
Visión General del Mercado
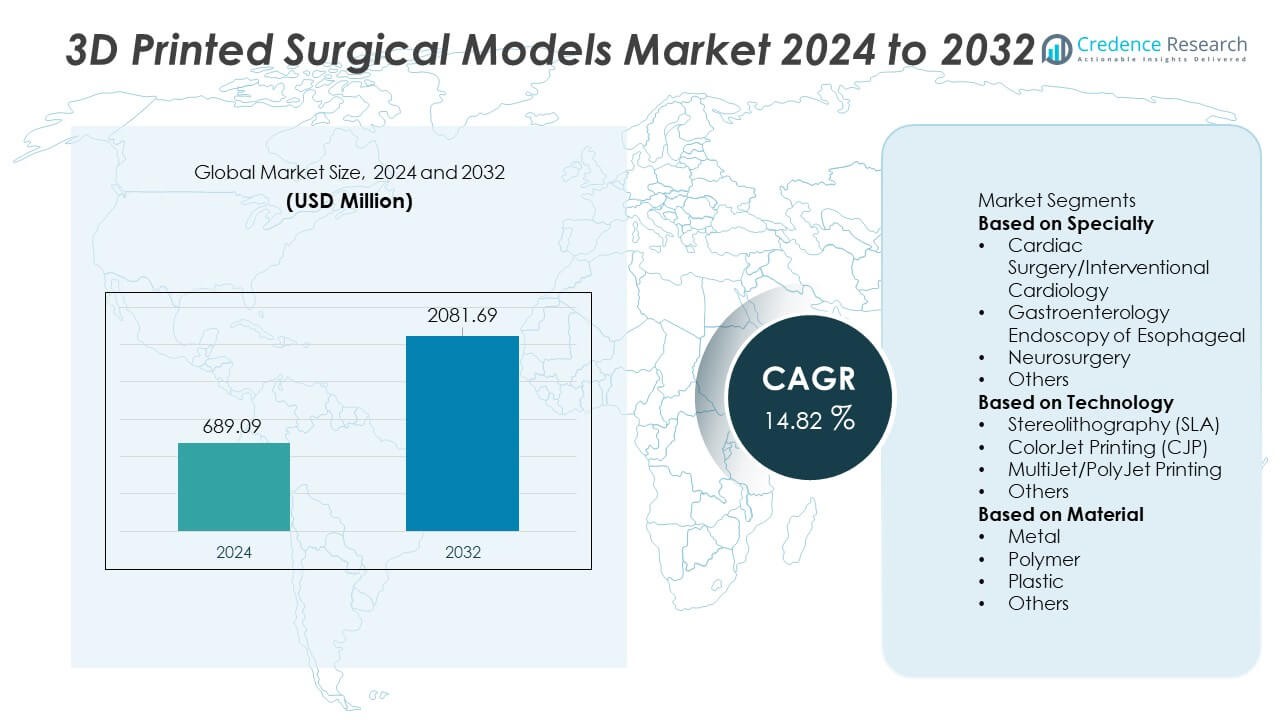
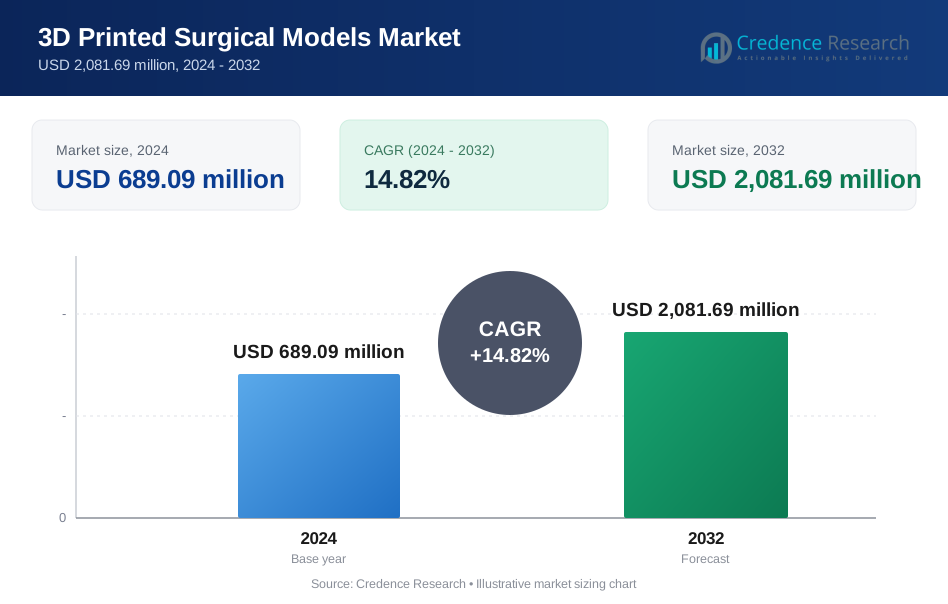
El mercado de modelos quirúrgicos impresos en 3D alcanzó los 689.09 millones de USD en 2024 y se proyecta que crezca hasta los 2,081.69 millones de USD para 2032, registrando un CAGR del 14.82% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Modelos Quirúrgicos Impresos en 3D 2024 | USD 689.09 Millones |
| Mercado de Modelos Quirúrgicos Impresos en 3D, CAGR | 14.82% |
| Tamaño del Mercado de Modelos Quirúrgicos Impresos en 3D 2032 | USD 2,081.69 Millones |
Los principales actores en el mercado de modelos quirúrgicos impresos en 3D incluyen Materialise NV, Formlabs, Axial3D, 3D LifePrints U.K. Ltd., Lazarus 3D LLC, WhiteClouds Inc., Stratasys Ltd., Osteo3D, Onkos Surgical y 3D Systems Inc. Estas empresas expanden su presencia a través de tecnologías de impresión de alta precisión, materiales biocompatibles y soluciones avanzadas de modelado anatómico que apoyan la planificación quirúrgica y la formación médica. América del Norte lidera el mercado global con una participación del 39%, impulsada por la fuerte integración de la impresión 3D en hospitales y centros de investigación. Europa sigue con una participación del 29%, respaldada por una adopción clínica avanzada, una robusta actividad de investigación y una creciente demanda de modelos quirúrgicos específicos para el paciente.
 Perspectivas del Mercado
- El mercado alcanzó los 689.09 millones de USD en 2024 y crecerá a un CAGR del 14.82% hasta 2032.
- La demanda aumenta a medida que los modelos cardíacos específicos para el paciente lideran el segmento de especialidad con una participación del 37%, impulsados por su papel en la mejora de la precisión quirúrgica y la planificación preoperatoria.
- Las tecnologías de impresión multimaterial y de alta precisión fortalecen las tendencias del mercado a medida que los hospitales adoptan sistemas SLA y PolyJet para mejorar las capacidades de formación y simulación.
- La competencia se intensifica a medida que Materialise, Formlabs, Stratasys, Axial3D y Lazarus 3D invierten en modelado anatómico avanzado y colaboran con instituciones clínicas para expandir la adopción, enfrentando restricciones como altos costos de producción y reembolsos limitados.
- América del Norte lidera con una participación del 39%, seguida por Europa con un 29% y Asia Pacífico con un 24%, respaldada por una sólida infraestructura de atención médica, crecientes necesidades de formación médica y una creciente adopción de herramientas de planificación quirúrgica personalizada.
Análisis de Segmentación del Mercado:
Por Especialidad
La cirugía cardíaca y la cardiología intervencionista lideran este segmento con una participación del 37%, impulsadas por la creciente adopción de modelos cardíacos específicos para el paciente para la planificación preoperatoria y la simulación de procedimientos complejos. Los cirujanos dependen de estructuras cardíacas impresas en 3D para mejorar la precisión en la reparación de válvulas, corrección de defectos congénitos y colocación de stents. La neurocirugía sigue a medida que crece la demanda de modelos detallados del cerebro que apoyan la planificación del mapeo de tumores y la reconstrucción craneal. Las aplicaciones de endoscopia en gastroenterología se expanden a medida que los clínicos utilizan modelos esofágicos para entrenamiento y pruebas de dispositivos. La creciente aceptación clínica, la mejor precisión anatómica y la creciente inversión en centros de formación quirúrgica refuerzan el dominio de las aplicaciones cardíacas en todo este segmento.
- Por ejemplo, el flujo de trabajo del Portal IntelliSpace de Philips se utiliza para apoyar la planificación quirúrgica en los principales centros cardíacos y crear modelos específicos para el paciente, con la plataforma apoyando la exportación de modelos 3D para impresión.
Por Tecnología
La estereolitografía (SLA) ocupa la posición dominante con una participación del 42%, respaldada por su alta precisión, calidad de superficie lisa y adecuación para crear estructuras anatómicas complejas. Los hospitales e instalaciones de investigación prefieren SLA al producir réplicas de órganos altamente detalladas para simulación quirúrgica y educación. La impresión MultiJet/PolyJet sigue debido a su capacidad de múltiples materiales, que permite la replicación de texturas de tejidos blandos. La impresión ColorJet se utiliza en modelos educativos que requieren anatomía codificada por colores. El crecimiento en la adopción de SLA se impulsa por la creciente demanda de modelos precisos y específicos para el paciente y las continuas mejoras en materiales basados en resina que mejoran el realismo y la fidelidad estructural.
- Por ejemplo, los clientes de Formlabs, como Northwell Health, produjeron más de 100,000 hisopos nasofaríngeos utilizando una flota de impresoras Form 3B durante la pandemia de COVID-19.
Por Material
Los materiales basados en polímeros lideran este segmento con una participación del 44%, respaldados por su flexibilidad, durabilidad y compatibilidad con tecnologías avanzadas de impresión 3D. Los polímeros permiten alta precisión anatómica y simulación realista de tejidos, convirtiéndolos en la opción preferida para crear modelos quirúrgicos específicos para el paciente. Los materiales plásticos siguen debido a su rentabilidad y uso en modelos de entrenamiento rutinario. Los modelos basados en metal tienen una participación menor pero apoyan aplicaciones ortopédicas y maxilofaciales especializadas que requieren alta resistencia estructural. La creciente demanda de materiales ligeros, personalizables y biocompatibles impulsa el crecimiento de los polímeros, mientras que las innovaciones continuas en materiales siguen ampliando el alcance de las aplicaciones en la formación clínica y la planificación preoperatoria.
Impulsor Clave del Crecimiento
Creciente Adopción de la Planificación Quirúrgica Específica para el Paciente
La demanda aumenta a medida que los cirujanos dependen de modelos impresos en 3D específicos para el paciente para mejorar la precisión de los procedimientos y reducir los riesgos intraoperatorios. Estos modelos apoyan una visualización más clara de la anatomía compleja y ayudan a los equipos a ensayar los pasos quirúrgicos antes de entrar en el quirófano. Los hospitales los adoptan para mejorar los resultados en procedimientos cardíacos, ortopédicos y neuroquirúrgicos. El creciente enfoque en la medicina de precisión fortalece su uso en la planificación preoperatoria. A medida que más clínicos reconocen el valor de las réplicas anatómicas personalizadas, la adopción aumenta tanto en sistemas de salud avanzados como en desarrollo.
- Por ejemplo, la Clínica Mayo ha producido miles de modelos anatómicos específicos para el paciente a través de su Laboratorio de Modelado Anatómico 3D, apoyando una amplia gama de procedimientos cardíacos y ortopédicos complejos. El laboratorio ahora produce consistentemente muchos modelos cada año para mejorar la atención al paciente.
Expansión de Tecnologías Avanzadas de Impresión 3D
Los avances en SLA, PolyJet y la impresión multimaterial impulsan un uso más amplio de modelos quirúrgicos. Estas tecnologías producen estructuras de alta resolución con texturas realistas, lo que permite una mejor simulación y entrenamiento. Las mejoras en velocidad, precisión y compatibilidad de materiales hacen que las impresoras sean más adecuadas para el uso clínico. Las instituciones de salud invierten en sistemas de impresión modernos para apoyar la investigación, la educación y la planificación quirúrgica. A medida que las capacidades de producción se expanden y los tiempos de entrega se acortan, los hospitales ganan mayor flexibilidad en la creación de modelos anatómicos detallados.
- Por ejemplo, Formlabs implementó impresiones médicas SLA a través de sus sistemas Form 3B y Form 3B+ para pruebas diagnósticas de pacientes durante la crisis de salud global. Estos artículos eran hisopos nasofaríngeos utilizados para la recolección de muestras reales de COVID-19, lo que ayudó a abordar importantes escaseces en la cadena de suministro experimentadas por sistemas de salud como Northwell Health y USF Health.
Creciente Necesidad de Mejora en la Formación Médica y Simulación
Los modelos quirúrgicos impresos en 3D se convierten en herramientas esenciales para la educación médica, permitiendo a los estudiantes practicar en estructuras realistas antes de tratar a los pacientes. Estos modelos ayudan a reducir las curvas de aprendizaje para procedimientos complejos y mejoran la confianza clínica. Las instituciones de formación los adoptan para reemplazar el aprendizaje tradicional basado en cadáveres, que presenta limitaciones de disponibilidad y éticas. Los cirujanos también usan modelos para demostrar procedimientos a los pacientes, apoyando la toma de decisiones informada. El aumento del énfasis en la formación práctica y el desarrollo de habilidades impulsa un rápido crecimiento del mercado.
Tendencia Clave & Oportunidad
Integración de Materiales Multimateriales y Biocompatibles
El uso de la impresión multimaterial amplía las oportunidades para producir modelos que imitan de cerca los tejidos blandos, huesos y estructuras vasculares. La innovación en materiales mejora el realismo anatómico y las capacidades de prueba funcional. Las opciones biocompatibles apoyan una simulación quirúrgica más profunda, permitiendo a los clínicos practicar cortes, suturas y colocación de dispositivos con mayor precisión. Estos avances abren nuevos caminos para la investigación y el desarrollo de productos. A medida que los costos de los materiales disminuyen y el rendimiento mejora, se espera una adopción más amplia en hospitales e instituciones académicas.
- Por ejemplo, Stratasys fabricó modelos anatómicos biocompatibles para la planificación quirúrgica y programas de simulación clínica utilizando sus materiales de alta resolución. Estos modelos ayudan a los cirujanos a visualizar anatomías complejas específicas del paciente, planificar procedimientos intrincados y practicar técnicas en un entorno sin riesgos, lo que puede llevar a mejores resultados quirúrgicos.
Uso Creciente de Modelos 3D en la Participación Preoperatoria del Paciente
Los clínicos utilizan modelos impresos en 3D para explicar los procedimientos quirúrgicos y los resultados esperados a los pacientes de manera más efectiva. Esto mejora la comprensión, reduce la ansiedad y fortalece la toma de decisiones compartida. Los modelos personalizados ayudan a ilustrar los riesgos y beneficios del tratamiento con mayor claridad. Los hospitales que priorizan la comunicación con el paciente adoptan modelos 3D para mejorar las puntuaciones de satisfacción y agilizar los procesos de consentimiento. El creciente énfasis en la atención centrada en el paciente crea fuertes oportunidades para una integración más amplia en todas las especialidades.
- Por ejemplo, el Hospital Infantil de Boston utilizó muchos modelos de corazón y vías respiratorias pediátricos para apoyar el asesoramiento familiar antes de la cirugía.
Desafío Clave
Altos Costos de Producción y Reembolso Limitado
Sistemas complejos de impresión 3D, materiales avanzados y mano de obra especializada contribuyen a altos gastos de producción. Muchos sistemas de salud luchan por justificar los costos sin vías claras de reembolso. La cobertura de seguro limitada restringe la adopción en hospitales y clínicas más pequeñas. Estos obstáculos financieros retrasan la inversión en instalaciones de impresión internas. Sin directrices de reembolso estandarizadas, las instituciones pueden depender de proveedores de servicios externos, lo que añade más presión de costos y ralentiza la penetración en el mercado.
Experiencia Técnica Limitada e Integración de Flujos de Trabajo
La adopción exitosa requiere técnicos, cirujanos e ingenieros capacitados que comprendan el diseño 3D y la modelización anatómica. Muchos hospitales carecen de personal capacitado o flujos de trabajo establecidos para la creación y validación de modelos. Surgen desafíos de integración al coordinar datos de imágenes, diseño de software y procesos de impresión. Los retrasos en la producción pueden afectar los cronogramas quirúrgicos. Sin la capacitación adecuada y flujos de trabajo optimizados, las instituciones enfrentan barreras operativas que limitan el uso rutinario de modelos quirúrgicos impresos en 3D.
Análisis Regional
Norteamérica
Norteamérica lidera el mercado de Modelos Quirúrgicos Impresos en 3D con una participación del 39%, impulsada por la fuerte adopción de la medicina de precisión y la amplia integración de tecnologías avanzadas de impresión 3D en hospitales y centros de investigación. El alto gasto en salud, junto con la rápida adopción de herramientas de planificación quirúrgica específicas para el paciente, acelera el crecimiento del mercado. Las escuelas de medicina y las instituciones de formación utilizan cada vez más modelos anatómicos para el aprendizaje basado en simulación. Las fuertes colaboraciones entre hospitales, universidades y empresas de impresión 3D apoyan la innovación continua. La infraestructura bien establecida de la región, la disponibilidad de profesionales capacitados y la creciente inversión en procedimientos quirúrgicos complejos refuerzan su posición dominante en el mercado.
Europa
Europa tiene una participación del 29%, respaldada por el uso generalizado de modelos anatómicos específicos para el paciente en aplicaciones cardíacas, ortopédicas y neuroquirúrgicas. El fuerte apoyo regulatorio para la validación clínica de herramientas impresas en 3D mejora la adopción en los hospitales. Países como Alemania, el Reino Unido y Francia lideran la innovación quirúrgica, beneficiándose de capacidades avanzadas de investigación y sólidas asociaciones académicas-industriales. La demanda aumenta a medida que los proveedores de salud se centran en mejorar la precisión quirúrgica y reducir los riesgos operativos. Los centros de formación en toda la región utilizan extensamente modelos 3D para el desarrollo de habilidades. El creciente interés en la impresión multimaterial y materiales biocompatibles impulsa aún más la expansión del mercado.
Asia Pacífico
Asia Pacífico representa una participación del 24%, impulsada por la rápida modernización del cuidado de la salud, la creciente inversión en infraestructura quirúrgica y el aumento de casos que requieren intervenciones complejas. Los hospitales en China, Japón, India y Corea del Sur adoptan modelos impresos en 3D para apoyar la planificación preoperatoria y la educación médica. El creciente turismo médico fortalece la demanda de herramientas avanzadas de planificación quirúrgica. La región se beneficia de la expansión de las capacidades de fabricación, haciendo que las tecnologías de impresión 3D sean más rentables. La conciencia sobre el cuidado quirúrgico personalizado crece entre los médicos y pacientes. La inversión continua en instituciones de investigación y programas de formación posiciona a Asia Pacífico como una región de rápido crecimiento en este mercado.
América Latina
América Latina tiene una participación del 5%, influenciada por la creciente adopción de herramientas avanzadas de planificación quirúrgica en grandes hospitales urbanos. Países como Brasil y México lideran la demanda a medida que amplían el acceso a tecnologías de imagen y entornos operativos modernos. Las instituciones médicas utilizan cada vez más modelos impresos en 3D para la formación y evaluación preoperatoria de procedimientos complejos cardíacos y ortopédicos. Sin embargo, los presupuestos limitados y el reembolso inconsistente ralentizan la adopción generalizada. Las asociaciones con empresas globales de impresión 3D ayudan a apoyar la transferencia de tecnología y la capacitación. El aumento de la inversión en centros de atención terciaria fortalece las perspectivas de crecimiento a largo plazo en toda la región.
Oriente Medio y África
La región de Oriente Medio y África captura una participación del 3%, impulsada por la creciente inversión en instalaciones quirúrgicas de alta gama, particularmente en los EAU, Arabia Saudita y Sudáfrica. Los hospitales adoptan modelos impresos en 3D para apoyar procedimientos avanzados de neurocirugía y cardiología y para mejorar la comunicación con los pacientes. Las iniciativas de modernización del sistema de salud lideradas por el gobierno mejoran el acceso a tecnologías de imagen y diseño digital. A pesar del progreso, la limitada experiencia técnica y los altos costos de los equipos limitan la adopción más amplia en varias naciones africanas. El turismo médico y la creciente colaboración con proveedores de tecnología globales continúan fortaleciendo las capacidades regionales y ampliando el alcance del mercado.
Segmentaciones del Mercado:
Por Especialidad
- Cirugía Cardíaca/Cardiología Intervencionista
- Endoscopia Gastroenterológica del Esófago
- Neurocirugía
- Otros
Por Tecnología
- Estereolitografía (SLA)
- Impresión ColorJet (CJP)
- Impresión MultiJet/PolyJet
- Otros
Por Material
- Metal
- Polímero
- Plástico
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Modelos Quirúrgicos Impresos en 3D está conformado por empresas líderes como Materialise NV, Formlabs, Axial3D, 3D LifePrints U.K. Ltd., Lazarus 3D LLC, WhiteClouds Inc., Stratasys Ltd., Osteo3D, Onkos Surgical y 3D Systems Inc. Estos actores compiten avanzando en tecnologías de impresión de alta precisión, capacidades multimateriales y modelado anatómico específico para el paciente. Las empresas invierten en innovación de resinas, materiales biocompatibles y flujos de trabajo de producción más rápidos para mejorar la precisión de la planificación quirúrgica. Las asociaciones estratégicas con hospitales e instituciones académicas fortalecen la adopción y amplían las aplicaciones clínicas. Las empresas también se centran en la integración de software para agilizar la conversión de imágenes médicas en modelos imprimibles en 3D. A medida que crece la demanda de preparación y capacitación quirúrgica personalizada, la competencia se intensifica en torno a la escalabilidad, el realismo de los modelos y el cumplimiento normativo. La inversión continua en I+D y la expansión en mercados emergentes de atención médica mejoran aún más la posición competitiva en todo el sector.
Análisis de Jugadores Clave
- Materialise NV
- Formlabs
- Axial3D
- 3D LifePrints U.K. Ltd.
- Lazarus 3D, LLC
- WhiteClouds Inc.
- Stratasys Ltd.
- Osteo3D
- Onkos Surgical
- 3D Systems, Inc.
Desarrollos Recientes
- En noviembre de 2025, Stratasys Ltd. presentó modelos quirúrgicos realistas en Formnext 2025, permitiendo a los cirujanos ensayar procedimientos reales, incluidas patologías raras, sin cadáveres.
- En octubre de 2025, Axial3D recibió la aprobación PCCP de la FDA de EE. UU. para su plataforma de segmentación y planificación impulsada por IA Axial3D INSIGHT.
- En 2024, Formlabs lanzó una impresora SLA de gran formato (Form 4L) y expandió su ecosistema de materiales y post-procesamiento.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Especialidad, Tecnología, Material y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de modelos de planificación quirúrgica específicos para el paciente aumentará en las principales especialidades.
- La adopción de materiales multimateriales y biocompatibles fortalecerá el realismo anatómico.
- Los programas de formación médica ampliarán el uso de modelos impresos en 3D para el desarrollo de habilidades.
- Las tecnologías de impresión más rápidas y precisas mejorarán la eficiencia de producción.
- La automatización impulsada por IA en la conversión de imagen a modelo optimizará los flujos de trabajo.
- Los hospitales integrarán laboratorios de impresión 3D internos para reducir el tiempo de entrega.
- Las asociaciones colaborativas entre fabricantes e instituciones de salud acelerarán la innovación.
- El crecimiento en procedimientos mínimamente invasivos impulsará la necesidad de modelos preoperatorios detallados.
- Las regiones emergentes invertirán más en herramientas avanzadas de formación y planificación quirúrgica.
- Los marcos regulatorios evolucionarán para apoyar la validación clínica y una adopción más amplia.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Modelos Quirúrgicos Impresos en 3D y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de modelos quirúrgicos impresos en 3D entre 2025 y 2032?
¿Qué segmento del mercado de modelos quirúrgicos impresos en 3D tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de modelos quirúrgicos impresos en 3D?
¿Quiénes son las empresas líderes en el mercado de modelos quirúrgicos impresos en 3D?
¿Qué región comandó la mayor parte del mercado de modelos quirúrgicos impresos en 3D en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Modelos Quirúrgicos Impresos en 3D Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Modelos Quirúrgicos Impresos en 3D Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 689.09 million → 2032: USD 2,081.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Modelos Quirúrgicos Impresos en 3D Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Modelos Quirúrgicos Impresos en 3D Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Modelos Quirúrgicos Impresos en 3D Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Modelos Quirúrgicos Impresos en 3D Market Drivers
- 3.3 Mercado de Modelos Quirúrgicos Impresos en 3D Market Restraints & Challenges
- 3.4 Mercado de Modelos Quirúrgicos Impresos en 3D Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Modelos Quirúrgicos Impresos en 3D Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Modelos Quirúrgicos Impresos en 3D Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Modelos Quirúrgicos Impresos en 3D category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Modelos Quirúrgicos Impresos en 3D Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Modelos Quirúrgicos Impresos en 3D Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Modelos Quirúrgicos Impresos en 3D market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Modelos Quirúrgicos Impresos en 3D Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Modelos Quirúrgicos Impresos en 3D Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Modelos Quirúrgicos Impresos en 3D Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Modelos Quirúrgicos Impresos en 3D (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Modelos Quirúrgicos Impresos en 3D Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Modelos Quirúrgicos Impresos en 3D Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Modelos Quirúrgicos Impresos en 3D Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Modelos Quirúrgicos Impresos en 3D Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Modelos Quirúrgicos Impresos en 3D Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Modelos Quirúrgicos Impresos en 3D Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Modelos Quirúrgicos Impresos en 3D Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Modelos Quirúrgicos Impresos en 3D Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Modelos Quirúrgicos Impresos en 3D Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
