
Visión General del Mercado Global de Matrices de Microelectrodos:
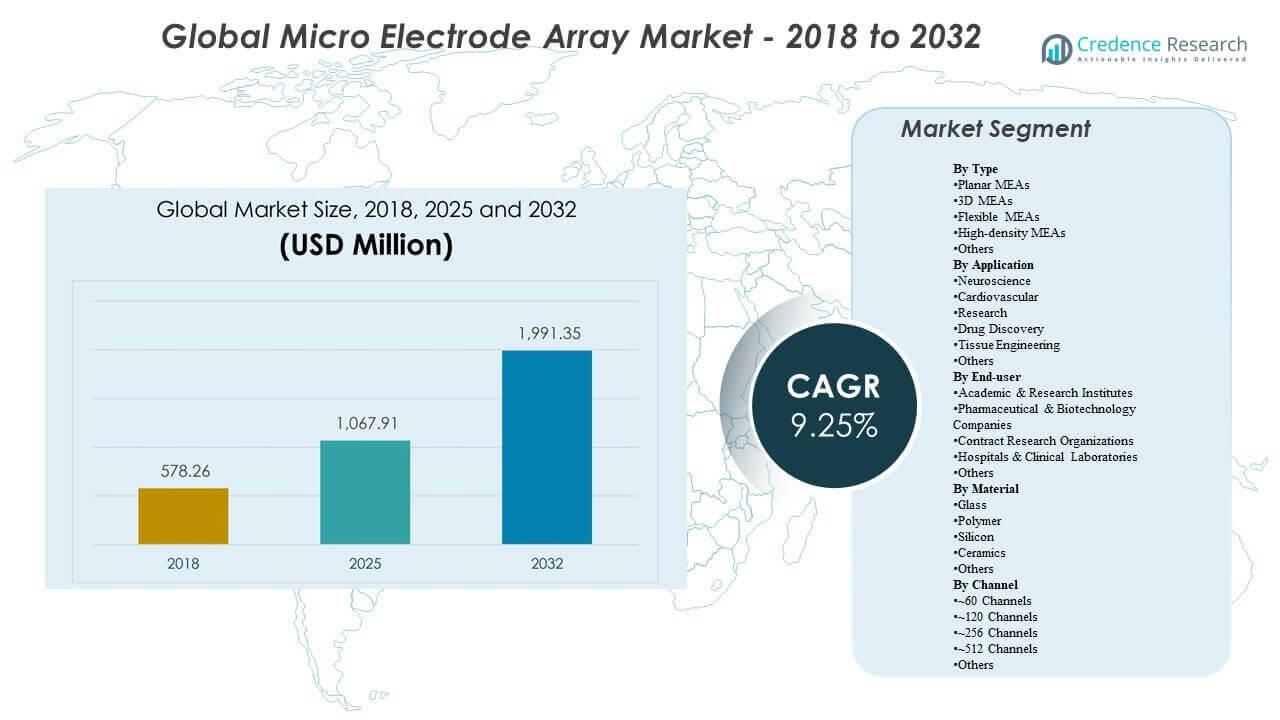
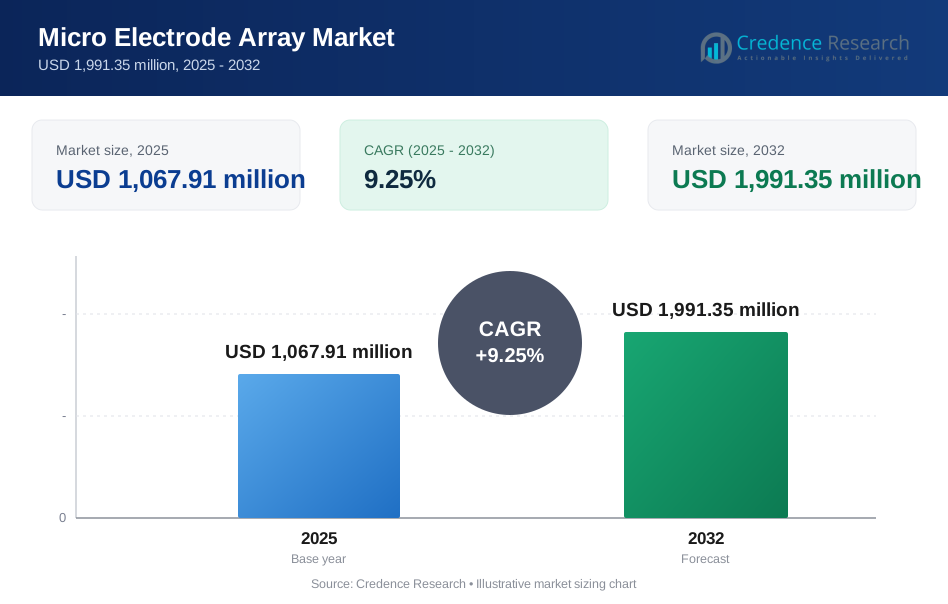
El tamaño del mercado global de matrices de microelectrodos fue de USD 578.26 millones en 2018, alcanzó USD 1,067.91 millones en 2025, y se espera que alcance USD 1,991.35 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 9.25% de 2025 a 2032. El crecimiento está impulsado principalmente por el uso creciente de plataformas MEA en flujos de trabajo de neurociencia, donde los laboratorios dependen cada vez más de lecturas electrofisiológicas a nivel de red para modelado de enfermedades, fenotipado funcional y monitoreo longitudinal de sistemas neuronales derivados de iPSC. Durante el período de pronóstico, se espera que un impulso de crecimiento más rápido en Asia Pacífico, respaldado por el aumento de la capacidad de investigación y la adopción de modelos avanzados in vitro, fortalezca la demanda tanto de sistemas de nivel de entrada como de plataformas de mayor densidad.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Matrices de Microelectrodos 2025 | USD 1,067.91 millones |
| Mercado de Matrices de Microelectrodos, CAGR | 9.25% |
| Tamaño del Mercado de Matrices de Microelectrodos 2032 | USD 1,991.35 millones |
Tendencias Clave del Mercado e Información
- Se proyecta que el mercado se expanda de USD 1,067.91 millones en 2025 a USD 1,991.35 millones para 2032 a una CAGR del 9.25% (2025–2032).
- La ampliación del mercado de USD 578.26 millones en 2018 a USD 1,067.91 millones en 2025 indica una adopción sostenida de varios años en casos de uso de investigación y traslacional.
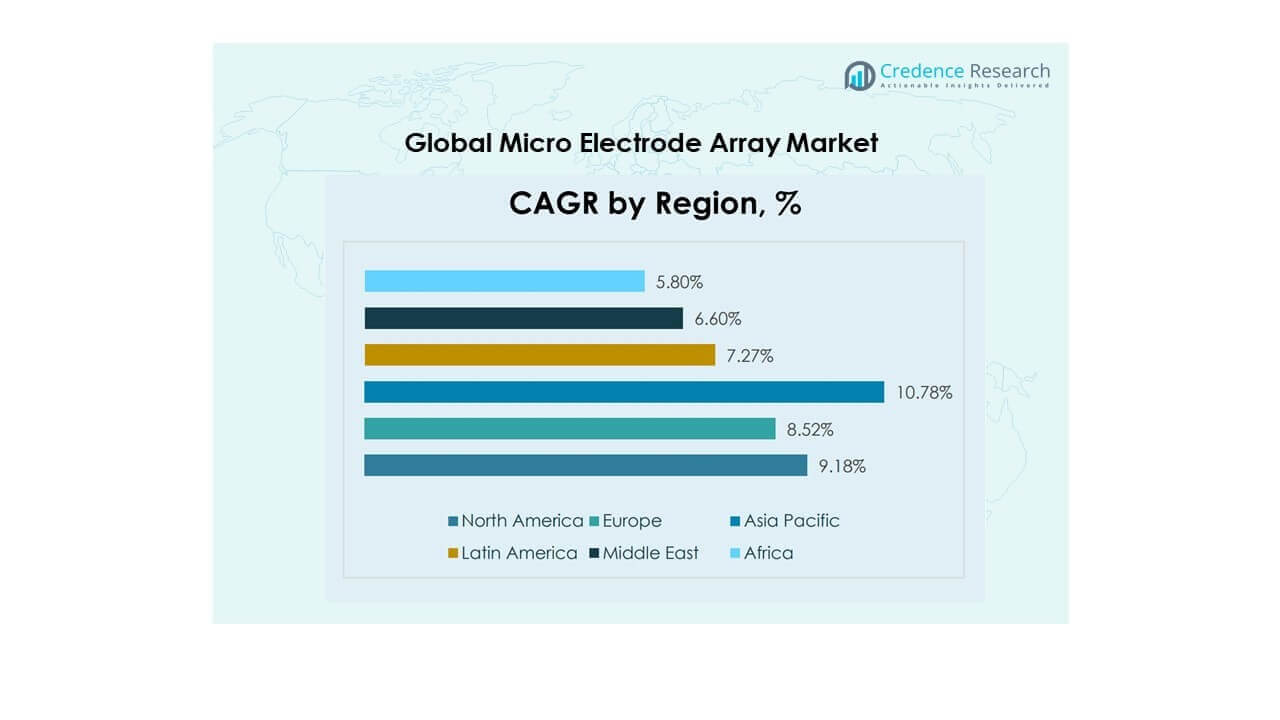
- Se espera que Asia Pacífico sea la región de más rápido crecimiento con una CAGR del 10.78% durante 2025–2032, reflejando la aceleración en la adopción de plataformas y expansión de la investigación.
- Se pronostica que América del Norte crecerá a una CAGR del 9.18% de 2025–2032, respaldada por una gran base instalada y continuas actualizaciones en laboratorios académicos y traslacionales.
- La diferenciación tecnológica continúa ampliándose, con sistemas de alta densidad escalando a 26,400 electrodos por pozo en algunas configuraciones HD-MEA de múltiples pozos, permitiendo un mapeo espacial y estimulación más finos.
Análisis de Segmentos
Los patrones de demanda en el mercado de matrices de microelectrodos están determinados por qué tan bien se alinean las plataformas con los flujos de trabajo electrofisiológicos centrales en neurociencia y aplicaciones de cribado funcional adyacentes. Los compradores generalmente priorizan la reproducibilidad de las grabaciones, la estabilidad del rendimiento de los electrodos y la madurez del ecosistema circundante, incluyendo la disponibilidad de placas/chips, software de análisis y protocolos de ensayo. A medida que aumenta la complejidad del modelo—especialmente con sistemas neuronales derivados de iPSC, organoides y flujos de trabajo de cultivo a largo plazo—los laboratorios evalúan cada vez más configuraciones de mayor densidad y formatos más especializados que pueden ofrecer información espacial y temporal más rica.
La adopción también depende de factores prácticos de implementación como la carga de formación, los requisitos de rendimiento y el costo total de propiedad. Los institutos académicos y de investigación a menudo anclan la base instalada adoptando sistemas estandarizados y construyendo protocolos que luego se difunden para un uso traslacional más amplio. Paralelamente, los programas orientados al descubrimiento de fármacos y la seguridad favorecen configuraciones que equilibran la riqueza de señales con la complejidad de datos manejable y flujos de trabajo escalables, reforzando la demanda de sistemas de canal de rango medio y plataformas que soportan operación semiautomatizada.
Por Tipo de Información
Las MEAs Planas lideran por tipo porque están ampliamente estandarizadas, son más fáciles de integrar en protocolos de laboratorio establecidos y cuentan con un amplio soporte de consumibles y disponibilidad de flujos de trabajo. Su familiaridad en laboratorios de neurociencia y cardiología reduce el riesgo de implementación y acorta el tiempo para obtener datos para nuevos usuarios. Los formatos planos también se adaptan a flujos de trabajo rutinarios de múltiples pocillos donde se prioriza la reproducibilidad y el rendimiento sobre la resolución espacial máxima. Como resultado, a menudo sirven como el punto de entrada preferido antes de que algunos laboratorios actualicen selectivamente a arquitecturas de mayor densidad, flexibles o 3D para ensayos avanzados.
Por Aplicación de Información
La Neurociencia lidera por aplicación ya que las MEAs permiten el monitoreo de actividad a nivel de red, lo cual es central para la fenotipificación funcional, la modelización de enfermedades y los estudios de mecanismos. Las redes neuronales a menudo requieren observación longitudinal y ciclos repetidos de estimulación/registro, lo que se alinea bien con las capacidades de la plataforma MEA. Los enfoques de mayor densidad fortalecen aún más el uso en neurociencia al permitir un mapeo espacial más fino de circuitos y firmas de actividad más detalladas. Estos factores refuerzan colectivamente la neurociencia como el impulsor de demanda más consistente tanto en entornos académicos como traslacionales.
Por Información de Usuario Final
Los Institutos Académicos y de Investigación lideran por usuario final debido a programas de investigación en neurociencia y electrofisiología financiados por subvenciones que construyen y mantienen la base instalada. Las universidades e institutos de investigación también actúan como primeros adoptantes de nuevos formatos, expandiendo aplicaciones y estableciendo protocolos validados. Sus proyectos de varios años apoyan compras recurrentes de placas/chips y el uso continuo de software. Además, las vías de formación académica ayudan a estandarizar los flujos de trabajo MEA, lo que respalda la utilización continua y la adopción más amplia del ecosistema.
Por Información de Material
El Vidrio lidera por material porque es altamente compatible con flujos de trabajo combinados de electrofisiología e imagen que son comunes en la investigación de neurociencia y cardiomiocitos. Los sustratos de vidrio soportan propiedades de superficie estables y enfoques de fabricación bien establecidos, lo que ayuda a mantener la consistencia en formatos de chips y placas. El manejo práctico y la compatibilidad con flujos de trabajo de microscopía estándar refuerzan aún más la adopción en laboratorios de investigación. Estos atributos hacen del vidrio una elección de material base confiable para muchas configuraciones MEA ampliamente desplegadas.
Por Información de Canal
~256 canales lideran por canal ya que esta configuración típicamente equilibra la riqueza de datos con una complejidad manejable, permitiendo ensayos robustos sin la mayor carga computacional o de almacenamiento. Se alinea bien con muchos flujos de trabajo centrales en neurociencia y cardiología donde una mayor densidad de señal mejora la interpretación pero debe seguir siendo práctica para la ejecución rutinaria. Los conteos de canales de rango medio también se adaptan a las realidades de adquisición porque ofrecen un fuerte rendimiento funcional sin llevar los costos a niveles de máxima densidad. Este equilibrio hace que los sistemas de ~256 canales sean una opción común para un despliegue amplio en entornos de investigación.
Impulsores del Mercado de Matrices de Microelectrodos
Expansión de la investigación en neurociencia y modelos avanzados in vitro
La demanda de MEA aumenta a medida que los programas de neurociencia amplían la fenotipificación funcional, el modelado de enfermedades y el perfilado de actividad a nivel de red. Los laboratorios utilizan cada vez más modelos neuronales derivados de iPSC que se benefician de puntos finales de electrofisiología repetibles y longitudinales. Esto apoya las compras continuas de placas/chips MEA y las actualizaciones a plataformas con capacidades de mapeo y estimulación más ricas. A medida que los protocolos se estandarizan, las MEA pasan de un uso especializado a una adopción más amplia en los equipos de investigación. Este cambio también incrementa la demanda de flujos de trabajo de ensayos llave en mano que reducen el tiempo de configuración y mejoran la comparabilidad entre laboratorios.
- Por ejemplo, la plataforma MaxTwo HD-MEA de MaxWell Biosystems proporciona 26,400 electrodos por pozo y se ofrece en formatos de 6 pozos y 24 pozos, manteniendo la resolución a nivel de célula única y subcelular para estudios de electrofisiología in vitro.
Creciente uso de ensayos funcionales en flujos de trabajo de descubrimiento de fármacos
Los grupos de descubrimiento de fármacos están poniendo mayor énfasis en los puntos finales funcionales que complementan las lecturas moleculares y de imágenes. Las MEA proporcionan mediciones de electrofisiología sin etiquetas que pueden mejorar la confianza en la caracterización de mecanismos y respuestas. Esto apoya la demanda de configuraciones que equilibran el rendimiento y el contenido de señal, incluyendo sistemas de canales de rango medio y formatos de múltiples pozos. Con el tiempo, la integración y automatización del flujo de trabajo pueden ampliar el uso en programas de cribado y traslacionales. A medida que la adopción se expande, los compradores priorizan cada vez más plataformas con manejo de datos escalable y salidas de análisis estandarizadas.
Maduración del ecosistema y simplificación del flujo de trabajo
Los ecosistemas de plataformas continúan madurando a través de software mejorado, tuberías de análisis más fáciles y mejor compatibilidad entre placas/chips y formatos de ensayos. La reducción de la carga de entrenamiento y los protocolos más claros acortan el tiempo de implementación y mejoran la reproducibilidad. Estos avances hacen que el despliegue de MEA sea más factible para laboratorios que anteriormente dependían de electrofisiología subcontratada o puntos finales de menor contenido. A medida que mejora la usabilidad, la expansión de la base instalada apoya la demanda recurrente de consumibles. El soporte de aplicaciones liderado por proveedores y los protocolos validados aceleran aún más la adopción al reducir el riesgo de fallos en los experimentos.
- Por ejemplo, el cabezal MEA2100 de Multi-Channel Systems puede configurarse para un MEA de 60 electrodos, uno de 120 electrodos, uno de 256 electrodos o dos MEA de 60 electrodos, e incluye 3 canales de estimulación independientes por ranura de MEA, ayudando a los laboratorios a cambiar formatos sin reemplazar el resto del equipo.
Mejoras tecnológicas en densidad y rendimiento
Las arquitecturas de mayor densidad y los flujos de trabajo mejorados de múltiples pocillos permiten un mapeo espacial más rico y una experimentación más escalable. El aumento de la densidad de electrodos apoya la fenotipificación detallada y la estimulación más dirigida, lo cual es valioso en modelos neuronales complejos y trabajos con organoides. Al mismo tiempo, los diseños orientados al rendimiento ayudan a los laboratorios a estandarizar experimentos en conjuntos de muestras más grandes. Esta combinación apoya tanto las actualizaciones de plataformas premium como una adopción más amplia en entornos de investigación intensiva. Las mejoras continuas en la estabilidad de los electrodos y la calidad de la señal también fortalecen la confianza en estudios de larga duración y de medición repetida.
Desafíos del mercado de matrices de microelectrodos
Las restricciones de costo y adquisición siguen siendo una barrera clave, especialmente para los laboratorios más pequeños que deben equilibrar los presupuestos de capital en múltiples categorías de instrumentación. Las plataformas MEA pueden requerir gastos adicionales para placas/chips compatibles, mantenimiento y software, aumentando el costo total de propiedad más allá del precio inicial del sistema. Los ciclos de financiación y las aprobaciones de compra pueden alargar los tiempos de adopción y retrasar las actualizaciones. Estos factores pueden ser especialmente limitantes donde la demanda es episódica o está vinculada a subvenciones de corta duración. La presión presupuestaria también puede empujar a los compradores hacia sistemas de especificaciones más bajas incluso cuando las capacidades de mayor densidad mejorarían el valor del ensayo.
La complejidad operativa también limita una adopción más amplia porque los experimentos MEA requieren una cuidadosa preparación del cultivo celular, estandarización de ensayos y procesamiento de señales confiable. El volumen de datos y los requisitos de análisis aumentan con el conteo de canales y la densidad, añadiendo carga de computación, almacenamiento y flujo de trabajo. La variabilidad en los protocolos entre sitios puede reducir la reproducibilidad y ralentizar la estandarización entre laboratorios. En algunos casos, la falta de personal capacitado puede limitar la utilización incluso después de que las plataformas estén instaladas. Los desafíos de integración con la informática de laboratorio existente y los pasos de control de calidad inconsistentes pueden ralentizar aún más el despliegue rutinario.
- Por ejemplo, el BioCAM DupleX de 3Brain puede grabar simultáneamente desde 4,096 canales a 20 kHz por electrodo, admite de 1 a 4 subconjuntos de regiones de interés a hasta 64 kHz, y utiliza un FPGA de 13 Gbps con 2 GB DDR4, lo que muestra cómo los sistemas MEA de mayor densidad pueden aumentar drásticamente las demandas de manejo y análisis de datos posteriores.
Tendencias y oportunidades del mercado
La adopción de MEA de alta densidad se está expandiendo a medida que los laboratorios buscan firmas funcionales más ricas para sistemas neuronales complejos, incluidos organoides y cultivos a largo plazo. El aumento de la densidad de electrodos apoya un mapeo de mayor resolución y flujos de trabajo de estimulación más precisos, fortaleciendo la demanda entre los usuarios avanzados. A medida que mejoran las cadenas de herramientas de análisis, la electrofisiología de alto contenido se vuelve más accesible para equipos no especializados. Esta tendencia crea oportunidades para proveedores que ofrecen ecosistemas integrados de hardware-software y paquetes de ensayos validados. También está creciendo la demanda de placas y consumibles compatibles con HD-MEA que apoyen experimentos estandarizados y repetibles a escala.
La automatización del flujo de trabajo y la estandarización de placas múltiples representan otra área de oportunidad, ya que los usuarios priorizan el rendimiento y la repetibilidad. Los enfoques de medición semiautomatizados pueden reducir el tiempo de manipulación, mejorar la consistencia y hacer que el cribado rutinario sea más factible. Esto apoya la adopción en entornos donde los MEA deben encajar dentro de operaciones de laboratorio estandarizadas en lugar de configuraciones de investigación personalizadas. Los proveedores que reducen el tiempo de configuración, simplifican la interpretación de datos y brindan un soporte robusto pueden ganar participación a medida que se amplía la adopción. Con el tiempo, los flujos de trabajo compatibles con la automatización también pueden mejorar las tasas de utilización y fortalecer el caso de negocio para implementaciones de múltiples sistemas.
- Por ejemplo, Axion Biosystems afirma que su Maestro Edge admite un rendimiento de MEA de 6 y 24 pocillos con 384 grabaciones en vivo simultáneas, utiliza una "configuración de un botón" que ajusta automáticamente la temperatura y el CO₂ al acoplar la placa, e incluye un seguimiento automático de placas basado en códigos de barras; su guía de hardware también enumera un muestreo de 12.5 kHz a través de 384 canales, control de CO₂ incorporado de 0–10% con una resolución de ±0.1%, y una API de automatización MEA para integración con plataformas de manejo de líquidos.
Perspectivas Regionales
Norteamérica
Se espera que Norteamérica crezca a una TACC del 9.18% de 2025 a 2032, respaldada por una sólida base instalada en entornos de investigación en neurociencia y traslacional. La región se beneficia de una alta intensidad de investigación, experiencia establecida en electrofisiología y la continua adopción de modelos avanzados in vitro que requieren lecturas funcionales. Los ciclos de actualización hacia plataformas de mayor densidad y sistemas de placas múltiples optimizados para flujos de trabajo apoyan una demanda sostenida. La colaboración entre academia, industria y centros de investigación especializados ayuda a estandarizar protocolos, reforzando el uso recurrente de consumibles.
Europa
Se proyecta que Europa se expanda a una TACC del 8.52% durante 2025–2032, impulsada por centros de electrofisiología establecidos y redes de investigación interinstitucionales. La adopción sigue anclada en programas de neurociencia y el uso creciente de ensayos funcionales en entornos traslacionales. La colaboración multisede apoya la demanda de plataformas reproducibles y un suministro consistente de consumibles. El crecimiento también se ve respaldado por la modernización continua de la infraestructura de investigación y una integración más profunda de la electrofisiología en los flujos de trabajo de modelos celulares avanzados.
Asia Pacífico
Se prevé que Asia Pacífico sea la región de más rápido crecimiento con una TACC del 10.78% de 2025 a 2032. El crecimiento se sustenta en la expansión de la capacidad de investigación, el aumento de la inversión en modelos avanzados in vitro y basados en iPSC, y una adopción más amplia de enfoques de cribado funcional. Los laboratorios en la región están escalando tanto las implementaciones de nivel de entrada como las actualizaciones a sistemas de mayor densidad a medida que aumenta la complejidad del modelo. A medida que mejora la estandarización y se expande la capacidad de formación, se espera que la demanda de sistemas MEA y consumibles asociados se acelere.
América Latina
Se espera que América Latina crezca a una TACC del 7.27% durante 2025–2032, reflejando una expansión medida centrada en instituciones académicas líderes y programas traslacionales selectivos. Las adquisiciones tienden a ser más sensibles al presupuesto, lo que favorece configuraciones estandarizadas y prácticas con un ajuste claro al flujo de trabajo. La adopción a menudo se concentra en un número limitado de centros intensivos en investigación que pueden apoyar la formación y el desarrollo de protocolos. Con el tiempo, una mayor colaboración y un mayor énfasis en los puntos finales funcionales pueden apoyar una adopción más amplia.
Oriente Medio y África
Se espera que Oriente Medio crezca a una Tasa de Crecimiento Anual Compuesta (CAGR) del 6.60% desde 2025 hasta 2032, mientras que se proyecta que África crezca a una CAGR del 5.80% durante el mismo período. La adopción generalmente se concentra en universidades selectas con alta intensidad de investigación, programas especializados y centros con acceso a presupuestos avanzados para instrumentación. El crecimiento se apoya en la expansión gradual de la capacidad de investigación biomédica y el aumento del interés en modelos celulares avanzados. Sin embargo, las limitaciones de adquisición y el personal capacitado limitado pueden ralentizar la difusión más allá de las instituciones de primer nivel.
Panorama Competitivo
La competencia en el mercado de matrices de microelectrodos está determinada por la diferenciación en la densidad de electrodos, el diseño de rendimiento y la usabilidad de los flujos de trabajo de software y análisis integrados. Los proveedores compiten en la madurez de su ecosistema, incluyendo la disponibilidad de placas/chips, la estabilidad y reproducibilidad de las grabaciones, y la facilidad de integración de las MEA en protocolos de laboratorio estandarizados. El posicionamiento de productos a menudo equilibra la accesibilidad para un despliegue académico más amplio con un rendimiento premium para flujos de trabajo avanzados de neurociencia y cribado. La innovación continua también se centra en mejorar la escalabilidad y reducir la complejidad operativa para ampliar la adopción más allá de los equipos especializados.
Axion BioSystems, Inc. se ha centrado en expandir la accesibilidad a través de sistemas orientados al flujo de trabajo que pueden satisfacer las necesidades de los laboratorios académicos, incluyendo opciones posicionadas para reducir las barreras de adopción. Este enfoque apoya un mayor crecimiento de la base instalada y puede fortalecer la demanda posterior de consumibles y flujos de trabajo de software. Al alinear el diseño de la plataforma con las operaciones rutinarias de laboratorio y las realidades de capacitación, la empresa puede apoyar el uso repetido en lugar de la experimentación esporádica. Tal posicionamiento es particularmente relevante en entornos donde la adquisición y la facilidad de uso influyen fuertemente en las decisiones de compra.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Axion BioSystems, Inc
- Multi Channel Systems MCS GmbH
- 3Brain AG
- NeuroNexus Technologies, Inc.
- Blackrock Neurotech
- MaxWell Biosystems AG
- Microprobes for Life Science
- MicruX Technologies
- Nanion Technologies GmbH
- BMSEED
- Alpha MED Scientific Inc.
- Otros
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En junio de 2025, Sony Semiconductor Solutions, SCREEN Holdings y VitroVo anunciaron un sistema de prueba de matriz de microelectrodos desarrollado conjuntamente, impulsado por tecnología CMOS-MEA de alta densidad con aproximadamente 237,000 electrodos, combinando la introducción de un nuevo producto con una asociación enfocada en el descubrimiento de fármacos y la investigación de enfermedades neuronales y cardíacas.
- En septiembre de 2024, Axion BioSystems y STEMCELL Technologies anunciaron una asociación estratégica que permitió a STEMCELL vender los sistemas de matriz multielectrodo Maestro Pro y Maestro Edge de Axion en América del Norte y Europa, ampliando el acceso a herramientas basadas en MEA para la investigación neural y cardíaca.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 1,067.91 millones |
| Pronóstico de ingresos en 2032 | USD 1,991.35 millones |
| Tasa de crecimiento (CAGR) | 9.25% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2025–2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tipo: MEAs Planas, MEAs 3D, MEAs Flexibles, MEAs de Alta Densidad, Otros; Por Perspectiva de Aplicación: Neurociencia, Cardiovascular, Investigación, Descubrimiento de Fármacos, Ingeniería de Tejidos, Otros; Por Perspectiva de Usuario Final: Institutos Académicos y de Investigación, Compañías Farmacéuticas y Biotecnológicas, Organizaciones de Investigación por Contrato, Hospitales y Laboratorios Clínicos, Otros; Por Perspectiva de Material: Vidrio, Polímero, Silicio, Cerámicas, Otros; Por Perspectiva de Canal: ~60 Canales, ~120 Canales, ~256 Canales, ~512 Canales, Otros |
| Ámbito regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Axion BioSystems, Inc; Multi Channel Systems MCS GmbH; 3Brain AG; NeuroNexus Technologies, Inc.; Blackrock Neurotech; MaxWell Biosystems AG; Microprobes for Life Science; MicruX Technologies; Nanion Technologies GmbH; BMSEED; Alpha MED Scientific Inc.; Otros |
| Número de páginas | 332 |
Segmentación
Por Tipo
- MEAs Planas
- MEAs 3D
- MEAs Flexibles
- MEAs de Alta Densidad
- Otros
Por Aplicación
- Neurociencia
- Cardiovascular
- Investigación
- Descubrimiento de Fármacos
- Ingeniería de Tejidos
- Otros
Por Usuario Final
- Institutos Académicos y de Investigación
- Empresas Farmacéuticas y Biotecnológicas
- Organizaciones de Investigación por Contrato
- Hospitales y Laboratorios Clínicos
- Otros
Por Material
- Vidrio
- Polímero
- Silicio
- Cerámica
- Otros
Por Canal
- ~60 Canales
- ~120 Canales
- ~256 Canales
- ~512 Canales
- Otros
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado del Mercado Global de Arreglos de Microelectrodos en 2025 y su pronóstico para 2032?
¿Cuál es la TACC para el mercado global de arreglos de microelectrodos durante 2025–2032?
¿Cuál es el segmento más grande en el mercado global de arreglos de microelectrodos?
¿Qué factores están impulsando el crecimiento en el mercado global de arreglos de microelectrodos?
¿Qué empresas están liderando el mercado global de arreglos de microelectrodos?
¿Qué región se espera que crezca más rápido en el mercado global de matrices de microelectrodos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Matrices de Microelectrodos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Matrices de Microelectrodos Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,067.91 million → 2032: USD 1,991.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Matrices de Microelectrodos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Matrices de Microelectrodos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Matrices de Microelectrodos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Matrices de Microelectrodos Market Drivers
- 3.3 Mercado de Matrices de Microelectrodos Market Restraints & Challenges
- 3.4 Mercado de Matrices de Microelectrodos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Matrices de Microelectrodos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Matrices de Microelectrodos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Matrices de Microelectrodos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Matrices de Microelectrodos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Matrices de Microelectrodos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Matrices de Microelectrodos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Matrices de Microelectrodos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Matrices de Microelectrodos Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Matrices de Microelectrodos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Matrices de Microelectrodos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Matrices de Microelectrodos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Matrices de Microelectrodos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Matrices de Microelectrodos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Matrices de Microelectrodos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Matrices de Microelectrodos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Matrices de Microelectrodos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Matrices de Microelectrodos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Matrices de Microelectrodos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Matrices de Microelectrodos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
