
Visión General del Mercado de Mallas para Reconstrucción Mamaria
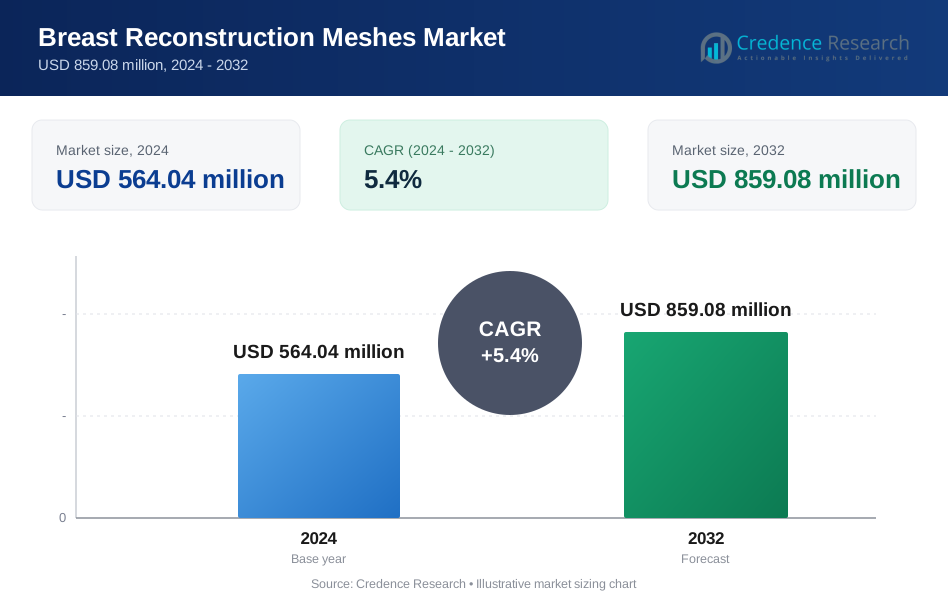
El tamaño del mercado de mallas para reconstrucción mamaria se valoró en USD 564.04 millones en 2024 y se anticipa que alcanzará los USD 859.08 millones para 2032, con un CAGR del 5.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Mallas para Reconstrucción Mamaria 2024 | USD 564.04 millones |
| Mercado de Mallas para Reconstrucción Mamaria, CAGR | 5.4% |
| Tamaño del Mercado de Mallas para Reconstrucción Mamaria 2032 | USD 859.08 millones |
El mercado de mallas para reconstrucción mamaria está liderado por jugadores prominentes, incluidos Allergan Aesthetics, Stryker Corporation, Becton, Dickinson and Company, RTI Surgical y PolyNovo. Estas empresas mantienen posiciones fuertes en el mercado a través de amplios portafolios de productos, avances tecnológicos y un amplio alcance geográfico. Desarrolladores de mallas biológicas como Cook Biotech, MTF Biologics y Tissue Regenix están ganando tracción en entornos clínicos especializados. América del Norte domina el mercado global, con más del 40% de participación en 2024, impulsada por altas tasas de mastectomía, infraestructura quirúrgica avanzada y políticas de reembolso favorables. Europa sigue con una participación significativa debido al apoyo de la salud pública y una fuerte adopción clínica. El panorama competitivo está moldeado por la innovación continua, asociaciones estratégicas y aprobaciones regulatorias destinadas a abordar diversas necesidades reconstructivas en las regiones.

Perspectivas del Mercado de Mallas para Reconstrucción Mamaria
- El mercado de mallas para reconstrucción mamaria se valoró en USD 564.04 millones en 2024 y se proyecta que alcance los USD 859.08 millones para 2032, creciendo a un CAGR del 5.4%.
- El aumento de las tasas de mastectomía y las cirugías reconstructivas post-cáncer impulsan una fuerte demanda de productos de malla quirúrgica, especialmente en procedimientos basados en implantes.
- La reconstrucción pre-pectoral y la adopción de mallas biológicas y reabsorbibles reflejan una tendencia creciente hacia enfoques mínimamente invasivos y específicos para el paciente.
- Los líderes del mercado incluyen Allergan Aesthetics, Stryker, BD y PolyNovo, con empresas enfocándose en el desarrollo de mallas híbridas y asociaciones clínicas para expandir la participación de mercado.
- América del Norte tiene la mayor participación regional con más del 40%, seguida de Europa con un 28%; por producto, las mallas sintéticas dominan el mercado, mientras que la reconstrucción basada en implantes lidera por aplicación debido a la facilidad del procedimiento y resultados favorables.
Análisis de Segmentación del Mercado de Mallas para Reconstrucción Mamaria:
Por Producto
El segmento de mallas sintéticas domina el mercado de mallas para reconstrucción mamaria, representando la mayor participación debido a su amplia disponibilidad, rentabilidad y propiedades mecánicas favorables. Entre los materiales sintéticos, el polipropileno y el poliéster (PET) son ampliamente utilizados por su resistencia, durabilidad y biocompatibilidad. Estas mallas se aplican comúnmente tanto en procedimientos de reconstrucción con implantes como autólogos. En contraste, las mallas biológicas, como las matrices derivadas de bovinos y porcinos, están ganando interés por su integración con los tejidos del huésped y sus respuestas inflamatorias reducidas, pero siguen siendo más costosas. La preferencia clínica por las mallas sintéticas en procedimientos de rutina sostiene su posición líder en el panorama de productos.
- Por ejemplo, la malla quirúrgica de polipropileno Bard 3DMax de BD demuestra una resistencia a la tracción de aproximadamente 124.7 N/cm, superando significativamente el requisito fisiológico de la pared abdominal humana (aprox. 32 N/cm) y asegurando estabilidad estructural a largo plazo después de la implantación.
Por Naturaleza
La malla no absorbible posee la mayor cuota de mercado entre los tipos de mallas por naturaleza, impulsada por su durabilidad a largo plazo y soporte estructural en cirugías de reconstrucción. Estas mallas son particularmente favorecidas en procedimientos basados en implantes donde el refuerzo duradero es crítico. Las mallas quirúrgicas absorbibles y reabsorbibles se utilizan cuando el soporte temporal es suficiente, especialmente en revisiones o reconstrucciones parciales. Sin embargo, muestran una menor adopción debido a preocupaciones sobre la pérdida gradual de resistencia a la tracción. La clara preferencia por el soporte estructural permanente subraya el dominio continuo de las mallas no absorbibles en la práctica clínica y las tendencias de adquisición.
- Por ejemplo, la malla de polipropileno no absorbible PROLENE™ de Ethicon retiene una resistencia a la tracción que supera con creces los 70 Newtons (típicamente medida hasta más de 150 N/cm) después de períodos prolongados de implantación, apoyando la posición del implante a largo plazo.
Por Aplicación
La reconstrucción basada en implantes es la aplicación dominante en el mercado de mallas para reconstrucción mamaria, capturando la mayor participación debido a su menor tiempo quirúrgico, previsibilidad y uso generalizado tras la mastectomía. Las mallas proporcionan un soporte vital en la forma y estabilización de los implantes, especialmente en técnicas de colocación prepectoral. La reconstrucción con tejido autólogo sigue en uso, pero implica una recuperación más prolongada y una mayor complejidad quirúrgica. Las reconstrucciones prepectorales y subpectorales continúan evolucionando con el uso de mallas para mejorar los resultados estéticos y reducir complicaciones. El aumento de las tasas de mastectomía y los avances en técnicas basadas en implantes impulsan un crecimiento constante en este segmento de aplicación líder.
Mercado de Mallas para Reconstrucción Mamaria Principales Impulsores de Crecimiento
Aumento de Procedimientos de Mastectomía e Incidencia de Cáncer de Mama
El creciente número de procedimientos de mastectomía en todo el mundo es un impulsor principal para las mallas de reconstrucción mamaria. La creciente prevalencia del cáncer de mama, especialmente en mujeres de 40 a 70 años, ha incrementado la demanda de cirugías reconstructivas que restauran la forma y función después del tratamiento. Según la OMS, el cáncer de mama sigue siendo el cáncer más diagnosticado a nivel mundial. La cirugía reconstructiva se recomienda a menudo después de la mastectomía, y las mallas proporcionan el soporte estructural necesario para procedimientos basados en implantes o colgajos. Una mejor conciencia sobre las opciones de reconstrucción y una mejor cobertura de seguros en muchas naciones desarrolladas han contribuido aún más al aumento de cirugías reconstructivas electivas. Esta tendencia continúa apoyando la adopción constante de mallas en hospitales y centros quirúrgicos.
- Por ejemplo, la OMS reportó más de 2.3 millones de nuevos casos de cáncer de mama a nivel mundial en 2022, aumentando directamente las necesidades de reconstrucción post-mastectomía.
Avances en la Tecnología de Mallas Quirúrgicas
La innovación continua en materiales y configuraciones de mallas ha mejorado el rendimiento del producto, la seguridad y los resultados clínicos. Las mallas de nueva generación ofrecen una mejor biocompatibilidad, un menor riesgo de infección y una mejor integración con los tejidos del huésped. Han surgido mallas híbridas que combinan la fuerza sintética con la integración biológica, abordando las limitaciones de soluciones anteriores. Las mallas ligeras y flexibles que apoyan la reconstrucción pre-pectoral son ahora preferidas en aplicaciones estéticas y oncológicas. Las empresas están invirtiendo en productos de mallas impresas en 3D y reabsorbibles que reducen las complicaciones a largo plazo. Estas mejoras han ampliado las indicaciones quirúrgicas y aumentado la confianza de los cirujanos en el uso de mallas para casos de reconstrucción primaria y de revisión.
- Por ejemplo, el andamio de polímero biodegradable NovoSorb de PolyNovo apoya la integración de tejidos y está diseñado para reabsorberse completamente en 24 meses mientras mantiene el soporte estructural inicial.
Expansión de la Infraestructura de Cirugía Reconstructiva y Políticas de Reembolso
La infraestructura sanitaria global para la cirugía plástica y reconstructiva está expandiéndose rápidamente, especialmente en Asia-Pacífico y América Latina. Más hospitales y clínicas especializadas ahora ofrecen la reconstrucción mamaria como una opción estándar post-mastectomía. Los programas gubernamentales y aseguradoras privadas en países como EE.UU., Reino Unido, Alemania y Japón han ampliado la cobertura para procedimientos reconstructivos. En EE.UU., la Ley de Derechos de Salud y Cáncer de la Mujer exige la cobertura de seguro para la reconstrucción después de la mastectomía. Estas políticas reducen la carga financiera sobre los pacientes y fomentan su adopción. La creciente disponibilidad de cirujanos reconstructivos capacitados y el aumento en los volúmenes de procedimientos apoyan la demanda sostenida de mallas para reconstrucción mamaria.
Tendencias y Oportunidades Clave
Preferencia Creciente por Técnicas de Reconstrucción Pre-Pectoral
La reconstrucción mamaria pre-pectoral está ganando impulso como una alternativa menos invasiva y más cómoda a los enfoques subpectorales tradicionales. Este método implica colocar el implante sobre el músculo pectoral, reduciendo el dolor postoperatorio y las deformidades por animación. Las mallas juegan un papel crítico en la estabilización de los implantes en esta técnica, siendo esenciales para su éxito. Los cirujanos prefieren cada vez más la colocación pre-pectoral debido a los tiempos de recuperación más rápidos y mejores resultados estéticos. A medida que las guías clínicas evolucionan y la formación de cirujanos se expande, la demanda de mallas adaptadas a este método presenta una oportunidad creciente para que los fabricantes lancen soluciones especializadas.
- Por ejemplo, la matriz dérmica acelular AlloDerm Select de AbbVie se suministra en tamaños de hasta 20 × 16 cm, permitiendo una cobertura completa del implante en la reconstrucción pre-pectoral.
Cambio Hacia Mallas Biológicas y Reabsorbibles
Aunque las mallas sintéticas dominan el mercado, hay una tendencia visible hacia opciones biológicas y reabsorbibles, especialmente en pacientes de alto riesgo. Las mallas biológicas derivadas de tejido porcino o bovino son preferidas en casos con colgajos de piel delgados o vascularidad comprometida. Estas mallas se integran bien con los tejidos del huésped, reduciendo las tasas de infección y seroma. Las mallas reabsorbibles, que se degradan gradualmente después de apoyar la curación del tejido, están ganando terreno en pacientes que necesitan soporte temporal. A medida que los precios se vuelven más competitivos y los datos clínicos respaldan su uso, se espera que las mallas biológicas y reabsorbibles ganen participación, particularmente en cirugías de revisión y reconstrucciones expuestas a radiación.
Mercado de Mallas para Reconstrucción Mamaria Desafíos Clave
Alto Costo de Mallas Avanzadas y Accesibilidad Limitada
Uno de los principales desafíos en este mercado es el alto costo asociado con las mallas quirúrgicas avanzadas, particularmente los tipos biológicos e híbridos. Estos productos son significativamente más caros que las mallas sintéticas tradicionales, limitando su uso en entornos de atención médica sensibles al costo. En muchos países de ingresos bajos y medios, la falta de cobertura de seguros y las restricciones presupuestarias limitan el acceso a materiales de reconstrucción de alta calidad. Incluso en mercados desarrollados, los límites de reembolso y los gastos de bolsillo pueden disuadir a los pacientes o proveedores de atención médica de optar por soluciones de mallas premium, creando disparidades en la atención y ralentizando la adopción en algunos segmentos.
Riesgo de Complicaciones Postoperatorias y Escrutinio Regulatorio
Las mallas quirúrgicas, aunque beneficiosas, no están exentas de riesgos. Complicaciones como infecciones, formación de seromas y contractura capsular pueden surgir después de la implantación. Algunas mallas sintéticas también pueden desencadenar respuestas inflamatorias o no integrarse eficazmente en ciertos pacientes. Estos riesgos han llamado la atención de los organismos reguladores, especialmente cuando están vinculados al uso fuera de etiqueta o la falta de evidencia clínica. El mayor escrutinio por parte de agencias como la FDA ha llevado a retiradas del mercado y requisitos de documentación más estrictos. Los fabricantes ahora deben invertir más en ensayos clínicos y vigilancia post-mercado para cumplir con los estándares de seguridad, retrasando las aprobaciones de productos y aumentando los costos de desarrollo.
Mercado de Mallas para Reconstrucción Mamaria Análisis Regional
Norteamérica
Norteamérica posee la mayor participación en el mercado de mallas para reconstrucción mamaria, representando más del 40% de los ingresos globales en 2024. La alta incidencia de cáncer de mama, la infraestructura quirúrgica avanzada y los marcos de reembolso favorables impulsan este dominio. EE.UU. lidera la región debido a la fuerte adopción de reconstrucciones pre-pectorales y basadas en implantes, respaldadas por la Ley de Derechos de Salud y Cáncer de la Mujer. Los cirujanos en esta región prefieren las mallas sintéticas, pero el uso de mallas biológicas está aumentando en casos complejos. El aumento de la conciencia sobre los derechos reconstructivos y la creciente demanda de resultados estéticos apoyan aún más la expansión sostenida del mercado en hospitales y clínicas especializadas.
Europa
Europa captura alrededor del 28% del mercado de mallas para reconstrucción mamaria, con Alemania, Francia y el Reino Unido liderando en volúmenes de procedimientos. La región se beneficia de sólidos sistemas de salud pública y apoyo de reembolso para la reconstrucción post-mastectomía. Los cirujanos utilizan ampliamente tanto mallas sintéticas como biológicas según la complejidad del caso. El énfasis regulatorio en la seguridad del producto y la formación de los cirujanos apoya una adopción constante. La creciente demanda de técnicas mínimamente invasivas y que preservan el músculo impulsa la adopción de la reconstrucción prepectoral. El envejecimiento de la población en Europa y la expansión de los programas de detección de cáncer de mama contribuyen al crecimiento de los procedimientos, manteniendo la demanda de mallas en centros oncológicos, hospitales especializados e instituciones académicas.
Asia-Pacífico
Asia-Pacífico posee aproximadamente el 18% de la cuota de mercado y es la región de más rápido crecimiento en el mercado de mallas para reconstrucción mamaria. Países como Japón, China, Corea del Sur y Australia muestran tasas crecientes de mastectomía y reconstrucción. El aumento de la concienciación sobre el cáncer de mama, la mejora del acceso a la atención médica y la creciente capacidad quirúrgica impulsan la adopción de mallas. Japón lidera en calidad de procedimientos, mientras que China e India experimentan un rápido crecimiento del mercado debido a la expansión de la infraestructura sanitaria. Sin embargo, el reembolso limitado y los altos costos de las mallas en naciones en desarrollo desafían la penetración del mercado. Se espera que el creciente turismo médico, los programas de formación de cirujanos y la preferencia de los pacientes por la reconstrucción aceleren la demanda regional tanto de mallas sintéticas como biológicas.
América Latina
América Latina representa casi el 8% del mercado global, con Brasil, México y Argentina liderando la adopción. El crecimiento de la región está impulsado por la mejora del acceso a la atención oncológica y el aumento de la concienciación sobre las opciones de reconstrucción post-mastectomía. Los hospitales privados y los centros urbanos dominan el uso de mallas, particularmente para procedimientos basados en implantes. Las mallas sintéticas son preferidas debido a su asequibilidad, mientras que las opciones biológicas se limitan a clínicas de alto nivel. Los programas gubernamentales que apoyan el tratamiento del cáncer de mama y la expansión de la formación quirúrgica mejoran los volúmenes de procedimientos. Sin embargo, el reembolso inconsistente y las brechas de infraestructura en áreas rurales restringen una adopción más amplia de mallas de reconstrucción en los sistemas de salud pública.
Oriente Medio y África
Oriente Medio y África representan la menor parte del mercado global, contribuyendo con menos del 6% en 2024. El mercado sigue estando poco penetrado debido a la limitada capacidad de cirugía reconstructiva y la baja concienciación en varios países. Sin embargo, los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica están viendo un aumento en la adopción en hospitales privados urbanos. Los programas de detección de cáncer de mama y el desarrollo de centros oncológicos apoyan un crecimiento gradual en el uso de mallas. La mayoría de los procedimientos utilizan mallas sintéticas debido a las restricciones de costos. Las colaboraciones internacionales y el turismo médico en la región del Golfo ayudan a impulsar la demanda, aunque la adopción general sigue siendo más lenta en comparación con otras regiones globales.
Segmentaciones del mercado de mallas para reconstrucción mamaria:
Por Producto
- Malla Sintética
- Malla Biológica
Por Naturaleza
- Malla Absorbible
- Malla No Absorbible
- Malla Quirúrgica Reabsorbible
- Malla Quirúrgica No Reabsorbible
Por Aplicación
- Reconstrucción Basada en Implantes
- Reconstrucción con Tejido Autólogo
- Reconstrucción Pre-Pectoral
- Reconstrucción Sub-Pectoral
- Cirugías de Revisión
- Cirugía de Asimetría / Deformidad Congénita
Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
- Centros Oncológicos Integrales
- Clínicas de Cirugía Plástica
- Institutos Académicos y de Investigación
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de mallas para reconstrucción mamaria presenta un panorama competitivo moderadamente fragmentado con una mezcla de corporaciones multinacionales y empresas especializadas en biológicos. Jugadores clave como Allergan Aesthetics, Stryker Corporation, Becton, Dickinson and Company, y RTI Surgical mantienen posiciones fuertes gracias a amplios portafolios de productos y alcance global. Empresas como PolyNovo, MTF Biologics, y Cook Biotech se centran en innovaciones de mallas biológicas y reabsorbibles, abordando la demanda de mejor biocompatibilidad y reducción de complicaciones. Las iniciativas estratégicas como lanzamientos de productos, aprobaciones regulatorias, adquisiciones y expansiones regionales son comunes. Por ejemplo, las empresas invierten en mallas ligeras, compatibles con pre-pectoral y materiales híbridos para mejorar los resultados. Las colaboraciones con hospitales y centros académicos ayudan a impulsar la validación clínica y la adopción por parte de los cirujanos. Empresas europeas como SERAG-WIESSNER, Novus Scientific, y PFM medical contribuyen con ofertas enfocadas regionalmente. La intensidad competitiva está aumentando a medida que las empresas emergentes apuntan a aplicaciones de nicho y reconstrucción estética. Las estrategias de precios y la diferenciación de productos siguen siendo cruciales para ganar cuota de mercado.
Análisis de Jugadores Clave
- Allergan Aesthetics
- Advanced Biomedical Concept Srl
- Aziyo Biologics
- Becton, Dickinson and Company
- Biomedica
- Cook Biotech
- MedSkin Solutions Dr. Suwelack AG
- MTF Biologics
- Novus Scientific
- PFM medical
- PolyNovo
- RTI Surgical
- SERAG-WIESSNER GmbH & Co. KG
- Stryker Corporation
- Tissue Regenix
- Tutogen Medical GmbH
Desarrollos Recientes
- En enero de 2024, RTI Surgical, una organización líder en desarrollo y fabricación por contrato (CDMO), que atiende a la industria de la medicina regenerativa, anunció que ha firmado un acuerdo definitivo para adquirir Cook Biotech Incorporated, un líder en productos avanzados de reparación de tejidos a partir de biomateriales, con sede en West Lafayette, Indiana.
- En 2022, Mentor Worldwide LLC (Johnson & Johnson) recibió la aprobación de la FDA de EE. UU. para un nuevo implante mamario MENTOR Memory Gel boost.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Producto, Naturaleza, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de mallas para reconstrucción mamaria crecerá con el aumento de cirugías de cáncer de mama a nivel mundial.
- Los cirujanos adoptarán más técnicas de reconstrucción prepectoral que requieren soporte de malla especializado.
- Los productos de malla biológica y reabsorbible ganarán tracción en casos complejos y de alto riesgo.
- Surgirán diseños de malla híbrida para combinar fuerza con mejor integración tisular.
- El enfoque regulatorio en la seguridad del producto y los resultados a largo plazo moldeará los plazos de aprobación.
- Los fabricantes invertirán en estudios clínicos para respaldar indicaciones ampliadas y la confianza de los cirujanos.
- Los mercados emergentes verán una mayor adopción con el aumento de la infraestructura sanitaria y la concienciación.
- La planificación quirúrgica digital y las tecnologías de malla impresas en 3D pueden mejorar la precisión del procedimiento.
- La expansión del reembolso para procedimientos de reconstrucción apoyará un mayor acceso de los pacientes.
- La presión competitiva impulsará la innovación, la optimización de precios y la diferenciación de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Mallas para Reconstrucción Mamaria y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de mallas para reconstrucción mamaria entre 2024 y 2032?
¿Qué segmento del mercado de mallas para reconstrucción mamaria tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de mallas para reconstrucción mamaria?
¿Quiénes son las empresas líderes en el mercado de mallas para reconstrucción mamaria?
¿Qué región comandó la mayor parte del mercado de mallas para reconstrucción mamaria en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Mallas para Reconstrucción Mamaria Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Mallas para Reconstrucción Mamaria Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 564.04 million → 2032: USD 859.08 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Mallas para Reconstrucción Mamaria Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Mallas para Reconstrucción Mamaria Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Mallas para Reconstrucción Mamaria Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Mallas para Reconstrucción Mamaria Market Drivers
- 3.3 Mercado de Mallas para Reconstrucción Mamaria Market Restraints & Challenges
- 3.4 Mercado de Mallas para Reconstrucción Mamaria Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Mallas para Reconstrucción Mamaria Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Mallas para Reconstrucción Mamaria Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Mallas para Reconstrucción Mamaria category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Mallas para Reconstrucción Mamaria Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Mallas para Reconstrucción Mamaria Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Mallas para Reconstrucción Mamaria market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Mallas para Reconstrucción Mamaria Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Mallas para Reconstrucción Mamaria Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Mallas para Reconstrucción Mamaria Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Mallas para Reconstrucción Mamaria (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Mallas para Reconstrucción Mamaria Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Mallas para Reconstrucción Mamaria Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Mallas para Reconstrucción Mamaria Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Mallas para Reconstrucción Mamaria Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Mallas para Reconstrucción Mamaria Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Mallas para Reconstrucción Mamaria Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Mallas para Reconstrucción Mamaria Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Mallas para Reconstrucción Mamaria Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Mallas para Reconstrucción Mamaria Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
