
Visión General del Mercado
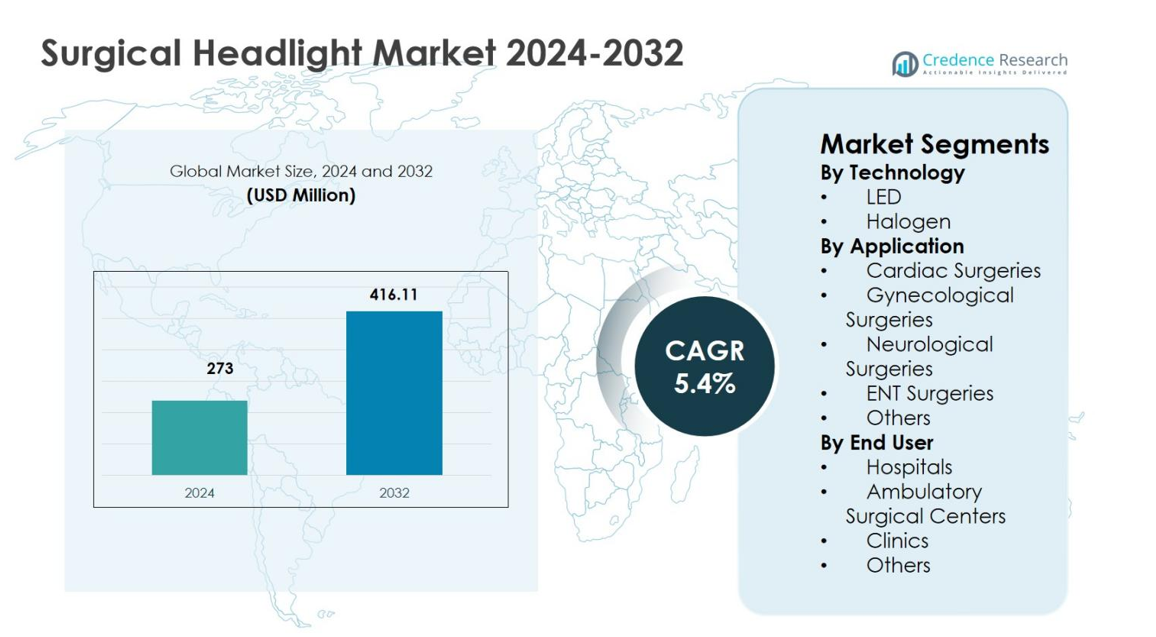
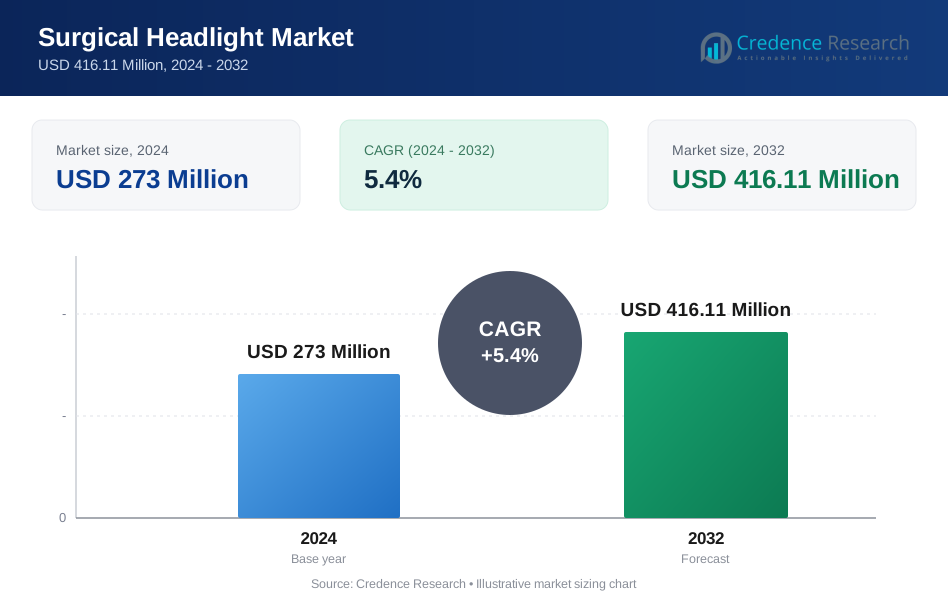
El tamaño del mercado de luces quirúrgicas se valoró en USD 273 millones en 2024 y se anticipa que alcanzará los USD 416.11 millones para 2032, creciendo a una CAGR del 5.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Luces Quirúrgicas 2024 | USD 273 millones |
| Luces Quirúrgicas, CAGR | 5.4% |
| Tamaño del Mercado de Luces Quirúrgicas 2032 | USD 416.11 millones |
El mercado de luces quirúrgicas se caracteriza por la presencia de fabricantes de dispositivos médicos establecidos que se centran en la innovación, la fiabilidad del producto y el alcance global. Jugadores clave como Welch Allyn, KLS Martin Group, Excelitas Technologies Corp., SurgiTel, Enova Illumination, Admetec Ltd., ATMOS MedizinTechnik GmbH & Co. KG, Bryton Corporation, Daray Ltd. y Cuda Surgical enfatizan la iluminación basada en LED, diseños ergonómicos y un mejor rendimiento de la batería para fortalecer sus carteras de productos. Estas empresas invierten activamente en investigación y desarrollo y expanden redes de distribución para abordar la creciente demanda quirúrgica. Regionalmente, América del Norte lideró el mercado de luces quirúrgicas con un 38.6% de participación en 2024, respaldada por una infraestructura de salud avanzada y altos volúmenes quirúrgicos, seguida por Europa con un 29.4% de participación y Asia Pacífico con un 22.1% de participación, impulsada por la expansión de instalaciones de salud y la creciente adopción quirúrgica.
Perspectivas del Mercado
- El mercado de luces quirúrgicas se valoró en USD 273 millones en 2024 y se proyecta que alcance USD 416.11 millones para 2032, creciendo a una CAGR del 5.4% durante el período de pronóstico, respaldado por la creciente adopción de sistemas avanzados de iluminación quirúrgica en instalaciones de salud.
- El crecimiento del mercado está impulsado por el aumento en el volumen de procedimientos quirúrgicos, el envejecimiento de la población, la mayor prevalencia de enfermedades crónicas y la creciente demanda de cirugías mínimamente invasivas y basadas en precisión que requieren iluminación enfocada y sin sombras.
- La tecnología LED dominó el mercado con una participación del segmento del 4% en 2024, impulsada por su brillo superior, mayor duración, menor emisión de calor y mejor eficiencia energética, mientras que los sistemas de halógeno representaron un 31.6% de participación debido a sus menores costos iniciales.
- Los principales actores como Welch Allyn, KLS Martin Group, SurgiTel, Excelitas Technologies Corp. y Enova Illumination se centran en diseños ergonómicos, rendimiento de la batería e innovación de productos para fortalecer su presencia en el mercado.
- América del Norte lideró el mercado con una participación regional del 6% en 2024, seguida por Europa con un 29.4% y Asia Pacífico con un 22.1%, impulsada por una infraestructura de salud avanzada, el acceso quirúrgico en expansión y el aumento de inversiones en la modernización de quirófanos.
Análisis de Segmentación del Mercado:
Por Tecnología:
El mercado de luces quirúrgicas, por tecnología, está liderado por luces LED, que representaron un 68.4% de la cuota de mercado en 2024, impulsadas por su superior intensidad de iluminación, mayor vida útil, menor generación de calor y mejor eficiencia energética en comparación con los sistemas de halógeno. Las luces quirúrgicas basadas en LED soportan procedimientos prolongados sin fatiga del cirujano e integran perfectamente con los sistemas ópticos modernos. La creciente adopción de cirugías mínimamente invasivas y de precisión acelera aún más la demanda de tecnología LED. Mientras tanto, las luces halógenas mantuvieron un 31.6% de participación, respaldadas por costos iniciales más bajos y su uso continuo en entornos de atención médica con presupuesto limitado.
- Por ejemplo, el modelo MedLED Spectra G8 de STERIS ofrece una intensidad de 300,000 lux con una temperatura de color de 5,000-6,500 K y hasta 5 horas de duración de la batería con baterías duales Everlast, permitiendo su uso sin cables en diversas especialidades quirúrgicas.
Por Aplicación:
Por aplicación, las cirugías de ORL dominaron el mercado de luces quirúrgicas con un 34.7% de participación en 2024, debido a la alta necesidad de iluminación enfocada y sin sombras en áreas anatómicas confinadas. La creciente prevalencia de trastornos de ORL y el aumento de volúmenes quirúrgicos ambulatorios continúan impulsando la adopción. Las cirugías neurológicas siguieron con un 24.9% de participación, respaldadas por la demanda de visualización de alta precisión. Las cirugías cardíacas representaron un 18.6%, mientras que las cirugías ginecológicas tuvieron un 14.1%, impulsadas por requisitos operativos complejos. Otras aplicaciones representaron colectivamente un 7.7%, reflejando un uso procedimental de nicho.
- Por ejemplo, la luz LED portátil SSL-9500 de Sunoptic Surgical ofrece 70,000 lux de luz blanca uniforme para procedimientos de ORL, utilizando una diadema ligera y un soporte de clip con batería para permitir la movilidad del cirujano alrededor de la mesa.
Por Usuario Final:
El mercado de luces quirúrgicas, por usuario final, está principalmente impulsado por los hospitales, que capturaron un 61.8% de la cuota de mercado en 2024, respaldados por altos volúmenes quirúrgicos, disponibilidad de salas de operaciones avanzadas e inversión continua en tecnologías de visualización quirúrgica. La creciente infraestructura hospitalaria multiespecialidad y el aumento de cirugías complejas fortalecen este dominio. Los centros de cirugía ambulatoria representaron un 23.4%, impulsados por el cambio hacia procedimientos ambulatorios y la eficiencia de costos. Las clínicas representaron un 10.2%, mientras que otros usuarios finales tuvieron un 4.6%, reflejando un alcance procedimental limitado y una menor adopción de equipos.
Principales Impulsores del Crecimiento
Aumento del Volumen de Procedimientos Quirúrgicos
El mercado de luces quirúrgicas se beneficia del creciente número de procedimientos quirúrgicos en especialidades como cirugía cardíaca, neurológica, ORL, ortopédica y general. La creciente prevalencia de enfermedades crónicas, una población global envejecida y la creciente demanda de cirugías mínimamente invasivas y electivas continúan elevando los volúmenes quirúrgicos en todo el mundo. Las luces quirúrgicas desempeñan un papel crítico en mejorar la visibilidad, precisión y eficiencia procedimental, particularmente en operaciones complejas y prolongadas. Los hospitales y centros de cirugía ambulatoria dependen cada vez más de soluciones de iluminación avanzadas para apoyar un alto rendimiento quirúrgico, impulsando directamente la demanda sostenida de sistemas de luces quirúrgicas.
- Por ejemplo, el faro portátil Green Series 46070 de Welch Allyn ofrece 40 lúmenes de luz LED enfocada con una diadema de tela de rizo de 4 onzas, ideal para exámenes de ORL y cirugías menores.
Avances Tecnológicos en la Iluminación Quirúrgica
La innovación tecnológica sigue siendo un motor de crecimiento importante en el mercado de faros quirúrgicos, con fabricantes centrados en iluminación LED de alta intensidad, mejor representación de color y rendimiento mejorado de la batería. Los diseños ligeros, las estructuras ergonómicas montadas en la cabeza y la compatibilidad con lupas de aumento han mejorado significativamente la comodidad y precisión del cirujano. Estos avances reducen la emisión de calor y la fatiga ocular mientras aseguran una iluminación constante durante los procedimientos. A medida que las instalaciones de salud modernizan las salas de operaciones, la adopción de faros quirúrgicos tecnológicamente avanzados sigue aumentando, apoyando mejores resultados quirúrgicos y eficiencia operativa.
- Por ejemplo, el XLT-225A de Enova Illumination ofrece más de 225,000 lux a 6100°K utilizando tecnología refractiva LED, con un tamaño de punto ajustable de 2 a 5 pulgadas para precisión en cavidades profundas.
Expansión de los Centros Quirúrgicos Ambulatorios
El rápido crecimiento de los centros quirúrgicos ambulatorios apoya fuertemente el mercado de faros quirúrgicos. Los proveedores de salud cada vez más trasladan los procedimientos a entornos ambulatorios para reducir costos, acortar las estancias de los pacientes y mejorar la eficiencia del flujo de trabajo. Los centros ambulatorios requieren soluciones de iluminación portátiles, confiables y de alto rendimiento para acomodar una amplia gama de procedimientos. Los faros quirúrgicos ofrecen flexibilidad, movilidad e iluminación enfocada sin depender de la infraestructura de iluminación fija. Las crecientes inversiones en instalaciones de atención ambulatoria y las políticas de reembolso favorables fortalecen aún más la demanda de soluciones avanzadas de faros quirúrgicos.
Tendencias y Oportunidades Clave
Cambio hacia Diseños Basados en LED y Ergonómicos
Una tendencia clave en el mercado de faros quirúrgicos es el cambio generalizado hacia sistemas basados en LED combinados con diseños ergonómicos. Los faros LED ofrecen una vida operativa más larga, calidad de iluminación superior y generación de calor reducida, alineándose con los requisitos quirúrgicos modernos. Los fabricantes están introduciendo materiales ligeros, diademas ajustables y distribución de peso equilibrada para minimizar la fatiga del cirujano. Estas innovaciones crean oportunidades para la diferenciación de productos y ofertas premium, particularmente en entornos quirúrgicos de alto volumen donde la comodidad y el rendimiento influyen directamente en las decisiones de compra.
- Por ejemplo, STERIS lanzó el faro quirúrgico MedLED Spectra LED con baterías Dual Everlast™ integradas en la diadema para uso sin cables y un sistema de acolchado patentado para mayor comodidad.
Oportunidades de Crecimiento en Mercados de Salud Emergentes
Las economías emergentes presentan fuertes oportunidades de crecimiento para el mercado de faros quirúrgicos debido a la expansión de la infraestructura de salud y al aumento del acceso a la atención quirúrgica. Países de Asia Pacífico, América Latina y Medio Oriente están invirtiendo en salas de operaciones modernas y equipos médicos avanzados. El creciente turismo médico y la adopción de estándares quirúrgicos globales aumentan aún más la demanda de herramientas de visualización quirúrgica confiables. Los actores del mercado que se centran en productos tecnológicamente avanzados y rentables, junto con estrategias de distribución localizadas, pueden capturar un potencial de crecimiento significativo en estas regiones.
- Por ejemplo, el Hospital St. Vincent en Sídney, Australia, colaboró con Payntor Dixon en octubre de 2022 para establecer el quirófano híbrido RAPTOR, integrando ecosistemas quirúrgicos avanzados que incorporan luces quirúrgicas Stryker para una mejor visualización en el cuidado de traumas.
Desafíos Clave
Alto Costo de los Sistemas Avanzados de Luces Quirúrgicas
Los altos costos de adquisición de los sistemas avanzados de luces quirúrgicas siguen siendo un desafío significativo para el mercado de luces quirúrgicas. Las luces premium basadas en LED con ópticas integradas, vida útil de batería extendida y características ergonómicas requieren una inversión inicial sustancial. Las limitaciones presupuestarias en hospitales públicos y la sensibilidad al costo en clínicas más pequeñas restringen la adopción generalizada. Esta barrera financiera ralentiza los ciclos de reemplazo y fomenta el uso continuo de soluciones de iluminación convencionales o de menor costo, limitando la penetración general del mercado, particularmente en los sistemas de salud en desarrollo.
Rendimiento de la Batería y Restricciones de Mantenimiento
El rendimiento de la batería y los problemas de mantenimiento plantean desafíos continuos en el mercado de luces quirúrgicas. La vida útil limitada de la batería, los requisitos de recarga frecuente y la degradación del rendimiento con el tiempo pueden interrumpir los flujos de trabajo quirúrgicos. La iluminación inconsistente debido a problemas relacionados con la batería afecta la eficiencia del procedimiento y la confianza del cirujano. Además, el acceso a baterías de reemplazo y soporte técnico varía entre regiones, aumentando la complejidad operativa. Abordar estos desafíos requiere avances en la tecnología de baterías, mejor durabilidad y soporte postventa confiable para garantizar la fiabilidad del producto a largo plazo.
Análisis Regional
América del Norte
El mercado de luces quirúrgicas en América del Norte representó el 38.6% de la cuota de mercado en 2024, impulsado por altos volúmenes quirúrgicos, infraestructura de salud avanzada y rápida adopción de equipos quirúrgicos tecnológicamente avanzados. La región se beneficia de una fuerte presencia de fabricantes líderes de dispositivos médicos y el uso generalizado de luces quirúrgicas basadas en LED en hospitales y centros quirúrgicos ambulatorios. La creciente prevalencia de enfermedades crónicas, una población envejecida y el aumento del número de procedimientos mínimamente invasivos continúan apoyando la demanda. Las políticas de reembolso favorables y las inversiones continuas en la modernización de quirófanos fortalecen aún más el crecimiento del mercado en los Estados Unidos y Canadá.
Europa
Europa representó el 29.4% de la cuota de mercado en 2024 en el mercado de luces quirúrgicas, respaldado por sistemas de salud bien establecidos y una creciente adopción de herramientas avanzadas de visualización quirúrgica. Países como Alemania, el Reino Unido y Francia contribuyen significativamente debido a las altas tasas de procedimientos quirúrgicos y un fuerte enfoque en la seguridad del paciente y la precisión. El crecimiento es impulsado por la creciente demanda de sistemas de luces basadas en LED y ergonómicos, particularmente en cirugías de ORL y neurológicas. La financiación gubernamental para la infraestructura de salud y el aumento de los procedimientos quirúrgicos ambulatorios mejoran aún más la adopción en instalaciones de salud públicas y privadas.
Asia Pacífico
Asia Pacífico capturó el 22.1% de la cuota de mercado en 2024 en el mercado de luces quirúrgicas, reflejando la rápida expansión de la infraestructura de salud y el creciente acceso a la atención quirúrgica. Las crecientes poblaciones, la creciente prevalencia de enfermedades crónicas y la expansión del turismo médico impulsan los volúmenes quirúrgicos en China, India, Japón y el sudeste asiático. Los hospitales y centros quirúrgicos ambulatorios invierten cada vez más en luces quirúrgicas rentables pero de alto rendimiento para satisfacer la creciente demanda. Las iniciativas gubernamentales para modernizar las instalaciones de salud y la creciente adopción de estándares quirúrgicos internacionales continúan acelerando el crecimiento del mercado en toda la región.
América Latina
América Latina representó el 6.1% de la cuota de mercado en 2024 en el mercado de luces quirúrgicas, respaldada por mejoras graduales en la infraestructura de salud y la creciente adopción de dispositivos médicos avanzados. Brasil y México lideran la demanda regional debido a la expansión de redes hospitalarias y al aumento en el volumen de procedimientos quirúrgicos. El crecimiento está impulsado por el aumento de inversiones en salud privada y la demanda de iluminación quirúrgica eficiente en cirugías de otorrinolaringología, ginecológicas y generales. Aunque las limitaciones presupuestarias restringen la adopción de sistemas premium, la creciente conciencia sobre la precisión quirúrgica y la seguridad del paciente continúa apoyando la expansión constante del mercado.
Oriente Medio y África
La región de Oriente Medio y África tuvo el 3.8% de la cuota de mercado en 2024 en el mercado de luces quirúrgicas, impulsada por el aumento de inversiones en infraestructura de salud y la creciente capacidad quirúrgica en países clave. Los países del Consejo de Cooperación del Golfo lideran la demanda debido a instalaciones hospitalarias avanzadas y la adopción de equipos quirúrgicos modernos. El crecimiento es apoyado por el aumento del turismo médico, la expansión de los sectores de salud privada y las iniciativas gubernamentales para mejorar el acceso a la atención quirúrgica. En África, las mejoras graduales en los sistemas de salud y los programas de ayuda internacional contribuyen al aumento en la adopción de soluciones esenciales de iluminación quirúrgica.
Segmentaciones del Mercado:
Por Tecnología
- LED
- Halógeno
Por Aplicación
- Cirugías Cardíacas
- Cirugías Ginecológicas
- Cirugías Neurológicas
- Cirugías de Otorrinolaringología
- Otras
Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas
- Otros
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de luces quirúrgicas destaca la presencia de fabricantes de dispositivos médicos consolidados que se centran en la innovación, la calidad del producto y la distribución global. Los principales actores incluyen Welch Allyn, KLS Martin Group, Excelitas Technologies Corp., SurgiTel, Enova Illumination, Admetec Ltd., ATMOS MedizinTechnik GmbH & Co. KG, Bryton Corporation, Daray Ltd., y Cuda Surgical. Las empresas compiten introduciendo luces quirúrgicas basadas en LED, ligeras, con mayor intensidad de iluminación, mejor rendimiento de batería y diseños ergonómicos para abordar la comodidad del cirujano y la eficiencia del procedimiento. Las iniciativas estratégicas como lanzamientos de productos, expansión de portafolio y asociaciones con hospitales y centros quirúrgicos ambulatorios fortalecen la posición en el mercado. Los fabricantes también enfatizan la personalización, la compatibilidad con sistemas de magnificación y el soporte postventa para diferenciar sus ofertas. La expansión en mercados emergentes a través de distribución local y productos optimizados en costos sigue siendo una estrategia clave, mientras que la inversión continua en investigación y desarrollo apoya la competitividad a largo plazo y el crecimiento sostenido del mercado.
Análisis de Jugadores Clave
- Enova Illumination
- KLS Martin Group
- Bryton Corporation
- SurgiTel
- Excelitas Technologies Corp.
- Daray Ltd.
- Admetec Ltd.
- Welch Allyn
- ATMOS MedizinTechnik GmbH & Co. KG
- Cuda Surgical
Desarrollos Recientes
- En octubre de 2024, Orascoptic lanzó una linterna frontal dental y quirúrgica mejorada montada en lupa, incorporando tecnología TruColor mejorada para ofrecer una iluminación más brillante y una representación de color más precisa para los clínicos.
- En septiembre de 2023, Orascoptic, líder en soluciones de visión, introdujo la linterna quirúrgica Endeavour MD, diseñada para emitir luz de alta intensidad para aplicaciones médicas y quirúrgicas.
- En 2023, Karl Storz lanzó su linterna quirúrgica KS70, descrita como una de sus linternas LED más avanzadas, combinando alta iluminación y durabilidad para uso en quirófano.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tecnología, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de linternas quirúrgicas verá una adopción constante impulsada por el aumento de volúmenes de procedimientos quirúrgicos globales en múltiples especialidades.
- Los avances tecnológicos en iluminación LED continuarán mejorando el brillo, la precisión del color y la eficiencia energética.
- La demanda de linternas quirúrgicas ligeras y diseñadas ergonómicamente aumentará para reducir la fatiga del cirujano durante procedimientos prolongados.
- La integración de linternas quirúrgicas con lupas de aumento y sistemas de visualización digital ganará mayor aceptación.
- Los centros quirúrgicos ambulatorios emergerán como un generador clave de demanda debido al cambio hacia la atención quirúrgica ambulatoria.
- El creciente enfoque en cirugías mínimamente invasivas y basadas en precisión apoyará el crecimiento sostenido del mercado.
- Los fabricantes enfatizarán cada vez más las mejoras en el rendimiento de las baterías y los diseños inalámbricos para mejorar la usabilidad.
- La expansión de la infraestructura sanitaria en economías emergentes creará nuevas oportunidades de crecimiento.
- Las asociaciones estratégicas y las innovaciones de productos intensificarán la competencia entre jugadores establecidos y de tamaño medio.
- El creciente énfasis en la seguridad quirúrgica, la eficiencia y los resultados clínicos continuará impulsando la demanda del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de luces quirúrgicas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de faros quirúrgicos entre 2024 y 2032?
¿Qué segmento del mercado de luces quirúrgicas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de luces quirúrgicas?
¿Quiénes son las empresas líderes en el mercado de luces quirúrgicas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Luces Quirúrgicas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Luces Quirúrgicas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 273 Million → 2032: USD 416.11 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Luces Quirúrgicas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Luces Quirúrgicas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Luces Quirúrgicas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Luces Quirúrgicas Market Drivers
- 3.3 Mercado de Luces Quirúrgicas Market Restraints & Challenges
- 3.4 Mercado de Luces Quirúrgicas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Luces Quirúrgicas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Luces Quirúrgicas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Luces Quirúrgicas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Luces Quirúrgicas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Luces Quirúrgicas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Luces Quirúrgicas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Luces Quirúrgicas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Luces Quirúrgicas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Luces Quirúrgicas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Luces Quirúrgicas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Luces Quirúrgicas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Luces Quirúrgicas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Luces Quirúrgicas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Luces Quirúrgicas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Luces Quirúrgicas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Luces Quirúrgicas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Luces Quirúrgicas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Luces Quirúrgicas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Luces Quirúrgicas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
