
Visión General del Mercado
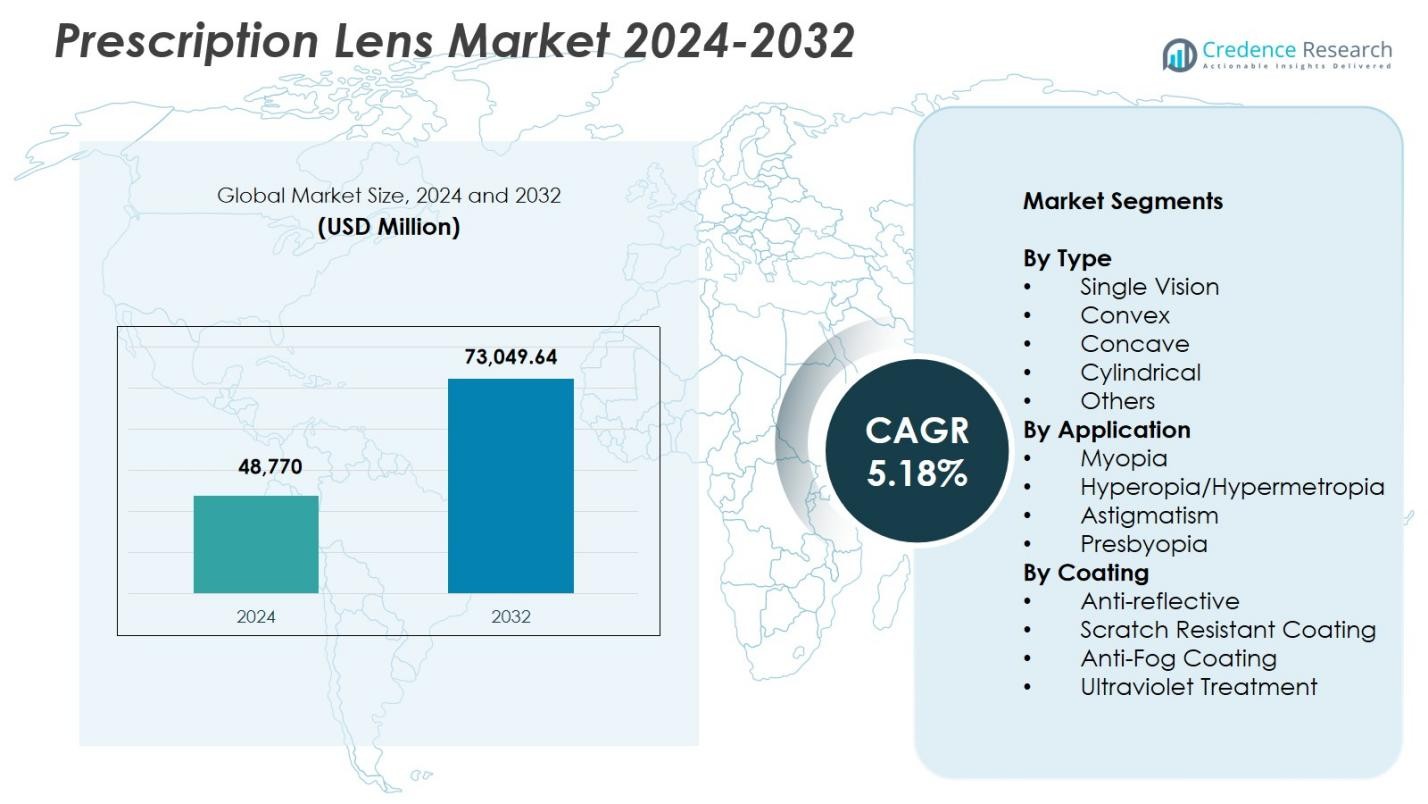
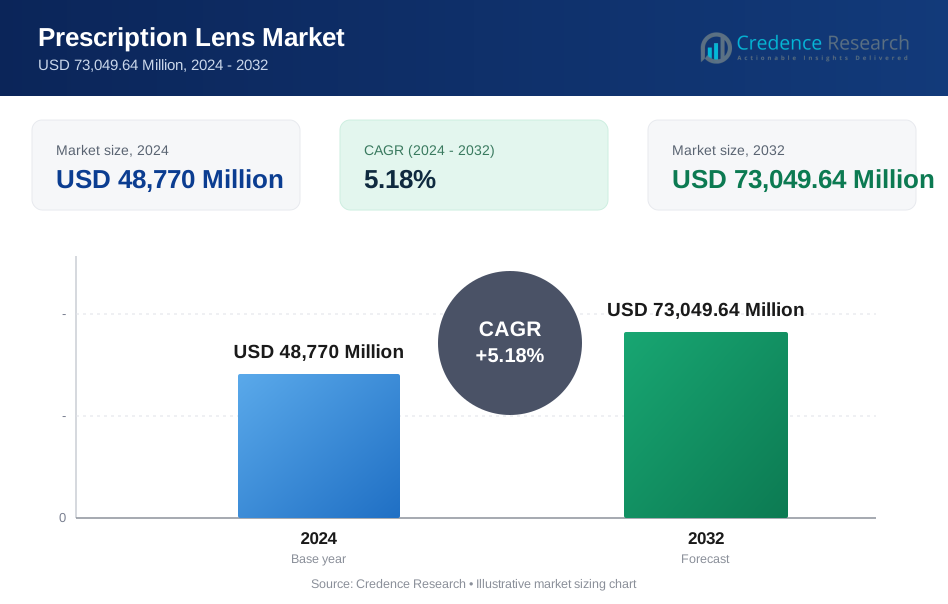
El tamaño del mercado de lentes de prescripción fue valorado en USD 48,770 millones en 2024 y se anticipa que alcanzará USD 73,049.64 millones para 2032, con un CAGR de 5.18% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Lentes de Prescripción 2024 | USD 48,770 millones |
| Mercado de Lentes de Prescripción, CAGR | 5.18% |
| Tamaño del Mercado de Lentes de Prescripción 2032 | USD 73,049.64 millones |
El mercado de lentes de prescripción está impulsado por líderes como EssilorLuxottica SA, Carl Zeiss Vision International GmbH, HOYA Corporation, Nikon Corporation, Rodenstock GmbH, Seiko Optical Products Co., Ltd., Shamir Optical Industry Ltd., BBGR SA, Vision-Ease Lens Technologies, Inc., y Younger Optics, Inc., todos los cuales fortalecen sus carteras de productos con recubrimientos avanzados, superficies digitales y tecnologías de lentes personalizadas. Estas empresas se centran en la innovación, la mejora de la calidad y una distribución más amplia para satisfacer las crecientes necesidades globales de corrección visual. Regionalmente, América del Norte lideró con una participación del 33.4% en 2024, respaldada por una fuerte adopción de lentes premium, seguida de Europa y Asia Pacífico, que continúan expandiéndose debido a la creciente prevalencia de miopía y al mayor acceso a cuidados ópticos.
Perspectivas del Mercado
- El mercado de lentes de prescripción alcanzó USD 48,770 millones en 2024 y crecerá a un CAGR de 5.18% para alcanzar USD 73,049.64 millones para 2032.
- La fuerte demanda está impulsada por el aumento de casos de miopía, hipermetropía y presbicia, con lentes de visión sencilla que poseen un 42.6% de participación debido a las necesidades correctivas generalizadas en todos los grupos de edad.
- Las tendencias clave incluyen la rápida adopción de protección contra la luz azul, recubrimientos premium y lentes personalizados de forma libre, ya que los consumidores buscan mayor comodidad, claridad y reducción de la fatiga ocular digital.
- Los líderes del mercado como EssilorLuxottica, Carl Zeiss, HOYA, Nikon y Rodenstock expanden sus carteras a través de la innovación, materiales avanzados y redes de distribución más amplias para fortalecer su presencia global.
- América del Norte lideró con un 33.4% de participación en 2024, seguida de Europa con un 28.7% y Asia Pacífico con un 26.9%, reflejando una fuerte infraestructura óptica, mayor exposición a pantallas y un acceso en expansión a servicios de cuidado ocular en las principales regiones.
 Análisis de Segmentación del Mercado:
Por Tipo:
En el mercado de lentes de prescripción, el segmento de visión sencilla dominó con un 42.6% de participación en 2024, impulsado por el aumento de casos de miopía e hipermetropía entre adultos y niños. El creciente uso de dispositivos digitales aumenta la fatiga visual, apoyando la demanda de lentes correctivos de visión sencilla. Las lentes convexas y cóncavas continúan ganando adopción debido a diseños ópticos mejorados y opciones de personalización, mientras que las lentes cilíndricas abordan la creciente prevalencia del astigmatismo. La categoría "Otros" se beneficia de requisitos específicos como lentes ocupacionales y deportivos. Los avances en materiales ligeros y tecnologías de lentes con superficies digitales apoyan aún más el crecimiento en todo el segmento.
- Por ejemplo, las lentes ZEISS Single Vision Superb emplean tecnología avanzada de freeform para eliminar los compromisos ópticos en los diseños convencionales, proporcionando un enfoque nítido en toda la superficie de la lente.
Por Aplicación:
El segmento de Miopía tuvo la mayor participación con un 47.3% en 2024, impulsado principalmente por el aumento global de actividades de trabajo cercano, la exposición prolongada a pantallas y el aumento de las tasas de miopía infantil. El mercado también se beneficia de la fuerte adopción de lentes correctivos avanzados que ofrecen campos de visión más amplios y menor distorsión. Los segmentos de Hipermetropía/Hipermetropía y Presbicia se expanden constantemente con el envejecimiento de las poblaciones, mientras que las lentes para Astigmatismo crecen debido a los diseños tóricos mejorados. El aumento de la conciencia sobre la salud ocular y el acceso más amplio a servicios optométricos refuerzan aún más la demanda en todas las categorías de aplicación.
- Por ejemplo, las lentes Stellest de EssilorLuxottica ralentizaron la progresión de la miopía en 1.95 D (57%) y la elongación axial en 0.81 mm (52%) en promedio durante seis años en estudios clínicos.
Por Recubrimiento:
El Mercado de Lentes de Prescripción vio al segmento de recubrimiento antirreflectante liderar con un 39.8% de participación en 2024, respaldado por su capacidad para mejorar la claridad visual, reducir el deslumbramiento y mejorar la visibilidad nocturna. La demanda se amplifica por la creciente necesidad de protección de pantallas digitales y comodidad durante largas horas de trabajo. Los recubrimientos resistentes a los arañazos registran una fuerte adopción debido a los requisitos de durabilidad, mientras que los recubrimientos antiempañantes ganan tracción en entornos de salud, industriales y húmedos. Las lentes con tratamiento ultravioleta mantienen una demanda constante a medida que los consumidores priorizan la protección ocular a largo plazo, impulsados por la creciente conciencia de los riesgos oculares relacionados con los rayos UV.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Trastornos de la Visión
El Mercado de Lentes de Prescripción experimenta un fuerte crecimiento debido al aumento de la prevalencia de la miopía, hipermetropía, astigmatismo y presbicia en las poblaciones globales. La exposición prolongada a pantallas, los cambios en el estilo de vida urbano y la reducción de actividades al aire libre elevan significativamente la incidencia de errores refractivos tanto en adultos como en niños. Esta tendencia impulsa una demanda constante de lentes correctivos, particularmente lentes de visión única y digitales avanzados. La expansión de los programas de detección optométrica y el aumento de la conciencia sobre el cuidado preventivo de los ojos fortalecen aún más la adopción del mercado, asegurando un crecimiento sostenido a largo plazo en regiones desarrolladas y emergentes.
- Por ejemplo, HOYA emplea tecnología de freeform de Doble Cara Integrada en sus lentes iD Single Vision, permitiendo diseños bi-asféricos con precisión de píxel calculada para cada punto en la superficie de la lente para ofrecer una visión clara y máxima comodidad.
Avances Tecnológicos en Materiales y Diseños de Lentes
La innovación continua en tecnologías de fabricación de lentes impulsa la expansión del mercado al mejorar el rendimiento óptico, la comodidad y la durabilidad. Las lentes con superficies digitales, recubrimientos de filtro de luz azul, materiales ligeros de policarbonato y soluciones fotocromáticas adaptativas mejoran la preferencia del cliente por lentes de prescripción premium. Estos avances abordan las necesidades del estilo de vida moderno, incluida la reducción de la fatiga digital y la mejora de la visión nocturna. Los fabricantes invierten cada vez más en tecnologías de personalización para una corrección precisa, ofreciendo experiencias visuales personalizadas. La transición hacia diseños de lentes inteligentes y recubrimientos protectores mejorados impulsa aún más la diferenciación de productos y la penetración en el mercado.
- Por ejemplo, las lentes Transitions Gen 8 se adaptan más rápido a la luz UV, oscureciéndose al aire libre para reducir el deslumbramiento y filtrando la luz azul dañina en interiores en prescripciones de visión sencilla, bifocales y progresivas.
Población Envejecida en Crecimiento y Mayor Conciencia sobre el Cuidado Ocular
Los cambios demográficos globales, particularmente la expansión de la población envejecida, aumentan significativamente la demanda de lentes correctoras de presbicia y soluciones multifocales avanzadas. Los consumidores mayores priorizan la claridad óptica superior, la comodidad y los recubrimientos especializados para la estabilidad de la visión. Las iniciativas de concienciación mejoradas por parte de organizaciones de salud y minoristas ópticos fomentan exámenes oculares regulares, apoyando un diagnóstico más temprano de errores refractivos. El aumento de los ingresos disponibles y el acceso ampliado a servicios de cuidado de la visión en economías en desarrollo estimulan aún más la compra de lentes. Colectivamente, estos factores posicionan a la población envejecida como un impulsor clave a largo plazo para el crecimiento sostenido del mercado.
Tendencias y Oportunidades Clave
Expansión de Lentes Digitales y Protección contra la Luz Azul
Una tendencia importante que está transformando el Mercado de Lentes de Prescripción es la rápida adopción de lentes digitales y tecnologías avanzadas de filtrado de luz azul. A medida que los consumidores pasan cada vez más horas en teléfonos inteligentes, tabletas y computadoras, la demanda se intensifica por lentes que reduzcan la fatiga ocular digital y mejoren la comodidad visual. Este cambio crea oportunidades para los fabricantes que ofrecen recubrimientos de última generación optimizados para estilos de vida centrados en pantallas. Los minoristas aprovechan esta tendencia promoviendo lentes específicos para tareas diseñados para entornos de trabajo en oficina, juegos y aprendizaje en línea. La continua digitalización de las actividades diarias asegura una relevancia prolongada del mercado para tales innovaciones.
- Por ejemplo, las lentes de contacto MyDay Energys de CooperVision integran la tecnología DigitalBoost, un diseño asférico que proporciona un impulso de +0.3D para aliviar el estrés del músculo ciliar y la carga acomodativa al cambiar el enfoque de dispositivos digitales al mundo real.
Crecimiento de Soluciones de Lentes Personalizadas y Premium
El mercado ve crecientes oportunidades en lentes de prescripción personalizadas y premium adaptadas a las necesidades visuales individuales. Las innovaciones en la fabricación de forma libre, las mediciones oculares impulsadas por IA y las tecnologías de enfoque adaptativo mejoran la precisión y la experiencia del usuario. Los recubrimientos premium, los materiales ligeros y las lentes de alto índice atraen a los consumidores que buscan estética y rendimiento superiores. Además, la expansión de las plataformas de comercio electrónico apoya la personalización en línea y las herramientas de prueba virtual, mejorando la accesibilidad. A medida que los consumidores prefieren cada vez más soluciones de visión diferenciadas y de alta calidad, los fabricantes que invierten en capacidades avanzadas de personalización obtienen una fuerte ventaja competitiva.
- Por ejemplo, Rodenstock utiliza su Escáner DNEye para medir más de 7,000 puntos en el ojo, incluidas las reacciones pupilares y aberraciones, para lentes biométricas de visión sencilla y progresivas. Esto crea lentes individualizados con mayor contraste, mejor visión nocturna y campos de visión más amplios.
Desafíos Clave
Alto Costo de las Tecnologías de Lentes Premium
Uno de los principales desafíos en el Mercado de Lentes de Prescripción es el alto costo asociado con materiales de lentes avanzados, recubrimientos especializados y tecnologías de fabricación de precisión. Las soluciones premium como las lentes digitales progresivas o los recubrimientos de filtro de luz azul a menudo siguen siendo inasequibles para los consumidores sensibles al precio. La cobertura de seguros limitada en varias regiones restringe aún más la adopción. Los fabricantes enfrentan presión para equilibrar la innovación con la asequibilidad mientras mantienen los márgenes. Esta barrera de costo crea disparidades en el acceso a la corrección de visión de alta calidad, particularmente en mercados de bajos ingresos donde las alternativas impulsadas por el costo siguen siendo dominantes.
Aumento de la Competencia de Alternativas de Bajo Costo
La creciente presencia de fabricantes de lentes de bajo costo, particularmente en economías emergentes, crea presión sobre los precios y desafía la diferenciación de marca para los jugadores establecidos. Las cadenas ópticas económicas y los minoristas en línea ofrecen lentes de prescripción asequibles que atraen a los consumidores conscientes de los costos, reduciendo la demanda de ofertas premium. Esto intensifica la competencia y obliga a las marcas establecidas a mejorar el valor del producto a través de la innovación, la calidad del servicio y el posicionamiento de la marca. Además, la entrada de lentes falsificados y de calidad inferior en el mercado representa riesgos para la seguridad del consumidor y erosiona la confianza. Estas dinámicas hacen que mantener la cuota de mercado sea más desafiante para los fabricantes premium.
Análisis Regional
América del Norte
América del Norte dominó el Mercado de Lentes de Prescripción con un 33.4% de participación en 2024, impulsada por la alta prevalencia de errores refractivos, la fuerte adopción de lentes premium y el acceso generalizado a servicios optométricos avanzados. La región se beneficia de una amplia cobertura de seguros para el cuidado de la visión y la rápida adopción de lentes digitales, de luz azul y antirreflejantes entre los profesionales que trabajan. Los principales fabricantes y cadenas minoristas amplían sus carteras con lentes personalizados y de alto índice, mejorando la elección del consumidor. La creciente conciencia sobre la salud ocular preventiva y el aumento de diagnósticos de miopía entre las poblaciones más jóvenes fortalecen aún más la demanda regional.
Europa
Europa representó un 28.7% de participación en 2024, respaldada por una industria óptica madura, una población geriátrica en expansión y una alta adopción de lentes multifocales y progresivos. Países como Alemania, Francia y el Reino Unido exhiben una fuerte penetración de recubrimientos premium y materiales de lentes tecnológicamente avanzados. El apoyo regulatorio para la accesibilidad al cuidado ocular y los exámenes de visión regulares impulsa la demanda en toda la región. La presencia de fabricantes de lentes reconocidos a nivel mundial mejora la innovación y la variedad de productos. El creciente uso de dispositivos digitales continúa elevando la necesidad de lentes de prescripción especializados en luz azul y ergonómicos.
Asia Pacífico
Asia Pacífico emergió como la región de más rápido crecimiento con un 26.9% de participación en 2024, impulsada por el aumento de la prevalencia de la miopía, una gran base de población y la rápida urbanización. Países como China, Japón, Corea del Sur e India experimentan una fuerte demanda de lentes de corrección de visión única y recubrimientos avanzados debido a la alta exposición a pantallas digitales. El aumento de los niveles de ingresos de la clase media y la mejora en el acceso a servicios optométricos apoyan la continua penetración del mercado. La expansión de la fabricación local y las asociaciones con marcas globales fortalecen aún más las capacidades de suministro. Las iniciativas gubernamentales que promueven exámenes oculares de rutina también contribuyen al crecimiento sostenido en toda la región.
América Latina
América Latina capturó un 6.1% de participación en 2024, impulsada por el creciente conocimiento sobre la corrección de la visión y la creciente disponibilidad de lentes de prescripción asequibles. Países como Brasil, México y Argentina muestran un aumento en la adopción de lentes de visión única y antirreflejantes a medida que el uso de dispositivos digitales aumenta. La expansión de cadenas minoristas ópticas y plataformas de comercio electrónico mejora la accesibilidad y apoya la penetración del mercado. Las inversiones en la fabricación óptica local mejoran la asequibilidad del producto. Sin embargo, la cobertura de seguros limitada y la sensibilidad al precio entre los consumidores continúan moldeando el comportamiento de compra en toda la región.
Oriente Medio & África
La región de Oriente Medio & África representó un 4.9% de participación en 2024, respaldada por el aumento de la urbanización, la mejora de la infraestructura sanitaria y el incremento de exámenes para errores refractivos. Países como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica muestran una creciente demanda de lentes antirreflectantes y con protección UV debido a las duras condiciones climáticas. La expansión de redes minoristas ópticas y asociaciones con marcas globales mejoran la disponibilidad de productos. Sin embargo, las disparidades económicas y el acceso limitado a servicios especializados de cuidado ocular en áreas rurales continúan desafiando el crecimiento del mercado, lo que lleva a una adopción más lenta de soluciones de lentes premium.
Segmentaciones del Mercado:
Por Tipo
- Visión Sencilla
- Convexo
- Cóncavo
- Cilíndrico
- Otros
Por Aplicación
- Miopía
- Hipermetropía
- Astigmatismo
- Presbicia
Por Recubrimiento
- Antirreflectante
- Recubrimiento Resistente a Arañazos
- Recubrimiento Antivaho
- Tratamiento Ultravioleta
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el Mercado de Lentes de Prescripción está conformado por empresas líderes como EssilorLuxottica SA, Carl Zeiss Vision International GmbH, HOYA Corporation, Nikon Corporation, Rodenstock GmbH, Seiko Optical Products Co., Ltd., BBGR SA, Shamir Optical Industry Ltd., Vision-Ease Lens Technologies, Inc., y Younger Optics, Inc. Estos actores fortalecen sus posiciones en el mercado a través de avances continuos en materiales de lentes, tecnologías de superficie digital y recubrimientos premium que mejoran la comodidad visual y la claridad. Las empresas expanden activamente su presencia global invirtiendo en I&D, introduciendo soluciones personalizadas y de filtro de luz azul, y acelerando la producción de lentes de alto índice y ligeros. Las asociaciones estratégicas con minoristas ópticos, canales de comercio electrónico y profesionales del cuidado ocular permiten un mayor alcance al consumidor y visibilidad de la marca. Muchos fabricantes también se enfocan en iniciativas de sostenibilidad, integrando materiales ecológicos y prácticas de fabricación eficientes en energía. La creciente demanda de corrección visual personalizada anima a las empresas a mejorar las tecnologías de medición de precisión y ofrecer diseños de lentes a medida, intensificando aún más la competencia en los mercados globales.
Análisis de Jugadores Clave
- Vision-Ease Lens Technologies, Inc.
- EssilorLuxottica SA
- Seiko Optical Products Co., Ltd.
- Shamir Optical Industry Ltd.
- Carl Zeiss Vision International GmbH
- Nikon Corporation
- Younger Optics, Inc.
- BBGR SA
- HOYA Corporation
- Rodenstock GmbH
Desarrollos Recientes
- En junio de 2025, Carl Zeiss Vision International GmbH anunció la adquisición de Brighten Optix, incorporando su cartera de lentes de contacto especializados y gestión de miopía a Zeiss Vision Care.
- En septiembre de 2025, HOYA Corporation lanzó su nuevo punto de venta de lentes de stock, LensesByHOYA.us, ofreciendo una amplia gama de diseños, materiales y tratamientos de lentes HOYA a profesionales del cuidado ocular con alta disponibilidad y suministro rápido.
- En junio de 2025, EssilorLuxottica SA firmó un acuerdo para adquirir la principal cadena de ópticas de Malasia A‑Look / Seen / OWL, expandiendo su presencia minorista regional en el sudeste asiático.
- En julio de 2025, HOYA introdujo una nueva línea de lentes recetados polarizados bajo el nombre Lumacore, destinada a ofrecer un mejor rendimiento de las lentes y atractivo estético para los usuarios de lentes polarizados.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Recubrimiento y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de lentes recetados avanzados aumentará a medida que el uso de pantallas digitales continúe incrementándose a nivel mundial.
- La adopción de protección contra la luz azul y recubrimientos que reducen la fatiga digital se expandirá tanto en mercados desarrollados como emergentes.
- Las lentes personalizadas y de forma libre ganarán mayor tracción debido a la preferencia del consumidor por la corrección visual a medida.
- Las lentes fotocromáticas y adaptativas verán un mayor uso a medida que los usuarios busquen soluciones convenientes y multifuncionales.
- Las lentes progresivas y multifocales premium crecerán rápidamente con la expansión de la población envejecida.
- Las plataformas de comercio electrónico jugarán un papel más grande en la distribución y personalización de lentes recetados.
- Las tecnologías de lentes inteligentes emergerán a medida que los fabricantes integren sensores y características digitales en productos ópticos.
- Los materiales de lentes sostenibles y ecológicos ganarán importancia a medida que las empresas prioricen la fabricación verde.
- El aumento de la conciencia sobre los exámenes oculares regulares apoyará la detección temprana y una mayor adopción de lentes recetados.
- Las asociaciones entre marcas ópticas y empresas tecnológicas acelerarán la innovación y la diversificación de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de lentes recetados y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de lentes recetados entre 2024 y 2032?
¿Qué segmento del mercado de lentes recetados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de lentes recetados?
¿Quiénes son las empresas líderes en el mercado de lentes recetados?
¿Qué región tuvo la mayor participación en el mercado de lentes prescritos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Lentes con Prescripción Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Lentes con Prescripción Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 48,770 Million → 2032: USD 73,049.64 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Lentes con Prescripción Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Lentes con Prescripción Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Lentes con Prescripción Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Lentes con Prescripción Market Drivers
- 3.3 Mercado de Lentes con Prescripción Market Restraints & Challenges
- 3.4 Mercado de Lentes con Prescripción Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Lentes con Prescripción Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Lentes con Prescripción Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Lentes con Prescripción category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Lentes con Prescripción Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Lentes con Prescripción Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Lentes con Prescripción market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Lentes con Prescripción Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Lentes con Prescripción Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Lentes con Prescripción Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Lentes con Prescripción (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Lentes con Prescripción Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Lentes con Prescripción Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Lentes con Prescripción Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Lentes con Prescripción Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Lentes con Prescripción Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Lentes con Prescripción Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Lentes con Prescripción Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Lentes con Prescripción Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Lentes con Prescripción Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
