
Visión General del Mercado de Intervención Periférica:
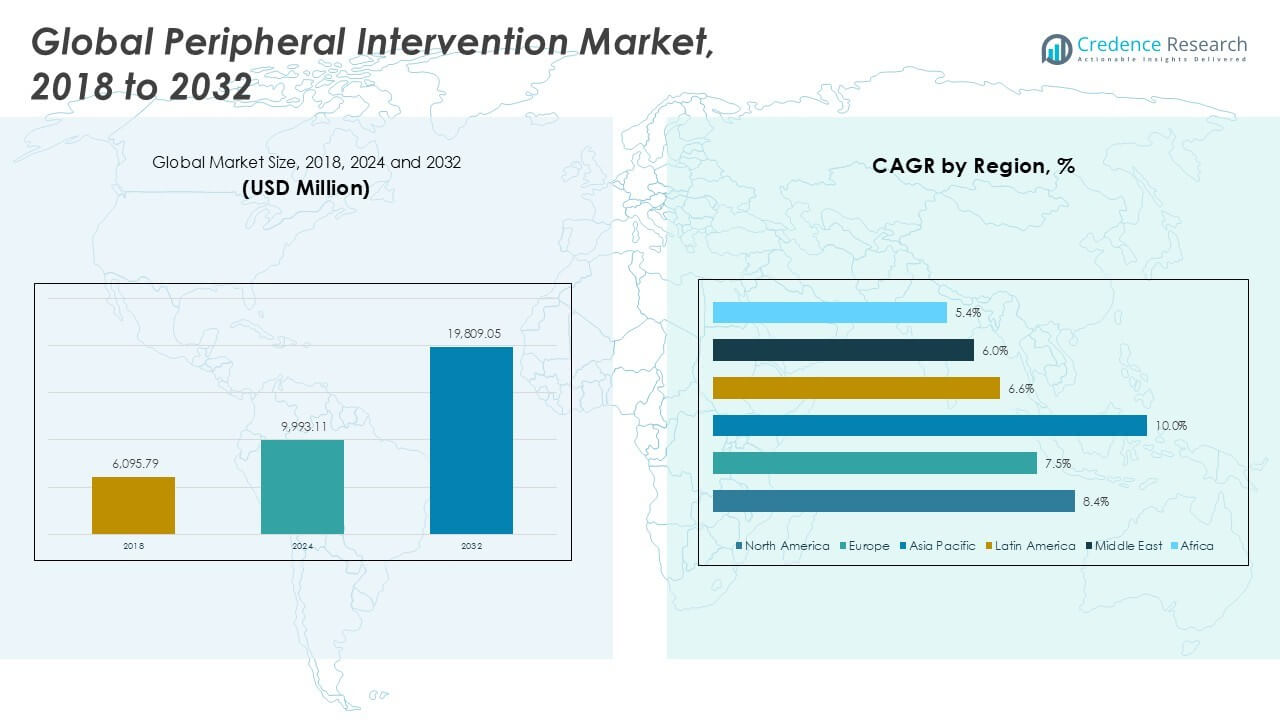
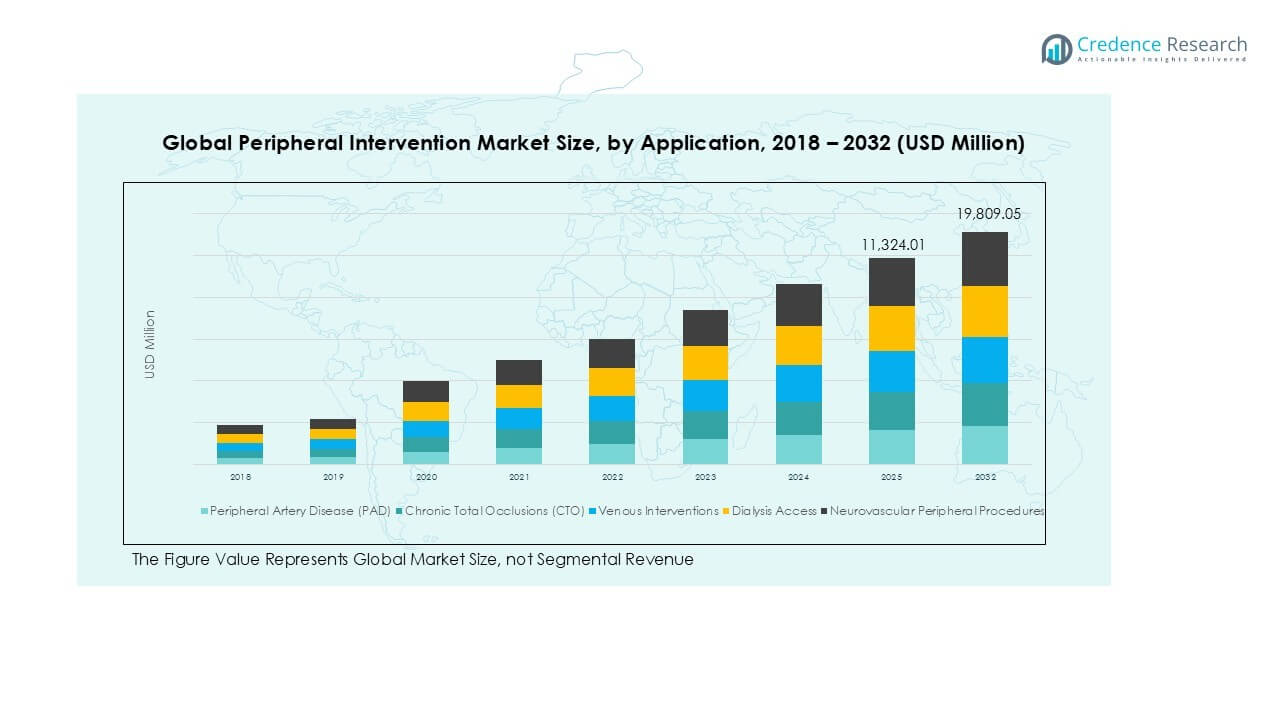
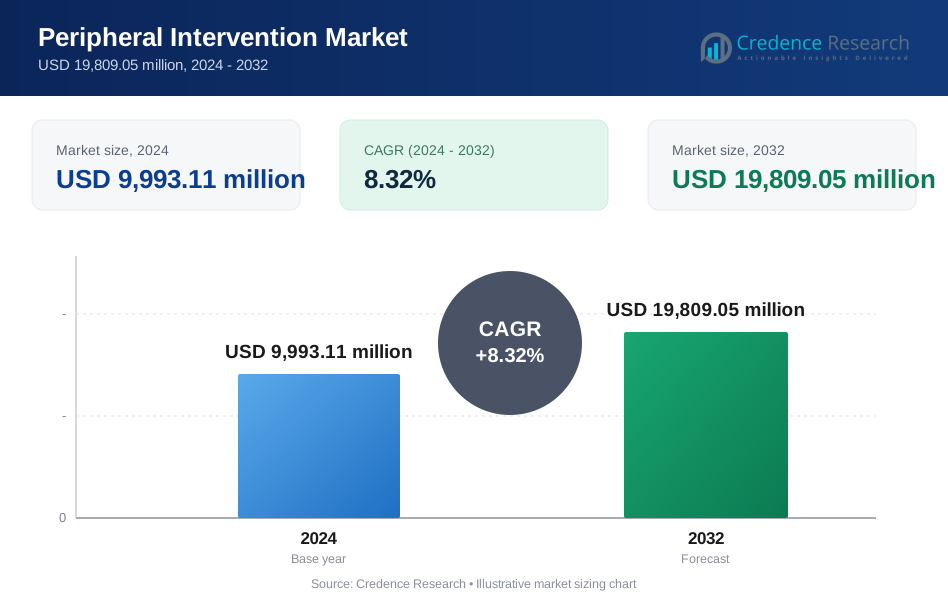
El tamaño del Mercado de Intervención Periférica se valoró en USD 6,095.79 millones en 2018, alcanzó USD 9,993.11 millones en 2024 y se anticipa que llegará a USD 19,809.05 millones para 2032, con un CAGR de 8.32% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Intervención Periférica 2024 | USD 10,349.94 millones |
| Mercado de Intervención Periférica, CAGR | 5.24% |
| Tamaño del Mercado de Intervención Periférica 2032 | USD 16,037.42 millones |
Los principales actores en el mercado de Intervención Periférica incluyen Medtronic, Boston Scientific, Abbott Vascular, Terumo Corporation y BD (Becton, Dickinson & Company). Estas empresas dominan debido a sus amplios portafolios de productos, fuertes redes de distribución globales e innovación continua en tecnologías de intervención recubiertas de medicamentos y guiadas por imagen. Medtronic y Boston Scientific tienen participaciones significativas en globos de angioplastia y stents, mientras que Abbott lidera en tecnologías de guías y catéteres. Terumo y BD mantienen posiciones fuertes en dispositivos de acceso y cierre. América del Norte sigue siendo la región líder, representando el 43.5% del mercado global en 2024, impulsada por una infraestructura de salud avanzada, altos volúmenes de procedimientos y políticas de reembolso favorables. Asia Pacífico, aunque aún emergente, es la región de más rápido crecimiento debido al aumento de casos de EAP y las inversiones en salud. La intensidad competitiva sigue siendo alta a medida que las empresas se expanden hacia la atención ambulatoria y amplían las aplicaciones clínicas en intervenciones de acceso arterial, venoso y de diálisis.
Perspectivas del Mercado de Intervención Periférica
- El Mercado de Intervención Periférica se valoró en USD 6,095.79 millones en 2018, alcanzó USD 9,993.11 millones en 2024 y se espera que llegue a USD 19,809.05 millones para 2032, creciendo a un CAGR de 8.32%.
- El aumento de casos de Enfermedad Arterial Periférica (EAP), diabetes y poblaciones envejecidas están impulsando la demanda de procedimientos vasculares mínimamente invasivos a nivel mundial.
- Los globos y stents recubiertos de medicamentos están ganando tracción como principales tendencias de productos debido a una mejor prevención de la reestenosis y mejores resultados para los pacientes.
- Medtronic, Boston Scientific, Abbott Vascular, Terumo y BD dominan el mercado con amplios portafolios de productos y alcance global, mientras que la competencia aumenta por parte de actores regionales en Asia.
- América del Norte lidera con un 43.5% de participación en 2024, seguida por Europa con un 26.4%, mientras que Asia Pacífico es la región de más rápido crecimiento; la EAP sigue siendo la principal aplicación, y los hospitales dominan el segmento de usuarios finales.
Análisis de Segmentación del Mercado de Intervención Periférica:
Por Tipo de Producto:
Los globos de angioplastia lideran el mercado de Intervención Periférica, con los globos recubiertos de fármaco ocupando la mayor cuota debido a su eficacia superior en la prevención de la reestenosis. Estos dispositivos proporcionan terapia farmacológica localizada durante el procedimiento, reduciendo la necesidad de intervenciones repetidas. Los stents liberadores de fármacos también capturan una participación significativa del mercado en el segmento de stents, ofreciendo permeabilidad a largo plazo del vaso. Los catéteres de diagnóstico y guía apoyan la entrega precisa de la terapia, impulsando la demanda en procedimientos complejos. Los guías, dispositivos de aterectomía y trombectomía muestran un crecimiento constante a medida que los médicos adoptan herramientas avanzadas para el cruce de lesiones y la eliminación de placas. Accesorios como los dispositivos de cierre mejoran la seguridad y eficiencia del procedimiento.
- Por ejemplo, Boston Scientific comercializa el globo recubierto de fármaco Ranger, que entrega una densidad de dosis de paclitaxel de 2 microgramos por milímetro cuadrado y utiliza un recubrimiento TransPax diseñado para una transferencia controlada del fármaco durante la inflación.
Por Aplicación:
La Enfermedad Arterial Periférica (EAP) representa el segmento de aplicación más grande, impulsado por el aumento de la prevalencia de la diabetes, el tabaquismo y el envejecimiento de la población. Los procedimientos de EAP representan la mayoría de las intervenciones periféricas debido a la alta incidencia de isquemia en las extremidades inferiores. Las Oclusiones Totales Crónicas (OTC) siguen a medida que los clínicos adoptan nuevas técnicas y dispositivos para bloqueos vasculares complejos. Las intervenciones venosas están ganando impulso, particularmente para el tratamiento de la trombosis venosa profunda. Las intervenciones de acceso para diálisis siguen siendo vitales para los pacientes con enfermedad renal en etapa terminal. Los procedimientos neurovasculares periféricos son un nicho pero están en expansión debido a la innovación en tratamientos mínimamente invasivos para accidentes cerebrovasculares y aneurismas.
- Por ejemplo, Medtronic apoya el tratamiento de EAP y OTC utilizando sus sistemas de aterectomía direccional HawkOne y TurboHawk. Estos dispositivos utilizan cuchillas internas que giran a velocidades de hasta 12,000 RPM para raspar y eliminar diversas morfologías de placa, incluidas las lesiones severamente calcificadas.
Por Usuario Final:
Los hospitales dominan el mercado con la mayor cuota, respaldados por un alto volumen de pacientes, infraestructura avanzada y disponibilidad de radiólogos intervencionistas y cirujanos vasculares capacitados. La mayoría de los procedimientos complejos y de emergencia se realizan en entornos hospitalarios, asegurando una fuerte adopción de dispositivos de alto valor. Los Centros de Cirugía Ambulatoria (CCA) muestran un rápido crecimiento como alternativas rentables para procedimientos vasculares ambulatorios. Su atractivo radica en la reducción de costos de hospitalización y una recuperación más rápida. Las clínicas especializadas en cardiología y vascular contribuyen a la expansión del mercado al ofrecer experiencia enfocada y monitoreo a largo plazo de los pacientes, particularmente para EAP y trastornos venosos en regiones de alta prevalencia.
Factores Clave de Crecimiento del Mercado de Intervención Periférica
Aumento de la Prevalencia de la Enfermedad Arterial Periférica (EAP)
La creciente carga global de la EAP es un impulsor principal del mercado de intervención periférica. Con el envejecimiento de la población y el aumento de la incidencia de la diabetes y el tabaquismo, la EAP se ha convertido en una preocupación de salud generalizada. Esta condición afecta el flujo sanguíneo en las extremidades y requiere intervención oportuna para prevenir complicaciones como la isquemia de las extremidades y la amputación. Los proveedores de atención médica dependen cada vez más de globos de angioplastia, stents y dispositivos de aterectomía para restaurar la circulación. Las iniciativas de detección temprana y la mayor conciencia del paciente también contribuyen a tasas de diagnóstico más altas, lo que lleva a más procedimientos. La creciente necesidad de intervenciones mínimamente invasivas para la EAP continúa expandiendo significativamente el mercado.
- Por ejemplo, Medtronic informó que su cartera de intervención periférica apoya el tratamiento de millones de pacientes con EAP en todo el mundo cada año, con dispositivos como el balón recubierto de fármaco IN.PACT Admiral utilizado en programas clínicos a gran escala que involucran varios miles de lesiones femoropoplíteas tratadas en registros del mundo real.
Avances en Tecnología Mínimamente Invasiva
La innovación tecnológica está transformando el panorama de la intervención periférica. El cambio de la cirugía abierta a las intervenciones guiadas por imagen y basadas en catéter ha mejorado los resultados clínicos, acortado los tiempos de recuperación y reducido los riesgos del procedimiento. Dispositivos como los balones recubiertos de fármaco, los stents liberadores de fármaco y las herramientas de aterectomía de precisión permiten un tratamiento efectivo con menos complicaciones. Las mejoras en las tecnologías de imagen y la navegación en tiempo real apoyan procedimientos más complejos en entornos ambulatorios. Estos avances atraen tanto a pacientes como a proveedores, impulsando una mayor adopción en hospitales, centros de cirugía ambulatoria (ASCs) y clínicas especializadas. A medida que nuevas generaciones de dispositivos ingresan al mercado, las tasas de éxito de los procedimientos y la confianza de los médicos continúan creciendo.
- Por ejemplo, Medtronic avanzó en el cuidado mínimamente invasivo de la EAP a través de su plataforma de balón recubierto de fármaco IN.PACT, que se ha utilizado en más de 150,000 casos clínicos en todo el mundo.
Crecimiento de los Centros de Cirugía Ambulatoria (ASCs)
El aumento de los ASCs como entornos de tratamiento preferidos incrementa la demanda de dispositivos de intervención periférica. Estos centros ofrecen procedimientos rentables en el mismo día con menores riesgos de infección y una menor carga de recursos hospitalarios. El creciente apoyo de los pagadores para procedimientos vasculares ambulatorios—especialmente para EAP, CTO y acceso para diálisis—está acelerando este cambio. Los ASCs suelen preferir herramientas compactas y avanzadas que permiten una rápida recuperación y un alto rendimiento. Los fabricantes de dispositivos están desarrollando líneas de productos adaptadas a los flujos de trabajo ambulatorios, apoyando aún más la adopción. La rápida expansión de las redes de ASCs en América del Norte y partes de Europa y Asia contribuye al crecimiento constante en los volúmenes de dispositivos y la penetración del mercado.
Tendencias y Oportunidades Clave del Mercado de Intervención Periférica
Aumento del Uso de Tecnologías Recubiertas de Fármacos
Las tecnologías recubiertas de fármacos, particularmente los balones y stents, están experimentando un fuerte crecimiento debido a los resultados clínicos superiores. Estos dispositivos reducen las tasas de reestenosis al entregar fármacos antiproliferativos directamente a las paredes arteriales durante la intervención. Los médicos prefieren estos sobre las opciones tradicionales, especialmente para tratar lesiones largas o complejas en arterias periféricas. La continua I+D en mecanismos de liberación de fármacos, recubrimientos poliméricos y biocompatibilidad está creando oportunidades para soluciones de alto precio. Las aprobaciones regulatorias para dispositivos de próxima generación están ampliando el acceso al mercado en economías emergentes. A medida que más ensayos clínicos confirman la eficacia y seguridad, los dispositivos recubiertos de fármacos continuarán reemplazando las opciones estándar en segmentos clave de aplicación.
- Por ejemplo, Becton, Dickinson and Company comercializa el balón recubierto de fármaco Lutonix, que entrega paclitaxel a una densidad de dosis de 2 microgramos por milímetro cuadrado utilizando una matriz de recubrimiento de polisorbato y sorbitol.
Expansión de Aplicaciones Más Allá de la EAP
Aunque PAD domina, nuevas áreas de aplicación están desbloqueando el potencial de crecimiento futuro. Las intervenciones para tromboembolismo venoso (VTE), trastornos neurovasculares y manejo del acceso a diálisis están ganando terreno. Por ejemplo, los dispositivos de trombectomía y protección embólica se están utilizando en intervenciones tanto en venas profundas como en vasos cerebrales. El mantenimiento del acceso a diálisis es vital para los pacientes con enfermedad renal crónica, y los enfoques mínimamente invasivos ofrecen soluciones repetibles y de bajo riesgo. Estos segmentos emergentes crean demanda de dispositivos diferenciados y ofrecen a los proveedores oportunidades para expandir sus carteras. A medida que crece la evidencia clínica y mejoran los marcos de reembolso, las aplicaciones no PAD contribuirán significativamente al mercado en general.
Desafíos Clave del Mercado de Intervención Periférica
Obstáculos Regulatorios y Brechas de Reembolso
Los rigurosos caminos regulatorios y las políticas de reembolso inconsistentes siguen siendo barreras clave. Las aprobaciones para nuevos dispositivos a menudo requieren extensos ensayos clínicos y documentación, lo que aumenta el tiempo de llegada al mercado y los costos. En algunas regiones, los marcos de reembolso van a la zaga de la innovación, limitando el acceso a dispositivos avanzados. Los jugadores más pequeños pueden luchar con la carga financiera del cumplimiento, lo que lleva a una diversidad de productos limitada. Las variaciones de reembolso entre países, e incluso dentro de los sistemas de salud, crean incertidumbre para los hospitales y ASC al seleccionar dispositivos. Estos factores ralentizan la adopción de soluciones de vanguardia y obstaculizan la expansión del mercado, especialmente en regiones sensibles al precio.
Complejidad Procedimental y Dependencia del Operador
A pesar de las mejoras, muchas intervenciones periféricas siguen siendo técnicamente desafiantes. Tratar oclusiones totales crónicas, lesiones calcificadas o casos neurovasculares exige alta habilidad y experiencia del operador. Las tasas de éxito de los procedimientos pueden variar ampliamente según la competencia del médico, afectando los resultados del paciente y la confianza en la tecnología. Los requisitos de capacitación, la familiaridad con los dispositivos y las empinadas curvas de aprendizaje limitan la adopción generalizada, particularmente en entornos de bajos recursos. Sin protocolos estandarizados y apoyo extenso, las instalaciones más nuevas o rurales pueden dudar en invertir en herramientas avanzadas. Esta brecha en la consistencia procedimental crea un crecimiento desigual del mercado y reduce los volúmenes procedimentales generales en ciertas áreas.
Análisis Regional del Mercado de Intervención Periférica
América del Norte
América del Norte lidera el mercado de Intervención Periférica, representando la mayor participación regional del 43.5% en 2024, con un tamaño de mercado que aumenta de USD 2,696.41 millones en 2018 a USD 4,375.03 millones en 2024, y se proyecta que alcance USD 8,696.27 millones para 2032, creciendo a una CAGR del 8.4%. El dominio se debe a la infraestructura de salud avanzada, la alta adopción de procedimientos mínimamente invasivos y la fuerte presencia de los principales fabricantes de dispositivos. Los marcos de reembolso favorables y el aumento de la prevalencia de PAD entre la población envejecida también impulsan la demanda. Los EE.UU. continúan dominando el crecimiento regional con una inversión agresiva en tecnologías de cuidado vascular.
Europa
Europa posee la segunda mayor cuota de mercado con un 26.4% en 2024, con ingresos que crecen de USD 1,673.66 millones en 2018 a USD 2,641.50 millones en 2024, y se prevé que alcancen USD 4,919.23 millones para 2032 con un CAGR del 7.5%. El aumento de casos de EAP, el uso generalizado de tecnologías recubiertas de medicamentos y los programas de detección financiados por el gobierno son contribuyentes clave. Alemania, Francia y el Reino Unido son los países líderes debido a su sólida experiencia clínica e infraestructura. La región se beneficia de la adopción temprana de dispositivos de aterectomía y trombectomía, mientras que el aumento de la concienciación y la formación apoyan el crecimiento continuo de los procedimientos.
Asia Pacífico
Asia Pacífico es la región de más rápido crecimiento con un CAGR del 10.0%, expandiéndose de USD 1,172.50 millones en 2018 a USD 2,083.36 millones en 2024, y se proyecta que alcance USD 4,677.31 millones para 2032, manteniendo una cuota del 20.8% en 2024. La rápida urbanización, el aumento del gasto en salud y el crecimiento de las poblaciones diabéticas y envejecidas impulsan el crecimiento. China, Japón e India lideran la demanda regional, apoyados por la creciente disponibilidad de servicios de radiología intervencionista. A medida que los gobiernos fortalecen los programas de enfermedades no transmisibles y amplían el acceso a la atención vascular, más pacientes se someten a tratamientos endovasculares, impulsando las ventas de dispositivos y el desarrollo de infraestructura en toda la región.
América Latina
América Latina posee una cuota del 4.6% en 2024, con un tamaño de mercado que aumenta de USD 282.51 millones en 2018 a USD 457.26 millones en 2024, y se estima que alcance USD 800.24 millones para 2032, creciendo a un CAGR del 6.6%. Brasil y México dominan el crecimiento regional, impulsados por el aumento de la carga de enfermedades vasculares y las inversiones en sistemas de salud pública. La concienciación sobre las opciones de tratamiento mínimamente invasivas está creciendo, apoyada por programas de formación y la expansión de la capacidad clínica. Sin embargo, las aprobaciones regulatorias más lentas y la cobertura de reembolso limitada en varios países aún plantean desafíos moderados para la adopción más amplia de tecnologías intervencionistas avanzadas.
Oriente Medio
Oriente Medio representa el 2.6% del mercado en 2024, aumentando de USD 171.43 millones en 2018 a USD 256.99 millones en 2024, y se espera que alcance USD 430.19 millones para 2032, reflejando un CAGR del 6.0%. El crecimiento está liderado por los EAU y Arabia Saudita, donde la modernización de la infraestructura sanitaria y el aumento de las inversiones en atención cardiovascular son prominentes. Las crecientes tasas de diabetes y obesidad contribuyen a la creciente demanda de procedimientos periféricos. Los esfuerzos de los gobiernos regionales para expandir los servicios de atención terciaria y atraer a proveedores globales de tecnología médica impulsan aún más el mercado, particularmente en los centros urbanos de altos ingresos.
África
África captura una cuota de mercado del 2.1% en 2024, con ingresos que crecen de USD 99.28 millones en 2018 a USD 178.95 millones en 2024, y se prevé que alcancen USD 285.80 millones para 2032, con un CAGR del 5.4%. El mercado se está expandiendo gradualmente debido al aumento de la concienciación sobre la EAP y la disponibilidad de procedimientos intervencionistas básicos en hospitales urbanos. Sudáfrica y Egipto lideran la adopción de dispositivos debido a un mejor acceso a la infraestructura sanitaria. Sin embargo, el reembolso limitado, la insuficiencia de personal capacitado y los presupuestos hospitalarios restringidos ralentizan la penetración de dispositivos avanzados. Las colaboraciones internacionales y las asociaciones público-privadas son cruciales para el crecimiento futuro.
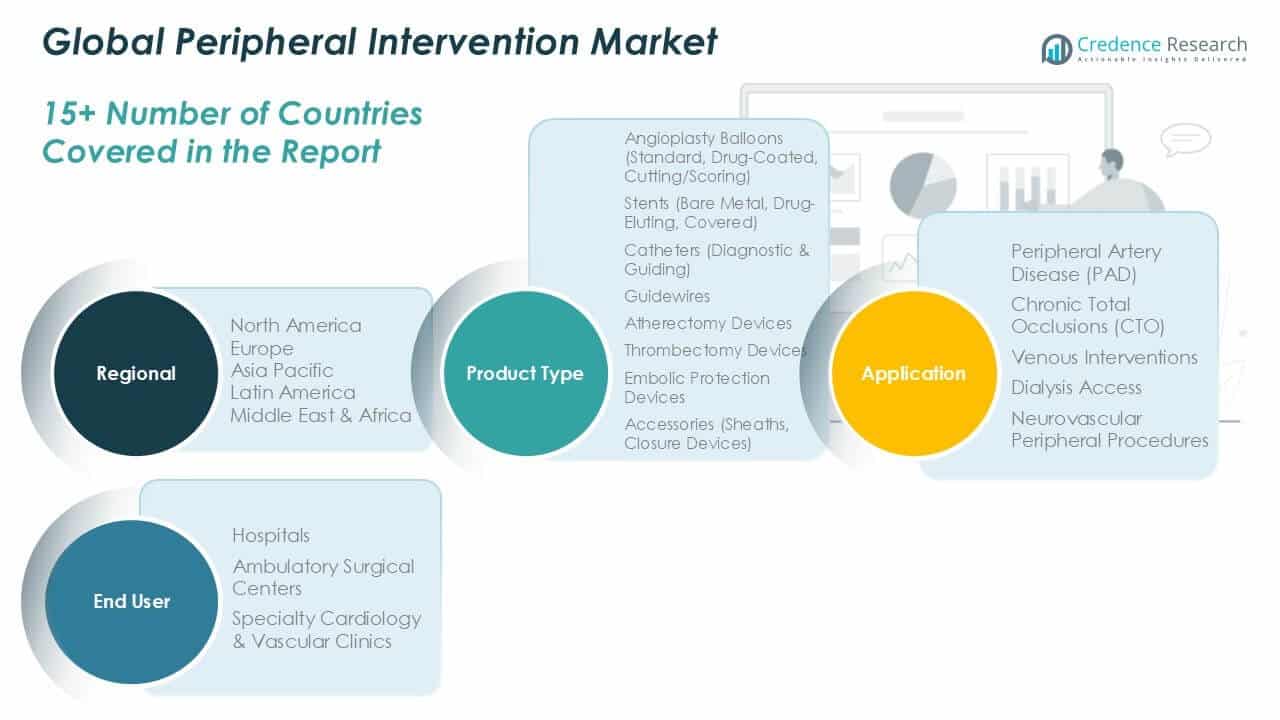
Segmentaciones del Mercado de Intervención Periférica:
Por Tipo de Producto:
- Balones de Angioplastia
- Estándar
- Recubiertos con Medicamentos
- De Corte/Puntuación
- Stents
- Metálicos Desnudos
- Liberadores de Medicamentos
- Recubiertos
- Catéteres
- Diagnóstico
- Guía
- Guías
- Dispositivos de Aterectomía
- Dispositivos de Trombectomía
- Dispositivos de Protección Embólica
- Accesorios
- Vainas
- Dispositivos de Cierre
Por Aplicación:
- Enfermedad Arterial Periférica (EAP)
- Oclusiones Totales Crónicas (OTC)
- Intervenciones Venosas
- Acceso para Diálisis
- Procedimientos Neurovasculares Periféricos
Por Usuario Final:
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas en Cardiología y Vascular
Por Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Intervención Periférica está definido por una fuerte presencia de gigantes globales de dispositivos médicos enfocados en la innovación, expansión de portafolio y colaboraciones estratégicas. Empresas como Medtronic, Boston Scientific, Abbott Vascular, Terumo Corporation y BD lideran el mercado con una oferta integral de productos que abarca balones de angioplastia, stents, guías y dispositivos de aterectomía. Estos actores invierten fuertemente en I+D para desarrollar tecnologías de próxima generación recubiertas con medicamentos y sistemas guiados por imagen. Las fusiones, adquisiciones y asociaciones se utilizan comúnmente para fortalecer la posición en el mercado y expandir el alcance geográfico. Por ejemplo, Medtronic se enfoca en soluciones vasculares digitales, mientras que Boston Scientific continúa mejorando su plataforma de liberación de medicamentos periféricos. Los actores emergentes apuntan a segmentos de nicho como la trombectomía y las intervenciones neurovasculares para diferenciarse. Los fabricantes regionales en Asia y Europa también están expandiéndose debido a dispositivos de menor costo y aprobaciones regulatorias. En general, la competencia sigue siendo alta, impulsada por los avances tecnológicos, la demanda de los médicos por mejores resultados y la presión para ofrecer soluciones mínimamente invasivas y rentables a nivel global.
Análisis de Jugadores Clave
- Medtronic
- Boston Scientific
- Abbott Vascular
- Terumo Corporation
- BD (Becton, Dickinson & Company)
Desarrollos Recientes
- En octubre de 2025, Medtronic lanzó el sistema Neuroguard IEP. El sistema Neuroguard IEP es un sistema de stent carotídeo diseñado para el sector médico de América del Norte.
- En septiembre de 2025, ASAHI INTECC lanzó los microcatéteres de embolización velouté y tellus. Estos microcatéteres están diseñados para el sector sanitario de EE. UU.
- En marzo de 2025, Shockwave Medical lanzó el Catéter Javelin Peripheral IVL. Es un dispositivo de litotricia intravascular (IVL) diseñado para tratar a pacientes con EAP.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye ideas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de procedimientos mínimamente invasivos continuará impulsando el crecimiento del mercado en todas las regiones.
- Las tecnologías recubiertas de medicamentos ganarán una adopción más amplia debido a los mejores resultados clínicos a largo plazo.
- Los hospitales mantendrán su dominio como los principales centros de tratamiento para intervenciones vasculares complejas.
- Los centros quirúrgicos ambulatorios se expandirán más rápido debido a la eficiencia de costos y al aumento de procedimientos ambulatorios.
- Asia Pacífico emergerá como un centro clave de crecimiento con crecientes inversiones en salud y poblaciones envejecidas.
- La EAP seguirá siendo la aplicación líder, respaldada por una mayor conciencia y tasas de diagnóstico temprano.
- La innovación tecnológica en sistemas de imagen y navegación mejorará la precisión de los procedimientos.
- Los dispositivos de trombectomía y aterectomía verán un uso creciente en el tratamiento de lesiones complejas.
- Las asociaciones estratégicas y adquisiciones se intensificarán entre los principales actores para expandir la cuota de mercado.
- Las mejoras en reembolsos y regulaciones serán críticas para desbloquear el crecimiento en mercados emergentes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Intervención Periférica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Intervenciones Periféricas entre 2024 y 2032?
¿Qué segmento del mercado de Intervención Periférica tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Intervención Periférica?
¿Quiénes son las empresas líderes en el mercado de Intervención Periférica?
¿Qué región comandó la mayor parte del mercado de Intervención Periférica en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Intervención Periférica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Intervención Periférica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,993.11 million → 2032: USD 19,809.05 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Intervención Periférica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Intervención Periférica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Intervención Periférica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Intervención Periférica Market Drivers
- 3.3 Mercado de Intervención Periférica Market Restraints & Challenges
- 3.4 Mercado de Intervención Periférica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Intervención Periférica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Intervención Periférica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Intervención Periférica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Intervención Periférica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Intervención Periférica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Intervención Periférica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Intervención Periférica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Intervención Periférica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Intervención Periférica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Intervención Periférica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Intervención Periférica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Intervención Periférica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Intervención Periférica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Intervención Periférica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Intervención Periférica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Intervención Periférica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Intervención Periférica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Intervención Periférica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Intervención Periférica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
