
Visión General del Mercado de Inteligencia Artificial en Diagnósticos:
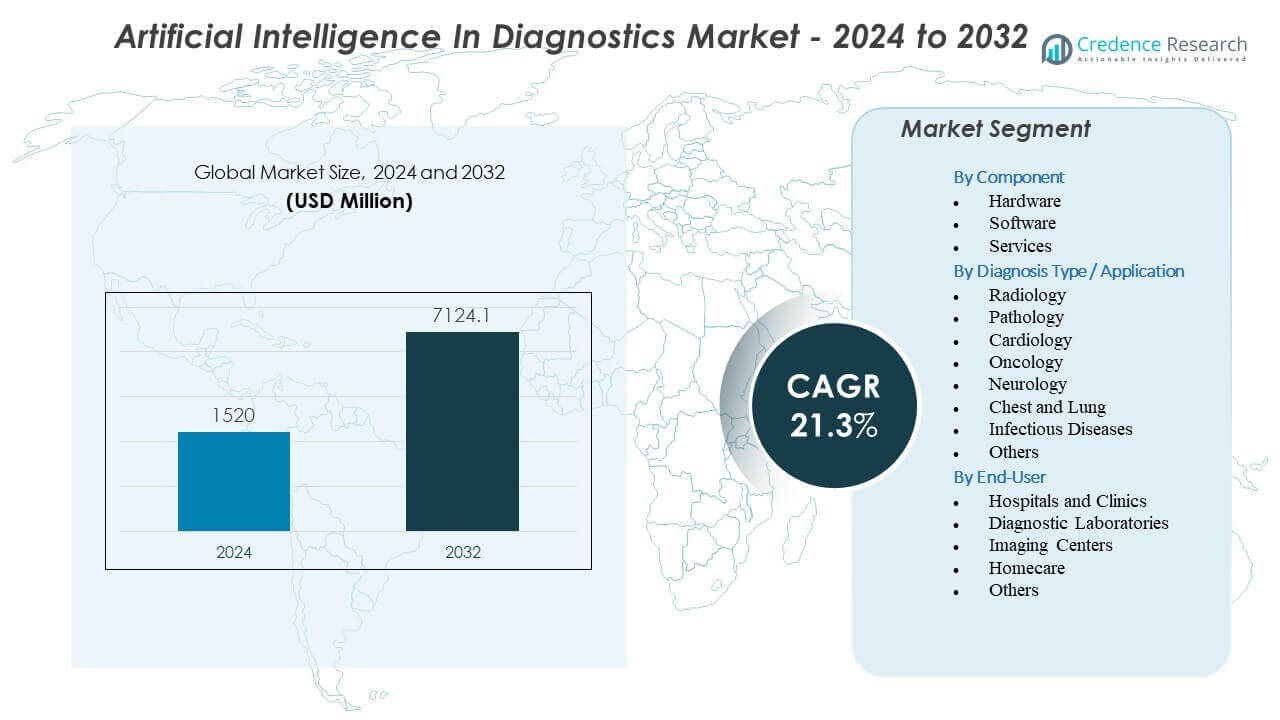
Se proyecta que el Mercado de Inteligencia Artificial en Diagnósticos crezca de USD 1520 millones en 2024 a un estimado de USD 7124.1 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 21.3% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Inteligencia Artificial en Diagnósticos 2024 | USD 1520 millones |
| Mercado de Inteligencia Artificial en Diagnósticos, CAGR | 21.3% |
| Tamaño del Mercado de Inteligencia Artificial en Diagnósticos 2032 | USD 7124.1 millones |
Los impulsores del mercado surgen de la creciente demanda de flujos de trabajo de diagnóstico más rápidos y precisos, respaldados por la capacidad de la IA para detectar anomalías sutiles en casos de uso de radiología, patología, oncología, neurología y cardiología. Los sistemas de salud adoptan herramientas de IA para reducir la carga clínica y mejorar la consistencia entre equipos de especialistas. Los desarrolladores crean algoritmos multimodales que combinan imágenes, registros clínicos y datos moleculares para mejorar la claridad diagnóstica. Los hospitales invierten en automatización de flujos de trabajo que acelera el triaje para emergencias de accidente cerebrovascular y cardíacas. Las agencias reguladoras apoyan el crecimiento aprobando modelos diagnósticos bien validados. El mercado se beneficia de la capacidad de la IA para ofrecer alertas tempranas que mejoran los resultados clínicos.
Regionalmente, América del Norte lidera debido a su infraestructura digital madura, fuerte apoyo regulatorio y alta adopción de plataformas de diagnóstico habilitadas por IA. Europa sigue con una expansión de la digitalización clínica y una integración generalizada de la IA en redes de patología y radiología. Asia Pacífico emerge como la región de más rápido crecimiento, impulsada por la expansión de los sistemas de salud, grandes volúmenes de pacientes y programas de innovación en IA respaldados por el gobierno. América Latina gana tracción a través de la creciente adopción en hospitales privados que buscan optimización de flujos de trabajo. Oriente Medio y África demuestran un crecimiento gradual a medida que los proveedores modernizan la infraestructura de imágenes y exploran la IA para superar la escasez de especialistas.
Perspectivas del Mercado de Inteligencia Artificial en Diagnósticos:
- Se proyecta que el mercado de Inteligencia Artificial en Diagnósticos crecerá de 1520 millones de USD en 2024 a 7124.1 millones de USD para 2032, respaldado por un CAGR del 21.3%, reflejando una rápida adopción en entornos clínicos.
- La creciente demanda de flujos de trabajo de diagnóstico más rápidos y precisos impulsa una fuerte adopción de herramientas de IA que mejoran la precisión de detección en radiología, patología, oncología, neurología y cardiología.
- Las restricciones del mercado incluyen la interoperabilidad limitada, preocupaciones sobre la validación clínica y la necesidad de conjuntos de datos anotados de alta calidad para garantizar un rendimiento confiable en diferentes poblaciones.
- América del Norte lidera debido a su avanzada infraestructura digital y fuerte apoyo regulatorio para la IA clínica, mientras que Europa crece a través de la adopción generalizada en redes de imágenes clínicas y patología.
- Asia Pacífico emerge como la región de más rápido crecimiento a medida que los sistemas de salud amplían los diagnósticos habilitados por IA para manejar altos volúmenes de pacientes y fortalecer la detección temprana de enfermedades.
Impulsores del Mercado de Inteligencia Artificial en Diagnósticos
Crece la Necesidad Clínica de Soporte de Decisiones Diagnósticas Más Rápidas y Precisas
El mercado de Inteligencia Artificial en Diagnósticos gana fuerte impulso debido a la creciente demanda de evaluaciones clínicas de alta precisión en áreas de enfermedades importantes. Los hospitales dependen de herramientas de IA para reducir la variación diagnóstica y mejorar la detección temprana de enfermedades. Los equipos de radiología, patología y cardiología integran modelos supervisados para reducir el tiempo de revisión de escaneos complejos. Los sistemas de salud también priorizan la IA para apoyar a los equipos de diagnóstico abrumados por mayores cargas de pacientes. Los proveedores diseñan plataformas para ayudar a los clínicos a mejorar la eficiencia del flujo de trabajo. Los médicos confían en estas herramientas para soporte de segunda lectura en entornos rutinarios y de emergencia. El mercado se beneficia de los avances en modelos de datos multimodales que aumentan la confianza diagnóstica.
- Por ejemplo, Lunit colaboró con Microsoft en julio de 2025 para implementar modelos de IA basados en Azure que permiten a los radiólogos ajustar algoritmos de detección de cáncer utilizando datos específicos del sitio, una capacidad que ha demostrado hasta un 20% de reducción en hallazgos falsos positivos en entornos clínicos.
Expansión de la Integración de Algoritmos de IA en Modalidades de Imagen y Especialidades Clínicas
La rápida integración de algoritmos en TC, RM, rayos X y ultrasonido impulsa el crecimiento en el mercado de Inteligencia Artificial en Diagnósticos. Los proveedores dependen de herramientas automatizadas para identificar patrones vinculados al cáncer, accidente cerebrovascular, enfermedades cardíacas y trastornos respiratorios. La IA aumenta la precisión de detección para lesiones pequeñas o complejas que son difíciles de identificar manualmente. Los hospitales invierten en IA para reducir el tiempo de respuesta de los informes. Los desarrolladores se centran en modelos clínicamente validados aprobados en los principales mercados regulatorios. Los centros de imágenes utilizan estas soluciones para manejar el aumento de volúmenes de escaneos. Los clínicos los consideran herramientas esenciales que ayudan a limitar los errores de interpretación. La demanda crece debido a su capacidad para apoyar decisiones clínicas específicas.
Aumento del Uso de Modelos Predictivos y de Estratificación de Riesgo en Áreas de Enfermedades de Alta Carga
La IA respalda conocimientos predictivos que ayudan a los clínicos a gestionar la progresión de enfermedades y la respuesta al tratamiento. El mercado de la Inteligencia Artificial en Diagnósticos se expande debido al creciente uso de herramientas predictivas para oncología, neurología y atención cardiovascular. Los proveedores implementan modelos que evalúan el riesgo del paciente y destacan casos críticos con mayor precisión. Los hospitales desean estos conocimientos para reducir la mortalidad y mejorar los resultados. Los equipos de desarrollo construyen modelos que analizan datos históricos y en tiempo real. Los sistemas de salud utilizan estas capacidades para apoyar la intervención proactiva en grupos de alto riesgo. Los clínicos valoran las puntuaciones de riesgo que se alinean con las guías clínicas. La analítica predictiva fortalece el apoyo a la toma de decisiones en todos los caminos diagnósticos.
Mayor Apoyo Regulatorio Y Ciclos De Aprobación Más Rápidos Para Herramientas De IA De Grado Clínico
Los reguladores globales apoyan la adopción segura de la IA clínica a través de vías de validación claras. Las aprobaciones más rápidas aceleran los despliegues en el mercado de la Inteligencia Artificial en Diagnósticos. Las agencias de salud impulsan estándares basados en evidencia que mejoran la confianza entre los hospitales. Los proveedores diseñan modelos transparentes para cumplir con las expectativas regulatorias. Los hospitales adoptan herramientas aprobadas para fortalecer la calidad en áreas de imagenología y flujo de trabajo clínico. Estas políticas ayudan a expandir el acceso a la IA entre proveedores públicos y privados. Los desarrolladores se benefician de una mayor claridad durante el diseño del producto. El entorno fomenta una inversión más amplia en plataformas de diagnóstico de alta precisión.
- Por ejemplo, el laboratorio de co-innovación estratégico de $1 mil millones anunciado por NVIDIA y Eli Lilly en enero de 2026 se centra en desarrollar modelos de "laboratorio seco" compatibles con la FDA construidos sobre la plataforma BioNeMo para acelerar la validación de biomarcadores diagnósticos para enfermedades neurodegenerativas.
Tendencias Del Mercado De Inteligencia Artificial En Diagnósticos
Creciente Cambio Hacia Plataformas De Diagnóstico De IA Multimodal Y Multidisciplinarias
El mercado de la Inteligencia Artificial en Diagnósticos observa un cambio hacia plataformas que combinan imágenes, diapositivas de patología, genómica y registros clínicos. Los proveedores diseñan sistemas que unifican tipos de datos en flujos de trabajo diagnósticos únicos. Los hospitales desean estas plataformas para simplificar revisiones complejas. Los conocimientos multimodales mejoran la precisión diagnóstica en cáncer y trastornos neurológicos. Los clínicos obtienen una visibilidad más profunda de los patrones de enfermedad. Los equipos de desarrollo construyen herramientas de IA que coordinan resultados de múltiples especialidades. Esta tendencia apoya caminos de atención integrados en los sistemas de salud. La adopción aumenta debido a la fuerte demanda de inteligencia diagnóstica consolidada.
- Por ejemplo, Tempus ha aprovechado su plataforma Library para integrar datos clínicos de más de 5.5 millones de registros de pacientes desidentificados con datos moleculares; este enfoque multimodal permitió la identificación de alteraciones genéticas accionables en un 30% más de pacientes en comparación con las pruebas de modalidad única tradicionales en ciertos cohortes de oncología.
Expansión De Herramientas De Soporte De Triaje Y Respuesta De Emergencia En Tiempo Real Con IA
Las herramientas de triaje en tiempo real basadas en IA ganan terreno debido al aumento de casos de emergencia en accidentes cerebrovasculares, traumas y eventos cardíacos. El mercado de Inteligencia Artificial en Diagnósticos se beneficia de sistemas de alerta rápida que señalan hallazgos críticos. Los hospitales implementan IA para reducir el tiempo de respuesta y mejorar los resultados de los pacientes. Los desarrolladores se centran en modelos de inferencia en tiempo real listos para unidades de atención de alta presión. Las plataformas dirigen los casos de alto riesgo a especialistas sin demora. Los equipos de emergencia confían en estas herramientas para apoyar la intervención temprana. La demanda aumenta debido a la necesidad de revisión instantánea en grandes colas de imágenes. El crecimiento del mercado se acelera con una instalación más amplia en los principales hospitales.
- Por ejemplo, Viz.ai demostró que su plataforma Viz LVO (Oclusión de Gran Vasija) redujo el tiempo desde la llegada inicial al hospital hasta el inicio del tratamiento neurointervencionista en un promedio de 66 minutos, facilitando un aumento de 2.5 veces en el número de pacientes que reciben trombectomías mecánicas a tiempo.
Aumento de la Adopción de IA Diagnóstica Basada en la Nube y Modelos de Implementación Escalables
La implementación en la nube gana favor debido a menores necesidades de hardware y una escalabilidad más fácil. El mercado de Inteligencia Artificial en Diagnósticos se beneficia de ecosistemas globales en la nube que apoyan la lectura remota y actualizaciones continuas. Los proveedores prefieren plataformas en la nube para una implementación más rápida en redes multisede. Los vendedores diseñan clientes ligeros que se integran fácilmente con sistemas de imágenes. Las herramientas en la nube apoyan actualizaciones rápidas de modelos y una colaboración más amplia entre equipos clínicos. Los sistemas de salud utilizan estas plataformas para expandir el acceso a sitios rurales y remotos. La demanda aumenta debido a un mejor control de costos y un tiempo de actividad mejorado. Los modelos en la nube fortalecen la adopción a largo plazo de la IA.
Uso Creciente de Modelos de Fundación a Gran Escala Entrenados con Datos Médicos
Los modelos de fundación entrenados con extensos conjuntos de datos médicos comienzan a transformar los flujos de trabajo de diagnóstico. El mercado de Inteligencia Artificial en Diagnósticos se beneficia de modelos capaces de interpretar diversos tipos de imágenes con mayor precisión. Estos sistemas reducen el tiempo de entrenamiento para nuevas aplicaciones. Los hospitales buscan modelos que se adapten a nuevas indicaciones de enfermedades. Los desarrolladores se centran en marcos de aprendizaje federado que protegen los datos de los pacientes. Los clínicos valoran la mejora en la generalización entre diversas poblaciones de pacientes. Los sistemas de salud dependen de estos modelos para un rendimiento consistente en todos los sitios. La tendencia fomenta una integración más amplia de la IA en diagnósticos de rutina.
Análisis de Desafíos del Mercado de Inteligencia Artificial en Diagnósticos
Barreras Complejas Regulatorias, Éticas y de Validación que Limitan la Adopción Escalada en Entornos Clínicos
El mercado de Inteligencia Artificial en Diagnósticos enfrenta desafíos relacionados con la estricta evaluación regulatoria y las necesidades de validación clínica. Los desarrolladores deben demostrar seguridad y explicabilidad para su aprobación. Los hospitales exigen evidencia de que los modelos funcionan bien en poblaciones variadas. Los vendedores luchan con el acceso a grandes conjuntos de datos anotados. Surgen preocupaciones éticas cuando los modelos muestran sesgo. Los clínicos expresan cautela cuando los resultados de los modelos entran en conflicto con el juicio clínico. Los equipos de integración también abordan preocupaciones sobre la privacidad de los datos. Estas barreras ralentizan la adopción en flujos de trabajo clínicos sensibles. El mercado trabaja para mejorar la transparencia y generar mayor confianza.
Adaptación de la Fuerza Laboral, Problemas de Integración Técnica y Limitada Interoperabilidad en los Sistemas Hospitalarios
Los hospitales enfrentan dificultades para capacitar al personal en el uso de nuevas herramientas de IA a gran escala. El mercado de la inteligencia artificial en diagnósticos también encuentra limitaciones de integración en los sistemas de imagen heredados. Los equipos de TI deben gestionar brechas de compatibilidad, riesgos de ciberseguridad y largos ciclos de implementación. Los clínicos desean interfaces fluidas que eviten la interrupción del flujo de trabajo. Los proveedores enfrentan obstáculos para alinear los resultados de la IA con los formatos de informes clínicos. La interoperabilidad limitada ralentiza la adopción generalizada en redes multisite. Los sistemas de salud intentan gestionar el cambio mientras mantienen la productividad clínica. Estos problemas crean fricciones que reducen el ritmo de expansión del mercado.
Oportunidades de Mercado
Aumento de la Demanda de Diagnósticos de Precisión y Medicina Personalizada en Áreas de Enfermedades Mayores
El mercado de la inteligencia artificial en diagnósticos ofrece fuertes oportunidades debido al rápido crecimiento de los programas de medicina de precisión. Los hospitales desean herramientas que apoyen la evaluación de riesgos individualizada y la selección de terapias. Los proveedores construyen modelos que vinculan los hallazgos de imagen con datos genómicos y moleculares. Los clínicos valoran los conocimientos que guían decisiones de tratamiento personalizadas. Los sistemas de salud amplían las inversiones en IA para apoyar las vías de oncología, cardiología y neurología. Las características predictivas abren nuevas oportunidades de ingresos para los desarrolladores. El cambio hacia la atención personalizada aumenta la demanda de capacidades avanzadas de IA. Esta tendencia apoya la expansión del mercado a largo plazo.
Potencial de Expansión en Regiones Desatendidas, Redes Remotas y Modelos de Atención Digital-Primero
Los mercados emergentes presentan oportunidades de crecimiento significativas para el mercado de la inteligencia artificial en diagnósticos. Los proveedores utilizan la IA para abordar la escasez de personal especializado. Las herramientas basadas en la nube ayudan a extender el soporte diagnóstico a clínicas remotas. Los gobiernos invierten en infraestructura de salud digital para mejorar el acceso. Los proveedores apuntan a estas regiones con modelos de suscripción escalables. Los clínicos en áreas desatendidas obtienen acceso más rápido a soporte diagnóstico de nivel experto. Los sistemas de salud dependen de la IA para reducir los retrasos en la atención. Estas dinámicas crean condiciones fuertes para la aceleración del mercado en regiones globales.
Análisis de Segmentación del Mercado de Inteligencia Artificial en Diagnósticos:
Por Análisis de Componentes
El mercado de la inteligencia artificial en diagnósticos avanza gracias al fuerte rendimiento en hardware, software y servicios. El hardware apoya el procesamiento de alta velocidad para diagnósticos basados en imágenes y sensores utilizados en hospitales y laboratorios. El software lidera la adopción debido a potentes algoritmos que mejoran la precisión de la detección y optimizan los flujos de trabajo clínicos. Los servicios crecen de manera constante porque los proveedores necesitan soporte de integración, capacitación del personal y validación de modelos para asegurar un uso consistente en todos los departamentos. Esto fortalece la fiabilidad y permite un despliegue fluido tanto para redes de atención médica grandes como medianas.
- Por ejemplo, NVIDIA ha avanzado en hardware de diagnóstico a través de su plataforma Clara Holoscan; cuando se combina con las GPU RTX A6000, las instalaciones médicas pueden alcanzar velocidades de procesamiento superiores a 600 fotogramas por segundo para inferencia de IA en tiempo real de ultrasonido, ofreciendo un aumento de 10 veces en el rendimiento en comparación con arquitecturas de hardware anteriores.
Por Tipo de Diagnóstico / Análisis de Aplicación
El crecimiento diagnóstico abarca radiología, patología, cardiología, oncología, neurología, evaluaciones de tórax y pulmones, enfermedades infecciosas y otras áreas especializadas. El mercado de Inteligencia Artificial en Diagnósticos gana tracción donde la IA mejora la visibilidad en patrones complejos a través de interpretaciones de TC, RM, rayos X, diapositivas digitales y ECG. La radiología y la neurología permanecen fuertes debido al alto volumen de imágenes y la demanda de detección rápida de casos críticos. La patología se beneficia de la automatización del escaneo de diapositivas, mientras que la oncología utiliza IA para la clasificación y monitoreo de tumores. Apoya evaluaciones rápidas y consistentes en diversas condiciones clínicas.
Por Análisis de Usuario Final
Los hospitales y clínicas dominan la adopción porque manejan grandes cargas de pacientes y requieren herramientas de diagnóstico precisas y rápidas. El mercado de Inteligencia Artificial en Diagnósticos se expande a través de laboratorios de diagnóstico y centros de imágenes que dependen de la IA para reducir la carga de trabajo manual y mejorar la velocidad de los informes. Las aplicaciones de atención domiciliaria aumentan con dispositivos conectados y herramientas de diagnóstico remoto que apoyan la detección temprana. Otros usuarios, como los institutos de investigación, aplican IA para desarrollar nuevas vías de diagnóstico. Aumenta la adopción tanto en entornos de atención centralizados como descentralizados.
- Por ejemplo, Mayo Clinic integró una herramienta de cribado de ECG basada en IA en toda su red hospitalaria para identificar pacientes en riesgo de disfunción sistólica ventricular izquierda (DSVI); el sistema analizó a más de 100,000 pacientes y logró un AUC de 0.93, permitiendo a los clínicos identificar el doble de individuos de alto riesgo en comparación con los protocolos de atención estándar.
Segmentación:
Por Componente
- Hardware
- Software
- Servicios
Por Tipo de Diagnóstico / Aplicación
- Radiología
- Patología
- Cardiología
- Oncología
- Neurología
- Tórax y Pulmón
- Enfermedades Infecciosas
- Otros
Por Usuario Final
- Hospitales y Clínicas
- Laboratorios de Diagnóstico
- Centros de Imágenes
- Atención Domiciliaria
- Otros
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte posee la cuota dominante del mercado de Inteligencia Artificial en Diagnósticos con un estimado de 40–58%, impulsada por una fuerte adopción de la salud digital, infraestructura avanzada de imágenes y alta inversión en el desarrollo de IA. Los hospitales integran herramientas de IA para apoyar los flujos de trabajo en radiología, patología, oncología y neurología en grandes volúmenes de pacientes. Las empresas líderes expanden modelos aprobados por la FDA que mejoran la precisión diagnóstica y reducen los retrasos en la entrega de atención. Las instituciones de investigación apoyan la innovación a través de ensayos clínicos y estudios de validación. Se beneficia de vías de reembolso maduras que respaldan los diagnósticos habilitados por IA. Las actualizaciones tecnológicas continuas fortalecen el liderazgo del mercado en toda la región.
Europa mantiene la segunda mayor participación con 25–30%, respaldada por estrictos estándares de calidad, un fuerte ecosistema de investigación clínica y la rápida expansión de plataformas de salud habilitadas por IA. Los proveedores de atención médica adoptan la IA para mejorar la eficiencia del flujo de trabajo mientras cumplen con las expectativas regulatorias de seguridad clínica. Los programas de transformación digital liderados por el gobierno aceleran la integración en centros de imágenes y laboratorios de diagnóstico. Los proveedores colaboran con hospitales académicos para refinar el rendimiento de la IA para diversos grupos poblacionales. Gana impulso a través del aumento de la financiación para diagnósticos de precisión e iniciativas de datos de salud transfronterizos. La adopción aumenta a medida que los proveedores priorizan la automatización para cargas de trabajo de imágenes de alto volumen.
Asia-Pacífico emerge como la región de más rápido crecimiento con una participación creciente de 15–20%, impulsada por la expansión de la infraestructura sanitaria, grandes grupos de pacientes y una rápida demanda de herramientas de diagnóstico automatizadas. China, Japón, Corea del Sur e India aumentan la inversión en IA médica para reducir la escasez de personal y mejorar el acceso a diagnósticos a nivel de especialistas. Los centros de imágenes y hospitales adoptan plataformas basadas en la nube que apoyan el despliegue escalable. Las startups y proveedores globales aceleran el desarrollo a través de asociaciones con instituciones médicas líderes. Crece más rápido debido al fuerte apoyo gubernamental para la adopción de IA en programas de salud digital. América Latina y Oriente Medio y África tienen participaciones más pequeñas pero muestran un creciente interés en diagnósticos remotos y modelos de IA escalables.
Análisis de Jugadores Clave:
- Siemens Healthineers
- GE Healthcare
- NVIDIA Corporation
- Aidoc
- Google (Alphabet Inc.)
- Microsoft
- Digital Diagnostics Inc.
- Zebra Medical Vision
- Vuno Inc.
- PathAI
- Riverain Technologies
- IBM Watson Health
- AliveCor Inc.
- Imagen Technologies
- IDx Technologies Inc.
- Neural Analytics
Análisis Competitivo:
El mercado de Inteligencia Artificial en Diagnósticos presenta una fuerte competencia entre empresas de tecnología médica establecidas, proveedores de plataformas de IA e innovadores especializados en diagnóstico. Líderes globales como Siemens Healthineers, GE Healthcare, NVIDIA, Google, Microsoft e IBM amplían sus carteras con algoritmos de imagen avanzados, análisis en la nube y herramientas de apoyo a la decisión clínica. Estas empresas invierten fuertemente en la precisión de modelos, interoperabilidad y aprobaciones regulatorias para fortalecer su presencia en hospitales y redes de diagnóstico. Startups como Aidoc, PathAI, Vuno, Digital Diagnostics, Riverain e Imagen Technologies se centran en dominios clínicos específicos como oncología, neurología, cardiología y análisis torácico. Ganan profundidad competitiva a través de soluciones aprobadas por la FDA, ciclos de implementación rápidos y sólidas asociaciones clínicas. Los proveedores compiten en el rendimiento de algoritmos, integración de flujos de trabajo y escalabilidad en diversos entornos clínicos. El panorama continúa evolucionando con fusiones, colaboraciones e innovación impulsada por la demanda de diagnósticos habilitados por IA precisos, rápidos y confiables.
Desarrollos Recientes:
- En enero, NVIDIA Corporation y Eli Lilly anunciaron un laboratorio de co-innovación de IA para 2026, invirtiendo hasta $1 mil millones durante cinco años para avanzar en el descubrimiento de fármacos, incluyendo aplicaciones relevantes para diagnósticos a través del desarrollo de modelos de IA.
- En diciembre de 2025, Aidoc anunció asociaciones estratégicas con Cercare Medical y Circle CVI integrando perfusión MR avanzada y puntuación automatizada ASPECTS en su plataforma aiOS™ para mejorar los diagnósticos en neurociencias para el cuidado del ictus.
- En septiembre de 2025, Siemens Healthineers se asoció con Aiforia Technologies para expandir soluciones impulsadas por IA para patología digital en laboratorios de diagnóstico europeos a través de co-marketing y esfuerzos de ventas conjuntas.
- En julio de 2025, Microsoft colaboró con Lunit para avanzar en el diagnóstico de cáncer impulsado por IA mediante el desarrollo conjunto de modelos de IA personalizables en Azure y herramientas de automatización de flujos de trabajo para radiología.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Componente, Tipo de Diagnóstico / Aplicación, Usuario Final y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La creciente adopción de herramientas de imagen y patología impulsadas por IA mejorará la velocidad y precisión del diagnóstico en enfermedades de alta carga.
- La expansión de plataformas de diagnóstico basadas en la nube apoyará implementaciones escalables en redes hospitalarias multisede.
- La integración de modelos de datos multimodales fortalecerá las capacidades de apoyo a la decisión en oncología, neurología y cardiología.
- Un mayor apoyo regulatorio acelerará la validación clínica y ampliará el acceso a herramientas de IA aprobadas.
- El aumento de la colaboración entre empresas tecnológicas y proveedores de salud mejorará la automatización de flujos de trabajo.
- El crecimiento en la infraestructura de hospitales inteligentes impulsará una mayor demanda de información diagnóstica en tiempo real.
- La rápida innovación en modelos de base ampliará el uso de IA en escenarios diagnósticos complejos.
- El aumento de la integración de herramientas de monitoreo remoto apoyará la detección temprana fuera de los entornos de atención tradicionales.
- La expansión en mercados emergentes aumentará la penetración global de diagnósticos basados en IA.
- Una fuerte inversión en medicina de precisión elevará la demanda de aplicaciones predictivas y de estratificación de riesgos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la Inteligencia Artificial en Diagnósticos y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de inteligencia artificial en diagnósticos entre 2024 y 2032?
¿Qué segmento del mercado de Inteligencia Artificial en Diagnósticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la inteligencia artificial en diagnósticos?
¿Quiénes son las empresas líderes en el mercado de Inteligencia Artificial en Diagnósticos?
¿Qué región tuvo la mayor participación en el mercado de Inteligencia Artificial en Diagnósticos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Inteligencia Artificial en Diagnósticos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Inteligencia Artificial en Diagnósticos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1520 million → 2032: USD 7124.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Inteligencia Artificial en Diagnósticos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Inteligencia Artificial en Diagnósticos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Inteligencia Artificial en Diagnósticos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Inteligencia Artificial en Diagnósticos Market Drivers
- 3.3 Mercado de Inteligencia Artificial en Diagnósticos Market Restraints & Challenges
- 3.4 Mercado de Inteligencia Artificial en Diagnósticos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Inteligencia Artificial en Diagnósticos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Inteligencia Artificial en Diagnósticos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Inteligencia Artificial en Diagnósticos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Inteligencia Artificial en Diagnósticos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Inteligencia Artificial en Diagnósticos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Inteligencia Artificial en Diagnósticos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Inteligencia Artificial en Diagnósticos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Inteligencia Artificial en Diagnósticos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Inteligencia Artificial en Diagnósticos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Inteligencia Artificial en Diagnósticos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Inteligencia Artificial en Diagnósticos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Inteligencia Artificial en Diagnósticos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Inteligencia Artificial en Diagnósticos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Inteligencia Artificial en Diagnósticos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Inteligencia Artificial en Diagnósticos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Inteligencia Artificial en Diagnósticos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Inteligencia Artificial en Diagnósticos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Inteligencia Artificial en Diagnósticos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Inteligencia Artificial en Diagnósticos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
