
Visión General del Mercado:
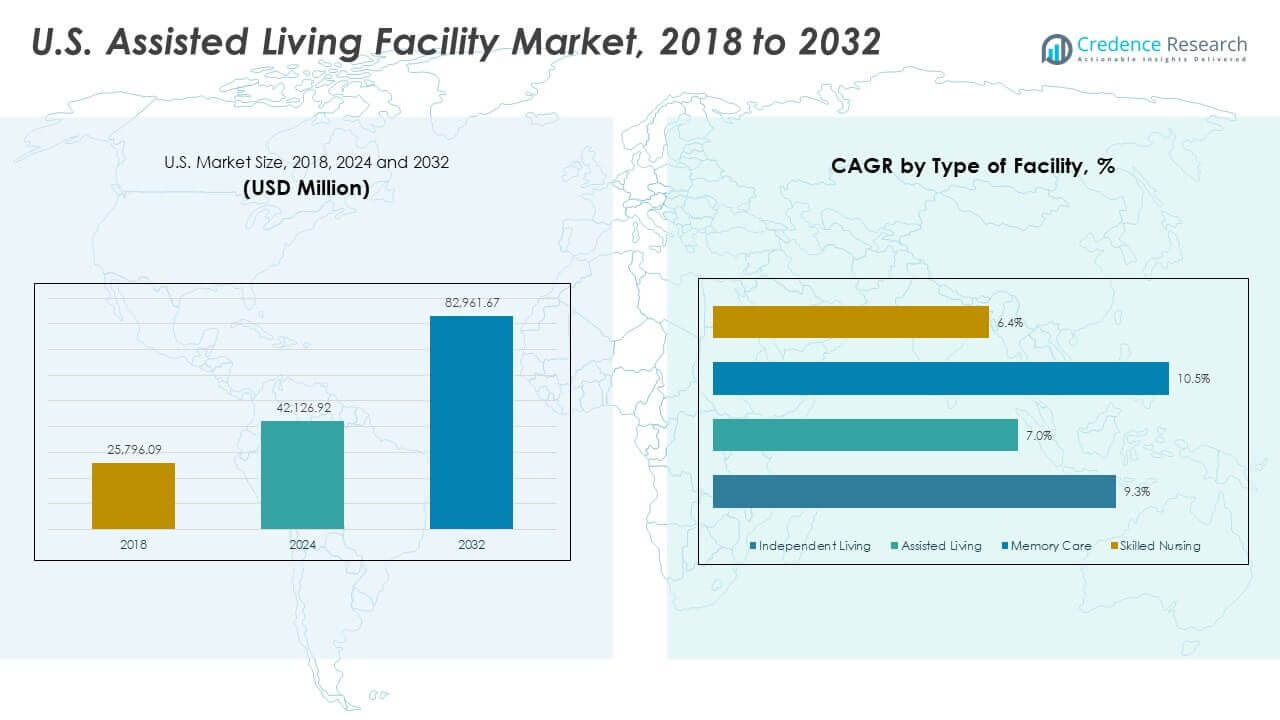
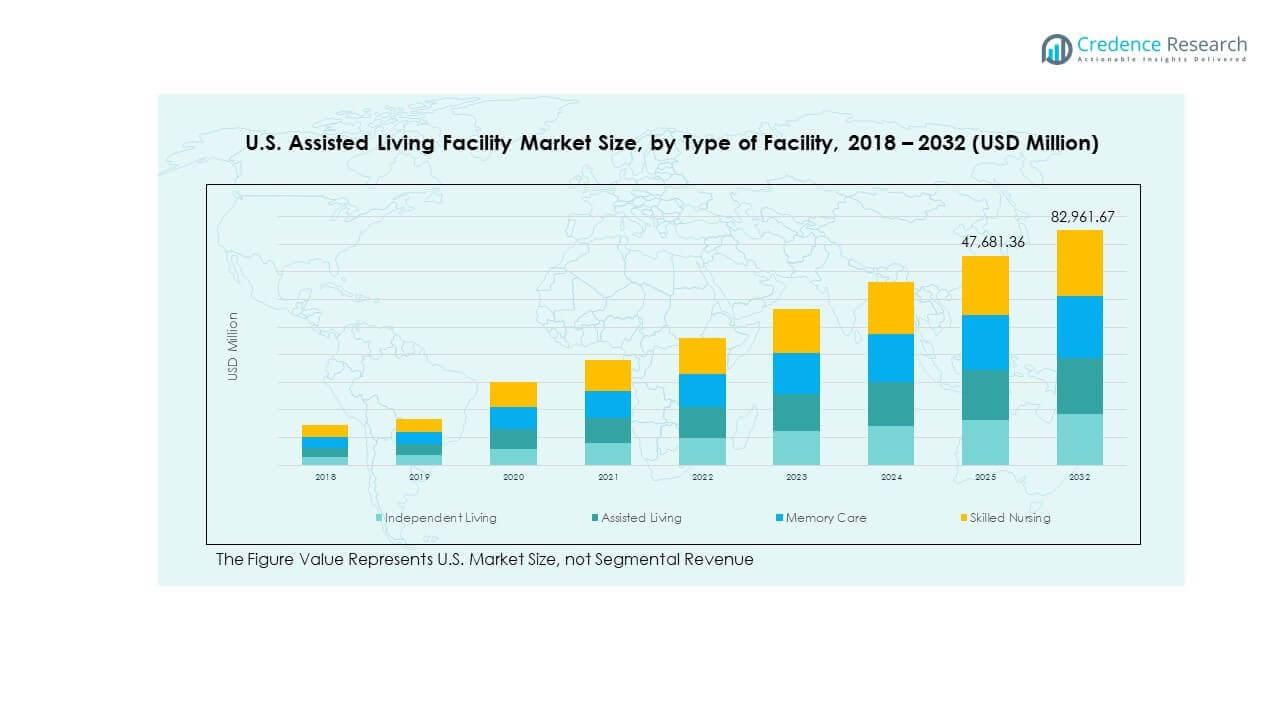
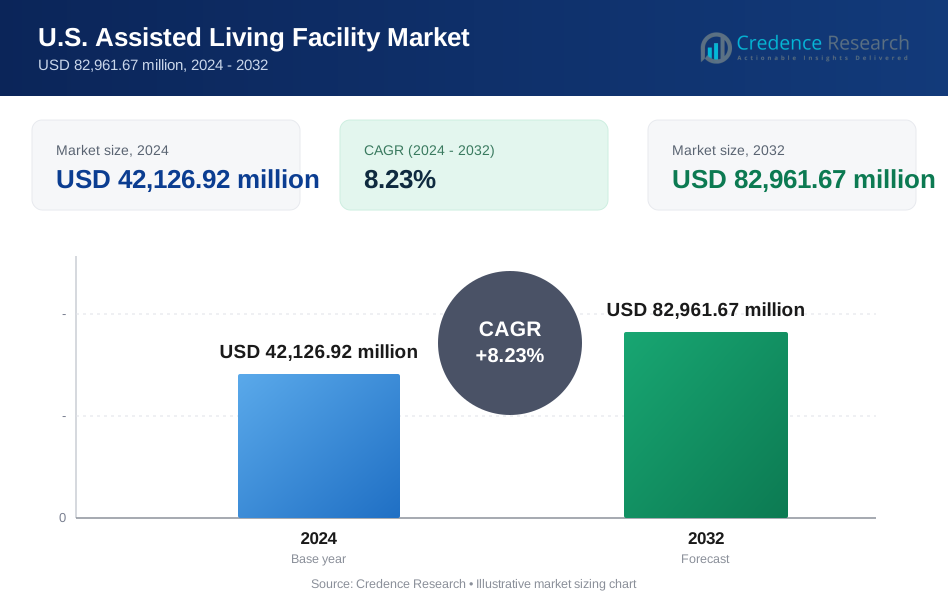
El tamaño del mercado de instalaciones de vida asistida en EE. UU. se valoró en USD 25,796.09 millones en 2018, alcanzó USD 42,126.92 millones en 2024, y se anticipa que alcanzará USD 82,961.67 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 8.23% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Instalaciones de Vida Asistida en EE. UU. 2024 | USD 42,126.92 Millones |
| Mercado de Instalaciones de Vida Asistida en EE. UU., CAGR | 8.23% |
| Tamaño del Mercado de Instalaciones de Vida Asistida en EE. UU. 2032 | USD 82,961.67 Millones |
El crecimiento en este mercado está impulsado por la creciente demanda de atención estructurada entre la población envejecida. Los adultos mayores buscan cada vez más entornos seguros y médicamente respaldados que ofrezcan independencia con asistencia. Los cambios en las estructuras familiares, la mayor esperanza de vida y las tasas más altas de enfermedades crónicas contribuyen a esta tendencia. Las instalaciones ofrecen servicios como apoyo para la vida diaria, gestión de medicamentos y programas de bienestar. La demanda abarca modelos de vida independiente, vida asistida, cuidado de la memoria y enfermería especializada. La adopción de tecnología y los marcos regulatorios mejorados también apoyan la expansión de las instalaciones.
Regionalmente, el oeste de EE. UU. lidera el mercado debido a una fuerte concentración de jubilados, un clima favorable y una infraestructura bien establecida. La región sur sigue de cerca, impulsada por el crecimiento poblacional, menores costos operativos y una fuerte inversión privada. Las regiones del medio oeste y noreste muestran un desarrollo constante, respaldado por poblaciones envejecidas y redes de atención médica en expansión. Cada región responde a las tendencias demográficas locales, la saturación de instalaciones y los marcos de políticas. Los centros urbanos apoyan modelos de servicio de mayor valor, mientras que las áreas suburbanas y rurales atraen inversiones en instalaciones de rango medio.
Perspectivas del Mercado
- El mercado de instalaciones de vida asistida en EE.UU. se expandió de USD 25,796.09 millones en 2018 a USD 42,126.92 millones en 2024 y se proyecta que alcanzará USD 82,961.67 millones para 2032, reflejando una expansión sostenida respaldada por un CAGR del 8.23%.
- La región occidental lideró el mercado con una participación del 31%, impulsada por fuertes flujos de jubilados, sistemas de salud avanzados y alta densidad de instalaciones, mientras que el sur siguió con un 29% debido a condiciones demográficas e inversiones favorables, y el medio oeste mantuvo un 21% apoyado por la asequibilidad y poblaciones estables de personas mayores.
- El sur emergió como la región de más rápido crecimiento con una participación del 29%, respaldada por la migración de la población, menores costos operativos y el desarrollo en expansión del sector privado de vida asistida.
- La vida asistida representó la participación dominante del segmento, respaldada por un CAGR del 10.5%, mientras que los cuidados de enfermería especializada siguieron de cerca con un CAGR del 9.3%, reflejando la creciente demanda de servicios de atención de mayor agudeza.
- Los segmentos de cuidado de la memoria y vida independiente mostraron un crecimiento constante, con CAGRs de 7.0% y 6.4% respectivamente, respaldados por el aumento de las necesidades de cuidado cognitivo y la demanda sostenida de entornos de vida independiente para personas mayores.
Impulsores del Mercado
Demografía Envejecida y Mayor Esperanza de Vida Impulsando la Demanda de Cuidado Residencial para Mayores
La creciente población de estadounidenses de 65 años o más impulsa directamente el mercado de instalaciones de vida asistida en EE.UU. Los avances en salud han extendido la esperanza de vida, aumentando la necesidad de opciones de cuidado a largo plazo. Muchos mayores viven solos o experimentan enfermedades crónicas que limitan la independencia diaria. Las familias buscan entornos supervisados donde la seguridad, la interacción social y el apoyo médico estén disponibles. La demanda aumenta a medida que los modelos tradicionales de cuidado multigeneracional disminuyen. Las instalaciones de vida asistida ofrecen un punto medio entre el cuidado en el hogar y los hogares de ancianos. Estos entornos apoyan a las personas mayores con servicios personalizados, mejorando el confort y la seguridad. Esta tendencia demográfica fortalece la perspectiva de demanda a largo plazo.
Cambios en las Estructuras Familiares y Urbanización Apoyando Modelos de Vida Basados en Instalaciones
Los hogares más pequeños y las familias con doble ingreso limitan el tiempo disponible para el cuidado de mayores en casa. Los estilos de vida urbanos reducen el espacio y la capacidad de cuidado en muchos hogares. Estos cambios sociales empujan a las familias hacia opciones estructuradas de vida para mayores. El mercado de instalaciones de vida asistida en EE.UU. se beneficia de este cambio al satisfacer tanto las necesidades de cuidado personal como de estilo de vida. Las instalaciones proporcionan personal las 24 horas, rutinas programadas y comodidades accesibles. Este arreglo atrae a las familias que buscan un cuidado confiable con mínima interrupción. El mercado se alinea con nuevos patrones de vida que priorizan la autonomía con seguridad. El cuidado institucional se ve cada vez más como una solución práctica para las familias modernas.
- Por ejemplo, Brookdale Senior Living ofrece programas de participación de residentes impulsados por tecnología como ConnectedLiving®, que proporcionan a los mayores acceso a herramientas de comunicación digital y apoyo para mantenerse conectados con la familia y recursos en línea. Estos programas tienen como objetivo mejorar la interacción social y la calidad de vida de los residentes dentro de sus comunidades.
Incidencia Creciente de Condiciones Crónicas que Requieren Servicios de Apoyo Diario
Los ancianos a menudo enfrentan múltiples enfermedades crónicas que requieren medicación y monitoreo constantes. Condiciones como la demencia, la diabetes y la artritis afectan la movilidad y la actividad diaria. Las instalaciones de vida asistida ayudan a manejar estas condiciones a través de personal capacitado y servicios en el lugar. El mercado de instalaciones de vida asistida en EE. UU. se beneficia de la demanda de entornos estables y supervisados. Las necesidades relacionadas con la salud hacen que el cuidado en el hogar sea complejo y costoso. Las instalaciones estructuradas ofrecen manejo de medicamentos, terapia física y planificación nutricional. Estos servicios reducen los riesgos de emergencia y mejoran la calidad de vida. La creciente prevalencia de enfermedades crónicas asegura una demanda constante en las poblaciones envejecidas.
- Por ejemplo, el sistema de detección de caídas habilitado por IA de SafelyYou en comunidades de vida para personas mayores ha demostrado reducir las caídas de residentes en general hasta en un 40% y disminuir las visitas a urgencias relacionadas con caídas en alrededor de un 80%, según estudios de casos de la industria y resultados de investigaciones.
Aumento de la Conciencia sobre los Beneficios de la Vida Asistida a través de la Difusión y Referencias de Atención Médica
Los proveedores de atención médica, aseguradoras y grupos de defensa promueven cada vez más la vida asistida como un modelo de atención. Las campañas públicas y los planificadores de altas presentan a las familias el cuidado estructurado basado en instalaciones. El mercado de instalaciones de vida asistida en EE. UU. crece a medida que las familias obtienen claridad sobre las opciones más allá de los hogares de ancianos. Los pacientes que salen de los hospitales a menudo hacen la transición a la vida asistida para recibir apoyo post-agudo. Este camino apoya una rotación hospitalaria más rápida y tasas de readmisión más bajas. Los pagadores y proveedores se benefician de la continuidad del cuidado rentable. A medida que se difunde la conciencia, más familias exploran proactivamente la vida asistida antes de que ocurran crisis de salud. La planificación anticipada apoya el crecimiento estable de la ocupación en todo el país.
Tendencias del Mercado
Integración de Tecnologías de Monitoreo Inteligente para Mejorar la Seguridad de los Residentes y la Eficiencia de las Instalaciones
Los proveedores de vida asistida están adoptando sistemas de monitoreo inteligente para rastrear la salud y el movimiento de los residentes. Dispositivos portátiles y sensores detectan caídas, cumplimiento de medicación y patrones de sueño. Esta tendencia mejora la seguridad mientras reduce la carga del personal. El mercado de instalaciones de vida asistida en EE. UU. ve una creciente demanda de tales sistemas tanto de familias como de operadores. Las alertas inteligentes reducen los tiempos de respuesta de emergencia y ayudan a monitorear condiciones crónicas. Las instalaciones utilizan análisis para planificar intervenciones y personalizar el cuidado. La tecnología permite la supervisión remota por parte de profesionales médicos cuando es necesario. Estas herramientas apoyan una dotación de personal más eficiente sin comprometer el cuidado. La adopción está aumentando tanto en instalaciones nuevas como en las que se están renovando.
Programas de Bienestar Personalizados se Convierten en Estándar en Instalaciones Premium y de Nivel Medio
Los residentes esperan cada vez más experiencias de bienestar holísticas más allá del cuidado básico. Las instalaciones ahora ofrecen terapia física, sesiones de salud mental y programación social adaptada a las necesidades individuales. Esta personalización mejora la satisfacción y los resultados de los residentes. El mercado de instalaciones de vida asistida en EE. UU. responde integrando coordinadores de actividades, entrenadores físicos y apoyo de salud mental. Las instalaciones con programación diversa atraen a más residentes y ven una menor rotación. Las herramientas de seguimiento del bienestar y los entrenadores de estilo de vida también agregan valor. Los planes personalizados crean un sentido de comunidad mientras promueven la salud. Esta tendencia apoya la diferenciación en un mercado competitivo.
- Por ejemplo, el programa Life Guidance® de Atria Senior Living ofrece atención personalizada para la demencia a través del enfoque Best Friends™. Incluye capacitación del personal centrada en construir confianza, conexión y compromiso emocional en entornos de cuidado de la memoria.
Expansión de Asociaciones Hospitalarias y Modelos de Cuidado de Transición
Los hospitales buscan destinos rentables para el alta de pacientes ancianos. Los centros de vida asistida cada vez más cumplen este rol como centros de cuidado de transición o intermedio. Estas asociaciones reducen la carga hospitalaria mientras aumentan la ocupación de las instalaciones. El mercado de instalaciones de vida asistida en EE.UU. se beneficia de vínculos formales con sistemas de salud. Los operadores invierten en servicios de rehabilitación y suites de cuidado temporal. Esto permite una transición más fluida de los pacientes y genera ingresos por estancias a corto plazo. Las instalaciones también ganan credibilidad clínica y reconocimiento de aseguradoras. A medida que las redes de salud se expanden, estos vínculos se convierten en un motor estratégico de crecimiento.
Aumento de Instalaciones Boutique y Temáticas Dirigidas a Personas Mayores Orientadas al Estilo de Vida
Los desarrolladores están lanzando instalaciones enfocadas en necesidades culturales, dietéticas o de estilo de vida específicas. Estas incluyen hogares basados en la fe, comunidades amigables con LGBTQ+ y campus de lujo estilo resort. Estas ofertas de nicho están dirigidas a personas mayores bien informadas que buscan atención alineada con su identidad. El mercado de instalaciones de vida asistida en EE.UU. ve un aumento en la inversión en estos formatos de alto atractivo. Ofrecen personal especializado, cocina y actividades que coinciden con las preferencias de los residentes. Las instalaciones boutique fomentan la lealtad a la marca y las referencias de boca en boca. La ocupación tiende a ser fuerte en estos centros impulsados por conceptos. Esta tendencia apoya la segmentación del mercado y las estrategias de marketing dirigidas.
- Por ejemplo, Maplewood Senior Living promueve el cuidado inclusivo para personas mayores y ha apoyado públicamente iniciativas amigables con LGBTQ+. Enfatiza la dignidad, el respeto y la programación personalizada en todas sus comunidades, alineándose con objetivos más amplios de diversidad e inclusión.
Análisis de Desafíos del Mercado
Escasez de Mano de Obra y Altas Tasas de Rotación que Afectan la Calidad del Servicio y el Control de Costos
El sector enfrenta escasez crónica de mano de obra, especialmente en roles de cuidado y enfermería. El agotamiento del personal, el avance limitado y los bajos salarios contribuyen a una alta rotación. El mercado de instalaciones de vida asistida en EE.UU. enfrenta una creciente presión para atraer y retener trabajadores calificados. Los operadores aumentan salarios e incentivos, elevando los costos operativos. Los cambios frecuentes de personal afectan la satisfacción de los residentes y la continuidad del cuidado. Capacitar a nuevos empleados requiere tiempo e inversión. Las métricas de calidad disminuyen cuando los equipos carecen de experiencia o consistencia. Los desafíos de personal limitan los planes de expansión, especialmente en regiones rurales o de alto costo laboral. El desarrollo de la fuerza laboral sigue siendo una barrera crítica para la estabilidad a largo plazo.
Paisaje Regulatorio Complejo y Aumento de Costos de Cumplimiento que Restringen la Agilidad Operativa
Las instalaciones deben cumplir con un mosaico de regulaciones federales, estatales y locales. Estas cubren seguridad, personal, manejo de medicamentos y derechos de los residentes. El mercado de instalaciones de vida asistida en EE. UU. se enfrenta a reglas en evolución que a menudo difieren por estado. Cumplir con los estándares de inspección requiere documentación constante y supervisión administrativa. El incumplimiento arriesga la suspensión de la licencia o sanciones financieras. Los operadores más pequeños luchan con las cargas de cumplimiento y pueden salir del mercado. Esto limita la competencia y eleva las barreras de entrada. La incertidumbre regulatoria retrasa la innovación y la inversión en infraestructura. Los operadores deben asignar recursos a funciones legales y de cumplimiento, desviando fondos de los servicios para residentes.
Oportunidades de Mercado
La creciente demanda en el segmento de personas mayores de ingresos medios permite el desarrollo de instalaciones a escala
Muchos mayores requieren opciones de cuidado asequibles con comodidad moderada y acceso. Este grupo sigue desatendido por instalaciones de lujo y atención pública con fondos insuficientes. El mercado de instalaciones de vida asistida en EE. UU. puede expandirse a través de comunidades de precio medio que ofrecen servicios esenciales con calidad confiable. Los desarrolladores pueden usar modelos estandarizados, agrupación regional y tecnología para gestionar costos. Las asociaciones público-privadas y los incentivos fiscales pueden apoyar estas construcciones. Este segmento apoya la ocupación a largo plazo y genera flujo de caja estable. Escalar este modelo satisface la creciente demanda y promueve la equidad regional.
La integración de atención remota impulsada por tecnología desbloquea nuevos formatos de servicio y modelos de ingresos
Los avances en telemedicina, plataformas de salud móvil y diagnósticos remotos permiten modelos de atención híbridos. Las instalaciones de vida asistida pueden ofrecer consultas remotas con especialistas y registros virtuales con la familia. El mercado de instalaciones de vida asistida en EE. UU. se beneficia al extender el alcance del servicio sin grandes aumentos de personal. La tecnología permite que instalaciones más pequeñas compitan ofreciendo monitoreo y compromiso premium. Los servicios digitales basados en suscripción abren nuevas fuentes de ingresos. Este enfoque apoya la flexibilidad en la prestación de atención y atrae a residentes y cuidadores conocedores de la tecnología.
Análisis de Segmentación de Mercado
Por Tipo de Instalación
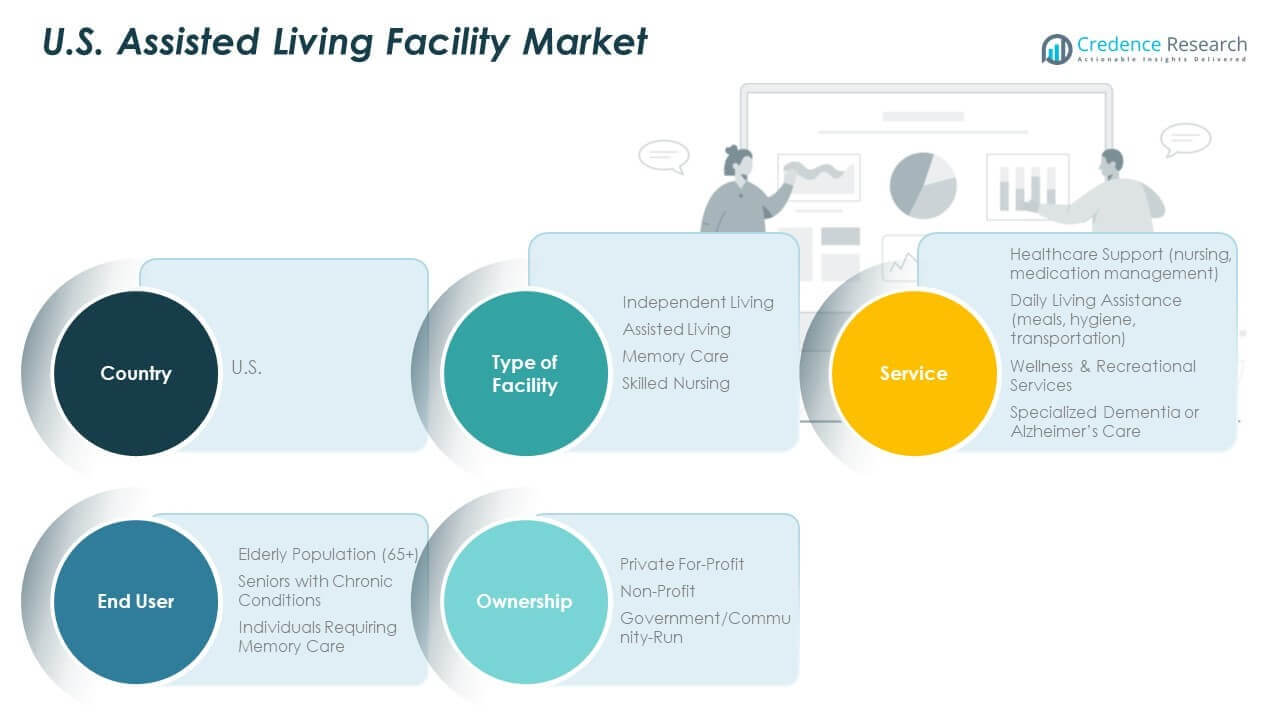
Las instalaciones de vida independiente atraen a mayores que buscan autonomía con apoyo mínimo. Estas comunidades se centran en el estilo de vida, ofreciendo residencias privadas, comodidades y compromiso social. La vida asistida sigue siendo el tipo más demandado, apoyando a individuos que requieren ayuda con actividades como el baño o la medicación. Las unidades de cuidado de la memoria sirven a residentes con deterioro cognitivo, ofreciendo entornos seguros y personal capacitado. La enfermería especializada proporciona atención médica de alto nivel y supervisión diaria, a menudo regulada bajo pautas clínicas. El mercado de instalaciones de vida asistida en EE. UU. ve un crecimiento diversificado en estos tipos debido a los niveles variables de dependencia entre las personas mayores.
- Por ejemplo, Atria Senior Living ha explorado herramientas de compromiso digital para apoyar la comunicación y coordinación de atención de los residentes. Su enfoque en tecnología busca mejorar la experiencia del residente y mejorar la capacidad de respuesta del personal en comunidades de cuidado de la memoria y vida asistida.
Por Servicio
Los servicios de apoyo sanitario siguen siendo centrales para las operaciones de las instalaciones, impulsados por la prevalencia de enfermedades crónicas entre los ancianos. El personal de enfermería y la gestión de medicamentos aseguran el cumplimiento clínico y la seguridad. La asistencia en la vida diaria es esencial para los residentes con movilidad restringida o de bajo funcionamiento. Los servicios de comidas, higiene y transporte mejoran la calidad de vida. Los servicios de bienestar y recreación promueven el bienestar mental y emocional. Las instalaciones utilizan programas de actividades adaptados para aumentar la participación de los residentes. El cuidado especializado para la demencia o el Alzheimer incluye programas sensoriales, terapias de memoria y arreglos de vida seguros. La integración de servicios apoya la retención y la reputación de la marca.
Por Usuario Final
La población anciana de 65 años o más impulsa la mayor parte de la demanda de las instalaciones. Este grupo requiere diferentes niveles de atención, creando demanda en múltiples niveles de servicio. Los ancianos con condiciones crónicas necesitan monitoreo regular, que las instalaciones proporcionan a través de controles de salud de rutina y planes de atención gestionados. Las personas con necesidades de cuidado de la memoria requieren entornos estructurados con profesionales capacitados. El mercado de instalaciones de vida asistida en EE. UU. adapta los modelos de servicio a estos grupos de usuarios para asegurar la continuidad y seguridad del cuidado.
- Por ejemplo, Life Care Centers of America ha adoptado tecnologías de monitoreo avanzadas para apoyar la seguridad de los residentes y la supervisión clínica en sus comunidades. Estos sistemas ayudan al personal a identificar cambios en los patrones de salud de los residentes y responder más rápidamente a las necesidades de atención.
Por Propiedad
Los operadores privados con fines de lucro dominan el mercado con modelos escalables y respaldo de inversores. Estas empresas se expanden agresivamente en regiones de alta demanda. Las instalaciones sin fines de lucro se centran en misiones de salud comunitaria y a menudo sirven a grupos de ingresos bajos a medios. Los centros gestionados por el gobierno o la comunidad llenan las brechas de atención en áreas desatendidas. Los modelos de propiedad influyen en la calidad del servicio, los precios y la estrategia operativa en todo el mercado de instalaciones de vida asistida en EE. UU.
Segmentación
Por Tipo de Instalación
- Vida Independiente
- Vida Asistida
- Cuidado de la Memoria
- Enfermería Especializada
Por Servicio
- Apoyo Sanitario (enfermería, gestión de medicamentos)
- Asistencia en la Vida Diaria (comidas, higiene, transporte)
- Servicios de Bienestar y Recreación
- Cuidado Especializado para Demencia o Alzheimer
Por Usuario Final
- Población Anciana (65+)
- Ancianos con Condiciones Crónicas
- Individuos que Requieren Cuidado de la Memoria
Por Propiedad
- Privado con Fines de Lucro
- Sin Fines de Lucro
- Gestionado por el Gobierno/Comunidad
Por País
- Estados Unidos (EE. UU.)
Análisis Regional
La región occidental lidera el mercado de instalaciones de vida asistida en EE. UU., representando alrededor del 31% de la cuota total del mercado. Estados como California, Washington y Arizona contribuyen significativamente debido a grandes poblaciones de personas mayores y una fuerte preferencia por destinos de jubilación con clima favorable. California por sí sola impulsa una demanda considerable, respaldada por una alta concentración de operadores privados e infraestructura de salud avanzada. Los centros urbanos continúan expandiendo la capacidad de vida asistida para satisfacer las crecientes necesidades locales. El apoyo regulatorio y la migración activa de jubilados desde estados más fríos fortalecen la posición del mercado en esta región. La demanda sigue siendo fuerte tanto en las áreas metropolitanas costeras como en las pequeñas ciudades suburbanas.
La región sur posee aproximadamente el 29% de la cuota de mercado, liderada por estados como Florida, Texas y Georgia. Florida sigue siendo un motor clave de crecimiento debido a su reputación como un destino de jubilación principal y su gran demografía de personas mayores de 65 años. Texas apoya una fuerte expansión tanto en desarrollos urbanos como rurales, impulsada por el aumento de casos de condiciones crónicas y el crecimiento de poblaciones envejecidas de ingresos medios. La región se beneficia de políticas fiscales favorables, menores costos operativos y un fuerte interés de los inversores en nuevos desarrollos. El mercado de instalaciones de vida asistida en EE. UU. observa aperturas constantes de instalaciones en esta región, enfocándose tanto en ofertas de servicio completo como en cuidado de la memoria. Los modelos de servicio localizados ayudan a los operadores a abordar las necesidades culturales y comunitarias.
Las regiones del Medio Oeste y Noreste en conjunto poseen alrededor del 40% de la cuota de mercado. El Medio Oeste contribuye con aproximadamente el 21%, respaldado por poblaciones de personas mayores estables en estados como Illinois, Ohio y Michigan. Estos estados se benefician de menores costos de construcción y una fuerte ocupación vinculada a Medicaid. El Noreste, con una participación estimada del 19%, incluye estados de alta densidad como Nueva York, Pensilvania y Massachusetts. La alta demanda de servicios compensa el impacto de regulaciones más estrictas y mayores costos de instalaciones. Los núcleos urbanos y las ciudades industriales envejecidas ofrecen oportunidades significativas para desarrollos de cuidado de la memoria y enfermería especializada. Ambas regiones ven un crecimiento constante a través de asociaciones público-privadas y proveedores sin fines de lucro.
Análisis de Jugadores Clave
- Brookdale Senior Living
- Sunrise Senior Living
- Life Care Services
- Atria Senior Living
- Holiday Retirement
- Five Star Senior Living
- Enlivant
- Capital Senior Living
- Senior Lifestyle Corporation
- Benchmark Senior Living
Análisis Competitivo
El mercado de instalaciones de vida asistida en EE. UU. sigue moderadamente consolidado, con varias cadenas nacionales y un gran número de jugadores regionales. Brookdale Senior Living mantiene una posición de liderazgo, ofreciendo una amplia cobertura geográfica y una gama completa de servicios de cuidado. Sunrise Senior Living y Atria Senior Living le siguen de cerca, enfocándose en comunidades de lujo con un fuerte compromiso con el cliente y programas de bienestar. Life Care Services y Five Star Senior Living mantienen una notable presencia en el mercado a través de modelos de cuidado personalizados y marcas establecidas en múltiples regiones. La competencia se centra en la diferenciación de servicios, expansión geográfica, calidad del personal e integración de tecnologías digitales. Los operadores más grandes aprovechan la escala para invertir en mejoras de instalaciones, sistemas de monitoreo de residentes y plataformas de cuidado personalizado. La inversión de capital privado continúa apoyando la consolidación del mercado, impulsando adquisiciones de cadenas más pequeñas en áreas de alta demanda. Los operadores priorizan el crecimiento de la ocupación, la satisfacción de los residentes y el cumplimiento normativo para mantenerse competitivos. En estados altamente saturados como Florida, California y Texas, los líderes del mercado enfatizan la innovación en bienestar, cuidado de la memoria y modelos de vida híbridos. A medida que aumenta la demanda, las asociaciones estratégicas, el marketing dirigido y el desarrollo de la fuerza laboral seguirán siendo críticos para mantener una fuerte ventaja competitiva en todas las regiones.
Desarrollos Recientes
- En mayo de 2025, Sunrise Senior Living anunció una asociación estratégica con Griffin Living, añadiendo dos comunidades boutique premium en California, Varenita de Simi Valley y Varenita de Westlake, a su cartera de más de 240 comunidades en EE. UU. y Canadá enfocadas en vida asistida y cuidado de la memoria.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Instalación, Servicio, Usuario Final y Propiedad. Detalla a los principales jugadores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará de manera constante debido a una población envejecida que requiere atención residencial estructurada.
- Los servicios de cuidado de la memoria y enfermedades crónicas ganarán impulso como ofertas centrales de las instalaciones.
- Los modelos de instalaciones de ingresos medios se expandirán para abordar las brechas de asequibilidad en regiones desatendidas.
- Los desarrollos urbanos y suburbanos seguirán siendo fuertes, impulsados por la proximidad a hospitales y familias.
- La adopción de tecnología en monitoreo, alertas de emergencia y consultas virtuales mejorará la prestación de atención.
- Aumentarán las asociaciones entre hospitales y operadores de vida asistida para el apoyo de atención transicional.
- Los modelos de personal cambiarán hacia la eficiencia con programas continuos de capacitación y retención de la fuerza laboral.
- Los operadores privados con fines de lucro liderarán la expansión, mientras que las organizaciones sin fines de lucro se centrarán en el crecimiento impulsado por la comunidad.
- La diversificación regional se fortalecerá, con más inversión en los estados del Medio Oeste y del Sur.
- Las comodidades basadas en el bienestar y el estilo de vida impulsarán las tasas de ocupación en mercados urbanos competitivos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de instalaciones de vida asistida en EE. UU., y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de instalaciones de vida asistida en EE. UU. entre 2024 y 2032?
¿Qué segmento del mercado de instalaciones de vida asistida en EE. UU. tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de instalaciones de vida asistida en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de instalaciones de vida asistida en EE. UU.?
¿Qué región tuvo la mayor participación en el mercado de instalaciones de vida asistida en EE. UU. en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Instalaciones de Vida Asistida en EE.UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Instalaciones de Vida Asistida en EE.UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42,126.92 million → 2032: USD 82,961.67 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Instalaciones de Vida Asistida en EE.UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Instalaciones de Vida Asistida en EE.UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Instalaciones de Vida Asistida en EE.UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Instalaciones de Vida Asistida en EE.UU. Market Drivers
- 3.3 Mercado de Instalaciones de Vida Asistida en EE.UU. Market Restraints & Challenges
- 3.4 Mercado de Instalaciones de Vida Asistida en EE.UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Instalaciones de Vida Asistida en EE.UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Instalaciones de Vida Asistida en EE.UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Instalaciones de Vida Asistida en EE.UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Instalaciones de Vida Asistida en EE.UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Instalaciones de Vida Asistida en EE.UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Instalaciones de Vida Asistida en EE.UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Instalaciones de Vida Asistida en EE.UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Instalaciones de Vida Asistida en EE.UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Instalaciones de Vida Asistida en EE.UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Instalaciones de Vida Asistida en EE.UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Instalaciones de Vida Asistida en EE.UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Instalaciones de Vida Asistida en EE.UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Instalaciones de Vida Asistida en EE.UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Instalaciones de Vida Asistida en EE.UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Instalaciones de Vida Asistida en EE.UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Instalaciones de Vida Asistida en EE.UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Instalaciones de Vida Asistida en EE.UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Instalaciones de Vida Asistida en EE.UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Instalaciones de Vida Asistida en EE.UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
