
Descripción General del Mercado
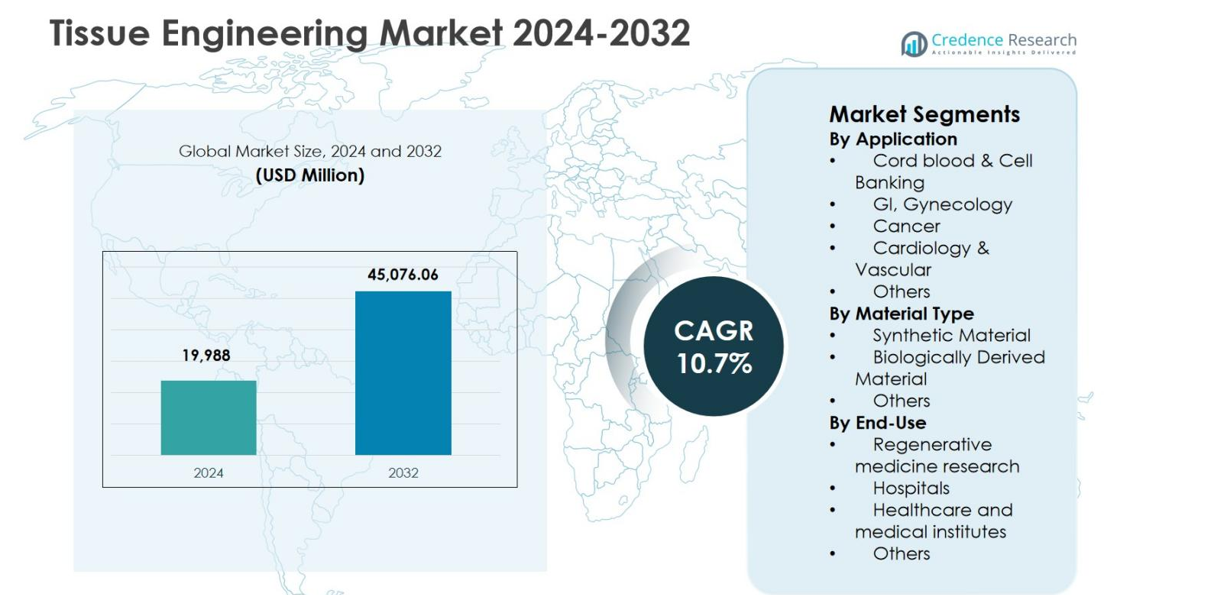
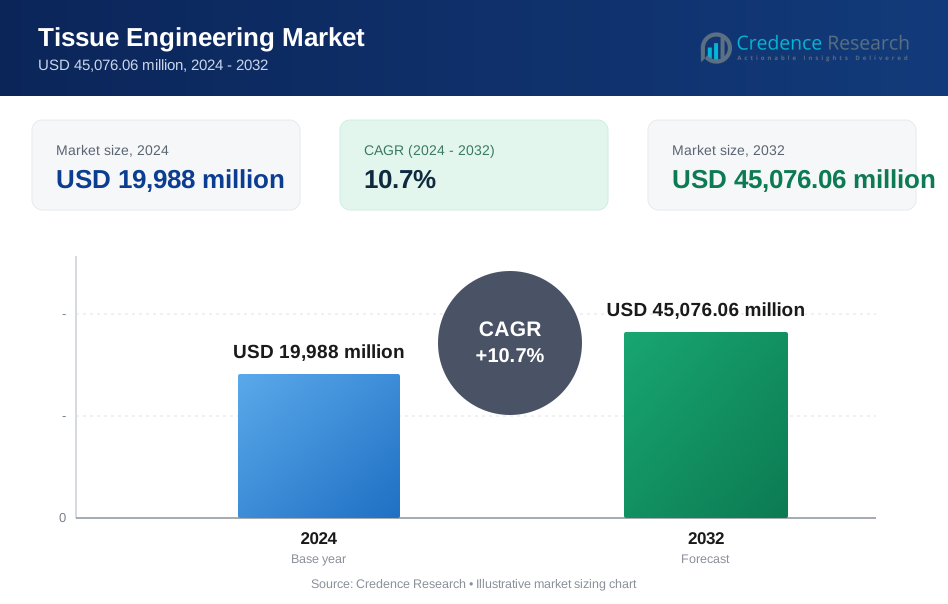
El tamaño del mercado de Ingeniería de Tejidos se valoró en USD 19,988 millones en 2024 y se anticipa que alcanzará USD 45,076.06 millones para 2032, expandiéndose a una CAGR del 10.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Ingeniería de Tejidos 2024 | USD 19,988 millones |
| Mercado de Ingeniería de Tejidos, CAGR | 10.7% |
| Tamaño del Mercado de Ingeniería de Tejidos 2032 | USD 45,076.06 millones |
El mercado de Ingeniería de Tejidos está conformado por la fuerte participación de líderes como Stryker Corporation, Medtronic, Zimmer Biomet, Integra LifeSciences Corporation, Organogenesis Inc., Baxter International Inc., B. Braun Melsungen AG, Cook Biotech Inc., AbbVie Inc., 3M y DePuy Synthes (Johnson & Johnson Services, Inc.), que se centran en biomateriales avanzados, tecnologías de andamios y terapias regenerativas. Estas empresas expanden activamente sus carteras de productos a través de inversiones en investigación, asociaciones con instituciones académicas y avances en ensayos clínicos. Regionalmente, América del Norte lidera el mercado de Ingeniería de Tejidos con una participación del 41.2% en 2024, respaldada por una infraestructura sanitaria robusta, alta financiación para la investigación y adopción temprana de la medicina regenerativa. Europa sigue con un fuerte apoyo a la investigación institucional, mientras que Asia Pacífico continúa ganando impulso a través de la expansión de capacidades biotecnológicas.
Perspectivas del Mercado
- El mercado de Ingeniería de Tejidos se valoró en USD 19,988 millones en 2024, se proyecta que alcanzará USD 45,076.06 millones para 2032 y se espera que crezca a una CAGR del 10.7% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de la prevalencia de enfermedades cardiovasculares, cáncer e insuficiencia orgánica, junto con la creciente demanda de terapias regenerativas, con Cardiología & Vascular manteniendo una participación del segmento del 34.6% en 2024 debido a una fuerte adopción clínica.
- El progreso tecnológico en materiales biológicamente derivados, ingeniería de células madre e impresión 3D está dando forma a las tendencias del mercado, mientras que los principales actores se centran en la inversión en I&D, expansión de carteras y colaboraciones estratégicas para fortalecer su posicionamiento en el mercado.
- Los altos costos de desarrollo, los procesos de fabricación complejos y los estrictos requisitos regulatorios actúan como restricciones clave, limitando la comercialización rápida y restringiendo la adopción en sistemas de salud sensibles a los costos.
- Regionalmente, América del Norte lideró con una participación del 41.2% en 2024, seguida por Europa con un 28.6% y Asia Pacífico con un 21.9%, mientras que América Latina y Medio Oriente & África juntos representaron la participación de mercado restante, respaldados por avances graduales en el sector salud.
Análisis de Segmentación del Mercado:
Por Aplicación:
El mercado de ingeniería de tejidos por aplicación está liderado por Cardiología y Vascular, que representó un 34,6% de la cuota de mercado en 2024, impulsado por la alta prevalencia de enfermedades cardiovasculares y la creciente adopción de tejidos diseñados para injertos vasculares y reparación cardíaca. La fuerte demanda clínica de soluciones regenerativas para abordar la insuficiencia cardíaca, condiciones isquémicas y daños vasculares apoya el dominio del segmento. Las aplicaciones en cáncer siguen debido al creciente interés en la investigación oncológica, mientras que la banca de sangre de cordón y células se beneficia del aumento en la preservación de células madre. Las aplicaciones gastrointestinales y ginecológicas se expanden de manera constante, respaldadas por avances en la regeneración de tejidos basada en andamios.
- Por ejemplo, la tecnología SynerGraft de Artivion produce válvulas cardíacas humanas pulmonares CryoValve SG descelularizadas, que prácticamente eliminan las células donantes alogénicas mientras preservan la integridad de la matriz biológica, logrando un 82% de libertad de reintervención a los 10 años frente al 50% de los aloinjertos criopreservados estándar.
Por Tipo de Material:
Por tipo de material, el Material Derivado Biológicamente dominó el mercado de ingeniería de tejidos con un 52,3% de cuota en 2024, respaldado por una biocompatibilidad superior, una mejor adhesión celular y mejores resultados de integración de tejidos. Materiales como el colágeno, la fibrina y las matrices descelularizadas imitan de cerca los entornos extracelulares nativos, acelerando la adopción clínica. Los materiales sintéticos mantienen una fuerte demanda debido a la escalabilidad y propiedades mecánicas controladas, particularmente en aplicaciones de investigación. Sin embargo, el aumento de aprobaciones regulatorias y las tasas de éxito clínico de los andamios derivados biológicamente continúan reforzando su liderazgo en aplicaciones de ingeniería de tejidos terapéuticas y basadas en investigación.
- Por ejemplo, los andamios microporosos de precisión basados en fibrinógeno (PFn) a partir de conversión enzimática mantuvieron una excelente nanostructura de fibrina con tamaños de poro controlados, apoyando la adhesión celular y la difusión de nutrientes para el reemplazo de tejidos.
Por Uso Final:
El segmento de Investigación en Medicina Regenerativa tuvo la mayor participación con un 41,8% en 2024, impulsado por extensas inversiones académicas, gubernamentales y del sector privado en regeneración de tejidos e investigación de células madre. El creciente financiamiento para la investigación traslacional, junto con el aumento de la colaboración entre empresas biotecnológicas e institutos de investigación, apoya el dominio del segmento. Los hospitales representan una participación significativa debido al aumento de ensayos clínicos y la adopción quirúrgica de tejidos diseñados. Los institutos de salud y médicos también contribuyen de manera constante, respaldados por la expansión de la infraestructura y la creciente demanda de terapias regenerativas avanzadas en todo el mundo.
Factores Clave de Crecimiento
Aumento de la Carga de Enfermedades Crónicas y Degenerativas
El mercado de ingeniería de tejidos está fuertemente impulsado por la creciente prevalencia de enfermedades crónicas y degenerativas, incluidas las enfermedades cardiovasculares, el cáncer, las condiciones musculoesqueléticas y la insuficiencia orgánica. Las poblaciones envejecidas y los estilos de vida sedentarios están elevando la demanda de terapias regenerativas que puedan restaurar tejidos y órganos dañados. Las soluciones de ingeniería de tejidos reducen la dependencia de órganos donantes y ofrecen beneficios terapéuticos a largo plazo. La creciente demanda clínica de alternativas efectivas a los tratamientos convencionales continúa estimulando la adopción en hospitales, instituciones de investigación y centros de medicina regenerativa en todo el mundo.
- Por ejemplo, LifeNet Health presentó ViviGen MIS, un dispositivo avanzado de entrega de aloinjertos celulares para cirugías mínimamente invasivas dirigidas a condiciones ortopédicas y de columna. Presentado en la reunión de la Sociedad Norteamericana de Columna Vertebral de 2022, ayuda en la reparación de huesos y tejidos en trastornos musculoesqueléticos.
Avances en Biomateriales y Tecnologías de Andamios
Los avances continuos en biomateriales y tecnologías de andamios están acelerando el crecimiento en el Mercado de Ingeniería de Tejidos. Las innovaciones en materiales biológicamente derivados, andamios híbridos y matrices bioactivas mejoran la adhesión celular, la integración de tejidos y los resultados de regeneración. Un mayor control sobre la arquitectura del andamio, las tasas de degradación y las propiedades mecánicas respalda aplicaciones clínicas más amplias. Estas mejoras tecnológicas aumentan las tasas de éxito de los procedimientos y expanden el uso de la ingeniería de tejidos en áreas terapéuticas complejas, fortaleciendo la penetración en el mercado.
- Por ejemplo, Epibone ingenia injertos óseos personalizados a partir de células madre del paciente en andamios, madurándolos en hueso vivo que se integra rápidamente con el tejido nativo para reparaciones craneofaciales y ortopédicas.
Expansión de la Inversión en Investigación de Medicina Regenerativa
El aumento de las inversiones en investigación de medicina regenerativa apoya significativamente al Mercado de Ingeniería de Tejidos. Los programas de financiamiento gubernamental, las iniciativas académicas y las inversiones del sector privado están acelerando la innovación y la traducción clínica. Las colaboraciones entre empresas biotecnológicas, universidades y proveedores de salud están fortaleciendo los canales de investigación y avanzando en los ensayos clínicos. Este ecosistema de investigación en expansión mejora la eficiencia del desarrollo de productos, acelera la comercialización y apoya el crecimiento a largo plazo del mercado en múltiples aplicaciones terapéuticas.
Tendencias Clave y Oportunidades
Integración de Tecnologías de Bioimpresión 3D
La integración de la bioimpresión 3D es una tendencia clave que crea nuevas oportunidades en el Mercado de Ingeniería de Tejidos. La bioimpresión permite la fabricación precisa de estructuras tisulares complejas utilizando células vivas y biomateriales, mejorando la personalización y la reproducibilidad. Esta tecnología apoya la creación de tejidos específicos para el paciente y mejora la escalabilidad para uso en investigación y clínico. La creciente adopción de plataformas de bioimpresión está acelerando la innovación en terapias regenerativas personalizadas y el desarrollo de órganos.
- Por ejemplo, Aspect Biosystems aprovecha su tecnología microfluídica Lab-on-a-Printer para fabricar tejidos vivos complejos, como constructos de músculo liso de las vías respiratorias que se contraen en respuesta a la histamina, replicando respuestas asmáticas para el modelado de enfermedades y el desarrollo terapéutico.
Creciente Enfoque en la Medicina Personalizada y de Precisión
El creciente enfoque en la medicina personalizada y de precisión presenta oportunidades significativas para el Mercado de Ingeniería de Tejidos. Los constructos tisulares personalizados adaptados a los perfiles individuales de los pacientes mejoran los resultados del tratamiento y reducen los riesgos de rechazo inmunológico. Los avances en la ingeniería celular y el diseño de andamios específicos para el paciente apoyan esta tendencia. A medida que los sistemas de salud enfatizan las terapias basadas en precisión, la demanda de soluciones de ingeniería de tejidos personalizadas continúa expandiéndose en entornos clínicos y de investigación.
- Por ejemplo, EpiBone desarrolla injertos óseos específicos para el paciente para cirugías craneofaciales y ortopédicas utilizando células madre derivadas del paciente en andamios impresos en 3D.
Desafíos Clave
Altos Costos de Desarrollo y Fabricación Compleja
Los altos costos de desarrollo y los procesos de fabricación complejos siguen siendo desafíos importantes para el mercado de la ingeniería de tejidos. Los productos de ingeniería de tejidos requieren materiales avanzados, infraestructura especializada y experiencia calificada, lo que aumenta los gastos de producción. Escalar desde la investigación de laboratorio hasta la fabricación comercial manteniendo la calidad y el cumplimiento normativo sigue siendo difícil. Estos factores pueden limitar la participación de empresas más pequeñas y restringir la adopción generalizada en entornos de atención médica sensibles al costo.
Restricciones Regulatorias y Éticas
Las restricciones regulatorias y éticas plantean desafíos continuos para el mercado de la ingeniería de tejidos. Los estrictos requisitos regulatorios para la seguridad, eficacia y calidad conducen a plazos de aprobación prolongados. Las consideraciones éticas relacionadas con la obtención de células y la manipulación de tejidos complican aún más el desarrollo de productos. Los marcos regulatorios inconsistentes en diferentes regiones aumentan la complejidad del cumplimiento, lo que potencialmente retrasa la comercialización y limita la expansión del mercado global a pesar de la fuerte demanda clínica.
Análisis Regional
América del Norte
El mercado de la ingeniería de tejidos en América del Norte mantuvo la posición de liderazgo con una cuota de mercado del 41.2% en 2024, impulsado por una infraestructura de atención médica avanzada, un fuerte financiamiento para la medicina regenerativa y una alta adopción de terapias innovadoras. Estados Unidos domina el crecimiento regional debido a la extensa actividad de investigación clínica, marcos de reembolso favorables y la presencia de importantes empresas de biotecnología y dispositivos médicos. La fuerte colaboración entre instituciones académicas y actores de la industria acelera el desarrollo y la comercialización de productos. La creciente prevalencia de enfermedades crónicas y la creciente escasez de trasplantes de órganos apoyan aún más la demanda sostenida de soluciones de ingeniería de tejidos en hospitales y centros de investigación.
Europa
Europa representó una cuota de mercado del 28.6% en 2024, respaldada por un sólido financiamiento gubernamental, instituciones de investigación establecidas y una creciente adopción clínica de terapias regenerativas. Países como Alemania, el Reino Unido y Francia impulsan el crecimiento regional a través de sólidos marcos regulatorios y crecientes inversiones en investigación de ingeniería de tejidos. La expansión de ensayos clínicos y la creciente aceptación de materiales biológicamente derivados mejoran la penetración del mercado. Además, el aumento de las poblaciones envejecidas y la creciente incidencia de condiciones crónicas fortalecen la demanda de soluciones avanzadas de regeneración de tejidos en entornos de atención médica y académicos.
Asia Pacífico
La región de Asia Pacífico capturó una cuota de mercado del 21.9% en 2024, impulsada por el rápido desarrollo de la infraestructura de atención médica, el aumento de las inversiones en investigación y la creciente conciencia sobre la medicina regenerativa. Países como China, Japón, Corea del Sur e India contribuyen significativamente a través de la expansión de los sectores biotecnológicos y el creciente apoyo gubernamental. El crecimiento del turismo médico, la creciente prevalencia de condiciones cardiovasculares y ortopédicas, y la mejora en el acceso a terapias avanzadas apoyan la expansión regional. Las crecientes colaboraciones entre instituciones de investigación y actores globales aceleran aún más la adopción de tecnologías de ingeniería de tejidos en toda la región.
América Latina
América Latina representó una cuota de mercado del 5.1% en 2024, respaldada por la mejora en la infraestructura de salud y el aumento de inversiones en investigación médica. Brasil y México lideran el crecimiento regional debido a la expansión de redes hospitalarias y la creciente adopción de tecnologías terapéuticas avanzadas. El creciente conocimiento sobre la medicina regenerativa y el aumento de la prevalencia de enfermedades crónicas impulsan la demanda de soluciones de ingeniería de tejidos. Las iniciativas gubernamentales destinadas a fortalecer la investigación biotecnológica y el acceso a la atención médica continúan mejorando el potencial del mercado, aunque la financiación limitada y los desafíos regulatorios moderan las tasas de crecimiento general.
Oriente Medio y África
La región de Oriente Medio y África representó una cuota de mercado del 3.2% en 2024, impulsada por mejoras graduales en la infraestructura de salud y un enfoque creciente en tecnologías médicas avanzadas. Países como Arabia Saudita, los EAU y Sudáfrica apoyan el crecimiento regional a través de iniciativas de modernización de la salud y el aumento de inversiones en investigación médica. La creciente demanda de tratamientos avanzados para condiciones crónicas y relacionadas con traumas contribuye a la expansión del mercado. Sin embargo, las capacidades limitadas de fabricación local y las restricciones regulatorias continúan limitando la adopción más amplia en toda la región.
Segmentaciones del Mercado:
Por Aplicación
- Banco de sangre de cordón y células
- Gastrointestinal, Ginecología
- Cáncer
- Cardiología y Vascular
- Otros
Por Tipo de Material
- Material Sintético
- Material Derivado Biológicamente
- Otros
Por Uso Final
- Investigación en medicina regenerativa
- Hospitales
- Institutos de salud y médicos
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
Stryker Corporation, Medtronic, Zimmer Biomet, Integra LifeSciences Corporation, AbbVie Inc., Baxter International Inc., B. Braun Melsungen AG, Cook Biotech Inc., Organogenesis Inc., 3M y DePuy Synthes (Johnson & Johnson Services, Inc.) forman el núcleo de la competencia en el mercado de ingeniería de tejidos. El panorama competitivo se caracteriza por un fuerte enfoque en la innovación de productos, materiales derivados biológicamente y tecnologías avanzadas de andamios para abordar aplicaciones regenerativas complejas. Los principales actores invierten fuertemente en investigación y desarrollo para expandir las indicaciones terapéuticas y mejorar los resultados clínicos. Las asociaciones estratégicas con instituciones académicas y hospitales aceleran la validación clínica y la comercialización. Las fusiones y adquisiciones se utilizan para fortalecer las carteras tecnológicas y expandir el alcance geográfico. Las empresas también enfatizan las aprobaciones regulatorias y la escalabilidad de la fabricación para obtener ventaja competitiva. La creciente competencia se ve además respaldada por la expansión en mercados emergentes y un mayor enfoque en soluciones regenerativas personalizadas, reforzando el posicionamiento a largo plazo en el mercado.
Análisis de Jugadores Clave
- Zimmer Biomet
- Organogenesis Inc.
- B. Braun Melsungen AG
- Medtronic
- Cook Biotech Inc.
- DePuy Synthes (Johnson & Johnson Services, Inc.)
- Baxter International Inc.
- Integra Life Sciences Corporation
- 3M
- Stryker Corporation
Desarrollos Recientes
- En diciembre de 2025, LifeNet Health adquirió Tissue Testing Technologies LLC (T3), una empresa biotecnológica especializada en biopreservación, para avanzar en las capacidades de medicina regenerativa y expandir el acceso global a terapias de tejidos preservados.
- En diciembre de 2025, LifeNet Health adquirió Tissue Testing Technologies LLC, mejorando la biopreservación para aplicaciones clínicas e investigativas de tejidos.
- En noviembre de 2024, RTI Surgical completó su adquisición de Collagen Solutions, mejorando su cartera de biomateriales de aloinjertos y xenoinjertos para ingeniería de tejidos en áreas como ortopedia y cirugía cardíaca.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Aplicación, Material, Tipo, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute diversos factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Finalmente, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Ingeniería de Tejidos experimentará una expansión sostenida impulsada por la creciente demanda de terapias regenerativas en aplicaciones cardiovasculares, ortopédicas y oncológicas.
- Los avances en biomateriales e ingeniería de andamios mejorarán la integración de tejidos y los resultados clínicos a largo plazo.
- La creciente adopción de materiales de origen biológico apoyará una aceptación clínica más amplia y aprobaciones regulatorias.
- La integración de tecnologías de bioimpresión 3D mejorará la personalización y escalabilidad de los productos de ingeniería de tejidos.
- El creciente enfoque en la medicina personalizada acelerará el desarrollo de construcciones de tejidos específicas para el paciente.
- La expansión del financiamiento para la investigación fortalecerá las líneas de innovación y acelerará la traducción clínica.
- Las colaboraciones estratégicas entre empresas biotecnológicas, hospitales e institutos de investigación se intensificarán.
- Las economías emergentes presentarán fuertes oportunidades de crecimiento debido a la mejora de la infraestructura sanitaria.
- Los marcos regulatorios evolucionarán gradualmente para apoyar una aprobación más rápida de las terapias regenerativas.
- La intensidad competitiva aumentará a medida que las empresas expandan sus carteras e inviertan en capacidades avanzadas de fabricación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la ingeniería de tejidos y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ingeniería de tejidos entre 2024 y 2032?
¿Quiénes son los principales actores en el mercado global de ingeniería de tejidos?
¿Qué segmento del mercado de ingeniería de tejidos tuvo la mayor participación en 2024?
¿Quiénes son las empresas líderes en el mercado de la ingeniería de tejidos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ingeniería de Tejidos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ingeniería de Tejidos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 19,988 million → 2032: USD 45,076.06 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ingeniería de Tejidos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ingeniería de Tejidos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ingeniería de Tejidos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ingeniería de Tejidos Market Drivers
- 3.3 Mercado de Ingeniería de Tejidos Market Restraints & Challenges
- 3.4 Mercado de Ingeniería de Tejidos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ingeniería de Tejidos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ingeniería de Tejidos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ingeniería de Tejidos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ingeniería de Tejidos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ingeniería de Tejidos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ingeniería de Tejidos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ingeniería de Tejidos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ingeniería de Tejidos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ingeniería de Tejidos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ingeniería de Tejidos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ingeniería de Tejidos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ingeniería de Tejidos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ingeniería de Tejidos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ingeniería de Tejidos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ingeniería de Tejidos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ingeniería de Tejidos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ingeniería de Tejidos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ingeniería de Tejidos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ingeniería de Tejidos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
