
Visión General del Mercado de IA en Endoscopia:
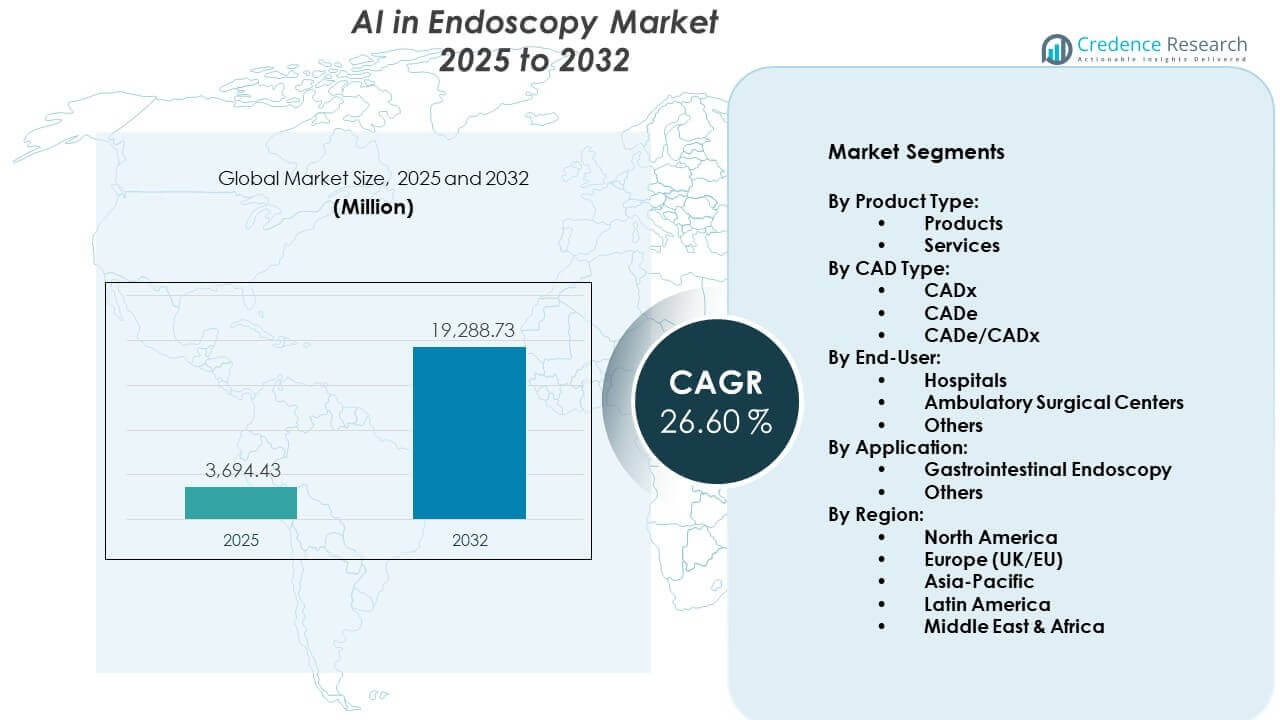
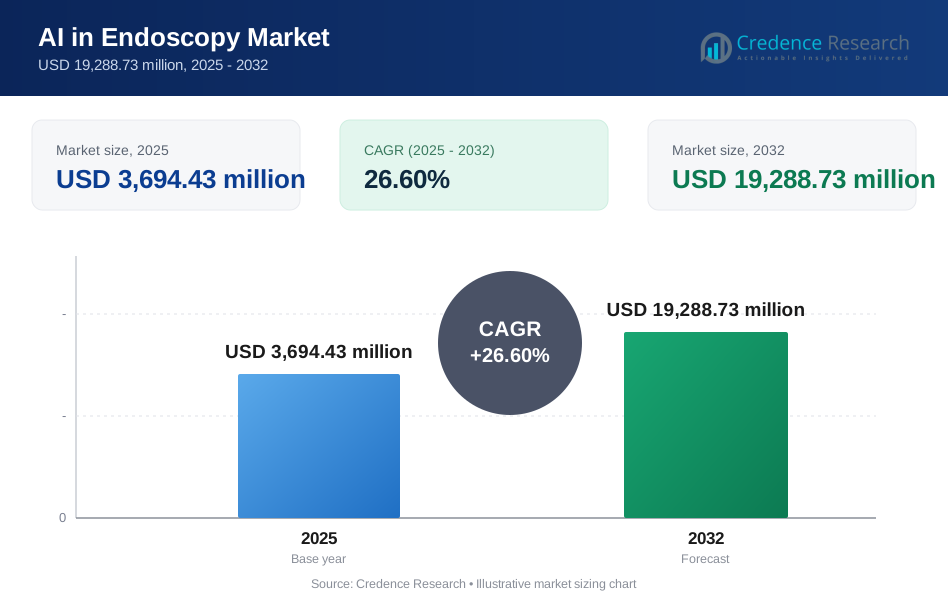
Se proyecta que el mercado de IA en Endoscopia crecerá de 3,694.43 millones de USD en 2025 a un estimado de 19,288.73 millones de USD para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 26.60% de 2025 a 2032.
| ATRIBUTO RT | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de IA en Endoscopia 2025 | 3,694.43 millones de USD |
| Mercado de IA en Endoscopia, CAGR | 26.60% |
| Tamaño del Mercado de IA en Endoscopia 2032 | 19,288.73 millones de USD |
Perspectivas del Mercado de IA en Endoscopia:
- América del Norte lidera con un 38% de participación de mercado, impulsada por la adopción temprana, una infraestructura sólida y altos volúmenes de procedimientos; Europa sigue con un 29%, respaldada por iniciativas de salud pública y aprobaciones regulatorias; Asia-Pacífico posee un 20%, reflejando crecientes inversiones y una creciente carga de cáncer.
- Asia-Pacífico es la región de más rápido crecimiento debido a la expansión de programas de detección, el aumento del volumen de procedimientos y la creciente adopción en economías emergentes como China, Japón e India.
- La endoscopia gastrointestinal representa más del 65% del mercado por aplicación, debido a la amplia detección de cáncer colorrectal y la fuerte adopción de herramientas CADe.
- Los hospitales dominan el segmento de usuarios finales con más del 70% de participación, respaldados por un alto flujo de pacientes y la preparación de la infraestructura para la integración de IA.
Impulsores del Mercado de IA en Endoscopia:
Creciente Carga Global de Trastornos Gastrointestinales y Colorrectales
El aumento de la incidencia de enfermedades gastrointestinales y colorrectales genera una fuerte demanda de diagnóstico temprano y preciso. Los sistemas de salud en todas las regiones están bajo presión para reducir la mortalidad relacionada con el cáncer a través de exámenes regulares. La IA en endoscopia ayuda a detectar pólipos y tumores con mayor sensibilidad que las técnicas tradicionales. La necesidad de identificación en etapas tempranas impulsa a las instalaciones a adoptar herramientas de reconocimiento de imágenes impulsadas por IA. Los gobiernos y entidades privadas apoyan programas de concienciación que fomentan el uso preventivo de la endoscopia. Esto conduce a una base más amplia de pacientes que se benefician de diagnósticos automatizados y en tiempo real. Con poblaciones envejecidas y malos hábitos alimenticios, las condiciones gastrointestinales crónicas también se están volviendo más prevalentes. El mercado de IA en Endoscopia gana un impulso constante debido a esta carga de enfermedad.
- Por ejemplo, Medtronic informó que su módulo de endoscopia inteligente GI Genius™ demostró un aumento absoluto del 14% en la Tasa de Detección de Adenomas (ADR) en comparación con la colonoscopia estándar en un ensayo clínico a gran escala.
Creciente Necesidad de Optimización del Flujo de Trabajo y Apoyo al Clínico
Los hospitales enfrentan desafíos relacionados con las limitaciones de tiempo, las brechas de personal y el aumento en el volumen de procedimientos. Las herramientas de IA reducen el tiempo de interpretación endoscópica, ayudando a los clínicos a trabajar más rápido y de manera más eficiente. Permite la detección en tiempo real de anomalías, reduciendo la posibilidad de error humano. Al apoyar las decisiones clínicas, la IA mejora la confianza diagnóstica, especialmente en instalaciones más pequeñas. Los centros más grandes utilizan la IA para optimizar el uso de recursos y gestionar la carga de pacientes. La capacitación de nuevos endoscopistas se facilita con plataformas de IA asistida que guían la toma de decisiones. Los cirujanos y gastroenterólogos pueden delegar tareas repetitivas a la automatización. El mercado de IA en endoscopia se beneficia de la necesidad de mejorar la productividad en los sistemas de salud.
- Por ejemplo, Olympus Corporation lanzó su plataforma ENDO-AID, que utiliza el sistema de endoscopia EVIS X1 para lograr una sensibilidad del 94.8% en la detección de lesiones colónicas. Según Olympus Global, este sistema impulsado por IA proporciona alertas visuales en tiempo real para ayudar a los endoscopistas a identificar pólipos que de otro modo podrían pasar desapercibidos, reduciendo efectivamente la carga cognitiva y la fatiga ocular asociadas con sesiones de cribado intensivas.
Marcos Regulatorios de Apoyo y Políticas de Integración de IA
Las agencias regulatorias médicas se están volviendo más abiertas a la adopción de la IA en entornos clínicos. La FDA, EMA y otras han publicado directrices que apoyan el uso seguro de la IA en diagnósticos. Los gobiernos también financian programas de investigación que desarrollan herramientas de endoscopia basadas en IA para hospitales públicos. Mejora el acceso clínico e impulsa a los actores de la industria a innovar rápidamente. Las aseguradoras de salud están comenzando a reconocer los procedimientos asistidos por IA para el reembolso. Las políticas nacionales de cribado de cáncer recomiendan cada vez más sistemas de imagen avanzada para diagnósticos masivos. Las aprobaciones tempranas de productos ayudan a las start-ups y a los gigantes de la tecnología médica a entrar en los mercados más rápido. El mercado de IA en endoscopia prospera en entornos donde la política y la innovación se alinean.
Avances Tecnológicos en Aprendizaje Profundo y Procesamiento de Imágenes
Los avances continuos en aprendizaje profundo permiten que los modelos de IA analicen patrones visuales complejos en imágenes endoscópicas. Nuevos algoritmos mejoran la precisión diagnóstica en múltiples tipos de lesiones. La IA de borde y el hardware integrado reducen la latencia y mejoran el procesamiento de video en tiempo real. La integración de la IA con sistemas de endoscopia HD y 4K mejora la visibilidad y detección. Permite a los hospitales utilizar sistemas avanzados sin reemplazar toda la infraestructura. Las plataformas basadas en la nube también ofrecen análisis post-procedimiento y herramientas de estratificación de riesgos. Los proveedores continúan desarrollando software de IA compatible con las principales marcas de endoscopios. El mercado de IA en endoscopia se expande a medida que estas tecnologías maduran y se escalan.
Tendencias del Mercado de IA en Endoscopia:
Emergencia de Herramientas de Detección de Pólipos Asistidas por IA en Tiempo Real
Las empresas ahora ofrecen herramientas impulsadas por IA capaces de detectar pólipos y lesiones durante la colonoscopia en vivo. Estos sistemas utilizan entrada de video en tiempo real para resaltar áreas de preocupación en la pantalla. Los médicos pueden tomar decisiones instantáneas, mejorando la eficiencia del procedimiento y los resultados del paciente. Esta tendencia mueve la IA más allá del análisis post-procedimiento hacia el soporte de intervención en vivo. Productos como GI Genius y CAD EYE ya están desplegados en hospitales a nivel mundial. Señala un cambio importante en cómo los diagnósticos se integran con el flujo de procedimientos. Los clínicos prefieren sistemas que requieran una configuración mínima o una interrupción del flujo de trabajo. El mercado de IA en endoscopia ve una creciente demanda de capacidades en tiempo real.
- Por ejemplo, Fujifilm desarrolló el sistema CAD EYE, que puede identificar pólipos a una velocidad de procesamiento de 60 fotogramas por segundo, asegurando cero latencia entre la transmisión de video y las alertas visuales generadas por la IA.
Integración de IA con Plataformas de Análisis Post-Procedimiento Basadas en la Nube
Las herramientas de endoscopia basadas en IA ahora se están vinculando con plataformas en la nube para almacenar, analizar y recuperar datos de procedimientos. Estas plataformas ayudan a rastrear la recurrencia de pólipos, los resultados de los pacientes y las características de las lesiones a lo largo del tiempo. Mejora el cuidado de seguimiento y apoya la planificación de tratamientos personalizados. Los hospitales utilizan análisis basados en la nube para comparar el rendimiento entre instalaciones. Estas plataformas también apoyan la formación remota y el intercambio de casos entre profesionales. Los modelos de IA mejoran a través del aprendizaje continuo en estos grandes conjuntos de datos. Los proveedores obtienen información para refinar algoritmos y expandir aplicaciones. El mercado de IA en Endoscopia gana tracción con esta integración de plataformas clínicas y analíticas.
- Por ejemplo, Iterative Health (anteriormente Iterative Scopes) utiliza una plataforma de IA basada en la nube para estandarizar evaluaciones para la Enfermedad Inflamatoria Intestinal (EII). Mientras que la investigación reciente que involucra IA para la Colitis Ulcerosa a menudo utiliza conjuntos de datos más pequeños y de alta calidad para el entrenamiento, como aproximadamente 40,000 imágenes, la compañía ha utilizado sus algoritmos para identificar y excluir hasta el 31% de los pacientes que no cumplían con los estrictos criterios de gravedad de la enfermedad en ensayos clínicos.
Expansión de Aplicaciones de Endoscopia con Cápsula Habilitada por IA
La endoscopia con cápsula, ya popular para la imagenología GI no invasiva, está siendo mejorada por la IA para el triaje de imágenes y la detección de anomalías. La IA reduce el tiempo necesario para revisar miles de imágenes por paciente. Automáticamente señala sangrados, inflamaciones o tumores para su revisión. Los médicos utilizan IA para centrarse en los fotogramas clínicamente relevantes, ahorrando tiempo. Las clínicas remotas se benefician de los informes automatizados generados por el modelo de IA. Los pacientes prefieren los procedimientos con cápsula debido a su comodidad y conveniencia. Esta tendencia apoya la adopción en entornos rurales y de atención domiciliaria. El mercado de IA en Endoscopia se diversifica a través de estas soluciones basadas en cápsulas.
Creciente Adopción de IA para el Soporte de Endoscopia Pediátrica y Geriátrica
Los pacientes pediátricos y geriátricos a menudo presentan desafíos únicos en el diagnóstico debido a síntomas atípicos y mayor riesgo de complicaciones. Las herramientas de IA proporcionan un soporte mejorado al mejorar la precisión y reducir la necesidad de procedimientos repetidos. Los médicos confían en los conocimientos automatizados para ayudar en casos raros y sutiles. Se están desarrollando modelos de IA especialmente entrenados para estos grupos vulnerables. Los hospitales construyen vías dedicadas utilizando herramientas de IA para minimizar intervenciones invasivas. Las instalaciones geriátricas utilizan IA para ayudar en endoscopias en pacientes con limitaciones cognitivas o físicas. Los centros pediátricos aplican IA para la detección temprana de trastornos del desarrollo gastrointestinal. El mercado de IA en Endoscopia responde a esta tendencia con soluciones especializadas.
Análisis de Desafíos del Mercado de IA en Endoscopia:
La Privacidad de los Datos, la Validación Clínica y el Uso Ético Limitan la Adopción Generalizada
La IA en endoscopia depende del acceso a grandes conjuntos de datos de imágenes clínicas, lo que plantea problemas de privacidad y consentimiento. Los hospitales deben asegurarse de que todos los datos utilizados para el entrenamiento cumplan con las regulaciones locales. Algunas instituciones dudan en adoptar herramientas de IA debido a la responsabilidad poco clara en caso de errores de diagnóstico. Los clínicos exigen altos niveles de validación antes de confiar en la IA en procedimientos en vivo. También existe preocupación por el sesgo algorítmico y la falta de transparencia en la toma de decisiones. Los proveedores enfrentan procesos de aprobación largos y costosos para cada mercado regional. Esto ralentiza la innovación y limita el número de productos que llegan a los hospitales. El mercado de IA en endoscopia debe abordar la confianza y la seguridad para expandirse más.
Barreras de Integración con Equipos Legados y Resistencia del Personal
Muchos hospitales operan con sistemas de endoscopia más antiguos que carecen de compatibilidad con IA. Actualizar la infraestructura requiere una inversión de capital significativa y soporte técnico. Las clínicas más pequeñas especialmente luchan por costear o integrar nuevo software de IA. También hay resistencia por parte de los clínicos que temen perder el control o desconfían de los resultados del algoritmo. Los programas de capacitación aún son limitados en muchas regiones, lo que provoca un uso insuficiente de las herramientas disponibles. La asistencia en tiempo real de la IA puede interrumpir los flujos de trabajo de diagnóstico tradicionales si no se gestiona adecuadamente. Los departamentos de TI enfrentan problemas de compatibilidad entre los sistemas de los proveedores y las redes hospitalarias. El mercado de IA en endoscopia continúa enfrentando una lenta adopción en entornos con recursos limitados.
Oportunidades en el Mercado de IA en Endoscopia:
Aumento de la Inversión en Start-ups de IA y Colaboraciones en MedTech
Las firmas de capital de riesgo están financiando start-ups de IA en endoscopia enfocadas en diagnósticos inteligentes y automatización de flujos de trabajo. Grandes empresas de tecnología médica se asocian con estas start-ups para desarrollar conjuntamente herramientas aprobadas por la FDA. Los hospitales cada vez más prueban sistemas de IA en los departamentos de gastroenterología. Los modelos de entrega de IA basados en la nube reducen el costo de entrada para muchas instalaciones. El mercado de IA en endoscopia se beneficia de este ecosistema de innovación en expansión. Abre espacio para aplicaciones de nicho en diferentes tipos de enfermedades y segmentos de pacientes. Estas asociaciones aceleran la disponibilidad global de productos y la mejora del rendimiento.
Creciente Potencial en Mercados Emergentes con Alta Carga de Enfermedad
Los países emergentes reportan un aumento de casos de cánceres digestivos e infecciones gastrointestinales. Los gobiernos impulsan el acceso diagnóstico asequible en áreas rurales y urbanas. Las herramientas de IA ofrecen soluciones escalables para el cribado de grandes poblaciones con menos especialistas. Unidades móviles de endoscopia integradas con software de IA pueden llegar a zonas remotas. Ayuda a detectar signos tempranos de cáncer donde faltan expertos capacitados. El mercado de IA en endoscopia encuentra una fuerte demanda futura en países con grandes brechas de cribado. El crecimiento dependerá de asociaciones público-privadas y la expansión de la infraestructura digital.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de IA en endoscopia segmenta el tipo de producto en productos y servicios. Los productos incluyen equipos endoscópicos impulsados por IA y módulos de software integrados que apoyan el análisis de imágenes en tiempo real. Los hospitales prefieren soluciones basadas en dispositivos que integren la IA directamente en los sistemas de endoscopia para un uso fluido del flujo de trabajo. Los proveedores se centran en la compatibilidad con los endoscopios y unidades de imagen existentes. Los servicios cubren actualizaciones de software, análisis en la nube, mantenimiento y programas de capacitación. Muchas instalaciones adoptan plataformas de IA basadas en suscripción para reducir la inversión inicial. Los modelos de servicio también apoyan el monitoreo del rendimiento y el refinamiento de algoritmos a lo largo del tiempo. Ambos segmentos juegan un papel vital en la expansión de la adopción clínica.
- Por ejemplo, Pentax Medical introdujo el sistema DISCOVERY™ AI, que se aloja en una unidad de hardware compacta que se integra con torres de endoscopia existentes a través de una simple conexión HDMI, requiriendo menos de 5 minutos para la calibración completa del sistema.
Por Tipo de CAD
El mercado divide el tipo de CAD en sistemas CADx, CADe y CADe/CADx híbridos. Las herramientas CADe se centran en detectar anomalías como pólipos y lesiones durante los procedimientos. Los sistemas CADx ayudan a los médicos a caracterizar los hallazgos detectados y evaluar el riesgo de malignidad. Las soluciones híbridas CADe/CADx combinan detección y diagnóstico en una sola plataforma. Los proveedores de atención médica prefieren sistemas integrados que mejoren el soporte de decisiones y reduzcan los errores de interpretación. Los desarrolladores de tecnología refinan algoritmos para mejorar la precisión en todos los tipos de lesiones. Cada categoría de CAD apoya necesidades clínicas distintas mientras avanza la confianza diagnóstica.
- Por ejemplo, NEC Corporation desarrolló un software CADx que analiza aproximadamente 80 características diferentes de un pólipo para diferenciar entre lesiones neoplásicas y no neoplásicas con una tasa de precisión superior al 90% en menos de 0.5 segundos.
Por Usuario Final
Los hospitales representan el grupo de usuarios finales más grande debido al alto volumen de procedimientos y la infraestructura avanzada. Los grandes centros terciarios despliegan herramientas de IA para estandarizar la calidad en todos los departamentos. Los Centros Quirúrgicos Ambulatorios adoptan soluciones de IA compactas para mejorar la eficiencia en entornos ambulatorios. Las clínicas más pequeñas y los centros especializados se incluyen en la categoría de otros. Estas instalaciones buscan herramientas de IA rentables que se integren con recursos limitados. La demanda de los usuarios finales varía según la complejidad del procedimiento y la carga de pacientes. La adopción más amplia depende del apoyo en capacitación y reembolsos.
Por Aplicación
La endoscopia gastrointestinal tiene la mayor participación de aplicación debido al amplio cribado del cáncer colorrectal. Los sistemas de IA ayudan a detectar lesiones GI en etapas tempranas y a mejorar las tasas de detección de adenomas. Otras aplicaciones incluyen procedimientos de neumología, urología, ginecología, ortopedia y oncología. Los médicos utilizan la IA para mejorar la visualización y reducir la supervisión en estas especialidades. La adopción entre especialidades amplía la huella tecnológica dentro de la práctica endoscópica. La diversidad de aplicaciones fortalece el potencial de crecimiento del mercado a largo plazo.
Segmentación:
Por Tipo de Producto:
- Productos
- Servicios
Por Tipo de CAD:
- CADx
- CADe
- CADe/CADx
Por Usuario Final:
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Otros
Por Aplicación:
- Endoscopia Gastrointestinal
- Otros
Por Región:
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica
Norteamérica lidera el mercado de IA en Endoscopia con una cuota de mercado de más del 38% en 2025. La región se beneficia de la adopción temprana de herramientas de salud impulsadas por IA, una infraestructura de endoscopia bien establecida y sólidos marcos de reembolso. Grandes empresas como Medtronic y Olympus operan extensas instalaciones de investigación y redes de implementación en EE.UU. y Canadá. Los hospitales de la región invierten fuertemente en sistemas CADe/CADx en tiempo real para el cribado del cáncer colorrectal. Las instituciones académicas también contribuyen validando modelos de IA a través de ensayos clínicos. La demanda sigue aumentando debido al enfoque de la región en la atención basada en el valor y la precisión diagnóstica. Norteamérica se mantiene a la vanguardia de la innovación y los lanzamientos de productos.
Europa
Europa posee la segunda mayor participación en el mercado de IA en Endoscopia, representando casi el 29% de los ingresos globales en 2025. Países como Alemania, Reino Unido y Francia despliegan herramientas avanzadas de IA bajo directrices de salud estructuradas. Organismos reguladores como la EMA apoyan aprobaciones rápidas para dispositivos de diagnóstico asistidos por IA. Las iniciativas de salud pública enfatizan la detección temprana del cáncer, impulsando la inversión en soluciones de endoscopia gastrointestinal. Los hospitales adoptan sistemas integrados con IA que reducen los errores diagnósticos y estandarizan los resultados de los procedimientos. Las startups regionales colaboran con OEMs para localizar herramientas de IA para los flujos de trabajo clínicos de la UE. Europa mantiene un fuerte crecimiento gracias al apoyo de políticas y la creciente confianza de los clínicos en la automatización.
Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento en el mercado de IA en Endoscopia, con una cuota de mercado de alrededor del 20% en 2025. Japón, China, Corea del Sur e India están impulsando la adopción debido al creciente peso del cáncer, la creciente digitalización de la salud y el aumento de los volúmenes de procedimientos. Los gobiernos apoyan programas de cribado basados en IA en hospitales públicos, especialmente para los cánceres colorrectal y gástrico. Los actores locales emergen con soluciones de IA rentables adaptadas a las necesidades regionales. La expansión de los centros de endoscopia y el crecimiento del turismo médico apoyan aún más la penetración tecnológica. La gran base poblacional de Asia-Pacífico y la demanda diagnóstica insatisfecha la posicionan para una rápida aceleración del mercado. Las inversiones de empresas globales de tecnología médica continúan expandiendo el acceso en ciudades de nivel 2 y nivel 3.
Análisis de Jugadores Clave:
- Medtronic
- Olympus Corporation
- FUJIFILM Corporation
- PENTAX Medical (HOYA Group)
- MAGENTIQ EYE
Análisis Competitivo:
El mercado de la IA en endoscopia presenta una fuerte competencia entre líderes globales de tecnología médica y startups especializadas en IA. Empresas como Medtronic, Olympus Corporation, FUJIFILM Corporation y PENTAX Medical se centran en plataformas de imagen integradas habilitadas con IA. Estas firmas aprovechan redes de distribución establecidas y asociaciones con hospitales para expandir la adopción. Startups como MAGENTIQ EYE compiten a través de innovaciones en nichos como la detección de pólipos y análisis en tiempo real. Los actores del mercado priorizan las aprobaciones regulatorias, la validación clínica y la compatibilidad del software con los sistemas de endoscopia existentes. Las colaboraciones estratégicas con hospitales y centros de investigación fortalecen la credibilidad del producto. Las actualizaciones continuas en las capacidades de CADe y CADx moldean el posicionamiento competitivo. Los modelos de precios, los contratos de servicio y la integración en la nube diferencian aún más las ofertas a través de las regiones.
Desarrollos Recientes:
- En febrero de 2026, PENTAX Medical estableció una presencia estratégica de investigación y desarrollo en el distrito de innovación The Pearl en Charlotte, NC, enfocándose en el avance de tecnologías endoscópicas a través de su nuevo laboratorio de ingeniería. Además, la compañía consolidó una asociación en mayo de 2024 para distribuir el dispositivo de detección de lesiones asistido por IA MAGENTIQ-COLO en EE.UU., que comenzó oficialmente el 1 de octubre de 2024.
- En noviembre de 2025, Olympus presentó una estrategia corporativa global integral centrada en transformarse de un proveedor de hardware a un líder en atención inteligente e integrada impulsada por IA y ecosistemas digitales conectados a la nube. Anteriormente, en septiembre de 2025, la compañía lanzó OLYSENSE CAD/AI, un conjunto de aplicaciones basadas en la nube (CADDIE, CADU y SMARTIBD) diseñadas para ayudar en la detección de lesiones y evaluar condiciones como el esófago de Barrett y la colitis ulcerosa en EE.UU. y Europa.
- En noviembre de 2025, Fujifilm India alcanzó un hito con la primera instalación estatal del sistema de endoscopia impulsado por IA CAD EYE en el Hospital Fortis en Jaipur para mejorar la detección temprana de cánceres gástricos y de colon. Esta expansión siguió al lanzamiento en agosto de 2025 de ENDOVEDA, una plataforma de informes de endoscopia digital desarrollada en India para agilizar la documentación clínica e integrar la captura de imágenes de alta definición con los sistemas hospitalarios.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Tipo de Producto, Tipo de CAD, Usuario Final, Aplicación y Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura:
- La IA en la endoscopia se convertirá en un componente rutinario de los diagnósticos gastrointestinales en instituciones de atención primaria, secundaria y terciaria.
- Los hospitales integrarán la IA con plataformas en la nube y de borde para permitir la mejora de imágenes en tiempo real, informes automatizados y monitoreo longitudinal de pacientes.
- Los sistemas habilitados por IA se expandirán más allá del tracto gastrointestinal para apoyar procedimientos broncoscópicos, cistoscópicos y ginecológicos, diversificando la base de aplicaciones.
- Las startups y los gigantes de la tecnología médica intensificarán las asociaciones para co-desarrollar herramientas CADx/CADe adaptadas a necesidades procedimentales específicas y poblaciones de pacientes.
- Los gobiernos aumentarán la financiación para el cribado de cáncer impulsado por IA, acelerando la adopción en regiones desatendidas y mejorando las capacidades de atención pública.
- La integración de la IA con sistemas de endoscopia robótica apoyará cirugías mínimamente invasivas y biopsias guiadas con precisión en anatomías complejas.
- Los programas de formación para endoscopistas incorporarán módulos de IA para estandarizar las habilidades de interpretación y reducir las curvas de aprendizaje para nuevos clínicos.
- La IA en la endoscopia evolucionará hacia diagnósticos personalizados al vincular imágenes con el historial del paciente, datos genéticos y resultados clínicos.
- Los marcos regulatorios madurarán, llevando a aprobaciones de IA más rápidas y una cobertura de seguros más amplia para procedimientos asistidos por IA a nivel global.
- El mercado de IA en Endoscopia experimentará un cambio hacia modelos basados en suscripción y IA como servicio, haciendo que las soluciones sean más escalables y accesibles.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de IA en el mercado de endoscopia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de IA en endoscopia entre 2025 y 2032?
¿Qué segmento del mercado de IA en endoscopia tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la IA en endoscopia?
¿Quiénes son las empresas líderes en el mercado de IA en endoscopia?
¿Qué región tuvo la mayor participación en el mercado de IA en Endoscopia en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de IA en Endoscopia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de IA en Endoscopia Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3,694.43 million → 2032: USD 19,288.73 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de IA en Endoscopia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de IA en Endoscopia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de IA en Endoscopia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de IA en Endoscopia Market Drivers
- 3.3 Mercado de IA en Endoscopia Market Restraints & Challenges
- 3.4 Mercado de IA en Endoscopia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de IA en Endoscopia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de IA en Endoscopia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de IA en Endoscopia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de IA en Endoscopia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de IA en Endoscopia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de IA en Endoscopia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de IA en Endoscopia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de IA en Endoscopia Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de IA en Endoscopia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de IA en Endoscopia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de IA en Endoscopia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de IA en Endoscopia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de IA en Endoscopia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de IA en Endoscopia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de IA en Endoscopia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de IA en Endoscopia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de IA en Endoscopia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de IA en Endoscopia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de IA en Endoscopia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
