
Visión General del Mercado de Gestión de la Salud de la Población:
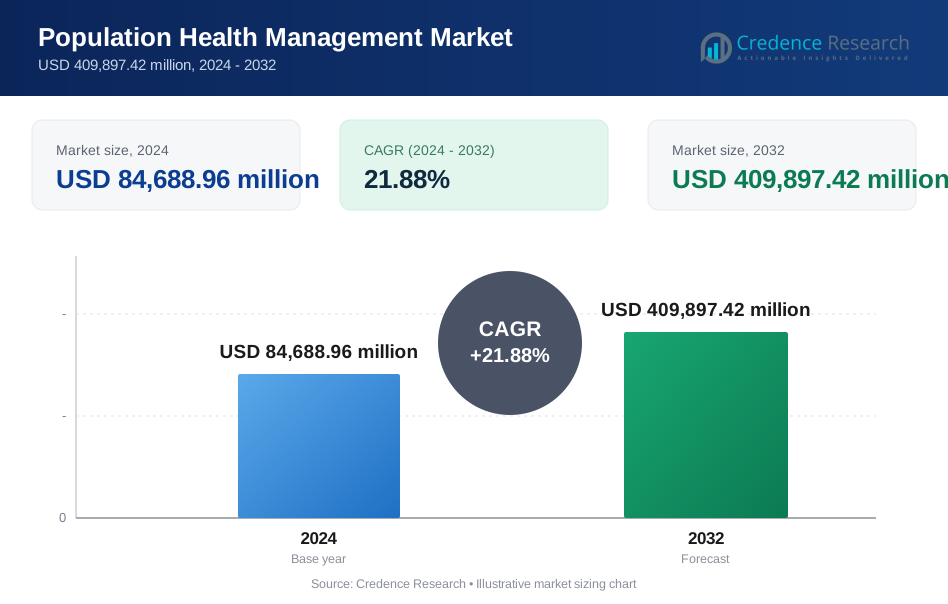
El tamaño del mercado de Gestión de la Salud de la Población se valoró en USD 41,200.00 millones en 2018, alcanzó USD 84,688.96 millones en 2024, y se anticipa que alcanzará USD 409,897.42 millones para 2032, con un CAGR del 21.88% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Gestión de la Salud de la Población 2024 | USD 84,688.96 millones |
| Mercado de Gestión de la Salud de la Población, CAGR | 21.88% |
| Tamaño del Mercado de Gestión de la Salud de la Población 2032 | USD 409,897.42 millones |
Los principales actores en el mercado de gestión de la salud de la población incluyen Optum, Oracle, Veradigm LLC, McKesson Corporation, eClinicalWorks, Philips, Athenahealth y Conifer Health Solutions. Estas empresas dominan el panorama competitivo al ofrecer plataformas integradas que apoyan la coordinación de la atención, el análisis de datos y la gestión de riesgos. Aprovechan la IA, la infraestructura en la nube y los sistemas interoperables para mejorar la eficiencia en los entornos de atención médica. En términos de rendimiento regional, América del Norte lidera el mercado con una participación del 45.8% en 2024, impulsada por una infraestructura avanzada de TI en salud, un fuerte respaldo regulatorio y la adopción temprana de modelos de atención basados en el valor. Asia Pacífico es la región de más rápido crecimiento, impulsada por rápidas inversiones en salud digital y el aumento de las cargas de enfermedades crónicas.

Perspectivas del Mercado de Gestión de la Salud de la Población
- El mercado de Gestión de la Salud de la Población se valoró en USD 84,688.96 millones en 2024 y se proyecta que alcanzará USD 409,897.42 millones para 2032, creciendo a un CAGR del 21.88%.
- El creciente enfoque en modelos de atención basados en el valor y la gestión de enfermedades crónicas impulsa la adopción de PHM entre proveedores y pagadores.
- El análisis predictivo impulsado por IA, la integración de EHR y la entrega basada en la nube están moldeando la innovación en el mercado.
- Actores clave como Optum, Oracle, McKesson y Veradigm lideran con amplios portafolios de productos y asociaciones estratégicas, mientras que los proveedores más pequeños se expanden a través de soluciones de nicho.
- América del Norte tuvo la mayor participación regional con un 45.8% en 2024, mientras que Asia Pacífico es la región de más rápido crecimiento con un CAGR del 23.5%; por producto, el software representa más del 60% de la cuota de mercado debido a la demanda de herramientas de datos integradas.
Análisis de Segmentación del Mercado de Gestión de la Salud de la Población:
Por Producto
El software domina el mercado de gestión de la salud poblacional por producto, representando más del 60% de la participación total de ingresos en 2024. Este crecimiento se debe a la mayor adopción de análisis de datos, coordinación de atención y plataformas de gestión de riesgos en los sistemas de salud. Los hospitales y proveedores buscan soluciones integradas que rastreen datos de pacientes, optimicen rutas de tratamiento y gestionen condiciones crónicas. Los mandatos regulatorios y el cambio hacia modelos de atención basados en el valor impulsan aún más la demanda de herramientas de software robustas. Los proveedores continúan mejorando las capacidades en análisis predictivo, estratificación poblacional y conocimientos basados en IA, haciendo del software un habilitador crítico para la prestación de atención médica enfocada en resultados.
- Por ejemplo, Cerner despliega software de salud poblacional utilizado por más de 27,000 instalaciones de salud en todo el mundo.
Por Segmento de Uso Final
Los proveedores representan el segmento de uso final más grande, con más del 65% de la cuota de mercado en 2024. Los hospitales, las redes de entrega integradas (IDNs) y los grupos de médicos dependen cada vez más de las herramientas de salud poblacional para gestionar cohortes de pacientes, reducir readmisiones y cumplir con los modelos de reembolso en evolución. El enfoque en la atención preventiva, la gestión de enfermedades crónicas y la entrega de servicios coordinados impulsa la adopción por parte de los proveedores. Los contratos basados en valor con pagadores e iniciativas de calidad de CMS fomentan decisiones de atención basadas en datos. Los proveedores también están aprovechando los paneles en tiempo real y la integración de EHR para mejorar la visibilidad a nivel poblacional y el seguimiento del rendimiento en los entornos de atención.
- Por ejemplo, Epic Systems apoya programas de salud poblacional en redes hospitalarias que atienden a más de 250 millones de registros de pacientes a nivel mundial.
Por Modo de Entrega
Las soluciones basadas en la nube dominan el segmento de modo de entrega con más del 70% de participación en 2024, superando a los modelos locales. El cambio hacia la infraestructura en la nube apoya un despliegue más rápido, escalabilidad y acceso remoto, especialmente para proveedores y pagadores con múltiples sitios. Las mejoras crecientes en ciberseguridad y el cumplimiento de los estándares HIPAA y GDPR han aumentado la confianza en las plataformas en la nube. El ahorro de costos en infraestructura de TI y la colaboración en tiempo real entre las partes interesadas también hacen que la entrega en la nube sea más atractiva. Los proveedores que ofrecen modelos de Software como Servicio (SaaS) se benefician de flujos de ingresos recurrentes y precios flexibles basados en suscripción, lo que permite un acceso más amplio en organizaciones de salud medianas y grandes.
Factores Clave de Crecimiento del Mercado de Gestión de la Salud Poblacional
Cambio Hacia Modelos de Atención Basados en el Valor
La transición de modelos de pago por servicio a modelos de atención basados en el valor impulsa un crecimiento sostenido en el mercado de gestión de la salud poblacional. Los sistemas de salud están incentivados para reducir costos mientras mejoran los resultados de los pacientes. Las plataformas de PHM permiten a los proveedores y pagadores monitorear métricas a nivel poblacional, identificar individuos en riesgo y desplegar estrategias preventivas. A medida que los gobiernos y aseguradoras privadas vinculan los reembolsos a métricas de calidad, las partes interesadas invierten cada vez más en herramientas de análisis poblacional. Estos sistemas ayudan a reducir readmisiones, gestionar enfermedades crónicas y mejorar la coordinación de la atención. Con CMS y pagadores privados expandiendo modelos de pago alternativos, las herramientas de PHM se vuelven críticas para navegar pagos agrupados, programas de ahorros compartidos y organizaciones de atención responsable (ACOs).
- Por ejemplo, United Health Group utiliza plataformas de salud poblacional de Optum para apoyar a más de 100,000 médicos en acuerdos basados en el valor.
Aumento de la Carga de Enfermedades Crónicas
La creciente prevalencia de condiciones crónicas como la diabetes, enfermedades cardíacas y trastornos respiratorios impulsa significativamente la demanda de herramientas de salud poblacional. Estas enfermedades generan la mayoría de los costos de atención médica y requieren una gestión continua y coordinada. Las soluciones de gestión de salud poblacional (PHM) permiten la segmentación de pacientes según perfiles de riesgo y ayudan a personalizar las vías de atención. Al rastrear datos de salud en tiempo real e intervenciones de cuidado, los proveedores pueden reducir las visitas de emergencia y mejorar los resultados a largo plazo. El envejecimiento de la población mundial acelera aún más esta tendencia, creando demanda de gestión proactiva de cuidados crónicos y herramientas de monitoreo remoto. Los gobiernos y empleadores están alineando estrategias para frenar los crecientes costos de tratamiento y las pérdidas de productividad laboral.
- Por ejemplo, Kaiser Permanente gestiona poblaciones con enfermedades crónicas utilizando herramientas de PHM en más de 12 millones de miembros.
Apoyo Gubernamental y Mandatos de Políticas
Las iniciativas lideradas por el gobierno que apoyan la adopción de TI en salud juegan un papel fundamental en acelerar la implementación de PHM. En los EE. UU., los programas bajo la Ley de Cuidado Asequible, el Programa de Ahorros Compartidos de Medicare (MSSP) y la expansión de Medicaid promueven el cuidado preventivo y el análisis de riesgos a nivel poblacional. A nivel internacional, los países están integrando marcos de salud digital e impulsando estándares de interoperabilidad. Los mandatos regulatorios sobre el intercambio de datos, informes clínicos y seguimiento del rendimiento impulsan inversiones en plataformas de análisis. Los incentivos financieros, subvenciones y subsidios ayudan a proveedores y pagadores a implementar tecnologías PHM en ecosistemas de atención fragmentados. A medida que más regiones exigen el uso de registros electrónicos de salud (EHR) e intercambios de información de salud (HIE), se fortalece la base para la escalabilidad de PHM.
Tendencias Clave y Oportunidades del Mercado de Gestión de Salud Poblacional
Integración de Inteligencia Artificial y Análisis Predictivo
La Inteligencia Artificial (IA) y el aprendizaje automático están transformando la gestión de salud poblacional al mejorar las capacidades predictivas. Los algoritmos de IA ayudan a identificar individuos de alto riesgo, prever la progresión de enfermedades y optimizar la asignación de recursos. Los modelos predictivos mejoran la toma de decisiones en el cuidado crónico, la salud conductual y las admisiones hospitalarias. Con el creciente acceso a registros electrónicos de salud, datos de reclamaciones y determinantes sociales de la salud, las plataformas PHM ahora ofrecen perspectivas más precisas para intervenciones dirigidas. Las alertas basadas en IA también apoyan el alcance oportuno para exámenes preventivos o seguimientos. Los proveedores que integran orientación de cuidado impulsada por IA y automatización dentro de sus ofertas están obteniendo ventajas competitivas y fomentando la eficiencia clínica a escala.
- Por ejemplo, IBM implementó análisis de salud poblacional impulsados por IA dentro de su cartera de Watson Health, analizando más de 300 millones de registros de pacientes de reclamaciones, EHR y fuentes de datos sociales.
Creciente Demanda de Interoperabilidad y Registros de Salud Unificados
A medida que la atención se distribuye más en múltiples entornos, la necesidad de sistemas interoperables se ha vuelto urgente. Los registros de salud unificados entre proveedores, pagadores y pacientes son clave para una gestión efectiva de la salud poblacional (PHM). La interoperabilidad mejora el flujo de datos y permite obtener información en tiempo real, coordinar la atención y fomentar la participación del paciente. La demanda de integración fluida con EHRs, plataformas de reclamaciones y aplicaciones de bienestar crea oportunidades para los proveedores que ofrecen APIs robustas y arquitecturas basadas en estándares. Esfuerzos nacionales como TEFCA en los EE. UU. y las estrategias digitales del NHS en el Reino Unido apoyan esta transición. Las organizaciones que logran una mayor conectividad de datos mejoran los resultados de atención mientras reducen los silos operativos.

Mercado de Gestión de Salud Poblacional Principales Desafíos
Problemas de Privacidad de Datos y Cumplimiento Regulatorio
La seguridad de los datos sigue siendo una preocupación crítica en la gestión de la salud poblacional, dada la sensibilidad de la información de salud del paciente. Gestionar grandes volúmenes de datos entre múltiples partes interesadas aumenta el riesgo de violaciones y el incumplimiento. Regulaciones estrictas como HIPAA, GDPR y leyes locales de residencia de datos crean complejidad en el cumplimiento. Los proveedores y pagadores deben asegurar el cifrado, controles de acceso y registros de auditoría en sistemas en la nube y locales. El aumento de integraciones de terceros y dispositivos portátiles también incrementa la exposición. No adherirse a los marcos de protección de datos puede resultar en fuertes sanciones, responsabilidad legal y pérdida de confianza pública. Esto hace que la ciberseguridad robusta sea una prioridad principal.
Complejidad de Integración a Través de Sistemas de TI Fragmentados
Uno de los mayores desafíos al implementar soluciones de PHM es integrarlas con la infraestructura heredada y diversas fuentes de datos. Las organizaciones de salud a menudo operan en sistemas aislados con formatos incompatibles e interfaces obsoletas. Alinear EHRs, informes de laboratorio, sistemas de imágenes y bases de datos de pagadores en una única plataforma de PHM requiere una inversión significativa y tiempo. Las brechas de interoperabilidad limitan el acceso a datos en tiempo real y dificultan la coordinación fluida de la atención. Las prácticas más pequeñas y los proveedores rurales enfrentan más barreras debido a restricciones presupuestarias y falta de experiencia en TI. Sin marcos estandarizados y gobernanza unificada, los beneficios completos de las herramientas de salud poblacional permanecen subutilizados.
Análisis Regional del Mercado de Gestión de Salud Poblacional
América del Norte
América del Norte lideró el mercado global de gestión de salud poblacional con ingresos de USD 38,778.57 millones en 2024, representando más del 45.8% del total de la cuota. El mercado creció desde USD 19,046.76 millones en 2018 y se proyecta que alcance USD 187,487.82 millones para 2032, expandiéndose a una CAGR del 21.9%. La región se beneficia de una sólida infraestructura de TI en salud, adopción temprana de EHR y marcos de políticas favorables como la Ley de Cuidado de Salud Asequible. La alta colaboración entre proveedores y pagadores y los contratos de atención basada en el valor impulsan el despliegue de plataformas PHM en hospitales y organizaciones de atención responsable en los EE. UU. y Canadá.
Europa
Europa tuvo la segunda mayor participación en 2024, alcanzando USD 15,902.27 millones o alrededor del 18.8% del mercado global. El mercado aumentó desde USD 8,157.60 millones en 2018 y se pronostica que alcanzará USD 71,220.77 millones para 2032, con un CAGR del 20.7%. Las estrategias de salud digital respaldadas por el gobierno, el envejecimiento de la población y las iniciativas de gestión de enfermedades crónicas apoyan el crecimiento del mercado. Países como Alemania, el Reino Unido y Francia invierten en implementaciones nacionales de EHR y sistemas de coordinación de atención. El impulso de la UE por la interoperabilidad de datos de salud transfronterizos mejora la adopción regional de análisis a nivel poblacional y modelos de atención preventiva.
Asia Pacífico
Asia Pacífico emergió como la región de más rápido crecimiento, con un CAGR del 23.5% entre 2024 y 2032. El mercado se expandió de USD 9,270.00 millones en 2018 a USD 19,973.54 millones en 2024, capturando el 23.6% de la cuota de mercado global. Se espera que alcance USD 107,516.42 millones para 2032. La rápida adopción de la salud digital en China, India, Japón y Australia impulsa la expansión. Las reformas gubernamentales en salud, el creciente acceso a seguros y el aumento de casos de enfermedades crónicas aceleran la demanda de soluciones PHM basadas en la nube. Las inversiones regionales en digitalización hospitalaria y plataformas de salud impulsadas por IA impulsan la escalabilidad futura.
América Latina
América Latina alcanzó USD 5,199.05 millones en 2024, representando aproximadamente el 6.1% del mercado global. El mercado creció desde USD 2,554.40 millones en 2018 y se espera que alcance USD 23,310.86 millones para 2032, creciendo a un CAGR del 20.7%. Brasil y México lideran la adopción regional debido a los esfuerzos de digitalización de la salud pública y modernización de seguros. Los gobiernos apoyan la atención preventiva y la eficiencia del sistema de salud utilizando herramientas PHM. A pesar de las limitaciones de infraestructura, los modelos de implementación en la nube y las asociaciones internacionales mejoran la escalabilidad. La región se beneficia de la expansión de proveedores de salud privados y el aumento de la demanda de gestión de enfermedades crónicas.
Oriente Medio
El mercado de gestión de salud poblacional en Oriente Medio se situó en USD 2,252.18 millones en 2024, manteniendo una participación del 2.7%. Creció desde USD 1,194.80 millones en 2018 y se proyecta que alcanzará USD 9,470.88 millones para 2032, con un CAGR del 19.8%. Los países del CCG como Arabia Saudita y los EAU impulsan la demanda a través de programas de transformación de salud a gran escala y mandatos de salud digital. Las inversiones en hospitales inteligentes, modelos de atención basados en IA y sistemas de pago basados en valor apoyan la perspectiva regional. Las asociaciones público-privadas mejoran la integración en centros de atención primaria y terciaria.
África
África representó el 3.0% del mercado global de PHM en 2024, valorado en USD 2,583.36 millones, frente a USD 976.44 millones en 2018. Se pronostica que el mercado alcanzará USD 10,890.67 millones para 2032 con un CAGR del 19.3%. El crecimiento es apoyado por el aumento de casos de enfermedades crónicas, proyectos de salud digital liderados por donantes y la entrega de atención basada en móviles. Países como Sudáfrica, Kenia y Nigeria invierten en telemedicina y plataformas básicas de PHM para extender el acceso. A pesar de los desafíos de infraestructura, las ONG y las organizaciones globales de salud juegan un papel clave en el despliegue de iniciativas de gestión de atención a nivel poblacional escalables.
Segmentaciones del Mercado de Gestión de Salud Poblacional:
Por Producto
- Software
- Servicios
Por Segmento de Uso Final
- Proveedores
- Aseguradores
- Grupos de Empleadores
Por Modo de Entrega
- En las instalaciones
- Basado en la nube
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África

Paisaje Competitivo del Mercado de Gestión de Salud Poblacional
El mercado de gestión de salud poblacional presenta un paisaje competitivo dinámico dominado por empresas establecidas de TI en salud y proveedores de soluciones especializadas. Los principales actores incluyen Optum, Oracle, Veradigm LLC, McKesson Corporation, eClinicalWorks, Philips, Athenahealth y Conifer Health Solutions. Estas empresas ofrecen plataformas integrales que integran análisis de datos, coordinación de atención y herramientas de estratificación de riesgos. Las asociaciones estratégicas, adquisiciones e innovaciones de productos son comunes a medida que las empresas buscan expandir su base de clientes y fortalecer sus capacidades. Los modelos de implementación basados en la nube y la integración de IA se han convertido en diferenciadores críticos. Veradigm se centra en soluciones centradas en el médico, mientras que Oracle aprovecha su amplio ecosistema de nube y EHR. Empresas como Cedar Gate Technologies (Enli Health) y Welltok (Virgin Pulse) apuntan a la atención basada en el valor con plataformas de compromiso del consumidor. La competencia en el mercado se intensifica a medida que el cumplimiento regulatorio, la interoperabilidad de datos y el análisis en tiempo real se vuelven esenciales. Los proveedores también compiten mejorando la usabilidad, seguridad y características de compromiso del paciente para satisfacer las necesidades de proveedores, pagadores y grupos de empleadores que buscan mejorar los resultados a nivel poblacional.
Análisis de Jugadores Clave
- Veradigm LLC
- Oracle
- Conifer Health Solutions, LLC
- eClinicalWorks
- Enli Health Intelligence (Cedar Gate Technologies)
- McKesson Corporation
- Medecision
- Optum, Inc.
- Koninklijke Philips N.V.
- Athenahealth, Inc.
- Welltok (Virgin Pulse)
Desarrollos Recientes
- En febrero de 2024, Everside Health y Marathon Health se asociaron para ofrecer atención primaria avanzada y fortalecer su software y soluciones de salud.
- En diciembre de 2023, Golden Valley Health Centers (GVHC) anunció su participación en la Iniciativa de Gestión de Salud Poblacional y lanzó un programa innovador de inmunización. La iniciativa está dirigida a expandir el acceso a vacunas y agilizar los procesos de vacunación.
- En agosto de 2023, Epic Systems Corporation se asoció con Microsoft para acelerar el impacto de la IA generativa en soluciones de salud, incluyendo herramientas de gestión de salud poblacional, entre otras.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Segmento de Uso Final, Modo de Entrega y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de la gestión de salud poblacional crecerá a medida que la atención médica se desplace más hacia la atención basada en el valor.
- La IA y el aprendizaje automático mejorarán la predicción de riesgos, la segmentación de pacientes y la optimización de rutas de atención.
- Las plataformas basadas en la nube dominarán debido a su escalabilidad, acceso remoto y menores necesidades de infraestructura de TI.
- La interoperabilidad se volverá crítica a medida que los proveedores demanden registros de salud unificados a través de los sistemas de atención.
- Las herramientas de compromiso del paciente ganarán importancia para apoyar el autocuidado y reducir las readmisiones.
- Los gobiernos expandirán el apoyo a la infraestructura de salud digital y los marcos de intercambio de datos.
- La gestión de enfermedades crónicas seguirá siendo un área de aplicación clave que impulsa la demanda continua del mercado.
- Las asociaciones estratégicas entre empresas de TI y proveedores de atención médica remodelarán el panorama competitivo.
- Las economías emergentes en Asia Pacífico impulsarán la próxima ola de expansión del mercado de PHM.
- La privacidad de los datos, la ciberseguridad y el cumplimiento normativo seguirán siendo prioridades principales para los proveedores de soluciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Gestión de la Salud de la Población y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de gestión de la salud de la población entre 2024 y 2032?
¿Qué segmento del mercado de Gestión de la Salud Poblacional tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la Gestión de la Salud de la Población?
¿Quiénes son las empresas líderes en el mercado de la gestión de la salud poblacional?
¿Qué región comandó la mayor parte del mercado de Gestión de la Salud Poblacional en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gestión de la Salud de la Población Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gestión de la Salud de la Población Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 84,688.96 million → 2032: USD 409,897.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gestión de la Salud de la Población Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gestión de la Salud de la Población Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gestión de la Salud de la Población Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gestión de la Salud de la Población Market Drivers
- 3.3 Mercado de Gestión de la Salud de la Población Market Restraints & Challenges
- 3.4 Mercado de Gestión de la Salud de la Población Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gestión de la Salud de la Población Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gestión de la Salud de la Población Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gestión de la Salud de la Población category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gestión de la Salud de la Población Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gestión de la Salud de la Población Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gestión de la Salud de la Población market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gestión de la Salud de la Población Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gestión de la Salud de la Población Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gestión de la Salud de la Población Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gestión de la Salud de la Población (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gestión de la Salud de la Población Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gestión de la Salud de la Población Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gestión de la Salud de la Población Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gestión de la Salud de la Población Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gestión de la Salud de la Población Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gestión de la Salud de la Población Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gestión de la Salud de la Población Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gestión de la Salud de la Población Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gestión de la Salud de la Población Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
