
Visión General del Mercado
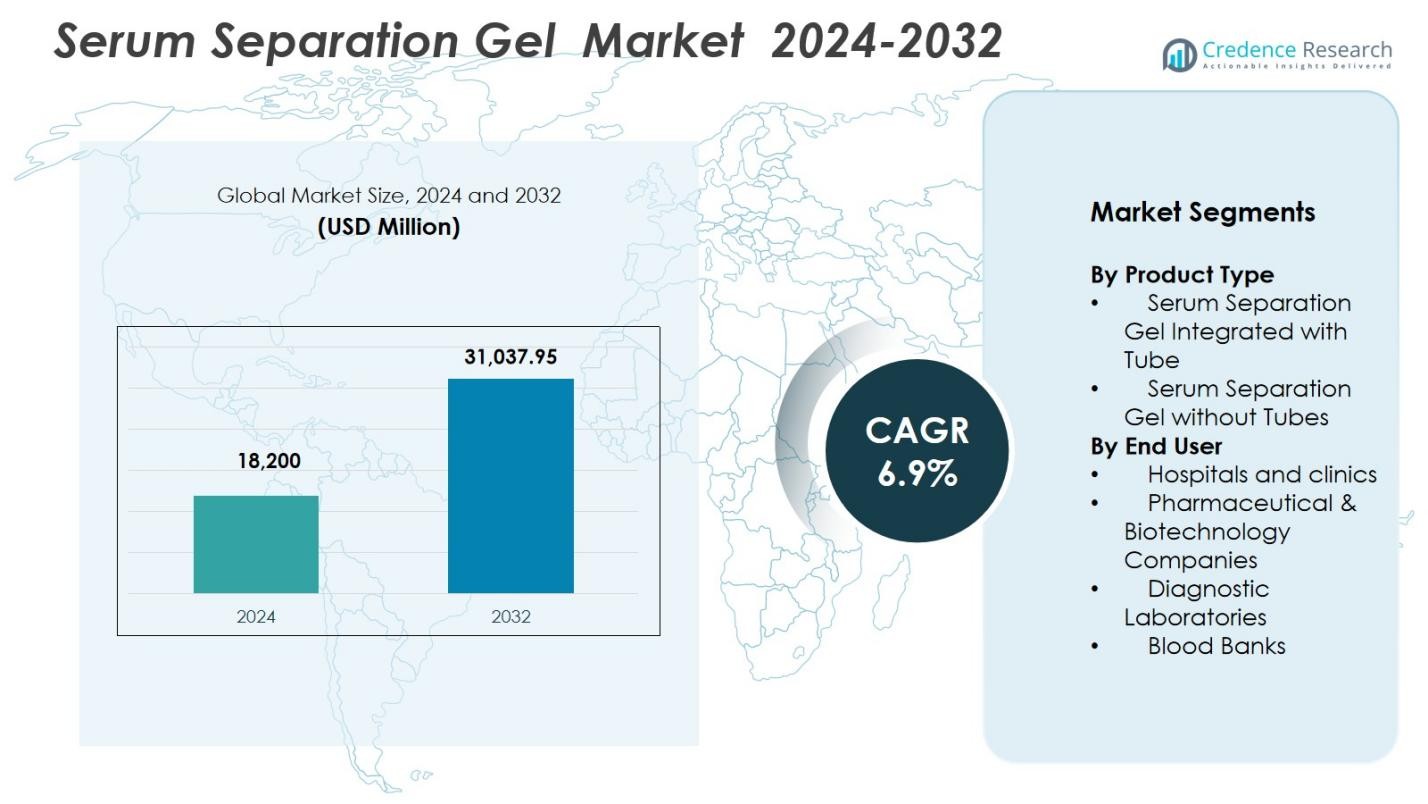
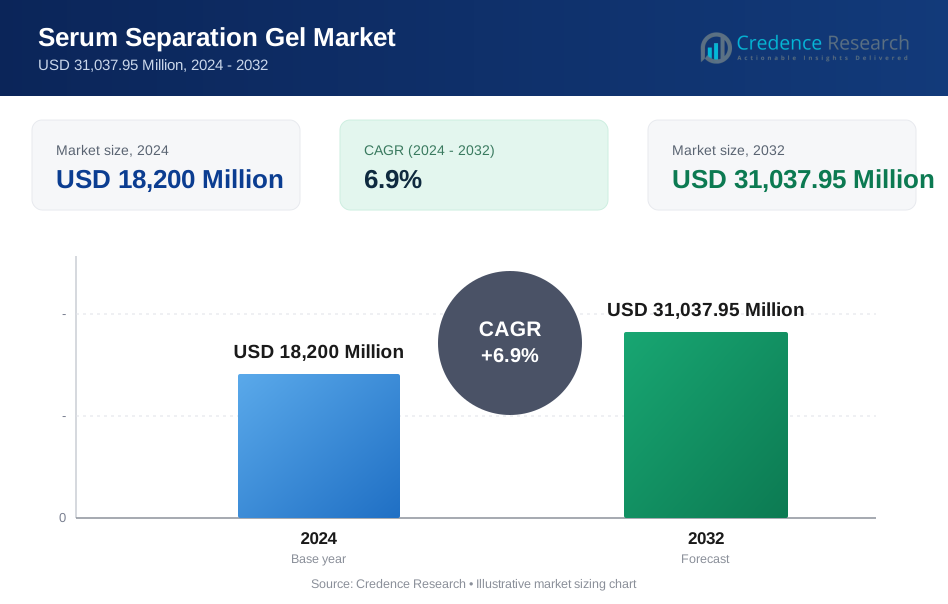
El tamaño del mercado de gel de separación de suero se valoró en USD 18,200 millones en 2024 y se anticipa que alcanzará los USD 31,037.95 millones para 2032, con un CAGR del 6.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Gel de Separación de Suero 2024 | USD 18,200 Millones |
| Mercado de Gel de Separación de Suero, CAGR | 6.9% |
| Tamaño del Mercado de Gel de Separación de Suero 2032 | USD 31,037.95 Millones |
El mercado de gel de separación de suero está impulsado por líderes como Qiagen N.V., Cardinal Health Inc., Medtronic PLC, Merck KGaA, Danaher Corporation, Bio-Rad Laboratories, Becton Dickinson & Company, y F. Hoffmann-La Roche Ltd., todos los cuales se centran en mejorar la pureza, estabilidad y compatibilidad del gel con sistemas de diagnóstico automatizados. Estas empresas fortalecen las capacidades de suministro global a través de la innovación de productos y redes de distribución ampliadas. Regionalmente, América del Norte lideró el mercado de gel de separación de suero con una participación del 36.7% en 2024, respaldada por una infraestructura de salud avanzada, altos volúmenes de pruebas diagnósticas y una fuerte adopción de tubos de gel de separación de suero integrados en hospitales, laboratorios e instituciones de investigación.
Perspectivas del Mercado
- El mercado de gel de separación de suero alcanzó los USD 18,200 millones en 2024 y se espera que alcance los USD 31,037.95 millones para 2032, creciendo a un CAGR del 6.9%.
- El crecimiento del mercado está impulsado por el aumento en los volúmenes de pruebas diagnósticas, el incremento de la automatización en laboratorios clínicos y la fuerte demanda de tecnologías de separación de muestras de alta calidad.
- Las tendencias clave incluyen el cambio hacia tubos de gel listos para automatización, innovaciones en formulaciones de gel con mayor estabilidad y la creciente adopción en flujos de trabajo de investigación biofarmacéutica.
- Los líderes del mercado se centran en mejoras de productos, mejor compatibilidad con ensayos y una distribución más amplia, con el gel de separación de suero integrado con tubo manteniendo una participación del 64.3% y hospitales y clínicas liderando los usuarios finales con un 41.8%.
- América del Norte dominó con una participación del 36.7% en 2024, seguida por Europa con un 29.4% y Asia-Pacífico con un 22.6%, respaldada por sistemas de salud avanzados, inversión creciente en diagnóstico y rápida modernización de laboratorios.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de gel de separación de suero por tipo de producto fue liderado por Gel de Separación de Suero Integrado con Tubo, representando un 64.3% de participación en 2024. Este dominio se debe a su alta adopción en diagnósticos clínicos por su conveniencia, reducción de riesgos de contaminación y mejora en la integridad de la muestra durante la centrifugación. Los tubos integrados optimizan la eficiencia del flujo de trabajo al eliminar el manejo manual del gel, lo que acelera el procesamiento en laboratorios de alto volumen. La creciente automatización en entornos de salud y la creciente demanda de sistemas estandarizados de recolección de sangre fortalecen aún más la adopción de tubos de gel de separación de suero integrados en hospitales, centros de diagnóstico y bancos de sangre.
- Por ejemplo, los tubos VACUETTE CAT Serum Separator Clot Activator de Greiner Bio-One utilizan partículas de sílice micronizadas y un gel de barrera que forma una separación estable entre el suero y las células después de la centrifugación.
Por Usuario Final
Entre los usuarios finales, Hospitales y Clínicas dominaron el mercado de gel de separación de suero con un 41.8% de participación en 2024. Su liderazgo se debe al gran volumen de pruebas de sangre de rutina, diagnósticos de emergencia y monitoreo de enfermedades crónicas realizados en instalaciones de salud. El creciente énfasis en la precisión y tiempos de respuesta más rápidos apoya el uso creciente de geles de separación de suero de alto rendimiento. La expansión de laboratorios hospitalarios, el creciente flujo de pacientes y los avances en prácticas de flebotomía elevan aún más la demanda. Además, los hospitales adoptan cada vez más tubos integrados basados en gel para mejorar la eficiencia del flujo de trabajo y minimizar errores preanalíticos.
- Por ejemplo, el Tubo de Separación de Suero (SST) de KS Medical utiliza gel de separación con densidad entre suero y células sanguíneas para formar una barrera después de la centrifugación, ayudando a la rápida aislamiento del suero para análisis bioquímicos e inmunológicos en clínicas mientras previene la hemólisis.
Principales Impulsores del Crecimiento
Creciente Demanda de Pruebas Diagnósticas de Alta Calidad
El mercado de gel de separación de suero crece fuertemente a medida que los sistemas de salud priorizan cada vez más resultados diagnósticos precisos y confiables. La creciente carga global de enfermedades crónicas, incluidas las cardiovasculares, metabólicas e infecciosas, impulsa una mayor dependencia de los diagnósticos basados en sangre. Los geles de separación de suero mejoran la estabilidad de la muestra, minimizan la hemólisis y apoyan el procesamiento de alto rendimiento, haciéndolos esenciales en los laboratorios modernos. A medida que los hospitales y centros de diagnóstico expanden los volúmenes de pruebas y adoptan analizadores avanzados, la demanda de geles que aseguren un rendimiento de separación consistente continúa acelerándose en mercados desarrollados y emergentes.
- Por ejemplo, los tubos BD Vacutainer SST™ utilizan partículas de sílice micronizadas para acelerar la coagulación, combinadas con una barrera de gel de polímero que se forma entre el suero y el coágulo después de la centrifugación a velocidades típicas de laboratorio, lo que permite la aspiración directa del suero sin transferencia y apoya los flujos de trabajo de pruebas químicas.
Expansión de Laboratorios Clínicos y Adopción de Automatización
Los laboratorios clínicos en todo el mundo están aumentando su capacidad de pruebas debido al creciente flujo de pacientes y al énfasis creciente en diagnósticos rápidos. Las soluciones automatizadas de recolección y procesamiento de sangre se adoptan ampliamente para mejorar la eficiencia operativa y reducir los errores manuales. Los geles de separación de suero desempeñan un papel central en los flujos de trabajo automatizados al permitir una partición uniforme del suero y la compatibilidad con los sistemas de centrifugación modernos. Las inversiones en modernización de laboratorios, los requisitos de acreditación aumentados y la transición hacia analizadores automatizados de alto volumen fortalecen colectivamente la adopción de tubos de gel de separación de suero en los ecosistemas de atención médica.
- Por ejemplo, la serie de analizadores modulares cobas 8000 de Roche está diseñada para pruebas de química e inmunoquímica de alto volumen y se utiliza rutinariamente con tubos de separación de suero para apoyar el procesamiento de muestras totalmente automatizado y consolidado en grandes laboratorios hospitalarios.
Crecimiento en Aplicaciones Biofarmacéuticas y de Investigación
El sector biofarmacéutico en expansión contribuye significativamente al crecimiento del mercado a medida que las actividades de I+D se intensifican en el descubrimiento de fármacos, el desarrollo de vacunas y la investigación de biomarcadores. Los geles de separación de suero apoyan la preparación estandarizada de muestras, lo que mejora la reproducibilidad y precisión en las pruebas analíticas. A medida que las empresas biotecnológicas y las CRO aumentan su enfoque en terapias de precisión y estudios basados en células, la necesidad de muestras de suero de alta calidad crece. Además, el aumento de la inversión en infraestructura de investigación en ciencias de la vida, junto con el incremento de actividades de ensayos clínicos, eleva aún más la demanda de formatos avanzados de gel de separación de suero.
Tendencias y Oportunidades Clave
Integración de Diseños de Tubos Avanzados e Innovaciones en Materiales
Una tendencia clave que está dando forma al mercado de geles de separación de suero es el desarrollo de formulaciones de gel mejoradas y diseños de tubos que ofrecen una estabilidad térmica superior, una coagulación más rápida y una mejor separación de fases. Los fabricantes están incorporando mezclas de polímeros y aditivos inertes para fortalecer la consistencia del gel y la compatibilidad con ensayos diagnósticos. Estas innovaciones reducen la variabilidad preanalítica y permiten a los laboratorios apoyar pruebas bioquímicas y moleculares complejas. A medida que los proveedores de atención médica se orientan hacia diagnósticos de precisión, surgen oportunidades para las empresas que ofrecen soluciones de gel personalizables adaptadas a aplicaciones clínicas e investigativas especializadas.
- Por ejemplo, el tubo BD Vacutainer Rapid Serum Tube (RST) utiliza un activador de coagulación a base de trombina con gel separador para lograr un tiempo de coagulación de 5 minutos, formando un suero claro y libre de fibrina para un procesamiento rápido.
Aumento en la Adopción de Sistemas de Recolección Compatibles con Automatización
Las soluciones de recolección de sangre preparadas para la automatización están ganando terreno a medida que los laboratorios buscan tiempos de respuesta más rápidos y una reducción en la intervención manual. Los geles de separación de suero optimizados para el manejo robótico de muestras, la centrifugación automatizada y los sistemas de seguimiento integrados con códigos de barras crean nuevas vías de crecimiento. Esta tendencia se ve respaldada por ecosistemas de laboratorio digitales que demandan muestras estandarizadas y reproducibles para una integración fluida del flujo de trabajo. Los fabricantes que ofrecen tubos compatibles con la automatización, con mayor durabilidad y un rendimiento de gel consistente, se beneficiarán significativamente a medida que los laboratorios de diagnóstico continúen su transición hacia entornos de procesamiento totalmente automatizados.
- Por ejemplo, los tubos BD Vacutainer SST emplean una barrera de gel de polímero que forma una separación estable entre el suero y las células después de la centrifugación, permitiendo un manejo eficiente en los flujos de trabajo de laboratorio automatizados sin transferencias adicionales.
Desafíos Clave
Variabilidad en la Formulación del Gel y Riesgos de Interferencia en Ensayos
A pesar de los avances, las inconsistencias en la composición del gel entre fabricantes pueden llevar a interferencias en los ensayos, mala calidad de separación o riesgos de contaminación. Ciertos aditivos del gel pueden interactuar con analitos sensibles, afectando la precisión de las pruebas en inmunoensayos o en el monitoreo de medicamentos terapéuticos. Los laboratorios deben validar cuidadosamente la compatibilidad de los tubos con protocolos de prueba específicos, aumentando la complejidad operativa. Asegurar la estabilidad de la formulación en extremos de temperatura y condiciones de almacenamiento sigue siendo un desafío, lo que impulsa a los fabricantes a adoptar un control de calidad más estricto y especificaciones de rendimiento más transparentes para mantener la fiabilidad.
Presión de Precios y Conciencia Limitada en Mercados Emergentes
El mercado de geles de separación de suero enfrenta restricciones de precios debido a entornos de atención médica sensibles a los costos, particularmente en regiones emergentes donde los laboratorios a menudo dependen de alternativas de bajo costo. La conciencia limitada sobre los beneficios clínicos de los geles de alta calidad, como la reducción de la hemólisis y la mejora de la integridad de la muestra, dificulta la adopción de productos premium. Las instalaciones con restricciones presupuestarias pueden priorizar ahorros iniciales sobre la precisión diagnóstica a largo plazo. Además, los sistemas de adquisición inconsistentes y el acceso restringido a tubos de recolección avanzados ralentizan la penetración en el mercado, requiriendo que los fabricantes destaquen la educación, la capacitación y estrategias de precios competitivos.
Análisis Regional
América del Norte
América del Norte tuvo una participación del 36.7% en el mercado de geles de separación de suero en 2024, impulsada por su infraestructura de atención médica avanzada y altos volúmenes de pruebas diagnósticas. La región se beneficia de la adopción generalizada de tubos integrados con gel en hospitales, laboratorios clínicos y centros de investigación biofarmacéutica. El aumento de la prevalencia de enfermedades crónicas y la fuerte inversión en automatización de laboratorios aceleran aún más la demanda. La presencia de fabricantes líderes y estándares de calidad estrictos apoyan el despliegue rápido de geles de separación de alto rendimiento. La innovación continua en tecnologías de diagnóstico y el creciente financiamiento de I+D ayudan a mantener el liderazgo de América del Norte en el mercado global.
Europa
Europa representó un 29.4% de participación en el mercado de gel de separación de suero en 2024, respaldada por laboratorios clínicos bien establecidos y marcos regulatorios estrictos que aseguran prácticas diagnósticas de alta calidad. La creciente demanda de análisis basados en suero para el manejo de enfermedades crónicas y la expansión de la investigación biotecnológica estimulan la adopción del producto. Países como Alemania, el Reino Unido y Francia lideran la región debido a un fuerte gasto en salud y el uso generalizado de sistemas automatizados de recolección de sangre. El creciente énfasis en la estandarización, la acreditación de laboratorios y los procedimientos mejorados de manejo de muestras continúa mejorando la posición del mercado de Europa, fomentando un crecimiento constante en las regiones occidental y oriental.
Asia-Pacífico
Asia-Pacífico capturó un 22.6% de participación en el mercado de gel de separación de suero en 2024, reflejando una rápida expansión del sector salud y el aumento de los volúmenes de pruebas diagnósticas en China, India, Japón y el sudeste asiático. Las crecientes inversiones en infraestructura hospitalaria, la modernización de laboratorios clínicos y un enfoque creciente en la detección temprana de enfermedades impulsan significativamente la demanda. Los sectores biotecnológico y farmacéutico florecientes de la región mejoran aún más la adopción de geles de separación de alta calidad para aplicaciones de investigación y clínicas. A medida que aumenta la conciencia sobre la integridad de las muestras y la recolección de sangre estandarizada, Asia-Pacífico emerge como uno de los mercados de más rápido crecimiento con un fuerte potencial a largo plazo.
América Latina
América Latina tuvo un 6.8% de participación en el mercado de gel de separación de suero en 2024, respaldada por las crecientes necesidades diagnósticas y el acceso en expansión a la atención médica en Brasil, México, Argentina y Chile. La creciente incidencia de enfermedades infecciosas y crónicas está aumentando el uso de pruebas basadas en sangre, lo que lleva a los laboratorios a adoptar mejores soluciones de preparación de suero. Aunque persisten las limitaciones de recursos, las mejoras graduales en la infraestructura hospitalaria y la mayor disponibilidad de analizadores automatizados impulsan la adopción del mercado. Las iniciativas gubernamentales que promueven la modernización de la atención médica y el fortalecimiento de las redes de laboratorios continúan apoyando la demanda de geles de separación de suero confiables en toda la región.
Medio Oriente y África
La región de Medio Oriente y África representó un 4.5% de participación en el mercado de gel de separación de suero en 2024, impulsada por la expansión de la infraestructura diagnóstica y el aumento de la inversión en la modernización de hospitales y laboratorios. El crecimiento es más prominente en los países del CCG, donde el fuerte gasto en salud apoya la adopción de tecnologías avanzadas de recolección de sangre. La creciente conciencia sobre prácticas diagnósticas precisas y el aumento de las instalaciones privadas de atención médica contribuyen a una mayor demanda. Sin embargo, el acceso limitado a consumibles de alta calidad y los mercados sensibles al precio en partes de África presentan desafíos. Los esfuerzos continuos para mejorar las capacidades de los laboratorios se espera que mejoren el potencial futuro del mercado de la región.
Segmentaciones del Mercado
Por Tipo de Producto
- Gel de Separación de Suero Integrado con Tubo
- Gel de Separación de Suero sin Tubos
Por Usuario Final
- Hospitales y clínicas
- Empresas Farmacéuticas y Biotecnológicas
- Laboratorios de Diagnóstico
- Bancos de Sangre
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de gel de separación de suero presenta a líderes como Qiagen N.V., Cardinal Health Inc., Medtronic PLC, Bio-Rad Laboratories, Microfluidics International Corporation, BioVision Inc., Danaher Corporation, Becton Dickinson & Company, F. Hoffmann-La Roche Ltd., y Merck KGaA impulsando la innovación y mejoras de productos. Estas empresas se enfocan en desarrollar formulaciones de gel de alta pureza, tubos de recolección listos para automatización y soluciones que aseguran una integridad superior de las muestras para diagnósticos de alto rendimiento. Muchos actores invierten fuertemente en I&D para mejorar la estabilidad del gel, la resistencia a la temperatura y la compatibilidad con ensayos, apoyando las necesidades avanzadas de pruebas clínicas y moleculares. Las iniciativas estratégicas, incluyendo la expansión de capacidad, certificaciones de calidad y asociaciones de distribución regional, permiten a los fabricantes fortalecer su presencia global. El aumento de la colaboración con hospitales, laboratorios de diagnóstico y empresas biofarmacéuticas mejora aún más la adopción del producto. Con la creciente demanda de sistemas de separación de sangre estandarizados y confiables, los principales actores continúan priorizando la innovación, el cumplimiento normativo y la integración de la automatización como diferenciadores clave en el mercado.
Análisis de Jugadores Clave
- BioVision, Inc.
- Merck KGaA
- Becton Dickinson & Company
- Microfluidics International Corporation
- Cardinal Health Inc.
- Danaher Corporation
- Medtronic PLC
- Qiagen N.V.
- Bio-Rad Laboratories
- F. Hoffmann-La Roche Ltd.
Desarrollos Recientes
- En febrero de 2025, Becton, Dickinson and Company (BD) anunció planes para separar su negocio de Soluciones de Diagnóstico y Biociencias para enfocarse más en el crecimiento e innovación en diagnósticos.
- En mayo de 2024, Greiner Bio-One International GmbH introdujo una versión mejorada de sus tubos de separación de suero VACUETTE con una formulación avanzada de gel de polímero para mejorar la claridad del suero y reducir los tiempos de procesamiento para pruebas diagnósticas de alto rendimiento.
- En marzo de 2024, Improve Medical anunció una nueva gama de tubos de gel de separación de suero conformes con las regulaciones MDR de la UE, dirigidos a hospitales y laboratorios para diagnósticos clínicos rentables.
- En julio de 2023, Bio-Rad Laboratories y QIAGEN N.V. firmaron un acuerdo de licencia cruzada resolviendo una disputa de patentes, permitiendo el acceso mutuo a tecnologías de PCR digital que pueden apoyar flujos de trabajo de diagnóstico avanzados.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante impulsado por el aumento de los volúmenes globales de pruebas diagnósticas.
- La adopción de tubos de gel de separación listos para automatización aumentará en los laboratorios de alto rendimiento.
- Las innovaciones en formulaciones de gel mejorarán la estabilidad, la pureza de las muestras y la compatibilidad con los ensayos.
- La digitalización de la atención médica ampliará la demanda de soluciones estandarizadas de recolección de sangre.
- El crecimiento de la I+D biofarmacéutica impulsará la necesidad de materiales de preparación de suero de alta calidad.
- Los mercados emergentes mostrarán una rápida adopción a medida que se moderniza la infraestructura de salud.
- Los fabricantes se centrarán en materiales sostenibles y de alto rendimiento para cumplir con las expectativas regulatorias.
- Las asociaciones entre productores y laboratorios de diagnóstico fortalecerán la optimización de productos.
- La expansión de la investigación clínica y los ensayos clínicos elevará la demanda de muestras de suero consistentes.
- Los requisitos de aseguramiento de la calidad y cumplimiento impulsarán mejoras adicionales en los estándares de fabricación de gel.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de gel de separación de suero y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de gel de separación de suero entre 2024 y 2032?
¿Qué segmento del mercado de geles de separación de suero tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de gel de separación de suero?
¿Quiénes son las empresas líderes en el mercado de gel de separación de suero?
¿Qué región tuvo la mayor participación en el mercado de gel de separación de suero en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gel de Separación de Suero Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gel de Separación de Suero Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 18,200 Million → 2032: USD 31,037.95 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gel de Separación de Suero Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gel de Separación de Suero Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gel de Separación de Suero Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gel de Separación de Suero Market Drivers
- 3.3 Mercado de Gel de Separación de Suero Market Restraints & Challenges
- 3.4 Mercado de Gel de Separación de Suero Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gel de Separación de Suero Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gel de Separación de Suero Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gel de Separación de Suero category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gel de Separación de Suero Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gel de Separación de Suero Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gel de Separación de Suero market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gel de Separación de Suero Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gel de Separación de Suero Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gel de Separación de Suero Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gel de Separación de Suero (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gel de Separación de Suero Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gel de Separación de Suero Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gel de Separación de Suero Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gel de Separación de Suero Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gel de Separación de Suero Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gel de Separación de Suero Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gel de Separación de Suero Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gel de Separación de Suero Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gel de Separación de Suero Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
