
Visión General del Mercado
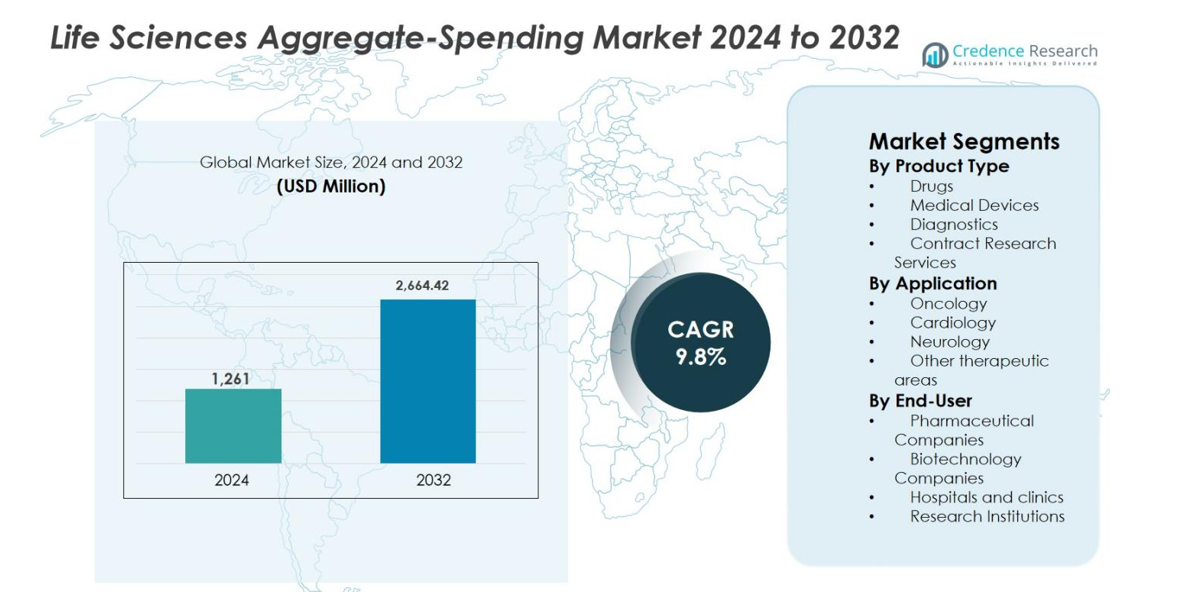
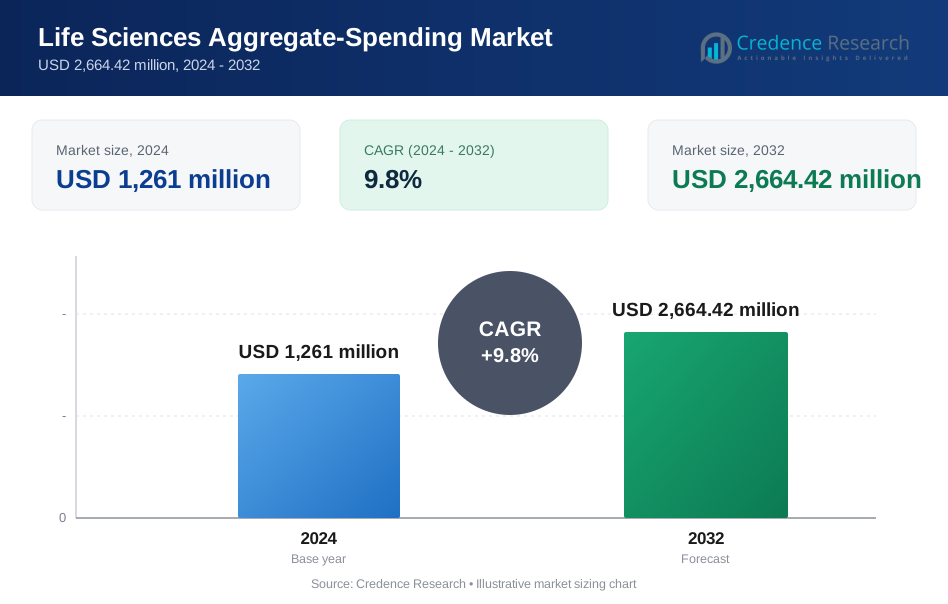
El tamaño del mercado de Gastos Agregados en Ciencias de la Vida fue valorado en USD 1,261 millones en 2024 y se anticipa que alcance USD 2,664.42 millones para 2032, creciendo a una CAGR del 9.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Gastos Agregados en Ciencias de la Vida 2024 | USD 1,261 millones |
| Mercado de Gastos Agregados en Ciencias de la Vida, CAGR | 9.8% |
| Tamaño del Mercado de Gastos Agregados en Ciencias de la Vida 2032 | USD 2,664.42 millones |
El análisis del mercado de Gastos Agregados en Ciencias de la Vida destaca un entorno competitivo liderado por proveedores establecidos de soluciones de cumplimiento y transparencia como IQVIA Inc., MedPro Systems LLC, Qordata, Porzio Life Sciences, Vector Health, Inc., Alanda Software, MediCompli, MMIS, Inc., Pharmagin y Capgemini. Estas empresas se centran en ofrecer plataformas escalables y automatizadas que abordan los complejos requisitos de informes regulatorios, integración de datos y preparación para auditorías en organizaciones globales de ciencias de la vida. América del Norte emergió como la región líder, representando el 42.6% de la cuota de mercado en 2024, impulsada por estrictas regulaciones de transparencia, alto gasto farmacéutico y adopción temprana de tecnologías avanzadas de cumplimiento. La fuerte aplicación regulatoria y la infraestructura de TI madura continúan apoyando el dominio regional mientras sostienen la demanda de soluciones sofisticadas de gastos agregados.
Perspectivas del Mercado
- El mercado de gastos agregados en ciencias de la vida fue valorado en USD 1,261 millones en 2024 y se proyecta que alcance los USD 2,664.42 millones para 2032, expandiéndose a una tasa compuesta anual del 9.8% durante el período de pronóstico, reflejando el aumento de los requisitos globales de cumplimiento y transparencia en la industria de las ciencias de la vida.
- El aumento de los mandatos regulatorios sobre divulgaciones financieras entre las empresas de ciencias de la vida y los profesionales de la salud actúa como un importante impulsor del mercado, empujando a las organizaciones a adoptar soluciones automatizadas de gastos agregados para gestionar altos volúmenes de transacciones, asegurar la preparación para auditorías y minimizar los riesgos de cumplimiento.
- Las tendencias del mercado destacan la creciente adopción de plataformas basadas en la nube y dirigidas por análisis que permiten la monitorización en tiempo real, la elaboración de informes automatizados y la identificación predictiva de riesgos, mientras que el segmento de Fármacos lidera por tipo de producto con aproximadamente un 46.8% de participación debido al alto gasto promocional y relacionado con la investigación.
- El análisis competitivo muestra una fuerte presencia de proveedores especializados en soluciones de cumplimiento y firmas consultoras globales que se centran en la automatización, la integración y la cobertura regulatoria multirregional para diferenciar las ofertas y fortalecer las relaciones a largo plazo con los clientes.
- El análisis regional indica que América del Norte lidera con un 42.6% de participación de mercado, seguida de Europa con un 29.4% y Asia-Pacífico con un 18.1%, impulsada por la madurez regulatoria, la expansión de la actividad farmacéutica y el aumento de la conciencia sobre el cumplimiento.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de gastos agregados en ciencias de la vida, por tipo de producto, está dominado por el segmento de Fármacos, que representó un 46.8% de participación de mercado en 2024. La alta intensidad de gasto en productos farmacéuticos de marca, medicamentos especializados y biológicos impulsa este dominio, ya que estos productos implican un complejo compromiso con los médicos, actividades promocionales y requisitos de informes regulatorios. Los fabricantes farmacéuticos asignan presupuestos sustanciales para rastrear pagos relacionados con programas de conferencias, honorarios de consultoría y colaboraciones de investigación. Las continuas innovaciones en las líneas de productos, el aumento de lanzamientos de medicamentos y las regulaciones globales más estrictas sobre transparencia aceleran aún más la adopción de soluciones de gastos agregados dentro del segmento de fármacos.
- Por ejemplo, BioHaven, una subsidiaria de Pfizer, pagó casi $60 millones desde marzo de 2020 hasta septiembre de 2022 por programas de conferencias vinculados a su medicamento para la migraña Nurtec ODT, involucrando asistentes repetidos y pagos indebidos.
Por Aplicación
Por aplicación, el segmento de Oncología lideró el mercado de gastos agregados en ciencias de la vida con un 38.4% de participación en 2024. El dominio de la oncología se debe a terapias de alto valor, frecuentes ensayos clínicos e interacciones extensas entre las empresas de ciencias de la vida y los profesionales de la salud. Los tratamientos oncológicos a menudo implican complejas vías de tratamiento, terapias combinadas y programas educativos especializados para médicos, aumentando el gasto reportable. La creciente prevalencia global del cáncer, el rápido desarrollo de terapias dirigidas y medicamentos de inmuno-oncología, y el aumento del escrutinio regulatorio sobre las divulgaciones financieras continúan impulsando una fuerte demanda de gestión de gastos agregados en aplicaciones oncológicas.
- Por ejemplo, IQVIA Transparency Reporting está diseñado para recopilar gastos de fuentes automáticas/manuales y consolidarlos en perfiles únicos de HCP/HCO mientras apoya marcos de transparencia en múltiples jurisdicciones.
Por Usuario Final
Entre los usuarios finales, las Compañías Farmacéuticas tuvieron la mayor participación del mercado de Gastos Agregados en Ciencias de la Vida con un 51.2% en 2024. Estas organizaciones gestionan extensas relaciones financieras con profesionales de la salud, instituciones de investigación y socios contractuales, requiriendo marcos sólidos de cumplimiento e informes. Grandes fuerzas de ventas, compromisos promocionales frecuentes y actividades de desarrollo clínico global aumentan significativamente el volumen de datos y la complejidad del cumplimiento. Las expansiones regulatorias en curso, el aumento de sanciones por incumplimiento y la necesidad de visibilidad en tiempo real de los gastos impulsan fuertemente a las compañías farmacéuticas a invertir en plataformas avanzadas de gestión de gastos agregados y transparencia.
Principales Impulsores de Crecimiento
Expansión de Regulaciones Globales de Transparencia y Cumplimiento
El mercado de Gastos Agregados en Ciencias de la Vida está impulsado significativamente por la expansión de regulaciones globales de transparencia y cumplimiento que gobiernan las relaciones financieras entre las compañías de ciencias de la vida y los profesionales de la salud. Los gobiernos y organismos regulatorios continúan fortaleciendo los mandatos de divulgación para mejorar la responsabilidad, minimizar los conflictos de interés y aumentar la confianza pública en los sistemas de salud. Estas regulaciones requieren informes precisos de pagos relacionados con consultorías, financiamiento de investigaciones, compromisos como oradores y becas educativas. A medida que la cobertura regulatoria se expande a través de países y áreas terapéuticas, las empresas enfrentan una creciente complejidad en los informes y volúmenes de datos. Los enfoques manuales de cumplimiento son cada vez más ineficientes y arriesgados. Como resultado, las organizaciones invierten en soluciones automatizadas de gastos agregados que permiten la captura de datos estandarizada, validación, preparación para auditorías y presentaciones regulatorias oportunas, haciendo de la presión regulatoria un impulsor de crecimiento sostenido.
- Por ejemplo, los datos de U.S. CMS Open Payments muestran más de 12 millones de registros de pagos reportados anualmente, destacando la escala y granularidad de las divulgaciones requeridas bajo las reglas federales de transparencia.
Complejidad Creciente de los Modelos de Compromiso Comercial y Clínico
La creciente complejidad en los modelos de compromiso comercial y clínico impulsa fuertemente la demanda en el mercado de Gastos Agregados en Ciencias de la Vida. Las compañías de ciencias de la vida se involucran con profesionales de la salud a través de diversas actividades como juntas asesoras, programas de oradores, servicios de consultoría, ensayos iniciados por investigadores y becas. La expansión de modelos de compromiso digital, híbrido y omnicanal aumenta aún más la frecuencia de transacciones y la diversidad de datos. Gestionar los gastos a través de productos, regiones y áreas terapéuticas crea desafíos operativos y riesgos de cumplimiento. Las plataformas de gastos agregados proporcionan visibilidad centralizada, categorización estandarizada y monitoreo en tiempo real de las interacciones financieras. La mayor colaboración con organizaciones de investigación por contrato y proveedores de servicios externos amplifica aún más la complejidad de los datos. Estos factores colectivamente impulsan la adopción sostenida de soluciones robustas de gestión de gastos agregados en toda la industria.
- Por ejemplo, Vector Health destaca que los congresos híbridos y los programas educativos multinacionales generan registros de gastos superpuestos entre entidades, lo que impulsa la demanda de visibilidad centralizada, categorización estandarizada y monitoreo en tiempo real a través de soluciones de gasto agregado.
Refuerzo de la Aplicación, Penalizaciones y Riesgo Reputacional
El refuerzo de la aplicación regulatoria y el aumento de las penalizaciones por incumplimiento son factores de crecimiento importantes en el mercado de Gasto Agregado en Ciencias de la Vida. Las autoridades regulatorias están realizando auditorías más frecuentes e imponiendo multas sustanciales por divulgaciones inexactas, incompletas o retrasadas. Además de las sanciones financieras, el acceso público a los datos de gastos divulgados expone a las empresas a daños reputacionales y escrutinio legal. Incluso los errores menores en los informes pueden afectar la credibilidad de la marca y la confianza de los interesados. Para mitigar estos riesgos, las organizaciones priorizan estrategias de cumplimiento proactivo respaldadas por plataformas avanzadas de gasto agregado. Estos sistemas aseguran la precisión de los datos, mantienen registros detallados de auditoría y permiten la identificación temprana de brechas en los informes. La necesidad de reducir la exposición al cumplimiento y proteger la reputación corporativa sigue acelerando el crecimiento del mercado.
Tendencias y Oportunidades Clave
Integración de Análisis Avanzados y Automatización Inteligente
La integración de análisis avanzados y automatización inteligente es una tendencia clave que está moldeando el mercado de Gasto Agregado en Ciencias de la Vida. La automatización agiliza la recopilación de datos, validación, conciliación e informes regulatorios, reduciendo significativamente la carga de trabajo manual y las tasas de error. Los análisis avanzados proporcionan información procesable sobre el comportamiento de gasto, los riesgos de cumplimiento y las variaciones regionales. Las herramientas predictivas y la detección de anomalías ayudan a las organizaciones a identificar posibles problemas de informes antes de las fechas límite de presentación. Estas capacidades mejoran la preparación para auditorías y la eficiencia operativa mientras apoyan la escalabilidad a medida que crece el volumen de transacciones. Los proveedores que ofrecen soluciones impulsadas por análisis pueden diferenciarse transformando los sistemas de gasto agregado de herramientas centradas en el cumplimiento a plataformas estratégicas que apoyan la gestión de riesgos, la previsión y la toma de decisiones basadas en datos, creando valor a largo plazo para los participantes del mercado.
- Por ejemplo, las plataformas AggregateSpend de MMIS, Inc. incorporan detección de anomalías y validación predictiva para identificar transacciones duplicadas, fuera de umbral o mal clasificadas antes de las fechas límite de presentación, mejorando la preparación para auditorías.
Cambio hacia Plataformas de Cumplimiento Basadas en la Nube y Modulares
El creciente cambio hacia plataformas basadas en la nube y modulares presenta una fuerte oportunidad en el mercado de Gasto Agregado en Ciencias de la Vida. El despliegue en la nube permite escalabilidad, implementación más rápida y reducción de costos de infraestructura mientras apoya actualizaciones regulatorias frecuentes. Estas plataformas permiten accesibilidad global e integración sin problemas con sistemas CRM, ERP y clínicos. Las arquitecturas modulares proporcionan flexibilidad, permitiendo a las organizaciones desplegar funcionalidades específicas basadas en regulaciones regionales o requisitos empresariales. Este enfoque es particularmente atractivo para empresas de ciencias de la vida medianas y en expansión que buscan soluciones de cumplimiento rentables. Los modelos basados en suscripción mejoran aún más la asequibilidad y la adopción, creando oportunidades de crecimiento sostenido para los proveedores de soluciones que ofrecen plataformas de gasto agregado flexibles y nativas de la nube.
- Por ejemplo, MediCompli destaca que sus soluciones de transparencia basadas en la web se integran con sistemas CRM y financieros para agilizar la ingesta de datos y los informes a medida que las organizaciones se expanden a nuevos mercados regulados.
Desafíos Clave
Integración de Datos y Gestión de Calidad de Datos
La integración de datos y la gestión de calidad siguen siendo desafíos importantes en el mercado de Gastos Agregados de Ciencias de la Vida. Los sistemas de gastos agregados dependen de datos de múltiples fuentes internas y externas, incluidas plataformas de ventas, sistemas financieros, bases de datos clínicas y proveedores externos. Las variaciones en los formatos de datos, las presentaciones retrasadas y los registros incompletos aumentan el riesgo de inexactitudes en los informes. Los sistemas heredados y las infraestructuras de TI fragmentadas complican aún más los procesos de integración y conciliación. Garantizar una calidad de datos consistente en todas las regiones y tipos de compromiso requiere una gobernanza sólida, validación continua y coordinación multifuncional. Estos requisitos aumentan la complejidad operativa y los costos de cumplimiento, haciendo que la gestión de datos sea un desafío persistente para las organizaciones que adoptan soluciones de gastos agregados.
Gestión de la Fragmentación Regulatoria en Mercados Globales
La fragmentación regulatoria en los mercados globales plantea un desafío significativo para el mercado de Gastos Agregados de Ciencias de la Vida. Los requisitos de transparencia varían ampliamente según el país en términos de umbrales de informes, elementos de datos, plazos de presentación y formatos de divulgación. Las regulaciones también cambian con frecuencia, requiriendo actualizaciones continuas del sistema y capacitación del personal. Las empresas multinacionales deben equilibrar el cumplimiento regulatorio local con la necesidad de marcos de informes globales consistentes. Adaptar los sistemas para cumplir con requisitos diversos sin aumentar la carga operativa es complejo. No alinear los procesos de informes con las regulaciones locales puede llevar a brechas de cumplimiento, sanciones y riesgos reputacionales, haciendo que la variabilidad regulatoria sea un desafío continuo para los participantes del mercado.
Análisis Regional
América del Norte
América del Norte dominó el mercado de Gastos Agregados de Ciencias de la Vida con un 42.6% de participación de mercado en 2024, respaldada por un entorno sanitario altamente regulado y una fuerte aplicación de las leyes de transparencia. Estados Unidos impulsa el liderazgo regional debido a los estrictos requisitos de divulgación, el alto gasto farmacéutico y la adopción generalizada de tecnologías de cumplimiento. Las grandes empresas farmacéuticas y biotecnológicas operan modelos complejos de compromiso comercial y clínico, generando volúmenes significativos de transacciones reportables. La infraestructura de TI avanzada, la adopción temprana de plataformas de cumplimiento basadas en la nube y el aumento del escrutinio de auditoría fortalecen aún más la demanda. Las actualizaciones regulatorias continuas y la gestión del riesgo reputacional siguen siendo impulsores clave que sostienen el liderazgo del mercado de América del Norte.
Europa
Europa representó el 29.4% del mercado de Gastos Agregados en Ciencias de la Vida en 2024, impulsada por la expansión de los marcos de transparencia en las principales economías. Países como Francia, Alemania, el Reino Unido e Italia imponen obligaciones detalladas de divulgación para las interacciones entre las empresas de ciencias de la vida y los profesionales de la salud. El panorama regulatorio fragmentado de la región aumenta la complejidad del cumplimiento, fomentando la adopción de soluciones centralizadas de gastos agregados. La fuerte presencia de empresas farmacéuticas multinacionales, el creciente número de actividades de investigación clínica transfronteriza y el aumento del escrutinio público de las divulgaciones financieras apoyan el crecimiento del mercado. La creciente alineación de las regulaciones regionales con los estándares globales de transparencia acelera aún más la adopción de soluciones en toda Europa.
Asia-Pacífico
Asia-Pacífico representó un 18.1% de la cuota de mercado en 2024 y es la región de más rápido crecimiento en el mercado de Gastos Agregados en Ciencias de la Vida. La rápida expansión de la fabricación farmacéutica, los ensayos clínicos y la infraestructura sanitaria en países como China, Japón, India y Corea del Sur impulsa la demanda. Los gobiernos están fortaleciendo los marcos de transparencia y cumplimiento, aumentando las obligaciones de reporte para las empresas de ciencias de la vida. El creciente compromiso con los profesionales de la salud, el aumento de la actividad de investigación por contrato y la creciente presencia de actores farmacéuticos globales impulsan aún más la adopción del mercado. La mejora de la infraestructura digital y el aumento de la conciencia sobre los riesgos de cumplimiento aceleran la transición hacia plataformas automatizadas de gastos agregados en toda la región.
América Latina
América Latina tuvo un 6.1% de participación en el mercado de Gastos Agregados en Ciencias de la Vida en 2024, respaldada por la modernización regulatoria gradual y la expansión de los mercados farmacéuticos. Países como Brasil, México y Argentina están fortaleciendo los requisitos de divulgación relacionados con las interacciones de los profesionales de la salud. El crecimiento en la producción farmacéutica regional, las actividades de investigación clínica y la presencia de empresas multinacionales aumentan las necesidades de cumplimiento. Sin embargo, la variabilidad en la madurez regulatoria y la infraestructura digital limitada ralentizan la adopción en comparación con las regiones desarrolladas. A medida que los gobiernos mejoran los marcos de transparencia y las organizaciones priorizan la mitigación de riesgos, la demanda de soluciones de gastos agregados escalables y rentables sigue aumentando de manera constante en toda América Latina.
Oriente Medio y África
Oriente Medio y África representaron aproximadamente el 3.8% del mercado de Gastos Agregados en Ciencias de la Vida en 2024, reflejando un panorama de cumplimiento emergente pero en evolución. El crecimiento está impulsado por la modernización del sistema de salud, la expansión de las importaciones farmacéuticas y el aumento del compromiso con empresas globales de ciencias de la vida. Los países del Golfo están introduciendo gradualmente marcos de transparencia y gobernanza alineados con los estándares internacionales. En África, el aumento de la actividad de investigación clínica y los programas de salud financiados por donantes contribuyen a las necesidades de reporte. Aunque la adopción sigue siendo limitada debido a la variabilidad regulatoria y las restricciones de infraestructura, se espera que el aumento de la conciencia sobre el cumplimiento apoye la expansión del mercado a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Producto
- Medicamentos
- Dispositivos Médicos
- Diagnósticos
- Servicios de Investigación por Contrato
Por Aplicación
- Oncología
- Cardiología
- Neurología
- Otras áreas terapéuticas
Por Usuario Final
- Empresas farmacéuticas
- Empresas de biotecnología
- Hospitales y clínicas
- Instituciones de investigación
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Gastos Agregados en Ciencias de la Vida se caracteriza por la presencia de proveedores especializados en tecnología de cumplimiento y firmas consultoras globales que ofrecen soluciones avanzadas de transparencia e informes. Jugadores clave como IQVIA Inc., MedPro Systems LLC, Qordata, Porzio Life Sciences, Vector Health, Inc., Alanda Software, MediCompli, MMIS, Inc., Pharmagin y Capgemini se enfocan en ofrecer plataformas escalables que apoyan el cumplimiento normativo, la precisión de datos y la preparación para auditorías. La competencia se centra en la funcionalidad del producto, la cobertura regulatoria, las capacidades analíticas y la facilidad de integración con sistemas CRM, ERP y clínicos. Los proveedores se diferencian cada vez más a través de la implementación en la nube, la automatización y el análisis avanzado para gestionar requisitos de informes complejos y multirregionales. Las asociaciones estratégicas, las mejoras de plataforma y la expansión en mercados emergentes siguen siendo estrategias comunes, ya que las empresas buscan fortalecer su presencia global y abordar las regulaciones de transparencia en evolución a lo largo de las cadenas de valor de las ciencias de la vida.
Análisis de Jugadores Clave
- MMIS, Inc.
- IQVIA Inc.
- MediCompli
- Vector Health, Inc.
- Cap Gemini
- Pharmagin
- Alanda Software
- Qordata
- Porzio Life Sciencess, LLC
- MedPro Systems LLC
Desarrollos Recientes
- En diciembre de 2025, Veeva Systems lanzó Veeva AI Agents para sus plataformas Vault CRM y PromoMats, introduciendo características de IA específicas para la industria (por ejemplo, Voice Agent, Free Text Agent) para aumentar la productividad y el cumplimiento en los flujos de trabajo comerciales y de contenido de ciencias de la vida.
- En agosto de 2025, IQVIA y Flagship Pioneering anunciaron una colaboración estratégica para acelerar el desarrollo de empresas innovadoras en ciencias de la vida combinando las capacidades de análisis, datos y ejecución clínica de IQVIA con el ecosistema de bioplataformas de Flagship.
- En agosto de 2025, MediSpend adquirió Alucio, un proveedor de tecnología de gestión de contenido y compromiso con HCP habilitado por IA, ampliando sus capacidades de compromiso con las partes interesadas y cumplimiento en el sector de ciencias de la vida.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Gastos Agregados en Ciencias de la Vida seguirá expandiéndose a medida que las regulaciones globales de transparencia y divulgación se vuelvan más estrictas y completas.
- El aumento de acciones de cumplimiento y auditorías impulsará una demanda sostenida de plataformas de cumplimiento automatizadas y auditables.
- Las soluciones de gastos agregados basadas en la nube ganarán una mayor adopción debido a su escalabilidad, flexibilidad y actualizaciones regulatorias más rápidas.
- La integración de inteligencia artificial y análisis avanzados mejorará las capacidades de detección de riesgos, pronósticos y soporte a la toma de decisiones.
- Las empresas de ciencias de la vida centralizarán cada vez más los datos de gastos globales para asegurar la consistencia entre regiones y unidades de negocio.
- La creciente complejidad de los modelos de compromiso comercial y clínico requerirá herramientas de seguimiento y clasificación más sofisticadas.
- Los mercados emergentes adoptarán soluciones de gastos agregados a medida que los marcos regulatorios maduren y aumente la conciencia sobre el cumplimiento.
- Los proveedores se centrarán en plataformas modulares y configurables para abordar eficientemente los requisitos regulatorios específicos de cada país.
- Las asociaciones estratégicas y las integraciones de plataformas fortalecerán los ecosistemas de cumplimiento y reporte de extremo a extremo.
- La innovación continua en automatización y gobernanza de datos posicionará a los sistemas de gastos agregados como habilitadores estratégicos de cumplimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de gastos agregados en Ciencias de la Vida y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de gastos agregados en ciencias de la vida entre 2024 y 2032?
¿Cómo asigna el sector de ciencias de la vida el gasto entre diferentes segmentos?
¿Qué papel juega la innovación tecnológica en el impulso del gasto en ciencias de la vida?
¿Quiénes son las empresas líderes en el mercado de gastos agregados en Ciencias de la Vida?
¿Qué región comandó la mayor parte del mercado de gastos agregados en Ciencias de la Vida en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gastos Agregados en Ciencias de la Vida Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gastos Agregados en Ciencias de la Vida Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,261 million → 2032: USD 2,664.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gastos Agregados en Ciencias de la Vida Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gastos Agregados en Ciencias de la Vida Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gastos Agregados en Ciencias de la Vida Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gastos Agregados en Ciencias de la Vida Market Drivers
- 3.3 Mercado de Gastos Agregados en Ciencias de la Vida Market Restraints & Challenges
- 3.4 Mercado de Gastos Agregados en Ciencias de la Vida Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gastos Agregados en Ciencias de la Vida Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gastos Agregados en Ciencias de la Vida Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gastos Agregados en Ciencias de la Vida category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gastos Agregados en Ciencias de la Vida Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gastos Agregados en Ciencias de la Vida Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gastos Agregados en Ciencias de la Vida market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gastos Agregados en Ciencias de la Vida Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gastos Agregados en Ciencias de la Vida Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gastos Agregados en Ciencias de la Vida Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gastos Agregados en Ciencias de la Vida (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gastos Agregados en Ciencias de la Vida Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gastos Agregados en Ciencias de la Vida Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gastos Agregados en Ciencias de la Vida Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gastos Agregados en Ciencias de la Vida Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gastos Agregados en Ciencias de la Vida Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gastos Agregados en Ciencias de la Vida Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gastos Agregados en Ciencias de la Vida Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gastos Agregados en Ciencias de la Vida Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gastos Agregados en Ciencias de la Vida Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
