
Visión General del Mercado
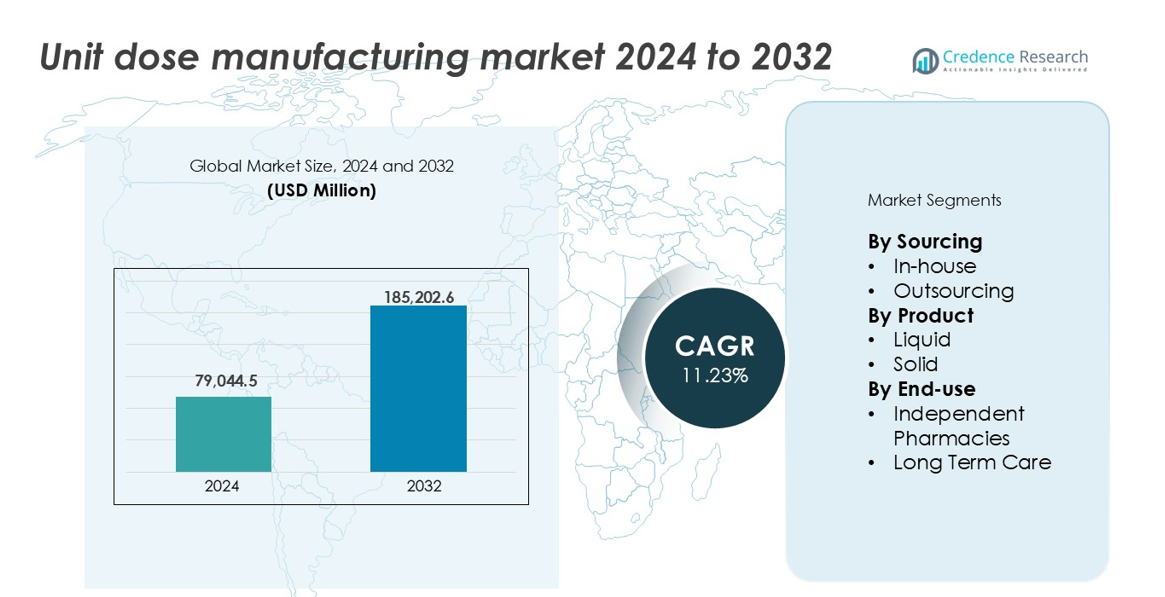
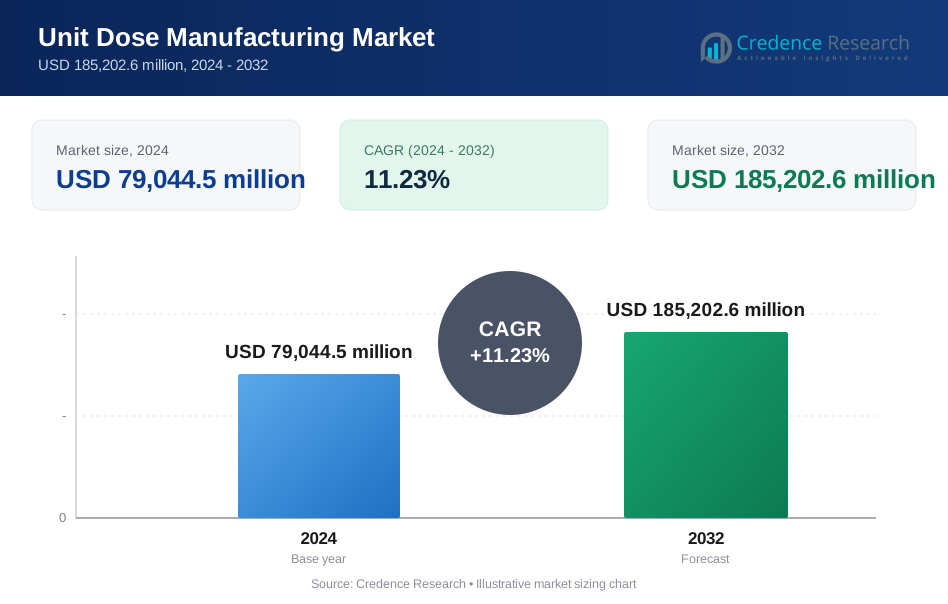
El tamaño del mercado de fabricación de dosis unitarias se valoró en USD 79,044.5 millones en 2024 y se anticipa que alcanzará los USD 185,202.6 millones para 2032, creciendo a una CAGR del 11.23% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Fabricación de Dosis Unitarias 2024 | USD 79,044.5 millones |
| Mercado de Fabricación de Dosis Unitarias, CAGR | 11.23% |
| Tamaño del Mercado de Fabricación de Dosis Unitarias 2032 | USD 185,202.6 millones |
América del Norte lideró el mercado de fabricación de dosis unitarias en 2024, capturando más del 35% de la participación global, impulsada por una infraestructura de salud avanzada, mandatos regulatorios y una fuerte adopción hospitalaria. Jugadores clave como Catalent Inc., Thermo Fisher Scientific, Pfizer Inc. y West Pharmaceutical Services operan importantes instalaciones en los EE. UU., ofreciendo soluciones de empaque escalables internas y por contrato. Amcor PLC y PCI Pharma Services apoyan la demanda a través de formatos especializados de dosis unitarias y empaques de cumplimiento. Europa siguió con una participación del 28%, respaldada por empresas como Unither Pharmaceuticals y Bristol-Myers Squibb, mientras que AbbVie Inc., Amgen y Merck & Co. Inc. continúan expandiendo las capacidades globales de dosis unitarias en áreas terapéuticas.
Perspectivas del Mercado
- El mercado de fabricación de dosis unitarias se valoró en USD 79,044.5 millones en 2024 y se espera que alcance los USD 185,202.6 millones para 2032, creciendo a una CAGR del 11.23%.
- El aumento de la demanda de entrega de medicamentos sin errores en hospitales y atención a largo plazo impulsa el crecimiento del mercado, particularmente entre pacientes ancianos y entornos de atención crónica.
- Las tendencias clave incluyen el aumento de la automatización en las líneas de empaque y el crecimiento de las oportunidades de subcontratación para farmacias independientes y pequeños fabricantes.
- El mercado es competitivo, con los principales actores como Pfizer, Catalent, Thermo Fisher y Amcor enfocándose en la producción escalable, el cumplimiento de seguridad y la integración digital.
- América del Norte lideró con más del 35% de participación de mercado, seguida por Europa con un 28% y Asia-Pacífico con un 20%. Los formatos de dosis unitarias líquidas dominaron con un 55% de participación, mientras que las instalaciones de atención a largo plazo lideraron el uso final con más del 58% del mercado.
Análisis de Segmentación del Mercado:
Por Abastecimiento
La fabricación de dosis unitarias internas dominó el mercado con la mayor participación en 2024, representando más del 60% de los ingresos totales. Los hospitales y las grandes empresas farmacéuticas invierten cada vez más en capacidades internas para mantener el control sobre los estándares de empaque, asegurar la dispensación oportuna de medicamentos y reducir la dependencia de terceros. Este segmento se beneficia de la integración de sistemas de automatización que mejoran la velocidad y precisión de la producción. El cumplimiento regulatorio y la trazabilidad apoyan aún más la adopción de la producción interna. La subcontratación continúa creciendo entre las empresas más pequeñas y las farmacias independientes que buscan eficiencia de costos sin inversiones de capital significativas.
- Por ejemplo, Novartis implementó líneas de envasado listas para la serialización en su sitio de Schaftenau para cumplir con los estándares de la FMD de la UE y la DSCSA de EE. UU.
Por Producto
Los productos de dosis unitaria líquida lideraron el mercado, contribuyendo con más del 55% de la participación en 2024. La alta demanda de medicamentos líquidos precisos y premedidos en entornos hospitalarios y de cuidado de ancianos impulsa este dominio. Los formatos líquidos son preferidos para pacientes pediátricos, geriátricos y con enfermedades crónicas que enfrentan dificultades para tragar formas sólidas. La creciente adopción de blísteres y jeringas precargadas fortalece este segmento. Las dosis unitarias sólidas, como tabletas y cápsulas, mantienen una demanda constante para tratamientos de venta libre y crónicos, respaldadas por su facilidad de manejo, larga vida útil y dosificación estandarizada.
- Por ejemplo, el inyector portátil SmartDose® de West Pharmaceutical administra de 3.5 mL a 10 mL de dosis de medicamentos líquidos con liberación controlada, mejorando la adherencia del paciente.
Por Uso Final
Las instalaciones de Cuidado a Largo Plazo (LTC) emergieron como el segmento de uso final dominante, capturando más del 58% de la participación de mercado en 2024. El aumento de las poblaciones de ancianos y el incremento de casos de enfermedades crónicas impulsan la demanda de formatos de medicamentos premedidos que reducen errores en estos entornos. Los formatos de dosis unitaria reducen la carga de trabajo de las enfermeras y los errores de medicación, mejorando la seguridad. La adopción de sistemas electrónicos de administración de medicamentos (eMARs) complementa esta tendencia. Las farmacias independientes muestran un crecimiento notable al adoptar el envasado de dosis unitaria para la conveniencia del cliente, especialmente en configuraciones de cuidado en el hogar o vida asistida, aunque la escala limita su participación general.
Principales Impulsores del Crecimiento
Mayor Enfoque en la Seguridad de los Medicamentos y la Reducción de Errores
El impulso por una administración de medicamentos más segura continúa impulsando la adopción de la fabricación de dosis unitaria. Los proveedores de atención médica y los reguladores enfatizan la minimización de errores de medicación, especialmente en hospitales y entornos de cuidado a largo plazo. El envasado de dosis unitaria asegura la entrega precisa de la dosis, mejora la trazabilidad de los medicamentos y simplifica la administración. Este enfoque reduce la contaminación cruzada y mejora la responsabilidad a través de sistemas de código de barras y seguimiento. A medida que aumentan los volúmenes de pacientes y las presiones de personal, especialmente en el cuidado de enfermería, los sistemas de dosis unitaria ofrecen eficiencia de procesos y mitigación de riesgos. Los mandatos gubernamentales y los organismos de acreditación hospitalaria a menudo incluyen protocolos de dosis unitaria como parte del cumplimiento de calidad. Estas ventajas de seguridad posicionan fuertemente al mercado para un crecimiento a largo plazo.
- Por ejemplo, los Gabinetes de Dispensación Automatizada XT de Omnicell apoyan el escaneo de códigos de barras y generan más de 120 millones de transacciones de medicamentos mensualmente en hospitales de EE. UU.
Creciente Demanda de Cuidado a Largo Plazo y Población Envejecida
La expansión de la población anciana a nivel mundial continúa impulsando la demanda de cuidado a largo plazo, apoyando directamente el aumento del envasado de dosis unitaria. Los pacientes ancianos generalmente requieren regímenes de medicación complejos con múltiples dosis diarias, aumentando el riesgo de errores de administración. El envasado de dosis unitaria simplifica el proceso para los cuidadores al ofrecer formatos preclasificados de un solo uso. Esto mejora la adherencia y reduce las readmisiones hospitalarias debido a la ingesta incorrecta de medicamentos. Las instalaciones también ganan eficiencia en el control de inventario y la reducción de desechos. Con el aumento de las inversiones en centros de vida asistida y hogares de ancianos, especialmente en América del Norte, Europa y Japón, es probable que la demanda de soluciones de dosis unitaria se mantenga fuerte durante todo el período de pronóstico.
- Por ejemplo, los sistemas de empaquetado en tiras PACMED de McKesson apoyan a las farmacias de atención a largo plazo (LTC) y minoristas al automatizar regímenes de múltiples medicamentos en bolsas organizadas y personalizables. Estos sistemas de alta velocidad pueden producir hasta 120 bolsas por minuto, permitiendo a las farmacias gestionar necesidades complejas de adherencia con tiempos de administración ilimitados por paciente cada día.
Expansión de la Infraestructura Hospitalaria e Integración de la Salud Digital
Los hospitales adoptan cada vez más sistemas de dosis unitaria para optimizar las operaciones farmacéuticas e integrarse con los registros electrónicos de salud (EHRs). La expansión de la infraestructura hospitalaria en regiones en desarrollo apoya este cambio. Los sistemas integrados con dispensación automatizada y eMAR (registros electrónicos de administración de medicamentos) mejoran la precisión, reducen el manejo manual y se alinean con iniciativas de salud digital más amplias. Estas tecnologías apoyan procesos de medicación de circuito cerrado que dependen del empaquetado de dosis unitaria para garantizar la seguridad del medicamento de principio a fin. Las crecientes inversiones en automatización en el sector salud, especialmente en centros urbanos, están impulsando a los hospitales hacia soluciones escalables de dosis unitaria, ya sea internas o subcontratadas. A medida que los flujos de trabajo digitales reemplazan el seguimiento manual, los modelos de dosis unitaria se vuelven esenciales para mejorar la eficiencia operativa.
Tendencias y Oportunidades Clave
Adopción de Automatización y Robótica en Líneas de Empaque
La automatización en la fabricación de dosis unitaria está transformando las operaciones de empaque, permitiendo una mayor producción y calidad consistente. La robótica, los sistemas de visión y las herramientas de inspección basadas en IA se integran cada vez más en los procesos de llenado, sellado y etiquetado. Estos sistemas reducen el error humano, aseguran la trazabilidad de los lotes y mejoran la escalabilidad de la producción. Las empresas farmacéuticas que invierten en líneas de alta velocidad pueden satisfacer la demanda de grandes volúmenes de hospitales o instituciones mientras mantienen el cumplimiento con las regulaciones de la FDA y la UE. A medida que la escasez de mano de obra afecta la fabricación a nivel mundial, la automatización ofrece una solución efectiva tanto para el control de costos como para la garantía de calidad. Las pequeñas y medianas empresas también están adoptando soluciones semiautomatizadas para equilibrar eficiencia y asequibilidad.
- Por ejemplo, Gerteis emplea líneas de compactación de rodillos automatizadas con interfaces HMI y SCADA integradas, alcanzando niveles de rendimiento de hasta 400 kg/hora en el procesamiento de tabletas de dosis unitaria.
Crecientes Oportunidades de Subcontratación para Pequeñas Farmacias y CMOs
La creciente complejidad y costo del cumplimiento han creado una fuerte oportunidad para la subcontratación de la fabricación de dosis unitaria. Las farmacias a pequeña escala, hospitales independientes y centros de atención regionales a menudo carecen de la infraestructura para gestionar el empaque interno. Las Organizaciones de Fabricación por Contrato (CMOs) ofrecen servicios personalizados con tamaños de lote flexibles, certificaciones regulatorias y formatos personalizables. Esta tendencia permite a las empresas reducir la inversión de capital mientras se enfocan en el cuidado del paciente o la distribución. El modelo de subcontratación también apoya una entrada más rápida al mercado para medicamentos especializados o farmacias de compuestos. A medida que crece la conciencia sobre estos servicios, particularmente en mercados emergentes, la subcontratación probablemente se convertirá en una vía clave de crecimiento.
Principales Desafíos
Cumplimiento Normativo y Cargas de Validación
La fabricación de dosis unitarias debe cumplir con estrictos estándares regulatorios para el etiquetado, la esterilidad, la trazabilidad y la integridad del material. El cumplimiento con la FDA, las GMP de la UE y las regulaciones de las autoridades sanitarias locales exige una validación, documentación y auditoría consistentes. Esto presenta desafíos tanto para las instalaciones internas como para los CMOs. Los cambios en las formulaciones de medicamentos, tamaños de envase o materiales requieren revalidación, lo que añade tiempo y costo. Los operadores pequeños pueden tener dificultades para mantener el cumplimiento sin equipos dedicados de aseguramiento de calidad. Cumplir con los requisitos de serialización y codificación de barras también añade complejidad. Estas cargas regulatorias pueden ralentizar los lanzamientos de productos y restringir la flexibilidad del empaque de dosis unitaria en diferentes tipos de medicamentos o entornos de atención médica.
Altos Costos Iniciales de Configuración y Equipamiento
El costo de establecer una línea de fabricación de dosis unitaria sigue siendo una barrera clave para muchos actores. Las inversiones incluyen máquinas de llenado especializadas, sistemas de empaque en blíster, unidades de etiquetado y soluciones integradas de seguimiento y rastreo. Estas máquinas deben cumplir con los estándares de validación de grado médico, lo que aumenta el gasto de capital. Los costos operativos también son más altos en comparación con el empaque a granel, especialmente para medicamentos de bajo volumen o personalizados. Las farmacias más pequeñas y los hospitales regionales a menudo carecen de los recursos para tales inversiones, limitando la adopción. Aunque la subcontratación es una opción, las tarifas de servicio recurrentes pueden acumularse, reduciendo la ventaja de costo a largo plazo. Estos altos costos iniciales y continuos limitan la penetración generalizada, especialmente en regiones con recursos limitados.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación en el mercado de fabricación de dosis unitaria, representando más del 35% en 2024. Un fuerte enfoque regulatorio en la seguridad de los medicamentos, junto con la adopción generalizada en hospitales y centros de atención a largo plazo, respalda el liderazgo del mercado. EE.UU. impulsa la demanda regional a través de inversiones en sistemas de farmacia automatizados e integración eMAR. El creciente envejecimiento de la población y la prevalencia de enfermedades crónicas aumentan aún más la dependencia de la dosificación premedida. Canadá sigue con un aumento en la adopción en instituciones de salud pública. La presencia de importantes actores farmacéuticos y proveedores de servicios de subcontratación también contribuye al crecimiento sostenido en modelos de fabricación tanto internos como basados en contratos.
Europa
Europa capturó alrededor del 28% del mercado global de fabricación de dosis unitaria en 2024, respaldada por estrictas regulaciones de seguridad de medicamentos y el aumento de la digitalización en el sector salud. Alemania, Francia y el Reino Unido son los principales adoptantes del empaque de dosis unitaria en hospitales y entornos de atención a personas mayores. Las directivas de la UE sobre empaque farmacéutico y trazabilidad impulsan la adopción basada en el cumplimiento. La región se beneficia de una infraestructura de salud robusta y una integración extendida de la salud electrónica. Las farmacias independientes se asocian cada vez más con fabricantes contratados para gestionar la complejidad del empaque. El crecimiento en Europa del Este es notable a medida que aumenta la inversión en instalaciones de atención y automatización hospitalaria. En general, la región sigue siendo un contribuyente clave a la expansión del mercado.
Asia-Pacífico
Asia-Pacífico representó aproximadamente el 20% del mercado de fabricación de dosis unitarias en 2024, con un fuerte potencial de crecimiento. Japón y Australia lideran la adopción debido a las poblaciones envejecidas y altos estándares de atención médica. China e India muestran una rápida adopción impulsada por la expansión de la infraestructura hospitalaria y el aumento de la producción farmacéutica. Los gobiernos apoyan la digitalización y la reducción de errores de medicación, creando oportunidades para soluciones de dosis unitaria internas y externalizadas. La fabricación por contrato gana terreno entre los jugadores más pequeños que buscan cumplir con las normas de embalaje globales. A pesar de una penetración inicial más baja en comparación con las regiones occidentales, las reformas continuas en atención médica y la inversión en automatización de farmacias impulsan un crecimiento sostenido del mercado regional.
América Latina
América Latina representó casi el 9% del mercado global de fabricación de dosis unitarias en 2024, con Brasil y México como principales contribuyentes. La región ve una creciente inversión en automatización hospitalaria y centros de atención a largo plazo. Los sistemas de salud pública priorizan cada vez más la seguridad de los medicamentos, especialmente para el manejo de enfermedades crónicas. La adopción es mayor en hospitales urbanos e instalaciones privadas, mientras que la cobertura rural sigue siendo limitada. La externalización juega un papel clave debido a las limitaciones de infraestructura en farmacias más pequeñas. Las regulaciones locales de embalaje están evolucionando para alinearse con las normas internacionales. Aunque la cuota de mercado actual es moderada, se espera que el acceso mejorado a la atención médica y las herramientas digitales impulsen el crecimiento futuro.
Oriente Medio y África (MEA)
Oriente Medio y África mantuvieron una participación del 5% en el mercado de fabricación de dosis unitarias en 2024, con los países del Golfo impulsando la adopción regional. Los EAU y Arabia Saudita lideran las inversiones en hospitales inteligentes y automatización de farmacias. El creciente peso de las enfermedades crónicas y la expansión de los servicios de atención a personas mayores fomentan el uso de envases de dosis unitaria. Sin embargo, la adopción sigue siendo limitada en partes de África debido a barreras de infraestructura y costo. Las soluciones externalizadas están ganando popularidad entre los hospitales privados y clínicas especializadas. Se espera que los esfuerzos gubernamentales para mejorar la prestación de servicios de salud y alinearse con las mejores prácticas globales aumenten gradualmente la penetración del mercado.
Segmentaciones del Mercado:
Por Fuente
- Interno
- Externalización
Por Producto
- Líquido
- Sólido
Por Uso Final
- Farmacias Independientes
- Atención a Largo Plazo
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de fabricación de dosis unitarias se caracteriza por una mezcla de gigantes farmacéuticos, especialistas en empaquetado y organizaciones de fabricación por contrato (CMOs). Empresas como Pfizer Inc., Catalent Inc. y Thermo Fisher Scientific desempeñan roles dominantes al aprovechar la producción interna y los servicios de empaquetado por contrato a gran escala. Catalent, por ejemplo, apoya líneas de dosis unitarias sólidas y líquidas de alto volumen integradas con soluciones de serialización y cumplimiento. West Pharmaceutical Services y Amcor PLC se centran en componentes de empaquetado avanzados y materiales de barrera adaptados para formatos de dosis única. Mientras tanto, empresas como PCI Pharma Services y American Health Packaging ofrecen opciones de subcontratación flexibles para farmacias independientes y desarrolladores de medicamentos de tamaño medio. La innovación, el cumplimiento normativo y la expansión de instalaciones siguen siendo estrategias clave entre los principales actores. Con la creciente demanda de los canales de atención a largo plazo y hospitales, las empresas invierten en automatización, robótica y sistemas de empaquetado compatibles con eMAR. La ventaja competitiva se define por la escala operativa, la velocidad de respuesta y las capacidades de aseguramiento de la calidad, especialmente en mercados regulados de América del Norte y Europa.
Análisis de Jugadores Clave
- Pfizer Inc.
- Amcor PLC
- Catalent Inc.
- AbbVie Inc.
- West Pharmaceutical Services
- Thermo Fisher Scientific
- Merck & Co. Inc.
- PCI Pharma Services
- Amgen
- Unither Pharmaceuticals
- Bristol-Myers Squibb
- American Health Packaging
Desarrollos Recientes
- En febrero de 2024, Mikart LLC anunció la incorporación de prensas de tabletas avanzadas Fette de doble cara para ampliar su capacidad de producción de dosis sólidas orales. Esta integración permite a Mikart mejorar sus capacidades operativas en un mercado significativo.
- En febrero de 2024, Catalent, Inc. mejoró su llenado de cápsulas de polvos secos para inhalación e instalaciones de blister de cápsulas en Boston. La instalación tenía como objetivo manejar medicamentos potentes, mejorando las capacidades operativas de la empresa.
- En septiembre de 2023, Mikart LLC adquirió la avanzada Máquina de Empaque de Sobres Horizontal Flexpack NF-150, fortaleciendo sus capacidades de producción y compromiso con la fabricación farmacéutica de alta calidad.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Abastecimiento, Producto, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción de sistemas de empaque automatizados aumentará para mejorar la precisión y la velocidad de producción.
- Los hospitales y centros de atención a largo plazo expandirán las capacidades internas de dosis unitaria por seguridad y control.
- La demanda de subcontratación crecerá entre pequeñas farmacias y proveedores de atención regional.
- La integración de sistemas de dosis unitaria con registros electrónicos de salud se volverá más generalizada.
- Los formatos de dosis unitaria líquida seguirán siendo dominantes debido a la facilidad de uso para pacientes ancianos y pediátricos.
- Las regulaciones continuarán impulsando la inversión en tecnologías de etiquetado y trazabilidad conformes.
- Los mercados de Asia-Pacífico experimentarán un fuerte crecimiento debido a la expansión de la infraestructura sanitaria.
- Los fabricantes por contrato ofrecerán tamaños de lote más flexibles para satisfacer las necesidades de medicación personalizada.
- Las inversiones en materiales de empaque a prueba de manipulaciones y ecológicos aumentarán en todas las regiones.
- Las asociaciones estratégicas entre fabricantes de medicamentos y empresas de empaque moldearán la dinámica competitiva.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de fabricación de dosis unitarias y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de fabricación de dosis unitarias entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de fabricación de dosis unitarias?
¿Cuáles son los segmentos clave dentro del mercado de fabricación de dosis unitarias?
¿Quiénes son los principales actores en el mercado de fabricación de dosis unitarias?
¿Cuál segmento está liderando la cuota de mercado?
¿Quiénes son las empresas líderes en el mercado de fabricación de dosis unitarias?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fabricación de Dosis Unitaria Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fabricación de Dosis Unitaria Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 79,044.5 million → 2032: USD 185,202.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fabricación de Dosis Unitaria Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fabricación de Dosis Unitaria Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fabricación de Dosis Unitaria Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fabricación de Dosis Unitaria Market Drivers
- 3.3 Mercado de Fabricación de Dosis Unitaria Market Restraints & Challenges
- 3.4 Mercado de Fabricación de Dosis Unitaria Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fabricación de Dosis Unitaria Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fabricación de Dosis Unitaria Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fabricación de Dosis Unitaria category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fabricación de Dosis Unitaria Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fabricación de Dosis Unitaria Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fabricación de Dosis Unitaria market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fabricación de Dosis Unitaria Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fabricación de Dosis Unitaria Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fabricación de Dosis Unitaria Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fabricación de Dosis Unitaria (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fabricación de Dosis Unitaria Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fabricación de Dosis Unitaria Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fabricación de Dosis Unitaria Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fabricación de Dosis Unitaria Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fabricación de Dosis Unitaria Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fabricación de Dosis Unitaria Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fabricación de Dosis Unitaria Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fabricación de Dosis Unitaria Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fabricación de Dosis Unitaria Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
