
Visión General del Mercado de Extractores de Leche y Accesorios para Lactancia
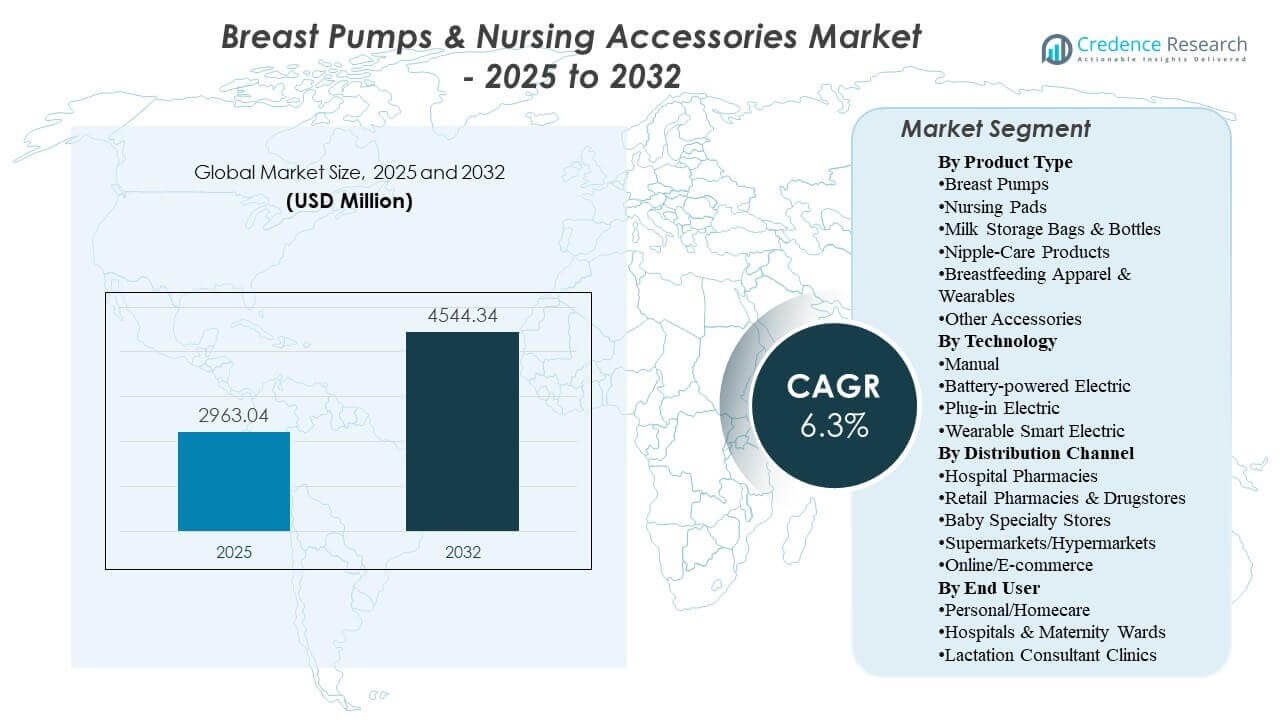
Se estimó que el tamaño del mercado global de Extractores de Leche y Accesorios para Lactancia era de USD 2,963.04 millones en 2025 y se espera que alcance los USD 4,544.34 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.3% de 2025 a 2032. El crecimiento está impulsado principalmente por el aumento de la frecuencia de extracción entre madres trabajadoras y la consecuente necesidad de productos convenientes para la expresión, almacenamiento y comodidad de la leche en las rutinas diarias. La demanda también se ve respaldada por la premiumización de productos en la extracción manos libres y una mayor disponibilidad en el comercio minorista y el comercio electrónico, lo que amplía el acceso más allá de los puntos de contacto tradicionales de atención a la maternidad.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Extractores de Leche y Accesorios para Lactancia 2025 | USD 2,963.04 millones |
| Mercado de Extractores de Leche y Accesorios para Lactancia, CAGR | 6.3% |
| Tamaño del Mercado de Extractores de Leche y Accesorios para Lactancia 2032 | USD 4,544.34 millones |
Tendencias e Información Clave del Mercado
- Se proyecta que el mercado se expanda de USD 2,963.04 millones (2025) a USD 4,544.34 millones (2032) a una CAGR del 6.3% (2025–2032).
- Asia Pacífico representó el 33.1% de los ingresos en 2025, convirtiéndose en el mayor contribuyente regional en el año base.
- América del Norte representó el 25.6% de los ingresos en 2025, respaldada por una alta penetración del uso de extractores y accesorios.
- Los extractores de leche representaron el 38.9% de la participación en 2025 dentro del tipo de producto, reflejando su papel central en la categoría general.
- El cuidado personal/en el hogar representó el 34.1% de la participación en 2025, destacando el dominio de los escenarios de uso en el hogar.
Análisis de Segmento
La formación de la demanda está fuertemente vinculada a los patrones de alimentación del mundo real donde la extracción y el almacenamiento se utilizan para gestionar las restricciones de horario, las transiciones de regreso al trabajo y las rutinas de cuidado compartido. A medida que la extracción se integra más en la vida cotidiana, los compradores evalúan cada vez más los productos en función de la comodidad, el ahorro de tiempo, la portabilidad y la facilidad de limpieza, lo que aumenta la importancia de los accesorios como bolsas de almacenamiento, biberones, artículos para el cuidado del pezón y ropa de soporte portátil. En este contexto, la confianza en la marca y la disponibilidad en canales minoristas y farmacéuticos confiables siguen siendo importantes para las madres primerizas y los compradores de regalos.
El comportamiento de compra también está moldeado por la adopción del “ecosistema”, donde la compra de una bomba desencadena compras repetidas de consumibles y complementos durante el período de lactancia. Las carteras de productos que ofrecen sistemas de almacenamiento compatibles, componentes de confort y soluciones portátiles suelen impulsar un mayor tamaño de cesta y ventas repetidas. Al mismo tiempo, el descubrimiento a través del comercio electrónico y las recomendaciones de pares aceleran las actualizaciones y cambios, especialmente en formatos premium manos libres que compiten en conveniencia y discreción.
Por Tipo de Producto
Las bombas de pecho representaron la mayor cuota del 38.9% en 2025. Este liderazgo refleja el papel esencial del producto para permitir la extracción de leche cuando la lactancia directa no es factible debido a horarios de trabajo, necesidades médicas o preferencias de estilo de vida. Las bombas también actúan como la compra ancla que impulsa la demanda de accesorios de almacenamiento, higiene y confort, aumentando el gasto total por usuario en la categoría. La innovación continua en torno a la portabilidad y el uso manos libres fortalece aún más la adopción y los ciclos de reemplazo de las bombas.
Por Tecnología
Las soluciones de bombeo eléctricas siguen siendo la opción preferida para los usuarios frecuentes porque reducen el esfuerzo y acortan el tiempo de sesión en comparación con las alternativas manuales. La portabilidad habilitada por batería apoya el uso en el hogar, viajes y entornos laborales, expandiendo la base de usuarios más allá de las rutinas estacionarias. Los formatos eléctricos inteligentes portátiles se posicionan cada vez más en torno a la discreción y movilidad, lo que puede impulsar la premiumización y las actualizaciones. Las bombas manuales siguen siendo relevantes para casos de uso ocasional y compradores sensibles al presupuesto, especialmente como opción de respaldo.
Por Canal de Distribución
Las farmacias minoristas y droguerías representaron la mayor cuota del 21.8% en 2025. Las farmacias se benefician de la fuerte confianza del consumidor, la proximidad a los viajes de cuidado postnatal y la capacidad de agrupar compras con otros productos esenciales para la maternidad y el cuidado infantil. La disponibilidad en tienda apoya las compras de necesidad inmediata, particularmente para almohadillas, productos para el cuidado del pezón y artículos de almacenamiento de leche. La variedad liderada por la farmacia y la venta orientada al asesoramiento también ayudan a convertir a las nuevas madres que buscan seguridad en cuanto a seguridad, higiene y ajuste del producto.
Por Usuario Final
El cuidado personal/domiciliario representó la mayor cuota del 34.1% en 2025. El uso en el hogar domina porque los horarios de alimentación y las rutinas de bombeo se gestionan más comúnmente dentro de los entornos domésticos y requieren flujos de trabajo convenientes y repetibles. La demanda de cuidado en el hogar también se ve reforzada por la necesidad de privacidad, confort y flexibilidad, lo que favorece la propiedad personal de bombas y accesorios en lugar de un uso institucional compartido. Los hospitales y las salas de maternidad siguen siendo importantes para el apoyo a la lactancia en etapas tempranas y las necesidades de equipos de grado clínico, mientras que las clínicas de consultoría de lactancia influyen en las compras a través de la educación y la orientación sobre productos.
Impulsores del Mercado
Mayor integración del bombeo en las rutinas diarias
El bombeo se utiliza cada vez más para gestionar las limitaciones de tiempo y permitir la continuidad de la alimentación cuando la lactancia directa se ve interrumpida. Esto amplía la demanda no solo de extractores, sino también de accesorios de almacenamiento y soporte de comodidad que facilitan el uso frecuente. A medida que las rutinas se vuelven más estructuradas, los compradores priorizan productos que reducen la fricción, como un montaje más fácil, una limpieza más rápida y una compatibilidad de almacenamiento confiable. El resultado es una mayor repetición de compras para consumibles y accesorios adicionales.
- Por ejemplo, el Freestyle Hands-free de Medela utiliza copas de recolección con solo 3 partes, incluye tamaños de escudo de 21 mm y 24 mm, tiene capacidad para hasta 150 ml/5 oz por copa y ofrece aproximadamente 2 horas de duración de la batería, o aproximadamente ocho sesiones de 15 minutos, entre cargas.
Premiumización hacia la comodidad, portabilidad y discreción
La demanda se está desplazando hacia productos que mejoran la comodidad y permiten un uso manos libres o de baja visibilidad. Los productos portátiles y de soporte portátil se alinean con las necesidades de movilidad y reducen la percepción de interrupción, apoyando la adopción en contextos de trabajo y desplazamiento. Las características de comodidad, mejores opciones de ajuste y materiales mejorados también aumentan la disposición a pagar en niveles medios a premium. Este efecto de premiumización eleva los precios de venta promedio y apoya la expansión de la categoría.
- Por ejemplo, Willow Go comienza cada sesión con 6 niveles de estimulación, luego pasa a 9 niveles de expresión después de 2 minutos, ofrece opciones de contenedores de 5 oz y 7 oz, y está diseñado para que los usuarios puedan caminar, cenar o realizar otras actividades ligeras mientras bombean.
Expansión de canales y mayor disponibilidad de surtidos seleccionados
Una distribución más amplia mejora la accesibilidad para compradores primerizos y recurrentes y reduce el tiempo de compra para necesidades urgentes. Los canales de farmacia juegan un papel clave en el comportamiento de compra confiable y cercano al asesoramiento, especialmente para los elementos esenciales posparto. La fuerte disponibilidad de surtidos aumenta la venta cruzada entre extractores, almacenamiento y soluciones de cuidado del pezón. La disponibilidad constante en todos los canales apoya el comportamiento de compra repetida durante el período de lactancia.
Compra de ecosistema y consumo repetido de accesorios
Los compradores de extractores a menudo se convierten en compradores recurrentes de bolsas de almacenamiento, biberones, almohadillas y productos de cuidado debido al uso diario continuo. La compatibilidad dentro de un ecosistema de marca y las ventajas percibidas de higiene pueden impulsar la fidelidad y la compra repetida. A medida que aumenta la frecuencia de uso, los clientes valoran el reabastecimiento confiable y la consistencia del producto. Esto crea una base de demanda predecible para consumibles y accesorios recurrentes.
Desafíos del Mercado de Extractores de Leche y Accesorios de Lactancia
La sensibilidad al precio sigue siendo una limitación, especialmente para soluciones eléctricas premium y portátiles, donde el costo total del sistema puede limitar la adopción en hogares con restricciones presupuestarias. Incluso cuando existe demanda, los compradores pueden retrasar las actualizaciones o elegir alternativas de nivel de entrada, lo que puede reducir la mezcla premium en algunas regiones. Además, los problemas de comodidad y ajuste pueden llevar a la insatisfacción y devoluciones de productos, especialmente para los usuarios primerizos que tienen dificultades con el tamaño y la configuración correctos. Gestionar la complejidad del ajuste a gran escala es un desafío continuo de ejecución para las marcas.
- Por ejemplo, Elvie Pump destaca características técnicas premium como una duración de batería de aproximadamente 2.5 horas o 5–6 sesiones de extracción, 7 configuraciones de intensidad y opciones de protectores de pecho en 21 mm, 24 mm y 28 mm, ilustrando cómo las marcas están añadiendo características de ajuste y conveniencia medibles que pueden mejorar la usabilidad pero también hacer que la selección y configuración del producto sean más complejas para los nuevos usuarios.
Las preocupaciones de calidad, las expectativas de durabilidad del producto y los requisitos de higiene también crean fricciones, particularmente para productos que requieren limpieza frecuente y uso diario repetido. La variabilidad en la técnica del usuario puede afectar el rendimiento percibido, aumentando la dependencia de la educación y el soporte para evitar la rotación. La competencia en los canales puede intensificar los descuentos y reducir el poder de fijación de precios, especialmente donde los productos comparables están ampliamente disponibles. Las marcas deben equilibrar la actividad promocional con la confianza a largo plazo, la percepción de seguridad y el soporte al cliente.
Tendencias del Mercado y Oportunidades
Los formatos de uso portátil y manos libres continúan redefiniendo el posicionamiento del producto a medida que los compradores buscan movilidad y extracción discreta. Esto crea oportunidades para que las marcas expandan los ecosistemas de accesorios como ropa de soporte portátil, componentes de recolección y complementos de confort que complementan las rutinas manos libres. Las estrategias de agrupación de productos pueden aumentar la conversión y mejorar el valor de por vida al conectar bombas con productos de almacenamiento y cuidado. Un diseño de ecosistema sólido también apoya la diferenciación más allá del rendimiento central de la bomba.
- Por ejemplo, la bomba de pecho portátil de Lansinoh apoya este posicionamiento con una duración de batería de hasta 8 sesiones de extracción con una carga completa, tazas de recolección de 8 oz con cierre hermético, solo 3 partes para limpiar y cuatro tamaños de bridas incluidos en la caja—21 mm, 25 mm, 28 mm y 30.5 mm—dando a la marca una plataforma clara para accesorios relacionados con el ajuste, soluciones de almacenamiento y complementos enfocados en la comodidad alrededor del dispositivo central.
El comercio electrónico también está expandiendo el mercado accesible al mejorar el descubrimiento, el acceso a una gama más amplia de productos y la capacidad de comparar características y comentarios de usuarios. El contenido digital y las recomendaciones impulsadas por pares influyen en las decisiones de compra, apoyando la adquisición de nuevos clientes y mejoras. Los modelos de suscripción y reposición para consumibles pueden reducir la rotación y estabilizar los ingresos recurrentes. Las marcas que alinean la comercialización digital con la educación y la orientación sobre el ajuste están mejor posicionadas para reducir las devoluciones y mejorar la satisfacción.
Perspectivas Regionales
Norteamérica
Norteamérica representó el 25.6% de los ingresos en 2025, respaldado por una alta penetración de rutinas de extracción y fuertes tasas de vinculación de accesorios. Las preferencias de los consumidores favorecen cada vez más la conveniencia y la eficiencia del tiempo, reforzando la demanda de sistemas de extracción y almacenamiento confiables. La disponibilidad en farmacias y tiendas minoristas apoya la reposición rápida de consumibles y elementos esenciales posparto. La intensidad competitiva es alta, con la diferenciación a menudo impulsada por la amplitud del portafolio y la compatibilidad del ecosistema entre bombas y accesorios.
Europa
Europa representó el 23.4% de los ingresos en 2025, respaldada por vías establecidas de atención maternal y amplio acceso al comercio minorista y farmacias. La demanda está influenciada por la percepción de seguridad del producto, la comodidad y las rutinas estandarizadas que favorecen el uso repetido de accesorios. Los compradores a menudo priorizan el rendimiento predecible y la facilidad de limpieza, lo que apoya una adopción constante en las categorías principales. Las soluciones portátiles premium están ganando atención en los mercados urbanos donde se valoran la discreción y la movilidad.
Asia Pacífico
Asia Pacífico lideró el mercado con una participación del 33.1% en 2025, reflejando una gran población direccionable y una creciente adopción de ecosistemas de bombeo y accesorios en los centros urbanos. La expansión de los hogares de ingresos medios y la creciente participación de las madres en la fuerza laboral apoyan el aumento de la frecuencia de uso y las compras cruzadas de categorías. El comercio electrónico y el comercio minorista moderno mejoran la accesibilidad y el descubrimiento de productos, acelerando la adopción en ciudades de nivel 1 y nivel 2. Las marcas que equilibran la asequibilidad con características de conveniencia están bien posicionadas en esta región.
América Latina
América Latina representó el 9.6% de los ingresos en 2025, con la demanda concentrada en segmentos urbanos y de mayores ingresos. El acceso y la asequibilidad continúan influyendo en la mezcla de productos, con una inclinación más fuerte hacia los artículos esenciales y las soluciones orientadas al valor. La disponibilidad minorista y la educación del consumidor juegan roles importantes en apoyar la conversión y las compras repetidas. Las oportunidades de crecimiento están vinculadas a una mejor cobertura de canales y una mayor disponibilidad de marcas confiables.
Oriente Medio y África
Oriente Medio y África contribuyeron con el 8.3% de los ingresos en 2025, moldeados por un poder adquisitivo desigual y un acceso variable al comercio minorista moderno y a los servicios de atención maternal. La demanda tiende a ser más fuerte en las principales ciudades donde la concienciación, la disponibilidad de productos y la atención médica privada influyen en la adopción. La practicidad y la asequibilidad a menudo guían las decisiones de compra, apoyando una demanda constante de accesorios básicos y productos de entrada a media gama. La expansión de las huellas minoristas y la mejora de la educación pueden ampliar la penetración de categorías con el tiempo.
Panorama Competitivo
La competencia se centra en la amplitud del portafolio a través de bombas y accesorios, ecosistemas de comodidad y ajuste, y la ejecución de canales a través de farmacias, tiendas minoristas para bebés y plataformas digitales. Las empresas se diferencian a través del diseño del producto (manos libres vs convencional), la usabilidad (limpieza y montaje) y la compatibilidad del ecosistema que aumenta las compras repetidas de productos de almacenamiento y cuidado. La confianza en la marca sigue siendo un factor clave de compra en las categorías posparto, haciendo que la percepción de seguridad del producto y el soporte al cliente sean estratégicamente importantes. Los ciclos de innovación se centran cada vez más en características de conveniencia y paquetes integrados de accesorios que mejoran el flujo de trabajo de bombeo de principio a fin.
Medela AG suele estar posicionada en torno a un amplio portafolio enfocado en la lactancia que abarca bombas y accesorios de apoyo diseñados para mejorar la comodidad, la consistencia y la fiabilidad del flujo de trabajo. Su enfoque a menudo enfatiza la compatibilidad entre componentes, permitiendo compras repetidas y un reabastecimiento más fácil de los artículos de uso común. Una amplia gama de productos también puede apoyar múltiples niveles de precios y casos de uso, desde el uso ocasional en el hogar hasta rutinas más frecuentes. Esta profundidad del ecosistema puede fortalecer la retención al reducir los costos de cambio una vez que un usuario se establece en un conjunto específico de productos.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Medela AG
- Pigeon Corporation
- Koninklijke Philips N.V.
- Ameda, Inc.
- Willow Innovations, Inc.
- Lansinoh Laboratories, Inc.
- Elvie (Chiaro Technology)
- Spectra Baby / Uzin Medicare
- Motif Medical
- Tommee Tippee
- Hygeia Health
- Freemie
- Haakaa
- Momcozy
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, centradas en categorías, centradas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, Lansinoh lanzó el extractor de leche eléctrico doble NaturalWave, posicionándolo como una bomba de poder de próxima generación diseñada para ayudar a las madres a extraer leche y mantener el suministro de leche a través de su tecnología Flutter.
- En agosto de 2025, Philips lanzó el extractor de leche eléctrico manos libres Philips Avent en India, destacando características como la tecnología de movimiento natural, un motor de fuerza hospitalaria y protectores de pecho SkinSense para hacer la extracción más cómoda y discreta para las madres.
- En julio de 2025, Medela lanzó Magic InBra en Canadá, describiéndolo como su extractor de leche portátil más avanzado y destacando su diseño ultra-delgado, protectores de pecho de 105 grados clínicamente validados y rendimiento de grado hospitalario en un formato portátil.
- En enero de 2025, Momcozy anunció el lanzamiento en EE.UU. del extractor de leche ultra-delgado Air 1, un modelo portátil desarrollado con la participación de expertos en salud materna y madres, con características que incluyen una parte superior transparente, estuche de carga inalámbrica, control por aplicación y operación más silenciosa.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 2,963.04 millones |
| Pronóstico de ingresos en 2032 | USD 4,544.34 millones |
| Tasa de crecimiento (CAGR) | 6.3% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2025–2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tipo de Producto: Extractores de Leche, Almohadillas de Lactancia, Bolsas y Botellas de Almacenamiento de Leche, Productos para el Cuidado del Pezón, Ropa y Accesorios para la Lactancia, Otros Accesorios; Por Perspectiva de Tecnología: Manual, Eléctrico a Batería, Eléctrico con Enchufe, Eléctrico Inteligente Portátil; Por Perspectiva de Canal de Distribución: Farmacias Hospitalarias, Farmacias Minoristas y Droguerías, Tiendas Especializadas en Bebés, Supermercados/Hipermercados, En Línea/Comercio Electrónico; Por Perspectiva de Usuario Final: Personal/Cuidado en el Hogar, Hospitales y Salas de Maternidad, Clínicas de Consultoría de Lactancia |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Principales empresas perfiladas | Medela AG, Pigeon Corporation, Koninklijke Philips N.V., Ameda, Inc., Willow Innovations, Inc., Lansinoh Laboratories, Inc., Elvie (Chiaro Technology), Spectra Baby / Uzin Medicare, Motif Medical, Tommee Tippee, Hygeia Health, Freemie, Haakaa, Momcozy |
| Número de páginas | 320 |
Segmentación
Por Tipo de Producto
- Extractores de leche
- Almohadillas de lactancia
- Bolsas y botellas para almacenamiento de leche
- Productos para el cuidado del pezón
- Ropa y accesorios para lactancia
- Otros accesorios
Por tecnología
- Manual
- Eléctrico a batería
- Eléctrico con enchufe
- Eléctrico inteligente portátil
Por canal de distribución
- Farmacias hospitalarias
- Farmacias minoristas y droguerías
- Tiendas especializadas en bebés
- Supermercados/Hipermercados
- En línea/Comercio electrónico
Por usuario final
- Personal/Cuidado en el hogar
- Hospitales y salas de maternidad
- Clínicas de consultoría de lactancia
Por región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de los extractores de leche y accesorios de lactancia en 2025?
¿Cuál es el tamaño del mercado previsto para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para 2025–2032?
¿Qué tipo de producto lidera el mercado y cuál es su participación?
¿Cuál canal de distribución lidera el mercado y cuál es su participación?
¿Qué región lidera el mercado y cuál es su participación en el año base?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Extractores de Leche y Accesorios para la Lactancia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Extractores de Leche y Accesorios para la Lactancia Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,963.04 million → 2032: USD 4,544.34 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Extractores de Leche y Accesorios para la Lactancia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Extractores de Leche y Accesorios para la Lactancia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Extractores de Leche y Accesorios para la Lactancia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Extractores de Leche y Accesorios para la Lactancia Market Drivers
- 3.3 Mercado de Extractores de Leche y Accesorios para la Lactancia Market Restraints & Challenges
- 3.4 Mercado de Extractores de Leche y Accesorios para la Lactancia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Extractores de Leche y Accesorios para la Lactancia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Extractores de Leche y Accesorios para la Lactancia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Extractores de Leche y Accesorios para la Lactancia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Extractores de Leche y Accesorios para la Lactancia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Extractores de Leche y Accesorios para la Lactancia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Extractores de Leche y Accesorios para la Lactancia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Extractores de Leche y Accesorios para la Lactancia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Extractores de Leche y Accesorios para la Lactancia Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Extractores de Leche y Accesorios para la Lactancia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Extractores de Leche y Accesorios para la Lactancia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Extractores de Leche y Accesorios para la Lactancia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Extractores de Leche y Accesorios para la Lactancia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Extractores de Leche y Accesorios para la Lactancia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Extractores de Leche y Accesorios para la Lactancia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Extractores de Leche y Accesorios para la Lactancia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Extractores de Leche y Accesorios para la Lactancia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Extractores de Leche y Accesorios para la Lactancia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Extractores de Leche y Accesorios para la Lactancia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Extractores de Leche y Accesorios para la Lactancia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
