
Visión General del Mercado
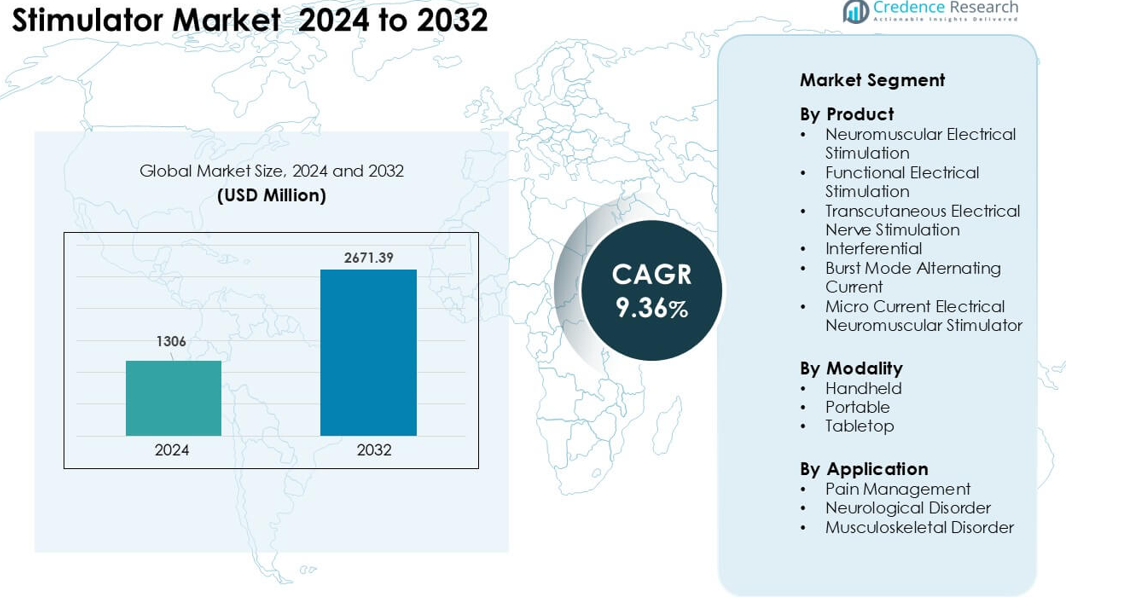
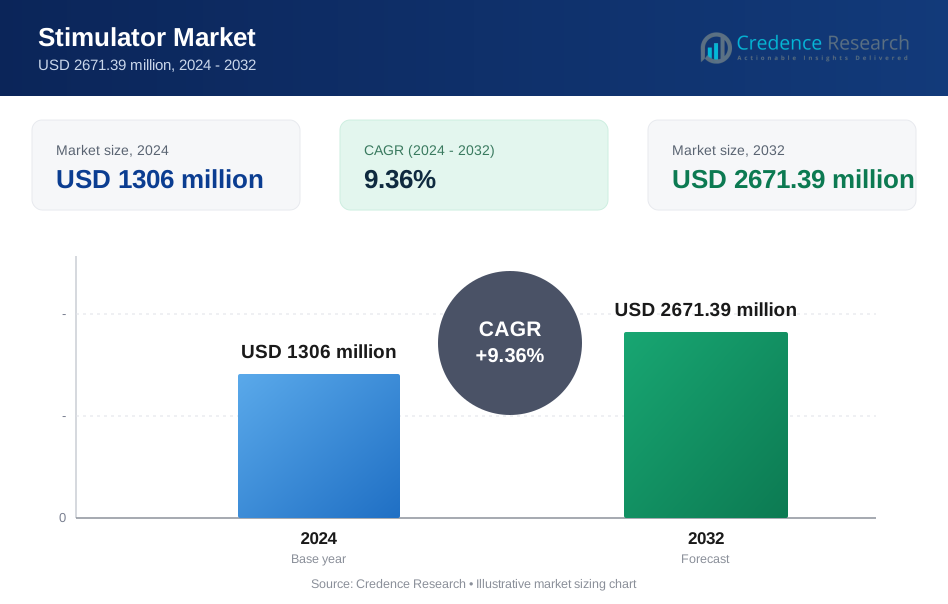
El mercado de estimuladores fue valorado en USD 1306 millones en 2024 y se anticipa que alcance los USD 2671.39 millones para 2032, creciendo a una CAGR del 9.36 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
|
|
USD 1306 millones |
| Mercado de Estimuladores, CAGR | 9.6% |
| Tamaño del Mercado de Estimuladores 2032 | USD 2671.39 millones |
Los principales actores en el mercado de estimuladores incluyen OG Wellness Technologies, Zimmer MedizinSysteme, Zynex, RS Medical, Beurer, EMS Physio, OMRON, NeuroMetrix, DJO Global y BioMedical Life Systems, cada uno contribuyendo con una fuerte innovación en dispositivos de manejo del dolor, rehabilitación y terapia neuromuscular. Estas empresas se centran en diseños portátiles, sistemas multimodo y un mejor rendimiento clínico para satisfacer la creciente demanda de hospitales, centros de fisioterapia y usuarios de atención domiciliaria. América del Norte emergió como la región líder en 2024 con aproximadamente un 37% de participación, respaldada por una infraestructura de salud avanzada, alta incidencia de dolor crónico y una fuerte adopción de tecnologías de estimulación no invasiva.
Perspectivas del Mercado
- El mercado de estimuladores alcanzó los USD 1306 millones en 2024 y se proyecta que llegue a USD 2671.39 millones para 2032, creciendo a una tasa compuesta anual del 9.36%.
- El aumento de casos de dolor crónico y el uso más amplio de dispositivos de terapia no invasiva impulsan una fuerte demanda, con el manejo del dolor manteniendo aproximadamente el 52% de participación en 2024.
- Los dispositivos de estimulación inteligentes y portátiles ganaron tracción a medida que los consumidores adoptaron el control basado en aplicaciones y soluciones de terapia en el hogar.
- Jugadores clave como OG Wellness, Zimmer MedizinSysteme, Zynex, RS Medical, Beurer y OMRON fortalecieron la competencia mediante mejoras de productos y redes de distribución más amplias.
- América del Norte lideró el mercado con alrededor del 37% de participación en 2024, mientras que Asia-Pacífico mostró la expansión más rápida; los estimuladores portátiles representaron casi el 48% de participación en todas las modalidades.
Análisis de Segmentación del Mercado:
Por Producto
La Estimulación Eléctrica Transcutánea del Nervio lideró el segmento de productos en 2024 con aproximadamente el 34% de participación. La fuerte demanda provino del aumento de casos de dolor crónico de espalda, artritis y malestar postoperatorio. Los usuarios prefirieron estos sistemas porque ofrecen alivio no invasivo y permiten terapia en el hogar. Los dispositivos de estimulación eléctrica neuromuscular y funcional crecieron debido a su uso más amplio en la rehabilitación de accidentes cerebrovasculares y lesiones de la médula espinal. Las unidades de microcorriente ganaron atención para la recuperación de tejidos blandos, pero su participación se mantuvo baja debido a la adopción clínica limitada. Los sistemas de interferencia y modo de ráfaga se expandieron en clínicas deportivas, pero permanecieron secundarios en volumen total.
- Por ejemplo, según un informe de pronóstico de tamaño de mercado de 2025 para el sector de estimuladores musculares, la participación de TENS se mantuvo significativamente más grande que otras modalidades, confirmando que las unidades de interferencia o modo de ráfaga representaron una porción menor de las ventas de unidades en relación con TENS en 2024.
Por Modalidad
Los estimuladores portátiles dominaron el segmento de modalidad en 2024 con casi el 48% de participación. El crecimiento fue impulsado por el aumento del uso entre atletas, pacientes ancianos e individuos que buscan terapia fuera de los hospitales. Las unidades portátiles ofrecieron fácil manejo, soporte de batería y funciones multimodo que mejoraron la conveniencia del usuario. Los dispositivos de mano vieron una expansión constante en centros de fisioterapia porque los terapeutas los usaron para sesiones rápidas de alivio del dolor. Los sistemas de sobremesa mantuvieron importancia en clínicas de rehabilitación avanzada, pero su participación se mantuvo modesta a medida que más pacientes se inclinaron hacia soluciones de recuperación móviles y basadas en el hogar respaldadas por plataformas compactas y digitales.
- Por ejemplo, dentro de los datos de 2023 para el Mercado de Estimulación Eléctrica Transcutánea del Nervio, los dispositivos TENS portátiles (en lugar de estacionarios/de sobremesa) dominaron el uso, reforzando que las unidades de escritorio/de sobremesa formaron una parte menor de los dispositivos en uso.
Por Aplicación
El Manejo del Dolor ocupó la posición de liderazgo en 2024 con aproximadamente el 52% de participación. Los casos generalizados de dolor lumbar, dolor neuropático y lesiones deportivas apoyaron una adopción más fuerte de sistemas TENS y neuromusculares. Los pacientes prefirieron estos dispositivos porque reducen el malestar sin medicamentos y apoyan el alivio continuo diario. Los tratamientos de trastornos musculoesqueléticos crecieron a medida que los fisioterapeutas confiaron en la estimulación para mejorar la movilidad y la fuerza muscular. Las aplicaciones para trastornos neurológicos se expandieron en programas de rehabilitación de accidentes cerebrovasculares, pero su participación permaneció menor debido a ciclos de terapia más largos y acceso limitado en algunos entornos de atención.
Impulsores Clave del Crecimiento
Aumento de la Prevalencia de Condiciones de Dolor Crónico
Los casos de dolor crónico continúan aumentando en todo el mundo, y esta tendencia impulsa la adopción generalizada de estimuladores eléctricos. Muchos pacientes ahora buscan opciones sin medicamentos debido a preocupaciones sobre el uso prolongado de medicamentos y el riesgo de dependencia. Las clínicas y los usuarios en casa prefieren la estimulación eléctrica porque ofrece alivio constante y apoya la función diaria con bajo riesgo. Los sistemas de salud también promueven estos dispositivos para reducir la dependencia de opioides y disminuir los costos de tratamiento. Una mayor concienciación a través de programas de fisioterapia ha incrementado el uso temprano entre pacientes que se recuperan de lesiones o cirugías. El crecimiento de las poblaciones envejecidas amplifica la demanda porque los adultos mayores enfrentan tasas más altas de dolor articular, neuropatías y problemas de movilidad que responden bien a la estimulación nerviosa y muscular.
- Por ejemplo, se estima que alrededor de 1.5 mil millones de personas en todo el mundo sufren de dolor crónico.
Expansión del Uso en Rehabilitación y Recuperación Neurológica
Los centros de rehabilitación dependen de los estimuladores para restaurar el movimiento, reconstruir la fuerza muscular y acelerar la recuperación de lesiones graves. Estos sistemas apoyan la terapia estructurada para accidentes cerebrovasculares, lesiones de la médula espinal y debilidad postquirúrgica al mejorar la activación muscular y la respuesta nerviosa. La integración temprana de la estimulación eléctrica funcional en los programas de rehabilitación ha mejorado los resultados y fomentado una adopción más amplia en hospitales y clínicas especializadas. Los equipos de medicina deportiva también utilizan estimuladores para ayudar a los atletas a recuperarse más rápido y prevenir la recurrencia de lesiones. Las mejoras tecnológicas han creado modos programables que se adaptan a diversas necesidades terapéuticas. A medida que aumentan los casos neurológicos, crece la demanda de herramientas que ayuden a los pacientes a recuperar la independencia y reducir largas estancias hospitalarias.
- Por ejemplo, una revisión sistemática de la estimulación eléctrica funcional (FES) en la rehabilitación del accidente cerebrovascular en las extremidades superiores mostró que la terapia basada en FES mejoró las puntuaciones funcionales en un análisis, los pacientes que usaron FES controlado por EMG mejoraron en una diferencia media de 14.14 puntos en la Evaluación de Fugl-Meyer en comparación con la línea de base.
Crecimiento en Soluciones de Terapia Portátil y Basada en el Hogar
Los estimuladores portátiles han transformado la atención al paciente porque muchas personas ahora prefieren el tratamiento en casa en lugar de visitas repetidas a la clínica. Diseños más ligeros, control inalámbrico y configuraciones de terapia multimodal han hecho que estos sistemas sean fáciles de usar sin supervisión. Los usuarios en casa pueden manejar el dolor crónico, la debilidad muscular o problemas nerviosos a través de sesiones regulares que se ajustan a los horarios diarios. Las herramientas de salud digital también apoyan el seguimiento remoto, permitiendo a los terapeutas ajustar planes sin reuniones presenciales. Las poblaciones envejecidas y el aumento de los costos de atención médica impulsan el cambio hacia soluciones de terapia en el hogar. Este movimiento expande el mercado a medida que más personas buscan opciones de atención personalizadas, flexibles y rentables a través de dispositivos compactos.
Tendencias y Oportunidades Clave:
Adopción de Dispositivos de Estimulación Inteligentes y Conectados
El mercado está viendo un movimiento hacia plataformas digitales y conectadas que mejoran la personalización de la terapia. Muchos dispositivos nuevos ahora incluyen controles basados en aplicaciones, seguimiento en la nube y ajustes de sesiones respaldados por IA. Estas mejoras ayudan a los usuarios a monitorear el progreso y permiten a los clínicos supervisar las sesiones de forma remota. Los dispositivos inteligentes también ofrecen regulación automática de la intensidad y programas de tratamiento personalizables. Este conjunto de características atrae a pacientes más jóvenes y usuarios en casa impulsados por la tecnología. A medida que los ecosistemas de salud digital crecen, los estimuladores conectados ganan relevancia en el cuidado del dolor, la rehabilitación deportiva y la recuperación neurológica, creando fuertes oportunidades de expansión para los fabricantes enfocados en interfaces avanzadas.
- Por ejemplo, una publicación de 2025 describió una plataforma TENS portátil y de circuito cerrado impulsada por sEMG que integra electromiografía en tiempo real (sEMG) para adaptar la estimulación según la actividad muscular del usuario. El sistema logró una latencia de circuito cerrado de menos de 10 ms, entregó una estimulación bifásica estable (±22 mA) y proporcionó salida multicanal, demostrando que los estimuladores inteligentes pueden ofrecer terapia receptiva y clínicamente relevante fuera de los hospitales.
Expansión de Aplicaciones Más Allá de la Terapia Tradicional
Los estimuladores eléctricos están entrando ahora en entornos más amplios de bienestar, optimización deportiva y cuidado preventivo. Los atletas utilizan estimuladores para mejorar la circulación, calentar los músculos antes del entrenamiento y reducir el dolor después de los ejercicios. Los centros de bienestar adoptan la microcorriente y la estimulación neuromuscular para apoyar el tensado de la piel y la reparación de tejidos. Las investigaciones iniciales también exploran nuevos campos como la estimulación cognitiva y la modulación metabólica. Estos usos en expansión generan nuevas fuentes de ingresos a medida que las marcas apuntan a entusiastas del fitness y consumidores de estilo de vida. La creciente aceptación de las herramientas de bioestimulación en entornos no clínicos fortalece las perspectivas de crecimiento a largo plazo y amplía la base de clientes más allá de las instalaciones médicas.
- Por ejemplo, muchos centros deportivos y de fitness, especialmente gimnasios que buscan ofrecer servicios de recuperación, ahora incorporan EMS (Estimulación Eléctrica Muscular) como parte de las rutinas de entrenamiento regular o recuperación post-entrenamiento, con el objetivo de reducir la fatiga muscular, acelerar la recuperación y apoyar el acondicionamiento.
Desafíos Clave:
Evidencia Clínica Limitada para Ciertas Modalidades
Algunos tipos de estimulación aún carecen de una validación clínica sólida y a largo plazo, lo que ralentiza su adopción en hospitales y programas financiados por seguros. Los sistemas de microcorriente y los avanzados sistemas interferenciales enfrentan escepticismo porque los resultados de los ensayos siguen siendo mixtos en diferentes condiciones. Los clínicos a menudo confían en enfoques probados al tratar el dolor crónico o casos neurológicos, lo que dificulta que las tecnologías más nuevas ganen confianza. Los organismos reguladores también requieren evidencia sólida para las afirmaciones terapéuticas, creando plazos de aprobación más largos. Esta brecha afecta el reembolso y restringe el crecimiento en entornos de atención formal. Los fabricantes deben invertir más en estudios clínicos robustos para mejorar la aceptación entre los profesionales de la salud.
Barreras de Alto Costo en Entornos de Rehabilitación Avanzada
Las plataformas de estimulación avanzadas diseñadas para la rehabilitación neurológica a menudo implican precios altos, lo que puede limitar su uso en clínicas más pequeñas y hospitales con pocos recursos. Muchos sistemas necesitan personal capacitado, múltiples accesorios e integración con otras herramientas de rehabilitación, lo que aumenta el costo total de propiedad. La cobertura de seguros varía ampliamente, y algunos planes no apoyan modalidades más nuevas o dispositivos para el hogar. Estas barreras económicas ralentizan el despliegue generalizado, especialmente en regiones en desarrollo. Las clínicas pueden optar por estimuladores básicos en lugar de sistemas programables avanzados. Abordar las brechas de precios y reembolso es esencial para un acceso más amplio y una expansión más rápida del mercado.
Análisis Regional
Norteamérica
Norteamérica ocupó la posición de liderazgo en el Mercado de Estimuladores en 2024 con aproximadamente un 37% de participación. La fuerte adopción provino de una alta incidencia de dolor crónico, redes avanzadas de fisioterapia y amplia cobertura de seguros para terapias de estimulación nerviosa y muscular. Los hospitales y centros de rehabilitación utilizaron estimulación eléctrica funcional para la recuperación post-ictus y lesiones deportivas, mientras que los usuarios domésticos prefirieron unidades portátiles para el alivio diario del dolor. EE.UU. dominó la demanda regional debido a la fuerte disponibilidad de dispositivos y frecuentes actualizaciones de productos. Canadá apoyó el crecimiento a través de la expansión de programas de salud digital y una mayor aceptación de métodos de estimulación no invasiva.
Europa
Europa representó casi el 29% de la cuota del mercado de estimuladores en 2024. El crecimiento fue respaldado por vías de rehabilitación estructuradas, fuertes poblaciones geriátricas y una mayor aceptación de terapias para el dolor sin medicamentos. Alemania, Francia y el Reino Unido impulsaron la adopción a través de infraestructura clínica avanzada y una fuerte participación en fisioterapia. La región también promovió la estimulación eléctrica para trastornos musculoesqueléticos y rehabilitación neurológica en hospitales públicos. Los dispositivos portátiles y de mano ganaron tracción a medida que se expandieron los programas de atención domiciliaria. La creciente inversión en tecnologías de recuperación deportiva y bienestar fortaleció aún más el desarrollo del mercado en los principales países de la UE.
Asia-Pacífico
Asia-Pacífico capturó aproximadamente el 24% de la cuota en 2024 y se mantuvo como el mercado regional de más rápido crecimiento. La demanda aumentó debido a la expansión de las poblaciones de pacientes con dolor crónico, la rápida modernización del sistema de salud y el creciente acceso a la fisioterapia en China, India y Japón. Los consumidores prefirieron dispositivos portátiles y asequibles para la terapia en el hogar, impulsando la adopción en áreas urbanas y semiurbanas. Los hospitales utilizaron estimulación eléctrica neuromuscular y funcional para la rehabilitación de accidentes cerebrovasculares y lesiones a medida que aumentaron los casos neurológicos. El enfoque gubernamental en problemas de salud relacionados con el envejecimiento impulsó aún más la demanda. Los sectores deportivos en crecimiento y la adopción del bienestar también contribuyeron a una penetración más amplia del mercado.
América Latina
América Latina tuvo aproximadamente el 6% de la cuota del mercado de estimuladores en 2024. El crecimiento provino de la expansión de clínicas de fisioterapia, el aumento de casos musculoesqueléticos y una mayor conciencia sobre el control del dolor no invasivo. Brasil lideró la región debido a un mejor acceso a la atención médica urbana y una mayor disponibilidad de dispositivos. México y Argentina adoptaron estimuladores para la recuperación ortopédica y el dolor crónico vinculado a trastornos del estilo de vida. La terapia de atención domiciliaria ganó atención a medida que los dispositivos portátiles se hicieron accesibles. La cobertura limitada de reembolsos ralentizó una penetración más profunda, pero la creciente inversión en centros de rehabilitación privados apoyó un crecimiento constante de la demanda.
Oriente Medio y África
La región de Oriente Medio y África representó aproximadamente el 4% de la cuota en 2024. La adopción aumentó en los países del Golfo a medida que los hospitales integraron estimulación eléctrica avanzada para la recuperación neurológica y ortopédica. Arabia Saudita y los EAU lideraron la demanda debido a la expansión de redes de rehabilitación y un mayor gasto en salud. África mostró una adopción gradual impulsada por el aumento de casos de dolor crónico y la mejora de los servicios de fisioterapia en los centros urbanos. La sensibilidad al costo y la disponibilidad limitada de dispositivos restringieron un uso más amplio, pero las crecientes inversiones en clínicas privadas y programas de capacitación apoyaron una expansión del mercado modesta pero consistente.
Segmentaciones del mercado:
Por Producto
- Estimulación Eléctrica Neuromuscular
- Estimulación Eléctrica Funcional
- Estimulación Nerviosa Eléctrica Transcutánea
- Interferencial
- Corriente Alterna en Modo de Ráfaga
- Microestimulación Eléctrica Neuromuscular
Por Modalidad
- De mano
- Portátil
- De sobremesa
Por Aplicación
- Manejo del Dolor
- Trastorno Neurológico
- Trastorno Musculoesquelético
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de estimuladores presenta una fuerte competencia impulsada por la innovación de productos, un uso clínico más amplio y una creciente demanda de atención domiciliaria. Empresas líderes como OG Wellness Technologies, Zimmer MedizinSysteme, Zynex, RS Medical, Beurer, EMS Physio, OMRON, NeuroMetrix, DJO Global y BioMedical Life Systems se centran en avanzar en tecnologías de estimulación TENS, neuromuscular y funcional. Estas empresas invierten en diseños compactos, sistemas de terapia multimodal y plataformas conectadas que apoyan la monitorización remota. Los fabricantes también expanden la distribución a través de centros de fisioterapia, clínicas deportivas y canales de venta digital para llegar a grupos de usuarios más amplios. Las asociaciones estratégicas con redes de rehabilitación, la I+D continua en terapia del dolor y neurológica, y las aprobaciones regulatorias fortalecen la presencia en el mercado. La creciente demanda de soluciones portátiles y basadas en el hogar impulsa a las empresas a priorizar la facilidad de uso, el rendimiento seguro y las características inteligentes que mejoran los resultados del tratamiento.
Análisis de Jugadores Clave
- OG Wellness Technologies Co., Ltd.
- Zimmer MedizinSysteme GmbH
- Zynex, Inc.
- RS Medical, Inc.
- Beurer GmbH
- EMS Physio Ltd.
- OMRON Corporation
- NeuroMetrix, Inc.
- DJO Global, Inc.
- BioMedical Life Systems, Inc.
Desarrollos Recientes
- En marzo de 2025, RS Medical, Inc. RS Medical ha promovido activamente su estimulador secuencial RS-4i® Plus de prescripción a través de comunicaciones clínicas y contenido del sitio a principios de 2025 (publicaciones de blog y resúmenes clínicos en enero-marzo de 2025). Paralelamente, documentos de políticas médicas/pagadores que hacen referencia a la terapia RS-4i aparecieron en 2025 (por ejemplo, referencias de políticas médicas/planes de salud).
- En diciembre de 2024, Zimmer MedizinSysteme GmbH (Zimmer Aesthetics / Z Stim) Zimmer lanzó la plataforma de estimulación muscular Z-Stim en su cartera de estética/terapia física (cubierta en medios de prensa/industria en diciembre de 2024) y publicó folletos de productos y contenido del sitio describiendo protocolos de estimulación muscular multicanal para contorno corporal y rehabilitación. (folleto de producto y cobertura de lanzamiento).
- En septiembre de 2024, Zynex, Inc. Zynex obtuvo la aprobación de la FDA y anunció un nuevo producto TENS solo con receta (TensWave) como parte de su línea de dispositivos para el manejo del dolor (comunicado de prensa — 3 de septiembre de 2024); Zynex continuó con actualizaciones de la empresa a través de 2025 mediante comunicados financieros/de prensa regulares.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Modalidad, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de terapias de estimulación no invasiva aumentará a medida que los casos de dolor crónico incrementen.
- Los estimuladores portátiles y para uso en el hogar ganarán mayor adopción en todos los grupos de edad.
- Los dispositivos inteligentes conectados con control de aplicaciones darán forma a la próxima ola de innovación de productos.
- Los centros de rehabilitación ampliarán el uso de estimulación eléctrica neuromuscular y funcional.
- La medicina deportiva adoptará sistemas avanzados para mejorar la recuperación y prevenir lesiones.
- La personalización basada en IA mejorará la precisión del tratamiento y los resultados de la terapia.
- Los fabricantes se centrarán en diseños ligeros y plataformas de terapia multimodal.
- Los mercados emergentes verán un crecimiento más rápido debido al aumento del acceso a la fisioterapia.
- Las aprobaciones regulatorias se acelerarán a medida que mejore la evidencia clínica para nuevas modalidades.
- La competencia se intensificará a medida que más empresas ingresen a los segmentos de bienestar, fitness y terapia en el hogar.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de estimuladores y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de estimuladores entre 2025 y 2032?
¿Qué segmento del mercado de estimuladores tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de estimuladores?
¿Quiénes son las empresas líderes en el mercado de simuladores?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Estimuladores Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Estimuladores Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1306 million → 2032: USD 2671.39 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Estimuladores Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Estimuladores Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Estimuladores Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Estimuladores Market Drivers
- 3.3 Mercado de Estimuladores Market Restraints & Challenges
- 3.4 Mercado de Estimuladores Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Estimuladores Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Estimuladores Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Estimuladores category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Estimuladores Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Estimuladores Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Estimuladores market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Estimuladores Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Estimuladores Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Estimuladores Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Estimuladores (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Estimuladores Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Estimuladores Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Estimuladores Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Estimuladores Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Estimuladores Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Estimuladores Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Estimuladores Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Estimuladores Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Estimuladores Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
