
Descripción general del mercado de ensayos de apoptosis:
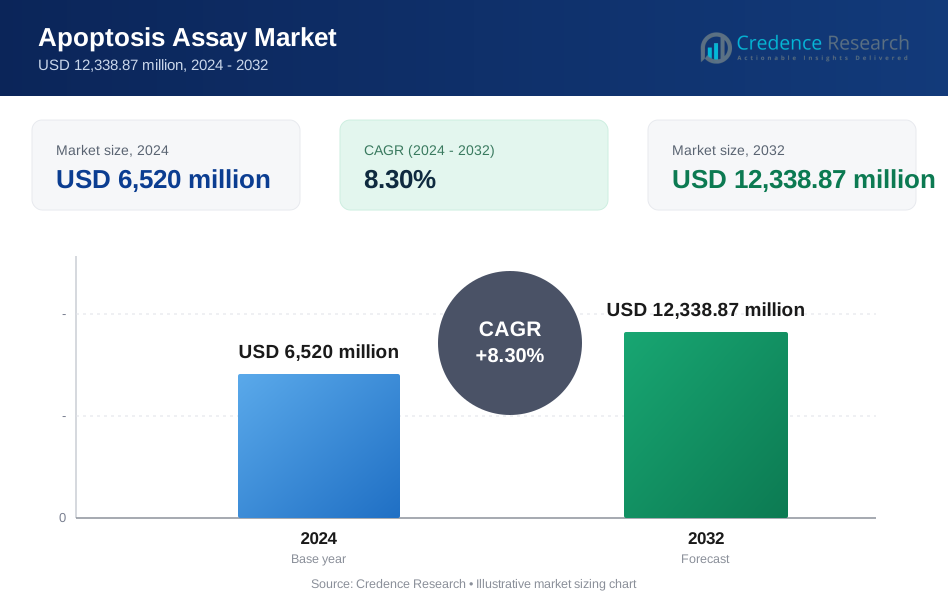
Se proyecta que el mercado de ensayos de apoptosis crecerá de 6,520 millones de USD en 2024 a un estimado de 12,338.87 millones de USD para 2032, con un CAGR del 8.30% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período histórico | 2020-2023 |
| Año base | 2024 |
| Período de pronóstico | 2025-2032 |
| Tamaño del mercado de ensayos de apoptosis 2024 | 6,520 millones de USD |
| Mercado de ensayos de apoptosis, CAGR | 8.30% |
| Tamaño del mercado de ensayos de apoptosis 2032 | 12,338.87 millones de USD |
Perspectivas del mercado de ensayos de apoptosis:
- Norteamérica lidera (46.77%), Europa sigue (26.4%) y Asia Pacífico ocupa el tercer lugar (14.7%) debido a la fuerte capacidad de I+D biofarmacéutica, densos clústeres de investigación y alta adopción de herramientas de citometría de flujo e imagen.
- Asia Pacífico es la región de más rápido crecimiento (14.7% de participación), impulsada por la expansión biotecnológica, el aumento de la capacidad de CRO y la adopción más amplia de investigación basada en células en China, Japón, India y Corea del Sur.
- Por Producto, los kits de ensayo representan ~54.71% de participación en 2024, mientras que los reactivos contribuyen con ~27% (1,751.1 millones de USD de 6.47 mil millones de USD), respaldados por altos ciclos de compra repetida; el saldo proviene de instrumentos y otros consumibles.
- Por Tipo/Tecnología de Ensayo, los ensayos de activación de caspasas alcanzan ~36.3% de participación (2026) y la citometría de flujo alcanza ~35.2% de participación (2026), reflejando la preferencia por el cribado primario compatible con placas y el análisis de alta resolución de poblaciones celulares.
Impulsores del mercado de ensayos de apoptosis:
Aumento de la investigación en oncología e inmunología que requiere lecturas claras de muerte celular
El mercado de ensayos de apoptosis gana impulso con la expansión constante de la investigación en oncología e inmunología. Los equipos de desarrollo de medicamentos necesitan pruebas claras de que un candidato desencadena la muerte celular programada en las células objetivo. Los investigadores también necesitan separar la apoptosis de la necrosis para evitar conclusiones erróneas. Muchos estudios comparan múltiples vías, por lo que los laboratorios realizan ensayos de confirmación repetidos. La financiación para el trabajo en biología tumoral apoya mayores volúmenes de ensayos en universidades e institutos. Las tuberías biotecnológicas aumentan la demanda a través de estudios de validación de objetivos y selección de dosis. Los grupos farmacéuticos utilizan datos de apoptosis para respaldar decisiones internas de continuar o no. Esto fortalece la adopción de kits validados que ofrecen resultados consistentes.
- Por ejemplo, Thermo Fisher Scientific amplió su cartera de oncología con el conjugado Invitrogen Annexin V Alexa Fluor 488, que permite a los investigadores identificar células apoptóticas en menos de 15 minutos con una sensibilidad capaz de detectar tan solo 50 células apoptóticas en una población.
Expectativas de seguridad preclínica más altas que impulsan la confirmación rutinaria de mecanismos
Los estándares regulatorios y de seguridad interna impulsan controles de toxicidad más tempranos y profundos. Los equipos quieren detectar apoptosis no deseada en células sanas antes de que comiencen estudios costosos. Los ensayos ayudan a definir ventanas terapéuticas a través de rangos de dosis y tiempos de exposición. Muchos programas prueban marcadores de apoptosis en modelos de células hepáticas, cardíacas e inmunes. Las CROs realizan estas pruebas a gran escala, lo que aumenta la demanda de flujos de trabajo robustos y repetibles. Los laboratorios prefieren formatos que se adapten a la automatización y reduzcan la variabilidad manual. Esto apoya la compra de reactivos, controles y materiales de referencia estandarizados. El enfoque en un desarrollo más seguro mantiene activos los presupuestos de ensayos.
- Por ejemplo, Promega Corporation desarrolló el Caspase-Glo 3/7 Assay, que utiliza un formato luminiscente de "añadir-mezclar-medir" que logra una relación señal-fondo de más de 500:1 en pruebas de toxicidad de alto rendimiento, reduciendo significativamente las tasas de falsos positivos en evaluaciones de seguridad cardíaca.
Crecimiento en los Flujos de Trabajo de Descubrimiento de Fármacos Basados en Células a Través de Diversos Sistemas Modelo
El descubrimiento basado en células sigue siendo central tanto para pequeñas moléculas como para biológicos. Los equipos examinan grandes bibliotecas y necesitan señales rápidas de apoptosis para clasificar candidatos. Modelos complejos, como los cultivos 3D, aumentan la necesidad de ensayos con fuerte penetración y tinción estable. Las células primarias y las muestras derivadas de pacientes también requieren protocolos suaves y puntos finales confiables. Muchos grupos combinan ensayos de apoptosis con marcadores funcionales para validar la biología. Este enfoque de verificación cruzada aumenta el número de pruebas por proyecto. También impulsa la demanda de kits que manejan bajos números de células y poblaciones mixtas. La escala en los programas de descubrimiento mantiene el impulso fuerte.
Expansión de los Servicios de CRO y CDMO que Estandarizan la Demanda de Ensayos
La investigación subcontratada crece al ritmo de la actividad global de la tubería. Las CROs ofrecen pruebas de apoptosis para estudios de eficacia, validación de objetivos y apoyo toxicológico. Los patrocinadores esperan métodos repetibles y rendimiento documentado en todos los sitios. Los proveedores de servicios a menudo aseguran kits estándar para reducir la variación de lote a lote. También adoptan placas de alto rendimiento para mejorar el rendimiento por analista. Este modelo de negocio impulsa el reabastecimiento constante de reactivos y consumibles. Apoya la demanda de capacitación de proveedores, protocolos y soporte técnico. El crecimiento de la subcontratación mantiene estables los volúmenes básicos de ensayos.
Tendencias del Mercado de Ensayos de Apoptosis:
Cambio Hacia Ensayos Multiplex que Combinan Apoptosis con Otras Señales de Salud Celular
Los laboratorios quieren más información de cada muestra y de cada pocillo. Los paneles multiplex capturan apoptosis con marcadores de viabilidad, necrosis y ciclo celular. Este enfoque reduce el uso de muestras y disminuye el tiempo total de ejecución por estudio. También ayuda a los usuarios a resolver mecanismos de muerte mixta en cultivos estresados. Los proveedores responden con juegos de tintes compatibles y tampones unificados. Los lectores y plataformas de imagen admiten detección multicanal en una sola pasada. El software de datos también mejora los flujos de trabajo de clasificación y clasificación. Eleva la demanda de kits diseñados para compatibilidad entre marcadores.
Adopción de Imágenes de Alto Contenido y Lecturas Basadas en el Tiempo para Mejores Decisiones
Muchos equipos prefieren la confirmación visual sobre las señales de un solo punto final. La imagen de alto contenido cuantifica la morfología, los cambios en la membrana y las características nucleares. Los estudios basados en el tiempo rastrean el inicio y la progresión de la apoptosis a través de las dosis. Esta tendencia apoya los reactivos de células vivas con baja toxicidad y señal estable. Los laboratorios también utilizan datos cinéticos para comparar perfiles de mecanismos en diferentes objetivos. Los microscopios automatizados y las líneas de análisis hacen que este enfoque sea práctico a gran escala. Aumenta la demanda de placas listas para imágenes y tintes estandarizados. La tendencia favorece a los proveedores que empaquetan flujos de trabajo completos.
- Por ejemplo, Revvity (anteriormente PerkinElmer) ofrece el Sistema de Análisis de Alto Contenido Operetta CLS, que, cuando se combina con los reactivos PhenoVue, puede cuantificar hasta 20 parámetros morfológicos diferentes de apoptosis, como la fragmentación nuclear y la contracción citoplasmática, en placas de 384 pocillos en menos de 15 minutos.
Mayor Enfoque En La Automatización Del Flujo De Trabajo Y La Repetibilidad En Laboratorios De Cribado De Rutina
Los laboratorios de cribado de alto rendimiento buscan reducir los pasos manuales. La automatización exige un rendimiento consistente en el manejo de líquidos y un comportamiento estable de los reactivos. Los proveedores de kits rediseñan los protocolos para reducir las incubaciones y los pasos de lavado. Muchos laboratorios adoptan mezclas maestras listas para usar para reducir el tiempo de preparación. Los ensayos basados en placas ganan participación porque los robots manejan bien las placas. Los flujos de trabajo de citometría de flujo también se mueven hacia un análisis basado en plantillas para la consistencia. Aumenta el interés en los controles que verifican la calidad de la ejecución. La tendencia apoya plataformas que escalan con mínima capacitación.
- Por ejemplo, Agilent Technologies optimizó su citómetro de flujo NovoCyte Quanteon para soportar un muestreo totalmente automatizado y sin intervención durante 24 horas, con un sensor volumétrico que mantiene la precisión absoluta del conteo celular con un coeficiente de correlación de 0.999 en un rango de concentración de 100 a 10,000,000 células/mL.
Expansión Del Uso En Programas De Desarrollo De Inmuno Oncología Y Terapia Celular
Las terapias celulares y los moduladores inmunes requieren un perfil cuidadoso de la muerte celular. Los equipos necesitan confirmar que los efectores matan células objetivo sin dañar subconjuntos inmunes clave. Los ensayos de apoptosis apoyan las pruebas de potencia y los estudios de mecanismos en sistemas de co-cultivo. Los desarrolladores también monitorean la muerte celular inducida por activación durante el desarrollo del proceso. Estos programas a menudo requieren alta sensibilidad y fuerte reproducibilidad. Los laboratorios eligen ensayos que funcionan con células en suspensión y poblaciones mixtas. Esto impulsa la demanda de formatos basados en flujo e imágenes adaptados a las células inmunes. La tendencia fortalece los portafolios de kits especializados.
Análisis De Desafíos Del Mercado De Ensayos De Apoptosis:
Límites De Estandarización De Ensayos Y Variabilidad Entre Plataformas En Diferentes Laboratorios
El Mercado de Ensayos de Apoptosis enfrenta brechas de estandarización entre laboratorios y plataformas. Diferentes tintes, tampones y reglas de lectura pueden producir conclusiones diferentes. El manejo por parte del usuario puede alterar las señales, especialmente con los pasos de lavado y el tiempo de incubación. La configuración de los instrumentos también cambia la sensibilidad y el ruido de fondo. Los estudios entre sitios pueden tener dificultades para igualar puertas y umbrales. Algunos ensayos detectan mejor la apoptosis tardía que los marcadores tempranos, lo que puede confundir la interpretación. Esto aumenta la necesidad de controles sólidos y protocolos validados. Los compradores pueden retrasar las compras cuando los resultados varían entre proveedores.
Complejidad De La Muestra Y Carga De Interpretación De Datos En Sistemas Biológicos Del Mundo Real
Los modelos complejos crean desafíos para la medición limpia de la apoptosis. Los cultivos 3D y los organoides pueden bloquear la penetración de reactivos y distorsionar los niveles de señal. Las células primarias pueden mostrar un alto estrés basal que imita la apoptosis. Los co-cultivos pueden mezclar tipos de células y complicar la clasificación y el establecimiento de puertas. La autofluorescencia puede enmascarar señales débiles en algunos tejidos y medios. El análisis de datos puede llevar tiempo, especialmente con resultados de imágenes y paneles multiparamétricos. Esto aumenta las necesidades de formación y eleva el costo total por estudio. Estos problemas pueden ralentizar la adopción más amplia en laboratorios más pequeños.
Oportunidades de Mercado:
Kits Integrados Y Paquetes De Software Que Reducen El Tiempo De Configuración Y Los Errores Del Usuario
Los usuarios quieren menos pasos y menos opciones que creen variabilidad. Los proveedores pueden agrupar reactivos, controles y plantillas de análisis en un solo paquete. Este enfoque ayuda a los nuevos usuarios a alcanzar resultados estables más rápido. También apoya estudios en múltiples sitios con configuraciones y reglas compartidas. Los equipos de servicio pueden agregar soporte remoto y herramientas de transferencia de métodos. Los paquetes estándar se adaptan a la automatización y reducen el trabajo repetido. Esta oportunidad está dirigida tanto a CROs como a laboratorios de cribado internos.
Nuevos Formatos Para Modelos 3D Y Flujos De Trabajo De Terapia Celular Con Alta Sensibilidad
La biología 3D necesita ensayos que penetren más profundamente y mantengan la señal estable. Los proveedores pueden diseñar reactivos para organoides y esferoides con bajo fondo. Los programas de terapia celular necesitan ensayos que funcionen en cultivos mixtos y en suspensión. Los formatos que soportan lecturas cinéticas pueden mejorar la evaluación de potencia y seguridad. La detección de alta sensibilidad ayuda cuando el número de células es bajo. Los protocolos robustos pueden reducir los artefactos de estrés en células primarias. Esto crea espacio para kits premium adaptados a modelos avanzados. Esta oportunidad apoya líneas de productos de mayor valor.
Análisis De Segmentación Del Mercado De Ensayos De Apoptosis:
Por Producto
Los kits de ensayo lideran el uso diario en el laboratorio porque ofrecen protocolos listos y controles consistentes. Los kits de caspasa apoyan las verificaciones tempranas de la vía, mientras que los kits de Annexina V & permeabilidad celular separan la apoptosis temprana de la muerte celular en etapa tardía. Los kits de fragmentación de ADN ayudan a confirmar eventos posteriores, y los kits mitocondriales rastrean cambios en el potencial de membrana que señalan estrés en la vía intrínseca. Los reactivos impulsan compras repetidas debido a la alta frecuencia de pruebas y ciclos de reposición rutinarios. Los instrumentos, como lectores de placas, citómetros de flujo y sistemas de imagen, permiten escalar y mejorar la reproducibilidad. Las microplacas apoyan flujos de trabajo de alto rendimiento y siguen siendo consumibles fundamentales en los laboratorios de cribado.
- Por ejemplo, Merck KGaA ofrece el Kit de Detección de Apoptosis In Situ ApopTag Peroxidasa, que utiliza transferasa terminal deoxynucleotidil (TdT) para etiquetar rupturas de cadenas de ADN con una sensibilidad que detecta tan solo de 10 a 30 rupturas de doble cadena por célula en tejidos fijados en formalina e incluidos en parafina.
Por Tipo De Ensayo
Los ensayos de caspasa siguen siendo una opción estándar para la confirmación rápida de vías y clasificación de dosis. Los ensayos de fragmentación de ADN sirven para estudios mecanicistas que necesitan evidencia clara en etapas tardías. Los ensayos mitocondriales apoyan el perfilado de toxicidad y estrés en modelos complejos. Los ensayos de Annexina V son centrales para la etapificación de la apoptosis y la mejora de la calidad de las decisiones en muestras mixtas. La citometría de flujo ofrece análisis multiparamétrico y una fuerte resolución de poblaciones celulares. La imagen celular agrega contexto morfológico y apoya lecturas cinéticas. La espectrofotometría apoya el rendimiento rentable basado en placas para programas rutinarios.
- Por ejemplo, Bio-Rad Laboratories proporciona el ensayo de potencial de membrana mitocondrial JC-1, que utiliza una sonda fluorescente ratiométrica que cambia la emisión de verde (~529 nm) a rojo (~590 nm) a medida que aumenta el potencial de membrana, lo que permite la cuantificación precisa de la despolarización mitocondrial en menos de 10 minutos.
Por Aplicación
El descubrimiento y desarrollo de fármacos impulsa el mayor volumen de pruebas debido a las necesidades de cribado, optimización de candidatos y perfilado de seguridad. Las aplicaciones clínicas y diagnósticas crecen donde los laboratorios rastrean la respuesta al tratamiento y los programas de biomarcadores. La investigación básica sostiene la demanda en la biología de enfermedades y el mapeo de vías. La investigación con células madre utiliza ensayos de apoptosis para monitorear la salud del cultivo y la integridad de la diferenciación.
Por Usuario Final
El mercado de ensayos de apoptosis atiende a empresas farmacéuticas y biotecnológicas que priorizan la rapidez y estandarización. Los hospitales y laboratorios de diagnóstico prefieren kits robustos e interpretación clara. Los institutos académicos y de investigación adoptan formatos flexibles que se adaptan a diversos diseños de estudio.
Segmentación:
Por Producto
- Kits de ensayo
- Caspasa
- Anexina V y permeabilidad celular
- Fragmentación de ADN
- Mitocondrial
- Reactivos
- Instrumentos
- Microplacas
Por Tipo de Ensayo
- Ensayos de caspasa
- Ensayos de fragmentación de ADN
- Ensayos mitocondriales
- Ensayos de Anexina V
- Citometría de flujo
- Imagen celular
- Espectrofotometría
Por Aplicación
- Descubrimiento y desarrollo de fármacos
- Aplicaciones clínicas y diagnósticas
- Investigación básica
- Investigación con células madre
Por Usuario Final
- Empresas farmacéuticas y biotecnológicas
- Hospitales y laboratorios de diagnóstico
- Institutos académicos y de investigación
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis del Mercado de Ensayos de Apoptosis:
Norteamérica y Europa lideran en profundidad de investigación y ecosistemas de laboratorios maduros
El mercado de ensayos de apoptosis está liderado por América del Norte con un 46.77% de participación en 2024, respaldado por una fuerte I+D en biofarmacia, alta adopción de herramientas de citometría de flujo e imagen, y un uso intensivo de pruebas de apoptosis en trabajos de cribado y seguridad. Se beneficia de grandes redes de CRO que realizan ensayos rutinarios a escala y de hospitales que amplían las pruebas de oncología e inmunología. Europa tiene un 26.4% de participación en 2024, respaldada por clústeres de investigación establecidos y una fuerte demanda de métodos validados y repetibles en estudios multisede. Alemania, el Reino Unido y Francia anclan los volúmenes regionales a través de programas académicos activos y canales de investigación traslacional. Mantiene una demanda constante de kits, reactivos y flujos de trabajo estandarizados que reducen la variabilidad de los resultados.
Asia Pacífico se expande rápidamente a través del aumento de escala biotecnológica y el crecimiento de la investigación subcontratada
Asia Pacífico representa un 14.7% de participación en 2024 y muestra la perspectiva de crecimiento más fuerte dentro del mismo conjunto de fuentes, respaldada por el aumento de la financiación en ciencias de la vida y una adopción más amplia de ensayos basados en células. China, Japón, India y Corea del Sur impulsan la demanda a través de la expansión de canales biotecnológicos y el aumento de la capacidad de CRO que apoya a patrocinadores globales. Los laboratorios aumentan el uso de formatos de microplacas listos para automatización y lecturas multiparamétricas para mejorar el rendimiento y la calidad de las decisiones. La fuerte expansión en biológicos y biosimilares también incrementa las necesidades de pruebas de apoptosis en la confirmación de mecanismos y estudios de procesos. Aumenta las compras repetidas de consumibles y apoya un uso más amplio de flujos de trabajo de imagen y flujo.
América Latina y Medio Oriente & África aumentan su participación a través de adiciones de capacidad y crecimiento de programas clínicos
América Latina tiene un 7.1% de participación en 2024, respaldada por la mejora de la infraestructura de laboratorios y una adopción más amplia de ensayos de apoptosis en programas de investigación y pruebas clínicas liderados por Brasil. Medio Oriente & África tiene un 5.0% de participación en 2024, con una adopción respaldada por la expansión de la inversión en salud y nueva capacidad de laboratorios en los mercados del Golfo y Sudáfrica. Los compradores en estas regiones a menudo priorizan protocolos más simples, apoyo en capacitación y suministro confiable de reactivos básicos para reducir el riesgo de interpretación. Más asociaciones locales y cobertura de distribuidores ayudan a los proveedores globales a servir a laboratorios medianos y centros de investigación. Apoya un crecimiento constante incluso desde una base más pequeña.
Análisis de Jugadores Clave:
- Thermo Fisher Scientific
- Merck KGaA
- Bio-Rad Laboratories
- Becton Dickinson (BD)
- Danaher Corporation
Análisis Competitivo:
El mercado de ensayos de apoptosis se mantiene competitivo debido a amplios portafolios y fuertes ecosistemas de instrumentos. Thermo Fisher Scientific y Merck KGaA compiten en la profundidad de kits a través de flujos de trabajo de caspasa, Annexin V, mitocondrial y fragmentación de ADN. Bio-Rad y BD se diferencian a través de reactivos de citometría de flujo, herramientas de diseño de paneles y grandes bases instaladas en laboratorios centrales. Danaher fortalece su posición a través de imagen, automatización y software que apoya lecturas de apoptosis de mayor rendimiento. Los jugadores compiten en sensibilidad de ensayos, consistencia de lotes y simplicidad de protocolos que reducen el error del usuario. Las empresas también compiten a través de soporte técnico, notas de aplicación y flujos de trabajo validados para modelos complejos. Favorece a los proveedores que agrupan reactivos, placas y software de análisis en soluciones repetibles de extremo a extremo.
Desarrollos Recientes:
- En octubre de 2025, Thermo Fisher Scientific anunció un acuerdo definitivo para adquirir Clario Holdings, Inc. por $8.875 mil millones en efectivo. Esta adquisición fortalece la posición de Thermo Fisher como socio en ensayos clínicos al integrar las soluciones de datos de punto final de Clario, que son esenciales para monitorear respuestas celulares como la apoptosis durante el desarrollo de medicamentos.
- En julio de 2025, Merck KGaA completó su adquisición de $3.9 mil millones de SpringWorks Therapeutics, un movimiento que agudiza su enfoque en tumores raros y oncología. Esta adquisición proporciona a Merck nuevos activos en etapa clínica que requieren un extenso análisis de señalización apoptótica.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Producto, Tipo de Ensayo, Aplicación, Usuario Final y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Los proveedores ampliarán los paneles de apoptosis multiplex que separan la apoptosis temprana, media y tardía con una interpretación más clara en diversos tipos de células.
- La imagen de alto contenido crecerá a medida que los investigadores demanden confirmación vinculada a la morfología y una mejor discriminación entre apoptosis y necrosis.
- Los flujos de trabajo de citometría de flujo ganarán participación gracias a fluoróforos más brillantes, una configuración de panel más sencilla y un soporte de software más sólido para la consistencia del gating.
- Los formatos de ensayos en células vivas y cinéticos verán un mayor uso porque los equipos desean curvas de respuesta con resolución temporal para la selección de dosis.
- Los kits listos para automatización aumentarán en los laboratorios de cribado, ya que los pasos estandarizados reducen la variabilidad del operador y mejoran el rendimiento por ejecución.
- Los modelos de esferoides y organoides 3D impulsarán la demanda de ensayos con mayor penetración, bajo fondo y señal estable en matrices densas.
- Los programas de terapia celular e inmuno-oncología aumentarán las pruebas de apoptosis para verificar la potencia, selectividad y riesgos fuera del objetivo en co-cultivos.
- La demanda de CRO y CDMO fortalecerá la compra repetida de reactivos y fomentará la estandarización de métodos en redes de estudio de múltiples sitios.
- Las plataformas de análisis de datos mejorarán la velocidad de decisión mediante una mejor clasificación, registros de auditoría e integración con sistemas LIMS y ELN.
- Los proveedores invertirán más en controles de calidad, estándares de referencia y consistencia de lote a lote para apoyar estudios regulados y entre sitios.
- Los laboratorios sensibles al costo adoptarán más opciones basadas en placas que equilibren el rendimiento y la eficiencia, especialmente en pruebas rutinarias de alto volumen.
- La expansión regional en Asia Pacífico, América Latina y MEA generará crecimiento para los proveedores que ofrezcan formación, alcance de servicio y fiabilidad de suministro local.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de ensayos de apoptosis y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ensayos de apoptosis entre 2025 y 2032?
¿Qué segmento del mercado de ensayos de apoptosis tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de ensayos de apoptosis?
¿Quiénes son las empresas líderes en el mercado de ensayos de apoptosis?
¿Qué región tuvo la mayor participación en el mercado de ensayos de apoptosis en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ensayos de Apoptosis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ensayos de Apoptosis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,520 million → 2032: USD 12,338.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ensayos de Apoptosis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ensayos de Apoptosis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ensayos de Apoptosis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ensayos de Apoptosis Market Drivers
- 3.3 Mercado de Ensayos de Apoptosis Market Restraints & Challenges
- 3.4 Mercado de Ensayos de Apoptosis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ensayos de Apoptosis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ensayos de Apoptosis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ensayos de Apoptosis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ensayos de Apoptosis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ensayos de Apoptosis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ensayos de Apoptosis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ensayos de Apoptosis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ensayos de Apoptosis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ensayos de Apoptosis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ensayos de Apoptosis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ensayos de Apoptosis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ensayos de Apoptosis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ensayos de Apoptosis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ensayos de Apoptosis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ensayos de Apoptosis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ensayos de Apoptosis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ensayos de Apoptosis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ensayos de Apoptosis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ensayos de Apoptosis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
