
Visión General del Mercado
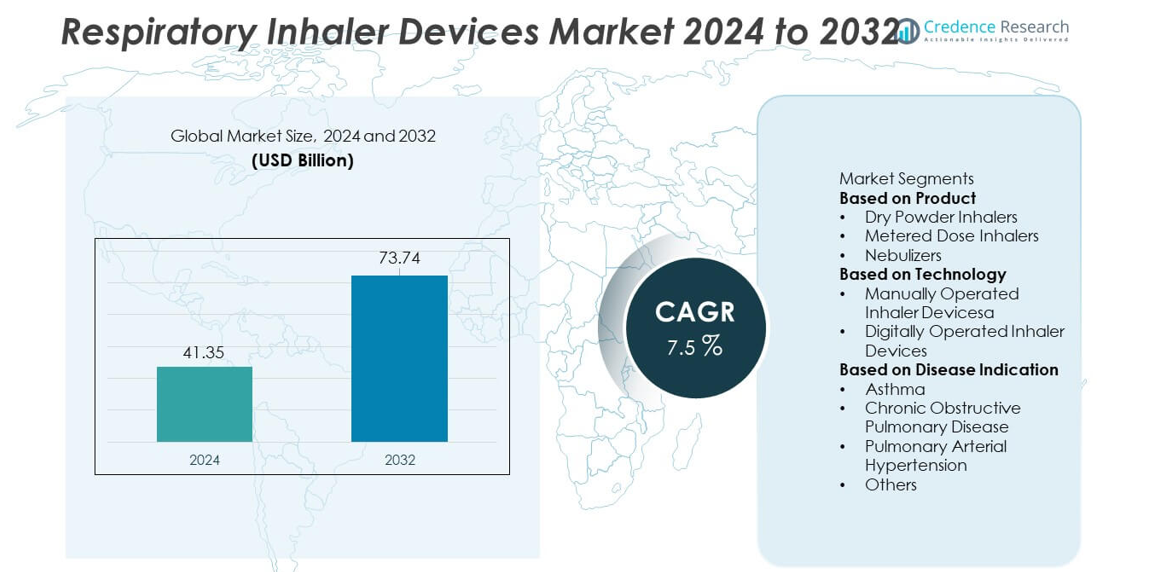
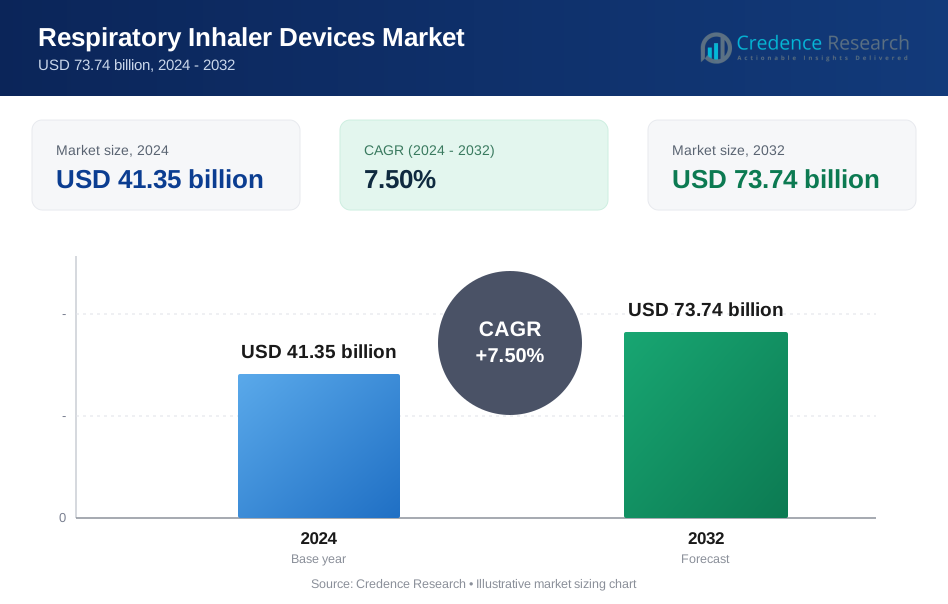
El mercado de Dispositivos Inhaladores Respiratorios alcanzó los USD 41.35 mil millones en 2024 y se proyecta que crecerá hasta los USD 73.74 mil millones para 2032, respaldado por un CAGR del 7.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos Inhaladores Respiratorios 2024 | USD 41.35 mil millones |
| Dispositivos Inhaladores Respiratorios, CAGR | 7.5% |
| Tamaño del Mercado de Dispositivos Inhaladores Respiratorios 2032 | USD 73.74 mil millones |
Las principales empresas en el mercado de Dispositivos Inhaladores Respiratorios incluyen GlaxoSmithKline plc, AstraZeneca plc, Boehringer Ingelheim, Teva Pharmaceutical Industries Ltd., Novartis AG, Koninklijke Philips N.V., PARI Medical, Cipla Ltd., Omron Healthcare y 3M Health Care. Estas empresas fortalecen su posición a través de la innovación en dispositivos, plataformas de inhaladores digitales y fuertes combinaciones de fármacos-dispositivos respiratorios. América del Norte lidera el mercado con un 38% de participación, respaldada por el acceso avanzado a la atención médica y la alta adopción de inhaladores inteligentes. Europa tiene un 29% de participación, impulsada por un fuerte apoyo regulatorio y el aumento de casos de EPOC. Asia Pacífico registra un 24% de participación, impulsada por la expansión de grupos de pacientes y la mejora de los canales de distribución. El panorama competitivo continúa cambiando a medida que las empresas invierten en inhaladores conectados, tecnologías de monitoreo de pacientes y colaboraciones estratégicas que mejoran el crecimiento del mercado a largo plazo.
Perspectivas del Mercado
- El mercado alcanzó los USD 41.35 mil millones en 2024 y se expandirá a un CAGR del 7.5%, impulsado por el aumento de la prevalencia de enfermedades respiratorias y una mayor adopción de inhaladores en las principales regiones.
- La fuerte demanda de inhaladores de dosis medida, que representan un 46% de participación, impulsa el crecimiento a medida que los pacientes buscan dispositivos portátiles y fáciles de usar respaldados por un reembolso favorable y una mayor disponibilidad minorista.
- Los avances en inhaladores digitales impulsan la adopción, con América del Norte liderando el mercado con un 39% de participación, respaldada por la integración de dispositivos conectados y un fuerte gasto en atención médica.
- El análisis competitivo muestra que las principales empresas están expandiendo sus carteras de inhaladores inteligentes y se centran en plataformas habilitadas con sensores para un mejor seguimiento de dosis y resultados terapéuticos.
- Las restricciones del mercado incluyen altos costos de dispositivos, ineficiencia relacionada con el mal uso y acceso limitado en regiones en desarrollo, mientras que Asia Pacífico con un 28% de participación crece rápidamente debido al aumento de casos de EPOC y asma y al mejor acceso a la atención médica.
Análisis de Segmentación del Mercado:
Por Producto
Los inhaladores de polvo seco lideran este segmento con un 42% de participación, respaldados por una fuerte adopción en el manejo del asma y la EPOC. Su mecanismo activado por la respiración reduce los errores de coordinación y mejora la entrega de dosis, lo que aumenta la preferencia entre adultos y adolescentes. Los inhaladores de dosis medida les siguen debido a su amplia disponibilidad y bajo costo, mientras que los nebulizadores siguen siendo vitales para casos respiratorios severos y uso pediátrico. El crecimiento en todos los tipos de productos está impulsado por el aumento de la prevalencia de enfermedades respiratorias, la expansión del uso en el hogar y las tecnologías de formulación mejoradas. Los fabricantes se centran en dispositivos portátiles y fáciles de usar que apoyan una dosificación constante y una mejor adherencia.
- Por ejemplo, AstraZeneca aprovecha soluciones digitales e inteligencia artificial para optimizar varios procesos, desde el diseño de ensayos clínicos hasta la recopilación de datos de dispositivos remotos.
Por Tecnología
Los dispositivos inhaladores operados manualmente dominan esta categoría con un 68% de participación, impulsados por su asequibilidad, diseño simple y uso generalizado tanto en regiones en desarrollo como desarrolladas. Estos dispositivos siguen siendo la elección principal para pacientes con asma y EPOC que dependen de técnicas de inhalación estandarizadas. Los inhaladores operados digitalmente crecen de manera constante a medida que las características conectadas apoyan el seguimiento de dosis, la reducción de errores y el monitoreo remoto. La creciente demanda de atención respiratoria inteligente, respaldada por la adopción de la telemedicina, acelera la penetración de inhaladores digitales. El mayor enfoque en la adherencia al tratamiento y la terapia personalizada fortalece el cambio hacia plataformas de inhalación habilitadas por sensores.
- Por ejemplo, Teva Pharmaceutical validó su módulo sensor Digihaler a través de pruebas clínicas que registraron datos de uso del inhalador por parte del paciente, incluyendo información sobre la calidad de la inhalación y los patrones a lo largo del tiempo.
Por Indicación de Enfermedad
El asma ocupa la posición dominante con un 51% de participación, respaldada por una alta incidencia global y una fuerte dependencia de los inhaladores de mantenimiento. La EPOC sigue de cerca a medida que las poblaciones envejecidas y las condiciones relacionadas con el tabaquismo aumentan la necesidad de terapia de inhalación frecuente y a largo plazo. La hipertensión arterial pulmonar y otros trastornos respiratorios contribuyen al crecimiento del segmento mediante la mayor adopción de tratamientos de inhalación dirigidos. Los niveles crecientes de contaminación, mayores tasas de diagnóstico y la preferencia de los pacientes por dispositivos portátiles impulsan el uso generalizado de inhaladores en todas las indicaciones. La mejora continua en las formulaciones de medicamentos y la eficiencia de entrega de los inhaladores mejora aún más la demanda.
Principales Impulsores del Crecimiento
Aumento de la Carga Global de Enfermedades Respiratorias
El creciente número de casos de asma, EPOC y otros trastornos respiratorios crónicos impulsa una fuerte demanda de dispositivos inhaladores en todo el mundo. Los niveles crecientes de contaminación, las tasas de tabaquismo y la urbanización aumentan la prevalencia de enfermedades respiratorias, especialmente en mercados emergentes. Los proveedores de atención médica adoptan inhaladores avanzados para mejorar el control de síntomas a largo plazo y prevenir ingresos hospitalarios. Los pacientes buscan dispositivos portátiles y fáciles de usar, lo que impulsa la adopción en entornos de atención domiciliaria. El aumento del diagnóstico de enfermedades y las campañas de concienciación aceleran aún más la adopción de inhaladores. Las compañías farmacéuticas mejoran las formulaciones de medicamentos para mejorar el cumplimiento del paciente y los resultados terapéuticos. Esta creciente base de pacientes respiratorios sigue apoyando un crecimiento constante del mercado tanto en regiones desarrolladas como en desarrollo.
- Por ejemplo, GSK amplió su plataforma Ellipta después de completar ensayos clínicos en múltiples indicaciones respiratorias, confirmando una entrega de dosis consistente a través de perfiles de inhalación variados.
Cambio hacia Inhaladores Inteligentes y Digitalmente Habilitados
La adopción de inhaladores conectados aumenta a medida que los proveedores priorizan el monitoreo remoto y el cuidado respiratorio personalizado. Los dispositivos operados digitalmente ayudan a rastrear la precisión de la dosis, mejorar la adherencia a la medicación y apoyar la detección temprana de cambios en los síntomas. La integración con aplicaciones móviles permite la transferencia de datos en tiempo real, ayudando a los clínicos a ajustar los planes de tratamiento más rápidamente. Los inhaladores inteligentes ganan fuerte aceptación en el manejo del asma y la EPOC debido a la necesidad clínica de monitoreo continuo. Los fabricantes invierten en sensores, tecnologías inalámbricas y plataformas basadas en datos para mejorar la funcionalidad del dispositivo. A medida que la atención domiciliaria se expande, los inhaladores digitalmente habilitados se convierten en un motor clave de crecimiento para mejorar los resultados terapéuticos.
- Por ejemplo, Novartis avanzó en sus programas de adherencia digital integrando plataformas con sensores para rastrear datos de uso del inhalador a través de módulos conectados a la nube.
Expansión de Soluciones de Atención Domiciliaria y Autogestión
El uso de la atención domiciliaria aumenta a medida que los pacientes prefieren opciones de tratamiento convenientes que reducen las visitas al hospital y mejoran el control diario de los síntomas. Los inhaladores portátiles y los nebulizadores compactos apoyan la autogestión, especialmente entre los pacientes ancianos y aquellos con problemas respiratorios crónicos. Los sistemas de salud fomentan el tratamiento en el hogar para reducir la carga de costos y mejorar la comodidad del paciente. El crecimiento en los servicios de telesalud mejora el apoyo remoto para el uso del inhalador y la adherencia a la dosis. Las empresas desarrollan dispositivos ligeros y fáciles de usar con operación simplificada para uso en el hogar. Este cambio hacia la terapia domiciliaria continúa expandiendo la demanda del mercado y fortalece las tendencias de adopción a largo plazo.
Tendencias y Oportunidades Clave
Aumento de la Terapia Respiratoria Personalizada y de Precisión
Los avances en tecnología de sensores, monitoreo digital y análisis impulsados por IA apoyan planes de tratamiento personalizados para pacientes respiratorios. Los fabricantes de dispositivos diseñan inhaladores que ajustan los patrones de dosificación según el comportamiento del paciente y la función pulmonar. La terapia de precisión ayuda a reducir el desperdicio de medicamentos y mejora los resultados clínicos a largo plazo. La integración con plataformas digitales crea oportunidades para el desarrollo de productos basados en datos y vías de atención personalizadas. El creciente enfoque en el tratamiento individualizado mejora la satisfacción del paciente e impulsa la adopción de dispositivos premium. Esta tendencia posiciona a los inhaladores inteligentes como una gran oportunidad en entornos de atención especializada y domiciliaria.
- Por ejemplo, Propeller Health mejoró las herramientas de terapia de precisión después de validar el rendimiento de los sensores a través de conjuntos de datos que cubren muchos eventos de inhaladores vinculados a resultados clínicos.
Creciente Adopción de Diseños de Inhaladores Amigables con el Medio Ambiente
Los fabricantes exploran componentes de inhaladores ecológicos y propulsores de baja emisión para cumplir con las regulaciones de sostenibilidad. Los inhaladores de dosis medida se orientan hacia tecnologías de propulsores más ecológicas para reducir el impacto ambiental. Los inhaladores de polvo seco ganan tracción porque no requieren propulsor y generan menores emisiones a lo largo de su ciclo de vida. Las empresas invierten en materiales reciclables, empaques biodegradables y diseños de dispositivos sostenibles. La creciente presión de pacientes y reguladores para reducir la huella de carbono crea nuevas oportunidades para la innovación. Esta tendencia fortalece el cambio del mercado hacia soluciones de cuidado respiratorio sostenibles a nivel global.
- Por ejemplo, el Grupo Chiesi invirtió en diseños sostenibles de MDI respaldados por estudios de laboratorio que midieron el rendimiento del propulsor a lo largo de los ciclos de dispersión de aerosoles. Estos estudios han demostrado un rendimiento y tolerabilidad comparables de la nueva formulación, con una huella de carbono significativamente reducida.
Desafíos Clave
Alto Costo de Dispositivos Avanzados e Integrados Digitalmente
Los inhaladores inteligentes y los dispositivos basados en sensores a menudo tienen precios más altos, lo que limita su adopción en mercados sensibles al costo. La inversión inicial en plataformas digitales, sistemas de monitoreo e integración tecnológica eleva los costos totales de la terapia. La cobertura de reembolso limitada para inhaladores avanzados restringe aún más su adopción entre grupos de pacientes de bajos ingresos. Los proveedores de atención médica en regiones en desarrollo enfrentan restricciones presupuestarias que ralentizan la adopción de inhaladores digitales. Este desafío de costos sigue siendo una barrera importante para el uso generalizado de dispositivos inhaladores respiratorios de próxima generación.
Complejidad en el Uso de Dispositivos y No Adherencia del Paciente
Muchos pacientes tienen dificultades con las técnicas correctas de inhalación debido a la complejidad del dispositivo, lo que lleva a un mal control de los síntomas. El tiempo incorrecto de inhalación, problemas de coordinación y errores de dosificación reducen la efectividad del tratamiento. Los pacientes ancianos y los niños enfrentan una dificultad adicional para manejar ciertos tipos de dispositivos. La no adherencia resulta en un mayor riesgo de hospitalización y resultados reducidos a largo plazo de la terapia. A pesar de los esfuerzos de capacitación, mejorar la técnica del usuario sigue siendo un desafío clave que afecta el rendimiento del inhalador y la eficiencia general del mercado.
Análisis Regional
América del Norte
América del Norte tiene una participación del 38% en el mercado de Dispositivos Inhaladores Respiratorios, impulsada por la alta prevalencia de asma y EPOC y la fuerte adopción de tecnologías avanzadas de inhalación. La región se beneficia de sistemas de reembolso establecidos, acceso generalizado a la atención médica y una adopción temprana de inhaladores conectados digitalmente. Las principales empresas amplían la disponibilidad de productos a través de lanzamientos de inhaladores inteligentes y colaboraciones estratégicas con plataformas de salud digital. La creciente demanda de nebulizadores portátiles y formatos de inhaladores fáciles de usar fortalece aún más el crecimiento regional. Las iniciativas de salud pública centradas en reducir las complicaciones de enfermedades respiratorias también apoyan un aumento constante en el uso de inhaladores en entornos clínicos y de atención domiciliaria.
Europa
Europa representa una participación del 29% en el mercado de Dispositivos Inhaladores Respiratorios, respaldada por un fuerte énfasis regulatorio en la adherencia al tratamiento y la seguridad del paciente. La región adopta inhaladores de polvo seco e inhaladores sin propulsor ecológicos a un ritmo rápido debido a las políticas de sostenibilidad. Las altas tasas de diagnóstico de asma y EPOC impulsan una demanda constante de dispositivos de terapia de mantenimiento. Los proveedores de atención médica fomentan el cambio hacia inhaladores monitoreados digitalmente para mejorar el control de enfermedades a largo plazo. La creciente inversión en la gestión respiratoria domiciliaria y el aumento del uso de nebulizadores compactos en poblaciones ancianas expanden aún más el mercado en países importantes como Alemania, el Reino Unido, Francia e Italia.
Asia Pacífico
Asia Pacífico tiene una participación del 25% en el mercado de Dispositivos Inhaladores Respiratorios y representa la región de más rápido crecimiento debido al aumento de los niveles de contaminación, la urbanización y la creciente carga de enfermedades respiratorias. Las grandes poblaciones de pacientes en China e India impulsan una demanda significativa de terapias de inhalación asequibles. La expansión de la infraestructura de atención médica y la creciente conciencia sobre el diagnóstico temprano fomentan una adopción más amplia de inhaladores de dosis medida y nebulizadores. Los fabricantes regionales fortalecen la producción rentable y expanden la distribución en mercados emergentes. Las iniciativas gubernamentales para gestionar condiciones respiratorias crónicas apoyan una penetración constante de dispositivos, mientras que el interés en inhaladores habilitados digitalmente crece a medida que se expanden los servicios de telesalud.
América Latina
América Latina captura una participación del 5% del mercado de Dispositivos Inhaladores Respiratorios, impulsada por el aumento en el diagnóstico y tratamiento del asma y la EPOC en Brasil, México y Argentina. El acceso limitado a atención especializada incrementa la demanda de inhaladores fáciles de usar adecuados para el autogestión. El crecimiento en el gasto público en salud apoya una distribución más amplia de terapias de inhalación esenciales. El aumento de la contaminación en los centros urbanos y una población anciana en crecimiento contribuyen a un mayor consumo de inhaladores. La expansión del mercado sigue siendo moderada debido a las presiones de precios, sin embargo, las inversiones en fabricación local y cadenas de suministro mejoradas ayudan a aumentar la disponibilidad de inhaladores de polvo seco y nebulizadores portátiles.
Oriente Medio y África
La región de Oriente Medio y África posee una participación del 3% del mercado de Dispositivos Inhaladores Respiratorios, respaldada por una creciente conciencia sobre las enfermedades respiratorias crónicas y el acceso ampliado a servicios de atención primaria. Países como Arabia Saudita, los EAU y Sudáfrica muestran una creciente adopción de inhaladores avanzados debido a una mayor exposición a la contaminación y desafíos respiratorios relacionados con el estilo de vida. Los programas gubernamentales promueven la detección temprana y el manejo a largo plazo, aumentando la demanda de inhaladores de dosis medida y nebulizadores compactos. Sin embargo, la asequibilidad limitada en varias naciones africanas ralentiza una adopción más amplia. A pesar de las limitaciones, la inversión continua en la modernización de la atención médica apoya un aumento gradual en el uso de dispositivos inhaladores.
Segmentaciones del Mercado:
Por Producto
- Inhaladores de Polvo Seco
- Inhaladores de Dosis Medida
- Nebulizadores
Por Tecnología
- Dispositivos Inhaladores Operados Manualmente
- Dispositivos Inhaladores Operados Digitalmente
Por Indicación de Enfermedad
- Asma
- Enfermedad Pulmonar Obstructiva Crónica
- Hipertensión Arterial Pulmonar
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Dispositivos Inhaladores Respiratorios cuenta con empresas líderes como GSK plc, AstraZeneca, Boehringer Ingelheim, Novartis AG, Teva Pharmaceutical Industries, Koninklijke Philips, PARI Medical, Cipla Ltd., Chiesi Farmaceutici y Omron Healthcare. Estas empresas se centran en la innovación de dispositivos, la integración digital y la ampliación de la cobertura terapéutica. Las firmas fortalecen sus carteras a través de inhaladores habilitados con sensores, formulaciones avanzadas de DPI y plataformas de nebulizadores de próxima generación. Las soluciones de adherencia digital, las características de seguimiento de datos y los inhaladores conectados apoyan una mayor retención entre los pacientes con condiciones crónicas. Los actores clave invierten en asociaciones con proveedores de atención médica para mejorar el manejo de enfermedades respiratorias y los programas de capacitación para pacientes. Los fabricantes también aumentan las capacidades de producción en Europa, Asia Pacífico y América del Norte para satisfacer la creciente demanda de tratamientos para la EPOC y el asma. La I+D continua en combinaciones de fármacos y dispositivos, propulsores más seguros para el medio ambiente y sistemas compactos para uso doméstico refuerza la competencia y da forma al liderazgo del mercado a largo plazo.
Análisis de Jugadores Clave
- AstraZeneca
- GlaxoSmithKline (GSK)
- Boehringer Ingelheim
- Novartis AG
- Teva Pharmaceutical Industries
- Cipla Ltd.
- Koninklijke Philips N.V.
- PARI GmbH
- Omron Healthcare
- Merck & Co., Inc.
Desarrollos Recientes
- En julio de 2025, la reformulación ecológica de Trixeo Aerosphere de AstraZeneca (utilizando un propulsor de próxima generación con bajo GWP) obtuvo el respaldo del panel regulador de medicamentos de la UE, el CHMP.
- En mayo de 2025, AstraZeneca anunció que su inhalador de triple combinación Breztri Aerosphere cumplió con todos los objetivos primarios en dos ensayos clínicos de última etapa para el asma no controlada.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Tecnología, Indicación de Enfermedad y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda aumenta a medida que los pacientes se inclinan hacia inhaladores inteligentes con soporte de monitoreo en tiempo real.
- Las plataformas digitales se integran con inhaladores para mejorar el seguimiento de la adherencia y las decisiones clínicas.
- Los diseños de inhaladores ecológicos ganan tracción a medida que los reguladores impulsan la reducción de emisiones.
- Los inhaladores habilitados con IA mejoran la precisión de la dosis y reducen el mal uso en grupos clave de pacientes.
- El cuidado respiratorio en el hogar se expande, impulsando mayores ventas de sistemas de inhaladores portátiles.
- Los productos de combinación fármaco-dispositivo ganan cuota de mercado debido a mejores resultados terapéuticos.
- Los inhaladores conectados apoyan la gestión remota de pacientes con trastornos pulmonares crónicos.
- El crecimiento se acelera en Asia Pacífico con el aumento de casos de asma y EPOC.
- Los fabricantes invierten en sensores avanzados y micro-actuadores para mejorar el rendimiento.
- Las asociaciones crecen entre las compañías farmacéuticas y las empresas de salud digital para fortalecer la adopción.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos inhaladores respiratorios y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos de inhaladores respiratorios entre 2025 y 2032?
¿Quiénes son los principales actores en el mercado global de dispositivos inhaladores respiratorios?
¿Cuál es el principal impulsor del mercado de la industria de dispositivos de inhaladores respiratorios?
¿Cuáles son las principales restricciones del mercado en la industria de los dispositivos inhaladores respiratorios?
¿Cuáles son las principales oportunidades de mercado de la industria de dispositivos de inhaladores respiratorios?
¿Quiénes son las empresas líderes en el mercado de dispositivos inhaladores respiratorios?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos Inhaladores Respiratorios Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos Inhaladores Respiratorios Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 41.35 billion → 2032: USD 73.74 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos Inhaladores Respiratorios Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos Inhaladores Respiratorios Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos Inhaladores Respiratorios Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos Inhaladores Respiratorios Market Drivers
- 3.3 Mercado de Dispositivos Inhaladores Respiratorios Market Restraints & Challenges
- 3.4 Mercado de Dispositivos Inhaladores Respiratorios Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos Inhaladores Respiratorios Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos Inhaladores Respiratorios Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos Inhaladores Respiratorios category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos Inhaladores Respiratorios Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos Inhaladores Respiratorios Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos Inhaladores Respiratorios market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos Inhaladores Respiratorios Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos Inhaladores Respiratorios Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos Inhaladores Respiratorios Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos Inhaladores Respiratorios (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos Inhaladores Respiratorios Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos Inhaladores Respiratorios Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos Inhaladores Respiratorios Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos Inhaladores Respiratorios Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos Inhaladores Respiratorios Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos Inhaladores Respiratorios Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos Inhaladores Respiratorios Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos Inhaladores Respiratorios Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos Inhaladores Respiratorios Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
