
Visión General del Mercado:
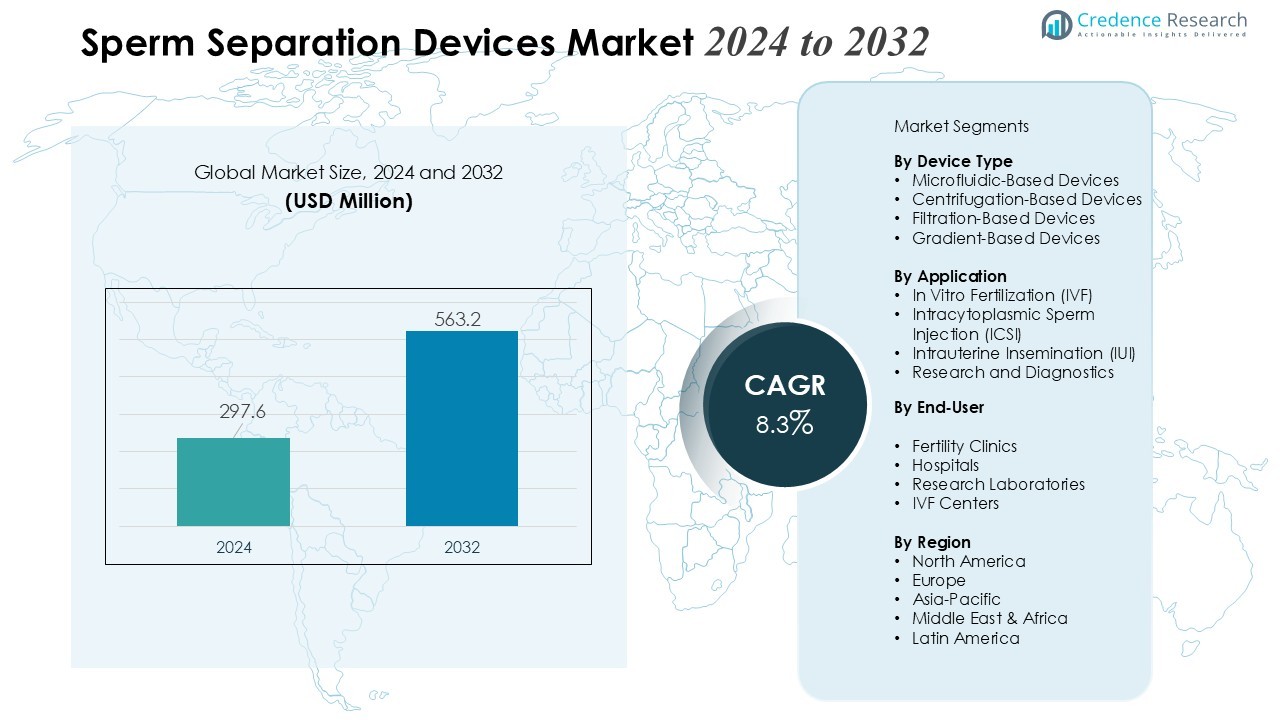
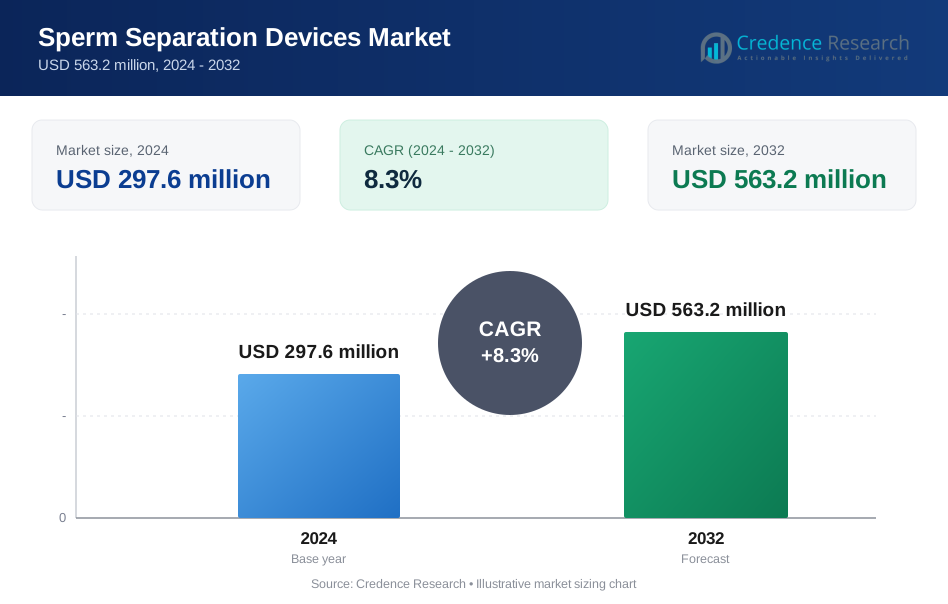
El tamaño del mercado de Dispositivos de Separación de Espermatozoides se valoró en USD 297.6 millones en 2024 y se anticipa que alcance los USD 563.2 millones para 2032, con un CAGR del 8.3% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos de Separación de Espermatozoides 2024 | USD 297.6 Millones |
| Mercado de Dispositivos de Separación de Espermatozoides, CAGR | 8.3% |
| Tamaño del Mercado de Dispositivos de Separación de Espermatozoides 2032 | USD 563.2 Millones |
Los principales impulsores del mercado incluyen la creciente prevalencia de la infertilidad debido a la paternidad retrasada, cambios en el estilo de vida y el aumento de la exposición a toxinas ambientales. Los avances en microfluidos, tecnologías de laboratorio en chip y métodos de selección de espermatozoides no invasivos están mejorando la precisión y eficiencia de los procedimientos de separación de espermatozoides. La creciente conciencia sobre la salud reproductiva masculina y la expansión de la adopción de procedimientos de ART como FIV e ICSI apoyan aún más la expansión del mercado. Además, el aumento de las inversiones en clínicas de fertilidad y la introducción de sistemas automatizados y fáciles de usar para la separación de espermatozoides están contribuyendo a una adopción clínica más amplia.
Regionalmente, América del Norte domina el mercado debido a su sólida infraestructura de atención médica, alta conciencia sobre la infertilidad y fuerte adopción tecnológica. Europa sigue de cerca, respaldada por centros de fertilidad establecidos y políticas de reembolso favorables. Se espera que la región de Asia-Pacífico experimente el crecimiento más rápido, impulsada por el aumento del turismo médico, la expansión del uso de ART y la mejora del acceso a la atención médica en las economías emergentes.
Perspectivas del Mercado:
- El mercado de dispositivos de separación de esperma fue valorado en USD 297.6 millones en 2024 y se proyecta que alcance los USD 563.2 millones para 2032, reflejando un fuerte crecimiento en la industria.
- El aumento de las tasas de infertilidad debido al retraso en la paternidad, cambios en el estilo de vida y factores ambientales están impulsando la demanda de soluciones avanzadas de separación de esperma.
- Los avances tecnológicos, incluidos la microfluídica, los sistemas lab-on-chip y los métodos de selección de esperma no invasivos, mejoran la precisión y la eficiencia clínica.
- El aumento de la conciencia sobre la salud reproductiva masculina y la creciente adopción de procedimientos de TRA como la FIV y el ICSI apoyan la expansión del mercado.
- La expansión de las clínicas de fertilidad, junto con las inversiones en dispositivos automatizados y fáciles de usar, fortalece la adopción clínica y la consistencia del flujo de trabajo.
- Los altos costos de los dispositivos, la complejidad técnica y la disponibilidad limitada de personal capacitado siguen siendo desafíos clave, particularmente en regiones de ingresos bajos y medios.
- Regionalmente, América del Norte domina debido a la infraestructura sanitaria avanzada, Europa muestra un crecimiento constante con redes de fertilidad establecidas, y Asia-Pacífico es el mercado de más rápido crecimiento impulsado por el turismo médico y el aumento de la utilización de TRA.
 Impulsores del Mercado:
La creciente demanda de tecnologías de reproducción asistida fortalece la adopción del mercado
El mercado de dispositivos de separación de esperma se beneficia de la creciente demanda de tecnologías de reproducción asistida (TRA) entre las parejas que enfrentan desafíos de fertilidad. Las tasas más altas de infertilidad están vinculadas a cambios en el estilo de vida, exposición ambiental y planificación familiar retrasada. Las clínicas invierten en herramientas mejoradas de selección de esperma para aumentar las tasas de éxito del tratamiento. Apoya a los especialistas en fertilidad en la obtención de muestras de esperma de mayor calidad. La creciente conciencia de los pacientes refuerza la adopción de soluciones reproductivas basadas en evidencia.
- Por ejemplo, un dispositivo de selección de esperma microfluídico de alto rendimiento aísla más de 2.5 millones de células de esperma móviles por ml de una muestra de semen de 500 µL en 20 minutos.
Los avances en tecnologías microfluídicas y lab-on-chip mejoran la eficiencia clínica
El rápido progreso tecnológico fortalece el rendimiento y la precisión de los dispositivos en el mercado de dispositivos de separación de esperma. Las plataformas microfluídicas permiten una clasificación precisa del esperma según su motilidad y morfología. Las innovaciones lab-on-chip reducen la intervención manual y mejoran la pureza de las muestras. Proporciona a los clínicos herramientas confiables para procedimientos avanzados de TRA. La mayor eficiencia y reproducibilidad influyen en las decisiones de compra entre los centros de fertilidad.
- Por ejemplo, un simple dispositivo microfluídico de un estudio de 2025 logró hasta un 100% de aislamiento de esperma y concentraciones de esperma post-separación de 5.37 millones/ml a una tasa de flujo de 40 nL/s.
El creciente enfoque en la salud reproductiva masculina impulsa la utilización de dispositivos
La infertilidad masculina recibe mayor atención clínica, lo que aumenta la demanda de soluciones especializadas para la separación de esperma. Un mejor cribado diagnóstico identifica la necesidad de dispositivos de separación de alto rendimiento. El mercado de dispositivos de separación de esperma se beneficia de innovaciones que apuntan a la infertilidad masculina con mayor precisión. Apoya las vías de tratamiento que dependen de la calidad óptima del esperma para FIV e ICSI. El aumento de la educación del paciente fomenta una gestión proactiva de la infertilidad.
La expansión de clínicas de fertilidad y la inversión en medicina reproductiva impulsan el crecimiento
Los proveedores de atención médica expanden las redes de clínicas de fertilidad para satisfacer el creciente volumen de pacientes, lo que acelera las tendencias de adopción de dispositivos. Las inversiones gubernamentales y privadas fortalecen las capacidades de atención reproductiva. El mercado de dispositivos de separación de esperma crece debido a la integración de sistemas automatizados y fáciles de usar. Ayuda a las clínicas a mantener la consistencia y mejorar el rendimiento durante los procedimientos de ART. El creciente turismo médico refuerza la demanda de tecnologías reproductivas avanzadas en regiones emergentes.
Tendencias del mercado:
La integración de automatización avanzada y microfluidos da forma a las soluciones de próxima generación
El mercado de dispositivos de separación de esperma observa un fuerte impulso hacia sistemas automatizados y basados en microfluidos que mejoran la precisión y eficiencia en la selección de esperma. Las clínicas prefieren plataformas que reducen la dependencia del operador y mejoran la consistencia del procedimiento. La automatización apoya flujos de trabajo estandarizados que fortalecen los resultados de ART. Los dispositivos microfluídicos permiten un manejo más suave del esperma, lo que preserva la viabilidad y la integridad funcional. Impulsa una aceptación más amplia entre los especialistas en fertilidad que buscan herramientas precisas. La demanda aumenta por sistemas compactos, de laboratorio en chip, diseñados para un procesamiento rápido. La innovación de productos se acelera a medida que los fabricantes se enfocan en la fiabilidad y la velocidad.
- Por ejemplo, un dispositivo microfluídico de la investigación de MM Tekiyeh logró concentraciones de esperma post-separación de 5.37 millones/ml y 4.00 millones/ml a tasas de flujo de 40 nL/s y 50 nL/s, respectivamente.
El cambio hacia técnicas de selección de esperma no invasivas y de alta pureza gana tracción
El mercado de dispositivos de separación de esperma experimenta un cambio hacia métodos no invasivos que mejoran la calidad del esperma sin agentes químicos o estrés por centrifugación. Las clínicas adoptan herramientas que aíslan esperma con una integridad de ADN superior para apoyar procedimientos reproductivos avanzados. La demanda aumenta por técnicas que se alinean con las directrices clínicas emergentes sobre la gestión de la infertilidad masculina. Fomenta a los fabricantes a fortalecer los esfuerzos de investigación enfocados en la clasificación fisiológica del esperma. Las tendencias de preferencia del paciente apoyan modalidades que reducen los riesgos del procedimiento y optimizan los resultados de embriología. El crecimiento del turismo de fertilidad estimula el interés global en sistemas de separación sofisticados. Los actores de la industria priorizan diseños escalables que apoyan diversos entornos clínicos.
- Por ejemplo, el dispositivo BLASTO-chip de investigadores de la Universidad de Tsinghua logró una tasa de fertilización del 70.8% usando esperma de muestras con 10% de esperma vivo pero 100% inmóvil.
Análisis de desafíos del mercado:
El alto costo de los dispositivos avanzados y la accesibilidad limitada restringen una adopción más amplia
El mercado de dispositivos de separación de esperma enfrenta restricciones debido al alto costo de los sistemas avanzados y al apoyo variable de reembolso en diferentes regiones. Muchas clínicas de fertilidad en mercados de ingresos bajos y medios luchan por adoptar dispositivos premium. Las limitaciones presupuestarias reducen las actualizaciones tecnológicas y ralentizan la transición hacia plataformas automatizadas o microfluídicas. Esto crea disparidades en la calidad clínica y el acceso de los pacientes. Los obstáculos regulatorios prolongan las aprobaciones de productos y aumentan los gastos de desarrollo. Los entornos sensibles al precio favorecen métodos convencionales a pesar de su menor eficiencia. La penetración del mercado se ralentiza donde la infraestructura sanitaria sigue subdesarrollada.
La Complejidad Técnica y las Brechas de Habilidades del Personal Desafían la Implementación Clínica
El mercado de dispositivos de separación de esperma enfrenta desafíos operativos vinculados a la complejidad técnica y la necesidad de embriólogos capacitados. Las clínicas requieren personal calificado para manejar herramientas de selección de esperma basadas en precisión. Los programas de capacitación limitados reducen la confianza de los nuevos usuarios y afectan la consistencia de los procedimientos. Esto amplía las variaciones de rendimiento entre centros y afecta las tasas de éxito de las TRA. Las demandas de mantenimiento y calibración de dispositivos aumentan las cargas operativas para las clínicas pequeñas. Los estándares de laboratorio inconsistentes complican aún más la adopción. La integración de sistemas avanzados se ralentiza donde la capacidad de personal sigue siendo insuficiente.
Oportunidades de Mercado:
La Creciente Adopción de Técnicas Avanzadas de TRA Crea un Fuerte Potencial Comercial
El mercado de dispositivos de separación de esperma tiene una oportunidad significativa debido a la rápida expansión de las tecnologías de reproducción asistida en regiones desarrolladas y emergentes. Las clínicas buscan herramientas avanzadas de selección de esperma que apoyen tasas de éxito más altas en las TRA y reduzcan los riesgos procedimentales. Aumenta la demanda de dispositivos que entregan muestras de alta pureza con mejor integridad del ADN. Esto fortalece las perspectivas del mercado a medida que los centros de fertilidad mejoran las capacidades de sus laboratorios. El crecimiento del turismo médico expande la base de clientes para soluciones innovadoras. La aceptación más amplia de métodos no invasivos de selección de esperma fomenta la diversificación de productos. Los fabricantes ganan alcance para introducir sistemas rentables adaptados a diversas capacidades clínicas.
La Innovación Tecnológica y las Colaboraciones Estratégicas Aceleran la Expansión del Mercado
El mercado de dispositivos de separación de esperma se beneficia del aumento de la inversión en microfluidos, análisis habilitado por IA y plataformas de laboratorio en chip que mejoran la precisión y la eficiencia. Las asociaciones entre clínicas de fertilidad, instituciones de investigación y fabricantes de dispositivos apoyan ciclos de desarrollo más rápidos. Esto impulsa avances en sistemas automatizados y fáciles de usar con un rendimiento consistente. El creciente interés en tratamientos reproductivos personalizados aumenta la demanda de tecnologías avanzadas de separación. Las oportunidades se expanden en mercados emergentes donde la infraestructura sanitaria está mejorando. El apoyo regulatorio para soluciones de TRA seguras y efectivas fomenta el lanzamiento de nuevos productos. Las empresas ganan ventaja competitiva al centrarse en dispositivos escalables y de alto rendimiento que abordan las necesidades de fertilidad globales.
Análisis de Segmentación del Mercado:
Por Tipo de Dispositivo
El mercado de dispositivos de separación de esperma se clasifica en dispositivos basados en microfluidos, sistemas basados en centrifugación y soluciones basadas en filtración. Los dispositivos microfluídicos ganan fuerte tracción debido a su precisión y capacidad para preservar la integridad del esperma. Los sistemas de centrifugación mantienen su uso en entornos convencionales de ART que priorizan flujos de trabajo rentables. Las soluciones basadas en filtración atraen a clínicas que buscan un procesamiento simplificado con menor estrés mecánico en las células espermáticas. Apoya diversas necesidades clínicas en diferentes capacidades de laboratorio. La demanda se desplaza hacia plataformas avanzadas que mejoran la pureza de las muestras y los resultados de ART.
- Por ejemplo, un novedoso dispositivo de clasificación de esperma asistido por microfluidos de dos capas aísla más de 2.5 millones de células espermáticas móviles por ml de una muestra de semen de 500 µL en 20 minutos.
Por Aplicación
El mercado de dispositivos de separación de esperma apoya aplicaciones en FIV, ICSI, IUI y análisis de esperma basado en investigación. FIV e ICSI dominan debido al creciente uso de selección de esperma de alta calidad en casos complejos de infertilidad. IUI se beneficia de dispositivos mejorados que proporcionan muestras más limpias para procedimientos intrauterinos. Los laboratorios de investigación adoptan sistemas avanzados para estudiar la función del esperma, los patrones de motilidad y la integridad del ADN. Fortalece el desarrollo de nuevas tecnologías reproductivas y herramientas de diagnóstico. El crecimiento en los procedimientos de ART impulsa una demanda constante en todas las categorías de aplicación.
- Por ejemplo, un dispositivo microfluídico biomimético de UTS y NeoGenix Biosciences mejoró la integridad del ADN en 85 unidades y redujo la muerte de células espermáticas en 90 unidades en comparación con los métodos de ascenso.
Por Usuario Final
El mercado de dispositivos de separación de esperma atiende a clínicas de fertilidad, hospitales y laboratorios de investigación. Las clínicas de fertilidad tienen la mayor cuota de uso debido al alto volumen de pacientes y flujos de trabajo avanzados de ART. Los hospitales integran estos sistemas para apoyar evaluaciones de infertilidad masculina y servicios de concepción asistida. Las instituciones de investigación dependen de dispositivos de alta precisión para estudios de biología reproductiva. Mejora la innovación en fisiología del esperma y metodologías de tratamiento. Una fuerte inversión en instalaciones reproductivas avanzadas apoya la demanda sostenida en los segmentos de usuarios finales.
Segmentaciones:
Por Tipo de Dispositivo
- Dispositivos Basados en Microfluidos
- Dispositivos Basados en Centrifugación
- Dispositivos Basados en Filtración
- Dispositivos Basados en Gradiente
Por Aplicación
- Fertilización In Vitro (FIV)
- Inyección Intracitoplasmática de Espermatozoides (ICSI)
- Inseminación Intrauterina (IUI)
- Investigación y Diagnóstico
Por Usuario Final
- Clínicas de Fertilidad
- Hospitales
- Laboratorios de Investigación
- Centros de FIV
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte Mantiene el Liderazgo del Mercado con una Fuerte Infraestructura Clínica
América del Norte lidera la demanda global en el Mercado de Dispositivos de Separación de Esperma debido a su ecosistema de atención de fertilidad establecido y la rápida adopción de tecnologías reproductivas avanzadas. Una fuerte infraestructura clínica y el acceso a servicios especializados de embriología apoyan la utilización consistente de tecnología. Los centros de fertilidad priorizan dispositivos que mejoran la calidad del esperma y fortalecen los resultados de las TRA. Se beneficia de una alta conciencia sobre la infertilidad masculina y el aumento de la inversión en investigación reproductiva. Los marcos regulatorios apoyan la integración clínica segura de sistemas de separación de esperma de próxima generación. La creciente aceptación de plataformas automatizadas y microfluídicas refuerza el dominio regional.
Europa Fortalece el Crecimiento a Través de Redes de Fertilidad Avanzadas y Estándares Clínicos de Apoyo
Europa muestra una expansión constante impulsada por sus redes de fertilidad maduras y su compromiso con prácticas reproductivas basadas en evidencia. Países como Alemania, Dinamarca, España y el Reino Unido mantienen una fuerte demanda de herramientas de separación de esperma de alta precisión. El Mercado de Dispositivos de Separación de Esperma gana impulso a través de actividades de I+D que mejoran la precisión de los dispositivos y los métodos de selección no invasivos. Se beneficia de programas de formación estructurados que apoyan prácticas de embriología especializadas en las principales clínicas. La atención de fertilidad transfronteriza aumenta el flujo de pacientes y fortalece la demanda de tecnologías avanzadas. La adopción consistente de directrices de TRA sostiene el crecimiento del mercado en toda la región.
Asia-Pacífico Emerge como la Región de Más Rápido Crecimiento Impulsada por el Aumento de la Utilización de TRA
Asia-Pacífico registra el mayor potencial de crecimiento respaldado por el aumento de la prevalencia de la infertilidad y la expansión del acceso a la atención médica reproductiva. Las crecientes redes de clínicas de fertilidad en China, India, Japón y Corea del Sur fortalecen la demanda de sistemas modernos de separación de esperma. El turismo médico contribuye significativamente a los volúmenes de procedimientos y la adopción de tecnología. Crea fuertes oportunidades para los fabricantes que ofrecen soluciones escalables y rentables. Las inversiones respaldadas por el gobierno elevan los estándares clínicos y crean condiciones favorables para la expansión de las TRA. Las rápidas mejoras en las capacidades de laboratorio apoyan el avance regional a largo plazo.
Análisis de Jugadores Clave:
- Vitrolife
- Hamilton Thorne
- CooperSurgical
- DxNow
- Memphasys
- Nidacon International
- Cook Medical
- Zeiss Group
- IVFtech
- Thermo Fisher Scientific
- Genea Biomedx
- Lotus Bio
Análisis Competitivo:
El mercado de dispositivos de separación de esperma presenta un panorama competitivo impulsado por la innovación, el avance técnico y una fuerte diferenciación de productos. Las empresas líderes se centran en plataformas microfluídicas, tecnologías de separación no invasivas y sistemas automatizados que mejoran la precisión clínica. Esto fortalece la competencia a medida que los fabricantes priorizan dispositivos que mejoran la viabilidad del esperma y apoyan altas tasas de éxito en ART. Los jugadores establecidos amplían sus carteras de productos a través de colaboraciones estratégicas, iniciativas de investigación y alcance geográfico. Las empresas emergentes introducen soluciones rentables y fáciles de usar que se dirigen a clínicas de fertilidad en mercados en desarrollo. La intensidad competitiva aumenta a medida que los participantes de la industria invierten en materiales avanzados, integración digital y eficiencia mejorada del flujo de trabajo. El mercado continúa desplazándose hacia tecnologías que ofrecen un rendimiento consistente y apoyan los estándares clínicos en evolución.
Desarrollos Recientes:
- En mayo de 2025, Twist Bioscience Corporation amplió su colaboración con Element Biosciences, convirtiéndose en el único proveedor de kits de preparación de bibliotecas Trinity y enriquecimiento de objetivos para el secuenciador AVITI.
- En mayo de 2025, Telesis Bio firmó un acuerdo de licencia con Regeneron Pharmaceuticals para implementar la plataforma Gibson SOLA, permitiendo la síntesis de genes automatizada y de alto rendimiento directamente en los laboratorios de Regeneron, reduciendo drásticamente el tiempo de descubrimiento de biológicos.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Dispositivo, Aplicación, Usuario Final y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de sistemas avanzados de selección de esperma aumentará a medida que los centros de fertilidad prioricen tecnologías que mejoren los resultados de ART y reduzcan los riesgos de los procedimientos.
- La adopción de dispositivos microfluídicos y no invasivos se expandirá debido a su capacidad para preservar la integridad del esperma y mejorar la calidad de las muestras.
- La integración de la automatización y el análisis respaldado por IA fortalecerá la eficiencia del flujo de trabajo en clínicas de fertilidad de alto volumen.
- La innovación de productos se acelerará a medida que los fabricantes inviertan en investigación centrada en la integridad del ADN, la optimización de la motilidad y los métodos de clasificación fisiológica.
- El crecimiento en las evaluaciones de infertilidad masculina aumentará la necesidad de herramientas de diagnóstico y separación precisas.
- Los mercados emergentes mostrarán una fuerte adopción impulsada por la expansión de la infraestructura de fertilidad y el aumento del turismo médico.
- Las asociaciones entre desarrolladores de tecnología y clínicas de fertilidad apoyarán una validación clínica más rápida y una adopción más amplia.
- Los dispositivos fáciles de usar, compactos y rentables ganarán tracción entre las clínicas pequeñas y medianas que buscan eficiencia operativa.
- La conectividad digital y las características de monitoreo de calidad en tiempo real se convertirán en estándar en los dispositivos de próxima generación.
- El apoyo regulatorio para tecnologías reproductivas más seguras y efectivas fomentará el despliegue global de soluciones innovadoras de separación de esperma.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos de separación de esperma y cuál es su valor proyectado para 2032?
¿Cuál es la tasa de crecimiento esperada del mercado de dispositivos de separación de esperma durante el período de pronóstico?
¿Cuáles tipos de dispositivos son los más adoptados en el mercado de dispositivos de separación de esperma?
¿Qué factores están impulsando el crecimiento del mercado de dispositivos de separación de esperma?
¿Qué regiones lideran el mercado de dispositivos de separación de esperma y dónde se espera que el crecimiento sea más alto?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Separación de Espermatozoides Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Separación de Espermatozoides Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 297.6 million → 2032: USD 563.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Separación de Espermatozoides Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Separación de Espermatozoides Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Separación de Espermatozoides Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Separación de Espermatozoides Market Drivers
- 3.3 Mercado de Dispositivos de Separación de Espermatozoides Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Separación de Espermatozoides Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Separación de Espermatozoides Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Separación de Espermatozoides Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Separación de Espermatozoides category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Separación de Espermatozoides Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Separación de Espermatozoides Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Separación de Espermatozoides market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Separación de Espermatozoides Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Separación de Espermatozoides Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Separación de Espermatozoides Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Separación de Espermatozoides (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Separación de Espermatozoides Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Separación de Espermatozoides Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Separación de Espermatozoides Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Separación de Espermatozoides Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Separación de Espermatozoides Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Separación de Espermatozoides Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Separación de Espermatozoides Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Separación de Espermatozoides Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Separación de Espermatozoides Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
