
Visión General del Mercado
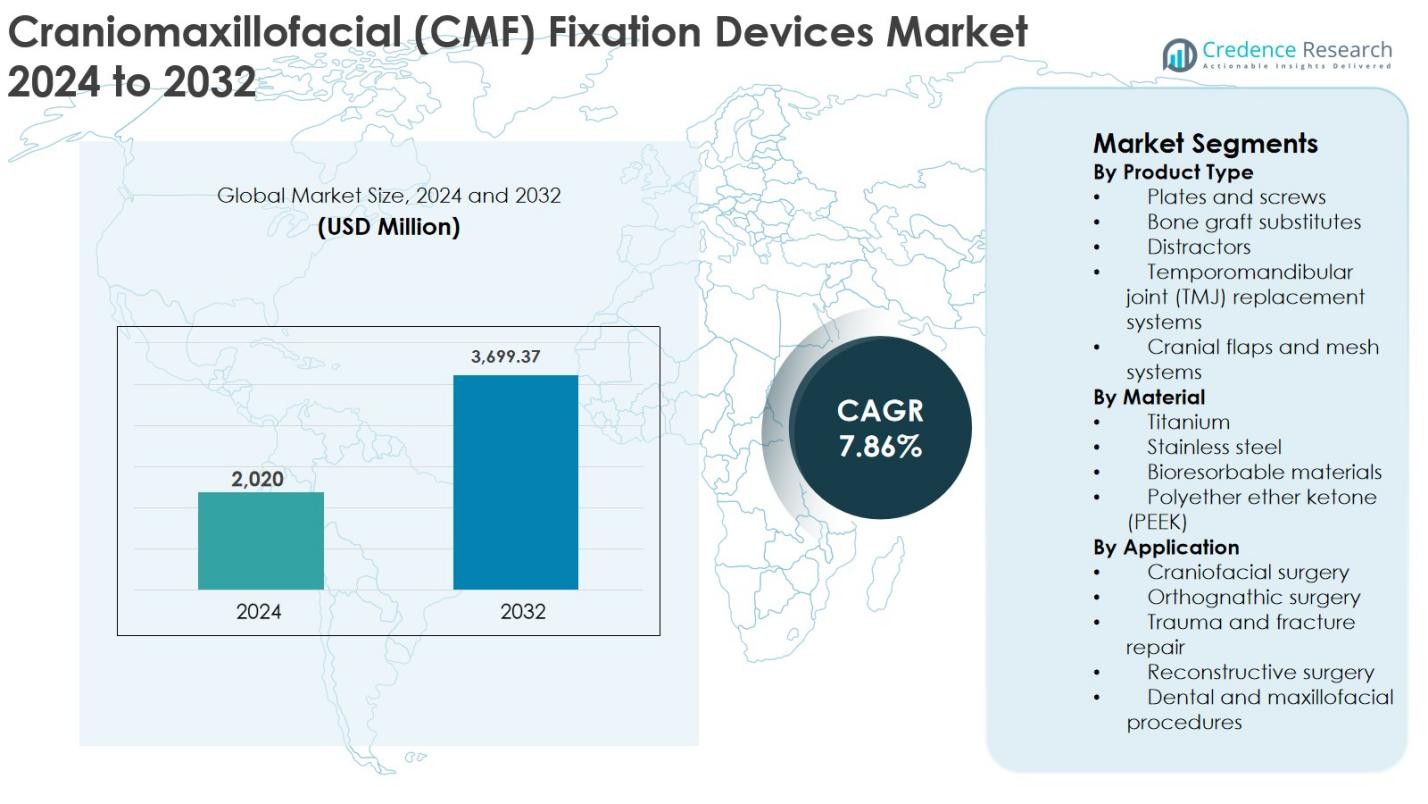
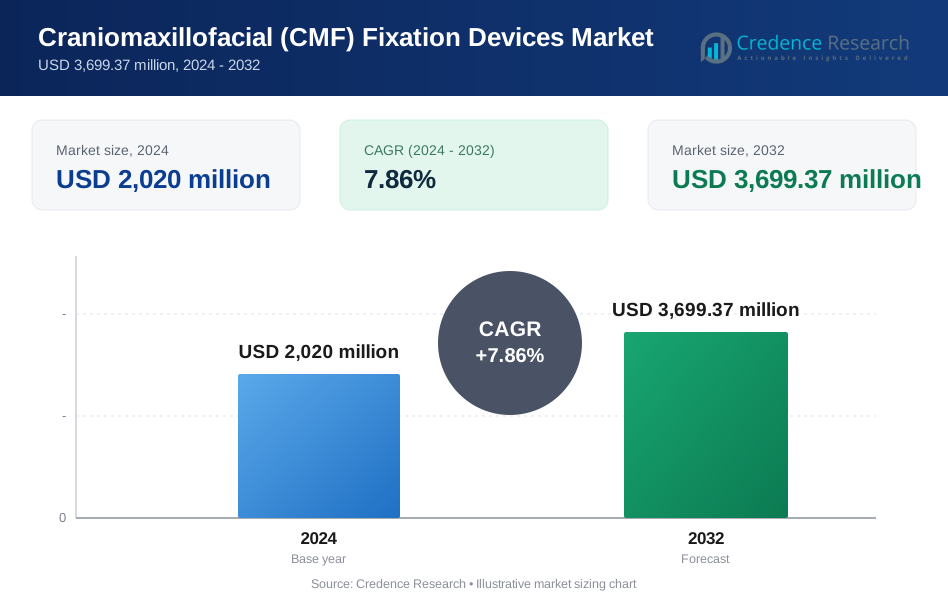
El tamaño del mercado de Dispositivos de Fijación Craneomaxilofacial (CMF) se valoró en USD 2,020 millones en 2024 y se anticipa que alcanzará los USD 3,699.37 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 7.86% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos de Fijación Craneomaxilofacial (CMF) 2024 | USD 2,020 Millones |
| Mercado de Dispositivos de Fijación Craneomaxilofacial (CMF), CAGR | 7.86% |
| Tamaño del Mercado de Dispositivos de Fijación Craneomaxilofacial (CMF) 2032 | USD 3,699.37 Millones |
El mercado de Dispositivos de Fijación Craneomaxilofacial (CMF) está liderado por fabricantes de dispositivos médicos establecidos como Stryker Corporation, Medtronic, Zimmer-Biomet Inc, Integra LifeSciences, KLS Martin, L.P., Medartis AG, OsteoMed, B. Braun, NovaBone y Gesco India, que compiten a través de amplios portafolios de productos, innovación y un fuerte compromiso con los cirujanos. Estas empresas se centran en placas contorneadas anatómicamente, sistemas avanzados de titanio e implantes específicos para el paciente para fortalecer su presencia en el mercado. Regionalmente, América del Norte dominó el mercado con un 38% de participación en 2024, respaldada por altos volúmenes de cirugías de trauma e infraestructura sanitaria avanzada, seguida por Europa con un 29%, impulsada por una fuerte adopción de cirugías reconstructivas, y Asia Pacífico con un 22%, reflejando una rápida expansión sanitaria y una creciente demanda quirúrgica.
Perspectivas del Mercado
- El mercado de Dispositivos de Fijación Craneomaxilofacial (CMF) se valoró en USD 2,020 millones en 2024 y se proyecta que alcance los USD 3,699.37 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 7.86% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente incidencia de trauma facial, accidentes de tráfico, trastornos craneofaciales congénitos y el aumento de volúmenes de cirugías reconstructivas y ortognáticas en economías desarrolladas y emergentes.
- Las tendencias clave incluyen la creciente adopción de implantes contorneados anatómicamente y específicos para el paciente, el uso incrementado de materiales de titanio y bioabsorbibles, y la integración de tecnologías de planificación 3D; las placas y tornillos dominan el segmento de productos con más del 46% de participación, mientras que el titanio lidera el uso de materiales con alrededor del 58% de participación.
- La intensidad competitiva sigue siendo alta, con los principales actores centrados en la innovación de productos, la expansión del portafolio y la capacitación enfocada en cirujanos para fortalecer la adopción en aplicaciones de trauma y reconstructivas.
- Regionalmente, América del Norte lideró con un 38% de participación, seguida por Europa con un 29%, Asia Pacífico con un 22%, América Latina con un 7% y Medio Oriente y África con un 4%, reflejando el acceso variable a la atención médica y los volúmenes quirúrgicos.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de dispositivos de fijación craneomaxilofacial (CMF) por tipo de producto está liderado por placas y tornillos, que representaron el 46% de la cuota de mercado en 2024 debido a su uso generalizado en cirugías de trauma, ortognáticas y reconstructivas. Los cirujanos prefieren placas y tornillos por su estabilidad mecánica, fijación precisa y compatibilidad con procedimientos avanzados guiados por imágenes. El aumento de incidencias de trauma facial, accidentes de tráfico y lesiones deportivas sigue impulsando la demanda. Además, la creciente adopción de sistemas de placas de perfil bajo y contorneadas anatómicamente apoya aún más el crecimiento del segmento en hospitales y clínicas especializadas.
- Por ejemplo, DePuy Synthes de Johnson & Johnson ofrece sistemas de placas MatrixMIDFACE y MatrixMANDIBLE diseñados para fijación rígida en trauma y reconstrucción de la cara media y mandíbula, con placas de perfil bajo y tornillos de bloqueo multidireccional.
Por Material
Basado en el material, el titanio dominó el mercado de dispositivos de fijación craneomaxilofacial (CMF) con un 58% de cuota de mercado en 2024, respaldado por su superior relación resistencia-peso, resistencia a la corrosión y alta biocompatibilidad. Los dispositivos de fijación de titanio permiten estabilidad a largo plazo y reducen las complicaciones postquirúrgicas, convirtiéndolos en la opción preferida para casos complejos craneofaciales y de trauma. El aumento en los volúmenes quirúrgicos, los avances en el procesamiento de aleaciones de titanio y la creciente preferencia por implantes compatibles con MRI continúan fortaleciendo este segmento. El cambio hacia implantes específicos para el paciente también refuerza el dominio del titanio en procedimientos CMF avanzados.
- Por ejemplo, DePuy Synthes ofrece sistemas MatrixMANDIBLE y MatrixMIDFACE basados en titanio, diseñados para fijación rígida y estabilidad a largo plazo en trauma mandibular y de la cara media.
Por Aplicación
Por aplicación, la reparación de traumas y fracturas tuvo la mayor participación del mercado de dispositivos de fijación craneomaxilofacial (CMF) con un 42% en 2024, impulsada por la alta prevalencia de lesiones maxilofaciales por accidentes de tráfico, caídas y violencia interpersonal. Las intervenciones quirúrgicas de emergencia requieren frecuentemente dispositivos de fijación para una rápida estabilización y restauración funcional. La expansión de la infraestructura de atención al trauma, el aumento del acceso a cirujanos maxilofaciales especializados y la creciente conciencia sobre la corrección quirúrgica temprana apoyan el crecimiento del segmento. Las mejoras tecnológicas en los sistemas de fijación mejoran aún más los resultados quirúrgicos en aplicaciones CMF centradas en el trauma.
Principales Impulsores de Crecimiento
Aumento de la Incidencia de Trauma Maxilofacial y Deformidades Congénitas
El mercado de dispositivos de fijación craneomaxilofacial (CMF) está fuertemente impulsado por el aumento de la incidencia de trauma facial y deformidades craneofaciales congénitas en todo el mundo. Los accidentes de tráfico, las lesiones relacionadas con el deporte, los riesgos ocupacionales y la violencia interpersonal continúan elevando la demanda de procedimientos de fijación CMF, particularmente en regiones urbanas y en desarrollo. Además, condiciones congénitas como el labio y paladar hendido requieren intervenciones quirúrgicas tempranas y a menudo múltiples, apoyando el uso constante de dispositivos. El creciente acceso a centros de atención al trauma, las mejoras en los sistemas de respuesta de emergencia y la mayor disponibilidad de cirujanos maxilofaciales capacitados aceleran aún más los volúmenes de procedimientos. Estos factores sostienen colectivamente la demanda a largo plazo de placas, tornillos y sistemas de fijación avanzados en entornos hospitalarios y quirúrgicos especializados.
- Por ejemplo, las mejoras en el sistema nacional de trauma y la cobertura maxilofacial de emergencia ampliada en varios países se han asociado con mayores tasas de detección y manejo quirúrgico de fracturas faciales en entornos de cuidados críticos.
Avances en Técnicas Quirúrgicas y Tecnologías de Implantes
La innovación tecnológica sigue siendo un motor de crecimiento importante para el mercado de Dispositivos de Fijación Craniomaxilofacial (CMF). Los avances continuos en sistemas de placas de bajo perfil, implantes anatómicamente contorneados y soluciones específicas para el paciente mejoran la precisión quirúrgica y reducen el tiempo operatorio. La integración de imágenes 3D, diseño asistido por computadora y navegación intraoperatoria permite estrategias de fijación personalizadas, mejorando los resultados funcionales y estéticos. Además, el desarrollo de materiales biorresorbibles y compatibles con MRI minimiza las complicaciones a largo plazo y las limitaciones de imagen postoperatorias. Estas innovaciones aumentan la confianza del cirujano, amplían las indicaciones clínicas y fomentan la adopción de dispositivos de fijación de próxima generación en procedimientos craneofaciales y reconstructivos complejos.
- Por ejemplo, la cartera de CMF de Stryker incorpora planificación quirúrgica virtual preoperatoria y guías e implantes específicos para el paciente impresos en 3D para optimizar las osteotomías y la reconstrucción en los flujos de trabajo de cirugía craneofacial.
Expansión de la Infraestructura Sanitaria y Volúmenes de Cirugía Electiva
El crecimiento en la infraestructura sanitaria, particularmente en economías emergentes, apoya significativamente el mercado de Dispositivos de Fijación Craniomaxilofacial (CMF). Las inversiones en hospitales terciarios, centros de trauma y clínicas especializadas en maxilofacial mejoran el acceso a cuidados quirúrgicos avanzados. El aumento del ingreso disponible, la expansión de la cobertura de seguros y el incremento de la conciencia sobre procedimientos reconstructivos y correctivos también impulsan las cirugías electivas como intervenciones craneofaciales ortognáticas y estéticas. El turismo médico en regiones que ofrecen servicios quirúrgicos rentables pero de alta calidad también aumenta la demanda de procedimientos. Juntos, estos factores estructurales y socioeconómicos crean oportunidades de crecimiento sostenido para los fabricantes de dispositivos de fijación CMF a nivel mundial.
Tendencias y Oportunidades Clave
Creciente Adopción de Implantes Específicos para el Paciente e Impresos en 3D
Una tendencia destacada que está moldeando el mercado de Dispositivos de Fijación Craniomaxilofacial (CMF) es la creciente adopción de implantes específicos para el paciente e impresos en 3D. Los dispositivos de fijación personalizados diseñados utilizando datos de imágenes preoperatorias permiten un ajuste anatómico preciso, una mejor distribución de la carga y reducen los ajustes intraoperatorios. Este enfoque mejora la eficiencia quirúrgica, acorta el tiempo del procedimiento y mejora los resultados del paciente. Los cirujanos cada vez más prefieren implantes personalizados para reconstrucciones complejas y casos de trauma que involucran asimetría o pérdida ósea. A medida que los caminos regulatorios para dispositivos médicos personalizados se clarifican, los fabricantes tienen oportunidades significativas para expandir carteras y diferenciar ofertas a través de capacidades avanzadas de personalización.
- Por ejemplo, KLS Martin Group proporciona placas de reconstrucción mandibular específicas para el paciente y dispositivos de distracción fabricados mediante impresión 3D y planificación quirúrgica virtual, permitiendo una restauración precisa del contorno en defectos de mandíbula complejos.
Creciente Demanda de Soluciones Biorresorbibles y de Materiales Avanzados
El mercado está presenciando un creciente interés en dispositivos de fijación biorresorbibles y avanzados basados en polímeros como alternativas a los implantes metálicos tradicionales. Estos materiales eliminan la necesidad de cirugías de remoción secundaria, reducen las complicaciones de cuerpos extraños a largo plazo y son particularmente ventajosos en casos pediátricos. Las innovaciones en poliéter éter cetona (PEEK) y compuestos biorresorbibles de nueva generación proporcionan una mejor resistencia mecánica y perfiles de degradación controlada. La creciente evidencia clínica que respalda la seguridad y eficacia crea oportunidades para una adopción más amplia en aplicaciones de trauma y reconstructivas. Los fabricantes que se centran en la innovación de materiales están bien posicionados para capturar la demanda emergente.
- Por ejemplo, Invibio Biomaterial Solutions suministra polímeros PEEK-OPTIMA para implantes craneales y maxilofaciales, ofreciendo radiolucidez y un rendimiento favorable de relación resistencia-peso que apoya la visualización intraoperatoria y el seguimiento por imágenes.
Desafíos Clave
Alto Costo de los Sistemas Avanzados de Fijación CMF
El alto costo asociado con los Dispositivos de Fijación Cráneomaxilofacial (CMF) avanzados presenta un desafío clave para el crecimiento del mercado. Los implantes premium, las soluciones específicas para el paciente y los materiales tecnológicamente avanzados aumentan significativamente los gastos del procedimiento, limitando la adopción en sistemas de salud sensibles a los costos. Los hospitales en regiones en desarrollo a menudo enfrentan restricciones presupuestarias, mientras que la cobertura de reembolso para procedimientos CMF varía ampliamente entre países. Estas barreras financieras restringen el acceso a tecnologías de fijación avanzadas y ralentizan la penetración en mercados emergentes. Los fabricantes deben equilibrar la innovación con la asequibilidad para asegurar una adopción clínica más amplia sin comprometer la calidad o el rendimiento del producto.
Requisitos Regulatorios y de Aprobación Clínica Estrictos
Los marcos regulatorios estrictos y los complejos procesos de aprobación plantean desafíos continuos para el mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF). Los implantes CMF requieren una validación clínica extensa para demostrar seguridad, durabilidad y biocompatibilidad, lo que lleva a prolongadas líneas de tiempo de desarrollo y altos costos de cumplimiento. Las variaciones en los estándares regulatorios entre regiones complican aún más los lanzamientos de productos globales. Además, los requisitos de vigilancia y reporte post-mercado aumentan la complejidad operativa para los fabricantes. Estos obstáculos regulatorios pueden retrasar la innovación, limitar la comercialización rápida y crear barreras para las empresas más pequeñas que buscan ingresar al mercado.
Análisis Regional
Norteamérica
Norteamérica dominó el mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) con un 38% de participación de mercado en 2024, impulsado por altos volúmenes de procedimientos, infraestructura sanitaria avanzada y adopción temprana de tecnologías de fijación innovadoras. La región se beneficia de una fuerte presencia de fabricantes líderes de dispositivos médicos, amplia disponibilidad de cirujanos maxilofaciales capacitados y marcos de reembolso favorables para cirugías de trauma y reconstructivas. La alta incidencia de trauma facial, lesiones deportivas y procedimientos ortognáticos correctivos apoya aún más la demanda. Las inversiones continuas en I+D y la rápida adopción de implantes específicos para el paciente y basados en titanio refuerzan la posición de liderazgo de Norteamérica.
Europa
Europa representó el 29% de la participación de mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) en 2024, respaldada por un sistema de salud bien establecido y una creciente demanda de cirugías faciales reconstructivas y correctivas. Países como Alemania, Francia y el Reino Unido contribuyen significativamente debido a redes avanzadas de atención al trauma y alta experiencia quirúrgica. El aumento de la prevalencia de accidentes de tráfico, poblaciones envejecidas que requieren intervenciones reconstructivas y un fuerte énfasis regulatorio en implantes de alta calidad impulsan el crecimiento del mercado. Además, la creciente adopción de materiales biorresorbibles e implantes personalizados mejora los resultados de los procedimientos, manteniendo una demanda constante en toda la región.
Asia Pacífico
Asia Pacífico tuvo un 22% de participación de mercado en el mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) en 2024 y representa el segmento regional de más rápido crecimiento. La rápida expansión de la infraestructura sanitaria, el aumento de casos de trauma debido a la urbanización y la creciente conciencia sobre las cirugías faciales correctivas impulsan el crecimiento. Países como China, India, Japón y Corea del Sur están experimentando una mayor adopción de dispositivos de fijación CMF debido a la mejora en el acceso a cuidados quirúrgicos especializados. El crecimiento del turismo médico, la expansión de la población de clase media y el aumento de inversiones en hospitales terciarios fortalecen aún más las perspectivas del mercado de la región.
América Latina
América Latina capturó un 7% de la participación de mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) en 2024, impulsada por mejoras graduales en el acceso a la atención médica y el aumento de volúmenes quirúrgicos relacionados con el trauma. Brasil y México son contribuyentes clave, respaldados por la expansión de redes hospitalarias y la creciente adopción de técnicas quirúrgicas avanzadas. La creciente incidencia de accidentes de tráfico y violencia interpersonal sostiene la demanda de sistemas de fijación CMF. Aunque la sensibilidad al costo sigue siendo un desafío, el creciente número de inversiones en salud pública y privada y la mayor disponibilidad de especialistas capacitados están mejorando el acceso a dispositivos de fijación modernos.
Medio Oriente y África
La región de Medio Oriente y África representó un 4% de la participación de mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) en 2024, reflejando su estatus de mercado emergente. El crecimiento está respaldado por el aumento de inversiones en infraestructura sanitaria, particularmente en los países del Consejo de Cooperación del Golfo, y la creciente adopción de servicios avanzados de atención al trauma. La expansión del turismo médico, la mejora en el acceso a cirujanos especializados y la creciente conciencia sobre los procedimientos faciales reconstructivos contribuyen a la demanda. Sin embargo, la cobertura de reembolso limitada y el acceso desigual a la atención médica en África moderan el crecimiento, creando una trayectoria de expansión gradual pero constante para la región.
Segmentaciones del Mercado:
Por Tipo de Producto
- Placas y tornillos
- Sustitutos de injertos óseos
- Distractores
- Sistemas de reemplazo de la articulación temporomandibular (ATM)
- Sistemas de colgajos craneales y mallas
Por Material
- Titanio
- Acero inoxidable
- Materiales biorresorbibles
- Polieter éter cetona (PEEK)
Por Aplicación
- Cirugía craneofacial
- Cirugía ortognática
- Reparación de traumas y fracturas
- Cirugía reconstructiva
- Procedimientos dentales y maxilofaciales
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) cuenta con un grupo bien establecido de fabricantes globales y regionales enfocados en la innovación, expansión de portafolio y colaboraciones estratégicas. Jugadores líderes como Stryker Corporation, Medtronic, Zimmer-Biomet Inc, Integra LifeSciences y KLS Martin, L.P. mantienen posiciones fuertes debido a una amplia oferta de productos que cubren placas, tornillos, sistemas TMJ e implantes específicos para pacientes. Empresas como Medartis AG, OsteoMed, B. Braun y NovaBone fortalecen la competencia a través de la especialización en soluciones de trauma y reconstructivas. Fabricantes regionales como Gesco India amplían el acceso en mercados sensibles al costo mediante producción y estrategias de precios localizadas. La intensidad competitiva es impulsada por la continua innovación de productos, el aumento en la adopción de sistemas anatómicamente contorneados y basados en titanio, y las inversiones en tecnologías impresas en 3D y biorresorbibles. Las asociaciones estratégicas con hospitales y cirujanos mejoran aún más la presencia en el mercado y el crecimiento a largo plazo.
Análisis de Jugadores Clave
- Medtronic
- KLS Martin, L.P.
- Integra LifeSciences
- Gesco India
- Zimmer-Biomet Inc
- OsteoMed
- B. Braun India
- Stryker Corporation
- NovaBone
- Medartis AG
Desarrollos Recientes
- En agosto de 2024, Stryker anunció el lanzamiento de su Sistema de Placas Pangea, una solución avanzada de placas diseñada para la fijación interna y estabilización de fracturas y osteotomías, incluyendo aplicaciones relevantes para procedimientos CMF
- En enero de 2024, Enovis Corporation completó la adquisición de LimaCorporate S.p.A., ampliando su portafolio de cirugía reconstructiva e implantes ortopédicos que incluye tecnologías de fijación que apoyan aplicaciones cráneomaxilofaciales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Material, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) seguirá expandiéndose debido al aumento global de cirugías de trauma, reconstructivas y ortognáticas.
- La creciente adopción de implantes específicos para el paciente y anatómicamente contorneados mejorará la precisión quirúrgica y los resultados clínicos.
- Los avances en imágenes 3D, planificación quirúrgica virtual y fabricación aditiva apoyarán la personalización y la eficiencia del flujo de trabajo.
- La demanda de sistemas de fijación a base de titanio se mantendrá fuerte, respaldada por ventajas de durabilidad, biocompatibilidad y estabilidad a largo plazo.
- Los materiales biorresorbibles ganarán terreno, especialmente en aplicaciones pediátricas y que no soportan carga.
- Las economías emergentes experimentarán un crecimiento más rápido a medida que mejoren la infraestructura sanitaria y el acceso a cirujanos especializados.
- El turismo médico contribuirá a mayores volúmenes de procedimientos en regiones competitivas en costos.
- Los fabricantes se centrarán en la formación de cirujanos y la integración digital para fortalecer la adopción de sistemas avanzados.
- Las asociaciones estratégicas y la fabricación local apoyarán la penetración del mercado en mercados sensibles al precio.
- La alineación regulatoria continua y la generación de evidencia clínica facilitarán una aceptación más amplia de las tecnologías de fijación CMF de próxima generación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos de fijación craniomaxilofacial (CMF) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos de fijación craniomaxilofacial (CMF) entre 2024 y 2032?
¿Qué segmento del mercado de dispositivos de fijación craniomaxilofaciales (CMF) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de dispositivos de fijación craniomaxilofaciales (CMF)?
¿Quiénes son las empresas líderes en el mercado de dispositivos de fijación craniomaxilofacial (CMF)?
¿Qué región comandó la mayor parte del mercado de dispositivos de fijación craniomaxilofacial (CMF) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,020 million → 2032: USD 3,699.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market Drivers
- 3.3 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Fijación Cráneomaxilofacial (CMF) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
