
Visión General del Mercado
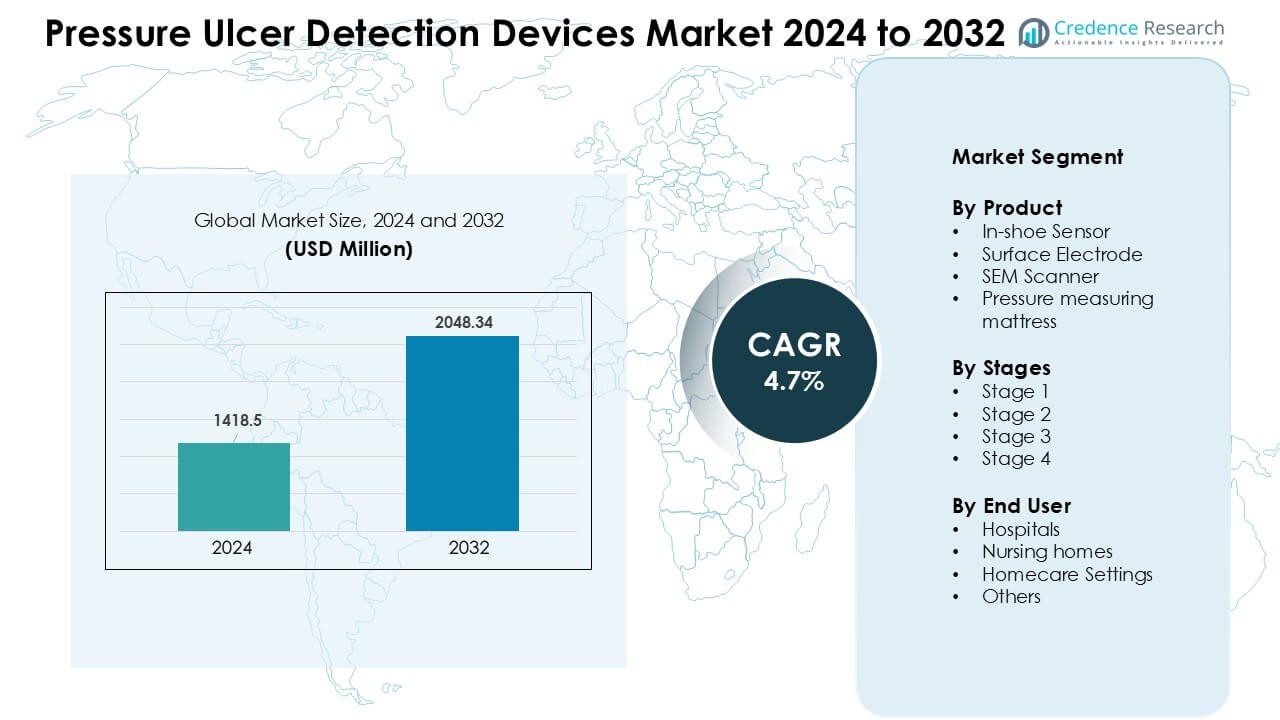
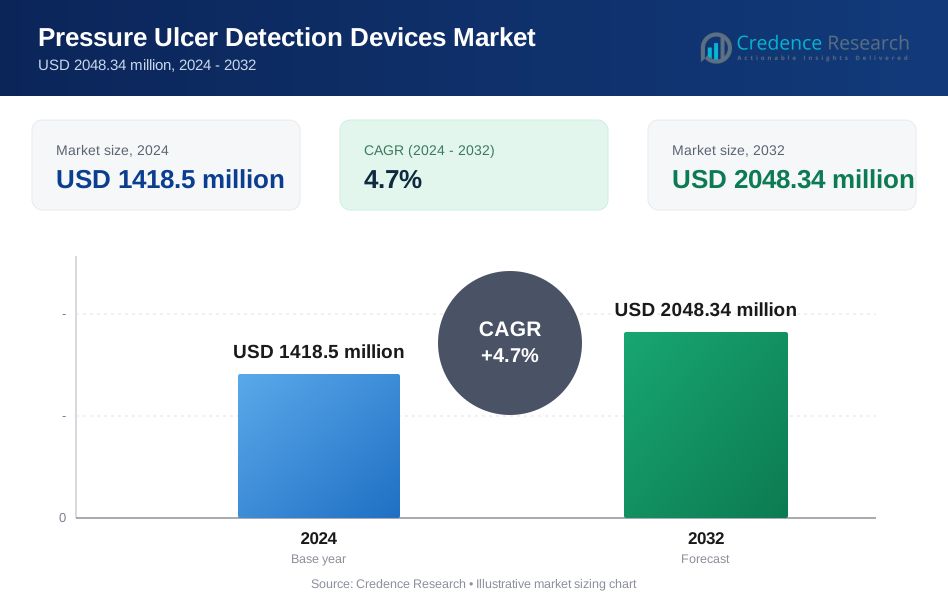
El mercado de dispositivos de detección de úlceras por presión fue valorado en USD 1418.5 millones en 2024 y se anticipa que alcanzará USD 2048.34 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos de Detección de Úlceras por Presión 2024 | USD 1418.5 Millones |
| Mercado de Dispositivos de Detección de Úlceras por Presión, CAGR | 4.7 % |
| Tamaño del Mercado de Dispositivos de Detección de Úlceras por Presión 2032 | USD 2048.34 Millones |
El mercado de dispositivos de detección de úlceras por presión está conformado por empresas líderes como GE Healthcare, Hill Rom Holdings Inc., Coloplast Group, Pall Hartmann AG, Stryker Corp., 3M Company, Zoll Medical Corporation, Smith and Nephew plc, Cardinal Health, y Medtronic plc. Estos actores compiten a través de sistemas avanzados de mapeo de presión, escáneres SEM, colchones inteligentes y plataformas de monitoreo conectadas que apoyan la detección temprana y el cuidado preventivo. La fiabilidad del producto, la integración digital y una sólida validación clínica ayudan a fortalecer sus posiciones en el mercado. América del Norte lidera el mercado global con una participación del 38% en 2024, respaldada por una infraestructura de salud avanzada, estrictos estándares de seguridad del paciente y la rápida adopción de tecnologías digitales de monitoreo de presión.
Perspectivas del Mercado
- El mercado de dispositivos de detección de úlceras por presión fue valorado en USD 1418.5 millones en 2024 y se proyecta que alcanzará USD 2048.34 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.7%.
- El crecimiento está impulsado por el aumento de casos de úlceras por presión, una mayor población de ancianos y un uso más amplio de escáneres SEM y sistemas de mapeo de presión, especialmente en unidades hospitalarias de alto riesgo.
- Las tendencias clave incluyen la rápida adopción de monitoreo habilitado por IA, colchones inteligentes y herramientas de evaluación de tejidos en tiempo real, con sensores en el calzado que poseen la mayor participación con un 36%.
- La competencia sigue siendo fuerte a medida que GE Healthcare, Stryker, 3M, Hill Rom, Coloplast y Medtronic expanden sus carteras a través de la integración digital y programas de validación clínica para mejorar la precisión de la detección temprana.
- América del Norte lidera el mercado global con una participación del 38% en 2024, seguida por Europa con un 29%, mientras que los hospitales siguen siendo el principal segmento de usuarios finales con un 49% debido a los estrictos estándares de reporte y una mayor adopción de sistemas de monitoreo preventivo.
 Análisis de Segmentación del Mercado:
Por Producto
Los sensores en el calzado mantuvieron la participación dominante de alrededor del 36% en 2024. Estos sensores ganaron un fuerte uso porque proporcionan un mapeo continuo de presión y datos de advertencia temprana para pacientes de alto riesgo. Los equipos de salud prefieren los sistemas en el calzado debido a las alertas en tiempo real, la configuración sencilla y la fuerte precisión durante el movimiento. Los escáneres SEM y los colchones de medición de presión también crecieron a medida que los hospitales se enfocaron en la detección temprana de daño tisular y la redistribución de presión. Los electrodos de superficie vieron un uso constante en unidades clínicas especializadas que monitorean puntos de presión localizados.
- Por ejemplo, el Sistema de Mapeo de Presión en el Calzado F-Scan de Tekscan proporciona mediciones de presión plantar en tiempo real a 100 Hz, lo que permite un monitoreo continuo y la detección temprana de áreas de alto riesgo en pacientes diabéticos e inmóviles.
Por Etapas
La detección de úlceras por presión en la Etapa 2 dominó el mercado con casi un 42% de participación en 2024. Los hospitales y hogares de ancianos invierten mucho en herramientas que ayudan a detectar úlceras en la Etapa 2 porque la identificación temprana reduce el costo del tratamiento y evita la progresión a heridas graves. La demanda creció con programas de concienciación, herramientas de evaluación digital y estrictas directrices clínicas. Las herramientas de detección de la Etapa 1 ganaron tracción debido a los programas de atención preventiva, mientras que los dispositivos para las Etapas 3 y 4 se utilizaron en centros de atención de heridas avanzadas que manejan casos complejos.
- Por ejemplo, los métodos eléctricos y electroquímicos para detectar biomarcadores de heridas son un tema de investigación académica y biomédica.
Por Usuario Final
Los hospitales lideraron el mercado con aproximadamente un 49% de participación en 2024. Las unidades hospitalarias adoptaron escáneres más avanzados, colchones inteligentes y sistemas de sensores debido al aumento de la carga de pacientes y a los estrictos estándares de informes de lesiones por presión. La fuerte demanda provino de las unidades de UCI, ortopedia y postoperatorias donde la inmovilidad aumenta el riesgo de úlceras. Los hogares de ancianos aumentaron la adopción a medida que las instalaciones trabajaban para reducir las tasas de lesiones por presión bajo presión regulatoria. Los entornos de atención domiciliaria se expandieron a medida que más pacientes ancianos usaban sensores portátiles para el monitoreo remoto y la detección temprana de riesgos.
Principales Impulsores del Crecimiento
Aumento de la Carga de Úlceras por Presión
Los casos globales de úlceras por presión continúan aumentando debido al envejecimiento de la población, mayores tasas de enfermedades crónicas y estancias hospitalarias más prolongadas. Muchos pacientes con limitaciones de movilidad enfrentan un mayor riesgo, lo que aumenta la demanda de herramientas de detección temprana. Los hospitales adoptan sensores inteligentes, escáneres y sistemas digitales de evaluación de riesgos para reducir la progresión de las úlceras y cumplir con estrictos estándares clínicos. Los hogares de ancianos también amplían el uso de dispositivos de detección a medida que los reguladores monitorean más de cerca el desempeño en lesiones por presión. Los usuarios de atención domiciliaria añaden más demanda a medida que las familias buscan herramientas simples para prevenir complicaciones. Este amplio aumento en la incidencia fortalece la necesidad de tecnologías de monitoreo continuo en todos los entornos de atención.
- Por ejemplo, en una auditoría del mundo real en 15 sitios de atención que involucró a 1,478 pacientes, el uso de un escáner de humedad subepidérmica (SEM) se correspondió con una reducción del 87.2% en la incidencia media de úlceras por presión adquiridas en el hospital (HAPU) específicamente en los entornos de atención aguda.
Cambio Hacia el Diagnóstico y Prevención Temprana
Los sistemas de salud se centran en la prevención temprana en lugar del tratamiento en etapas avanzadas porque la detección temprana reduce el tiempo de recuperación, el costo y el riesgo de mortalidad. Muchas instalaciones integran escáneres SEM, sensores en el calzado y colchones inteligentes para detectar el estrés tisular antes de que aparezcan daños visibles en la piel. Los equipos clínicos valoran los datos en tiempo real que apoyan intervenciones rápidas, especialmente para pacientes de alto riesgo en UCI y salas postoperatorias. Los programas preventivos impulsan una fuerte adopción de dispositivos a medida que los hospitales vinculan la detección temprana con tasas de readmisión más bajas. Las alertas digitales, el seguimiento de tendencias y la analítica junto a la cama mejoran la calidad de la atención y apoyan la práctica basada en evidencia. Este cambio aumenta la demanda constante de herramientas predictivas de monitoreo de presión.
- Por ejemplo, un algoritmo de aprendizaje automático basado en seis días consecutivos de mediciones diarias de SEM en 173 pacientes predijo eventos de "lesión tisular profunda en el talón" para el día siguiente con un 77% de sensibilidad y un 80% de especificidad, ofreciendo tiempo de anticipación para intervenciones preventivas.
Integración de Tecnologías Inteligentes y Flujos de Trabajo Digitales
Sensores avanzados, conectividad inalámbrica y plataformas vinculadas a la nube dan forma a los sistemas modernos de detección de úlceras. Los fabricantes de dispositivos ofrecen mapeo de presión automatizado, puntuación de riesgo basada en IA y funciones de monitoreo continuo que ayudan a las enfermeras a actuar más rápido. Muchos hospitales añaden estas herramientas a los registros electrónicos de salud para una documentación y cumplimiento más fluidos. Los paneles móviles mejoran la visibilidad en las unidades de pacientes y apoyan la rápida coordinación de tareas. La monitorización remota se expande a medida que los dispositivos de atención domiciliaria transmiten alertas a los cuidadores. Este cambio digital mejora la precisión y reduce los errores de evaluación manual, lo que fomenta una adopción más rápida. Las tecnologías inteligentes ayudan a las instalaciones a cumplir con los objetivos de calidad y a reducir la carga total del tratamiento.
Tendencias y Oportunidades Clave
Expansión de Herramientas Sin Contacto y No Invasivas
El mercado ve un rápido interés en escáneres no invasivos y sistemas de imagen sin contacto. Estas herramientas reducen el malestar del paciente y apoyan un monitoreo más seguro para aquellos con piel frágil. Muchos hospitales prefieren opciones sin contacto porque reducen el riesgo de infección y ofrecen lecturas consistentes entre los equipos de atención. Los nuevos sensores también proporcionan evaluaciones más rápidas que reducen la carga de trabajo del personal. Esta tendencia apoya una adopción más amplia en salas ocupadas, unidades de emergencia y centros de atención a largo plazo.
- Por ejemplo, un estudio utilizando imágenes fotoacústicas demostró un aumento de 4.4 veces en la intensidad de la señal detectada para el daño tisular temprano (Etapa I) en comparación con la línea de base (sin presión), incluso antes de que aparezca la ulceración visible y fue capaz de cuantificar la profundidad de la herida desde aproximadamente 0.38 mm (Etapa I) hasta alrededor de 2.7 mm (Etapa IV) en un modelo de laboratorio.
Crecimiento de Soluciones de Monitoreo Domiciliario y Remoto
Las herramientas de atención domiciliaria ganan terreno a medida que más pacientes ancianos permanecen en entornos domésticos. Sensores portátiles, aplicaciones móviles y paneles remotos permiten a las familias y a los clínicos rastrear los cambios de presión en tiempo real. La creciente demanda de soporte de telemedicina impulsa a los fabricantes de dispositivos a ofrecer sistemas simples y de bajo mantenimiento. Esta tendencia fortalece la adopción fuera de los hospitales y trae un crecimiento constante a largo plazo.
Desafíos Clave
Alto Costo de los Sistemas Avanzados de Detección
Muchas herramientas de monitoreo avanzadas requieren un gasto inicial considerable en equipos, software y capacitación. Los hospitales más pequeños y los hogares de ancianos a menudo retrasan la adopción debido a los límites presupuestarios. Las necesidades de mantenimiento, las tarifas de suscripción y las piezas de repuesto añaden presión de costos adicional. Estas barreras financieras ralentizan la penetración en entornos con pocos recursos y reducen el despliegue a gran escala. Las preocupaciones de costos siguen siendo un desafío clave para la adopción generalizada.
Escasez de Personal Clínico Capacitado
La detección efectiva de úlceras depende de equipos capacitados que puedan interpretar los datos de los sensores y actuar rápidamente. Muchas instalaciones enfrentan escasez de enfermeras, lo que dificulta un monitoreo constante. El tiempo de capacitación limitado y la fatiga del personal aumentan el riesgo de evaluaciones perdidas. La alta rotación en los hogares de ancianos también afecta la calidad del uso de los dispositivos. Esta escasez limita los beneficios completos de los sistemas avanzados de detección y ralentiza la integración del flujo de trabajo.
Análisis Regional
América del Norte
América del Norte lideró el Mercado de Dispositivos de Detección de Úlceras por Presión con aproximadamente un 38% de participación en 2024. La fuerte adopción provino de hospitales avanzados, reglas clínicas estrictas y un alto gasto en herramientas de monitoreo de pacientes. Muchos proveedores utilizan escáneres SEM, colchones inteligentes y sistemas de sensores para reducir las tasas de úlceras. EE.UU. impulsa la mayor parte de la demanda debido a grandes grupos de ancianos y casos más altos de enfermedades crónicas. Canadá sigue con una inversión constante en atención preventiva. El crecimiento sigue siendo fuerte a medida que los proveedores se centran en la detección temprana y los flujos de trabajo digitales.
Europa
Europa tuvo casi un 29% de participación en 2024. Países como Alemania, el Reino Unido y Francia apoyan el amplio uso del monitoreo de presión en tiempo real porque los hospitales enfrentan estrictos estándares de calidad. Muchas instalaciones implementan herramientas de evaluación de riesgos para reducir las úlceras de Etapa 2 y Etapa 3. Los hogares de ancianos también expanden la adopción debido al creciente número de personas mayores. Las normas de seguridad de la UE impulsan a los proveedores hacia dispositivos de prevención temprana. La integración digital y los programas de capacitación apoyan la continua expansión en los principales sistemas de salud.
Asia Pacífico
Asia Pacífico representó aproximadamente el 23% de participación en 2024 y mostró el aumento más rápido. La demanda crece a medida que Japón, China y Corea del Sur ven grupos de personas mayores más grandes y estancias hospitalarias más largas. Muchos hospitales invierten en sistemas de mapeo de presión, escáneres y camas inteligentes para reducir la carga de atención. La creciente conciencia sobre la detección temprana impulsa la adopción tanto en instalaciones urbanas como privadas. Los gobiernos también apoyan programas de seguridad del paciente, lo que fortalece el crecimiento del mercado. Los usuarios de atención domiciliaria añaden más demanda debido al aumento de casos de enfermedades crónicas.
América Latina
América Latina capturó aproximadamente el 6% de participación en 2024. Brasil y México lideran la adopción a medida que los hospitales modernizan los sistemas de monitoreo de pacientes. El crecimiento proviene de programas de capacitación más amplios, tasas crecientes de enfermedades crónicas y más informes de lesiones por presión. Muchos hospitales públicos aún enfrentan límites de financiamiento, lo que ralentiza el uso de dispositivos de alta gama. Las instalaciones privadas adoptan escáneres y colchones inteligentes más rápido debido a mejores recursos. Las campañas de concienciación ayudan a expandir las prácticas de detección temprana en los centros de atención a largo plazo.
Oriente Medio y África
La región de Oriente Medio y África tuvo aproximadamente un 4% de participación en 2024. Países del Golfo como los EAU y Arabia Saudita invierten en infraestructura hospitalaria avanzada y herramientas de detección digital. Muchos hospitales se centran en reducir las lesiones por presión en unidades quirúrgicas e intensivas. África ve una adopción lenta debido a los límites presupuestarios y la capacitación limitada del personal. Los programas de salud internacionales apoyan los esfuerzos de atención preventiva en mercados selectos. El crecimiento mejora a medida que los hospitales privados adoptan sensores portátiles y sistemas de monitoreo basados en colchones.
Segmentaciones del Mercado:
Por Producto
- Sensor en el zapato
- Electrodo de superficie
- Escáner SEM
- Colchón medidor de presión
Por Etapas
- Etapa 1
- Etapa 2
- Etapa 3
- Etapa 4
Por Usuario Final
- Hospitales
- Hogares de ancianos
- Entornos de atención domiciliaria
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de dispositivos de detección de úlceras por presión presenta una fuerte competencia liderada por grandes empresas como GE Healthcare, Hill Rom Holdings Inc., Coloplast Group, Pall Hartmann AG, Stryker Corp., 3M Company, Zoll Medical Corporation, Smith and Nephew plc, Cardinal Health y Medtronic plc. Estas firmas se centran en sensores avanzados, escáneres SEM, colchones de mapeo de presión y plataformas de monitoreo conectadas que apoyan la detección temprana y la evaluación continua de riesgos. Muchos actores amplían sus carteras a través de análisis habilitados por IA, conectividad inalámbrica e integración con sistemas de información hospitalaria. Las asociaciones con hospitales y centros de atención a largo plazo ayudan a las empresas a mejorar la adopción y validar los resultados clínicos. Las empresas también invierten en programas de capacitación para apoyar la precisión de los dispositivos y reducir los errores de evaluación manual. Las aprobaciones regulatorias, la fiabilidad del producto y la compatibilidad con los flujos de trabajo digitales influyen en el liderazgo del mercado. La actividad competitiva sigue siendo alta a medida que las empresas trabajan para mejorar el rendimiento de la seguridad del paciente y satisfacer la creciente demanda global de soluciones preventivas para lesiones por presión.
Análisis de Jugadores Clave
- GE Healthcare
- Hill Rom Holdings Inc.
- Coloplast Group
- Pall Hartmann AG
- Stryker Corp.
- 3M Company
- Zoll Medical Corporation
- Smith and Nephew plc
- Cardinal Health
- Medtronic plc
Desarrollos Recientes
- En octubre de 2025, PAUL HARTMANN / grupo HARTMANN organizó el Congreso LINK para la Curación de Heridas (Berlín, 23–24 oct 2025), una importante conferencia sobre el cuidado de heridas que aborda la intervención temprana, el equilibrio de heridas y nuevos enfoques (evento relevante de la industria donde se discuten y presentan sensores/diagnósticos para lesiones por presión). HARTMANN continúa publicando innovaciones en el cuidado y prevención de heridas y gestiona la plataforma educativa LINK.
- En octubre de 2025, GE HealthCare publicó una investigación que describe un modelo de IA "Pronóstico de Presión" (pronóstico de series temporales/red neuronal) destinado a predecir riesgos relacionados con la presión en entornos hospitalarios (hasta 72 horas antes) como parte del trabajo de IA aplicada de GE para predecir puntos de "presión" clínica en sistemas hospitalarios.
- En octubre de 2024, Coloplast lanzó Biatain® Superabsorber en Europa (oct 2024) y el grupo también enumera Biatain® Silicone Fit como lanzado en EE. UU. en 2024 (portafolio avanzado de apósitos para heridas dirigido a la prevención/gestión de lesiones por presión). El informe de 2025 de Coloplast también señala un dispositivo en investigación en desarrollo con una presentación PMA/FDA anticipada en el período 2025/26. Estos lanzamientos de productos y actividades de la línea de productos están directamente relacionados con la prevención/gestión de lesiones por presión.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Etapas, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará a medida que los hospitales expandan los programas de detección temprana para pacientes de alto riesgo.
- Las herramientas de mapeo de presión y predicción basadas en IA ganarán una integración más amplia en los flujos de trabajo clínicos.
- Los colchones inteligentes y los sensores portátiles se convertirán en estándar en las unidades de atención avanzada.
- La adopción de cuidados en el hogar crecerá debido al aumento de las poblaciones de ancianos y las necesidades de monitoreo remoto.
- Los escáneres sin contacto y no invasivos verán una fuerte adopción para una evaluación más segura y rápida.
- Las plataformas digitales vincularán los dispositivos de detección con los registros electrónicos de salud para un informe más fluido.
- Los programas de capacitación se expandirán a medida que las instalaciones trabajen para mejorar la habilidad y precisión del personal.
- Los fabricantes de dispositivos se centrarán en sistemas compactos y portátiles diseñados para centros de atención a largo plazo.
- Las asociaciones entre hospitales y proveedores de tecnología apoyarán el despliegue a gran escala.
- Los mercados emergentes verán una adopción más rápida a medida que aumente la concienciación y las inversiones en atención preventiva.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos de detección de úlceras por presión y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos de detección de úlceras por presión entre 2024 y 2032?
¿Qué segmento del mercado de dispositivos de detección de úlceras por presión tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de dispositivos de detección de úlceras por presión?
¿Quiénes son las empresas líderes en el mercado de dispositivos de detección de úlceras por presión?
¿Qué región comandó la mayor parte del mercado de dispositivos de detección de úlceras por presión?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Detección de Úlceras por Presión Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Detección de Úlceras por Presión Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1418.5 million → 2032: USD 2048.34 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Detección de Úlceras por Presión Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Detección de Úlceras por Presión Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Detección de Úlceras por Presión Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Detección de Úlceras por Presión Market Drivers
- 3.3 Mercado de Dispositivos de Detección de Úlceras por Presión Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Detección de Úlceras por Presión Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Detección de Úlceras por Presión Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Detección de Úlceras por Presión Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Detección de Úlceras por Presión category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Detección de Úlceras por Presión Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Detección de Úlceras por Presión Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Detección de Úlceras por Presión market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Detección de Úlceras por Presión Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Detección de Úlceras por Presión Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Detección de Úlceras por Presión Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Detección de Úlceras por Presión (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Detección de Úlceras por Presión Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Detección de Úlceras por Presión Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Detección de Úlceras por Presión Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Detección de Úlceras por Presión Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Detección de Úlceras por Presión Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Detección de Úlceras por Presión Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Detección de Úlceras por Presión Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Detección de Úlceras por Presión Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Detección de Úlceras por Presión Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
