
Descripción General del Mercado de Dispositivos de Ayuda a la Movilidad:
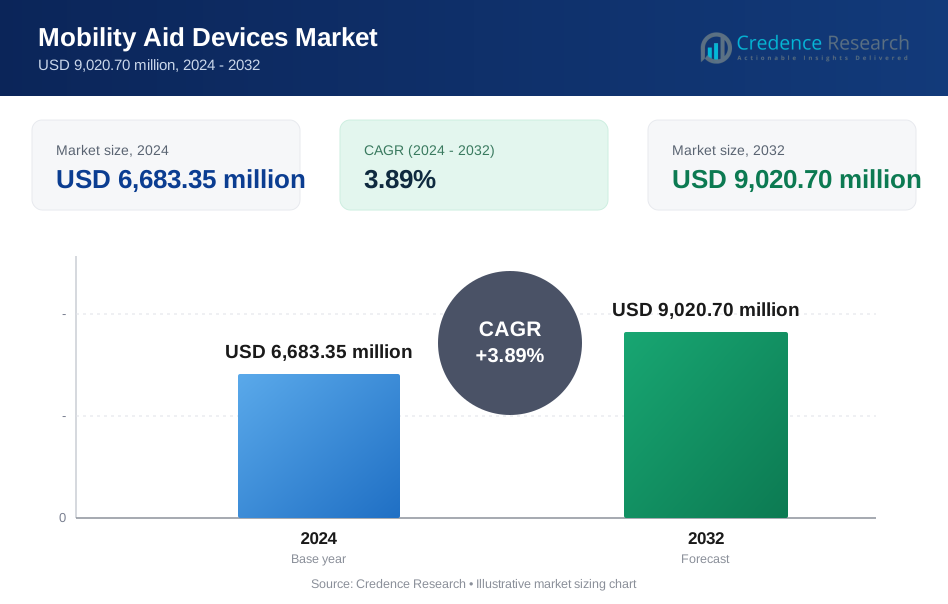
El tamaño del mercado de Dispositivos de Ayuda a la Movilidad se valoró en USD 6,120.00 millones en 2018 y aumentó a USD 6,683.35 millones en 2024. Se anticipa que alcanzará USD 9,020.70 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 3.89% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos de Ayuda a la Movilidad 2024 | USD 6,683.35 millones |
| Mercado de Dispositivos de Ayuda a la Movilidad, CAGR | 3.89% |
| Tamaño del Mercado de Dispositivos de Ayuda a la Movilidad 2032 | USD 9,020.70 millones |
El mercado de dispositivos de ayuda a la movilidad está liderado por jugadores prominentes, incluyendo Invacare Corporation, Sunrise Medical, Ottobock Healthcare GmbH, Permobil AB y Pride Mobility Products Corporation. Estas empresas dominan debido a sus amplios portafolios de productos, redes de distribución globales e innovación continua en soluciones de movilidad motorizadas y manuales. Invacare y Pride Mobility mantienen posiciones fuertes en América del Norte, mientras que Ottobock y Sunrise Medical mantienen el liderazgo en Europa. Permobil muestra un crecimiento notable en ambas regiones a través de su enfoque en dispositivos motorizados de alta gama. En 2024, América del Norte representó el 36.1% de la cuota de mercado global, convirtiéndose en la región líder, seguida por Asia Pacífico con el 31.5%. Estas regiones se benefician de poblaciones envejecidas, sistemas de salud avanzados y una creciente demanda de soluciones de movilidad personalizadas e inteligentes. Los líderes del mercado compiten en integración tecnológica, confort y soporte de servicio, mientras se expanden a mercados emergentes a través de asociaciones estratégicas y ofertas de productos localizadas.

Perspectivas del Mercado de Dispositivos de Ayuda a la Movilidad
- El mercado global de Dispositivos de Ayuda a la Movilidad creció de USD 6,120.00 millones en 2018 a USD 6,683.35 millones en 2024, y se proyecta que alcance USD 9,020.70 millones para 2032, registrando un CAGR del 3.89% durante el período de pronóstico.
- El aumento de las poblaciones envejecidas y la creciente prevalencia de condiciones relacionadas con la movilidad están impulsando una demanda sostenida tanto en entornos de atención domiciliaria como institucional.
- El mercado está presenciando un cambio hacia dispositivos de movilidad motorizados e inteligentes, con características como GPS, detección de caídas y seguimiento de salud en tiempo real ganando popularidad.
- Jugadores clave como Invacare, Ottobock, Sunrise Medical, Permobil y Pride Mobility compiten a través de la innovación, expandiendo su presencia en mercados desarrollados y emergentes.
- América del Norte lidera el mercado con una cuota del 36.1%, seguida por Asia Pacífico con el 31.5%, mientras que las sillas de ruedas dominan el segmento de productos, apoyadas por una fuerte demanda institucional y necesidades de atención a largo plazo.
Análisis de Segmentación del Mercado de Dispositivos de Ayuda a la Movilidad:
Por Producto
Las sillas de ruedas lideran el segmento de productos en el mercado de Dispositivos de Ayuda a la Movilidad, representando la mayor participación en ingresos en 2024. La demanda está impulsada por una creciente población de personas mayores, un aumento en la incidencia de discapacidades de movilidad y avances tecnológicos en el diseño de sillas de ruedas, como materiales ligeros y mejor maniobrabilidad. Los scooters de movilidad están ganando popularidad debido al aumento de su adopción entre personas mayores para la movilidad al aire libre. Los dispositivos de ayuda para caminar mantienen una demanda constante entre individuos con problemas de movilidad temporales. Los elevadores de movilidad se utilizan cada vez más en entornos de atención domiciliaria y hospitalaria, especialmente para transferencias seguras de pacientes y prevención de caídas.
- Por ejemplo, Invacare suministra sillas de ruedas y scooters vendidos en más de 80 países, con sus sillas de ruedas eléctricas que soportan usuarios de hasta 136 kilogramos y ofrecen rangos superiores a 20 kilómetros por carga.
Por Usuario Final
Los hospitales y hogares de ancianos representan el segmento de usuario final dominante, contribuyendo con la mayor cuota de mercado en 2024. Sus ciclos de adquisición constantes, el énfasis en la movilidad del paciente y la necesidad de dispositivos duraderos y para múltiples usuarios respaldan una fuerte demanda de productos. Los usuarios institucionales, incluidos los centros de rehabilitación y las instalaciones de cuidado de ancianos, también muestran una creciente adopción de dispositivos motorizados y de asistencia. Los usuarios personales e individuos contribuyen significativamente al crecimiento del mercado debido al aumento del cuidado en el hogar, la mayor longevidad y la mejor disponibilidad de productos a través de canales en línea y minoristas, lo que permite un acceso más fácil a soluciones de movilidad personalizadas para diferentes grupos de edad.
- Por ejemplo, Hillrom equipa hospitales a nivel mundial, con sus soluciones de movilidad para pacientes instaladas en más de 100 países para apoyar el movimiento y la rehabilitación de pacientes hospitalizados.
Por Tecnología
Los dispositivos manuales dominan el segmento tecnológico con la mayor cuota de mercado en 2024, debido a su asequibilidad, facilidad de uso y requisitos mínimos de mantenimiento. Estos dispositivos siguen siendo preferidos en países de ingresos bajos y medios donde las alternativas motorizadas son menos accesibles. Sin embargo, los dispositivos de movilidad motorizados están expandiéndose rápidamente debido al aumento de la demanda de conveniencia para el usuario, especialmente entre las poblaciones de ancianos y discapacitados. Los dispositivos de movilidad inteligentes están emergiendo con sensores integrados, seguimiento GPS y diagnósticos remotos, atrayendo a usuarios conocedores de la tecnología y compradores institucionales enfocados en el monitoreo en tiempo real y la seguridad mejorada.
Factores Clave de Crecimiento del Mercado de Dispositivos de Ayuda a la Movilidad
Población Global Envejecida y Aumento de Trastornos de Movilidad
La creciente población de personas mayores es un impulsor principal para el mercado de dispositivos de ayuda a la movilidad. Las personas de 65 años o más son más propensas a la artritis, la osteoporosis y los trastornos neurológicos, que limitan el movimiento físico y crean necesidades de movilidad a largo plazo. Según datos de salud global, se proyecta que la proporción de personas de 65 años o más se duplicará para 2050, aumentando significativamente la demanda de sillas de ruedas, scooters y ayudas para caminar. Este cambio demográfico es especialmente pronunciado en naciones desarrolladas, donde la esperanza de vida es mayor y las discapacidades relacionadas con el envejecimiento son más prevalentes. La necesidad de mejorar la calidad de vida y la vida independiente entre los ancianos apoya la creciente adopción de tecnologías de movilidad asistida. Los sistemas de salud en países como Japón, Alemania y EE. UU. están invirtiendo en infraestructura de cuidado de ancianos, impulsando aún más el despliegue de dispositivos. Las campañas de concienciación pública y los programas gubernamentales que ofrecen subsidios para equipos de asistencia también están acelerando la penetración del mercado tanto en entornos de atención domiciliaria como institucional.
- Por ejemplo, Permobil es un líder global en tecnología de rehabilitación compleja, ofreciendo soluciones avanzadas de movilidad, incluyendo sillas de ruedas eléctricas y manuales, a usuarios en más de 70 países.
Avances en Tecnología Asistencial e Innovación de Productos
La innovación tecnológica juega un papel vital en impulsar la adopción de dispositivos de ayuda para la movilidad. Los fabricantes están integrando materiales avanzados, sensores inteligentes y características de conectividad para mejorar la usabilidad y el confort. Los marcos ligeros, los diseños ergonómicos y los mecanismos plegables ahora permiten una mejor portabilidad y conveniencia, especialmente en entornos urbanos. Las sillas de ruedas eléctricas y los scooters de movilidad con baterías de iones de litio ofrecen un rango extendido y tiempos de carga reducidos. Las ayudas de movilidad inteligentes ahora incluyen seguimiento por GPS, detección de caídas y monitoreo de salud en tiempo real, ayudando a los cuidadores y proveedores de salud a mejorar la seguridad del paciente. Las innovaciones en escaladores eléctricos y elevadores de movilidad están expandiendo el uso del producto en espacios residenciales de varios niveles. La disponibilidad de dispositivos personalizados y adaptados al usuario asegura mejores resultados clínicos y satisfacción del usuario. La inversión en I+D tanto del sector público como privado está creando nuevas líneas de productos con mayor automatización y controles intuitivos, haciendo los dispositivos más accesibles para usuarios con desafíos de movilidad complejos y estimulando el crecimiento del mercado.
- Por ejemplo, Sunrise Medical produce sillas de ruedas eléctricas con sistemas de iones de litio que ofrecen rangos de conducción de hasta 30 kilómetros por carga, mejorando la movilidad al aire libre para los usuarios.
Expansión de los Servicios de Atención Domiciliaria y Modelos de Atención Descentralizada
El cambio global hacia la atención domiciliaria está impulsando la demanda de dispositivos de ayuda para la movilidad adecuados para entornos no clínicos. A medida que los sistemas de salud enfrentan presiones de costos y el hacinamiento hospitalario, la atención se está trasladando cada vez más a entornos ambulatorios y domiciliarios. Los pacientes que se recuperan de cirugías o manejan enfermedades crónicas prefieren la rehabilitación en el hogar, lo que impulsa la necesidad de dispositivos asistenciales accesibles y fáciles de usar. Paralelamente, el auge de los modelos de atención médica descentralizada apoya las inversiones en equipos de movilidad portátiles y compactos. Muchas familias optan por el cuidado en el hogar para asegurar una atención personalizada para miembros ancianos o discapacitados, especialmente a raíz de la pandemia de COVID-19. Esta tendencia se ve aún más respaldada por la creciente disponibilidad de plataformas de comercio electrónico que permiten a los usuarios seleccionar, comparar y comprar ayudas de movilidad en línea. Los gobiernos y proveedores de seguros en economías desarrolladas ahora ofrecen apoyo financiero para dispositivos de movilidad en el hogar, mientras que las políticas de envejecimiento en el lugar en regiones como América del Norte y Europa Occidental refuerzan el crecimiento a largo plazo del mercado en este segmento.
Tendencias y Oportunidades Clave del Mercado de Dispositivos de Ayuda para la Movilidad
Aumento en la Demanda de Dispositivos de Movilidad Eléctricos e Inteligentes
Existe una creciente demanda de dispositivos de movilidad motorizados e inteligentes equipados con características avanzadas. Los usuarios buscan cada vez más dispositivos que requieran un esfuerzo físico mínimo y ofrezcan movilidad autónoma. Las sillas de ruedas y scooters motorizados con controles de joystick, navegación inteligente y asistencia de frenado atraen tanto a usuarios mayores como a personas con discapacidades. La integración de características de IoT como alertas de caídas, seguimiento de rutas y diagnósticos remotos permite una mejor coordinación del cuidado entre usuarios, cuidadores y profesionales médicos. Las empresas también están explorando sistemas impulsados por IA para adaptarse a los patrones de movimiento del usuario y las condiciones ambientales, mejorando la inteligencia del dispositivo. Estas innovaciones están ayudando a cambiar el mercado de herramientas asistivas básicas a ecosistemas de salud conectados. En entornos urbanos, los scooters inteligentes y las sillas de ruedas motorizadas compactas están ganando popularidad para el desplazamiento diario. Esta tendencia crea nuevas oportunidades para que los fabricantes ofrezcan dispositivos ricos en características y habilitados por tecnología tanto en entornos personales como institucionales, especialmente a medida que las expectativas de los usuarios crecen en torno a la conveniencia, personalización y seguridad.
- Por ejemplo, Permobil equipa sus sillas de ruedas motorizadas con electrónica integrada que soporta controles de conducción programables, elevación del asiento que supera los 30 centímetros y diagnósticos en tiempo real utilizados en entornos clínicos y de atención domiciliaria.
Aumento de Inversiones en Infraestructura de Cuidado de Ancianos e Iniciativas de Accesibilidad Los gobiernos e instituciones privadas están aumentando las inversiones en infraestructura de cuidado de ancianos, impulsando la demanda de dispositivos de ayuda a la movilidad en dominios públicos y privados. Las naciones con poblaciones envejecidas están expandiendo las capacidades de hogares de cuidado, centros de rehabilitación y unidades de vivienda accesibles. Estas iniciativas a menudo incluyen la adquisición de ayudas de movilidad avanzadas para el apoyo a residentes a largo plazo. Al mismo tiempo, las regulaciones e incentivos destinados a hacer más accesibles los espacios públicos, sistemas de transporte y edificios residenciales están alentando a los individuos a adoptar dispositivos de movilidad para el uso diario. Los marcos globales de derechos de discapacidad y las normas de planificación urbana ahora exigen cada vez más la disponibilidad de infraestructura de apoyo a la movilidad. Esto incluye rampas, ascensores y acomodaciones de transporte compatibles con sillas de ruedas y scooters. La combinación de respaldo regulatorio y creciente inversión en infraestructura proporciona un impulso sostenido para los fabricantes. A medida que la movilidad se convierte en un componente clave del diseño inclusivo y la independencia de los ancianos, la industria se beneficia de una amplia gama de oportunidades derivadas vinculadas a políticas públicas y despliegue de capital.

Principales Desafíos del Mercado de Dispositivos de Ayuda a la Movilidad
Alto Costo y Reembolso Limitado en Mercados en Desarrollo
A pesar de la creciente necesidad, la asequibilidad sigue siendo una barrera importante en las economías emergentes. Muchos dispositivos de ayuda a la movilidad de alto rendimiento, especialmente los modelos motorizados e inteligentes, vienen con precios elevados debido al uso de materiales avanzados, electrónica y baterías. En países donde el apoyo de salud pública es limitado, los gastos de bolsillo dificultan una adopción amplia. Además, la cobertura de seguros para ayudas de movilidad a menudo es restringida o inconsistente, dejando a muchos usuarios sin acceso a equipos de apoyo críticos. Los aranceles de importación y la fabricación local limitada aumentan aún más los precios para el usuario final. Como resultado, la penetración sigue siendo baja en grandes segmentos de población en Asia, África y América Latina. Sin esquemas de reembolso adecuados o subsidios gubernamentales, la expansión del mercado en regiones sensibles al costo enfrenta obstáculos. Abordar este desafío requerirá la colaboración entre los responsables políticos, proveedores de salud y fabricantes para crear soluciones escalables y de bajo costo mientras se expanden los marcos de seguros para tecnologías de asistencia.
Conciencia Limitada y Estigma Social en Torno al Uso de Dispositivos de Movilidad
Otro desafío crítico es la falta de conciencia y el estigma social persistente asociado con los dispositivos de ayuda a la movilidad. En muchas culturas, el uso de equipos de asistencia se ve como un signo de debilidad o dependencia, lo que desalienta a las personas a adoptarlos incluso cuando los necesitan. Esta mentalidad limita la intervención temprana y retrasa la rehabilitación, especialmente en poblaciones de mediana edad con problemas de movilidad emergentes. Además, muchos consumidores desconocen la variedad de productos disponibles o carecen de orientación para elegir el dispositivo adecuado. Los profesionales de la salud también pueden prescribir menos dispositivos de asistencia debido a conocimientos desactualizados o falta de familiaridad con los productos. Estos factores contribuyen a bajas tasas de uso a pesar de la necesidad clínica. Las campañas educativas, la capacitación de usuarios y el alcance comunitario son esenciales para normalizar la adopción de dispositivos de asistencia. Crear mensajes positivos sobre independencia, seguridad y mejora de la calidad de vida puede ayudar a cambiar las percepciones y aumentar el compromiso del mercado en diversos grupos demográficos.
Análisis Regional del Mercado de Dispositivos de Ayuda a la Movilidad
Norteamérica
Norteamérica lideró el mercado global de dispositivos de ayuda a la movilidad en 2024, representando aproximadamente el 36.1% de los ingresos totales. El mercado creció de USD 2,236.25 millones en 2018 a USD 2,412.65 millones en 2024 y se proyecta que alcance USD 3,251.98 millones para 2032, creciendo a una CAGR del 3.9%. La región se beneficia de una infraestructura de salud avanzada, sistemas de reembolso sólidos y una población que envejece rápidamente. Los EE. UU. impulsan la mayor parte de la demanda con su alto gasto per cápita en salud y la adopción generalizada de dispositivos de movilidad motorizados e inteligentes para el cuidado de ancianos y el apoyo a la discapacidad.
Europa
Europa tuvo una cuota de mercado del 22.1% en 2024, con el mercado aumentando de USD 1,414.94 millones en 2018 a USD 1,476.84 millones en 2024, y se espera que alcance USD 1,866.86 millones para 2032, a una CAGR del 3.1%. El mercado está impulsado por una población de personas mayores en crecimiento, programas de accesibilidad liderados por el gobierno y una demanda institucional robusta. Países como Alemania, Francia y el Reino Unido tienen sistemas de cuidado de ancianos bien establecidos que adoptan ayudas de movilidad avanzadas. Los marcos regulatorios que apoyan la estandarización de productos y la presencia de fabricantes clave mejoran aún más el potencial de crecimiento de Europa.
Asia Pacífico
Asia Pacífico es el mercado regional de más rápido crecimiento, expandiéndose a una CAGR del 4.9%, con una cuota de mercado del 31.5% en 2024. El mercado creció de USD 1,863.54 millones en 2018 a USD 2,107.57 millones en 2024, y se proyecta que alcance USD 3,083.28 millones para 2032. La rápida urbanización, el aumento del gasto en salud y el creciente envejecimiento de la población en China, Japón e India son impulsores clave. Las inversiones gubernamentales en infraestructura para el cuidado de ancianos y una clase media en crecimiento que adopta dispositivos de asistencia en el hogar respaldan el crecimiento a largo plazo. Los fabricantes regionales también están lanzando productos asequibles adaptados a las necesidades locales.
América Latina
América Latina representó el 5.1% del mercado global en 2024, con el mercado creciendo de USD 318.24 millones en 2018 a USD 343.46 millones en 2024, y se espera que alcance USD 422.80 millones para 2032, a una CAGR del 2.7%. Brasil y México lideran la demanda regional debido a la mejora en el acceso a la salud y al aumento de la concienciación sobre la asistencia a la movilidad. Sin embargo, la cobertura de seguros limitada y las disparidades económicas siguen siendo desafíos. La región ve una adopción constante de dispositivos manuales, particularmente entre los usuarios de bajos ingresos. Los esfuerzos para expandir los servicios de cuidado de ancianos y la producción local pueden apoyar un crecimiento moderado.
Oriente Medio
Oriente Medio tuvo una cuota de mercado del 2.1% en 2024, con el mercado disminuyendo ligeramente de USD 144.43 millones en 2018 a USD 141.64 millones en 2024, pero se proyecta que se recupere a USD 159.72 millones para 2032, creciendo a una CAGR del 1.6%. La demanda regional es impulsada principalmente por compras institucionales y centros de turismo médico en los EAU y Arabia Saudita. A pesar del lento crecimiento, las inversiones continuas en infraestructura de salud y estrategias nacionales de discapacidad están mejorando el acceso. Sin embargo, las brechas de concienciación y la producción local limitada dificultan una adopción más amplia de dispositivos de movilidad avanzados.
África
África representó el 3.0% del mercado global en 2024, mostrando un crecimiento notable de USD 142.60 millones en 2018 a USD 201.20 millones en 2024, y se espera que alcance USD 236.06 millones para 2032, a una CAGR del 1.7%. El crecimiento está respaldado por el aumento de casos de discapacidad, necesidades de rehabilitación post-lesión y la expansión de programas de salud basados en la comunidad. Sudáfrica y Nigeria lideran la demanda regional. Sin embargo, los desafíos de asequibilidad e infraestructura restringen el acceso a dispositivos motorizados o inteligentes. Las sillas de ruedas manuales y los dispositivos de ayuda para caminar dominan el uso, con ONGs y ministerios de salud desempeñando roles clave en la distribución de dispositivos.
Segmentaciones del Mercado de Dispositivos de Ayuda a la Movilidad:
Por Producto:
- Sillas de Ruedas
- Escúter de Movilidad
- Ayudas para Caminar
- Elevadores de Movilidad
Por Usuario Final:
- Usuarios Personales
- Usuarios Institucionales
- Individual
- Hospitales y Hogares de Ancianos
Por Tecnología:
- Dispositivos Manuales
- Dispositivos Motorizados
- Dispositivos Inteligentes
Por Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África

Paisaje Competitivo
El paisaje competitivo del mercado de dispositivos de ayuda a la movilidad se caracteriza por una mezcla de fabricantes globales y actores regionales enfocados en la innovación, expansión de productos y asociaciones estratégicas. Empresas clave como Invacare Corporation, Sunrise Medical, Ottobock Healthcare, Permobil AB y Pride Mobility Products lideran el mercado con carteras de productos diversas, incluyendo sillas de ruedas motorizadas y manuales, scooters y ayudas para caminar. Estas empresas invierten fuertemente en I+D para integrar tecnologías inteligentes y mejorar la ergonomía de los dispositivos. Las fusiones y adquisiciones son comunes ya que las empresas buscan expandir su alcance geográfico y capacidades de fabricación. Por ejemplo, Ottobock continúa fortaleciendo su posición a través de adquisiciones dirigidas en tecnología asistiva. Actores regionales como Besco Medical y MEYRA GmbH se centran en ofertas asequibles y redes de distribución domésticas. Además, empresas como Stryker y Medline Industries atienden la demanda institucional con sistemas avanzados de movilidad para hospitales y entornos de cuidado de ancianos. La diferenciación competitiva depende cada vez más de la innovación, flexibilidad de precios, cumplimiento normativo y servicio postventa.
Análisis de Jugadores Clave
- Invacare Corporation
- Sunrise Medical (US) LLC
- Ottobock Healthcare GmbH
- Permobil AB
- MEYRA GmbH
- Medline Industries, LP
- Pride Mobility Products Corporation
- Stryker Corporation
- Besco Medical
Desarrollos Recientes
- En noviembre de 2024, Invacare Holdings Corporation anunció la adquisición de su negocio en América del Norte por parte de MIGA Holdings LLC. Este movimiento estratégico tiene como objetivo optimizar las operaciones y acelerar el crecimiento en América del Norte, mejorando la capacidad de Invacare para satisfacer las necesidades de los clientes y expandir su liderazgo en el mercado de la movilidad en el sector salud.
- En abril de 2024, Invacare se asoció con Free Wheelchair Mission para lanzar la iniciativa "Move for Mobility". Este esfuerzo global de recaudación de fondos, que involucra a empleados en 20 países, tiene como objetivo proporcionar sillas de ruedas a individuos en comunidades con recursos limitados en todo el mundo. Por cada $96 recaudados, se dona una nueva silla de ruedas, promoviendo la independencia y mejorando la calidad de vida.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de dispositivos de movilidad motorizados avanzados seguirá aumentando entre las poblaciones envejecidas.
- Las ayudas de movilidad inteligentes con funciones de monitoreo de salud ganarán una adopción más amplia.
- Los fabricantes se centrarán en diseños ligeros, plegables y fáciles de transportar.
- El uso de dispositivos de movilidad basados en el cuidado en el hogar crecerá con la expansión de la atención médica descentralizada.
- Los programas de apoyo gubernamental mejorarán el acceso en los países en desarrollo.
- Los canales de ventas en línea jugarán un papel clave en llegar a los consumidores individuales.
- Las soluciones de movilidad personalizadas aumentarán a medida que los usuarios busquen comodidad personalizada.
- Los hospitales y hogares de ancianos seguirán siendo compradores institucionales clave para dispositivos premium.
- La innovación en tecnología de baterías mejorará el rendimiento de los productos de movilidad motorizados.
- Asia Pacífico emergerá como el mercado regional de más rápido crecimiento con el aumento de las poblaciones de edad avanzada.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos de ayuda a la movilidad y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos de ayuda a la movilidad entre 2024 y 2032?
¿Qué segmento del mercado de dispositivos de ayuda a la movilidad tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de dispositivos de ayuda a la movilidad?
¿Quiénes son las empresas líderes en el mercado de dispositivos de ayuda a la movilidad?
¿Qué región tuvo la mayor participación en el mercado de Dispositivos de Ayuda a la Movilidad en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Ayuda a la Movilidad Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Ayuda a la Movilidad Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,683.35 million → 2032: USD 9,020.70 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Ayuda a la Movilidad Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Ayuda a la Movilidad Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Ayuda a la Movilidad Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Ayuda a la Movilidad Market Drivers
- 3.3 Mercado de Dispositivos de Ayuda a la Movilidad Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Ayuda a la Movilidad Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Ayuda a la Movilidad Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Ayuda a la Movilidad Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Ayuda a la Movilidad category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Ayuda a la Movilidad Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Ayuda a la Movilidad Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Ayuda a la Movilidad market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Ayuda a la Movilidad Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Ayuda a la Movilidad Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Ayuda a la Movilidad Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Ayuda a la Movilidad (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Ayuda a la Movilidad Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Ayuda a la Movilidad Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Ayuda a la Movilidad Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Ayuda a la Movilidad Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Ayuda a la Movilidad Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Ayuda a la Movilidad Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Ayuda a la Movilidad Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Ayuda a la Movilidad Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Ayuda a la Movilidad Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
