
Visión General del Mercado de Displasia Cervical:
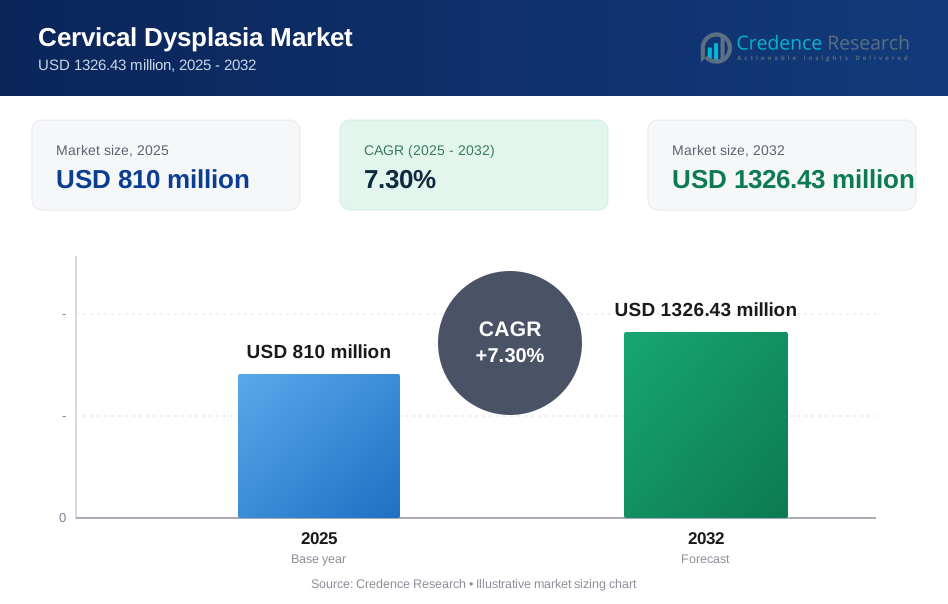
El tamaño del mercado global de Displasia Cervical se estimó en USD 810 millones en 2025 y se espera que alcance los USD 1326.43 millones para 2032, creciendo a una CAGR del 7.3% de 2025 a 2032. La expansión de la demanda está impulsada principalmente por el aumento de la cobertura de detección y el cambio clínico hacia pruebas basadas en VPH de mayor sensibilidad, lo que aumenta los volúmenes de detección, triaje y procedimientos de seguimiento en las vías de atención. El impulso de crecimiento se ve además respaldado por un acceso más amplio a la colposcopia y opciones de tratamiento ambulatorio que acortan los ciclos de derivación y aumentan el rendimiento de los procedimientos en sistemas de detección organizados.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Displasia Cervical 2025 | USD 810 millones |
| Mercado de Displasia Cervical, CAGR | 7.3% |
| Tamaño del Mercado de Displasia Cervical 2032 | USD 1326.43 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el Mercado de Displasia Cervical se expanda de USD 810 millones (2025) a USD 1326.43 millones (2032), reflejando un CAGR del 7.3% durante 2025–2032.
- Los diagnósticos representaron la mayor participación del 63.1% en 2025, respaldados por el aumento de los volúmenes de pruebas de VPH y flujos de trabajo de confirmación impulsados por el triaje.
- El tratamiento quirúrgico representó el 38.8% de participación en 2025, reflejando la continua dependencia de intervenciones excisionales/ablativas para lesiones de alto grado en entornos de procedimientos.
- América del Norte tuvo el 30.1% de los ingresos en 2025, respaldada por vías de detección estructuradas y alta utilización de pruebas en redes de laboratorios y hospitales.
- Europa alcanzó una participación del 26.9% en 2025, reflejando un fuerte cumplimiento de detección y una demanda constante de confirmación por colposcopia y biopsia en sistemas de referencia.

Análisis de Segmento
La demanda del Mercado de Displasia Cervical está determinada por la interacción de la intensidad de la detección, las reglas de triaje y la capacidad para el diagnóstico confirmatorio y el tratamiento ambulatorio. El aumento de la adopción de pruebas basadas en VPH eleva el volumen de pacientes que pasan de la prueba inicial a la colposcopia, biopsia y vías de decisión de intervención, lo que expande la utilización de procedimientos y diagnósticos. Los flujos de trabajo del Mercado de Displasia Cervical también enfatizan cada vez más la gestión basada en el riesgo, lo que sostiene las pruebas repetidas y las citas de seguimiento para cohortes de vigilancia mientras se prioriza la intervención para lesiones de mayor grado.
Los patrones de compra y utilización del mercado de displasia cervical están influenciados por las necesidades de rendimiento de los laboratorios, la estandarización del menú de pruebas y la capacidad de integrar los resultados en las vías de decisión clínica. Los sistemas de salud a menudo priorizan las plataformas de prueba validadas, los flujos de trabajo de muestras consistentes y la interoperabilidad con los sistemas de información de laboratorio para reducir el tiempo de respuesta y mejorar la adherencia al seguimiento del paciente. El crecimiento del mercado de displasia cervical se ve reforzado por la migración ambulatoria de procedimientos, lo que aumenta la utilización en sitios ambulatorios y clínicas especializadas que pueden ofrecer atención estandarizada con tiempos de programación más cortos.
Por tipo de información
La displasia cervical de alto grado suele ser priorizada en las vías clínicas porque las lesiones de mayor riesgo requieren una vigilancia más cercana y decisiones de confirmación e intervención más frecuentes. El crecimiento del mercado de displasia cervical en el manejo de alto grado está respaldado por una cobertura de detección ampliada que aumenta la detección de lesiones clínicamente accionables. Los protocolos del mercado de displasia cervical a menudo dirigen a los pacientes de alto grado hacia la colposcopia y biopsia confirmatorias, aumentando los volúmenes de diagnóstico y procedimientos posteriores. La demanda del mercado de displasia cervical también se ve apoyada por los esfuerzos para reducir la pérdida de seguimiento mediante flujos de trabajo de derivación simplificados y la expansión de la capacidad de las clínicas.
Por diagnóstico de información
La utilización de la prueba de ADN del VPH se está expandiendo dentro de las vías de detección cervical porque las pruebas de alta sensibilidad mejoran la estratificación del riesgo y apoyan el triaje estructurado. La demanda diagnóstica del mercado de displasia cervical aumenta a medida que los resultados positivos de VPH incrementan las derivaciones para colposcopia, particularmente para genotipos de alto riesgo. La adopción del mercado de displasia cervical también se ve reforzada por la mejora de la automatización de laboratorios, los flujos de trabajo de muestras estandarizados y la mayor disponibilidad de plataformas moleculares en laboratorios centralizados y redes hospitalarias. Los volúmenes de confirmación del mercado de displasia cervical se mantienen apoyados por el uso de biopsias en casos que requieren histopatología para guiar las decisiones de intervención.
Por tratamiento de información
El tratamiento quirúrgico representó la mayor participación de 38.8% en 2025. La dependencia del mercado de displasia cervical en procedimientos de escisión y ablación sigue siendo fuerte porque muchas lesiones de alto grado requieren una eliminación o destrucción definitiva para reducir el riesgo de progresión. Los volúmenes de procedimientos del mercado de displasia cervical se benefician de los modelos de entrega ambulatoria que reducen la dependencia hospitalaria y mejoran la capacidad de programación. La utilización del mercado de displasia cervical también se ve apoyada por la familiaridad de los clínicos y los protocolos alineados con las guías que favorecen la resolución basada en procedimientos para pacientes elegibles.
Por usuario final de información
Los hospitales siguen siendo centrales en los flujos de trabajo del mercado de displasia cervical debido a los diagnósticos integrados, la coordinación de derivaciones y el acceso a servicios de colposcopia y biopsia. La expansión del mercado de displasia cervical está respaldada por clínicas especializadas que aumentan la disponibilidad de citas y acortan los tiempos de espera para colposcopia y seguimiento. El crecimiento del mercado de displasia cervical en centros de diagnóstico se ve reforzado por un mayor rendimiento de pruebas y eficiencias de laboratorio centralizadas que apoyan grandes volúmenes de detección. La migración de procedimientos del mercado de displasia cervical hacia centros quirúrgicos ambulatorios también apoya el crecimiento de la utilización donde las vías de intervención ambulatoria están bien establecidas.
Impulsores del mercado de displasia cervical
Expansión de la detección basada en VPH y manejo basado en el riesgo
El crecimiento del mercado de displasia cervical está respaldado por la creciente cobertura de cribado y el mayor uso de pruebas de VPH como herramienta de cribado primaria. Los enfoques basados en VPH aumentan la identificación de pacientes de mayor riesgo que requieren triaje y diagnóstico confirmatorio. La demanda del mercado de displasia cervical aumenta a medida que los resultados positivos del cribado se traducen en colposcopias, biopsias y visitas de seguimiento. Las vías del mercado de displasia cervical también sostienen pruebas repetidas y vigilancia en cohortes de bajo grado, ampliando la utilización diagnóstica con el tiempo.
Mayor rendimiento diagnóstico habilitado por la automatización de laboratorios y flujos de trabajo estandarizados
La demanda del mercado de displasia cervical se beneficia de la consolidación de laboratorios y la inversión en procesamiento diagnóstico de mayor rendimiento. Los flujos de trabajo de muestras estandarizados y la automatización mejoran el tiempo de respuesta y reducen la variabilidad operativa. La adopción del mercado de displasia cervical se fortalece cuando los sistemas de salud pueden integrar los resultados de las pruebas con registros electrónicos y programación de referencias. La utilización del mercado de displasia cervical aumenta a medida que los flujos de trabajo simplificados reducen la pérdida de seguimiento y mejoran la retención de pacientes a través de la vía de atención.
Cambio a procedimientos ambulatorios para el manejo de lesiones
El crecimiento del mercado de displasia cervical se refuerza con el aumento de la entrega ambulatoria de intervenciones excisionales y ablativas. Los modelos de tratamiento ambulatorio mejoran el acceso, reducen los cuellos de botella en la programación y acortan los tiempos de atención para los pacientes elegibles. Los volúmenes de procedimientos del mercado de displasia cervical aumentan cuando los sitios ambulatorios y las clínicas especializadas expanden su capacidad y estandarizan los protocolos. La adopción del mercado de displasia cervical también está respaldada por la preferencia de los clínicos por intervenciones alineadas con las guías con puntos finales clínicos claros.
- Por ejemplo, la plataforma de termocoagulación de WISAP utiliza una sonda calentada a 100°C durante 20 segundos, y los datos clínicos citados por la empresa informaron una tasa de curación del 95% en general, incluyendo un tratamiento exitoso en el 97% de 485 mujeres con CIN1 y el 96.5% de 680 mujeres con CIN2, reforzando la idoneidad de los modelos de tratamiento ambulatorio rápido.
Enfoque de salud pública en la detección temprana y vías de atención orientadas a la prevención
El crecimiento del mercado de displasia cervical se fortalece con iniciativas de salud pública dirigidas a la detección temprana y la mejora de la participación en el cribado. Los programas organizados fomentan las pruebas de rutina y las vías de seguimiento estructuradas, aumentando la demanda diagnóstica y de procedimientos. El impulso del mercado de displasia cervical también se beneficia de campañas de concienciación que aumentan la participación en el cribado entre las poblaciones sub-cribadas. La expansión del mercado de displasia cervical se apoya además en las mejoras continuas en el acceso a la infraestructura diagnóstica y la capacidad clínica capacitada.
- Por ejemplo, la prueba careHPV de QIAGEN se ha utilizado en entornos de detección con pocos recursos, y en un estudio de 464 mujeres, las muestras autocolectadas y las recolectadas por proveedores mostraron un 90.5% de acuerdo general, mientras que el 79.8% de las participantes prefirieron la autocolecta, destacando cómo los formatos de detección accesibles pueden mejorar la participación en poblaciones con baja cobertura de detección.
Desafíos del Mercado de Displasia Cervical
El crecimiento del Mercado de Displasia Cervical enfrenta restricciones persistentes debido a las brechas en el acceso a la detección y la adherencia desigual al seguimiento, especialmente en entornos con recursos limitados. Los pacientes pueden experimentar retrasos entre la detección, el diagnóstico confirmatorio y el tratamiento debido a la disponibilidad de citas o fricciones en las derivaciones. Los resultados del Mercado de Displasia Cervical pueden verse afectados por la pérdida de seguimiento, lo que reduce las tasas de finalización de la colposcopia y la confirmación por biopsia. La ampliación del Mercado de Displasia Cervical también está limitada donde la infraestructura de laboratorio y la capacidad de colposcopia capacitada son insuficientes para la creciente demanda.
- Por ejemplo, el Xpert HPV de Cepheid es una prueba molecular de 60 minutos que se dirige a los oncogenes E6 y E7 de 14 tipos de VPH relacionados con el cáncer y fue aceptada en la lista de diagnósticos in vitro precalificados de la OMS en 2017, destacando cómo las plataformas de pruebas rápidas cerca del paciente pueden ayudar a acortar el intervalo entre la detección y la escalada diagnóstica en entornos con limitaciones de infraestructura.
La complejidad del Mercado de Displasia Cervical se incrementa por la variabilidad en las vías clínicas, el reembolso y la adopción de guías en diferentes regiones y sistemas de salud. Las diferencias en los protocolos de triaje y la selección de pruebas pueden crear vías de atención heterogéneas y patrones de utilización inconsistentes. Los interesados en el Mercado de Displasia Cervical también gestionan desafíos operativos relacionados con el manejo de muestras, el tiempo de respuesta y la integración con la programación clínica. Los esfuerzos de estandarización del Mercado de Displasia Cervical requieren inversión, capacitación y gestión de calidad sostenida para asegurar un rendimiento consistente.
Tendencias y Oportunidades del Mercado de Displasia Cervical
Las tendencias del Mercado de Displasia Cervical enfatizan cada vez más la detección primaria del VPH, el triaje mejorado y las vías de diagnóstico simplificadas que reducen los retrasos desde la detección hasta la confirmación. Los sistemas de salud están priorizando la integración del flujo de trabajo, incluyendo una mejor conectividad entre laboratorios, clínicas y la programación de derivaciones. Las oportunidades del Mercado de Displasia Cervical se expanden donde los programas de detección organizados se amplían y donde las redes de diagnóstico mejoran su alcance en poblaciones con baja cobertura de detección. La demanda del Mercado de Displasia Cervical también se beneficia de mejoras operativas que aumentan el rendimiento y reducen la deserción de pacientes.
- Por ejemplo, la prueba cobas HPV de Roche detecta 14 tipos de VPH de alto riesgo, informa sobre el VPH 16 y el VPH 18 individualmente, y en las plataformas completamente automatizadas cobas 5800/6800/8800 de Roche puede entregar hasta 96 resultados en aproximadamente tres horas, con hasta 384 resultados en el cobas 6800 y 1,056 resultados en el cobas 8800 en un turno de ocho horas, demostrando un avance específico de la empresa en la eficiencia de cribado de alto volumen y preparación para el triaje.
La oportunidad del mercado de displasia cervical también está respaldada por la expansión de la atención fuera de los entornos hospitalarios tradicionales, incluidos los consultorios especializados, centros de diagnóstico y sitios de procedimientos ambulatorios. La migración ambulatoria apoya una mayor capacidad y mejora la conveniencia del paciente donde los procedimientos pueden realizarse de manera eficiente. El crecimiento del mercado de displasia cervical se refuerza con inversiones en formación de clínicos, protocolos de calidad y documentación estandarizada para mejorar la comparabilidad entre sitios. La adopción del mercado de displasia cervical mejora cuando los caminos apoyan la intervención oportuna para lesiones de alto grado y la vigilancia estructurada para cohortes de bajo grado.
Perspectivas Regionales
América del Norte
El mercado de displasia cervical en América del Norte tuvo una participación del 30.1% en 2025, respaldado por vías de cribado estructuradas y alto acceso a pruebas de VPH y servicios de seguimiento. La demanda del mercado de displasia cervical se refuerza con redes de laboratorios establecidas y una fuerte capacidad para la confirmación por colposcopia y biopsia. La utilización del mercado de displasia cervical se mantiene estable debido a los caminos de atención organizados que apoyan las pruebas repetidas y la vigilancia. El crecimiento del mercado de displasia cervical también se beneficia de la disponibilidad de procedimientos ambulatorios para la intervención y el cuidado de seguimiento.
Europa
El mercado de displasia cervical en Europa representó una participación del 26.9% en 2025, respaldado por programas de cribado organizados y cumplimiento constante de pruebas en varios países. La demanda del mercado de displasia cervical se mantiene gracias a vías clínicas basadas en referencias que encaminan las pruebas positivas hacia la confirmación por colposcopia y biopsia. El crecimiento del mercado de displasia cervical se fortalece donde el cribado basado en VPH se escala y estandariza. La adopción del mercado de displasia cervical también está respaldada por el énfasis en la documentación consistente y los sistemas de calidad en todos los sitios.
Asia Pacífico
El mercado de displasia cervical en Asia Pacífico alcanzó una participación del 29.4% en 2025, respaldado por grandes volúmenes de cribado direccionables y una capacidad de diagnóstico en expansión en países con alta población. El crecimiento del mercado de displasia cervical se refuerza con la creciente disponibilidad de servicios de pruebas, el escalamiento de diagnósticos privados y las inversiones en capacidad clínica. La utilización del mercado de displasia cervical aumenta a medida que mejoran las redes de referencia y más pacientes completan las vías de confirmación. La oportunidad del mercado de displasia cervical se fortalece con la expansión programática del cribado y la modernización de los flujos de trabajo de laboratorio.
América Latina
El mercado de displasia cervical en América Latina representó un 9.3% de participación en 2025, respaldado por la expansión gradual de los servicios de detección y seguimiento en los centros urbanos. La demanda del mercado de displasia cervical está determinada por el acceso desigual y la adherencia variable a las vías de seguimiento en diferentes geografías. El crecimiento del mercado de displasia cervical se apoya donde los centros de diagnóstico y las clínicas especializadas amplían su capacidad y reducen los retrasos. El rendimiento del mercado de displasia cervical mejora a medida que los programas organizados aumentan la participación y la continuidad de la atención.
Oriente Medio y África
El mercado de displasia cervical en Oriente Medio y África representó un 4.3% de participación en 2025, reflejando una menor cobertura promedio de detección y limitaciones en la infraestructura de diagnóstico y seguimiento. El crecimiento del mercado de displasia cervical se apoya en iniciativas de mejora del acceso y en el aumento de la inversión en capacidad diagnóstica en mercados selectos. La expansión del mercado de displasia cervical sigue vinculada a la construcción de capacidad de colposcopía y biopsia y a la mejora en la finalización de derivaciones. La demanda del mercado de displasia cervical mejora a medida que aumenta la concienciación y la participación en la detección con el tiempo.
Panorama Competitivo
La competencia en el mercado de displasia cervical está impulsada por la amplitud y el rendimiento de las plataformas de prueba de VPH, la capacidad de integrar flujos de trabajo de diagnóstico en las operaciones de laboratorio y clínica, y la disponibilidad de tecnologías de apoyo a procedimientos que mejoran las vías de confirmación e intervención. Los participantes del mercado de displasia cervical compiten en sensibilidad, eficiencia de flujo de trabajo, preparación para la automatización y adecuación a los protocolos del sistema de salud para el triaje y seguimiento. La diferenciación del mercado de displasia cervical también proviene de la escala de la base instalada, las redes de servicio y la capacidad de apoyar programas de detección que requieren un rendimiento constante y gestión de calidad.
Hologic, Inc. está posicionada en los flujos de trabajo del mercado de displasia cervical a través de diagnósticos de salud femenina que apoyan las necesidades de prueba de VPH y rendimiento de laboratorio, con énfasis en la estandarización de plataformas y la compatibilidad operativa en los entornos del sistema de salud. La adopción del mercado de displasia cervical para Hologic, Inc. se apoya cuando los laboratorios priorizan flujos de trabajo de muestras consistentes y la integración de informes de resultados que mejoran la continuidad de las vías de atención. La participación en el mercado de displasia cervical también se alinea con estrategias de expansión de detección que requieren pruebas escalables y tiempos de respuesta predecibles. La competitividad del mercado de displasia cervical se fortalece al apoyar vías estructuradas de triaje y confirmación en cohortes de pacientes.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Hologic, Inc.
- F. Hoffmann-La Roche Ltd.
- QIAGEN
- Abbott Laboratories
- Becton, Dickinson and Company (BD)
- Quest Diagnostics
- CooperSurgical, Inc.
- DYSIS Medical Ltd.
- Zilico Ltd.
- Merck & Co., Inc.
- GlaxoSmithKline (GSK)
- Guided Therapeutics
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, Teal Health anunció la disponibilidad nacional de su servicio de detección de cáncer cervical en el hogar en los 50 estados de EE. UU., incluyendo el dispositivo de auto-recolección Teal Wand autorizado por la FDA y su plataforma de telemedicina. Teal también declaró que el Teal Wand se convirtió en el primer y único dispositivo de auto-recolección autorizado para la detección de cáncer cervical en el hogar el 9 de mayo de 2025.
- En marzo de 2025, Self-screen dijo que su Prueba de Riesgo de VPH fue recomendada al Ministerio de Salud de Uruguay para la detección de cáncer cervical y que se había asociado con Biodiagnostico para apoyar el acceso al mercado en Uruguay. La empresa también destacó que su prueba de metilación PreCursor-M+ puede ayudar a clasificar a las mujeres positivas para VPH con menos derivaciones y tratamientos innecesarios, lo cual es relevante para el manejo del precáncer cervical y la displasia.
- En octubre de 2024, Hologic anunció un acuerdo definitivo para adquirir Gynesonics por aproximadamente $350 millones, y Hologic completó la adquisición en enero de 2025. Aunque Gynesonics se centra en soluciones de salud femenina mínimamente invasivas en lugar de displasia cervical específicamente, Hologic figura entre las principales empresas activas en el mercado de displasia cervical, por lo que el acuerdo sigue siendo una actualización notable del mercado.
- En mayo de 2024, Roche anunció la aprobación de la FDA de su solución de auto-recolección de VPH, descrita como una de las primeras disponibles en los Estados Unidos, permitiendo a los pacientes recolectar su propia muestra vaginal en un entorno de atención médica para su análisis con la prueba cobas de VPH de Roche. Esta actualización es importante para el mercado de displasia cervical porque la detección de VPH es un paso clave para identificar a las mujeres en riesgo temprano en el camino de la enfermedad cervical.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 810 millones |
| Pronóstico de ingresos en 2032 | USD 1,326.43 millones |
| Tasa de crecimiento (CAGR) | 7.3% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tipo: Displasia Cervical de Bajo Grado, Displasia Cervical de Alto Grado; Por Perspectiva de Diagnóstico: Prueba de Papanicolaou, Prueba de ADN de VPH, Colposcopia, Biopsia, Otras Pruebas Diagnósticas; Por Perspectiva de Tratamiento: Tratamiento Quirúrgico, Tratamiento No Quirúrgico; Por Perspectiva de Usuario Final: Hospitales, Clínicas Especializadas, Centros de Diagnóstico, Centros Quirúrgicos Ambulatorios, Otros Usuarios Finales |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Hologic, Inc.; F. Hoffmann-La Roche Ltd.; QIAGEN; Abbott Laboratories; Becton, Dickinson and Company (BD); Quest Diagnostics; CooperSurgical, Inc.; DYSIS Medical Ltd.; Zilico Ltd.; Merck & Co., Inc.; GlaxoSmithKline (GSK); Guided Therapeutics |
| Número de páginas | 335 |
Segmentación
Por Tipo
- Displasia Cervical de Bajo Grado
- Displasia Cervical de Alto Grado
Por Diagnóstico
- Prueba de Papanicolaou
- Prueba de ADN del VPH
- Colposcopia
- Biopsia
- Otras Pruebas Diagnósticas
Por Tratamiento
- Tratamiento Quirúrgico
- Procedimiento de Escisión Electroquirúrgica con Asa (LEEP)
- Criocirugía
- Conización con Bisturí Frío (CKC)
- Otros Tratamientos Quirúrgicos
- Tratamiento No Quirúrgico
- Medicamentos Tópicos
- Inmunoterapia
Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Centros de Diagnóstico
- Centros Quirúrgicos Ambulatorios
- Otros Usuarios Finales
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño y la previsión del mercado de la displasia cervical?
¿Cuál es la TACC para el mercado de displasia cervical durante 2025-2032?
¿Cuál es el segmento más grande en el mercado de displasia cervical?
¿Qué factores están impulsando el crecimiento del mercado de displasia cervical?
¿Quiénes son los actores clave en el mercado de la displasia cervical?
¿Qué región liderará el mercado de displasia cervical en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Displasia Cervical Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Displasia Cervical Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 810 million → 2032: USD 1326.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Displasia Cervical Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Displasia Cervical Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Displasia Cervical Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Displasia Cervical Market Drivers
- 3.3 Mercado de Displasia Cervical Market Restraints & Challenges
- 3.4 Mercado de Displasia Cervical Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Displasia Cervical Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Displasia Cervical Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Displasia Cervical category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Displasia Cervical Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Displasia Cervical Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Displasia Cervical market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Displasia Cervical Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Displasia Cervical Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Displasia Cervical Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Displasia Cervical (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Displasia Cervical Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Displasia Cervical Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Displasia Cervical Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Displasia Cervical Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Displasia Cervical Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Displasia Cervical Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Displasia Cervical Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Displasia Cervical Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Displasia Cervical Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
