
Mercado de Diagnóstico de Tuberculosis Bovina
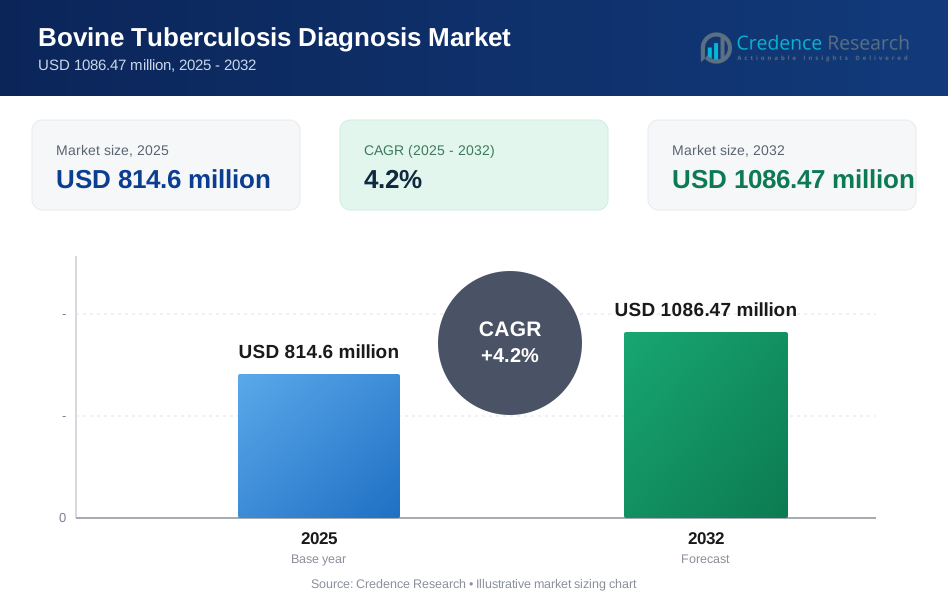
El tamaño del mercado global de diagnóstico de tuberculosis bovina se estimó en USD 814.6 millones en 2025 y se espera que alcance los USD 1086.47 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.2% de 2025 a 2032. La demanda está principalmente respaldada por la expansión de la vigilancia rutinaria y las necesidades de pruebas confirmatorias en los rebaños comerciales, impulsadas por programas de erradicación, controles de movimiento animal y requisitos de cumplimiento de exportación. El aumento en la implementación de flujos de trabajo de pruebas orientadas al campo y tiempos de respuesta más rápidos en los laboratorios apoya además un crecimiento constante del volumen tanto en las vías de pruebas de detección como en las pruebas complementarias.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Diagnóstico de Tuberculosis Bovina 2025 | USD 814.6 millones |
| Mercado de Diagnóstico de Tuberculosis Bovina, CAGR | 4.2% |
| Tamaño del Mercado de Diagnóstico de Tuberculosis Bovina 2032 | USD 1086.47 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado se expanda de USD 814.6 millones (2025) a USD 1086.47 millones (2032) a una CAGR del 4.2% (2025–2032).
- Las Pruebas Tradicionales representaron la mayor participación con un 43.5% en 2025, reflejando el uso continuo de protocolos de detección establecidos en programas de vigilancia rutinaria.
- Los Entornos en la Granja / Punto de Atención representaron un 52.6% de participación en 2025, indicando un cambio operativo hacia una toma de decisiones más rápida a nivel de rebaño.
- El Ganado Lechero tuvo una participación del 65.2% en 2025, respaldado por una mayor cadencia de pruebas y un cumplimiento más estricto de calidad y movimiento en las cadenas de suministro de productos lácteos.
- América del Norte contribuyó con el 35.8% de los ingresos en 2025, respaldada por una vigilancia estructurada, capacidad de laboratorio de referencia y financiamiento consistente de programas.

Análisis de Segmentos
La demanda de pruebas está determinada por una combinación de vigilancia rutinaria, investigaciones de descomposición de rebaños y flujos de trabajo de cumplimiento previo al movimiento, que colectivamente sostienen volúmenes recurrentes tanto en entornos de laboratorio como en la granja. Los compradores priorizan soluciones que reduzcan los falsos negativos, mejoren el tiempo de obtención de resultados y se ajusten a los flujos de trabajo veterinarios del mundo real, especialmente donde las decisiones a nivel de rebaño son sensibles al tiempo. Como resultado, los mercados están expandiéndose gradualmente más allá de la dependencia de una sola prueba hacia estrategias de pruebas en capas que equilibran la practicidad en el campo con el rigor confirmatorio.
La adopción de tecnología también está influenciada por la accesibilidad de muestras y la logística a través de geografías. La sangre sigue siendo una muestra comúnmente utilizada para el procesamiento escalable y la compatibilidad con múltiples flujos de trabajo de ensayos, mientras que la leche y el muestreo ambiental se utilizan cada vez más donde pueden reducir el manejo de animales o alinearse con prácticas de recolección rutinarias. Entre los usuarios finales, las agencias gubernamentales y los departamentos de salud animal mantienen una demanda fundamental a través de los requisitos de vigilancia, mientras que los laboratorios de referencia y los institutos académicos apoyan la validación y el refinamiento de métodos que permiten una adopción más amplia.
Por Perspectivas de Tipo de Prueba
Las Pruebas Tradicionales representaron la mayor participación del 43.5% en 2025. Estos enfoques permanecen integrados en los marcos de vigilancia porque están bien estandarizados, son ampliamente comprendidos por los equipos de campo y cuentan con el apoyo de vías de adquisición establecidas desde hace mucho tiempo. Su familiaridad operativa permite un despliegue consistente a gran escala, particularmente en ciclos de cribado rutinarios. El uso complementario de opciones serológicas y moleculares tiende a expandirse en torno a necesidades confirmatorias y situaciones de rebaños de mayor riesgo en lugar de desplazar los métodos tradicionales por completo.
Por Perspectivas de Tipo de Animal
El Ganado Lechero representó la mayor participación del 65.2% en 2025. Los rebaños lecheros suelen enfrentar un monitoreo más estricto y ciclos de prueba más frecuentes debido a los requisitos de la cadena de suministro, controles de movimiento y expectativas de aseguramiento de la calidad. Los tamaños de rebaño más grandes y las operaciones de mayor densidad pueden aumentar el riesgo de exposición y fortalecer el argumento económico para la vigilancia proactiva. Además, la participación veterinaria rutinaria y las prácticas estandarizadas de gestión de granjas apoyan una utilización más consistente de diagnósticos en entornos lecheros comerciales.
Por Perspectivas de Tipo de Muestra
La Sangre representó la mayor participación del 41.9% en 2025. El muestreo basado en sangre es práctico para la vigilancia a escala y se adapta perfectamente tanto a los flujos de trabajo alineados con el cribado como a los confirmatorios en muchos programas. También apoya un transporte y procesamiento eficientes cuando se utilizan laboratorios centralizados para la interpretación y el informe. Las continuas mejoras en los protocolos de manejo y la integración del flujo de trabajo de pruebas refuerzan aún más la sangre como la muestra predeterminada en muchos entornos.
Por Perspectivas de Usuario Final
Los Entornos en la Granja / Punto de Atención representaron la mayor participación del 52.6% en 2025. Las pruebas en el lado de la granja están expandiéndose porque apoyan decisiones operativas más rápidas, incluyendo la gestión de aislamiento, la planificación de movimientos y acciones de rebaño basadas en riesgos. Los tiempos de respuesta reducidos pueden disminuir los costos de incertidumbre y mejorar el cumplimiento con los requisitos de control. Incluso cuando las pruebas confirmatorias permanecen basadas en laboratorio, el cribado centrado en la granja aumenta la frecuencia general de pruebas y fortalece la adopción de herramientas amigables con el flujo de trabajo.
Impulsores del Mercado de Diagnóstico de Tuberculosis Bovina
Expansión de programas de vigilancia y control de enfermedades en rebaños comerciales
El control de la tuberculosis bovina depende en gran medida de pruebas regulares, restricciones de movimiento y vigilancia dirigida, lo que mantiene la demanda de diagnósticos estructuralmente recurrente. Los programas a menudo requieren ciclos de cribado rutinarios, pruebas de seguimiento para reactores y controles adicionales para áreas de alto riesgo. Estos requisitos aumentan el número de pruebas por rebaño con el tiempo y crean volúmenes de base estables. A medida que el movimiento de animales y el cumplimiento comercial se vuelven más estrictos, los productores y las agencias aumentan la cadencia de pruebas para reducir los riesgos de brotes y exportación.
- Por ejemplo, en el Área de Alto Riesgo de Inglaterra, la Agencia de Salud Animal y Vegetal del Reino Unido (APHA) trasladó muchos rebaños de vigilancia anual a semestral bajo la estrategia gubernamental de erradicación de la tuberculosis bovina (bTB) en 2021–2024, duplicando efectivamente la frecuencia de pruebas rutinarias para esos rebaños.
Necesidad operativa de una toma de decisiones más rápida y un tiempo de respuesta reducido
Los agricultores, veterinarios y departamentos de salud animal priorizan un tiempo más corto para obtener resultados para gestionar el riesgo del rebaño y reducir la interrupción operativa. Las decisiones más rápidas apoyan la planificación de aislamiento, aprobaciones de movimiento y elecciones de sacrificio o segregación cuando sea necesario. Esto fortalece la demanda de soluciones orientadas al flujo de trabajo que se ajusten a las condiciones del mundo real, incluyendo un muestreo más simple y una interpretación más clara. Como resultado, más pruebas se acercan al cuidado incluso cuando el trabajo confirmatorio permanece con laboratorios de referencia.
- Por ejemplo, el sistema de cultivo MGIT de Becton Dickinson redujo el tiempo de respuesta del cultivo micobacteriano para la tuberculosis bovina de los protocolos tradicionales de medios sólidos de 2 a 8 semanas a menos de 7 días en cultivo líquido en evaluaciones de campo.
Adopción gradual de diagnósticos más nuevos junto con vías de prueba establecidas
El mercado está cada vez más moldeado por estrategias en capas que combinan pruebas de detección ampliamente utilizadas con ensayos complementarios que mejoran la detección en escenarios específicos. Los diagnósticos moleculares y la serología a menudo se posicionan para uso confirmatorio, investigaciones especiales y condiciones de rebaños de mayor riesgo. Esto complementa en lugar de reemplazar las pruebas rutinarias, aumentando el número de pruebas realizadas por caso sospechoso. Con el tiempo, una validación más amplia, una mejor integración del flujo de trabajo y una logística mejorada apoyan la expansión incremental de la adopción de pruebas avanzadas.
Énfasis creciente en la gestión del riesgo zoonótico y la garantía de la cadena alimentaria
La tuberculosis bovina se monitorea no solo por la productividad del ganado, sino también por el riesgo zoonótico y la integridad de la cadena alimentaria. Los productores, reguladores y procesadores buscan una mayor garantía de que los rebaños cumplan con los requisitos de salud animal. Esto fomenta la inversión continua en capacidad de pruebas e informes estructurados, particularmente en cadenas de suministro organizadas de productos lácteos y carne de res. A medida que la vigilancia se expande, la demanda de kits estandarizados, consumibles consistentes y servicios de laboratorio confiables aumenta en todas las regiones.
Desafíos del Mercado de Diagnóstico de la Tuberculosis Bovina
El rendimiento de los diagnósticos puede verse limitado por las limitaciones de sensibilidad de las pruebas rutinarias y la variabilidad en la etapa de infección, lo que puede llevar a casos no detectados y ciclos de prueba repetidos. Esto crea una carga operativa para los productores y agencias y puede reducir la confianza cuando los resultados son conflictivos entre métodos. Los desafíos logísticos como el transporte de muestras, las limitaciones de capacidad de laboratorio y el acceso a personal capacitado también pueden ralentizar el tiempo de respuesta, especialmente fuera de los principales centros de producción.
- Por ejemplo, el servicio de teleradiología VitalRADS de Zoetis ofrece lecturas STAT en menos de una hora e interpretaciones rutinarias en aproximadamente tres horas, demostrando cómo la capacidad de laboratorio virtual puede reducir los tiempos de respuesta en ubicaciones remotas o con recursos limitados.
Las vías de aceptación regulatoria y la estandarización de programas pueden ralentizar la adopción de métodos más nuevos, incluso cuando ofrecen beneficios operativos. Los protocolos de prueba a menudo están integrados en marcos nacionales, lo que hace que la gestión del cambio sea compleja entre los equipos de campo, los laboratorios y los sistemas de informes. La sensibilidad al costo sigue siendo un factor limitante, especialmente donde los presupuestos de vigilancia son limitados o donde los productores asumen una mayor parte de los gastos de prueba. Estos factores en conjunto moderan el ritmo de la transición tecnológica en los mercados.
Tendencias y Oportunidades del Mercado de Diagnóstico de Tuberculosis Bovina
La demanda se está desplazando cada vez más hacia diseños de flujo de trabajo que reduzcan la interrupción del rebaño y mejoren la claridad de la acción, lo que apoya un uso más amplio de herramientas de detección en la granja y un manejo de muestras más eficiente. Los compradores también buscan informes simplificados, integración con bases de datos de salud animal e interpretación estandarizada para fortalecer la trazabilidad y el cumplimiento del programa. Estas necesidades crean oportunidades para las empresas que pueden empaquetar diagnósticos con habilitación operativa en lugar de vender pruebas independientes.
- Por ejemplo, los sensores de conductividad eléctrica en línea de DeLaval integrados en sistemas de ordeño automatizados monitorean continuamente cuartos individuales y han reportado sensibilidades de detección de mastitis clínica que varían del 60% al 85%, permitiendo alertas en tiempo real sin manejo adicional de los animales.
Una segunda oportunidad es la expansión de estrategias de vigilancia multi-muestra y multi-contexto, incluyendo un uso más amplio de muestreo de leche y ambiental donde pueda reducir el manejo y mejorar el monitoreo a nivel de rebaño. El crecimiento en operaciones lecheras organizadas y cadenas de suministro de carne de res vinculadas a la exportación aumenta la demanda de pruebas repetibles y garantía de calidad. A medida que la capacidad se expande, los proveedores que ofrecen capacitación, soporte de servicio y suministro estable de consumibles pueden fortalecer la retención de clientes a largo plazo.
Perspectivas Regionales
Norteamérica
Norteamérica representó el 35.8% de participación en 2025. La demanda está respaldada por sistemas de vigilancia estructurados, una mayor cobertura de laboratorios de referencia y requisitos de cumplimiento consistentes en operaciones comerciales. Un mayor gasto por prueba y una sólida base instalada de flujos de trabajo de diagnóstico veterinario respaldan el liderazgo en ingresos. La adopción de enfoques de prueba complementarios también respalda volúmenes de prueba constantes tanto en contextos de detección como de seguimiento.
Europa
Europa representó el 26.7% de participación en 2025. La región se beneficia de marcos formalizados de control de enfermedades y redes de laboratorios establecidas que apoyan ciclos de prueba repetibles. Los controles de movimiento y el cumplimiento orientado al comercio refuerzan las necesidades de vigilancia consistentes en todos los tipos de rebaños. Los esfuerzos continuos para mejorar el rendimiento de detección siguen alentando enfoques de prueba complementarios donde sea necesario.
Asia Pacífico
Asia Pacífico tuvo una participación del 24.9% en 2025. El crecimiento está respaldado por la expansión de las operaciones comerciales de productos lácteos y carne de res y el creciente enfoque en la gestión de la salud animal en cadenas de suministro organizadas. La penetración de pruebas varía ampliamente según el país, pero el aumento del tamaño de los rebaños y la modernización de los servicios veterinarios apoyan la expansión del mercado. Se espera que la adopción más amplia de muestreo eficiente y la mejora en el rendimiento de los laboratorios respalden un crecimiento sostenido.
América Latina
América Latina capturó una participación del 7.1% en 2025. La demanda se fortalece en cadenas de suministro orientadas a la exportación y en áreas donde se están reforzando los programas de vigilancia. Sin embargo, la infraestructura desigual y la variabilidad presupuestaria pueden limitar la intensidad de las pruebas en los mercados. Los proveedores que permiten flujos de trabajo rentables y disponibilidad confiable de consumibles están bien posicionados para el crecimiento.
Oriente Medio y África
Oriente Medio y África representaron una participación del 5.5% en 2025. El mercado está moldeado por la mejora de la capacidad de diagnóstico veterinario y la expansión gradual de la vigilancia estructurada en geografías seleccionadas. La penetración sigue siendo menor debido a las limitaciones de infraestructura y la madurez variable de los programas. El creciente enfoque en la productividad del rebaño y la gestión de enfermedades en operaciones organizadas apoya el crecimiento incremental de la demanda.
Panorama Competitivo
La competencia está determinada por la capacidad de ofrecer ensayos confiables, apoyar flujos de trabajo estandarizados y mantener un suministro constante de kits y consumibles a lo largo de los ciclos de vigilancia. Los proveedores se diferencian por la amplitud de su cartera de pruebas en serología, herramientas moleculares y componentes de flujo de trabajo de apoyo que permiten la repetibilidad y el reporte. Las asociaciones con laboratorios veterinarios, programas gubernamentales y grandes productores ayudan a fortalecer la demanda recurrente y la estabilidad de cuentas a largo plazo. La habilitación de servicios, la capacitación técnica y el soporte de integración son cada vez más importantes para la retención de clientes.
Bio-Rad Laboratories está posicionado como un participante importante a través de sus capacidades de inmunoensayo, familiaridad con el flujo de trabajo de laboratorio y amplia experiencia en herramientas analíticas que se alinean con la demanda de pruebas impulsadas por la vigilancia. Las fortalezas de la compañía generalmente se relacionan con la adopción escalable de laboratorios, el rendimiento estandarizado de kits y la compatibilidad con entornos de alto rendimiento. La adyacencia de la cartera en pruebas de enfermedades infecciosas y automatización de laboratorios puede apoyar una adopción más fluida del flujo de trabajo para laboratorios de referencia. La optimización continua de productos y el soporte de servicio siguen siendo importantes para mantener la competitividad en los programas de pruebas rutinarias.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Bio-Rad Laboratories
- IDEXX Laboratories
- Innovative Diagnostics SAS (IDvet)
- Thermo Fisher Scientific
- Zoetis
- PBD Biotech
- Abbott Laboratories
- Enfer Group
- QIAGEN
- BioNote
- AsureQuality
- bioMérieux
- Merck KGaA
- INDICAL BIOSCIENCE
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a entender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En diciembre de 2024, la Organización Mundial de la Salud anunció la primera precalificación de una prueba diagnóstica de tuberculosis, un hito que, aunque centrado en la TB humana, se espera que beneficie indirectamente a las empresas de diagnóstico de tuberculosis bovina al validar plataformas moleculares similares y fomentar la inversión en el desarrollo de ensayos de TB entre especies.
- En mayo de 2024, un equipo de investigadores publicó resultados sobre una nueva prueba ELISA utilizando un biomarcador circulante de Mycobacterium bovis Pks5, demostrando sensibilidad y especificidad adecuadas para la detección de TB bovina en vacas lecheras y creando una oportunidad para que las empresas de diagnóstico licencien o traduzcan este ensayo en kits comerciales para uso en campo.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 814.6 millones |
| Pronóstico de ingresos en 2032 | USD 1086.47 millones |
| Tasa de crecimiento (CAGR) | 4.2% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tipo de Prueba: Pruebas Serológicas, Pruebas de Diagnóstico Molecular, Pruebas Tradicionales; Por Perspectiva de Tipo de Animal: Ganado Lechero, Ganado de Carne, Búfalos y Bisontes; Por Perspectiva de Tipo de Muestra: Sangre, Leche, Tejido / Lesión, Hisopado Fecal y Ambiental; Por Perspectiva de Usuario Final: Laboratorios de Referencia Veterinaria, Configuraciones en el Campo / Punto de Atención, Agencias Gubernamentales y Departamentos de Salud Animal, Institutos Académicos y de Investigación |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Bio-Rad Laboratories; IDEXX Laboratories; Innovative Diagnostics SAS (IDvet); Thermo Fisher Scientific; Zoetis; PBD Biotech; Abbott Laboratories; Enfer Group; QIAGEN; BioNote; AsureQuality; bioMérieux; Merck KGaA; INDICAL BIOSCIENCE |
| Número de páginas | 337 |
Segmentación
Por Tipo de Prueba
- Pruebas Serológicas
- Pruebas de Diagnóstico Molecular
- Pruebas Tradicionales
Por Tipo de Animal
- Ganado Lechero
- Ganado de Carne
- Búfalos y Bisontes
Por Tipo de Muestra
- Sangre
- Leche
- Tejido / Lesión
- Hisopado Fecal y Ambiental
Por Usuario Final
- Laboratorios de Referencia Veterinaria
- Configuraciones en la Granja / Punto de Atención
- Agencias Gubernamentales y Departamentos de Salud Animal
- Institutos Académicos y de Investigación
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado del Diagnóstico de Tuberculosis Bovina en 2025 y la previsión para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de diagnóstico de tuberculosis bovina durante 2025–2032?
¿Cuál segmento es el más grande en 2025?
¿Cuáles son los factores clave de crecimiento para el mercado?
¿Quiénes son las empresas líderes en el mercado?
¿Qué región liderará el mercado en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Diagnóstico de Tuberculosis Bovina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Diagnóstico de Tuberculosis Bovina Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 814.6 million → 2032: USD 1086.47 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Diagnóstico de Tuberculosis Bovina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Diagnóstico de Tuberculosis Bovina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Diagnóstico de Tuberculosis Bovina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Diagnóstico de Tuberculosis Bovina Market Drivers
- 3.3 Mercado de Diagnóstico de Tuberculosis Bovina Market Restraints & Challenges
- 3.4 Mercado de Diagnóstico de Tuberculosis Bovina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Diagnóstico de Tuberculosis Bovina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Diagnóstico de Tuberculosis Bovina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Diagnóstico de Tuberculosis Bovina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Diagnóstico de Tuberculosis Bovina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Diagnóstico de Tuberculosis Bovina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Diagnóstico de Tuberculosis Bovina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Diagnóstico de Tuberculosis Bovina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Diagnóstico de Tuberculosis Bovina Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Diagnóstico de Tuberculosis Bovina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Diagnóstico de Tuberculosis Bovina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Diagnóstico de Tuberculosis Bovina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Diagnóstico de Tuberculosis Bovina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Diagnóstico de Tuberculosis Bovina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Diagnóstico de Tuberculosis Bovina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Diagnóstico de Tuberculosis Bovina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Diagnóstico de Tuberculosis Bovina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Diagnóstico de Tuberculosis Bovina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Diagnóstico de Tuberculosis Bovina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Diagnóstico de Tuberculosis Bovina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
