
Visión General del Mercado de Detección de Salud Celular:
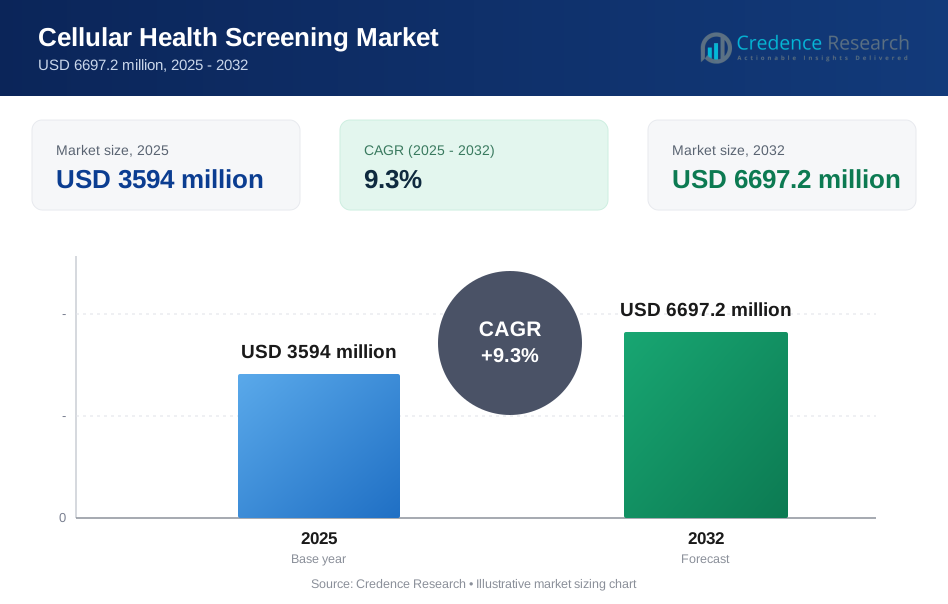
El tamaño del mercado global de Detección de Salud Celular se estimó en USD 3594 millones en 2025 y se espera que alcance los USD 6697.2 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 9.3% de 2025 a 2032. La demanda se expande a medida que los consumidores y proveedores priorizan la visibilidad temprana de riesgos a través de biomarcadores vinculados al envejecimiento, la inflamación, el estrés oxidativo y el estado de micronutrientes. El crecimiento también se beneficia del aumento de la accesibilidad a las pruebas a través de vías de pedido digital y la disponibilidad ampliada de paquetes de detección preventiva en los principales ecosistemas de salud y bienestar.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Detección de Salud Celular 2025 | USD 3594 millones |
| Mercado de Detección de Salud Celular, CAGR | 9.3% |
| Tamaño del Mercado de Detección de Salud Celular 2032 | USD 6697.2 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado global de Detección de Salud Celular crezca de USD 3594 millones en 2025 a USD 6697.2 millones para 2032, reflejando una CAGR del 9.3% durante 2025–2032.
- América del Norte representó el 44.9% de los ingresos de 2025, respaldada por una infraestructura de diagnóstico madura y una mayor adopción de salud preventiva en las vías de atención rutinaria.
- Los Paneles de Prueba Única representaron la mayor participación con un 60.8% en 2025, respaldados por patrones de pedido específicos y un seguimiento longitudinal más fácil para biomarcadores específicos.
- Las pruebas basadas en sangre lideraron la utilización de muestras con un 66.4% de participación en 2025, reflejando la familiaridad clínica y la amplia compatibilidad en las principales clases de biomarcadores de salud celular.
- La recolección basada en hospitales representó un 41.2% de participación en 2025, reflejando vías de prueba dirigidas por clínicos y detección agrupada dentro de evaluaciones diagnósticas más amplias.

Análisis de Segmento
La adopción de la detección de salud celular está moldeada por una combinación de validación clínica, demanda del consumidor de líneas base de bienestar accionables y acceso en expansión a vías de pruebas preventivas. El mercado de Detección de Salud Celular se alinea cada vez más con comportamientos de monitoreo rutinario en modelos de atención orientados a la longevidad, donde los biomarcadores apoyan decisiones de intervención temprana. Los compradores muestran preferencia por pruebas que proporcionen resultados interpretables, medición repetible a lo largo del tiempo y recomendaciones claras de próximos pasos que se traduzcan en ajustes de estilo de vida o planes de atención.
El impulso de crecimiento también se ve apoyado por la mayor comodidad en los pedidos y menús de biomarcadores más amplios que reducen la fricción tanto para los proveedores como para los consumidores. El mercado de exámenes de salud celular se beneficia de la capacidad de agrupar múltiples señales fisiológicas en un único proceso de evaluación, mejorando las tasas de cumplimiento y seguimiento. Al mismo tiempo, los proveedores de pruebas compiten por mejorar el tiempo de respuesta, la claridad de los informes y el seguimiento longitudinal que fortalece la demanda recurrente en los programas de bienestar y cuidado preventivo.
Por Perspectivas de Tipo de Prueba
Los paneles de prueba única representaron la mayor participación con un 60.8% en 2025. Los paneles de prueba única siguen siendo ampliamente adoptados porque las preguntas específicas sobre biomarcadores pueden responderse rápidamente sin requerir la interpretación de un panel amplio. Estas ofertas simplifican las decisiones de pedido para los consumidores que desean controles enfocados, como el monitoreo de la inflamación o el estrés oxidativo. Los paneles de prueba única también apoyan los ciclos de pruebas repetidas, permitiendo el seguimiento de tendencias a lo largo del tiempo con bases consistentes y reduciendo costos y complejidad.
Por Perspectivas de Tipo de Muestra
La sangre representó la mayor participación con un 66.4% en 2025. La sangre sigue siendo la muestra principal porque los flujos de trabajo de manejo establecidos y los rangos de referencia estandarizados respaldan una alta fiabilidad en un amplio conjunto de biomarcadores. La recolección de sangre también se integra sin problemas en los entornos de atención de rutina, apoyando la confianza del clínico y la calidad preanalítica consistente. Las pruebas de sangre permiten una cobertura amplia del menú, permitiendo a los proveedores ofrecer narrativas de evaluación más completas cuando se alinean con los objetivos de envejecimiento celular, inflamación y estado de nutrientes.
Por Perspectivas de Sitio de Recolección
El hospital representó la mayor participación con un 41.2% en 2025. La recolección en hospitales lidera porque las evaluaciones a menudo se agrupan en evaluaciones clínicas más amplias, creando volúmenes de pruebas de alto rendimiento y una utilización más fuerte dirigida por los médicos. Los hospitales también proporcionan protocolos de recolección estructurados que reducen la variabilidad y mejoran la consistencia de los resultados. Las vías hospitalarias apoyan la toma de decisiones de seguimiento, lo que aumenta la utilidad percibida y refuerza el comportamiento de pruebas repetidas dentro de los programas de monitoreo preventivo y de cuidado crónico.
Impulsores del Mercado de Exámenes de Salud Celular
Aumento de la Salud Preventiva y el Cuidado Orientado a la Longevidad
La adopción de la salud preventiva aumenta la demanda de exámenes basados en biomarcadores que apoyan la identificación temprana de riesgos e intervenciones proactivas. Los exámenes de salud celular se utilizan para establecer puntos de referencia de señales de inflamación, estrés oxidativo y estado de nutrientes que pueden informar cambios en el estilo de vida y el plan de atención. El mercado de exámenes de salud celular se beneficia de los consumidores que buscan indicadores medibles de progreso en lugar de pruebas basadas en síntomas. Los ecosistemas de proveedores también expanden los paquetes de exámenes preventivos, aumentando la frecuencia de las pruebas y reforzando la demanda recurrente.
- Por ejemplo, InsideTracker introdujo un panel de sangre para primeros respondedores basado en 9 biomarcadores, y la compañía informó que el 65% de los primeros respondedores que se volvieron a probar mejoraron los niveles de HDL frente al 49% en la población general; en su plataforma más amplia, analiza hasta 48 biomarcadores sanguíneos que abarcan 10 categorías de salud.
Expansión del Acceso Directo al Consumidor y Pedido Digital
Las vías de pedido digital y las pruebas orientadas al hogar amplían el alcance más allá de las pruebas de laboratorio tradicionales impulsadas por referencias. El mercado de exámenes de salud celular se beneficia de flujos de compra simplificados, formatos de informes más claros y una selección de pruebas amigable para el consumidor. La adopción impulsada por la conveniencia apoya a los compradores primerizos y mejora los ciclos de pruebas repetidas para el seguimiento longitudinal. Los proveedores de pruebas también fortalecen el compromiso a través de asesoramiento, soporte interpretativo y narrativas de resultados personalizadas que reducen la confusión y mejoran el seguimiento.
- Por ejemplo, Function Health ofrece más de 160 pruebas de laboratorio a través de una plataforma digital y conecta a los miembros con más de 2,000 ubicaciones de Quest Diagnostics, creando una vía de consumo escalable para exámenes repetidos y seguimiento de resultados longitudinales.
Menús de Biomarcadores Más Amplios y Ofertas de Paneles Integrados
Los menús de biomarcadores más amplios aumentan la propuesta de valor de los programas de detección al mejorar la integridad de las líneas de base de salud. El mercado de exámenes de salud celular se beneficia de enfoques multimarcadores que conectan el estrés oxidativo, la inflamación y las señales de envejecimiento celular en una visión coherente. Los paneles integrados reducen la fricción al limitar múltiples órdenes y agilizar la recolección de muestras. Los informes basados en paneles también apoyan caminos de acción más claros que refuerzan la satisfacción del cliente y la utilización repetida.
Mejora de las Alianzas Clínicas y de Bienestar
Las alianzas entre laboratorios, proveedores de bienestar y plataformas de atención preventiva expanden la adopción de pruebas al integrar los exámenes en programas estructurados. El mercado de exámenes de salud celular se beneficia cuando los proveedores integran los resultados en asesoramiento, planes de nutrición o protocolos de gestión de riesgos. Estas relaciones mejoran el compromiso del paciente y crean un camino repetible para pruebas de seguimiento. Las alianzas también fortalecen la credibilidad y la distribución, apoyando el crecimiento tanto en canales iniciados por el consumidor como por el proveedor.
Desafíos del Mercado de Exámenes de Salud Celular
El mercado de exámenes de salud celular enfrenta desafíos relacionados con la variabilidad en la interpretación de pruebas y las diferencias en los rangos de referencia entre proveedores y metodologías. Los consumidores pueden tener dificultades para traducir los resultados de biomarcadores en acciones claras cuando los informes carecen de un contexto consistente o cuando los resultados parecen contradictorios en pruebas repetidas. La adopción del mercado puede ser limitada cuando los clínicos perciben una estandarización limitada en las ofertas enfocadas en el bienestar. Los interesados deben mejorar la claridad, armonizar los enfoques de interpretación y apoyar una mejor educación para reducir la confusión.
La sensibilidad al costo también sigue siendo una barrera, particularmente para los paneles más amplios que no son reembolsados o se perciben como un gasto discrecional. El mercado de exámenes de salud celular puede experimentar una demanda desigual durante períodos de reducción del gasto discrecional del consumidor, especialmente dentro de los segmentos de bienestar premium. La logística de alta calidad, la estabilidad de las muestras y la consistencia operativa aumentan los costos de entrega para los modelos en el hogar. Los proveedores deben equilibrar la asequibilidad con la precisión, la calidad del servicio y una infraestructura de informes escalable.
- Por ejemplo, Everlywell realizó estudios de estabilidad de muestras revisados por la FDA en asociación con Gravity Diagnostics, demostrando que los hisopos nasales recolectados en solución salina al 0.9% permanecieron completamente intactos hasta 96 horas desde el momento de la recolección, duplicando la ventana previa de 48 horas, reduciendo la dependencia de la cadena de frío y los costos de envío asociados para su modelo en casa.
Tendencias y Oportunidades del Mercado de Detección de Salud Celular
La demanda crece por formatos de monitoreo longitudinal que convierten la detección única en programas recurrentes. El Mercado de Detección de Salud Celular enfatiza cada vez más el seguimiento de tendencias, la construcción de líneas base y la reevaluación periódica en lugar de pruebas de un solo evento. Los proveedores fortalecen el compromiso a través de paneles de control, capas interpretativas y recorridos de resultados apoyados por coaching que mejoran la retención. El monitoreo longitudinal crea oportunidades para modelos similares a suscripciones y caminos de bienestar integrados.
- Por ejemplo, Function Health estructura su membresía en torno a un modelo de gestión de salud longitudinal en el que los miembros se someten a una prueba inicial que cubre más de 100 biomarcadores, seguida de un panel repetido que mide más de 60 marcadores a intervalos de seis meses, permitiendo comparaciones basadas en tendencias a través de sistemas biológicos en lugar de lecturas aisladas.
La oportunidad se expande a través de la integración con ecosistemas de atención preventiva, incluidos el bienestar corporativo, la medicina integrativa y los programas de nutrición personalizada. El Mercado de Detección de Salud Celular se beneficia cuando los resultados de las pruebas se conectan a rutas de atención como protocolos de estilo de vida, estrategias de suplementación y flujos de trabajo de derivación. Nuevos paneles que combinan señales de envejecimiento celular con marcadores de riesgo cardiometabólico aumentan el valor del programa. La expansión en mercados emergentes se apoya en la creciente capacidad de diagnóstico y el creciente interés en los servicios de salud preventiva.
Perspectivas Regionales
América del Norte
América del Norte representó el 44.9% de la participación en 2025, respaldada por una infraestructura de diagnóstico establecida y una mayor disponibilidad de vías de prueba iniciadas por el consumidor. La región se beneficia de un mayor gasto en detección preventiva y una adopción más fuerte de programas de bienestar impulsados por biomarcadores. Las principales redes de laboratorios y plataformas de salud digital apoyan la distribución ampliada y una adopción más rápida de ofertas de paneles integrados. La inversión continua en la claridad de los informes y el compromiso del paciente fortalece el comportamiento de repetición de pruebas.
Europa
Europa representó el 29.6% de la participación en 2025, respaldada por una creciente conciencia de salud preventiva y una adopción creciente de atención integrativa. La demanda se apoya en el creciente interés por la identificación temprana de riesgos, los programas de salud vinculados al estilo de vida y los paquetes de detección estructurados. Las expectativas regulatorias y de calidad fomentan el énfasis en flujos de trabajo validados y una interpretación más clara de los resultados. Las asociaciones de proveedores y las redes de diagnóstico transfronterizas apoyan un acceso más amplio a los servicios de detección.
Asia Pacífico
Asia Pacífico representó el 18.5% de la participación en 2025, respaldada por un acceso creciente a la atención médica, un aumento en el gasto en bienestar y una capacidad de diagnóstico en expansión en las principales economías. La demanda se fortalece por la creciente conciencia del consumidor sobre la detección preventiva y el interés en el seguimiento de la salud vinculado a la longevidad. Los modelos de pedido digital y la expansión de redes de atención médica privada apoyan la adopción en poblaciones urbanas. La ampliación de vías de detección asequibles crea más espacio para la expansión.
América Latina
América Latina capturó una participación del 4.2% en 2025, con la demanda respaldada por la expansión de la capacidad de diagnóstico privado y el aumento de la concienciación sobre los servicios de detección preventiva. El crecimiento está determinado por las limitaciones de asequibilidad y el acceso desigual entre países, lo que refuerza el enfoque en pruebas específicas y la adopción selectiva de paneles. Los laboratorios privados y las clínicas de bienestar urbanas apoyan la adopción más consistente. El fortalecimiento de la distribución y la educación mejora la conversión y el comportamiento de pruebas repetidas.
Oriente Medio y África
Oriente Medio y África representaron una participación del 2.8% en 2025, con la adopción centrada en segmentos premium de salud preventiva y redes de atención médica privada. La demanda está respaldada por el turismo de bienestar, el aumento de la concienciación sobre el riesgo de enfermedades crónicas y la creciente inversión en infraestructura de diagnóstico en mercados clave. La adopción es más fuerte donde el poder adquisitivo del consumidor respalda paquetes de detección premium. La expansión de vías dirigidas por clínicos y la mejora de la logística pueden apoyar un acceso más amplio.
Panorama Competitivo
El Mercado de Detección de Salud Celular sigue siendo competitivo entre grandes laboratorios de referencia, proveedores de diagnósticos de bienestar especializados y plataformas emergentes de pruebas digitales. La competencia se centra en expandir los menús de biomarcadores, mejorar el soporte de informes e interpretación, fortalecer las asociaciones de distribución y reducir la fricción en los pedidos. La diferenciación se define por la amplitud del portafolio de pruebas, la conveniencia de la recolección de muestras, el tiempo de respuesta y la capacidad de convertir los resultados de las pruebas en planes de acción claros. Los proveedores también compiten en credibilidad, garantía de calidad e integración de programas con vías de atención preventiva.
Quest Diagnostics Incorporated opera con una amplia escala de laboratorio y vías orientadas al consumidor que apoyan el crecimiento a través de menús de pruebas ampliados y soporte de interpretación. Quest Diagnostics Incorporated aprovecha su fuerte alcance de distribución e infraestructura de laboratorio establecida para apoyar el procesamiento de alto volumen y el manejo consistente de muestras. La compañía fortalece el compromiso a través de pedidos amigables para el consumidor y herramientas que ayudan a explicar los resultados y fomentan las pruebas de seguimiento. Este enfoque apoya la retención y posiciona a la compañía para la demanda recurrente dentro de los flujos de trabajo de detección de salud preventiva y bienestar.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Quest Diagnostics Incorporated
- Laboratory Corporation of America Holdings (Labcorp)
- Genova Diagnostics
- SpectraCell Laboratories
- Telomere Diagnostics
- Life Length
- Repeat Diagnostics
- Cell Science Systems
- Immundiagnostik AG
- BioReference Laboratories
- Segterra, Inc.
- Titanovo, Inc.
- Cleveland HeartLab, Inc.
- DNA Labs India
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2025, L’Oréal Groupe anunció una asociación estratégica de investigación y desarrollo con Tru Diagnostic para estudiar los vínculos entre los indicadores de belleza y los marcadores epigenómicos. Tru Diagnostic dijo que la colaboración está destinada a avanzar en la ciencia epigenética en aplicaciones relacionadas con la longevidad, lo cual es relevante para el cribado de la salud celular basado en la edad biológica y la epigenómica.
- En febrero de 2025, Telo Genomics amplió y extendió su acuerdo con Trusted Health Advisors para apoyar la asociación y comercialización de las tecnologías de diagnóstico de Telo. La compañía dijo que la relación ampliada ayudará a avanzar en las iniciativas clínicas y de investigación en torno a su plataforma basada en telómeros, incluyendo el apoyo a la comercialización de sus aplicaciones de diagnóstico.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 3594 millones |
| Pronóstico de ingresos en 2032 | USD 6697.2 millones |
| Tasa de crecimiento (CAGR) | 9.3% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tipo de Prueba: Paneles de Prueba Única (Pruebas de Telómeros, Pruebas de Estrés Oxidativo, Pruebas de Inflamación, Pruebas de Metales Pesados); Paneles de Pruebas Múltiples; Por Perspectiva de Tipo de Muestra: Sangre; Saliva; Suero; Orina; Por Perspectiva de Sitio de Recolección: Hogar / Recolección de Muestras en Casa; Oficina / Recolección de Muestras en Oficina; Hospital; Laboratorios de Diagnóstico |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Quest Diagnostics Incorporated; Laboratory Corporation of America Holdings (Labcorp); Genova Diagnostics; SpectraCell Laboratories; Telomere Diagnostics; Life Length; Repeat Diagnostics; Cell Science Systems; Immundiagnostik AG; BioReference Laboratories; Segterra, Inc.; Titanovo, Inc.; Cleveland HeartLab, Inc.; DNA Labs India |
| Número de páginas | 327 |
Segmentación
Por Tipo de Prueba
- Paneles de Prueba Única
- Pruebas de Telómeros
- Pruebas de Estrés Oxidativo
- Pruebas de Inflamación
- Pruebas de Metales Pesados
- Paneles de Pruebas Múltiples
Por Tipo de Muestra
- Sangre
- Saliva
- Suero
- Orina
Por Sitio de Recolección
- Hogar / Recolección de Muestras en Casa
- Oficina / Recolección de Muestras en la Oficina
- Hospital
- Laboratorios de Diagnóstico
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y pronosticado del mercado para el mercado de pruebas de salud celular?
¿Cuál es la tasa de crecimiento del mercado de pruebas de salud celular?
¿Qué segmento tiene la mayor participación en el mercado de pruebas de salud celular?
¿Qué factores están impulsando el crecimiento en el mercado de pruebas de salud celular?
¿Quiénes son las empresas líderes en el mercado de pruebas de salud celular?
¿Qué región lidera el mercado de pruebas de salud celular?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Detección de Salud Celular Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Detección de Salud Celular Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3594 million → 2032: USD 6697.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Detección de Salud Celular Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Detección de Salud Celular Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Detección de Salud Celular Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Detección de Salud Celular Market Drivers
- 3.3 Mercado de Detección de Salud Celular Market Restraints & Challenges
- 3.4 Mercado de Detección de Salud Celular Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Detección de Salud Celular Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Detección de Salud Celular Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Detección de Salud Celular category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Detección de Salud Celular Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Detección de Salud Celular Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Detección de Salud Celular market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Detección de Salud Celular Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Detección de Salud Celular Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Detección de Salud Celular Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Detección de Salud Celular (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Detección de Salud Celular Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Detección de Salud Celular Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Detección de Salud Celular Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Detección de Salud Celular Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Detección de Salud Celular Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Detección de Salud Celular Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Detección de Salud Celular Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Detección de Salud Celular Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Detección de Salud Celular Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
