
Visión General del Mercado de Dermatitis Atópica Canina:
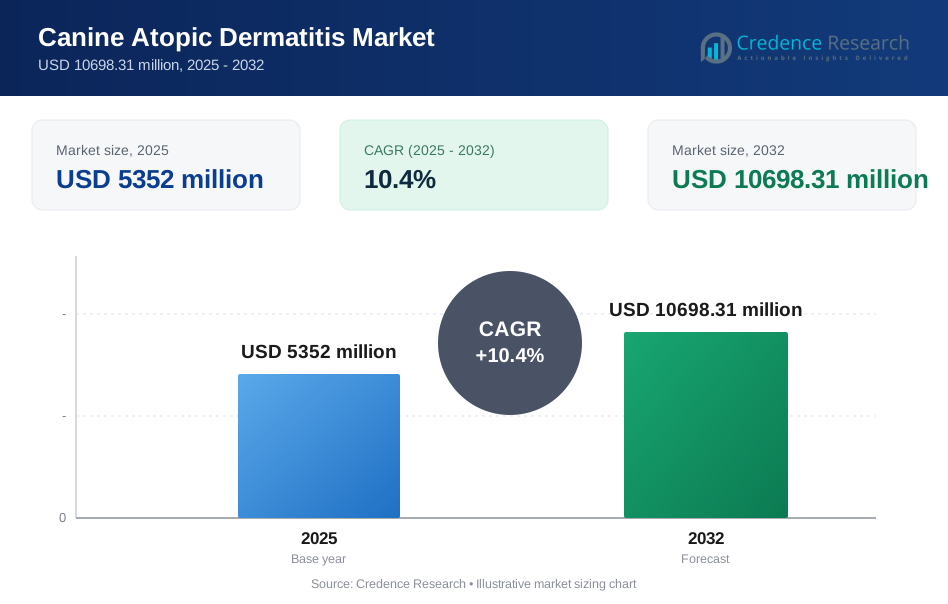
El tamaño del mercado global de Dermatitis Atópica Canina se estimó en USD 5352 millones en 2025 y se espera que alcance los USD 10698.31 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10.4% de 2025 a 2032. El crecimiento está impulsado principalmente por el aumento en el diagnóstico y la gestión a largo plazo de la dermatitis prurítica crónica, ya que los propietarios de animales de compañía y los veterinarios se orientan hacia terapias dirigidas que mejoran el control sostenido de los síntomas y la adherencia al tratamiento. El acceso ampliado a servicios de dermatología veterinaria y una mayor disposición a pagar por atención premium en los mercados desarrollados continúan apoyando una mayor adopción de opciones de prescripción y ciclos de terapia repetidos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Dermatitis Atópica Canina 2025 | USD 5352 millones |
| Mercado de Dermatitis Atópica Canina, CAGR | 10.4% |
| Tamaño del Mercado de Dermatitis Atópica Canina 2032 | USD 10698.31 millones |
Tendencias y Perspectivas Clave del Mercado
- América del Norte representó el 40.6% de los ingresos de 2025, respaldada por una mayor penetración de terapias premium y una densa infraestructura veterinaria.
- Los biológicos representaron la mayor participación en 2025 con un 56.7%, reflejando una fuerte demanda de modulación de vías inmunes específicas en casos crónicos.
- Las terapias orales tuvieron una participación del 49.3% en 2025 debido a formatos de dosificación amigables con la rutina que se adaptan a los regímenes de mantenimiento para enfermedades recurrentes.
- Los anticuerpos monoclonales e inhibidores de interleucinas capturaron el 35.2% de participación en 2025, indicando un cambio continuo lejos de la dependencia de esteroides sistémicos de larga duración.
- La administración inyectable está ganando terreno durante el período de pronóstico, respaldada por intervalos de dosificación de larga duración que reducen las dosis perdidas y mejoran la adherencia en la gestión de la dermatitis atópica canina crónica.

Análisis de Segmento
La selección de terapia en el Mercado de Dermatitis Atópica Canina está cada vez más influenciada por las necesidades de control a largo plazo de la enfermedad, con la dermatitis atópica canina comúnmente descrita como afectando aproximadamente al 10–15% de la población canina en varias discusiones de la industria. Las razas de mayor riesgo a menudo muestran patrones de brotes recurrentes, lo que aumenta las visitas de seguimiento, la terapia adicional y las recargas de prescripción repetidas. El creciente conocimiento de los propietarios sobre los desencadenantes de alergias e infecciones secundarias de la piel también está fomentando una presentación clínica más temprana, lo que amplía la base de prescripción abordable. La premiumización en el cuidado de compañeros apoya aún más la adopción de nuevas opciones dirigidas cuando los veterinarios priorizan el control sostenido del picor y la seguridad.
La demanda también está influenciada por el posicionamiento del producto y el comportamiento de compra en las rutinas de mantenimiento con receta y cuidado de la piel complementario. El impulso de ventas reportado para las principales terapias orales dirigidas destaca una fuerte preferencia de los clínicos y propietarios por el alivio rápido del picor y resultados predecibles en el manejo de enfermedades de moderadas a severas. La expansión del gasto en mascotas, especialmente en los Estados Unidos, refuerza la capacidad de los hogares para adoptar regímenes dermatológicos de mayor costo durante períodos más prolongados. La distribución se está diversificando gradualmente a través de recargas y canales de conveniencia, aunque el diagnóstico inicial y el inicio del tratamiento suelen seguir siendo liderados por clínicas.
Por Perspectivas de Clase de Medicamento
Los Anticuerpos Monoclonales / Inhibidores de Interleucina (Lokivetmab) representaron la mayor participación con un 35.2% en 2025. El liderazgo refleja una fuerte preferencia clínica por el control dirigido de la vía de las citoquinas que apoya la reducción duradera del picor en perfiles de enfermedades crónicas. Los patrones de dosificación mensual o de intervalos más largos pueden mejorar la adherencia en comparación con los regímenes diarios en el cuidado gestionado por el propietario. Las consideraciones de seguridad también influyen en la elección de la terapia, ya que los veterinarios buscan reducir la exposición prolongada a esteroides sistémicos. La gestión continua del ciclo de vida y los lanzamientos competitivos continúan reforzando la adopción en casos de moderados a severos.
Por Perspectivas de Tipo
Las terapias con receta representaron el núcleo de la demanda en 2025, ya que la mayoría de los casos clínicamente significativos de dermatitis atópica requieren diagnóstico veterinario, monitoreo y ajuste del tratamiento con el tiempo. Las opciones con receta son comúnmente preferidas para el prurito de moderado a severo porque los veterinarios priorizan el control predecible y la seguridad a largo plazo. Los productos de venta libre tienden a servir como apoyo complementario para el cuidado de la barrera cutánea, la limpieza y el alivio de síntomas leves en lugar de control primario de la enfermedad. Las vías de tratamiento frecuentemente combinan terapia antiinflamatoria con receta con apoyo tópico para reducir la frecuencia de los brotes. La dinámica del canal también favorece la continuidad de la prescripción a través de recargas programadas y seguimiento clínico.
Por Perspectivas de Modo de Administración
El formato oral representó la mayor participación con un 49.3% en 2025. Los formatos orales se alinean con las rutinas de administración en el hogar y se utilizan ampliamente para el control sistémico cuando las lesiones son generalizadas. La amplia disponibilidad de productos en tabletas y masticables con sabor apoya la aceptación y los patrones de compra repetida. Las opciones inyectables están ganando terreno a medida que los veterinarios buscan ventajas de adherencia a través de intervalos de dosificación más largos y perfiles de exposición consistentes. Las terapias tópicas siguen siendo importantes para las lesiones focales y el mantenimiento de la barrera, a menudo complementando los regímenes sistémicos en lugar de reemplazarlos.
Por Perspectivas de Tipo de Molécula
Los biológicos representaron la mayor participación con un 56.7% en 2025. El liderazgo está vinculado a la inmunomodulación dirigida que apoya el control de los síntomas y reduce la dependencia de enfoques inmunosupresores más amplios en el uso crónico. Los precios premium se sostienen mejor en los biológicos debido a la complejidad de fabricación y la diferenciación en el posicionamiento clínico. El crecimiento del gasto en el cuidado de animales de compañía apoya la disposición a adoptar opciones de terapia de mayor valor cuando los resultados son duraderos. Los medicamentos de molécula pequeña siguen siendo esenciales para el control rápido y la dosificación flexible, pero los biológicos continúan expandiendo su presencia en los protocolos a largo plazo.
Por Perspectivas de Indicación
La alergia alimentaria, la dermatitis asociada a ectoparásitos y las infecciones cutáneas alérgicas secundarias colectivamente moldean la intensidad del tratamiento porque las etiologías mixtas frecuentemente se superponen con las presentaciones de dermatitis atópica. Las infecciones secundarias pueden aumentar la frecuencia de las visitas y la duración de la terapia a medida que los veterinarios abordan las complicaciones bacterianas o de levaduras junto con el control de la inflamación. La identificación de desencadenantes y las estrategias de eliminación a menudo requieren consultas repetidas, pruebas de dieta y monitoreo continuo. Los enfoques de manejo comúnmente combinan terapia sistémica antiprurítica con apoyo antimicrobiano o tópico cuando los patrones de brotes persisten. Esta realidad clínica multifactorial aumenta la persistencia de la terapia y la demanda general de la categoría.
Por Dog Breed Insights
Los retrievers, terriers y pastores alemanes siguen siendo grupos de razas prominentes en las discusiones clínicas porque la predisposición y los patrones de recurrencia pueden elevar las tasas de diagnóstico y los ciclos de tratamiento repetidos. La sensibilidad vinculada a la raza y las diferencias en la barrera cutánea se asocian frecuentemente con un inicio más temprano y perfiles de síntomas persistentes. Los propietarios de razas predispuestas a menudo buscan una intervención veterinaria más rápida debido al prurito visible y la otitis recurrente o lesiones cutáneas. Este comportamiento aumenta la adopción de regímenes de mantenimiento y planes de seguimiento. La categoría más amplia de "Otros" todavía representa una demanda sustancial dada la amplia base de razas en las poblaciones de mascotas a nivel mundial.
Por Distribution Channel Insights
Los hospitales/clínicas veterinarias representaron la mayor cuota del 41.6% en 2025. El dominio refleja el control de la clínica sobre el diagnóstico, la iniciación de la prescripción, la optimización de la dosis y la evaluación de seguimiento para el manejo de enfermedades crónicas. La dispensación veterinaria también apoya vías de atención integradas que incluyen diagnósticos, terapia de prescripción y recomendaciones tópicas complementarias. Las farmacias minoristas están creciendo donde el cumplimiento de recetas se agiliza y los precios son competitivos para recargas a largo plazo. Las farmacias en línea para mascotas están ganando relevancia por la conveniencia en pedidos repetidos y la adherencia a recargas crónicas. A pesar de la diversificación de canales, la iniciación liderada por clínicas sigue siendo central para la selección de terapia.
Impulsores del Mercado de Dermatitis Atópica Canina
Aumento del Diagnóstico y Manejo de Enfermedades a Largo Plazo
La dermatitis prurítica crónica se diagnostica cada vez más a medida que los propietarios buscan atención veterinaria más temprano para el rascado persistente, el eritema y las infecciones recurrentes. Las vías clínicas a menudo requieren terapia a largo plazo y ajustes periódicos, lo que aumenta las compras repetidas y la duración general del tratamiento. Una mayor conciencia de los desencadenantes alérgicos y las comorbilidades apoya consultas más frecuentes y horarios de seguimiento. Los flujos de trabajo de diagnóstico mejorados en clínicas y entornos de referencia amplían la población tratada. Estos factores colectivamente fortalecen la demanda sostenida de manejo liderado por prescripción.
- Por ejemplo, Zoetis afirma que una inyección de Cytopoint puede comenzar a trabajar dentro de 1 día y proporcionar de 4 a 8 semanas de alivio, y en un estudio de apoyo sobre dermatitis atópica, el producto mostró una reducción significativamente mayor desde la línea base en el prurito en los días 1 a 49 y en las puntuaciones de la condición de la piel en los días 7 a 56 en comparación con el placebo a una dosis mínima de 2 mg/kg. Estos factores colectivamente fortalecen la demanda sostenida de manejo liderado por prescripción.
Cambio Hacia Terapias Inmunomoduladoras Dirigidas
La atención veterinaria se está moviendo hacia terapias dirigidas que ofrecen un control duradero de los síntomas y perfiles de seguridad mejorados para el uso a largo plazo. Las opciones biológicas y de pequeñas moléculas selectivas son cada vez más favorecidas cuando los clínicos buscan reducir la dependencia prolongada de la inmunosupresión general. Un mejor control del picor y la inflamación apoya la adherencia y mejora los resultados de calidad de vida, reforzando las tasas de continuación. Las innovaciones en la gestión del ciclo de vida, como las formulaciones mejoradas, también pueden fortalecer la aceptación por parte del paciente. Este cambio apoya la adopción de productos premium y el crecimiento del valor.
- Por ejemplo, Elanco comercializa Zenrelia como una terapia oral de una vez al día dosificada a 0.6 a 0.8 mg/kg, y en su página de productos veterinarios la compañía informa de un ensayo clínico comparativo en 338 perros de clientes en el que Zenrelia mostró una eficacia similar a Apoquel en el punto final primario en el Día 28, mientras también se posiciona para la terapia de mantenimiento a largo plazo.
Premiumización en el Gasto en Salud de Animales de Compañía
Los propietarios de animales de compañía están asignando presupuestos más altos hacia el cuidado preventivo y especializado, lo que permite la adopción de regímenes avanzados de dermatología. Una mayor disposición a pagar apoya la adopción de terapias dirigidas y la reposición constante a lo largo de los ciclos de mantenimiento. El crecimiento en seguros para mascotas y el cumplimiento de farmacias basadas en suscripción en algunos mercados apoya aún más la asequibilidad y la continuidad. El aumento del gasto también impulsa la demanda de productos complementarios para el cuidado de la piel que complementan la terapia con receta. Esta premiumización sustenta la expansión del mercado en regiones desarrolladas.
Expansión del Acceso a Servicios Veterinarios y Atención Especializada
Las redes de clínicas veterinarias y la capacidad de derivación están mejorando en muchas regiones, aumentando el acceso al diagnóstico y tratamiento informado por dermatología. Una mayor disponibilidad de servicios especializados apoya planes de manejo estructurados, incluyendo la identificación de desencadenantes y la optimización de la terapia. La educación liderada por clínicas mejora la adherencia y reduce el riesgo de discontinuación para regímenes crónicos. Un mejor acceso a los servicios también apoya la intervención temprana, lo que aumenta el grupo tratado. La expansión de la capacidad profesional fortalece tanto el crecimiento en volumen como en valor.
Desafíos del Mercado de Dermatitis Atópica Canina
Los costos de tratamiento siguen siendo una barrera significativa para el manejo de larga duración, especialmente cuando se utilizan biológicos premium o terapias dirigidas más nuevas en ciclos repetidos. Las estructuras de pago de bolsillo y la penetración limitada de seguros en varias regiones pueden restringir la continuidad de la terapia. La sensibilidad al precio puede empujar a los hogares hacia el uso intermitente o alternativas de menor costo, reduciendo la consistencia del control de la enfermedad. Este desafío se amplifica en los mercados emergentes donde el acceso especializado es desigual. El cambio y el riesgo de discontinuación relacionados con el costo pueden limitar la captura total de valor.
La variabilidad clínica también complica las vías de tratamiento estandarizadas a través de razas y etiologías mixtas. Muchos casos involucran desencadenantes superpuestos como alérgenos ambientales, sensibilidades alimentarias e infecciones secundarias que requieren protocolos de múltiples pasos. Los perfiles de respuesta variable pueden impulsar ciclos de prueba y ajuste que aumentan la carga de monitoreo para clínicas y propietarios. La adherencia puede debilitarse cuando los regímenes diarios son difíciles de mantener o los resultados son inconsistentes. Estas dinámicas pueden ralentizar la optimización de la terapia y afectar la persistencia a largo plazo.
- Por ejemplo, la plataforma Heska Allercept de Antech utiliza tecnología de receptor de IgE de alta afinidad que puede detectar tan solo 10 picogramos de IgE específica para alérgenos y evalúa 83 alérgenos ambientales más 24 alérgenos alimentarios en perros y gatos, ilustrando la amplitud diagnóstica que a menudo se necesita antes de que los clínicos puedan reducir el conjunto de desencadenantes dominantes y estabilizar un plan de tratamiento.
Tendencias y Oportunidades del Mercado de Dermatitis Atópica Canina
La innovación en terapias dirigidas está ampliando la elección de productos entre inhibidores selectivos orales y biológicos inyectables diseñados para un control sostenido de los síntomas. Los formatos de dosificación de larga duración se están volviendo más atractivos donde los desafíos de adherencia son comunes en el manejo crónico de dermatología. Las mejoras en la formulación y las opciones de entrega diferenciadas pueden mejorar el cumplimiento del propietario y la confianza veterinaria en el uso a largo plazo. Nuevos enfoques en desarrollo también pueden ampliar el conjunto competitivo más allá de los mecanismos establecidos. Estas tendencias apoyan la expansión futura de la categoría y la mejora de la mezcla premium.
La evolución de la distribución crea oportunidades a través de la conveniencia de recargas y la continuidad de la terapia crónica. Las farmacias de mascotas en línea y los modelos de cumplimiento minorista pueden fortalecer el comportamiento de pedidos repetidos y reducir las dosis perdidas para los regímenes de mantenimiento. Los flujos de trabajo integrados de clínica a farmacia también pueden mejorar la adherencia y apoyar los planes de monitoreo a largo plazo. Las herramientas de compromiso digital y los programas de recarga por suscripción están ganando relevancia para las categorías de enfermedades crónicas. Estos modelos pueden aumentar la persistencia y estabilizar los ingresos recurrentes.
- Por ejemplo, el modelo de recarga habilitado digitalmente de Chewy ya está operando a gran escala, con 20.756 millones de clientes activos en el primer trimestre fiscal de 2025, ventas a clientes de Autoship de $2.56 mil millones, y Autoship representando el 82.2% de las ventas netas, mientras que sus sitios web y aplicaciones móviles apoyan aproximadamente 130,000 ofertas de productos y servicios que ayudan a agilizar las compras repetidas en categorías de farmacia y salud para mascotas.
Perspectivas Regionales
América del Norte
América del Norte tuvo una participación del 40.6% en 2025, respaldada por un fuerte gasto en atención médica para animales de compañía y un amplio acceso a clínicas veterinarias y servicios especializados. Las altas tasas de diagnóstico y la presentación clínica temprana aumentan la población tratada para el manejo de alergias crónicas. La adopción de terapias dirigidas está elevada ya que los clínicos priorizan la seguridad a largo plazo y los resultados predecibles. La continuidad de recarga está respaldada por opciones de cumplimiento de farmacia establecidas y patrones de seguimiento recurrentes. La actividad competitiva sigue siendo intensa a medida que las empresas amplían las carteras de dermatología y las opciones de formulación.
Europa
Europa representó una participación del 25.8% en 2025, anclada por vías de atención veterinaria establecidas en las principales economías y una disposición constante de los propietarios a pagar por el manejo de recetas. El seguimiento clínico estructurado apoya la persistencia de la terapia, particularmente para el control del prurito crónico. La demanda se fortalece por el creciente reconocimiento de la predisposición de raza y los patrones de brotes recurrentes. La terapia con receta sigue siendo central, con productos de cuidado de la piel complementarios al control sistémico. La disponibilidad continua de productos y el acceso a la distribución apoyan el crecimiento constante de la categoría.
Asia Pacífico
Asia Pacífico capturó un 20.7% de participación en 2025 y continúa expandiéndose a medida que aumenta la tenencia de mascotas y mejora el acceso a servicios veterinarios en grandes mercados urbanos. El crecimiento está respaldado por una mayor conciencia sobre los desencadenantes de alergias y una creciente demanda de atención informada por especialistas. La adopción de terapias premium está mejorando, aunque la asequibilidad y la cobertura especializada desigual aún limitan la penetración en varios mercados. La expansión de redes de clínicas y la distribución minorista moderna apoyan un acceso más amplio al tratamiento con receta. La región está posicionada para un fuerte crecimiento incremental en volumen a medida que los caminos de atención maduran.
América Latina
América Latina representó un 7.6% de participación en 2025, reflejando una base de terapia premium más pequeña y variabilidad en el acceso veterinario entre países. Los centros urbanos muestran tasas de diagnóstico en mejora y una creciente demanda de control de picazón a largo plazo a medida que aumenta la conciencia sobre el cuidado de compañía. La asequibilidad sigue siendo una limitación para los biológicos y las nuevas terapias dirigidas, fomentando la adopción selectiva y el uso intermitente. Los canales de cumplimiento minorista y en línea están ganando relevancia para recargas donde la infraestructura está establecida. La expansión continua de servicios puede apoyar una mejora gradual en el tamaño de la población tratada.
Oriente Medio y África
Oriente Medio y África mantuvieron un 5.3% de participación en 2025, moldeados por una capacidad limitada de dermatología especializada fuera de mercados selectos e intensidad de diagnóstico desigual. La demanda está respaldada por bolsillos de cuidado premium para mascotas en áreas urbanas desarrolladas donde los servicios veterinarios y el acceso a farmacias son más fuertes. En muchas geografías, la sensibilidad al costo y el acceso limitado reducen la continuidad de la terapia a largo plazo. La dispensación liderada por clínicas sigue siendo importante donde el control de recetas está concentrado. El crecimiento del mercado depende de una expansión más amplia de servicios veterinarios y una mejor asequibilidad.
Panorama Competitivo
La competencia en el Mercado de Dermatitis Atópica Canina se centra en la eficacia, seguridad, conveniencia de dosificación y gestión del ciclo de vida a través de terapias orales e inyectables dirigidas. Las empresas compiten ampliando carteras de productos, mejorando formulaciones para apoyar la adherencia y fortaleciendo el compromiso con las clínicas a través de programas de educación y apoyo. La diferenciación también proviene del posicionamiento del mecanismo de acción y la capacidad de atender tanto las necesidades de mantenimiento como de control de brotes. Las asociaciones de distribución y el acceso a canales de recarga están volviéndose cada vez más importantes para la persistencia de la terapia a largo plazo.
Zoetis Inc. sigue siendo un participante destacado a través del continuo énfasis en opciones de terapia dirigida y estrategias de renovación de cartera en dermatología canina. Las iniciativas de ciclo de vida del producto centradas en la conveniencia de administración y la adherencia del propietario apoyan la demanda sostenida en categorías crónicas. El compromiso con las clínicas, la educación veterinaria y el acceso amplio a la distribución fortalecen la iniciación de la terapia y la continuidad de recarga. La actividad de innovación continua también apoya la defensa competitiva contra nuevos entrantes y la expansión de opciones orales dirigidas. La profundidad de la cartera en terapéuticos para animales de compañía ayuda a reforzar una posición de mercado estable.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Zoetis Inc.
- Elanco Salud Animal
- Merck Salud Animal (MSD Salud Animal / Merck & Co., Inc.)
- Virbac
- Dechra Pharmaceuticals
- Ceva Santé Animale
- Vetoquinol
- Boehringer Ingelheim Salud Animal
- Bioiberica S.A.U.
- Nextmune
- Toray Industries, Inc.
- Bioceltix S.A.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En diciembre de 2025, Elanco Animal Health recibió la aprobación del USDA para Befrena (tirnovetmab), una nueva inyección de anticuerpos monoclonales anti-IL31 dirigida a la dermatitis alérgica y atópica canina, y la compañía dijo que espera un lanzamiento en EE. UU. en la primera mitad de 2026.
- En septiembre de 2025, Elanco también anunció que la FDA aprobó una etiqueta actualizada de Zenrelia en EE. UU., eliminando el lenguaje previo de enfermedad inducida por vacunas, lo que la compañía dijo que acercó la etiqueta a las versiones ya aprobadas en mercados como la Unión Europea, Gran Bretaña, Brasil y Japón.
- En junio de 2025, Zenrelia de Elanco recibió una opinión positiva del Comité de Medicamentos Veterinarios de la Agencia Europea de Medicamentos, un paso que podría apoyar la autorización de comercialización en Europa para la terapia de dermatitis canina a finales del tercer trimestre de 2025.
- En septiembre de 2024, Elanco Animal Health anunció la aprobación de la FDA y el lanzamiento de Zenrelia (tabletas de ilunocitinib), un inhibidor de JAK oral de una vez al día para el control del picor y la inflamación asociados con la dermatitis alérgica y atópica en perros de al menos 12 meses de edad.
Alcance del Informe
| ATRIBUTO DEL INFORME | DETALLES |
| Valor del tamaño del mercado en 2025 | USD 5352 millones |
| Pronóstico de ingresos en 2032 | USD 10698.31 millones |
| Tasa de crecimiento (CAGR) | 10.4% (2025–2032) |
| Año base | 2025 |
| Periodo de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Clase de Medicamentos: Antihistamínicos; Corticosteroides / Glucocorticoides; Inhibidores de Calcineurina (Ciclosporina); Inhibidores de la Quinasa Janus (JAK) (Oclacitinib); Anticuerpos Monoclonales / Inhibidores de Interleucina (Lokivetmab) | Por Perspectiva de Tipo: Receta; OTC | Por Perspectiva de Modo de Administración: Oral; Tópico; Inyectable | Por Perspectiva de Tipo de Molécula: Medicamentos de Pequeñas Moléculas; Biológicos | Por Perspectiva de Indicación: Ectoparásitos; Alergia Alimentaria; Infecciones Cutáneas Alérgicas; Otros | Por Perspectiva de Raza de Perro: Pastor Alemán; Terriers; Retrievers; Otros | Por Perspectiva de Canal de Distribución: Hospitales / Clínicas Veterinarias; Farmacias Minoristas; Farmacias de Mascotas en Línea |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Zoetis Inc.; Elanco Animal Health; Merck Animal Health (MSD Animal Health / Merck & Co., Inc.); Virbac; Dechra Pharmaceuticals; Ceva Santé Animale; Vetoquinol; Boehringer Ingelheim Animal Health; Bioiberica S.A.U.; Nextmune; Toray Industries, Inc.; Bioceltix S.A. |
| Número de páginas | 340 |
Segmentación
Por Clase de Medicamentos- Antihistamínicos
- Corticosteroides / Glucocorticoides
- Inhibidores de Calcineurina (Ciclosporina)
- Inhibidores de la Quinasa Janus (JAK) (Oclacitinib)
- Anticuerpos Monoclonales / Inhibidores de Interleucina (Lokivetmab)
- Receta
- OTC
- Oral
- Tópico
- Inyectable
- Medicamentos de Pequeñas Moléculas
- Biológicos
- Ectoparásitos
- Alergia Alimentaria
- Infecciones Cutáneas Alérgicas
- Otros
- Pastor Alemán
- Terriers
- Retrievers
- Otros
- Hospitales / Clínicas Veterinarias
- Farmacias Minoristas
- Farmacias de Mascotas en Línea
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y pronosticado del mercado de dermatitis atópica canina?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del mercado de Dermatitis Atópica Canina durante 2025–2032?
¿Cuál segmento es el más grande en 2025?
¿Qué factores están impulsando el crecimiento en este mercado?
¿Quiénes son las empresas líderes que operan en el mercado?
¿Qué región lidera el mercado de la dermatitis atópica canina?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dermatitis Atópica Canina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dermatitis Atópica Canina Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 5352 million → 2032: USD 10698.31 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dermatitis Atópica Canina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dermatitis Atópica Canina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dermatitis Atópica Canina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dermatitis Atópica Canina Market Drivers
- 3.3 Mercado de Dermatitis Atópica Canina Market Restraints & Challenges
- 3.4 Mercado de Dermatitis Atópica Canina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dermatitis Atópica Canina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dermatitis Atópica Canina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dermatitis Atópica Canina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dermatitis Atópica Canina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dermatitis Atópica Canina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dermatitis Atópica Canina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dermatitis Atópica Canina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dermatitis Atópica Canina Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dermatitis Atópica Canina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dermatitis Atópica Canina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dermatitis Atópica Canina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dermatitis Atópica Canina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dermatitis Atópica Canina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dermatitis Atópica Canina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dermatitis Atópica Canina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dermatitis Atópica Canina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dermatitis Atópica Canina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dermatitis Atópica Canina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dermatitis Atópica Canina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
