
Visión General del Mercado
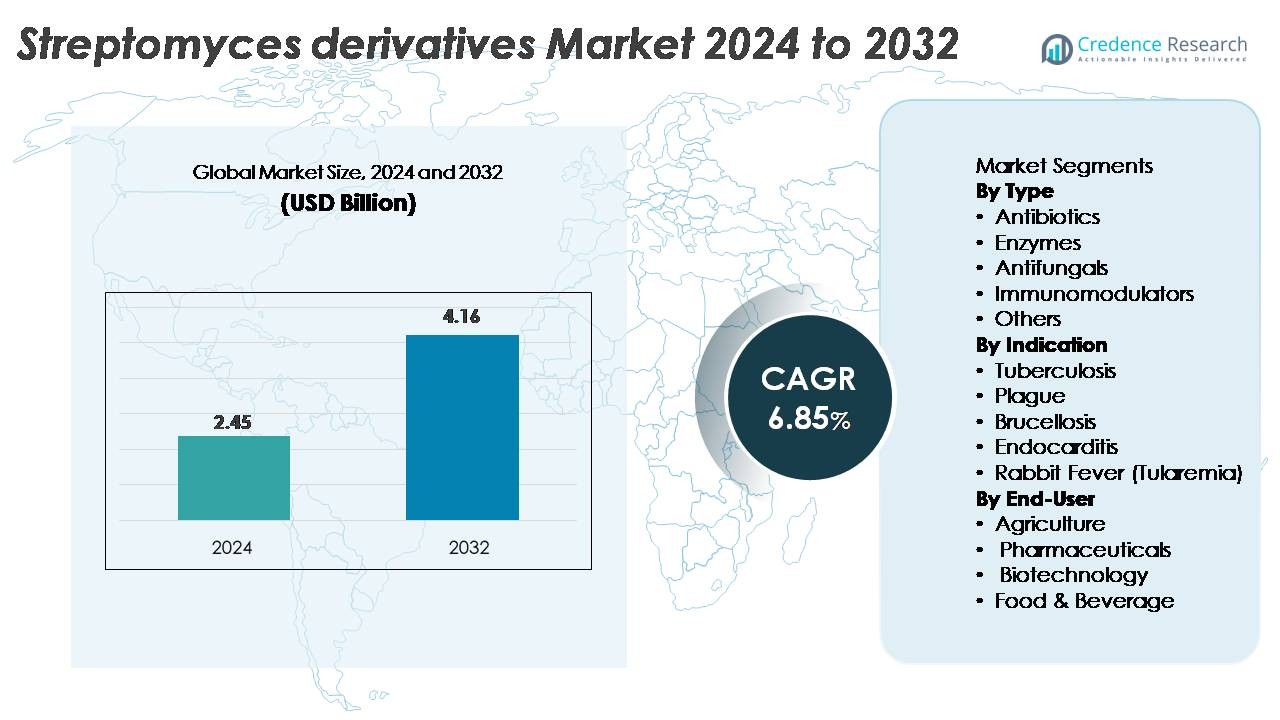
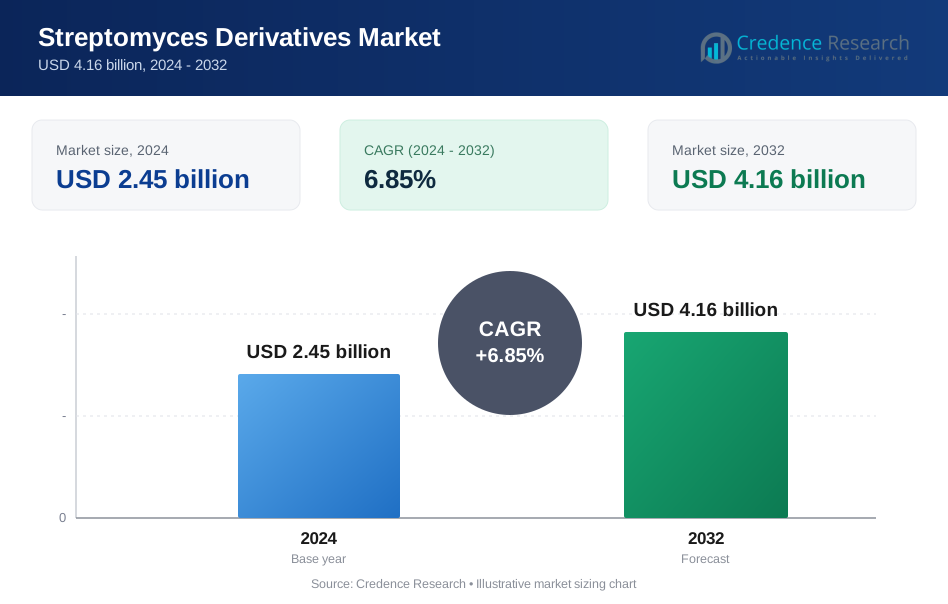
El mercado global de derivados de Streptomyces, valorado en USD 2.45 mil millones en 2024, se proyecta que alcance los USD 4.16 mil millones para 2032, reflejando un CAGR de 6.85% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Derivados de Streptomyces 2024 | USD 2.45 Mil Millones |
| Mercado de Derivados de Streptomyces, CAGR | 6.85% |
| Tamaño del Mercado de Derivados de Streptomyces 2032 | USD 4.16 Mil Millones |
El mercado de derivados de Streptomyces está conformado por una mezcla de líderes farmacéuticos globales e innovadores avanzados en biotecnología, incluyendo Pfizer, Merck & Co., Novartis, Sanofi, Eli Lilly, Bayer AG, GlaxoSmithKline (GSK), Syngenta, Nextbiotics e instituciones impulsadas por la investigación como el MIT. Estas organizaciones desarrollan activamente antibióticos, inmunomoduladores y metabolitos bioactivos derivados de cepas de Streptomyces, respaldados por sólidas capacidades de fermentación y plataformas de biología sintética. América del Norte lidera el mercado con una participación estimada del 37%, impulsada por la avanzada I+D biofarmacéutica y el uso extensivo de antibióticos. Europa sigue con aproximadamente el 29%, apoyada por sólidos programas de RAM y la adopción de biotecnología industrial, mientras que Asia-Pacífico posee aproximadamente el 26%, impulsada por la alta prevalencia de infecciones y la creciente capacidad de fabricación basada en fermentación.
Perspectivas del Mercado
- El mercado de derivados de Streptomyces fue valorado en USD 2.45 mil millones en 2024 y se proyecta que alcance USD 4.16 mil millones para 2032, expandiéndose a una CAGR del 6.85%, respaldado por la creciente demanda de antibióticos, enzimas, antifúngicos e inmunomoduladores.
- Los impulsores del mercado incluyen una creciente dependencia de los antibióticos derivados de Streptomyces para manejar infecciones resistentes, el uso expandido de enzimas en biotecnología y la creciente adopción agrícola de agentes de biocontrol basados en Streptomyces.
- Las tendencias clave se centran en la biología sintética, la ingeniería de cepas y la activación de grupos de genes silenciosos para desarrollar terapias de próxima generación, junto con crecientes oportunidades en oncología, inmunoterapia y bioprocesamiento sostenible.
- La actividad competitiva se intensifica a medida que Pfizer, Merck, Novartis, Sanofi, GSK, Bayer, Syngenta y empresas biotecnológicas emergentes avanzan en plataformas de fermentación y diversifican las líneas de productos derivados de Streptomyces, aunque la alta complejidad de producción y las barreras regulatorias restringen la expansión del mercado.
- Regionalmente, América del Norte lidera con ~37%, seguida de Europa con ~29% y Asia-Pacífico con ~26%, mientras que los antibióticos siguen siendo el segmento dominante con la mayor participación general.
Análisis de Segmentación del Mercado:
Por Tipo
Los antibióticos dominan el mercado de derivados de Streptomyces con la mayor participación, impulsados por la continua dependencia de clases derivadas de Streptomyces como tetraciclinas, macrólidos y aminoglucósidos en la terapia antimicrobiana global. Su amplio uso clínico en infecciones respiratorias, zoonóticas y adquiridas en hospitales asegura una demanda estable, mientras que las crecientes tendencias de resistencia refuerzan el continuo descubrimiento de antibióticos a partir de cepas de Streptomyces. Las enzimas y los antifúngicos siguen, respaldados por la expansión de los flujos de trabajo biotecnológicos y las aplicaciones de protección de cultivos. Los inmunomoduladores representan un segmento de nicho pero en crecimiento a medida que avanza la investigación en compuestos antiinflamatorios y metabolitos reguladores del sistema inmunológico, mientras que la categoría "Otros" gana tracción a partir de moléculas bioactivas emergentes en evaluación preclínica.
- Por ejemplo, Merck & Co. históricamente escaló la producción industrial de estreptomicina (de Streptomyces griseus) utilizando sistemas de fermentación que superan los 50,000 L de capacidad, con el medicamento exhibiendo un MIC de 0.5–1 µg/mL contra Mycobacterium tuberculosis.
Por Indicación
La tuberculosis representa la indicación dominante, manteniendo la mayor participación de mercado debido al papel esencial de los antibióticos derivados de Streptomyces—particularmente la estreptomicina—en los marcos de tratamiento de primera línea y complementarios para la TB. La alta prevalencia de la enfermedad en Asia, África y Europa del Este continúa sosteniendo la adopción del producto. Indicaciones como endocarditis, brucelosis y fiebre del conejo siguen, respaldadas por la efectividad de los aminoglucósidos y derivados relacionados en infecciones bacterianas severas. Los tratamientos para la peste forman un segmento más pequeño pero permanecen estratégicamente importantes para los arsenales de biodefensa. La amplia relevancia terapéutica de los compuestos de Streptomyces en infecciones raras, zoonóticas y potencialmente mortales refuerza la demanda de múltiples indicaciones.
- Por ejemplo, Eli Lilly, el productor industrial original de estreptomicina, fabricó el medicamento a escala comercial a partir de 1946, con formulaciones purificadas que demostraban actividad bactericida a 1–2 µg/mL contra Mycobacterium tuberculosis en ensayos estándar de susceptibilidad.
Por Usuario Final
Los productos farmacéuticos representan la mayor parte de la demanda de usuarios finales, impulsados por su uso extensivo de antibióticos, antifúngicos e inmunomoduladores derivados de Streptomyces en terapias comerciales y en las líneas de I+D. El sector biotecnológico sigue de cerca, ya que las enzimas y metabolitos de Streptomyces apoyan los procesos de fermentación, el descubrimiento de fármacos y las aplicaciones de biofabricación. La agricultura contribuye con una demanda constante de agentes antifúngicos y de biocontrol utilizados en la protección de cultivos. Las aplicaciones en alimentos y bebidas representan un segmento más pequeño pero en expansión, especialmente para las enzimas derivadas de Streptomyces utilizadas en el procesamiento de alimentos y la optimización de la fermentación. La creciente innovación en múltiples industrias refuerza un ecosistema equilibrado de usuarios finales.
Principales Impulsores del Crecimiento
Expansión del Uso de Antibióticos Derivados de Streptomyces en la Terapia Anti-Infecciosa Global
La creciente necesidad médica de terapias antimicrobianas efectivas continúa impulsando la demanda de derivados de Streptomyces, especialmente para el tratamiento de infecciones resistentes a múltiples fármacos. Los antibióticos derivados de Streptomyces, incluidos aminoglucósidos, macrólidos, tetraciclinas y glicopéptidos, siguen siendo esenciales en el manejo de infecciones nosocomiales, enfermedades zoonóticas y tuberculosis. Sus rutas metabólicas únicas permiten la producción de moléculas estructuralmente diversas con potente actividad antibacteriana, antifúngica y antiparasitaria, reforzando su relevancia en la terapéutica moderna. La creciente resistencia antimicrobiana está acelerando la innovación en la ingeniería de cepas, terapias combinacionales y derivados semisintéticos, aumentando tanto la financiación de la investigación como las inversiones comerciales. La continua dependencia de los metabolitos de Streptomyces en las listas de medicamentos esenciales asegura una adopción global estable en mercados emergentes y maduros.
- Por ejemplo, la azitromicina de Pfizer—derivada de la estructura de eritromicina originalmente producida por Streptomyces erythreus—demuestra valores de MIC tan bajos como 0.12–0.5 µg/mL contra Streptococcus pneumoniae en pruebas de susceptibilidad clínica.
Aumento de la Adopción de Enzimas y Metabolitos Bioactivos de Streptomyces en Biotecnología
Los sectores de biotecnología y bioprocesamiento industrial están expandiendo su uso de enzimas derivadas de Streptomyces, incluidas amilasas, proteasas, celulasas y quitinasas, para la fermentación, la ingeniería de enzimas y la síntesis bioquímica de alto valor. Estas enzimas ofrecen alta especificidad de sustrato, estabilidad térmica y un rendimiento robusto en reactores industriales, lo que las hace integrales para productos farmacéuticos, agricultura y biopolímeros. Los avances en genómica microbiana, optimización de rutas basada en CRISPR y fermentación de precisión están permitiendo mayores rendimientos de metabolitos y una mejor estabilidad de las enzimas. A medida que las industrias se desplazan hacia sistemas de producción bio-basados, las cepas de Streptomyces ganan protagonismo por su fiabilidad y escalabilidad. Su papel en la producción de metabolitos especiales, biocatalizadores y compuestos secundarios los posiciona como un activo estratégico para la biofabricación sostenible.
- Por ejemplo, Amano Enzyme comercializa la proteasa A de Streptomyces griseus, que muestra actividad óptima a pH 7.5 y mantiene su función catalítica hasta 60°C, permitiendo una modificación eficiente de péptidos en el procesamiento farmacéutico.
Aumento de la Demanda Agrícola de Antifúngicos y Agentes de Biocontrol Derivados de Streptomyces
La agricultura está adoptando cada vez más derivados de Streptomyces como alternativas efectivas a los fungicidas y pesticidas químicos. Los agentes de biocontrol basados en Streptomyces, como Streptomyces lydicus y Streptomyces griseoviridis, demuestran una fuerte actividad antifúngica contra patógenos del suelo y foliares, incluyendo especies de Fusarium, Rhizoctonia y Botrytis. Estas soluciones biológicas mejoran la salud del suelo, reducen el uso de químicos y apoyan los sistemas de manejo integrado de plagas. La creciente presión regulatoria contra los agroquímicos sintéticos está acelerando el cambio hacia productos de protección de cultivos basados en microbios. Los agricultores valoran los agentes de Streptomyces por su capacidad de colonizar raíces, su seguridad ambiental y su compatibilidad con la agricultura orgánica. Las crecientes inversiones en agricultura sostenible fortalecen aún más la demanda global de biofungicidas derivados de Streptomyces y formulaciones que promueven el crecimiento de las plantas.
Tendencias Clave y Oportunidades
Avances en Ingeniería Metabólica y Biología Sintética para el Descubrimiento de Moléculas Nuevas
El rápido progreso en biología sintética está desbloqueando nuevas oportunidades para diseñar cepas de Streptomyces para nuevos antibióticos, antifúngicos y moléculas inmunomoduladoras. La ingeniería a escala genómica, la reestructuración de grupos y las plataformas de expresión heteróloga están permitiendo la activación de grupos de genes biosintéticos previamente silenciosos, expandiendo significativamente la línea de descubrimiento. Técnicas como la edición CRISPR-Cas, la integración multi-ómica y la predicción de rutas impulsada por aprendizaje automático están aumentando los rendimientos de metabolitos y permitiendo el diseño de derivados a medida con eficacia mejorada y toxicidad reducida. Estas innovaciones crean una oportunidad sustancial para las compañías farmacéuticas que buscan compuestos antiinfecciosos de próxima generación, especialmente a medida que aumentan las tasas de resistencia en todo el mundo. La expansión de la caja de herramientas para la ingeniería microbiana asegura un crecimiento a largo plazo en el desarrollo de moléculas de alto valor.
- Por ejemplo, investigadores del MIT demostraron que la interferencia CRISPR múltiple (CRISPRi) en Streptomyces venezuelae aumentó los títulos de jadomicina B en 4 veces en un biorreactor controlado de 2 litros, mientras que la represión de múltiples genes mejoró el flujo de precursores en un 180%, validando directamente la sintonización escalable de biología sintética de las rutas de Streptomyces.
Expansión de Aplicaciones en Inmunoterapia, Oncología y Enfermedades Raras
Los metabolitos de Streptomyces están ganando atención por su potencial terapéutico más allá de las enfermedades infecciosas, particularmente en la inmunomodulación, oncología y tratamientos de enfermedades raras. Compuestos como la rapamicina, el tacrolimus y la mitramicina destacan el potencial no explotado de Streptomyces para desarrollar inmunoterapias dirigidas y agentes anticancerígenos. El aumento de la inversión en biológicos especializados y terapias para enfermedades huérfanas está impulsando la investigación en nuevos derivados de Streptomyces que modulan las vías inmunitarias, inhiben la progresión tumoral o regulan la señalización celular. A medida que la medicina de precisión se expande, los desarrolladores farmacéuticos están explorando los metabolitos de Streptomyces para áreas terapéuticas de nicho donde la demanda clínica insatisfecha sigue siendo alta. Esta tendencia abre nuevas avenidas comerciales y diversifica la base de aplicaciones de los compuestos derivados de Streptomyces.
- Por ejemplo, la Rapamicina (sirolimus), un compuesto macrólido descubierto originalmente por científicos en Ayerst Research Laboratories (posteriormente adquirido por Wyeth y luego por Pfizer) y producido por la bacteria Streptomyces hygroscopicus, inhibe la vía mTOR (objetivo mecanicista de la rapamicina).
Oportunidad Creciente en Bioprocesamiento Sostenible y Manufactura Verde
Las industrias están adoptando cada vez más sistemas basados en Streptomyces para apoyar métodos de producción ambientalmente sostenibles. Su capacidad para producir enzimas de alto valor, ácidos orgánicos y metabolitos bioactivos con bajo consumo de energía se alinea con las iniciativas de manufactura impulsadas por ESG a nivel global. Las empresas que implementan marcos de química verde valoran a Streptomyces por su compatibilidad con materias primas renovables, perfiles de desecho reducidos y alta eficiencia de bioconversión. Esto crea oportunidades para su integración en la síntesis de bioplásticos, producción de pigmentos naturales y surfactantes de base biológica. A medida que los gobiernos promueven procesos industriales neutros en carbono, las plataformas de fermentación de Streptomyces están surgiendo como facilitadores clave de la manufactura sostenible de próxima generación, posicionando al segmento para una fuerte expansión a largo plazo.
Desafíos Clave
Aumento de la Resistencia Antimicrobiana y Disminución de la Eficacia de las Moléculas Legadas de Streptomyces
La rápida aparición de la resistencia antimicrobiana plantea un desafío significativo para la eficacia a largo plazo de los antibióticos derivados de Streptomyces. Muchos compuestos de primera y segunda generación enfrentan una efectividad clínica reducida a medida que las bacterias desarrollan mecanismos de resistencia, incluidos enzimas modificadores de fármacos, bombas de eflujo y sitios de unión alterados. Esta tendencia aumenta el costo del desarrollo de fármacos y obliga a las empresas a invertir en nuevos análogos, terapias combinadas o nuevos andamios químicos. Las agencias regulatorias están endureciendo las directrices para la administración de antibióticos, reduciendo el uso indiscriminado de estos compuestos y limitando el crecimiento comercial en ciertos mercados. La creciente amenaza de resistencia requiere una inversión continua en I+D, aumentando la complejidad operativa para los fabricantes.
Alta Complejidad de Producción y Restricciones Regulatorias en la Fermentación de Grado Farmacéutico
La producción de derivados de Streptomyces de grado farmacéutico requiere un control sofisticado de la fermentación, procesos de purificación estrictos y cumplimiento con regulaciones de calidad rigurosas. Las cepas de Streptomyces pueden mostrar productividad variable, lo que hace que la manufactura a gran escala sea técnicamente desafiante y costosa. La consistencia de lote a lote, la gestión de impurezas y la eficiencia del procesamiento posterior siguen siendo obstáculos importantes, particularmente para metabolitos y enzimas complejos. Los requisitos regulatorios para la seguridad, eficacia y control de contaminación aumentan aún más los plazos y costos de manufactura. Estos desafíos ralentizan la entrada al mercado y limitan la participación de pequeñas empresas biotecnológicas. La necesidad de infraestructura de producción avanzada e instalaciones certificadas por GMP continúa actuando como una barrera para escalar operaciones comerciales de derivados de Streptomyces.
Análisis Regional
Norteamérica
América del Norte posee la mayor participación del mercado de derivados de Streptomyces, representando aproximadamente un 35–38%, impulsada por la avanzada I+D farmacéutica, fuertes patrones de uso de antibióticos y liderazgo en innovación biotecnológica. La región se beneficia de una alta inversión en investigación de resistencia antimicrobiana (AMR), plataformas de biología sintética y desarrollo de medicamentos basados en fermentación. Las empresas biofarmacéuticas de EE.UU. exploran activamente inmunosupresores, agentes anticancerígenos y enzimas derivados de Streptomyces, mientras que las líneas de investigación académica se mantienen sólidas. El uso creciente de agentes de biocontrol en la agricultura también contribuye al crecimiento. El apoyo regulatorio a soluciones antiinfecciosas innovadoras refuerza la posición regional dominante de América del Norte.
Europa
Europa contribuye aproximadamente con un 28–30% del mercado global, respaldada por una fuerte capacidad de fabricación farmacéutica, extensos programas de vigilancia de AMR y una creciente adopción de enzimas microbianas en la biotecnología industrial. Países como Alemania, Francia, Suiza y el Reino Unido mantienen roles líderes en el desarrollo de antibióticos e ingeniería de bioprocesos. Las estrictas regulaciones agrícolas de la región están acelerando la transición de pesticidas químicos a biofungicidas basados en Streptomyces. Las instituciones de investigación europeas permanecen activas en el descubrimiento de nuevos metabolitos secundarios a través de la minería de genomas y la ingeniería de cepas. Las crecientes inversiones en inmunomoduladores y terapias para enfermedades raras fortalecen aún más la expansión del mercado en la región.
Asia-Pacífico
Asia-Pacífico representa aproximadamente el 25–27% del valor del mercado global, impulsada por altas tasas de incidencia de tuberculosis y otras infecciones bacterianas que dependen de antibióticos derivados de Streptomyces. China, India, Japón y Corea del Sur están expandiendo la capacidad de producción biofarmacéutica y fortaleciendo la infraestructura de fabricación basada en fermentación. El sector agrícola de rápido crecimiento de la región adopta cada vez más agentes de biocontrol de Streptomyces para mejorar la resiliencia de los cultivos y reducir la dependencia de pesticidas químicos. La financiación gubernamental para la biotecnología, junto con la expansión de organizaciones de fabricación por contrato (CMOs), impulsa una demanda adicional. El acceso mejorado a la atención médica en APAC y la sólida base de producción de antibióticos genéricos refuerzan un crecimiento regional constante.
América Latina
América Latina posee una participación estimada del 5–7%, respaldada por la creciente adopción agrícola de agentes antifúngicos basados en Streptomyces y una demanda constante de antibióticos en los sistemas de salud pública. Países como Brasil, México y Argentina están aumentando las inversiones en tecnologías de protección de cultivos microbianos debido a la creciente presión de enfermedades fúngicas y los incentivos regulatorios que promueven la agricultura sostenible. El uso farmacéutico sigue siendo moderado pero en expansión a medida que los programas de administración de antimicrobianos mejoran los resultados de salud. La capacidad local limitada de fermentación restringe la producción a gran escala, pero las importaciones regionales de derivados de Streptomyces continúan aumentando. Las empresas emergentes de biotecnología en Brasil y Chile están aumentando gradualmente la actividad de investigación en metabolitos microbianos.
Oriente Medio & África
La región de Oriente Medio & África representa aproximadamente el 3–4% del mercado global, impulsada principalmente por el uso de antibióticos en el manejo de enfermedades infecciosas y la creciente demanda agrícola de soluciones biológicas para la protección de cultivos. Países como Sudáfrica, Arabia Saudita y los Emiratos Árabes Unidos están fortaleciendo gradualmente las capacidades de investigación en biotecnología e invirtiendo en programas de vigilancia de patógenos. Aunque la capacidad de fabricación farmacéutica sigue siendo limitada, las asociaciones con productores globales apoyan la penetración en el mercado. El crecimiento está influenciado por el aumento de la incidencia de TB en partes de África y el creciente interés en mejoradores microbianos del suelo. Las brechas de infraestructura y la variabilidad regulatoria continúan limitando una aceleración más amplia del mercado.
Segmentaciones del Mercado:
Por Tipo
- Antibióticos
- Enzimas
- Antifúngicos
- Inmunomoduladores
- Otros
Por Indicación
- Tuberculosis
- Peste
- Brucelosis
- Endocarditis
- Fiebre del Conejo (Tularemia)
Por Usuario Final
- Agricultura
- Farmacéuticos
- Biotecnología
- Alimentos y Bebidas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de derivados de Streptomyces está conformado por una mezcla de compañías farmacéuticas multinacionales, empresas de biotecnología, proveedores de bio-soluciones agrícolas y fabricantes especializados en fermentación. Los principales actores farmacéuticos se centran en producir antibióticos, antifúngicos y moléculas inmunomoduladoras de alto valor derivadas de cepas de Streptomyces, respaldados por infraestructura avanzada de fermentación y sólidas líneas de I+D. Las empresas de biotecnología invierten cada vez más en biología sintética e ingeniería metabólica para activar grupos de genes silenciosos, mejorar los rendimientos de metabolitos y descubrir compuestos terapéuticos de próxima generación. Las empresas de tecnología agrícola fortalecen sus carteras con biofungicidas basados en Streptomyces y productos promotores del crecimiento de plantas a medida que aumenta la demanda de protección de cultivos sostenible. Las colaboraciones entre universidades, institutos de investigación y socios de la industria aceleran la innovación en la optimización de enzimas, nuevos metabolitos secundarios y el refinamiento de cepas. Mientras tanto, los nuevos actores en Asia-Pacífico y América Latina expanden sus capacidades de fabricación a través de la fermentación por contrato y modelos de producción rentables, intensificando la competencia global. El mercado sigue siendo dinámico, impulsado por la innovación, aplicaciones ampliadas y la creciente demanda en el ámbito de la salud, la agricultura y la biotecnología industrial.
Análisis de Jugadores Clave
- Nextbiotics
- Bayer AG
- Sanofi
- GlaxoSmithKline (GSK)
- Merck & Co.
- Pfizer
- Syngenta
- MIT (Instituto de Tecnología de Massachusetts)
- Novartis
- Eli Lilly
Desarrollos Recientes
- En noviembre de 2025, GlaxoSmithKline (GSK) anunció una importante colaboración de investigación bajo la Iniciativa Fleming (con el Imperial College / Imperial College Healthcare) para acelerar el descubrimiento de nuevos antibióticos, incluyendo esfuerzos para combatir bacterias Gram-negativas e infecciones fúngicas.
- En agosto de 2025, investigadores del MIT utilizaron IA generativa para diseñar nuevos antibióticos activos contra patógenos resistentes a los medicamentos, incluyendo MRSA y Neisseria gonorrhoeae.
- En junio de 2024, Eli Lilly anunció una colaboración con OpenAI para aprovechar la IA generativa en el descubrimiento de nuevos medicamentos antimicrobianos dirigidos a bacterias resistentes a los medicamentos. Esta colaboración podría permitir la identificación de moléculas candidatas que podrían—incluso—incluyen aquellas derivadas o inspiradas en productores naturales como Streptomyces, aunque el anuncio público no menciona explícitamente "derivado de Streptomyces".
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Indicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado verá aplicaciones terapéuticas en expansión a medida que las moléculas derivadas de Streptomyces ganen protagonismo en el tratamiento de infecciones resistentes y enfermedades raras.
- Los avances en biología sintética y activación de clústeres de genes acelerarán el descubrimiento de nuevos antibióticos, antifúngicos e inmunomoduladores.
- Las empresas farmacéuticas aumentarán la inversión en ingeniería de cepas para mejorar los rendimientos de metabolitos y reducir la complejidad de producción.
- Las empresas de biotecnología adoptarán más ampliamente las enzimas de Streptomyces para el bioprocesamiento industrial y la fermentación de precisión.
- La demanda agrícola crecerá a medida que los biofungicidas y microbios mejoradores del suelo basados en Streptomyces reemplacen a los productos químicos sintéticos.
- Los compuestos inmunomoduladores de próxima generación abrirán nuevas oportunidades en terapias oncológicas y de trastornos autoinmunes.
- Las organizaciones de fabricación por contrato expandirán la capacidad de fermentación para apoyar las necesidades de producción globales.
- La predicción de metabolitos impulsada por IA y la optimización de rutas acortarán los ciclos de desarrollo de nuevos derivados.
- El apoyo regulatorio para soluciones sostenibles y biológicamente derivadas impulsará la adopción en múltiples industrias.
- Asia-Pacífico ganará importancia estratégica a medida que los fabricantes regionales aumenten la producción basada en Streptomyces de manera rentable.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de derivados de Streptomyces y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de derivados de Streptomyces entre 2025 y 2032?
¿Qué segmento de derivados de Streptomyces tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de derivados de Streptomyces?
¿Quiénes son las empresas líderes en el mercado de derivados de Streptomyces?
¿Qué región tuvo la mayor participación en el mercado de derivados de Streptomyces en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Derivados de Streptomyces Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Derivados de Streptomyces Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.45 billion → 2032: USD 4.16 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Derivados de Streptomyces Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Derivados de Streptomyces Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Derivados de Streptomyces Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Derivados de Streptomyces Market Drivers
- 3.3 Mercado de Derivados de Streptomyces Market Restraints & Challenges
- 3.4 Mercado de Derivados de Streptomyces Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Derivados de Streptomyces Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Derivados de Streptomyces Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Derivados de Streptomyces category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Derivados de Streptomyces Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Derivados de Streptomyces Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Derivados de Streptomyces market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Derivados de Streptomyces Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Derivados de Streptomyces Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Derivados de Streptomyces Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Derivados de Streptomyces (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Derivados de Streptomyces Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Derivados de Streptomyces Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Derivados de Streptomyces Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Derivados de Streptomyces Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Derivados de Streptomyces Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Derivados de Streptomyces Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Derivados de Streptomyces Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Derivados de Streptomyces Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Derivados de Streptomyces Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
