
Visión General del Mercado
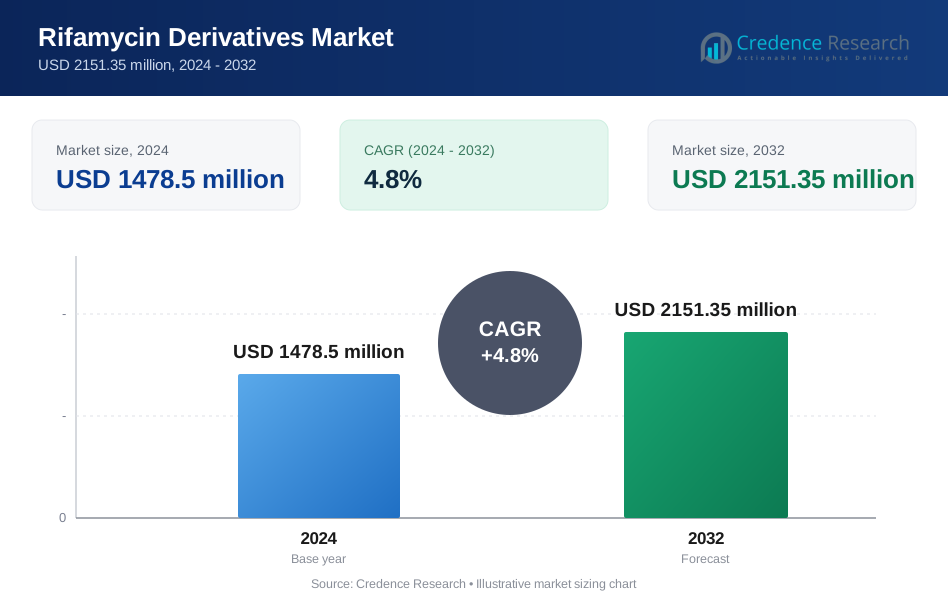
El mercado de derivados de rifamicina fue valorado en USD 1478.5 millones en 2024 y se anticipa que alcance USD 2151.35 millones para 2032, creciendo a una CAGR del 4.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Derivados de Rifamicina 2024 | USD 1478.5 Millones |
| Mercado de Derivados de Rifamicina, CAGR | 4.8% |
| Tamaño del Mercado de Derivados de Rifamicina 2032 | USD 2151.35 Millones |
El mercado de derivados de rifamicina está conformado por actores clave como Lupin Ltd, Sandoz, Olon S.p.A, Labcorp Drug Development, AdvaCare Pharma, EUROAPI, CKD Bio Corporation, Merck, Sanofi Pharmaceuticals y Mylan. Estas empresas fortalecen sus posiciones a través de una producción robusta de API, fuertes redes de distribución y un suministro constante de rifampicina, rifabutina, rifapentina y rifaximina. La calidad del producto, el cumplimiento regulatorio y la expansión en regiones de alta carga siguen siendo centrales en sus estrategias. Asia-Pacífico lidera el mercado global con aproximadamente un 41% de participación en 2024, respaldado por grandes poblaciones de pacientes, sólidos programas nacionales de TB y una creciente adopción de terapias basadas en rifamicina.
Perspectivas del Mercado
- El mercado de derivados de rifamicina fue valorado en USD 1478.5 millones en 2024 y se proyecta que alcance USD 2151.35 millones para 2032, creciendo a una CAGR del 4.8%.
- El aumento de la incidencia global de TB y la fuerte dependencia de la terapia multidroga basada en rifampicina impulsan una demanda constante en países de alta carga.
- Los regímenes de curso más corto, la expansión del uso de rifaximina en trastornos gastrointestinales y la adopción más amplia de rifapentina para TB latente configuran las principales tendencias del mercado.
- Empresas líderes como Lupin Ltd, Sandoz, Olon S.p.A, Merck y Mylan compiten a través de una fuerte capacidad de API, cumplimiento de calidad y fabricación de bajo costo, mientras que las brechas en la cadena de suministro siguen siendo una restricción clave.
- Asia-Pacífico lidera el mercado con aproximadamente un 41% de participación, seguido por América del Norte con un 34%; el tratamiento de la tuberculosis domina el segmento de aplicación con casi un 55% de participación.
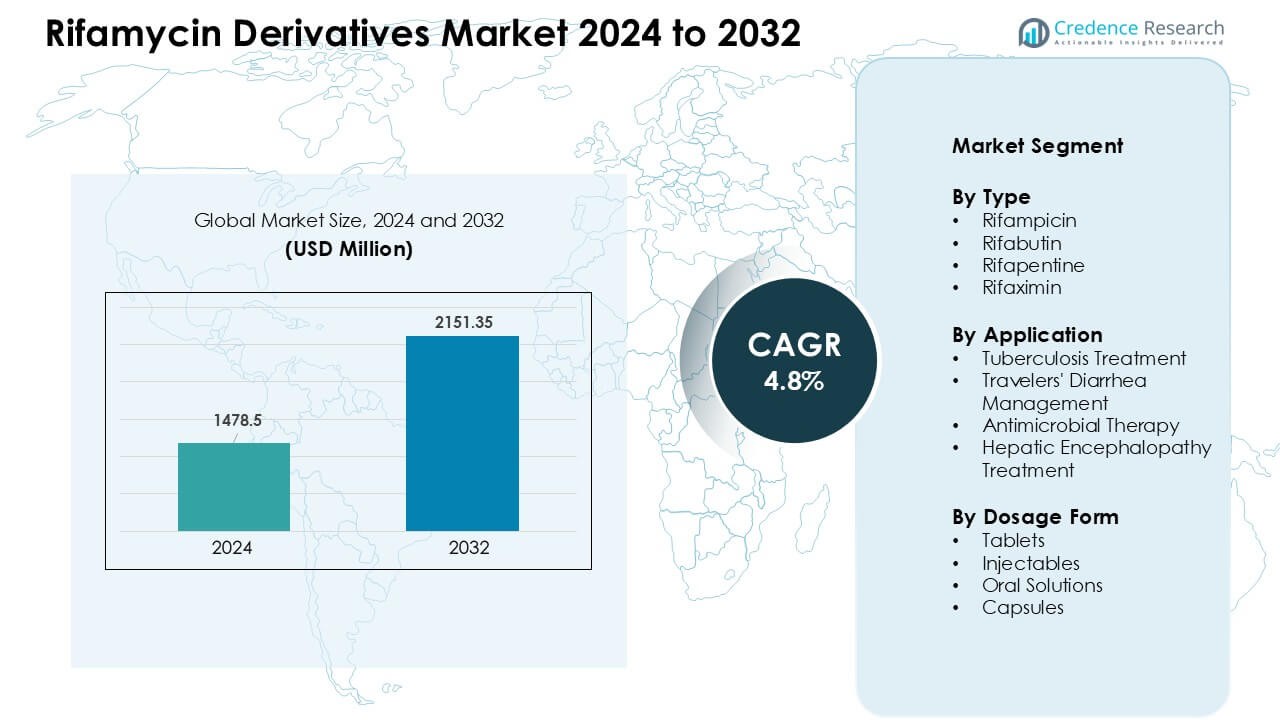 Análisis de Segmentación del Mercado:
Por Tipo
La rifampicina mantuvo la participación dominante en 2024 con aproximadamente un 46% del mercado de derivados de rifamicina. El fuerte uso en regímenes de primera línea para la tuberculosis apoyó este liderazgo, ya que los programas globales de TB dependen de combinaciones basadas en rifampicina para altas tasas de curación. La mayor disponibilidad a través de esquemas nacionales de salud y la inclusión en protocolos recomendados por la OMS fortalecieron la demanda. La rifabutina y la rifapentina crecieron a un ritmo constante debido a la creciente adopción en la gestión de TB asociada al VIH y la infección de TB latente, mientras que la rifaximina se expandió en el cuidado gastrointestinal pero permaneció menor en volumen total.
- Por ejemplo, la rifampicina sigue siendo la rifamicina más comúnmente utilizada en el tratamiento de la TB-DS (TB susceptible a fármacos), incluso en regímenes de combinación de dosis fija (FDC) recomendados por la OMS.
Por Aplicación
El tratamiento de la tuberculosis representó la mayor participación en 2024 con casi el 55% del mercado de derivados de rifamicina. El segmento se mantuvo dominante debido a la alta incidencia global de TB y la continua dependencia de la terapia multidroga basada en rifamicina. La financiación de salud pública, la expansión del programa DOTS y las guías de tratamiento reforzaron la fuerte demanda. La gestión de la diarrea del viajero mostró un uso creciente de rifaximina, mientras que la terapia antimicrobiana y el tratamiento de la encefalopatía hepática ganaron tracción a medida que los prescriptores preferían formulaciones no sistémicas con bajo riesgo de resistencia.
- Por ejemplo, la rifampicina (o rifampina) sigue siendo la base de la terapia estándar para la TB, utilizada en combinación con medicamentos como isoniazida, pirazinamida y etambutol, y sigue siendo la rifamicina preferida para la TB susceptible a medicamentos.
Por Forma de Dosificación
Los comprimidos lideraron el mercado de derivados de rifamicina en 2024 con aproximadamente un 49% de participación, impulsados por su uso generalizado en el tratamiento de la TB y la infección latente. La alta adherencia del paciente, la distribución simple y la adquisición pública a gran escala respaldaron esta ventaja. Las cápsulas vieron un crecimiento constante para las terapias de rifaximina, mientras que los inyectables siguieron siendo esenciales en entornos hospitalarios específicos que requieren acción sistémica rápida. Las soluciones orales atendieron a grupos pediátricos y ancianos, ofreciendo flexibilidad en la dosificación pero representando una participación menor debido al uso rutinario limitado.
Principales Impulsores del Crecimiento
Creciente Carga de Tuberculosis y Alta Dependencia de Regímenes Basados en Rifamicina
El aumento de casos de tuberculosis en todo el mundo actúa como un motor de crecimiento importante para el mercado de derivados de rifamicina. Muchos programas nacionales continúan dependiendo de la terapia multidroga basada en rifampicina debido a los sólidos resultados clínicos y la inclusión a largo plazo en los estándares de tratamiento globales. Las agencias de salud pública refuerzan esta dependencia a través de la adquisición a gran volumen, cadenas de suministro estables e iniciativas de apoyo a la adherencia. Los países con alta carga en Asia y África impulsan gran parte de la demanda a medida que mejoran las tasas de detección y se expande la cobertura del tratamiento. La inversión continua en programas de eliminación de TB, incluida la gestión de TB latente, impulsa aún más el uso de rifampicina, rifabutina y rifapentina. El sólido perfil terapéutico y la eficacia comprobada de estos medicamentos posicionan a las rifamicinas como componentes esenciales de las estrategias universales de atención de la TB.
- Por ejemplo, en 2023 se estimó que 10.8 millones de personas enfermaron de TB en todo el mundo, lo que subraya la alta demanda de regímenes anti-TB de primera línea que generalmente incluyen rifamicinas.
Aumento de la Adopción de Rifaximina en Trastornos Gastrointestinales
La adopción de rifaximina está aumentando en varias indicaciones gastrointestinales, proporcionando un fuerte impulso de demanda para el mercado de derivados de rifamicina. Los clínicos prefieren la rifaximina debido a su acción no sistémica, bajo riesgo de resistencia y perfil de seguridad favorable. Su uso se ha expandido en la diarrea del viajero, el síndrome del intestino irritable con diarrea y la encefalopatía hepática. Estas condiciones muestran una creciente prevalencia global debido a cambios en el estilo de vida, actividad de viajes y poblaciones envejecidas. Las guías de gastroenterología ahora recomiendan la rifaximina como una opción terapéutica confiable, fortaleciendo la confianza de los prescriptores. La creciente conciencia entre los pacientes y el apoyo más amplio al reembolso de seguros sostienen la penetración del mercado. Las compañías farmacéuticas continúan explorando indicaciones extendidas y terapias combinadas, reforzando el potencial de crecimiento de la rifaximina dentro de la clase de rifamicina.
- Por ejemplo, la rifaximina se absorbe mal del tracto gastrointestinal, la mayoría del medicamento permanece localizado en los intestinos, esta propiedad sustenta su uso en condiciones como la diarrea del viajero, el síndrome del intestino irritable con diarrea y la encefalopatía hepática, donde no se desea exposición sistémica.
Expansión del Uso de Rifamicinas en TB Asociada al VIH y Gestión de Infecciones Latentes
La adopción de rifamicina está aumentando en pacientes con coinfección de VIH y TB, así como en programas de infección latente de TB, creando otro fuerte impulsor. La rifabutina ha ganado un uso más amplio debido a su compatibilidad con la terapia antirretroviral, ofreciendo resultados más seguros en poblaciones inmunocomprometidas. Mientras tanto, la rifapentina es cada vez más preferida en regímenes de TB latente de curso más corto, mejorando la adherencia del paciente y reduciendo los abandonos del tratamiento. Las autoridades de salud global promueven estos regímenes mejorados, lo que lleva a una mayor demanda en el mercado. La cobertura diagnóstica mejorada y los programas de terapia preventiva dirigida también contribuyen a un mayor consumo. A medida que los gobiernos amplían los marcos de gestión integrada de VIH-TB, la demanda de rifabutina y rifapentina continúa creciendo. Estos medicamentos apoyan mejores resultados de tratamiento, reforzando su importancia dentro de las estrategias de control de TB en evolución.
Tendencias y Oportunidades Clave
Crecimiento de Protocolos de Tratamiento de Curso Más Corto y Amigables para el Paciente
La terapia de curso más corto se está convirtiendo en una tendencia central en el Mercado de Derivados de Rifamicina a medida que los proveedores de salud buscan una mejor adherencia y menor toxicidad. Los regímenes basados en rifapentina, especialmente para la TB latente, reflejan este cambio debido a sus horarios de dosificación simplificados. Las agencias de salud pública respaldan cada vez más modelos de tratamiento amigables para el paciente que reducen las visitas clínicas y mejoran los resultados. Los desarrolladores farmacéuticos también invierten en combinaciones de dosis fijas que integran rifamicinas para una administración más sencilla. Estos cambios se alinean con los objetivos de salud global centrados en un control más rápido de la enfermedad y la prevención de la resistencia. La tendencia apoya la expansión del mercado a largo plazo a medida que los regímenes más cortos obtienen aprobación en más regiones.
- Por ejemplo, uno de los regímenes preferidos es Rifapentina más Isoniazida una vez a la semana durante 12 semanas (12 dosis totales) conocido como el régimen “3HP”, que es fuertemente recomendado sobre la monoterapia de isoniazida de 6 o 9 meses por los Centros para el Control y la Prevención de Enfermedades (CDC) y sus cuerpos de directrices pares.
Aumento de Oportunidades en Aplicaciones No Relacionadas con TB y Formulaciones Innovadoras
Están surgiendo nuevas oportunidades a medida que las rifamicinas ganan un uso más amplio más allá del cuidado tradicional de TB. La rifaximina está impulsando el crecimiento mediante el uso expandido en indicaciones gastrointestinales, reflejando un fuerte desempeño tanto en entornos hospitalarios como ambulatorios. La innovación en tecnología de formulación también está acelerando, con opciones de liberación prolongada, entrega dirigida y mejoradas para pediatría ganando atención. Estos desarrollos ayudan a abordar necesidades no satisfechas en enfermedades hepáticas crónicas, infecciones complejas y condiciones relacionadas con viajes. La expansión del mercado está respaldada por el aumento del gasto en salud y una mayor conciencia de los beneficios de la rifamicina. Las empresas que exploran terapias de próxima generación y usos novedosos están en posición de capturar un valor significativo de estas oportunidades en evolución.
- Por ejemplo, una formulación de rifamicina de liberación retardada, Aemcolo, recibió aprobación de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) en 2018 para el tratamiento de la diarrea del viajero causada por cepas no invasivas de Escherichia coli.
Desafíos Clave
Preocupaciones sobre la Resistencia a los Antibióticos y Barreras Regulatorias
La creciente preocupación por la resistencia a los antimicrobianos plantea un desafío serio para el mercado de derivados de la rifamicina. El uso prolongado de rifamicinas en la TB y otras infecciones aumenta el riesgo de resistencia, lo que lleva a los reguladores a imponer prácticas estrictas de administración. Estas medidas pueden ralentizar la adopción en ciertas regiones y conducir a protocolos de prescripción más estrictos. Los organismos reguladores también requieren evidencia extensa para nuevas indicaciones o formulaciones, creando largos plazos de aprobación. Los fabricantes enfrentan una presión adicional para realizar estudios clínicos sólidos y vigilancia post-mercado. Este entorno incrementa los costos de desarrollo y complica la entrada al mercado de nuevas terapias basadas en rifamicina. El desafío sigue siendo significativo mientras las agencias globales equilibran el acceso con la seguridad.
Restricciones de la Cadena de Suministro y Dependencia de Fabricantes Limitados
El mercado enfrenta desafíos relacionados con el suministro debido a la fuerte dependencia de un número limitado de productores de API y formulaciones. Las interrupciones en la producción, problemas de calidad o factores geopolíticos pueden llevar a escaseces que afectan a los programas nacionales de TB y las cadenas de suministro hospitalarias. La fabricación de rifamicina es compleja y requiere un estricto cumplimiento de los estándares globales, lo que dificulta la expansión de la capacidad. Los proveedores más pequeños luchan con las actualizaciones regulatorias, aumentando el riesgo de cuellos de botella. Las licitaciones públicas a menudo favorecen a proveedores de bajo costo, reduciendo aún más el grupo de fabricantes confiables. Estas restricciones afectan la continuidad del tratamiento y crean vulnerabilidad en regiones con alta carga. Fortalecer la diversificación del suministro sigue siendo esencial para un crecimiento estable del mercado.
Análisis Regional
Norteamérica
Norteamérica tuvo aproximadamente el 34% de participación del mercado de derivados de la rifamicina en 2024, impulsada por programas de tratamiento sólidos para la tuberculosis, TB latente y encefalopatía hepática. La región se beneficia de una cobertura diagnóstica avanzada, el uso generalizado de rifaximina en el cuidado gastrointestinal y la adopción constante de rifabutina para casos de TB asociada al VIH. El alto gasto en salud y el amplio reembolso de seguros apoyan una demanda constante en hospitales y entornos ambulatorios. La actividad de investigación continua y el desarrollo de nuevas formulaciones fortalecen aún más el crecimiento del mercado. Estados Unidos sigue siendo el principal contribuyente de ingresos debido a grandes grupos de pacientes y directrices terapéuticas establecidas.
Europa
Europa representó casi el 29% de participación del mercado de derivados de la rifamicina en 2024, respaldada por marcos estructurados de control de TB y el fuerte uso de rifampicina en regímenes de tratamiento estandarizados. La mayor adopción de la terapia preventiva basada en rifapentina y la creciente preferencia por la rifaximina en el manejo de enfermedades hepáticas contribuyen al crecimiento regional. Europa Occidental lidera el uso del mercado debido a la infraestructura de salud avanzada y mayores tasas de diagnóstico. Europa Oriental muestra una demanda constante impulsada por la persistente incidencia de TB y las inversiones en salud pública. El énfasis regulatorio en la prescripción basada en evidencia y la fabricación de calidad asegura una adopción estable de la terapia en los principales países.
Asia-Pacífico
Asia-Pacífico dominó el mercado de derivados de la rifamicina en 2024 con aproximadamente el 41% de participación, reflejando la alta carga de tuberculosis de la región y la gran dependencia de la terapia basada en rifampicina. La expansión de los programas nacionales de TB, las tasas de detección mejoradas y el uso más amplio de rifapentina para el manejo de TB latente fortalecen el impulso del mercado. La creciente aplicación de rifaximina en trastornos gastrointestinales también impulsa la adopción. China e India siguen siendo los mayores contribuyentes debido a las grandes poblaciones de pacientes y las iniciativas de tratamiento financiadas por el gobierno. El aumento del gasto en salud, la expansión de la fabricación local y las directrices clínicas actualizadas apoyan un crecimiento sostenido en toda la región.
América Latina
América Latina mantuvo alrededor del 8% de participación en el mercado de derivados de rifamicina en 2024, influenciada por una incidencia moderada de TB y el creciente uso de rifaximina en el cuidado gastrointestinal. Países como Brasil y México muestran una adopción constante debido a la expansión de la cobertura de salud pública y programas de tratamiento establecidos. El aumento de la conciencia sobre la terapia de TB latente y el mejor acceso a diagnósticos mejoran la penetración del mercado. La creciente inversión en infraestructura hospitalaria y la mayor disponibilidad de genéricos de rifamicina asequibles apoyan un mayor crecimiento. Sin embargo, las disparidades regionales en la capacidad de atención médica crean una adopción variada entre áreas urbanas y rurales.
Oriente Medio & África
La región de Oriente Medio & África capturó casi el 7% de participación en el mercado de derivados de rifamicina en 2024, con un crecimiento impulsado por la prevalencia persistente de TB y la creciente demanda de terapias esenciales a base de rifampicina. Las campañas de salud pública y los programas de apoyo internacional ayudan a expandir el acceso en países con alta carga. La adopción de rifabutina para la coinfección VIH-TB está aumentando en mercados selectos con una infraestructura clínica en mejora. Los recursos diagnósticos limitados y la disponibilidad desigual de medicamentos siguen siendo desafíos, pero la expansión gradual de redes de adquisición e iniciativas financiadas por donantes apoyan un progreso constante del mercado en toda la región.
Segmentaciones del Mercado:
Por Tipo
- Rifampicina
- Rifabutina
- Rifapentina
- Rifaximina
Por Aplicación
- Tratamiento de Tuberculosis
- Manejo de Diarrea del Viajero
- Terapia Antimicrobiana
- Tratamiento de Encefalopatía Hepática
Por Forma de Dosificación
- Tabletas
- Inyectables
- Soluciones Orales
- Cápsulas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de derivados de rifamicina presenta a participantes líderes como Lupin Ltd, Sandoz, Olon S.p.A, Labcorp Drug Development, AdvaCare Pharma, EUROAPI, CKD Bio Corporation, Merck, Sanofi Pharmaceuticals y Mylan. Estas empresas compiten a través de fuertes capacidades de formulación, una robusta producción de ingredientes farmacéuticos activos y amplias redes de suministro global. Muchos actores se enfocan en expandir los portafolios de rifampicina, rifabutina, rifapentina y rifaximina para satisfacer la creciente demanda en tuberculosis, trastornos gastrointestinales y programas de terapia preventiva. Las colaboraciones estratégicas con agencias de salud pública, la expansión de capacidad en mercados emergentes y el cumplimiento de estándares regulatorios globales son fundamentales para mantener la fortaleza competitiva. La inversión continua en manufactura de calidad, genéricos asequibles y formulaciones de tratamiento mejoradas ayuda a las empresas a asegurar participación de mercado en regiones con alta carga.
Análisis de Jugadores Clave
- Lupin Ltd
- Sandoz
- Olon S.p.A
- Labcorp Drug Development
- AdvaCare Pharma
- EUROAPI
- CKD Bio Corporation
- Merck
- Sanofi Pharmaceuticals
- Mylan
Desarrollos Recientes
- En diciembre de 2025, CKD Bio Corporation (CKD BiO) anuncia credenciales y aprobaciones regulatorias para APIs de rifamicina. Los materiales corporativos de la empresa señalan que se ha otorgado un CEP (Certificado de Idoneidad) para Rifamicina Sódica (referencia EDQM en su historial/listados de productos), mostrando la alineación regulatoria de CKD para suministrar APIs de clase rifamicina.
- En noviembre de 2024, la tableta dispersable de rifapentina 150 mg de Lupin (TB402) fue añadida a la lista de Precalificación de la OMS (primera rifapentina dispersable precalificada), apoyando un suministro global más amplio para la prevención/tratamiento de la TB.
- En octubre de 2023, EUROAPI ha trabajado activamente en los estándares de calidad/impureza del API de rifampicina: en 2023 EUROAPI informó que su API de rifampicina cumple con los requisitos de impurezas de nitrosaminas en evolución y ha destacado repetidamente la rifampicina entre los APIs en sus materiales de noticias/prensa, reflejando el cumplimiento a nivel de API y la posición en la cadena de suministro para APIs de rifamicina.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo, Aplicación, Forma de Dosificación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Los programas globales de control de la TB continuarán sosteniendo una fuerte demanda de terapias basadas en rifampicina.
- El uso de rifaximina se expandirá en los trastornos gastrointestinales debido a su perfil de seguridad y no sistémico.
- La adopción de rifapentina aumentará a medida que los regímenes de TB latente de curso más corto obtengan una aprobación más amplia.
- El crecimiento en la co-gestión del VIH-TB aumentará la dependencia de tratamientos basados en rifabutina.
- Las combinaciones de dosis fija ganarán tracción para mejorar la adherencia del paciente y simplificar la terapia.
- La capacidad de fabricación se expandirá en Asia para apoyar la creciente demanda regional.
- El enfoque regulatorio en la administración de antimicrobianos impulsará a las empresas hacia formulaciones mejoradas.
- Nuevos estudios clínicos pueden ampliar las aplicaciones terapéuticas más allá del cuidado de la TB y gastrointestinal.
- La intensidad competitiva aumentará a medida que más productos genéricos de rifamicina entren al mercado.
- Las inversiones en salud pública en diagnósticos y terapia preventiva fortalecerán la estabilidad del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de derivados de rifamicina y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de derivados de rifamicina entre 2024 y 2032?
¿Qué segmento del mercado de derivados de Rifamicina tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de derivados de rifamicina?
¿Quiénes son las empresas líderes en el mercado de derivados de Rifamicina?
¿Qué región comandó la mayor parte del mercado de derivados de Rifamicina?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Derivados de Rifamicina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Derivados de Rifamicina Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1478.5 million → 2032: USD 2151.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Derivados de Rifamicina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Derivados de Rifamicina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Derivados de Rifamicina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Derivados de Rifamicina Market Drivers
- 3.3 Mercado de Derivados de Rifamicina Market Restraints & Challenges
- 3.4 Mercado de Derivados de Rifamicina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Derivados de Rifamicina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Derivados de Rifamicina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Derivados de Rifamicina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Derivados de Rifamicina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Derivados de Rifamicina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Derivados de Rifamicina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Derivados de Rifamicina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Derivados de Rifamicina Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Derivados de Rifamicina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Derivados de Rifamicina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Derivados de Rifamicina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Derivados de Rifamicina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Derivados de Rifamicina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Derivados de Rifamicina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Derivados de Rifamicina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Derivados de Rifamicina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Derivados de Rifamicina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Derivados de Rifamicina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Derivados de Rifamicina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
