
Visión General del Mercado:
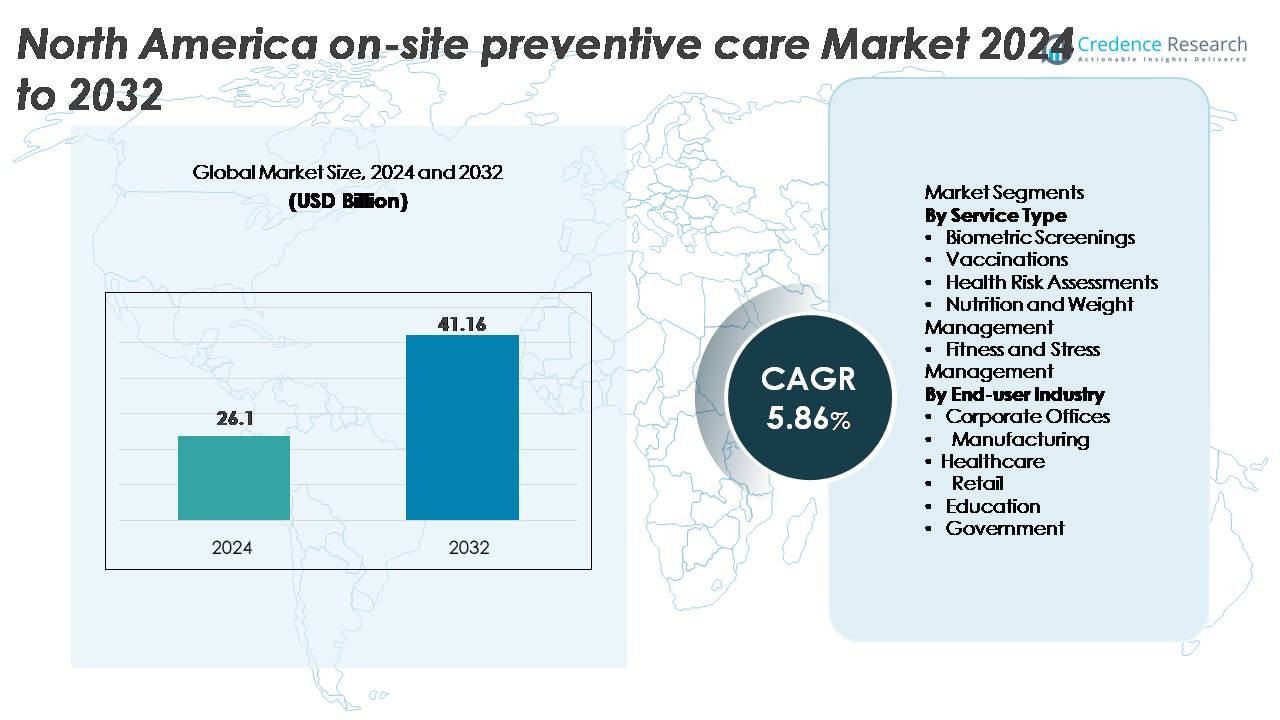
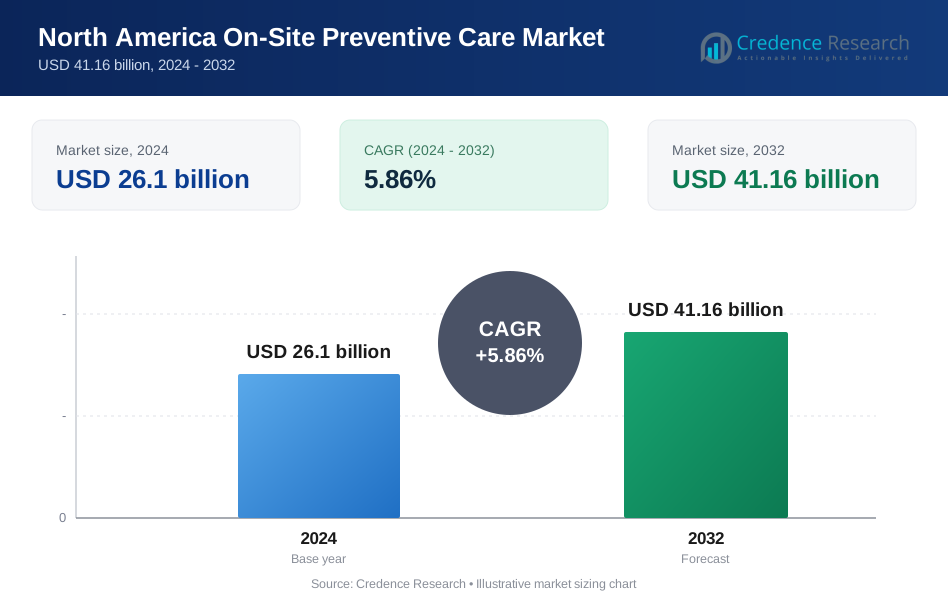
El mercado de atención preventiva in situ en América del Norte fue valorado en 26.1 mil millones de USD en 2024 y se proyecta que alcance los 41.16 mil millones de USD para 2032, reflejando un CAGR de 5.86% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Atención Preventiva In Situ en América del Norte 2024 | 26.1 mil millones de USD |
| Mercado de Atención Preventiva In Situ en América del Norte, CAGR | 5.86% |
| Tamaño del Mercado de Atención Preventiva In Situ en América del Norte 2032 | 41.16 mil millones de USD |
El mercado de atención preventiva in situ en América del Norte está conformado por un sólido grupo de proveedores establecidos, incluidos Wellness Corporate Solutions, Medcor, Inc., Concentra (Select Medical), Marathon Health, TotalWellness Health, QuadMed, Worksite Medical, Premise Health, Cigna Onsite Health, LLC, e Interactive Health. Estas empresas compiten ofreciendo servicios preventivos integrados como exámenes biométricos, vacunaciones, gestión de riesgos de enfermedades crónicas y asesoramiento en bienestar adaptado a las fuerzas laborales corporativas e industriales. Estados Unidos lidera el mercado regional con aproximadamente un 78% de participación, impulsado por la amplia adopción por parte de los empleadores y una infraestructura avanzada de salud ocupacional. Canadá sigue con aproximadamente un 15% de participación, mientras que México y los territorios del Caribe contribuyen colectivamente con la porción restante, reflejando una demanda creciente pero emergente en operaciones multinacionales.
Perspectivas del Mercado:
- El mercado de atención preventiva in situ en América del Norte alcanzó USD 1 en 2024 y se proyecta que crezca a una CAGR del 5.86%, apoyado por la expansión de iniciativas de bienestar lideradas por empleadores y detección temprana de riesgos.
- La creciente demanda de exámenes biométricos, vacunaciones y programas de bienestar mental impulsa la adopción en oficinas corporativas, instalaciones de manufactura e instituciones de salud, con los exámenes biométricos manteniendo la mayor participación de segmento debido a su papel en la detección temprana y el perfilado de riesgos laborales.
- La integración tecnológica, como tableros de salud digitales, clínicas móviles y evaluaciones de riesgos habilitadas por IA, continúa dando forma a las tendencias del mercado, mejorando la accesibilidad para fuerzas laborales híbridas y distribuidas.
- La intensidad competitiva aumenta a medida que los principales proveedores, incluidos Premise Health, Marathon Health, Concentra, QuadMed y Cigna Onsite Health, expanden capacidades multisite mientras que las empresas más pequeñas se enfocan en servicios preventivos flexibles, móviles y rentables; las principales restricciones incluyen altos costos de instalación y desafíos de cumplimiento de privacidad.
- Regionalmente, EE. UU. lidera con ~78% de participación, seguido de Canadá con ~15%, mientras que México y los territorios del Caribe representan la participación restante a medida que la adopción crece entre empleadores multinacionales e industriales.
 Análisis de Segmentación del Mercado:
Por Tipo de Servicio
Los Exámenes Biométricos tienen la mayor participación con alrededor del 32%, impulsados por la fuerte demanda de los empleadores para la detección temprana de diabetes, hipertensión y riesgos cardiovasculares. Su conveniencia, protocolos estandarizados e integración con tableros digitales los convierten en el servicio ancla en las estrategias de bienestar corporativo. Las vacunaciones continúan ganando impulso en el sector salud, educación y grandes empresas enfocadas en reducir el ausentismo y los riesgos de infección. Las Evaluaciones de Riesgos de Salud se expanden de manera constante a medida que los empleadores adoptan planes de bienestar basados en datos respaldados por análisis digitales. Los programas de Nutrición y Manejo de Peso crecen debido a las crecientes preocupaciones relacionadas con la obesidad. La Gestión del Estrés y el Fitness se aceleran con el creciente enfoque en la salud mental y la reducción del agotamiento laboral.
- Por ejemplo, Premise Health ofrece exámenes preventivos anuales a través de su red in situ y cercana. La empresa aprovecha la tecnología y los flujos de trabajo clínicos que apoyan pruebas eficientes en el punto de atención para datos biométricos, incluidos perfiles de A1c y lípidos, para facilitar el diagnóstico, monitoreo y tratamiento oportunos. Premise Health enfatiza la eficiencia y la mejora de la experiencia del paciente, con un enfoque en la atención primaria integral que incluye servicios de laboratorio.
Por Industria de Usuario Final
Las Oficinas Corporativas dominan el mercado con casi el 38% de participación, apoyadas por grandes empleadores que invierten fuertemente en exámenes, HRAs y programas de bienestar para mejorar la productividad y la retención. La manufactura muestra una fuerte adopción impulsada por el cumplimiento de seguridad, monitoreo de fatiga y preparación de salud in situ. Las instituciones de salud dependen de los servicios preventivos para proteger al personal clínico y cumplir con los requisitos de inmunización. El sector minorista adopta soluciones preventivas móviles para reducir la rotación y el ausentismo en ubicaciones distribuidas. La educación integra exámenes y programas de manejo del estrés para proteger al personal en entornos de alto contacto. Las entidades gubernamentales mantienen una demanda estable de atención preventiva in situ para asegurar la continuidad operativa y la resiliencia de la fuerza laboral.
- Por ejemplo, Premise Health informó haber realizado más de 1.1 millones de encuentros anuales con pacientes en clínicas corporativas patrocinadas por empleadores, respaldadas por más de 2,500 clínicos integrados en centros in situ y cercanos en todo el país.
Factores Clave de Crecimiento
Aumento de la Inversión de los Empleadores en la Salud y Productividad de la Fuerza Laboral
Las empresas norteamericanas cada vez más priorizan la atención preventiva in situ como una inversión estratégica para reducir el ausentismo, elevar la productividad y mejorar los resultados de bienestar a largo plazo de los empleados. Las organizaciones ven los exámenes in situ, las campañas de vacunación y las evaluaciones de riesgo de enfermedades crónicas como intervenciones rentables que reducen las reclamaciones de atención médica y apoyan culturas laborales más saludables. La creciente prevalencia de condiciones relacionadas con el estilo de vida, como la obesidad, la diabetes, la hipertensión y la fatiga mental, anima a los empleadores a integrar servicios preventivos directamente en los campus corporativos para facilitar el acceso conveniente. Además, los mercados laborales competitivos impulsan a las empresas a diferenciarse a través de beneficios de bienestar que mejoran la retención y satisfacción de los empleados. Este cambio se alinea con estrategias de capital humano que enfatizan la detección temprana, el coaching de salud personalizado y el monitoreo continuo de riesgos. A medida que los empleadores continúan vinculando las métricas de bienestar con los indicadores de rendimiento operativo, la demanda se fortalece para soluciones de atención preventiva integradas que optimizan el uso de recursos mientras demuestran un impacto medible en las tendencias de salud de la fuerza laboral.
- Por ejemplo, Wellness Corporate Solutions (WCS) opera programas de exámenes biométricos in situ utilizando analizadores aprobados por la FDA capaces de completar paneles lipídicos completos en menos de 7 minutos y manejar hasta 600 exámenes de empleados por día en grandes ubicaciones corporativas.
Expansión de Programas de Manejo de Enfermedades Crónicas y Detección Temprana
La creciente carga de enfermedades crónicas en América del Norte impulsa la adopción sostenida de servicios preventivos in situ que identifican factores de riesgo en etapas tempranas entre adultos en edad laboral. Los empleadores y aseguradoras cada vez más promueven exámenes biométricos, monitoreo del estilo de vida, perfiles de riesgo cardiovascular e intervenciones de manejo de enfermedades para mitigar los gastos médicos a largo plazo. Los modelos in situ permiten una vigilancia de salud estructurada y referencias inmediatas, asegurando una intervención más rápida para condiciones que de otro modo progresarían. Este énfasis en la detección temprana se alinea con los marcos de atención basada en el valor que recompensan la reducción proactiva de riesgos y los mejores resultados de salud. Al mismo tiempo, las herramientas de salud digital, desde aplicaciones móviles de salud hasta paneles de monitoreo remoto de pacientes, mejoran la capacidad de los proveedores para rastrear tendencias y adaptar intervenciones para los empleados. Juntos, estos elementos crean un ecosistema donde los programas preventivos in situ forman la piedra angular de las estrategias de mitigación de enfermedades crónicas adoptadas por corporaciones, socios de atención médica y administradores de beneficios en toda América del Norte.
- Por ejemplo, Quest Diagnostics informa que sus programas biométricos para empleadores utilizan paneles avanzados de lípidos e inflamación Cardio IQ® capaces de cuantificar 22 biomarcadores cardiometabólicos, lo que permite la detección de dislipidemia y síndrome metabólico en etapas tempranas con alta precisión analítica.
Aumento de la Integración de Programas de Salud Mental, Fitness y Bienestar
La creciente conciencia en la región sobre los desafíos de salud mental en el lugar de trabajo—que van desde el agotamiento y el estrés hasta la ansiedad—impulsa a las organizaciones a expandir la atención preventiva in situ más allá de los exámenes físicos. Los empleadores incorporan cada vez más el acceso a consejería, talleres de manejo del estrés, programas de actividad física y servicios de control de peso para promover el bienestar integral. Los cambios rápidos en el estilo de vida, los entornos laborales de alta presión y los modelos de trabajo híbridos intensifican la demanda de soluciones de bienestar integradas disponibles directamente en el lugar de trabajo. Los programas de fitness y nutrición complementan las ofertas tradicionales de atención preventiva al ayudar a los empleados a adoptar mejoras sostenibles en el estilo de vida, lo que conduce a mejores resultados a largo plazo y reduce los riesgos para la salud. Además, las empresas reconocen que los programas de bienestar integrales contribuyen a la resiliencia organizacional, reducen las tasas de rotación y mejoran la moral. Este cambio hacia el cuidado integral posiciona los servicios preventivos in situ como un pilar central de los ecosistemas de salud en el lugar de trabajo, impulsando una aceptación más amplia y una asignación presupuestaria en todas las industrias.
Tendencias y Oportunidades Clave
Crecimiento de Modelos de Atención Preventiva Habilitados por Tecnología
La transformación digital acelera las oportunidades para soluciones de atención preventiva in situ habilitadas por tecnología en toda América del Norte. Kioscos de salud avanzados, diagnósticos remotos, plataformas de evaluación de riesgos impulsadas por IA y paneles de salud integrados mejoran la precisión y eficiencia de los exámenes preventivos. Los dispositivos portátiles y las aplicaciones móviles de salud proporcionan datos continuos a los sistemas de bienestar de los empleadores, permitiendo conocimientos personalizados y alertas de salud oportunas. Estas innovaciones también optimizan la gestión de datos, permitiendo a los empleadores rastrear eficientemente las métricas de salud de la población e identificar patrones de riesgo emergentes. A medida que la automatización reduce las cargas administrativas, los proveedores de servicios pueden asignar más recursos a la entrega de atención personalizada. La integración de análisis y telemedicina amplía aún más el acceso a consejería conductual, apoyo para enfermedades crónicas y atención de seguimiento sin requerir una infraestructura extensa in situ. Colectivamente, estos avances tecnológicos crean oportunidades sustanciales para modelos de atención preventiva escalables e híbridos que mejoran el compromiso y los resultados de salud a largo plazo.
- Por ejemplo, Higi (una subsidiaria de Modivcare) despliega sus Estaciones de Salud Inteligentes aprobadas por la FDA, capaces de realizar mediciones de presión arterial, IMC y pulso, con su red que ahora ha completado cientos de millones de evaluaciones biométricas acumulativamente a través de una red nacional de casi 10,000 estaciones.
Aumento de la Adopción de Clínicas Híbridas y Móviles en el Sitio
El cambio hacia arreglos de trabajo remoto e híbrido ha generado una oportunidad para formatos más flexibles de entrega de atención preventiva en el sitio. Las clínicas móviles, los centros de evaluación emergentes, los equipos de bienestar itinerantes y los programas híbridos apoyados por telemedicina permiten a los empleadores llegar a fuerzas laborales distribuidas de manera rentable. Estos modelos ofrecen servicios preventivos específicos, incluidos vacunaciones, pruebas biométricas y asesoramiento en salud, sin requerir instalaciones clínicas permanentes. Son particularmente valiosos para industrias con operaciones en múltiples sitios, como el comercio minorista, la logística y la manufactura. La flexibilidad de las soluciones móviles e híbridas también ayuda a los empleadores a escalar sus programas preventivos según las necesidades estacionales, cambios en el tamaño de la fuerza laboral o dispersión geográfica. A medida que las organizaciones enfatizan la accesibilidad y conveniencia para los empleados, se espera que la atención móvil y emergente gane mayor aceptación, abriendo nuevas oportunidades para proveedores de servicios que se especializan en la entrega de atención modular.
- Por ejemplo, Premise Health opera flotas de bienestar móviles como parte de su red de más de 800 centros de bienestar, que están integrados con software de programación empresarial capaz de coordinar despliegues en múltiples sitios a través de numerosos campus de empleadores, apoyados por módulos de telemedicina que proporcionan seguimientos remotos a través de sesiones de video HD encriptadas.
Aumento de la Demanda de Programas de Bienestar Personalizados y Basados en Datos
El panorama de atención preventiva en el sitio de América del Norte se mueve cada vez más hacia rutas de bienestar personalizadas impulsadas por análisis de salud y perfiles de riesgo individualizados. Los empleadores y proveedores de servicios están aprovechando los datos recopilados de evaluaciones de salud, plataformas digitales y dispositivos de monitoreo de estilo de vida para adaptar estrategias de intervención para los empleados. El asesoramiento personalizado, los planes de nutrición y los programas de acondicionamiento físico mejoran el compromiso y el cumplimiento, posicionando la atención preventiva como un valioso beneficio para los empleados. Los modelos basados en datos también permiten la evaluación predictiva de riesgos, ayudando a las organizaciones a identificar cohortes de alto riesgo y desplegar programas específicos para mitigar problemas de salud a largo plazo. A medida que los marcos regulatorios apoyan el intercambio seguro de datos y el cumplimiento de la privacidad, los proveedores de servicios tienen oportunidades para expandir paquetes de atención preventiva altamente personalizados que se alineen con los patrones demográficos de la fuerza laboral y los objetivos de salud corporativos.
Desafíos Clave
Barreras de Privacidad de Datos, Cumplimiento Regulatorio y Confianza del Empleado
A pesar del creciente uso, el mercado enfrenta desafíos significativos relacionados con la privacidad de datos, el cumplimiento de HIPAA y la confianza de los empleados con respecto al manejo de información de salud sensible. Los empleados a menudo expresan preocupaciones sobre compartir datos de salud personales con los empleadores, temiendo el mal uso o el sesgo en las evaluaciones de desempeño. Los proveedores de atención preventiva deben navegar por regulaciones estrictas sobre consentimiento, seguridad de datos y gestión de información de salud protegida, lo que requiere marcos de ciberseguridad robustos y políticas transparentes de manejo de datos. No cumplir con estos estándares expone a las organizaciones a riesgos legales y daños reputacionales. Además, construir confianza requiere comunicación consistente, prácticas éticas de datos y una clara separación entre el acceso del empleador y la información médica. Estas cargas de privacidad y cumplimiento ralentizan las tasas de adopción, particularmente entre pequeñas y medianas empresas con recursos limitados para infraestructura de TI segura.
Altos Costos Operativos y Acceso Limitado para Pequeñas y Medianas Empresas
La implementación de programas de atención preventiva en el sitio a menudo requiere una inversión sustancial en infraestructura, personal, equipo médico y contratos de servicio continuos. Las grandes empresas pueden absorber estos costos, pero las pequeñas y medianas empresas a menudo luchan por justificar tales gastos a pesar de reconocer los beneficios a largo plazo. Además, la variabilidad en el tamaño de la fuerza laboral, la distribución geográfica y las necesidades específicas de la industria complican el desarrollo de modelos estandarizados y rentables para empleadores más pequeños. Los proveedores enfrentan desafíos para ofrecer paquetes escalables sin comprometer la calidad del servicio o el ROI. Estas limitaciones financieras y logísticas restringen la penetración en el mercado y ralentizan la expansión en sectores que se beneficiarían significativamente de la atención preventiva pero carecen de recursos para adoptar marcos de servicio tradicionales en el sitio.
Análisis Regional
Estados Unidos
Estados Unidos domina el mercado de atención preventiva en el sitio de América del Norte con aproximadamente un 78% de participación, impulsado por un fuerte gasto de los empleadores en la salud de la fuerza laboral, programas de bienestar corporativo generalizados y alta adopción de evaluaciones biométricas y servicios de vacunación. Las grandes empresas en tecnología, manufactura, atención médica y logística integran activamente la atención preventiva en el sitio para reducir los costos de seguros y mejorar la productividad. El avanzado ecosistema de salud digital del país apoya aún más las evaluaciones de riesgo basadas en datos y la atención de seguimiento habilitada por telemedicina. La creciente atención a la gestión de enfermedades crónicas, el bienestar mental y las evaluaciones preventivas continúa expandiendo la demanda de servicios tanto en centros de empleo urbanos como suburbanos.
Canadá
Canadá representa alrededor del 15% del mercado regional, respaldado por iniciativas de empleadores que complementan el sistema de salud pública con servicios preventivos en el lugar de trabajo. La demanda está creciendo en oficinas corporativas, operaciones industriales e instituciones educativas a medida que las organizaciones buscan reducir el ausentismo y mejorar la identificación temprana de riesgos. Los empleadores canadienses adoptan cada vez más vacunaciones en el sitio, evaluaciones de riesgos para la salud, consultas ergonómicas y programas de manejo del estrés. Fuertes marcos regulatorios y una alta conciencia de salud entre los empleados también fomentan la adopción. La expansión de clínicas móviles y modelos de bienestar híbridos mejora aún más la accesibilidad para fuerzas laborales distribuidas, fortaleciendo la contribución de Canadá al panorama de atención preventiva de América del Norte.
México
México representa aproximadamente el 5% del mercado regional, con la adopción concentrada en corporaciones multinacionales, zonas de manufactura de exportación y grandes conglomerados industriales. A medida que las empresas priorizan el cumplimiento de la salud ocupacional y la detección temprana de riesgos, las ofertas de atención preventiva en el sitio, como evaluaciones biométricas, diagnósticos básicos y campañas de vacunación, están expandiéndose gradualmente. El crecimiento está respaldado por el creciente interés de los empleadores en minimizar las lesiones en el lugar de trabajo y mejorar la productividad en sectores de alta intensidad como el automotriz, la electrónica y la logística. Aunque la penetración sigue siendo menor que en EE.UU. y Canadá, se espera que el aumento de la inversión de empresas globales y la mejora en la conciencia sobre la salud preventiva de la fuerza laboral aceleren la expansión del mercado.
Territorios del Caribe
Los territorios del Caribe contribuyen colectivamente con un estimado del 2% al mercado de América del Norte, con una adopción liderada por el turismo, la hospitalidad, la aviación y las organizaciones del sector público. Los servicios de atención preventiva se centran principalmente en las vacunaciones, programas de acondicionamiento físico y manejo del estrés, y evaluaciones rutinarias de salud destinadas a mantener la preparación de la fuerza laboral en industrias orientadas al servicio. La infraestructura sanitaria limitada en algunas islas aumenta el valor de los programas en el lugar liderados por empleadores, especialmente para la detección de enfermedades crónicas y la promoción del bienestar. Aunque la escala del mercado es comparativamente pequeña, la demanda está aumentando gradualmente a medida que los empleadores regionales buscan reducir las tasas de licencia médica y mejorar la resiliencia de la fuerza laboral a través de iniciativas estructuradas de salud preventiva.
Segmentaciones del Mercado:
Por Tipo de Servicio
- Exámenes Biométricos
- Vacunaciones
- Evaluaciones de Riesgo de Salud
- Nutrición y Manejo del Peso
- Gestión del Acondicionamiento Físico y el Estrés
Por Industria de Usuario Final
- Oficinas Corporativas
- Manufactura
- Salud
- Venta al por Menor
- Educación
- Gobierno
Por Geografía
- Estados Unidos
- Canadá
- México
- Territorios del Caribe
Panorama Competitivo:
El mercado de atención preventiva en el lugar de América del Norte presenta una mezcla competitiva de proveedores de atención médica integrados, especialistas en salud ocupacional, empresas de servicios de bienestar y plataformas de salud digital. Los principales actores, incluidos Premise Health, Cigna/Evernorth, Optum, Marathon Health, Concentra y Wellness Corporate Solutions, se centran en expandir redes de servicios en múltiples sitios, mejorar la profundidad clínica e integrar programas de bienestar basados en datos. La competencia se intensifica a medida que los proveedores aprovechan análisis avanzados, unidades móviles de detección y soluciones híbridas de atención preventiva para atender a fuerzas laborales distribuidas e híbridas. Las plataformas digitales que ofrecen evaluaciones de riesgo basadas en IA, entrenamiento virtual y monitoreo remoto complementan cada vez más los modelos tradicionales en el lugar, lo que lleva a los proveedores a invertir en asociaciones tecnológicas. Las grandes empresas prefieren proveedores de servicios completos capaces de ofrecer ofertas integrales como exámenes biométricos, vacunaciones, manejo de enfermedades crónicas y programas de bienestar mental. Mientras tanto, los proveedores regionales se diferencian a través de soluciones móviles rentables y paquetes de atención preventiva específicos para la industria. A medida que los empleadores enfatizan los resultados medibles y el compromiso de los empleados, los proveedores compiten en calidad de servicio, capacidades clínicas, escalabilidad y fortaleza en la integración de datos.
Análisis de Jugadores Clave:
- Wellness Corporate Solutions
- Medcor, Inc.
- Concentra (una subsidiaria de Select Medical)
- Marathon Health
- TotalWellness Health
- QuadMed (parte de Quad/Graphics)
- Worksite Medical
- Premise Health
- Cigna Onsite Health, LLC
- Interactive Health
Desarrollos Recientes:
- En febrero de 2025, Premise Health, en asociación con otro actor del sector salud, lanzó un nuevo plan de salud centrado en la atención primaria para empleadores y sindicatos, señalando la expansión de sus ofertas de servicios hacia modelos de atención personalizados más allá de las clínicas tradicionales en el lugar.
- En septiembre de 2024, Marathon Health anunció una expansión significativa de su “Red de Atención Primaria de Acceso Abierto”, señalando que opera casi 100 centros de atención en 46 mercados de EE. UU., un gran aumento de su capacidad de atención preventiva en el lugar/cerca del lugar.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en el tipo de servicio, la industria del usuario final y la geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Los empleadores expandirán cada vez más la infraestructura de bienestar en el lugar para reducir los costos de atención médica a largo plazo y mejorar la productividad de la fuerza laboral.
- La adopción de diagnósticos digitales y herramientas de detección conectadas acelerará la detección de riesgos en tiempo real e intervenciones personalizadas.
- Los programas de atención preventiva integrarán módulos de salud mental y manejo del estrés para abordar el creciente agotamiento en el lugar de trabajo.
- La demanda de clínicas móviles en el lugar crecerá a medida que las organizaciones busquen modelos de entrega de atención preventiva flexibles y escalables.
- El análisis de salud poblacional basado en datos fortalecerá el alcance dirigido y las estrategias de prevención de enfermedades crónicas.
- Las asociaciones entre empleadores, aseguradoras y proveedores de salud ocupacional se profundizarán para agilizar la entrega de servicios preventivos.
- Los programas de inmunización en el lugar y preparación para enfermedades infecciosas se expandirán con un cumplimiento de salud corporativa fortalecido.
- Los servicios de nutrición, manejo de peso y coaching de estilo de vida ganarán prominencia a medida que los empleadores prioricen los resultados de bienestar a largo plazo.
- Los modelos de triaje habilitados por IA y de riesgo predictivo mejorarán la identificación temprana de empleados de alto riesgo.
- Los ecosistemas híbridos de atención preventiva en el lugar y virtual evolucionarán para apoyar el monitoreo continuo y el compromiso sostenido de los empleados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de atención preventiva en el lugar en América del Norte y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de atención preventiva en el lugar en América del Norte entre 2024 y 2032?
¿Qué segmento de atención preventiva en el sitio de América del Norte tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de atención preventiva en el lugar en América del Norte?
¿Quiénes son las empresas líderes en el mercado de atención preventiva en el lugar de trabajo en América del Norte?
¿Qué región tuvo la mayor participación en el mercado de atención preventiva en el lugar en América del Norte en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cuidado Preventivo In Situ en América del Norte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cuidado Preventivo In Situ en América del Norte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 26.1 billion → 2032: USD 41.16 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cuidado Preventivo In Situ en América del Norte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cuidado Preventivo In Situ en América del Norte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cuidado Preventivo In Situ en América del Norte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cuidado Preventivo In Situ en América del Norte Market Drivers
- 3.3 Mercado de Cuidado Preventivo In Situ en América del Norte Market Restraints & Challenges
- 3.4 Mercado de Cuidado Preventivo In Situ en América del Norte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cuidado Preventivo In Situ en América del Norte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cuidado Preventivo In Situ en América del Norte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cuidado Preventivo In Situ en América del Norte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cuidado Preventivo In Situ en América del Norte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cuidado Preventivo In Situ en América del Norte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cuidado Preventivo In Situ en América del Norte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cuidado Preventivo In Situ en América del Norte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cuidado Preventivo In Situ en América del Norte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cuidado Preventivo In Situ en América del Norte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cuidado Preventivo In Situ en América del Norte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cuidado Preventivo In Situ en América del Norte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cuidado Preventivo In Situ en América del Norte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cuidado Preventivo In Situ en América del Norte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cuidado Preventivo In Situ en América del Norte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cuidado Preventivo In Situ en América del Norte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cuidado Preventivo In Situ en América del Norte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cuidado Preventivo In Situ en América del Norte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cuidado Preventivo In Situ en América del Norte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cuidado Preventivo In Situ en América del Norte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
