
Visión General del Mercado:
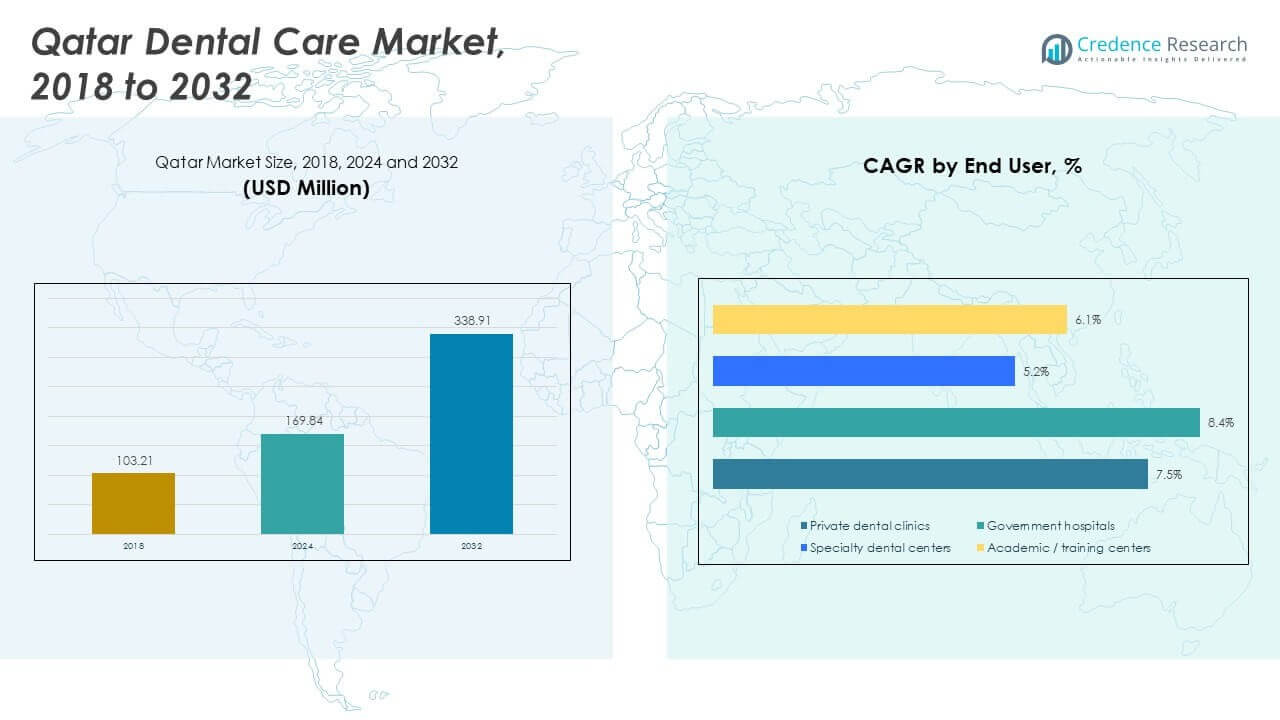
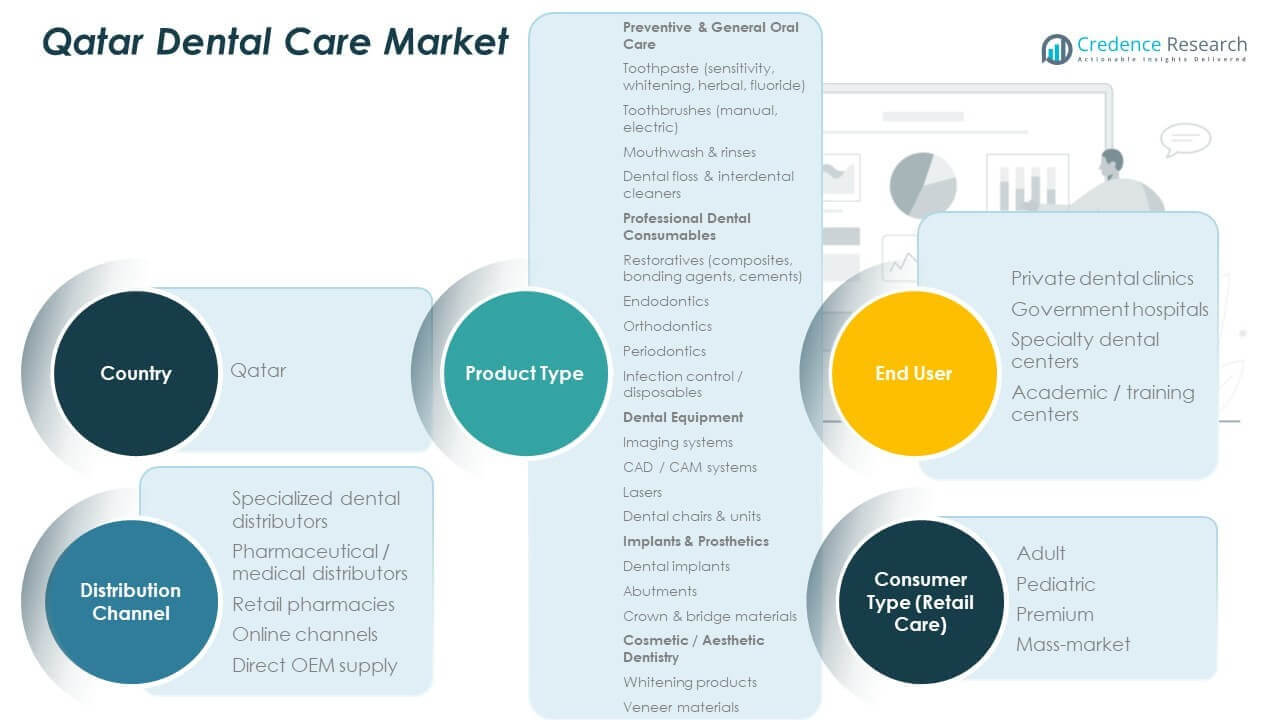
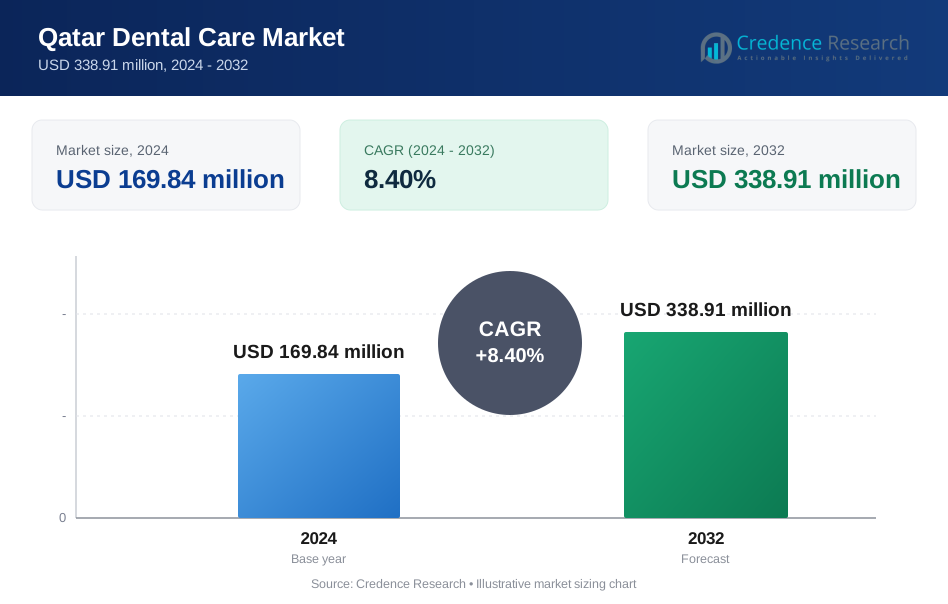
El tamaño del mercado de cuidado dental en Qatar se valoró en USD 103.21 millones en 2018 a USD 169.84 millones en 2024 y se anticipa que alcanzará USD 338.91 millones para 2032, con un CAGR del 8.40% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cuidado Dental en Qatar 2023 | USD 164.92 millones |
| Mercado de Cuidado Dental en Qatar, CAGR | 8.5% |
| Tamaño del Mercado de Cuidado Dental en Qatar 2032 | USD 343.67 millones |
El mercado de cuidado dental en Qatar crece gracias a la creciente conciencia sobre la salud bucal y mayores ingresos disponibles. Las iniciativas de salud respaldadas por el gobierno fomentan chequeos dentales regulares y tratamientos preventivos. Una creciente población expatriada demanda servicios dentales diversos, desde cuidado básico hasta odontología cosmética. La penetración del seguro mejora el acceso a clínicas privadas y procedimientos especializados. La adopción de tecnologías de tratamiento avanzadas eleva la calidad del servicio. El potencial del turismo dental apoya inversiones en instalaciones modernas y profesionales capacitados. Los programas de bienestar corporativo también promueven el cuidado dental rutinario.
El mercado de cuidado dental en Qatar refleja una fuerte concentración de servicios en los principales centros urbanos, especialmente en la región capitalina. Doha alberga la mayoría de las clínicas avanzadas, hospitales multispecializados y prácticas dentales cosméticas. Los municipios periféricos ven una expansión gradual de servicios básicos y preventivos a través de proveedores privados y públicos. Los distritos residenciales de altos ingresos atraen clínicas premium orientadas a la odontología estética. Las zonas industriales y densas en trabajadores dependen más del cuidado dental general y ocupacional. El flujo de pacientes transfronterizos sigue siendo modesto pero ofrece posibilidades para una futura posición regional en servicios especializados.
Perspectivas del Mercado:
- El mercado de cuidado dental de Qatar alcanzó los USD 103.21 millones en 2018, se expandió a USD 169.84 millones en 2024, y se proyecta que alcanzará los USD 338.91 millones para 2032, creciendo a una tasa compuesta anual del 8.40% debido a la expansión constante en servicios dentales privados e institucionales.
- Doha domina con aproximadamente el 65% de participación, respaldada por una alta densidad de clínicas, demanda de servicios premium e infraestructura dental avanzada, mientras que Al Rayyan y Al Wakrah juntas poseen casi el 20% debido al crecimiento poblacional y a la fuerte presencia de hospitales gubernamentales.
- Los municipios del norte y centro representan aproximadamente el 15% de participación y son la región de más rápido crecimiento, impulsados por la expansión de la atención médica pública, programas dentales escolares y el aumento del acceso a servicios básicos de cuidado oral.
- Por usuario final, las clínicas dentales privadas lideran con alrededor del 50% de participación, reflejando la preferencia por procedimientos especializados y cosméticos, mientras que los hospitales gubernamentales contribuyen con cerca del 30% a través de un amplio acceso y cobertura de atención preventiva.
- Los centros dentales especializados y los centros académicos o de formación juntos tienen aproximadamente el 20% de participación, respaldados por la demanda de tratamientos avanzados, formación profesional y el crecimiento del cuidado basado en referencias.
Impulsores del Mercado:
Reformas de Salud Respaldadas por el Gobierno que Apoyan la Expansión de la Infraestructura Dental
El mercado de cuidado dental de Qatar se beneficia de reformas nacionales destinadas a construir un ecosistema de salud integral. El Ministerio de Salud Pública ha priorizado la salud oral bajo objetivos de bienestar más amplios. Las clínicas dentales públicas han expandido su alcance, especialmente en áreas desatendidas. Los incentivos para prácticas dentales privadas han aumentado el número de proveedores de servicios especializados. El Consejo Supremo de Salud ha integrado los chequeos dentales en los esquemas de seguros nacionales. Estos cambios en las políticas impulsan tanto la accesibilidad como la atención preventiva. Ahora apoya una red de referencias más sólida entre clínicas primarias y especializadas. La asequibilidad respaldada por seguros lleva a más pacientes hacia tratamientos de rutina.
- Por ejemplo, la Corporación Médica Hamad y Sidra Medicine han expandido unidades preventivas para atender a más residentes bajo estas directrices. Los incentivos para prácticas privadas han aumentado los proveedores de servicios especializados con un notable crecimiento en la apertura de clínicas en zonas urbanas clave.
Demografía de Altos Ingresos Impulsando la Demanda de Servicios Dentales Premium
La creciente demanda de servicios dentales estéticos y especializados refleja los niveles de ingresos en aumento en Qatar. Los hogares de altos ingresos prefieren ortodoncia avanzada, implantes y procedimientos cosméticos. Las clínicas que ofrecen servicios basados en CAD/CAM y láser atraen a pacientes que buscan experiencias modernas. El sector privado ha respondido con odontología digital, alineando el cuidado con los estándares globales. Las clínicas bien equipadas satisfacen las expectativas de los pacientes con tiempos de tratamiento más cortos y atención precisa. Los spas dentales y las clínicas boutique están ganando popularidad entre los pacientes urbanos. Estas tendencias aumentan la competencia entre los proveedores e impulsan la innovación en servicios. El mercado de cuidado dental de Qatar gana impulso en ingresos por la expansión del segmento premium.
- Por ejemplo, Avenues Dental Center ofrece restauraciones cerámicas respaldadas por flujos de trabajo digitales que reducen significativamente los tiempos tradicionales de laboratorio. Las clínicas privadas invierten en escáneres intraorales y radiografía digital, alineando la entrega de atención con los estándares internacionales.
Aumento de la Población de Expatriados Impulsando las Necesidades de Odontología General y Emergencias
La gran población expatriada de Qatar contribuye significativamente a la demanda de servicios dentales rutinarios. Los trabajadores migrantes y profesionales buscan tanto tratamientos preventivos como correctivos. Los empleadores están ampliando la cobertura de seguros para incluir beneficios dentales, lo que aumenta el flujo de pacientes. Las clínicas cerca de zonas industriales atienden casos dentales de urgencia y ocupacionales. Las campañas de cuidado preventivo dirigidas por grupos privados se enfocan en diversas comunidades. Los servicios accesibles en varios idiomas mejoran el cumplimiento y seguimiento de los pacientes. La atención dental de emergencia sigue siendo un servicio vital para los trabajadores extranjeros. Ayuda a estabilizar la demanda en las categorías de odontología general y prostética en el mercado de cuidado dental de Qatar.
Conciencia sobre la Salud Oral y Programas Escolares Fortalecen el Enfoque Preventivo
Las campañas de concienciación y el alcance educativo ayudan a construir hábitos de cuidado preventivo a largo plazo. Las entidades de salud pública promueven la higiene oral en las escuelas a través de programas de detección y kits gratuitos. Cada vez más niños reciben tratamientos con flúor y evaluaciones ortodónticas tempranas. Los padres están mejor informados sobre las inversiones a largo plazo en salud dental. Las clínicas que ofrecen odontología pediátrica ven un crecimiento constante en las citas. Los mensajes preventivos a través de las redes sociales han mejorado el comportamiento de búsqueda de salud. Los dentistas ahora están integrando diagnósticos basados en IA para detectar problemas tempranos. El mercado de cuidado dental de Qatar se beneficia de una creciente conciencia alineada con la adopción proactiva de tratamientos.
Tendencias del Mercado:
Integración de Plataformas de Odontología Digital en Clínicas Públicas y Privadas
Las clínicas dentales en Qatar están integrando rápidamente flujos de trabajo digitales en los procesos clínicos. Las impresiones digitales, los escáneres intraorales y las soluciones de impresión 3D mejoran la velocidad del tratamiento. Las herramientas de IA asisten en el diagnóstico, mientras que las plataformas basadas en la nube gestionan los registros y referencias de los pacientes. Los hospitales públicos adoptan sistemas de salud electrónica para imágenes y monitoreo dental. Las clínicas invierten en sillas inteligentes, radiografías digitales y consultas remotas. Estas mejoras apoyan la conveniencia del paciente y tiempos de respuesta más rápidos. Las cadenas dentales despliegan sistemas de datos centralizados para continuidad entre sucursales. El mercado de cuidado dental de Qatar evoluciona con ecosistemas dentales más inteligentes y conectados.
- Por ejemplo, para 2026, más del 60% de las prácticas privadas habrán adoptado sistemas de imágenes digitales y tecnología CAD/CAM, con el mercado para estas herramientas alcanzando los $2.9 mil millones impulsado por la demanda de los pacientes por precisión y la eficiencia de los ciclos de citas en el mismo día.
Expansión del Turismo Médico para Procedimientos Dentales y Cosméticos Especializados
Qatar se está posicionando como un destino para el turismo dental, enfocándose en la región del Golfo y MENA. Los pacientes viajan para implantes, carillas y diseño de sonrisa ofrecidos a precios competitivos. Las clínicas proporcionan paquetes de atención combinada con monitoreo posterior al tratamiento. El personal que habla inglés y las instalaciones de lujo atraen a pacientes extranjeros adinerados. Las reformas regulatorias aseguran que la calidad del tratamiento cumpla con los estándares de acreditación global. Los grupos dentales promocionan sus servicios a través de plataformas globales. Los procedimientos cosméticos ganan interés de turistas que combinan cuidado con viajes de ocio. El mercado de cuidado dental de Qatar aprovecha esta afluencia para diversificar los ingresos de las clínicas.
- Por ejemplo, muchos centros privados ahora tienen certificación de estándares de calidad GCC, mejorando su atractivo global. Los grupos dentales promocionan servicios a través de eventos regionales y plataformas en línea, extendiendo su alcance a países vecinos.
Aumento de Prácticas Grupales y Cadenas Dentales Multiespecialidad en Núcleos Urbanos
Los servicios dentales en Qatar están cambiando hacia prácticas grupales y centros multispecialidad. Las regiones urbanas como Doha ven una concentración de clínicas dentales de gran formato. Estos establecimientos albergan ortodoncistas, periodoncistas y dentistas estéticos bajo un mismo techo. Las clínicas ofrecen referencias sin problemas y una mayor retención de pacientes. Los modelos de franquicia escalan más rápido debido a la marca consistente y los servicios estandarizados. Los inversores prefieren cadenas con una sólida infraestructura digital y especializaciones diversas. Las clínicas con múltiples sillas mejoran los márgenes operativos optimizando el tiempo de uso de las sillas. El mercado de cuidado dental de Qatar gana eficiencia con la prestación de servicios consolidada.
Creciente enfoque en servicios de cuidado oral pediátrico y geriátrico
Los servicios dentales dirigidos a niños y pacientes ancianos están viendo una demanda más fuerte. Las clínicas pediátricas se centran en el cuidado preventivo, el control de caries y la ortodoncia temprana. Las escuelas coordinan con dentistas privados para chequeos periódicos. Para los pacientes ancianos, la prostodoncia y las dentaduras soportadas por implantes son segmentos clave. Las visitas dentales a domicilio están surgiendo para pacientes inmóviles. Las aseguradoras públicas y privadas ahora reconocen el cuidado específico por edad como una necesidad. Las campañas de concienciación dental geriátrica aumentan la demanda de servicios de cuidado crónico. El mercado de cuidado dental de Qatar alinea sus modelos de servicio con estas necesidades demográficas en evolución.
Análisis de desafíos del mercado:
Escasez de profesionales dentales capacitados en especializaciones avanzadas y de nicho
El mercado de cuidado dental de Qatar enfrenta una brecha persistente en profesionales calificados para procedimientos de alto nivel. Los endodoncistas, periodoncistas y cirujanos maxilofaciales siguen siendo escasos. Las clínicas luchan por reclutar y retener expertos debido a la competencia regional. La dependencia de dentistas expatriados plantea problemas de retención a largo plazo. Las barreras de licencias y las limitadas vías de formación local ralentizan el crecimiento de la fuerza laboral. Las demoras en el reemplazo de habilidades afectan la continuidad de los tratamientos avanzados. La expansión del mercado en procedimientos complejos se estanca debido a las limitaciones de la fuerza laboral. Se necesitan inversiones sostenidas en educación dental local y asociaciones de talento global.
Alto costo de equipos avanzados y gastos operativos en prácticas privadas
La adopción de la odontología digital aumenta los requisitos de capital en las clínicas privadas. Equipos como escáneres 3D, unidades de fresado y máquinas de rayos X digitales requieren una inversión inicial significativa. Los costos operativos, incluidos las suscripciones de software y los salarios de técnicos calificados, añaden presión. Las clínicas más pequeñas retrasan las actualizaciones tecnológicas debido a preocupaciones de rentabilidad. La inflación de alquileres urbanos aumenta el costo por silla y comprime los márgenes. La dependencia de importaciones para consumibles dentales inflaciona los ciclos de adquisición. Estas presiones financieras limitan el ritmo de modernización. El mercado de cuidado dental de Qatar debe navegar estos desafíos para mejorar el alcance del servicio y la innovación.
Oportunidades de mercado:
Crecimiento en odontología preventiva y cosmética entre profesionales jóvenes y trabajadores
Los profesionales urbanos y los pacientes más jóvenes buscan cada vez más soluciones dentales estéticas y preventivas. Las clínicas que ofrecen alineadores transparentes, blanqueamiento y corrección de sonrisa tienen un alto volumen de citas. Las plataformas digitales atraen a pacientes conocedores de la tecnología que prefieren una atención sin inconvenientes. Las campañas enfocadas en los jóvenes apoyan hábitos de salud oral a largo plazo. El mercado de cuidado dental de Qatar puede escalar los segmentos cosméticos a través de planes de cuidado combinados y soluciones más rápidas en el sillón.
Teleodontología, Diagnóstico Basado en IA y Adopción de Equipos Inteligentes para Clínicas de Próxima Generación
Las actualizaciones tecnológicas en el diagnóstico y la planificación del tratamiento abren nuevos modelos de clínicas. Las herramientas de IA identifican caries y enfermedades de las encías con mayor precisión. Los equipos inteligentes optimizan las operaciones en el sillón. Las consultas remotas ofrecen conveniencia en el triaje temprano y el seguimiento. Las clínicas que adoptan estos modelos ganan lealtad de los pacientes y eficiencia en costos. El mercado de cuidado dental de Qatar puede liderar la innovación digital en toda la región.
Análisis de Segmentación del Mercado:
Perspectivas por Tipo de Producto: Áreas de Enfoque Preventivo, Profesional y Tecnológico
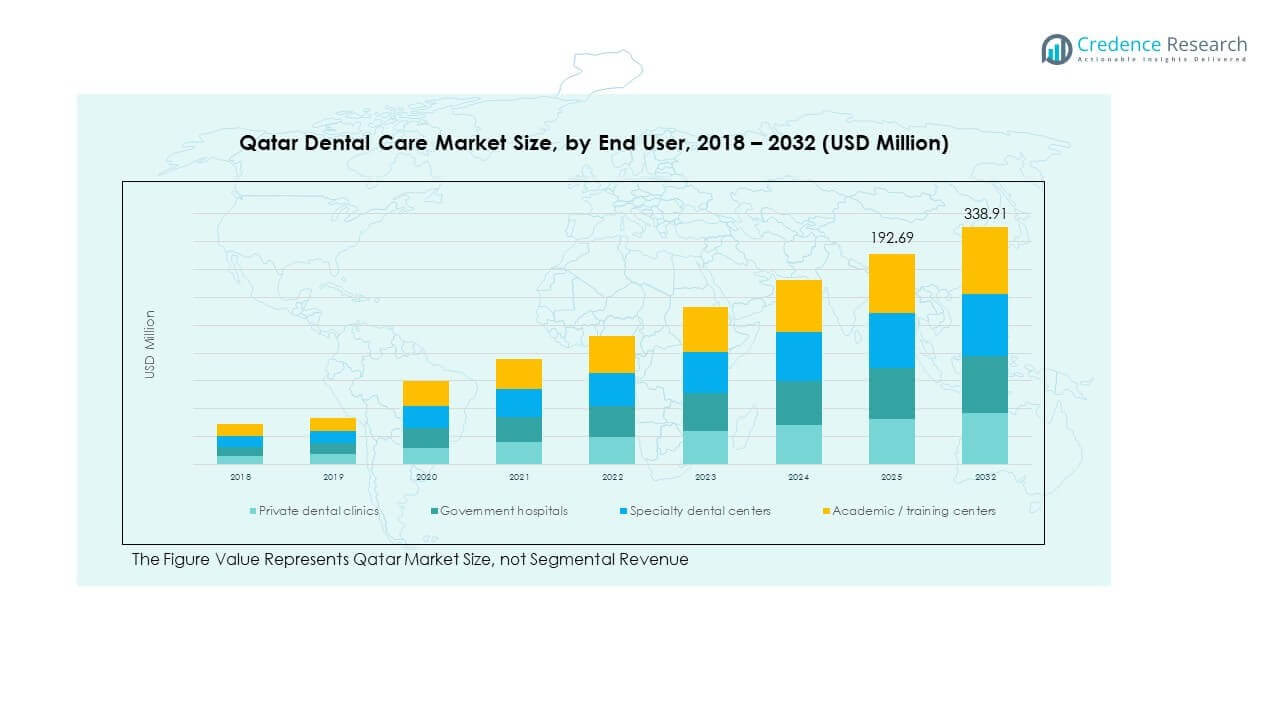
El mercado de cuidado dental de Qatar abarca una diversa mezcla de productos que apoyan las necesidades de prevención, tratamiento y estética. El cuidado oral preventivo y general domina en volumen, impulsado por la fuerte demanda de pastas dentales, cepillos de dientes, enjuagues y limpiadores interdentales. La creciente conciencia sobre la salud ha ampliado el uso de variantes con flúor, herbales y blanqueadoras. Los consumibles dentales profesionales como restauraciones, endodoncia y artículos de control de infecciones tienen una adopción sostenida en clínicas y hospitales. El equipo dental, incluidos los sistemas de imagen, herramientas CAD/CAM y láseres, gana impulso con clínicas privadas que adoptan la odontología digital. Los implantes y las prótesis muestran una preferencia creciente por materiales avanzados como pilares y coronas. La odontología cosmética crece a través de kits de blanqueamiento y carillas, dirigidos a segmentos de pacientes más jóvenes y premium.
- Por ejemplo, los sistemas de imagen digital de alta definición y las herramientas CAD/CAM son cada vez más estándar en prácticas avanzadas. La adopción de láseres en procedimientos quirúrgicos menores y tratamientos de tejidos blandos mejora la precisión y los tiempos de recuperación.
Preferencias de los Usuarios Finales Moldeadas por la Especialización y la Accesibilidad
Las clínicas dentales privadas representan la mayor base de usuarios finales debido a su mayor alcance y diversidad de servicios. Los hospitales gubernamentales atienden necesidades esenciales y de emergencia en atención dental, especialmente para grupos de bajos ingresos. Los centros dentales especializados atraen a pacientes para ortodoncia, implantes y procedimientos cosméticos. Los centros académicos y de formación contribuyen al desarrollo de la fuerza laboral y a servicios orientados a la investigación. La división de usuarios finales del mercado refleja una mezcla de acceso público y creciente inversión privada.
- Por ejemplo, los servicios dentales de Sidra Medicine contribuyen a la investigación académica y a la prestación de atención avanzada. Los centros académicos y de formación refuerzan el desarrollo de la fuerza laboral y los servicios orientados a la investigación.
Canales de Distribución en Expansión a través de Plataformas Minoristas y Digitales
El panorama de distribución está dominado por distribuidores dentales especializados y proveedores farmacéuticos. Las farmacias minoristas proporcionan accesibilidad para productos de cuidado oral de venta libre. Los canales en línea se están expandiendo, impulsados por la conveniencia y la variedad de marcas. El suministro directo de OEM sirve a compradores institucionales, incluidos hospitales y clínicas. Las estrategias multicanal mejoran la cobertura y la capacidad de respuesta en todos los grupos de consumidores.
Las tendencias de tipos de consumidores reflejan una demanda diversa a través de diferentes demografías
Los consumidores adultos siguen siendo el objetivo principal, pero el cuidado oral pediátrico ve una mejor adopción a través de la concienciación en las escuelas. Los buscadores de cuidado premium impulsan la innovación en las categorías estéticas e implantes. Los segmentos del mercado masivo continúan demandando consumibles asequibles y de alta frecuencia, especialmente en zonas urbanas y con alta presencia de expatriados. Esto apoya ofertas de múltiples niveles adaptadas a distintas preferencias de ingresos y cuidado.
Segmentación:
Por Tipo de Producto
- Cuidado Oral Preventivo y General
- Pasta de dientes (sensibilidad, blanqueamiento, herbal, fluoruro)
- Cepillos de dientes (manuales, eléctricos)
- Enjuagues bucales
- Hilo dental y limpiadores interdentales
- Consumibles Dentales Profesionales
- Restaurativos (composites, agentes de unión, cementos)
- Endodoncia
- Ortodoncia
- Periodoncia
- Control de infecciones / desechables
- Equipos Dentales
- Sistemas de imagen
- Sistemas CAD / CAM
- Láser
- Sillas y unidades dentales
- Implantes y Prótesis
- Implantes dentales
- Pilares
- Materiales para coronas y puentes
- Odontología Cosmética / Estética
- Productos blanqueadores
- Materiales para carillas
Por Usuario Final
- Clínicas dentales privadas
- Hospitales gubernamentales
- Centros dentales especializados
- Centros académicos / de formación
Por Canal de Distribución
- Distribuidores dentales especializados
- Distribuidores farmacéuticos / médicos
- Farmacias minoristas
- Canales en línea
- Suministro directo de OEM
Por Tipo de Consumidor (Cuidado Minorista)
- Adulto
- Pediátrico
- Premium
- Mercado masivo
Análisis Regional:
Región de Doha – Centro líder para clínicas privadas y servicios dentales de alta gama
Doha posee la mayor cuota de mercado, representando casi el 65% del Mercado de Cuidado Dental de Qatar. La capital alberga la mayoría de las clínicas dentales privadas, centros especializados y proveedores de odontología cosmética. Los residentes de altos ingresos y los profesionales internacionales impulsan la demanda de servicios premium como implantes, ortodoncia y blanqueamiento. La disponibilidad de equipos avanzados y dentistas experimentados apoya la expansión del mercado en esta región. Doha también lidera en la adopción de tecnología, con clínicas que implementan sistemas CAD/CAM y herramientas de imagen digital. La alta afluencia minorista apoya una mayor aceptación de productos en farmacias y tiendas dentales. Esto ancla el crecimiento del mercado tanto en servicios como en ventas de productos.
Al Rayyan y Al Wakrah – Centros emergentes para el acceso dental comunitario y gubernamental
Al Rayyan y Al Wakrah contribuyen con un 20% combinado de la cuota de mercado, impulsados por el crecimiento de las poblaciones suburbanas y el acceso mejorado a la atención médica. Los hospitales gubernamentales y las clínicas públicas desempeñan un papel central en la provisión de atención oral general y servicios pediátricos. Las instituciones educativas en Al Rayyan colaboran con centros académicos para campañas de concienciación dental y exámenes. El crecimiento poblacional y la expansión urbana apoyan el establecimiento de nuevas clínicas en zonas residenciales. Al Wakrah se beneficia del desarrollo industrial, requiriendo apoyo dental ocupacional para los trabajadores migrantes. Las farmacias minoristas y las campañas de salud pública mejoran la accesibilidad a productos dentales preventivos en ambas regiones. Se observa un crecimiento moderado en consumibles dentales de gama media.
Municipalidades del Norte y Centro – Regiones no explotadas con oportunidad para el alcance rural
Las municipalidades del norte y centro, incluyendo áreas como Al Khor, Umm Salal y Al Daayen, representan aproximadamente el 15% del Mercado de Cuidado Dental de Qatar. Estas regiones están poco penetradas pero muestran potencial para expansión a través de unidades dentales móviles y teleodontología. La ausencia de clínicas especializadas limita el acceso a tratamientos avanzados, especialmente entre grupos de ancianos y de bajos ingresos. Los programas de alcance gubernamental han introducido chequeos escolares y distribución de flúor en zonas selectas. Las mejoras en infraestructura y los cambios poblacionales pueden atraer inversión en instalaciones dentales primarias. Los distribuidores locales exploran asociaciones con farmacias y clínicas para llegar a poblaciones dispersas. Ofrece oportunidad para segmentos de productos preventivos y restaurativos de bajo costo.
Análisis de Jugadores Clave:
- Colgate-Palmolive
- Procter & Gamble (Oral-B)
- Philips Oral Healthcare
- Grupo Straumann
- 3M
Análisis Competitivo:
El Mercado de Cuidado Dental de Qatar muestra una estructura competitiva liderada por marcas globales de cuidado oral y distribuidores regionales. Los actores multinacionales dominan los segmentos de cuidado oral preventivo y minorista a través de una fuerte confianza en la marca y penetración en farmacias. Los proveedores especializados de consumibles y equipos dentales se enfocan en clínicas privadas y centros especializados. La competencia se centra en la calidad del producto, el rendimiento clínico y el alcance de distribución más que en el precio solo. Las empresas invierten en educación profesional y compromiso con dentistas para fortalecer la lealtad. Los productos de marca propia de distribuidores regionales crean presión en categorías de mercado masivo. Permanece moderadamente consolidado, con la innovación y el acceso a canales dando forma a la ventaja competitiva.
Desarrollos Recientes:
- En diciembre de 2025, Colgate-Palmolive y Ali Bin Ali & Partners marcaron un hito clave de asociación en Qatar a través de una reunión de alineación de objetivos en el Hotel Crowne Plaza el 15 de diciembre. El evento reconoció a Ali Bin Ali & Partners por lograr la mayor cuota de mercado en cuidado oral entre los 3 principales clientes de Qatar en 2025, con ambos equipos alineándose en estrategias para la innovación, el crecimiento del comercio electrónico y el mantenimiento del liderazgo en el competitivo mercado de cuidado dental de cara a 2026.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en tipo de producto, usuario final, canal de distribución y segmentos de tipo de consumidor. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El cuidado oral preventivo se expandirá en todos los grupos demográficos, apoyado por programas escolares y disponibilidad en el comercio minorista.
- La odontología estética verá un crecimiento más rápido debido a la demanda de blanqueamiento, carillas y diseño de sonrisas.
- Las clínicas privadas invertirán en flujos de trabajo digitales, mejorando la precisión diagnóstica y reduciendo los tiempos de espera de los pacientes.
- Las ventas de equipos dentales aumentarán a medida que las clínicas adopten sistemas CAD/CAM y tecnologías de imagen de baja radiación.
- La demanda de servicios dentales pediátricos aumentará con la creciente conciencia entre los padres y las intervenciones tempranas.
- Los segmentos de implantes y prótesis crecerán a medida que las poblaciones envejecidas y los grupos de altos ingresos busquen soluciones duraderas.
- Las plataformas de venta minorista en línea ganarán tracción entre los consumidores más jóvenes que compran cepillos de dientes, pastas y enjuagues.
- Las campañas de salud gubernamentales influirán en los patrones de consumo y fomentarán el comportamiento de búsqueda de tratamiento temprano.
- Las cadenas dentales basadas en franquicias expandirán su presencia en municipios suburbanos con estándares de servicio uniformes.
- El Mercado de Cuidado Dental de Qatar se beneficiará del creciente turismo médico, especialmente para procedimientos dentales estéticos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cuidado dental en Qatar y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de atención dental en Qatar entre 2024 y 2032?
¿Cuál segmento del mercado de cuidado dental en Qatar tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cuidado dental en Qatar?
¿Quiénes son las empresas líderes en el mercado de cuidado dental de Qatar?
¿Qué región comandó la mayor parte del mercado de cuidado dental en Qatar en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cuidado Dental en Catar Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cuidado Dental en Catar Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 169.84 million → 2032: USD 338.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cuidado Dental en Catar Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cuidado Dental en Catar Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cuidado Dental en Catar Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cuidado Dental en Catar Market Drivers
- 3.3 Mercado de Cuidado Dental en Catar Market Restraints & Challenges
- 3.4 Mercado de Cuidado Dental en Catar Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cuidado Dental en Catar Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cuidado Dental en Catar Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cuidado Dental en Catar category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cuidado Dental en Catar Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cuidado Dental en Catar Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cuidado Dental en Catar market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cuidado Dental en Catar Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cuidado Dental en Catar Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cuidado Dental en Catar Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cuidado Dental en Catar (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cuidado Dental en Catar Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cuidado Dental en Catar Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cuidado Dental en Catar Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cuidado Dental en Catar Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cuidado Dental en Catar Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cuidado Dental en Catar Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cuidado Dental en Catar Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cuidado Dental en Catar Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cuidado Dental en Catar Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
