
Visión General del Mercado:
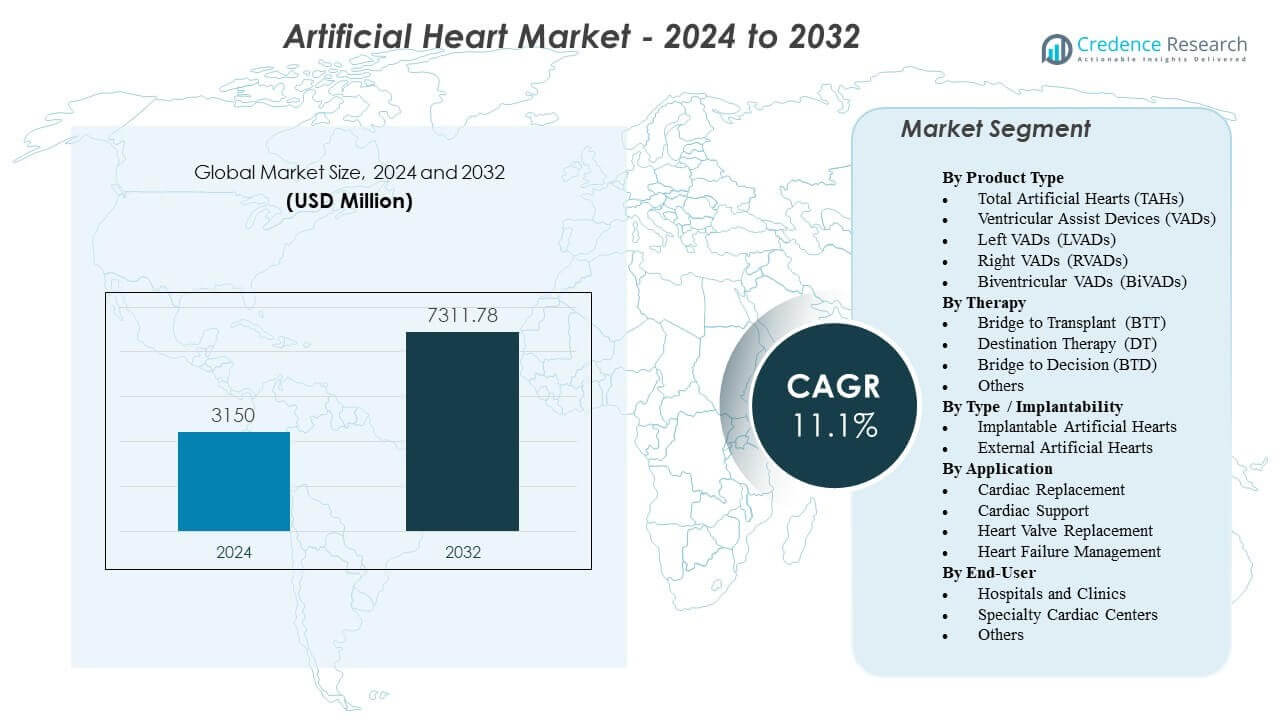
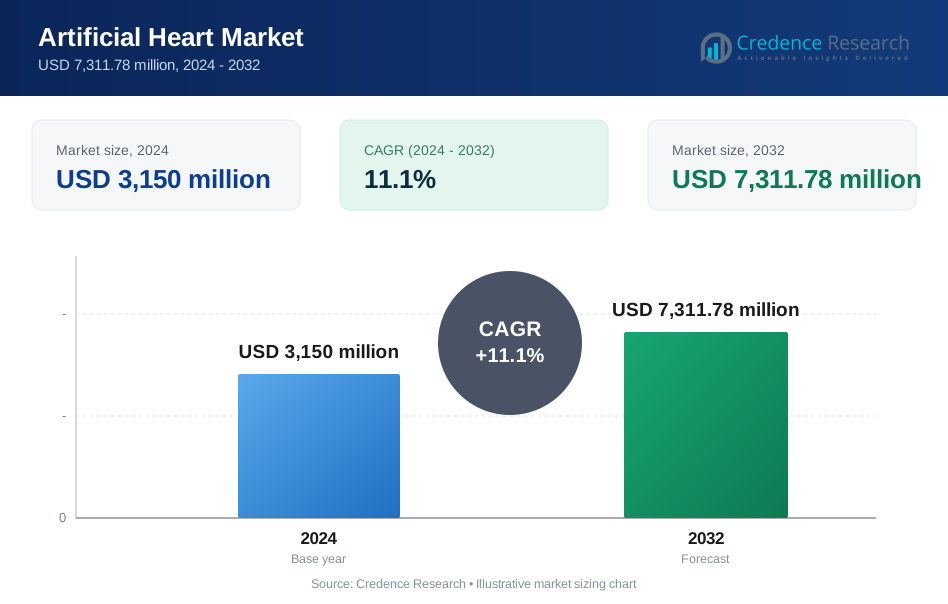
Se proyecta que el mercado de corazones artificiales crecerá de USD 3,150 millones en 2024 a un estimado de USD 7,311.78 millones para 2032, con un CAGR del 11.1% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Corazones Artificiales 2024 | USD 3,150 millones |
| Mercado de Corazones Artificiales, CAGR | 11.1% |
| Tamaño del Mercado de Corazones Artificiales 2032 | USD 7,311.78 millones |
Los rápidos avances tecnológicos impulsan la expansión del mercado, respaldados por innovaciones en biomateriales, ingeniería de bombas y sistemas de transferencia de energía. Los fabricantes mejoran la durabilidad de los dispositivos, reducen el riesgo de trombos y mejoran la capacidad de respuesta fisiológica a través de rotores levitados magnéticamente, algoritmos de flujo adaptativo y mejores sensores hemodinámicos. La creciente prevalencia de insuficiencia cardíaca y la disponibilidad limitada de órganos donantes aumentan la dependencia del soporte circulatorio mecánico en pacientes de alto riesgo. Los hospitales adoptan plataformas avanzadas para estabilizar casos complejos y apoyar a pacientes que no pueden someterse a un trasplante inmediato. Estos impulsores fortalecen la aceptación general en centros cardíacos especializados.
América del Norte lidera el mercado de corazones artificiales debido a la infraestructura avanzada de cirugía cardíaca, altos volúmenes de procedimientos y sólidos programas de formación clínica. Europa sigue con una amplia adopción respaldada por marcos regulatorios estructurados y fuertes redes de trasplantes en Alemania, Francia y el Reino Unido. Asia-Pacífico está emergiendo rápidamente, impulsada por el aumento de la incidencia de insuficiencia cardíaca, la expansión de la capacidad hospitalaria y la creciente inversión en tecnología de atención cardíaca en países como Japón, China e India. Las mejoras en la formación de cirujanos, la capacidad hospitalaria y el acceso a implantes de alta gama aceleran la adopción regional en economías en desarrollo.
Perspectivas del Mercado:
- Se proyecta que el mercado de corazones artificiales crezca de USD 3,150 millones en 2024 a USD 7,311.78 millones para 2032, expandiéndose a una CAGR del 11.1% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de casos de insuficiencia cardíaca en etapa terminal, la disponibilidad limitada de órganos donantes y mejores resultados clínicos proporcionados por tecnologías avanzadas de corazones artificiales y dispositivos de asistencia ventricular.
- Las restricciones surgen de los altos costos de los dispositivos, los requisitos quirúrgicos complejos y la necesidad de cuidados especializados post-implante, lo que limita la adopción en sistemas de salud con recursos limitados.
- América del Norte lidera el mercado debido a los centros cardíacos avanzados y la alta capacidad de procedimientos, mientras que Europa mantiene una fuerte adopción respaldada por vías regulatorias estructuradas.
- Asia-Pacífico muestra el crecimiento más rápido debido a la expansión de la infraestructura de cirugía cardíaca, el aumento de la carga de enfermedades y la creciente inversión en tecnologías de soporte circulatorio mecánico.
Impulsores del Mercado
Aumento de la Prevalencia de Insuficiencia Cardíaca y Disminución de la Disponibilidad de Órganos Donantes
El mercado de corazones artificiales gana impulso debido al creciente número de pacientes que viven con insuficiencia cardíaca severa en las principales regiones de atención médica. La escasez de donantes restringe las opciones de trasplante, lo que impulsa a los hospitales a adoptar soporte mecánico a largo plazo. Los pacientes de alto riesgo se benefician de tasas de supervivencia mejoradas respaldadas por dispositivos más nuevos. Los profesionales de la salud confían en estos sistemas para estabilizar casos complejos cuando ocurren retrasos en la cirugía. El rendimiento de los dispositivos mejora a través de un mejor control del flujo y componentes internos duraderos. Los pacientes con opciones de tratamiento limitadas reciben soporte que mejora los niveles de actividad diaria. Los equipos clínicos confían en los sistemas modernos debido a métricas de fiabilidad sólidas. La tecnología fortalece los programas de atención cardíaca en todo el mundo.
- Por ejemplo, el SynCardia TAH de SynCardia Systems ofrece hasta 9.5 L/min de salida cardíaca total con una cámara de bombeo de 70 cc, apoyando el reemplazo circulatorio completo cuando los tiempos de espera para trasplante superan los meses
Avances en el Diseño de Bombas, Biomateriales y Sistemas de Entrega de Energía
Las mejoras en ingeniería remodelan el mercado de corazones artificiales con un mejor rendimiento hemodinámico y menor desgaste del dispositivo. Los fabricantes desarrollan superficies internas más suaves para reducir la fricción y mejorar la compatibilidad. Polímeros más fuertes extienden la vida útil del dispositivo bajo condiciones exigentes. Unidades de energía compactas reducen la necesidad de ajustes externos frecuentes. Los ingenieros integran controladores más inteligentes que responden a cambios fisiológicos rápidos. Los módulos de energía apoyan una salida estable que protege la seguridad del paciente. Los materiales de próxima generación ayudan a reducir los riesgos de coagulación. Los hospitales prefieren dispositivos que disminuyen las complicaciones para pacientes críticos.
Creciente Validación Clínica y Mayor Apoyo Regulatorio en Todas las Regiones
Los reguladores aumentan las aprobaciones para sistemas de próxima generación, lo que fortalece la confianza en el Mercado de Corazones Artificiales. Los ensayos muestran mejores resultados terapéuticos para pacientes con opciones de tratamiento limitadas. Los hospitales amplían su adopción cuando cuentan con directrices clínicas claras. Los cirujanos valoran los datos que muestran una reducción en las fallas de las bombas a lo largo de períodos prolongados. Los programas gubernamentales apoyan a los equipos de investigación para introducir dispositivos de soporte circulatorio más seguros. Los sólidos marcos de revisión ayudan a acortar los tiempos de aprobación sin reducir los estándares de seguridad. La adopción clínica aumenta cuando los pagadores reconocen una mejor estabilización del paciente. Este cambio apoya un crecimiento más fuerte del mercado a largo plazo.
Expansión De Centros Cardíacos Especializados Y Mejora De La Pericia Quirúrgica
Los centros cardíacos avanzados invierten en equipos experimentados que apoyan el Mercado de Corazones Artificiales a través de procedimientos de implante exitosos. Los cirujanos adquieren experiencia con modelos de entrenamiento avanzados que mejoran la toma de decisiones. Los hospitales integran sistemas de simulación para reducir los riesgos operativos. El personal capacitado gestiona el cuidado post-implante con mayor precisión. Un mejor monitoreo del paciente mejora los resultados durante la recuperación. Las redes de salud coordinan programas de seguimiento a largo plazo para mantener la seguridad del paciente. Las mejoras en la infraestructura clínica reducen las tasas de fallos después de la implantación. La adopción mejora cuando los hospitales invierten en unidades cardiovasculares dedicadas.
- Por ejemplo, los centros de trasplante de alto volumen en EE.UU. que realizan más de 50 implantes de VAD por año informan tasas de éxito mejoradas debido a los protocolos quirúrgicos estandarizados de HeartMate 3 y herramientas integradas de monitoreo hemodinámico.
Tendencias Del Mercado
Cambio Hacia Arquitecturas De Dispositivos Miniaturizados Y Totalmente Implantables
Los diseños emergentes remodelan el Mercado de Corazones Artificiales con estructuras compactas que apoyan a grupos de pacientes más amplios. Los fabricantes desarrollan sistemas que reducen la dependencia del hardware externo. Los cirujanos prefieren dispositivos que simplifican los flujos de trabajo operativos sin aumentar los riesgos. Las bombas compactas mejoran la comodidad para los pacientes móviles. La miniaturización ayuda a los clínicos a tratar a pacientes más jóvenes con cavidades torácicas más pequeñas. Los ingenieros mejoran los componentes internos para reducir la acumulación de calor durante el uso prolongado. La innovación en baterías apoya un rendimiento más prolongado del dispositivo entre cargas. Este cambio ayuda a expandir la viabilidad del dispositivo en diversos perfiles clínicos.
- Por ejemplo, el HeartMate 3 LVAD de Abbott Laboratories utiliza un rotor magneticamente levitado que opera a velocidades entre 3,000–9,000 RPM, lo que reduce la fricción y la generación de calor del dispositivo mientras mantiene un flujo de hasta 10 L/min.
Integración De Monitoreo Inteligente, Control Basado En IA Y Análisis Predictivo
El software de control innovador permite ajustes en tiempo real del dispositivo dentro del Mercado de Corazones Artificiales. Los hospitales integran análisis predictivos para apoyar decisiones de intervención rápida. Los módulos de IA estudian patrones de flujo para detectar irregularidades antes de que ocurran complicaciones. Las herramientas de monitoreo remoto permiten a los especialistas evaluar el progreso del paciente fuera de los hospitales. Los cirujanos confían en paneles de datos automatizados que reducen el seguimiento manual. Los ingenieros diseñan sensores que miden cambios de presión con mayor precisión. Las plataformas de monitoreo mejoran la comodidad del paciente al reducir visitas hospitalarias innecesarias. El cambio digital apoya una terapia más segura a largo plazo.
- Por ejemplo, el Aeson TAH utiliza un algoritmo impulsado por sensores integrados que ajusta automáticamente la frecuencia cardíaca entre 35–180 latidos por minuto para coincidir con la demanda fisiológica, basado en el monitoreo continuo de presión y flujo.
Creciente Uso de Plataformas Híbridas de Soporte Circulatorio Mecánico
Los equipos clínicos exploran plataformas híbridas dentro del Mercado de Corazones Artificiales que combinan características de soporte a corto y largo plazo. Este enfoque ayuda a tratar a pacientes con necesidades hemodinámicas cambiantes. Los sistemas híbridos cierran brechas entre la estabilización temporal y las bombas mecánicas duraderas. Los cirujanos ganan flexibilidad para adaptar la terapia con precisión. Vías de transición más sólidas reducen la necesidad de operaciones repetidas. Los ingenieros desarrollan componentes modulares que se adaptan a múltiples escenarios de pacientes. Los programas apoyan actualizaciones más seguras cuando las condiciones del paciente evolucionan. Los hospitales valoran las plataformas que mejoran la continuidad del tratamiento.
Aumento de la Adopción en Economías Emergentes con Infraestructura de Cuidado Cardíaco en Expansión
La expansión de redes de salud da al Mercado de Corazones Artificiales una penetración más fuerte en regiones en desarrollo. Los gobiernos apoyan nuevas unidades cardíacas en hospitales principales. La concienciación del paciente mejora a través de programas nacionales de insuficiencia cardíaca. Más centros de formación preparan a los cirujanos para procedimientos de implante complejos. Las vías de importación se suavizan con el apoyo de regulaciones más claras. Los hospitales amplían los presupuestos de cirugía avanzada para incluir sistemas de soporte circulatorio. Los distribuidores locales aumentan la fortaleza de la cadena de suministro para dispositivos de soporte vital. La demanda aumenta a medida que las tasas de enfermedades cardíacas suben en poblaciones urbanas.
Análisis de Desafíos del Mercado
Altos Costos de Procedimientos, Reembolso Limitado y Necesidades de Mantenimiento Intensivas
Las barreras de costo limitan el crecimiento dentro del Mercado de Corazones Artificiales debido a dispositivos costosos y requisitos de atención hospitalaria extendida. Las brechas de reembolso reducen el acceso para pacientes en regiones con financiamiento de salud más débil. Los protocolos de mantenimiento exigen personal especializado y evaluaciones rutinarias. Algunos hospitales luchan por gestionar las necesidades de formación para sistemas complejos. Las unidades de energía y accesorios aumentan los gastos de terapia a lo largo de la vida para las familias. Los riesgos de falla de dispositivos requieren procedimientos de monitoreo estrictos. Las revisiones regulatorias extienden los plazos de desarrollo para nuevas versiones. Estos obstáculos reducen la adopción en mercados sensibles al costo.
Complicaciones Clínicas, Complejidad Quirúrgica y Preocupaciones de Durabilidad a Largo Plazo
Las complicaciones crean grandes preocupaciones para el Mercado de Corazones Artificiales mientras los clínicos trabajan para reducir los riesgos de coagulación e infección. Algunos pacientes enfrentan desafíos de recuperación después de cirugías prolongadas. Los procedimientos largos aumentan la tensión en los equipos quirúrgicos sin sistemas de apoyo adecuados. El desgaste de la bomba interna aún afecta la fiabilidad del dispositivo en ciertos casos. Las preguntas sobre durabilidad ralentizan la aprobación en regiones que requieren datos de validación extensos. El cuidado de seguimiento exige una fuerte coordinación entre hospitales y equipos de atención domiciliaria. Los cirujanos a menudo enfrentan desafíos de curva de aprendizaje para modelos de implantes avanzados. Estos problemas limitan el despliegue a gran escala.
Oportunidades del Mercado
Creciente Alcance para Dispositivos de Próxima Generación con Mejor Durabilidad y Mayor Elegibilidad de Pacientes
El progreso tecnológico amplía las oportunidades en el Mercado de Corazones Artificiales a través de bombas con ciclos de vida más largos y perfiles de complicación reducidos. Mejores biomateriales ayudan a apoyar a grupos de pacientes más amplios que anteriormente carecían de opciones de tratamiento. Las bombas miniaturizadas aumentan la idoneidad para adultos más pequeños y pacientes más jóvenes. Los ingenieros refinan los recubrimientos de superficie para reducir la formación de trombos. Las técnicas de implantación mejoradas reducen la tensión de recuperación postoperatoria. Los hospitales valoran los dispositivos que disminuyen las tasas de readmisión. Los fabricantes obtienen nuevos puntos de entrada en regiones que actualizan unidades cardíacas. Los diseños más fuertes mejoran la confianza en la terapia entre los clínicos.
Rápida Expansión de la Carga Global de Insuficiencia Cardíaca y Enfoque en Infraestructura Cardíaca Fortalecida
Las redes de salud amplían las oportunidades para el Mercado de Corazones Artificiales mientras responden al aumento de casos de insuficiencia cardíaca en poblaciones urbanas y envejecidas. La inversión en centros cardíacos aumenta la capacidad quirúrgica. Los gobiernos apoyan programas de terapia avanzada para reducir la mortalidad. Los hospitales adoptan herramientas de diagnóstico que mejoran la selección de pacientes para implantes. Los programas de capacitación ayudan a los cirujanos a dominar procedimientos complejos con mayor precisión. Las organizaciones promueven campañas de concienciación que destacan las mejoras en la supervivencia a largo plazo. Estos desarrollos apoyan la adopción de dispositivos a largo plazo. La demanda se fortalece a medida que mejora el acceso en regiones emergentes.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El Mercado de Corazones Artificiales se expande gracias a la fuerte demanda de Corazones Artificiales Totales y Dispositivos de Asistencia Ventricular avanzados. Los TAHs apoyan a pacientes con insuficiencia cardíaca en etapa terminal que requieren terapia de reemplazo total. Los VADs ganan mayor aceptación debido a su durabilidad y menor carga quirúrgica. Los LVADs lideran el uso porque estabilizan la disfunción ventricular izquierda en un amplio grupo de pacientes. Los RVADs siguen siendo importantes para el soporte del lado derecho en casos críticos. Los BiVADs asisten a pacientes con insuficiencia biventricular compleja que necesitan control de flujo equilibrado. Los hospitales eligen dispositivos basados en la gravedad y los objetivos de tratamiento a largo plazo. La diversidad de productos fortalece la flexibilidad terapéutica en los programas cardíacos.
- Por ejemplo, el Aeson TAH de CARMAT utiliza superficies bioprotésicas y un algoritmo de bombeo adaptativo que ajusta los flujos hasta 7 L/min para una respuesta fisiológica.
Por Terapia
La segmentación por terapia da forma al Mercado de Corazones Artificiales a través de la expansión de los roles de las vías BTT, DT y BTD. BTT domina debido al aumento de los tiempos de espera para trasplantes y las necesidades urgentes de estabilización. DT apoya a pacientes que no pueden someterse a trasplantes debido a la edad o limitaciones médicas. BTD ayuda a los clínicos a evaluar planes de cuidado a largo plazo para pacientes inestables. Otras terapias incluyen soporte temporal para la recuperación postoperatoria. Cada vía alinea la elección del dispositivo con la condición del paciente. Los hospitales favorecen protocolos de terapia estructurados para mejorar la supervivencia. Los equipos clínicos dependen de categorías de tratamiento claras para mejorar la toma de decisiones.
Por Tipo / Implantabilidad
Las categorías de implantabilidad influyen en el mercado de corazones artificiales al separar los sistemas totalmente implantables de los externos. Los dispositivos implantables apoyan la movilidad del paciente y reducen la dependencia de controladores externos. Estos sistemas ofrecen un mayor confort a largo plazo. Los dispositivos externos asisten a los pacientes que necesitan estabilización a corto plazo antes de una cirugía avanzada. Los hospitales utilizan plataformas externas para un despliegue rápido en casos de emergencia. Los sistemas implantables siguen siendo preferidos para terapias prolongadas. Los ingenieros refinan ambos tipos para reducir complicaciones. Las categorías claras de implantes ayudan a los médicos a ajustar las necesidades de terapia con la complejidad del dispositivo.
Por Aplicación
Las aplicaciones guían las prioridades de desarrollo en el mercado de corazones artificiales a través de las necesidades de reemplazo y soporte cardíaco. Los dispositivos de reemplazo cardíaco apoyan a los pacientes con daño cardíaco irreversible. Los sistemas de soporte cardíaco estabilizan a los pacientes con disfunción ventricular parcial. La integración del reemplazo de válvulas cardíacas amplía el uso del dispositivo en casos de múltiples condiciones. El manejo de la insuficiencia cardíaca sigue siendo la categoría más amplia debido al aumento de la incidencia global de la enfermedad. Cada aplicación sirve a objetivos clínicos definidos. Los hospitales priorizan sistemas con beneficios de supervivencia comprobados. La diversidad de aplicaciones fortalece la adopción en varios perfiles de pacientes.
- Por ejemplo, los corazones artificiales totales mantienen presiones sistémicas dentro de un rango controlado de 90–140 mmHg y proporcionan una salida biventricular consistente que apoya la perfusión de órganos incluso en colapsos circulatorios severos. Las evaluaciones clínicas muestran que estos dispositivos sostienen un reemplazo cardíaco completo durante meses o años con dinámicas de flujo estables y bajas tasas de fatiga mecánica.
Por Usuario Final
La segmentación por usuario final dirige los patrones de adopción en el mercado de corazones artificiales a través de hospitales, centros cardíacos especializados y otros entornos de atención. Los hospitales y clínicas lideran debido a su sólida infraestructura quirúrgica y capacidades de soporte postoperatorio. Los centros cardíacos especializados brindan atención para casos complejos de insuficiencia cardíaca que requieren dispositivos avanzados. Estos centros invierten en equipos quirúrgicos capacitados y unidades de monitoreo. Otros entornos incluyen unidades de atención de emergencia que estabilizan a pacientes de alto riesgo antes de la derivación. La preferencia del usuario final depende de la disponibilidad de personal capacitado. Una infraestructura sólida apoya resultados de tratamiento confiables. Las mejoras constantes en las instalaciones de atención mejoran la adopción a largo plazo.
Segmentación:
Por Tipo de Producto
- Corazones Artificiales Totales (TAHs)
- Dispositivos de Asistencia Ventricular (VADs)
- VADs Izquierdos (LVADs)
- VADs Derechos (RVADs)
- VADs Biventriculares (BiVADs)
Por Terapia
- Puente al Trasplante (BTT)
- Terapia de Destino (DT)
- Puente a la Decisión (BTD)
- Otros
Por Tipo / Implantabilidad
- Corazones Artificiales Implantables
- Corazones Artificiales Externos
Por Aplicación
- Reemplazo Cardíaco
- Soporte Cardíaco
- Reemplazo de Válvula Cardíaca
- Manejo de la Insuficiencia Cardíaca
Por Usuario Final
- Hospitales y Clínicas
- Centros Cardíacos Especializados
- Otros
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte posee la mayor participación del mercado de corazones artificiales con un fuerte liderazgo respaldado por una infraestructura avanzada de atención cardíaca y una amplia cobertura de reembolso. Los hospitales de la región adoptan sistemas de soporte circulatorio de alta gama debido al aumento de la prevalencia de insuficiencia cardíaca en etapa terminal. EE. UU. impulsa la demanda con una alta concentración de cirujanos cardíacos capacitados y centros de trasplante. Canadá fortalece la adopción a través de programas nacionales estructurados de insuficiencia cardíaca. La región se beneficia de ensayos clínicos en curso que validan el rendimiento de los dispositivos. Mantiene la mayor cuota de mercado debido a fuertes líneas de innovación y rápidas aprobaciones regulatorias.
Europa mantiene la segunda mayor participación respaldada por la creciente adopción en Alemania, Francia y el Reino Unido. El mercado de corazones artificiales gana tracción a través de programas de trasplante bien establecidos y una fuerte colaboración entre instituciones cardíacas. Los hospitales se centran en dispositivos avanzados de asistencia ventricular para gestionar el creciente número de casos de insuficiencia cardíaca. Los organismos reguladores apoyan la introducción segura de dispositivos a través de vías de evaluación claras. Demuestra una sólida aceptación en países con una fuerte inversión en formación quirúrgica. El sur y el este de Europa muestran una demanda emergente a medida que los centros cardíacos mejoran su infraestructura. El aumento de la conciencia mejora la aceptación de la terapia en múltiples entornos de atención.
Asia-Pacífico registra el crecimiento más rápido y mantiene una participación en expansión impulsada por la alta prevalencia de enfermedades cardíacas y la rápida modernización de la atención médica. Países clave como Japón, China e India amplían los programas de cirugía cardíaca para satisfacer el aumento de la carga de pacientes. El mercado de corazones artificiales se beneficia de las expansiones hospitalarias respaldadas por el gobierno en los centros urbanos. Gana más tracción a través de la mejora del acceso a procedimientos avanzados de implante. Las iniciativas de formación ayudan a desarrollar experiencia local para la implantación de dispositivos complejos. La fuerte inversión en la fabricación nacional de tecnología médica también respalda la fortaleza de la cadena de suministro. Las crecientes poblaciones de clase media aceleran la demanda a largo plazo.
Análisis de Jugadores Clave:
- SynCardia Systems, LLC
- CARMAT
- Abbott Laboratories
- Abiomed (Johnson & Johnson)
- BiVACOR Inc.
- Jarvik Heart, Inc.
- Medtronic plc
- Berlin Heart GmbH
- CryoLife, Inc.
- ReliantHeart, Inc.
- Terumo Corporation
- LivaNova PLC
- Getinge AB
Análisis Competitivo:
La competencia en el Mercado de Corazones Artificiales se intensifica a medida que las empresas globales y emergentes amplían sus carteras de dispositivos y evidencia clínica. Las empresas líderes fortalecen su ventaja con diseños de bombas duraderos, materiales biocompatibles mejorados y sistemas de control mejorados. Gana más impulso a través de fusiones estratégicas, licencias de tecnología y estudios clínicos multicéntricos. Las empresas se centran en la fiabilidad a largo plazo para apoyar tanto a pacientes elegibles para trasplante como a aquellos no elegibles. Nuevos participantes introducen plataformas compactas y totalmente implantables que mejoran la comodidad y movilidad del paciente. Los jugadores establecidos mantienen el liderazgo a través de sólidos programas de formación para cirujanos y redes de distribución globales. La innovación continua da forma a la diferenciación de productos y fortalece la competitividad de la industria.
Desarrollos Recientes:
- En enero de 2026, SynCardia Systems entró en una colaboración de desarrollo con Hydrix para avanzar en el Emperor, su Corazón Artificial Total de próxima generación totalmente implantable.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Terapia, Tipo / Implantabilidad, Aplicación, y Usuario Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El crecimiento se acelera con la adopción creciente de sistemas implantables avanzados que apoyan a pacientes con condiciones complejas de insuficiencia cardíaca.
- El aumento en los tiempos de espera para trasplantes incrementa la dependencia en el soporte circulatorio mecánico a largo plazo en los principales centros cardíacos del mundo.
- La fuerte innovación en biomateriales mejora la durabilidad y reduce el riesgo de complicaciones para los dispositivos de próxima generación.
- El control de flujo habilitado por IA mejora las respuestas del dispositivo a cambios fisiológicos rápidos y mejora la precisión del tratamiento.
- Bombas más pequeñas y ligeras amplían la elegibilidad para pacientes más jóvenes e individuos con espacio anatómico limitado.
- Las plataformas híbridas ganan atención por apoyar a pacientes en transición entre vías de terapia temporal y permanente.
- Los entornos regulatorios fortalecen los requisitos de evidencia clínica, mejorando los resultados generales de seguridad de los dispositivos.
- Las inversiones en capacitación forman equipos cardíacos especializados capaces de gestionar procedimientos de implante avanzados.
- Las economías emergentes expanden la infraestructura, ampliando el acceso a terapias de soporte mecánico de alta gama.
- Las asociaciones estratégicas entre fabricantes e instituciones de investigación impulsan un desarrollo más rápido de diseños totalmente implantables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de corazones artificiales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de corazones artificiales entre 2024 y 2032?
¿Qué segmento del mercado de corazones artificiales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de corazones artificiales?
¿Quiénes son las empresas líderes en el mercado de corazones artificiales?
¿Qué región comandó la mayor parte del mercado de corazones artificiales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Corazones Artificiales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Corazones Artificiales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,150 million → 2032: USD 7,311.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Corazones Artificiales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Corazones Artificiales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Corazones Artificiales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Corazones Artificiales Market Drivers
- 3.3 Mercado de Corazones Artificiales Market Restraints & Challenges
- 3.4 Mercado de Corazones Artificiales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Corazones Artificiales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Corazones Artificiales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Corazones Artificiales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Corazones Artificiales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Corazones Artificiales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Corazones Artificiales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Corazones Artificiales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Corazones Artificiales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Corazones Artificiales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Corazones Artificiales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Corazones Artificiales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Corazones Artificiales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Corazones Artificiales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Corazones Artificiales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Corazones Artificiales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Corazones Artificiales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Corazones Artificiales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Corazones Artificiales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Corazones Artificiales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
