
Visión General del Mercado:
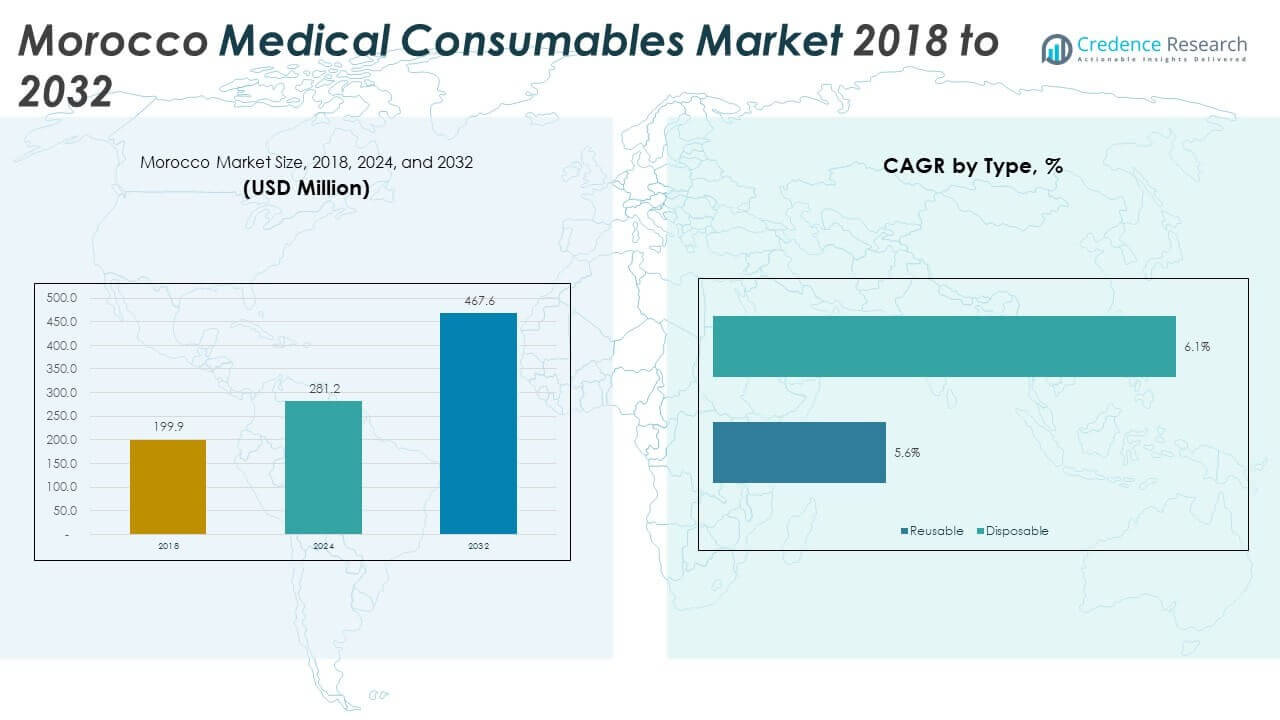
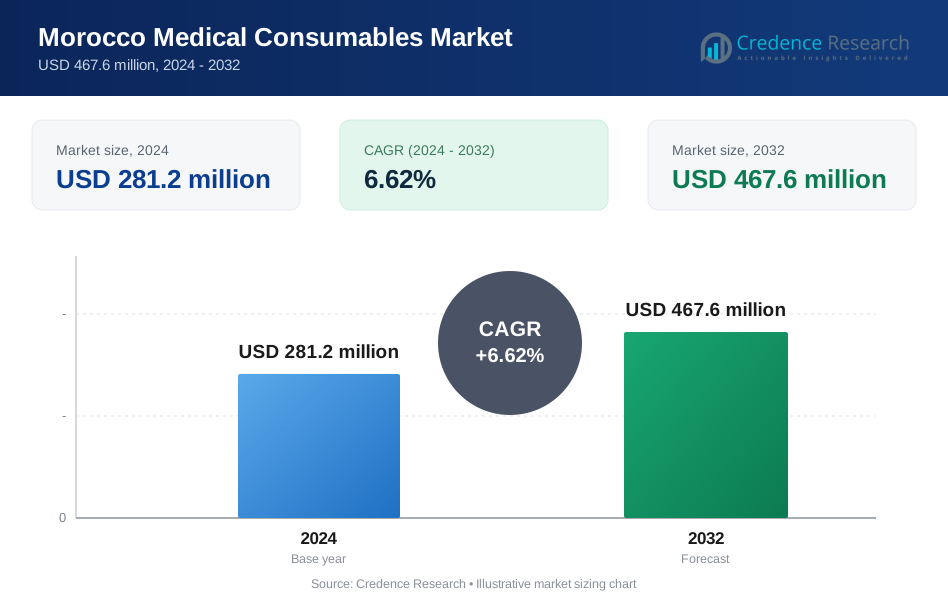
El tamaño del mercado de consumibles médicos en Marruecos se valoró en USD 199.9 millones en 2018 a USD 281.2 millones en 2024 y se anticipa que alcanzará USD 467.6 millones para 2032, con un CAGR del 6.62% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Consumibles Médicos en Marruecos 2024 | USD 281.2 millones |
| Mercado de Consumibles Médicos en Marruecos, CAGR | 6.62% |
| Tamaño del Mercado de Consumibles Médicos en Marruecos 2032 | USD 467.6 millones |
El mercado está ganando impulso debido al aumento de la inversión en infraestructura sanitaria, la expansión de programas de salud pública y la creciente demanda de productos para la prevención de infecciones. Los mayores volúmenes quirúrgicos, la prevalencia de enfermedades crónicas y las pruebas de diagnóstico contribuyen al consumo constante de productos. Los hospitales, clínicas y laboratorios de diagnóstico continúan priorizando los artículos de un solo uso por seguridad y eficiencia. Las iniciativas gubernamentales que apoyan el acceso universal a la salud y las reformas de adquisición fomentan una adopción más rápida de consumibles certificados. El crecimiento del sector privado y el aumento de los servicios ambulatorios también impulsan una demanda constante de una amplia gama de productos médicos desechables en todo el país.
Regionalmente, Casablanca–Settat lidera el mercado con su concentración de hospitales, clínicas y centros de distribución. Rabat–Salé–Kénitra sigue de cerca, respaldada por instituciones de salud gubernamentales y hospitales de enseñanza. Marrakech–Safi muestra un fuerte crecimiento a través del turismo médico y las inversiones en infraestructura. Fès–Meknès y otras regiones emergentes se benefician de mejoras continuas en el acceso a la salud y las redes de suministro. Las áreas rurales muestran potencial a medida que las cadenas de suministro se expanden y el ensamblaje local mejora el alcance y la asequibilidad de los productos.
Perspectivas del Mercado
- El mercado de consumibles médicos de Marruecos fue valorado en USD 199.9 millones en 2018, alcanzó USD 281.2 millones en 2024, y se proyecta que llegue a USD 467.6 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 6.62% durante el período de pronóstico.
- Casablanca–Settat lidera con aproximadamente un 38% de participación debido a la densidad hospitalaria, Rabat–Salé–Kénitra sigue con casi un 24% impulsado por instituciones públicas, y Marrakech–Safi mantiene alrededor del 21% apoyado por el crecimiento del cuidado privado y el turismo médico.
- Marrakech–Safi es la región de más rápido crecimiento con aproximadamente un 21% de participación, respaldada por mejoras en la infraestructura, aumento de hospitales privados y procedimientos electivos incrementados.
- Por tipo, los consumibles desechables dominan con una participación estimada del 65%, apoyados por estándares de control de infecciones y alta rotación de pacientes.
- Los consumibles reutilizables representan casi un 35% de participación, respaldados por la eficiencia de costos y prácticas estructuradas de esterilización en instalaciones de salud pública.
Impulsores del Mercado
Expansión de la Cobertura Nacional de Salud e Inversiones en Infraestructura Pública
El mercado de consumibles médicos de Marruecos se beneficia del aumento del gasto en salud y la expansión de las instalaciones públicas. El gobierno de Marruecos está incrementando activamente el acceso a la atención primaria y terciaria a través de mejoras hospitalarias. Nuevas clínicas y centros de salud impulsan la demanda de guantes desechables, jeringas y suministros para el cuidado de heridas. Los programas de salud urbana y las iniciativas de alcance rural apoyan el crecimiento del volumen en todas las regiones. Los marcos de adquisición pública ahora priorizan los consumibles esenciales. El Plan de Emergencia Sanitaria asigna recursos para aumentar la preparación del suministro. La expansión del seguro bajo RAMED mejora el acceso de los pacientes a diagnósticos y tratamientos. La demanda de desechables médicos estándar y avanzados ha crecido con el aumento de admisiones hospitalarias. Las reformas centradas en el paciente continúan apoyando el crecimiento estable de los consumibles médicos en entornos del sector público.
Aumento de la Carga de Enfermedades Crónicas y Procedimientos Quirúrgicos
El mercado de consumibles médicos de Marruecos experimenta una fuerte demanda debido al aumento de casos de enfermedades crónicas y mayores volúmenes quirúrgicos. Las condiciones vinculadas al estilo de vida, como la diabetes, enfermedades cardiovasculares y trastornos respiratorios, están aumentando de manera constante. Estas requieren manejo a largo plazo y monitoreo rutinario, incrementando el uso de tiras diagnósticas, catéteres y sets de infusión. Los volúmenes quirúrgicos en hospitales privados y públicos también han aumentado después del COVID, elevando la demanda de campos estériles, gasas y kits de anestesia. Los pacientes de oncología y diálisis representan una base de consumidores recurrente para productos de uso diario. La creciente adopción de procedimientos mínimamente invasivos conduce a una mayor eficiencia procedimental y una rotación más rápida. Este cambio eleva la necesidad de consumibles de un solo uso en las unidades operativas. El sector del turismo médico apoya los volúmenes procedimentales en hospitales de primer nivel. La combinación de la prevalencia de enfermedades y la frecuencia de tratamientos sostiene la demanda.
- Por ejemplo, Marruecos unificó sus esquemas de cobertura de salud bajo CNSS en 2023, extendiendo AMO Tadamon a poblaciones de bajos ingresos y mejorando el acceso a más de 12 millones de ciudadanos previamente no asegurados.
Crecimiento del Sector Privado e Inversión en Atención Diagnóstica y Quirúrgica
El mercado de consumibles médicos de Marruecos gana impulso con la expansión del ecosistema médico privado. Los laboratorios de diagnóstico, hospitales especializados y centros de cirugía ambulatoria se están expandiendo en zonas urbanas. Estos centros consumen grandes volúmenes de consumibles en imagenología, patología y cirugía. Las inversiones en suites quirúrgicas de alta gama y diagnósticos ambulatorios aumentan el rendimiento y la eficiencia de los procedimientos. Los actores privados prefieren desechables importados y certificados de calidad para garantizar la seguridad del paciente. Los precios competitivos y los modelos de distribución rápida mejoran el acceso a productos de alta demanda. Las crecientes asociaciones entre marcas globales de tecnología médica y distribuidores locales ayudan a llenar los vacíos en la disponibilidad de productos. Las clínicas propiedad de médicos y las cadenas de bienestar ahora representan una parte significativa de la adquisición. El mercado sigue atrayendo nuevos proveedores que se dirigen a categorías de diagnóstico y cirugía de nicho.
- Por ejemplo, Akdital opera 22 hospitales privados en Marruecos y planea expandirse a más de 50 instalaciones para 2026, aumentando la demanda de consumibles quirúrgicos y de diagnóstico en el sector privado.
Mejora de los Protocolos de Prevención de Infecciones y Supervisión Regulatoria
El mercado de consumibles médicos de Marruecos se fortalece con mandatos más estrictos de control de infecciones y auditorías de cumplimiento. Las infecciones adquiridas en hospitales han llevado a actualizaciones de los protocolos de higiene nacional en hospitales y clínicas. Los consumibles de un solo uso, como guantes, mascarillas, batas quirúrgicas y kits de barrera, son ahora estándar en unidades de pacientes internos y ambulatorios. La conciencia post-pandemia ha aumentado el cumplimiento con la esterilización y el uso de equipo protector. Los reguladores ahora imponen controles de calidad a importadores y proveedores locales. Los marcos de acreditación impulsan a los proveedores a adoptar productos certificados por CE y FDA. Los programas de capacitación para el personal clínico fomentan el manejo y la eliminación seguros. Los procedimientos operativos estándar en entornos quirúrgicos y de diagnóstico refuerzan la alta rotación de artículos estériles. Estas prácticas en evolución aseguran una demanda constante de productos desechables de alta calidad.
Tendencias del Mercado
Cambio hacia Consumibles de Autocuidado y Monitoreo de Salud en el Hogar
El mercado de consumibles médicos de Marruecos refleja un creciente interés en productos de diagnóstico y bienestar para uso en el hogar. Los consumidores monitorean activamente los niveles de glucosa en sangre, presión arterial y oxígeno utilizando kits fáciles de usar. Las farmacias ahora almacenan kits de prueba autoadministrados y dispositivos reutilizables con componentes desechables. El aumento del cuidado de ancianos y la gestión de enfermedades crónicas apoyan las rutinas médicas basadas en el hogar. Las poblaciones urbanas conscientes de la salud prefieren soluciones médicas impulsadas por la conveniencia. Los proveedores locales están introduciendo paquetes económicos de un solo uso para el seguimiento diario. Las plataformas de salud digital promueven diagnósticos remotos a través de consumibles integrados. Los modelos de agrupación de productos en segmentos de atención crónica continúan ganando atención. La tendencia de autocuidado mejora el acceso mientras impulsa las compras repetidas de consumibles.
- Por ejemplo, Roche Diabetes Care apoya el monitoreo remoto de pacientes a través de su plataforma Accu-Chek, que integra medidores de glucosa, paneles de control en la nube y consumibles habilitados para Bluetooth utilizados en más de 100 países.
Digitalización de la Cadena de Suministro y Adopción de Modelos de Inventario Inteligentes
El mercado de consumibles médicos de Marruecos muestra un fuerte progreso en la integración digital del suministro y la automatización logística. Los hospitales y clínicas implementan sistemas de inventario automatizados para evitar la falta de existencias de artículos críticos. Los distribuidores adoptan paneles de control basados en la nube para el seguimiento de pedidos y reposición. Las plataformas de comercio electrónico amplían el acceso a consumibles especializados en ciudades secundarias. Las herramientas de pronóstico de demanda permiten la adquisición a granel y la reducción de desperdicios. El etiquetado RFID y el escaneo de códigos de barras apoyan el seguimiento de caducidades y el cumplimiento de auditorías. La logística de cadena de frío para productos sensibles a la temperatura está mejorando en los centros urbanos. Los compradores gubernamentales y privados utilizan licitaciones digitales para una adquisición transparente. La transformación digital mejora la disponibilidad de productos y apoya la responsabilidad de los proveedores.
- Por ejemplo, BD (Becton Dickinson) utiliza gabinetes inteligentes habilitados con RFID para gestionar los niveles de stock in situ de consumibles quirúrgicos y de diagnóstico en cientos de hospitales a nivel mundial.
Preferencia por desechables médicos ecológicos y biodegradables
El mercado de consumibles médicos de Marruecos observa una transición gradual hacia opciones ambientalmente sostenibles. Los hospitales y clínicas buscan cada vez más alternativas biodegradables o reciclables para guantes, empaques y batas. Los proveedores ahora ofrecen polímeros a base de plantas o no tóxicos para desechables utilizados en la práctica general. Las preocupaciones ambientales por los desechos plásticos impulsan revisiones de políticas sobre la gestión de basura médica. La innovación de productos se centra en minimizar el contenido sintético y mejorar la reciclabilidad después de su uso. Las licitaciones públicas ahora incluyen criterios de sostenibilidad en las evaluaciones. Las ONG y los programas de salud rural apoyan el abastecimiento ecológico para misiones de alcance. La capacitación en segregación de desechos médicos promueve un uso y eliminación conscientes. Esta tendencia se alinea con los esfuerzos nacionales más amplios de transición verde de Marruecos.
Expansión de las capacidades de fabricación local y asociaciones OEM
El mercado de consumibles médicos de Marruecos experimenta un crecimiento de capacidad a través de la producción nacional y los vínculos OEM. El gobierno fomenta la sustitución de importaciones mediante beneficios fiscales y concesiones de tierras. Las empresas locales se asocian con fabricantes internacionales para ensamblar o etiquetar productos desechables. Casablanca y Rabat sirven como centros para operaciones de empaquetado y etiquetado de consumibles. Las certificaciones de calidad mejoran con mejores controles de procesos y personal capacitado. Los parques industriales cerca de los puertos ofrecen apoyo logístico rentable. Las startups invierten en líneas de automatización para guantes, jeringas y vendajes. Las ferias médicas regionales promueven asociaciones de abastecimiento transfronterizo con mercados de África Occidental. La tendencia apoya tiempos de entrega más rápidos y una mayor resiliencia del suministro.
Análisis de Desafíos del Mercado
Alta dependencia de importaciones y exposición a interrupciones del suministro global
El mercado de consumibles médicos de Marruecos enfrenta volatilidad debido a la excesiva dependencia de productos importados. Una gran parte de los artículos críticos, incluidos catéteres, batas quirúrgicas y apósitos estériles, provienen de Europa y Asia. Las fluctuaciones de precios, los retrasos en el envío y las tensiones geopolíticas afectan la estabilidad del suministro. La volatilidad de la moneda aumenta los costos de importación, afectando los márgenes y los precios al por menor. Los fabricantes locales son limitados en escala y carecen de las certificaciones necesarias para la adquisición institucional. Los retrasos regulatorios en el registro de productos ralentizan aún más la entrada al mercado de nuevos proveedores. Las limitadas instalaciones de almacenamiento y cadena de frío de última milla restringen el almacenamiento a granel. Los centros de salud rurales son los más afectados por la disponibilidad esporádica. El mercado debe desarrollar modelos de abastecimiento alternativo para reducir la exposición al riesgo.
Limitada estandarización y baja concienciación en áreas semiurbanas y rurales
El mercado de consumibles médicos de Marruecos enfrenta desafíos para mantener la calidad del producto en todos los niveles de atención médica. En entornos semiurbanos y rurales, la conciencia sobre las especificaciones del producto y los estándares de seguridad es limitada. Las clínicas pueden optar por alternativas de bajo costo y no certificadas sin controles de esterilidad adecuados. La capacitación inadecuada en prácticas de almacenamiento y eliminación puede llevar a la contaminación. La adquisición a menudo carece de transparencia y depende de redes informales. La ausencia de auditorías estructuradas debilita la aplicación de normas de higiene. Los cuellos de botella logísticos retrasan los ciclos de reposición en áreas remotas. La educación del paciente sobre el uso de productos desechables aún está evolucionando. Sin una divulgación constante y presión regulatoria, las brechas de calidad en zonas desatendidas pueden persistir.
Oportunidades de mercado
Enfoque estratégico en turismo médico e instalaciones quirúrgicas de alta gama
El mercado de consumibles médicos de Marruecos puede aprovechar el creciente perfil del país en cirugía electiva y turismo de bienestar. Los pacientes internacionales que visitan Casablanca y Marrakech impulsan la demanda de procedimientos en ortopedia, cuidado cosmético y dental. Estos procedimientos dependen de kits quirúrgicos de un solo uso de alta calidad, batas y equipo de protección. Las inversiones en centros acreditados por JCI y colaboraciones internacionales apoyan el crecimiento del volumen. Los proveedores que se dirigen a segmentos premium pueden escalar a través de redes hospitalarias especializadas. El embalaje personalizado y la trazabilidad del producto atraen asociaciones globales.
Expansión de programas de atención preventiva y manejo de enfermedades crónicas
El mercado de consumibles médicos de Marruecos puede crecer alineándose con las estrategias nacionales de enfermedades no transmisibles. Las campañas de detección lideradas por el gobierno para la diabetes, hipertensión y cáncer requieren grandes cantidades de consumibles diagnósticos. Las clínicas móviles y las iniciativas de telemedicina extienden la atención a regiones subdiagnosticadas. Los productos asequibles y fáciles de usar para el monitoreo diario pueden satisfacer la demanda emergente. Las startups de tecnología de salud pueden integrar consumibles con planes de salud basados en aplicaciones. Los contratos basados en volumen en atención preventiva apoyarán la adquisición sostenida.
Análisis de segmentación del mercado
Por tipo
El mercado de consumibles médicos de Marruecos muestra una clara preferencia entre las categorías reutilizables y desechables. Los productos reutilizables sirven a instalaciones públicas sensibles al costo con sistemas de esterilización estructurados. Estos artículos apoyan el uso a largo plazo en entornos clínicos controlados. Los consumibles desechables dominan debido a los estándares de control de infecciones. Los hospitales prefieren artículos de un solo uso para reducir el riesgo de contaminación cruzada. Los protocolos post-pandemia reforzaron este cambio. La alta rotación de pacientes apoya el crecimiento del volumen desechable. La fiabilidad del producto impulsa las decisiones de compra.
- Por ejemplo, Mölnlycke Health Care suministra soluciones quirúrgicas de un solo uso utilizadas en millones de procedimientos anualmente en más de 100 países, reforzando los estándares globales de adopción de desechables.
Por Producto
El mercado de consumibles médicos de Marruecos cubre una amplia mezcla de productos con una fuerte diversidad de demanda. Los productos de manejo de heridas lideran debido a las necesidades de cuidado de traumas y quirúrgicos. Los guantes y las mascarillas mantienen un alto uso en todos los entornos de atención. Las jeringas siguen siendo esenciales en los programas de tratamiento y vacunación. Los campos quirúrgicos apoyan el crecimiento del volumen quirúrgico en hospitales. Los consumibles de laboratorio y diagnóstico ganan tracción con la expansión de pruebas. Los productos para la incontinencia sirven a los segmentos de cuidado crónico y envejecimiento. La demanda de productos se alinea estrechamente con la intensidad del cuidado.
Por Canal de Consumo
El mercado de consumibles médicos de Marruecos depende en gran medida de hospitales y clínicas. Estas instalaciones representan la mayor parte del consumo. Los laboratorios de diagnóstico impulsan una demanda constante de consumibles relacionados con pruebas. Los institutos de investigación utilizan productos especializados y de bajo volumen. Los entornos domésticos muestran una adopción gradual a través de tendencias de autocuidado. Las farmacias apoyan este cambio con artículos listos para la venta al por menor. Otros canales incluyen clínicas móviles y programas de alcance. El crecimiento del canal refleja la expansión del acceso a la atención médica.
- Por ejemplo, Promamec suministra equipos médicos y consumibles a cientos de instalaciones de salud en todo Marruecos a través de contratos institucionales a largo plazo.
Por Canal de Distribución
El mercado de consumibles médicos de Marruecos depende de hospitales y clínicas para la adquisición directa. Los mayoristas juegan un papel crítico en la distribución a nivel nacional. Las farmacias apoyan el acceso a productos para el hogar y al por menor. Los canales en línea y de comercio electrónico siguen emergiendo pero son prometedores. Los compradores urbanos prefieren los pedidos digitales por conveniencia. Los canales más pequeños atienden la demanda rural y semiurbana. La eficiencia de la distribución influye en la selección de marcas. La fiabilidad del suministro sigue siendo un diferenciador clave.
Segmentación
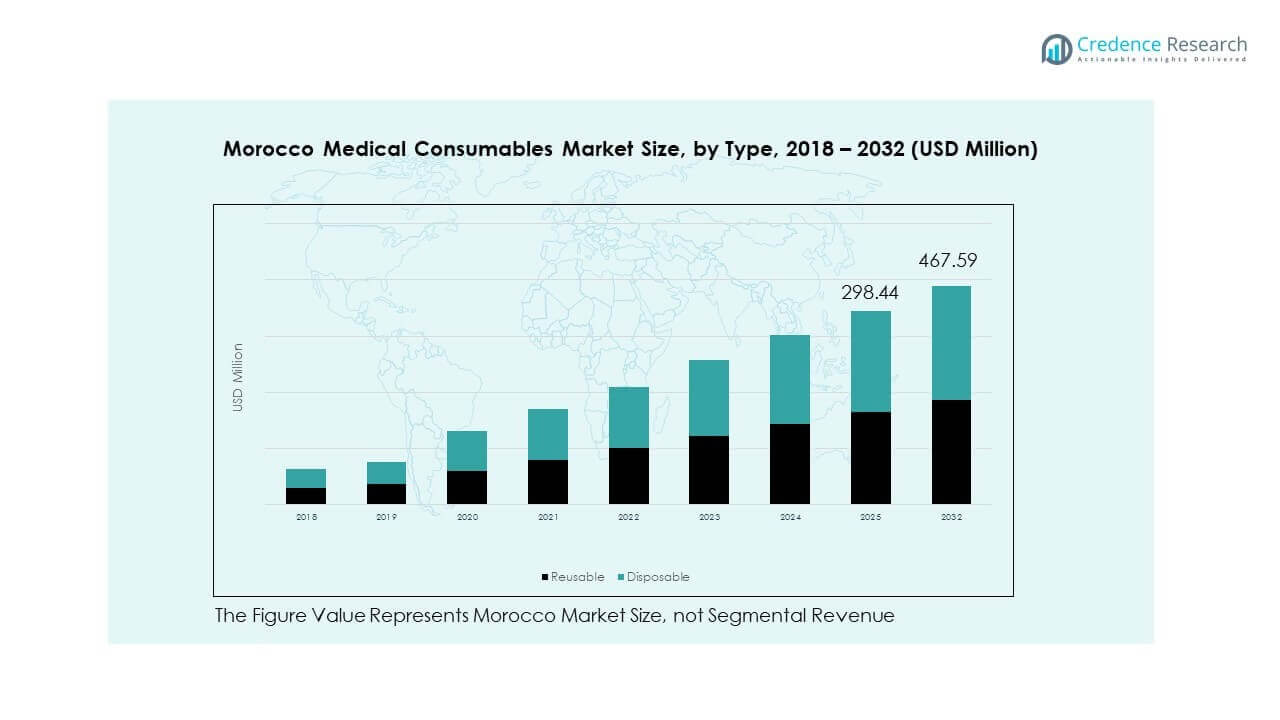
Por Tipo
- Reutilizable
- Desechable
Por Producto
- Productos de Manejo de Heridas
- Productos para la Incontinencia
- Campos Quirúrgicos
- Guantes
- Mascarilla
- Jeringas
- Consumibles de Laboratorio y Diagnóstico
Por Canal de Consumo
- Hospitales & Clínicas
- Institutos de Investigación
- Patología & Laboratorio de Diagnóstico
- Entornos Domésticos
- Otros
Por Canal de Distribución
- Hospitales / Clínicas
- Mayoristas
- Farmacias
- En línea / Comercio Electrónico
- Otros
Análisis Regional
El mercado de consumibles médicos en Marruecos muestra una fuerte concentración en la subregión de Casablanca–Settat. Esta área representa casi el 38% del mercado debido a la densidad hospitalaria. Los grandes hospitales públicos y clínicas privadas impulsan una demanda constante de consumibles. Casablanca alberga a los principales distribuidores y centros logísticos. Los ciclos de adquisición son más cortos en esta subregión. Los diagnósticos avanzados aumentan la rotación de consumibles. La cobertura de seguros urbanos apoya volúmenes de compra sostenidos.
La subregión de Rabat–Salé–Kénitra posee alrededor del 24% del mercado a nivel nacional. Los hospitales gubernamentales e instituciones educativas anclan la demanda regional. La expansión sanitaria liderada por políticas apoya volúmenes de adquisición estables. Rabat se beneficia de compras centrales y presencia regulatoria. Los laboratorios de diagnóstico registran un uso consistente de consumibles. Los programas de salud pública aumentan la adopción de cuidados preventivos. La subregión mantiene una demanda equilibrada entre el sector público y privado.
Las regiones restantes, incluidas Marrakech–Safi y Fès–Meknès, contribuyen con casi el 38% de la participación combinada. Marrakech–Safi posee alrededor del 21% debido al crecimiento del turismo médico. Fès–Meknès representa casi el 11% a través de hospitales regionales. Las provincias del sur y este representan participaciones más pequeñas pero crecientes. Las mejoras en infraestructura apoyan la expansión gradual del volumen. El alcance de distribución sigue siendo un diferenciador regional clave.
Análisis de Jugadores Clave
Análisis Competitivo
El mercado de consumibles médicos en Marruecos presenta una mezcla de productores nacionales y marcas globales. Las empresas locales se centran en desechables básicos como guantes y jeringas. Promamec y Sterifil se benefician de relaciones establecidas con hospitales. Estos actores compiten en precios y velocidad de entrega. Las empresas internacionales apuntan a productos premium para el cuidado de heridas y quirúrgicos. Mölnlycke Health Care tiene fortaleza en soluciones de prevención de infecciones. La confianza en la marca influye en las decisiones de adquisición en hospitales terciarios. Las asociaciones de distribución configuran el alcance competitivo en todas las regiones. La competencia también depende del cumplimiento regulatorio y las certificaciones de productos. Los actores orientados a la importación aprovechan los estándares de calidad globales para asegurar licitaciones. Meditech Gloves Marruecos gana tracción a través de una fuente local parcial. Los hospitales privados favorecen el suministro constante y la fiabilidad del producto. IM MEDICARE se enfoca en carteras personalizadas para clínicas y laboratorios. Los proveedores más pequeños compiten en mercados semiurbanos a través de precios agresivos. La amplitud de productos y el soporte postventa afectan los contratos a largo plazo. La presión competitiva fomenta la diversificación gradual de la cartera.
Desarrollos Recientes
- En enero de 2026, Cicor Group adquirió la filial marroquí de Valtronic, un fabricante de dispositivos médicos electrónicos, duplicando su capacidad de producción en Marruecos y fortaleciendo su plataforma global para consumibles y dispositivos médicos.
- En diciembre de 2025, Promamec recibió una inversión de $8.5 millones de AfricInvest para fortalecer la cadena de suministro de atención médica del país a través del ensamblaje local, la reducción de los tiempos de entrega y la mejora de la disponibilidad de stock en áreas rurales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Producto, Canal de Consumo y Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de consumibles desechables seguirá aumentando, impulsada por estrictos protocolos de control de infecciones.
- La urbanización y la expansión de la atención médica privada aumentarán el consumo en Casablanca y Marrakech.
- Se espera que la fabricación nacional de guantes y jeringas se amplíe bajo incentivos gubernamentales.
- La distribución en línea y el comercio electrónico ganarán terreno, especialmente para productos de atención domiciliaria y de uso crónico.
- Los consumibles quirúrgicos verán un crecimiento debido al aumento de procedimientos ambulatorios y cirugías electivas.
- Los consumibles de diagnóstico se expandirán con inversiones en automatización de laboratorios y unidades móviles de prueba.
- Las farmacias minoristas llevarán más artículos de autocuidado, apoyando el monitoreo de enfermedades crónicas en el hogar.
- Los productos ecológicos y biodegradables pueden atraer volumen en licitaciones públicas con objetivos de sostenibilidad.
- El turismo médico impulsará la demanda de consumibles de grado premium en clínicas y hospitales especializados.
- Las asociaciones con proveedores y el almacenamiento localizado mejorarán el acceso regional y reducirán los retrasos en el stock.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de consumibles médicos en Marruecos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de consumibles médicos de Marruecos entre 2024 y 2032?
¿Qué segmento del mercado de consumibles médicos de Marruecos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de consumibles médicos en Marruecos?
¿Quiénes son las empresas líderes en el mercado de consumibles médicos en Marruecos?
¿Qué región comandó la mayor parte del mercado de consumibles médicos de Marruecos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Consumibles Médicos de Marruecos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Consumibles Médicos de Marruecos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 281.2 million → 2032: USD 467.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Consumibles Médicos de Marruecos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Consumibles Médicos de Marruecos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Consumibles Médicos de Marruecos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Consumibles Médicos de Marruecos Market Drivers
- 3.3 Mercado de Consumibles Médicos de Marruecos Market Restraints & Challenges
- 3.4 Mercado de Consumibles Médicos de Marruecos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Consumibles Médicos de Marruecos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Consumibles Médicos de Marruecos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Consumibles Médicos de Marruecos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Consumibles Médicos de Marruecos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Consumibles Médicos de Marruecos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Consumibles Médicos de Marruecos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Consumibles Médicos de Marruecos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Consumibles Médicos de Marruecos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Consumibles Médicos de Marruecos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Consumibles Médicos de Marruecos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Consumibles Médicos de Marruecos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Consumibles Médicos de Marruecos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Consumibles Médicos de Marruecos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Consumibles Médicos de Marruecos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Consumibles Médicos de Marruecos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Consumibles Médicos de Marruecos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Consumibles Médicos de Marruecos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Consumibles Médicos de Marruecos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Consumibles Médicos de Marruecos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
