
Visión General del Mercado de Células Madre del Cáncer:
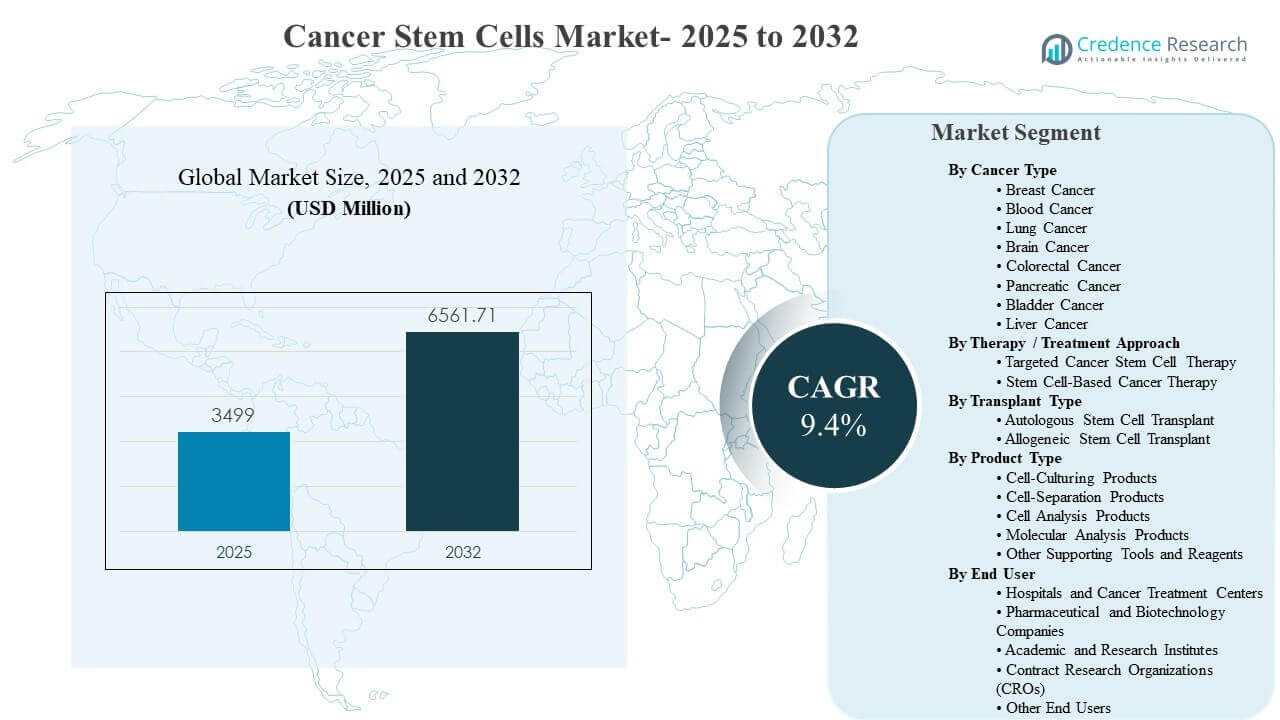
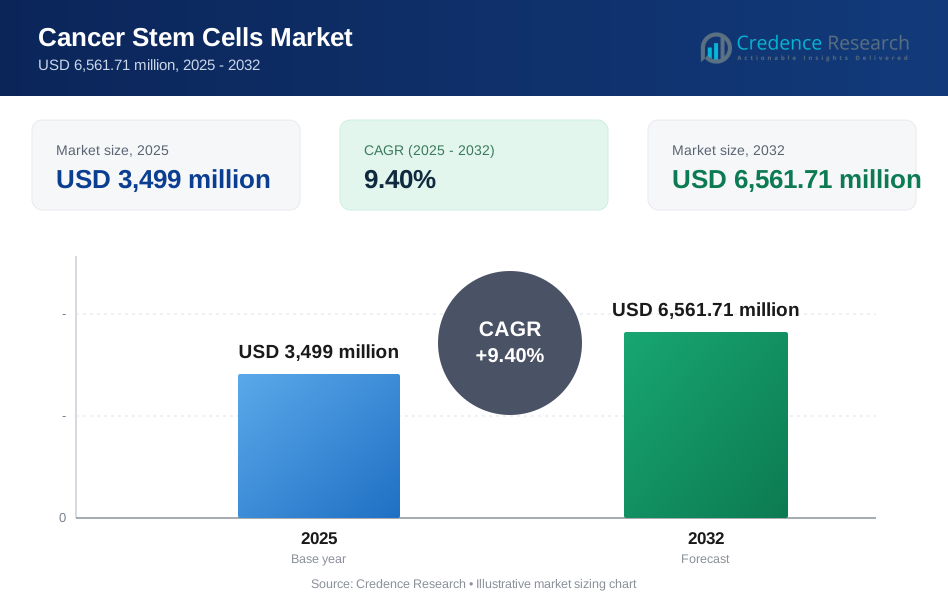
Se estimó que el tamaño del mercado global de Células Madre del Cáncer era de USD 3,499 millones en 2025 y se espera que alcance los USD 6,561.71 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 9.4% de 2025 a 2032. El crecimiento está impulsado principalmente por el aumento en el descubrimiento de fármacos oncológicos y los esfuerzos de investigación traslacional enfocados en la recurrencia y la resistencia al tratamiento, lo que incrementa la demanda de modelos enriquecidos con CSC, ensayos de vías y flujos de trabajo de caracterización. La expansión de plataformas avanzadas de modelado de tumores y una mayor actividad de ensayos clínicos en las principales indicaciones oncológicas aceleran aún más la adopción en los ecosistemas de investigación y clínicos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Células Madre del Cáncer 2025 | USD 3,499 millones |
| Mercado de Células Madre del Cáncer, CAGR | 9.4% |
| Tamaño del Mercado de Células Madre del Cáncer 2032 | USD 6,561.71 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el Mercado de Células Madre del Cáncer se expanda a un CAGR del 9.4% (2025–2032), reflejando una inversión sostenida en la prevención de recaídas y la investigación y desarrollo oncológico centrado en la resistencia.
- La Terapia Dirigida a Células Madre del Cáncer (CSC) representó la mayor participación con un 55.2% en 2025, respaldada por la priorización de estrategias dirigidas a vías en entornos de enfermedades avanzadas.
- El Trasplante Autólogo de Células Madre representó el 49.6% en 2025, reflejando una fuerte familiaridad clínica, protocolos establecidos y amplia disponibilidad en los centros oncológicos.
- Los Productos de Cultivo Celular representaron el 31.0% en 2025, indicando que los medios de cultivo, matrices y sistemas de crecimiento estandarizados siguen siendo el área de compra más frecuente.
- Asia Pacífico capturó el 27.6% en 2025, destacando la rápida escalada de la capacidad de investigación oncológica y el aumento en la adopción de análisis celulares avanzados y flujos de trabajo de modelado de tumores.
Análisis de Segmentos
La segmentación del Mercado de Células Madre del Cáncer refleja el equilibrio entre la biología en etapa de descubrimiento y la traducción en intervenciones clínicamente significativas. La demanda está aumentando por flujos de trabajo reproducibles de enriquecimiento de CSC, incluidos sistemas de cultivo definidos, herramientas de procesamiento consistentes y plataformas analíticas robustas que reducen la variabilidad entre estudios. Los compradores favorecen cada vez más soluciones integrales que conectan el manejo de muestras, el cultivo, la fenotipificación y el perfil molecular para apoyar la toma de decisiones en el desarrollo preclínico y el descubrimiento de biomarcadores.
El crecimiento del mercado de Células Madre del Cáncer también refleja la creciente integración de las hipótesis de CSC en el diseño de terapias, particularmente en entornos donde el riesgo de recaída sigue siendo alto. La validación de objetivos y la evaluación de terapias combinadas están impulsando la adopción de ensayos avanzados que pueden diferenciar poblaciones iniciadoras de tumores y medir respuestas funcionales más allá de la reducción del tumor en masa. En entornos de investigación y clínicos, las decisiones de compra están cada vez más influenciadas por la estandarización, escalabilidad y compatibilidad con flujos de trabajo multi-ómicos y de alto rendimiento.
Por Perspectivas de Tipo de Cáncer
El cáncer de mama representó la mayor participación con un 23.1% en 2025. La investigación en oncología de mama sigue siendo muy activa en la heterogeneidad del tumor y la biología de la recaída, lo que amplía la demanda de aislamiento de CSC, fenotipado e investigación de vías. Las sólidas tuberías de traducción y los extensos programas de biomarcadores fomentan el uso de modelos de CSC para evaluar los mecanismos de resistencia. La amplia disponibilidad de muestras derivadas de pacientes y los sistemas de modelos establecidos apoyan aún más el liderazgo sostenido del segmento.
Por Perspectivas de Enfoque Terapéutico / Tratamiento
La Terapia Dirigida a Células Madre del Cáncer (CSC) representó la mayor participación con un 55.2% en 2025. Los enfoques dirigidos lideran porque la inhibición de vías centradas en CSC se posiciona cada vez más como un método directo para reducir la recurrencia y la resistencia a la terapia. La mejor caracterización de nichos de CSC y marcadores de superficie permite una mejor estratificación y apoya el diseño de programas dirigidos. Las estrategias de combinación que alinean la orientación de CSC con enfoques de oncología de precisión e inmuno-oncología continúan fortaleciendo el interés clínico y preclínico.
Por Perspectivas de Tipo de Trasplante
El Trasplante Autólogo de Células Madre representó la mayor participación con un 49.6% en 2025. Los procedimientos autólogos siguen siendo comunes debido a protocolos maduros, mayor disponibilidad en centros oncológicos y flujos de trabajo operativos simplificados en comparación con alternativas dependientes de donantes. La familiaridad clínica consistente apoya la utilización continua en grupos de pacientes elegibles en malignidades hematológicas. Las mejoras en el procesamiento de células y el cuidado de apoyo refuerzan aún más la adopción y el rendimiento del procedimiento en entornos de tratamiento de alto volumen.
Por Perspectivas de Tipo de Producto
Los Productos para Cultivo Celular representaron la mayor participación con un 31.0% en 2025. Los sistemas de cultivo lideran porque el enriquecimiento de CSC, la generación de organoides y los ensayos funcionales dependen en gran medida de medios, suplementos y matrices optimizados. Las necesidades de estandarización en programas de descubrimiento y traducción aumentan la preferencia por flujos de trabajo de cultivo definidos y reproducibles. La alta frecuencia de uso de consumibles y los ciclos de compra repetidos fortalecen la concentración de ingresos en líneas de productos centradas en el cultivo.
Por Perspectivas de Usuario Final
Los hospitales y centros de tratamiento del cáncer, las empresas farmacéuticas y biotecnológicas, los institutos académicos y de investigación, y las organizaciones de investigación por contrato contribuyen significativamente a la demanda del mercado de Células Madre del Cáncer. Los hospitales y centros de cáncer apoyan la investigación traslacional y la participación en ensayos, lo que aumenta la adopción de ensayos de CSC y flujos de trabajo de perfilado. Las empresas farmacéuticas y biotecnológicas impulsan el gasto a través de la expansión de tuberías y la necesidad de modelos tumorales predictivos. Los institutos académicos y los CROs mantienen el uso a través de la investigación de descubrimiento, la experimentación subcontratada y los servicios de ensayos escalables alineados con los requisitos del patrocinador.
Impulsores del Mercado de Células Madre del Cáncer
Aumento del Enfoque en la Recaída y la Resistencia al Tratamiento
El crecimiento del mercado de células madre del cáncer está respaldado por un énfasis clínico creciente en la prevención de la recurrencia y la gestión de la resistencia en las principales indicaciones de cáncer. La biología de las células madre del cáncer se investiga frecuentemente como un contribuyente a la re-iniciación del tumor, lo que provoca una mayor inversión en modelos enriquecidos con células madre del cáncer y ensayos funcionales. Los desarrolladores de medicamentos adoptan la elaboración de perfiles de células madre del cáncer para validar objetivos e identificar vías de escape más temprano en el desarrollo. Los equipos de investigación también integran puntos de referencia de células madre del cáncer en programas traslacionales para mejorar la selección de terapias y las estrategias de monitoreo post-tratamiento.
- Por ejemplo, el xT CDx aprobado por la FDA de Tempus perfila 648 genes en tumores sólidos e incluye una evaluación de inestabilidad de microsatélites junto con un enfoque de secuenciación emparejada tumor-normal, proporcionando a los desarrolladores un marco molecular amplio para identificar variantes asociadas a la resistencia más temprano en los programas de oncología.
Expansión de Programas de Oncología Traslacional y Biomarcadores
La demanda del mercado de células madre del cáncer aumenta a medida que los programas de oncología impulsados por biomarcadores se expanden en diagnósticos, diseño de ensayos y desarrollo terapéutico. Los laboratorios dependen cada vez más de los marcadores de células madre del cáncer y las firmas de vías para refinar la estratificación de pacientes y evaluar los mecanismos de respuesta. Los flujos de trabajo traslacionales favorecen plataformas que pueden conectar el enriquecimiento basado en cultivos con el análisis molecular y las lecturas fenotípicas. La creciente disponibilidad de muestras derivadas de pacientes y la actividad de biobancos aumentan aún más el volumen de experimentación en tipos de tumores.
- Por ejemplo, el FoundationOne CDx de Foundation Medicine investiga 324 genes, y la validación publicada para el ensayo cubrió más de 30,000 resultados de pruebas, destacando la escala en la que las plataformas de biomarcadores se están integrando en los flujos de trabajo de oncología de precisión.
Crecimiento en Modelado Avanzado de Tumores y Adopción de Cultivos 3D
El impulso del mercado de células madre del cáncer se fortalece con la adopción más amplia de modelos de tumores 3D, organoides y sistemas que imitan el microambiente. Los estudios de células madre del cáncer se benefician de modelos que preservan la heterogeneidad y permiten pruebas funcionales en condiciones más cercanas a la biología in vivo. Los compradores priorizan reactivos de cultivo y matrices que mejoran la reproducibilidad y apoyan el cribado escalable. Estas tendencias aumentan la demanda recurrente de consumibles y refuerzan la inversión en herramientas de análisis y separación complementarias.
Aumento de la Externalización y Escalamiento de I+D en Oncología
La expansión del mercado de células madre del cáncer está respaldada por una mayor externalización de ensayos especializados y desarrollo de modelos a CROs y socios de investigación. Los patrocinadores buscan flujos de trabajo escalables y estandarizados que puedan replicarse en programas y geografías, lo que aumenta la demanda de kits validados, protocolos y plataformas integradas. El crecimiento de la capacidad de CRO fomenta la adopción de herramientas que aceleran el tiempo de respuesta y apoyan estudios de alto rendimiento. Esta tendencia de externalización también amplía la adopción más allá de las grandes farmacéuticas hacia colaboraciones emergentes en biotecnología y académicas.
Desafíos del Mercado de Células Madre Cancerígenas
El mercado de células madre cancerígenas enfrenta desafíos relacionados con la complejidad biológica y la variabilidad entre tipos de tumores, muestras de pacientes e influencias del microambiente. Las definiciones de CSC y los conjuntos de marcadores pueden diferir entre estudios, creando inconsistencias en los resultados de enriquecimiento y la comparabilidad entre estudios. La limitada estandarización en el manejo de muestras, condiciones de cultivo y umbrales analíticos puede aumentar el ruido en los resultados y ralentizar la traducción a flujos de trabajo clínicamente validados. Estos factores aumentan la carga de validación para los proveedores de herramientas y los usuarios.
- Por ejemplo, NanoString informó que su prototipo CosMx Spatial Molecular Imager de transcriptoma completo puede analizar casi 19,000 genes a verdadera resolución de célula única y subcelular, lo que muestra cómo el perfilado tumoral cada vez más de alta dimensión puede intensificar la necesidad de selección estandarizada de marcadores CSC, preparación de muestras y umbrales analíticos entre estudios.
El crecimiento del mercado de células madre cancerígenas también está limitado por barreras de costo y operativas asociadas con el procesamiento avanzado de células y el análisis multi-ómico. Los sistemas de cultivo de alta calidad, los reactivos especializados y los análisis de alta sensibilidad pueden ser costosos para laboratorios más pequeños e instituciones con recursos limitados. Los requisitos de personal capacitado y los estrictos controles de calidad aumentan la complejidad operativa, particularmente para ensayos destinados a entornos traslacionales o regulados. Las limitaciones presupuestarias pueden retrasar la adopción y extender los ciclos de adquisición para plataformas premium.
Tendencias y Oportunidades del Mercado
Las tendencias del mercado de células madre cancerígenas favorecen cada vez más los sistemas de cultivo reproducibles y definidos y los flujos de trabajo estandarizados que reducen la variabilidad en el enriquecimiento de CSC y los ensayos funcionales. Los compradores están cambiando hacia matrices sintéticas o completamente definidas y sistemas de medios que apoyan un crecimiento 3D consistente y un perfilado posterior. La integración más amplia de análisis multiparamétricos, incluidos genómica, proteómica y lecturas fenotípicas, está mejorando la interpretabilidad y permitiendo una mejor validación de objetivos. Estos cambios crean oportunidades para soluciones integradas y posicionamiento de productos basados en flujos de trabajo.
- Por ejemplo, Corning informa que sus microplacas de esferoides están disponibles en formatos de 96, 384 y 1536 pocillos, que la mayoría de las líneas celulares forman esferoides en 24 horas, y que la evaluación de respuesta a dosis de doxorrubicina de DU 145 en su formato de 384 pocillos logró valores R2 de 0.91 a las 48 horas y 0.92 a las 72 horas, destacando el valor de las plataformas de cultivo 3D estandarizadas para pruebas posteriores reproducibles.
Las oportunidades del mercado de células madre cancerígenas están surgiendo en la evaluación de terapias combinadas y aplicaciones de oncología de precisión que vinculan el perfilado de CSC con la selección terapéutica. Las organizaciones prueban cada vez más estrategias dirigidas a CSC junto con inmunoterapia, terapia dirigida y regímenes convencionales para reducir el riesgo de recaída. La expansión de servicios de investigación externalizados y colaboraciones entre instituciones aumenta la demanda de plataformas de ensayo escalables y kits estandarizados. El crecimiento continuo en la capacidad de investigación de Asia Pacífico también abre vías de expansión para proveedores y prestadores de servicios.
Perspectivas Regionales
Norteamérica
América del Norte representó el 39.1% en 2025, respaldada por una fuerte intensidad de I+D en oncología y una infraestructura de investigación traslacional madura. La región se beneficia de una alta actividad en ensayos clínicos, una amplia adopción de modelos avanzados de tumores y una fuerte capacidad de adquisición en instituciones de investigación. La profundidad de la cartera de biopharma fomenta la inversión en herramientas de perfilado de CSC, ensayos funcionales y plataformas de análisis. La concentración de laboratorios especializados y proveedores de servicios apoya una difusión más rápida de la tecnología.
Europa
Europa representó el 22.3% en 2025, reflejando ecosistemas de investigación en oncología establecidos y financiamiento sostenido para programas traslacionales. Las fuertes redes académicas y la presencia de biopharma apoyan la demanda continua de ensayos de CSC, sistemas de cultivo y herramientas de análisis molecular. Las prácticas de investigación alineadas con la regulación fomentan la estandarización y la adopción de flujos de trabajo reproducibles. Las colaboraciones transfronterizas aumentan aún más el uso de plataformas comparables en estudios multicéntricos.
Asia Pacífico
Asia Pacífico capturó el 27.6% en 2025, impulsada por la rápida expansión de la infraestructura oncológica y el creciente interés en capacidades de investigación avanzadas. La expansión de los ensayos y la creciente adopción de tecnologías de análisis celular fortalecen la demanda de plataformas relacionadas con CSC. El crecimiento regional se apoya en el aumento de la actividad biopharma y la mayor disponibilidad de talento en investigación. El enfoque creciente en la oncología de precisión y el descubrimiento de biomarcadores acelera la adopción de sistemas de cultivo y perfilado estandarizados.
América Latina
América Latina representó el 7.4% en 2025, apoyada por la expansión gradual de los servicios oncológicos y la mejora en la participación en investigación clínica. La inversión en investigación está aumentando en centros clave, lo que apoya la adopción de ensayos de CSC y reactivos de apoyo. La demanda se concentra en los centros académicos y hospitales más grandes que participan en estudios colaborativos. La sensibilidad en la adquisición sigue siendo mayor que en los mercados maduros, favoreciendo soluciones escalables y rentables.
Oriente Medio y África
Oriente Medio y África representaron el 3.6% en 2025, con la adopción concentrada en centros de excelencia seleccionados y centros emergentes de oncología. La inversión en infraestructura de investigación está aumentando, pero el acceso a flujos de trabajo especializados de CSC sigue siendo desigual entre los países. Las herramientas de alto costo y la disponibilidad limitada de especialistas pueden ralentizar el despliegue generalizado. Las asociaciones con redes de investigación globales apoyan el desarrollo gradual de capacidades y la adopción a lo largo del tiempo.
Panorama Competitivo
La competencia en el mercado de Células Madre del Cáncer está determinada por el posicionamiento de flujos de trabajo de extremo a extremo en cultivo, separación, análisis y perfilado molecular. Los proveedores se diferencian a través de la reproducibilidad, la estandarización y la compatibilidad con modelos 3D y pipelines multi-ómicos que reducen la variabilidad experimental. El enfoque estratégico incluye la expansión de carteras de consumibles, el fortalecimiento del rendimiento de los ensayos y el apoyo a la adopción escalable mediante protocolos validados. Las asociaciones con instituciones de investigación y proveedores de servicios también ayudan a acelerar la integración de flujos de trabajo en entornos traslacionales.
AbbVie Inc. participa en el impulso competitivo a través del desarrollo de la cartera de oncología y colaboraciones tecnológicas que fortalecen los enfoques terapéuticos de próxima generación. AbbVie Inc. aprovecha las asociaciones para expandir la amplitud de modalidades y mejorar las estrategias dirigidas a tumores que pueden alinearse con temas de recaída y resistencia impulsados por CSC. El progreso continuo en plataformas biofarmacéuticas avanzadas apoya una integración más amplia en los ecosistemas de investigación oncológica. Este enfoque refuerza la posición de AbbVie Inc. en segmentos impulsados por la innovación con alta relevancia traslacional.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- AbbVie Inc.
- Bio-Techne (R&D Systems, Inc.)
- Bionomics
- FUJIFILM Irvine Scientific
- Lineage Cell Therapeutics, Inc.
- Lonza Group AG
- MacroGenics, Inc.
- Merck KGaA
- Miltenyi Biotec
- OncoMed Pharmaceuticals, Inc.
- PromoCell GmbH
- Sino Biological, Inc.
- Stemline Therapeutics, Inc.
- STEMCELL Technologies
- Thermo Fisher Scientific, Inc.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En febrero de 2025, Swarm Oncology entró en una asociación estratégica con Cellex Cell Professionals para apoyar el desarrollo y la comercialización de terapias de células T para cánceres sólidos avanzados. Bajo la asociación, Cellex proporcionará material celular inicial, transferencia de procesos, fabricación GMP, control de calidad y apoyo regulatorio para ayudar a acelerar las terapias de Swarm hacia ensayos clínicos en 2026
- En marzo de 2025, AstraZeneca anunció que adquiriría EsoBiotec, con sede en Bélgica, por hasta $1 mil millones para expandir sus capacidades de terapia celular in vivo, especialmente para aplicaciones de cáncer. AstraZeneca dijo que la plataforma de EsoBiotec puede modificar genéticamente las células inmunes directamente dentro del cuerpo en un plazo mucho más corto que los enfoques convencionales de terapia celular, y la transacción incluyó $425 millones por adelantado más hasta $575 millones en pagos por hitos.
- En junio de 2025, STEMCELL Technologies anunció la adquisición de Cellular Highways Ltd de TTP Group Ltd, añadiendo el clasificador de células Highway1 y la tecnología de clasificación celular VACS patentada a su cartera. La compañía dijo que la adquisición fortalece su posición en la investigación de terapia celular y la biomanufactura al permitir una clasificación más rápida, suave y estéril de células frágiles para la investigación y el desarrollo terapéutico.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 3499 millones |
| Pronóstico de ingresos en 2032 | USD 6561.71 millones |
| Tasa de crecimiento (CAGR) | 9.4% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Cáncer: Cáncer de Mama, Cáncer de Sangre, Cáncer de Pulmón, Cáncer Cerebral, Cáncer Colorrectal, Cáncer de Páncreas, Cáncer de Vejiga, Cáncer de Hígado, Otros Tipos de Cáncer; Por Perspectiva de Terapia / Enfoque de Tratamiento: Terapia Dirigida a Células Madre del Cáncer (CSC), Terapia del Cáncer Basada en Células Madre; Por Perspectiva de Tipo de Trasplante: Trasplante Autólogo de Células Madre, Trasplante Alogénico de Células Madre; Por Perspectiva de Tipo de Producto: Productos de Cultivo Celular, Productos de Separación Celular, Productos de Análisis Celular, Productos de Análisis Molecular, Otras Herramientas y Reactivos de Apoyo; Por Perspectiva de Usuario Final: Hospitales y Centros de Tratamiento del Cáncer, Compañías Farmacéuticas y Biotecnológicas, Institutos Académicos y de Investigación, Organizaciones de Investigación por Contrato (CROs), Otros Usuarios Finales |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | AbbVie Inc.; Bio-Techne (R&D Systems, Inc.); Bionomics; FUJIFILM Irvine Scientific; Lineage Cell Therapeutics, Inc.; Lonza Group AG; MacroGenics, Inc.; Merck KGaA; Miltenyi Biotec; OncoMed Pharmaceuticals, Inc.; PromoCell GmbH; Sino Biological, Inc.; Stemline Therapeutics, Inc.; STEMCELL Technologies; Thermo Fisher Scientific, Inc. |
| Número de Páginas | 338 |
Segmentación
Por Tipo de Cáncer
- Cáncer de mama
- Cáncer de sangre
- Cáncer de pulmón
- Cáncer cerebral
- Cáncer colorrectal
- Cáncer de páncreas
- Cáncer de vejiga
- Cáncer de hígado
- Otros tipos de cáncer
Por terapia / enfoque de tratamiento
- Terapia dirigida a células madre cancerosas (CSC)
- Terapia contra el cáncer basada en células madre
Por tipo de trasplante
- Trasplante autólogo de células madre
- Trasplante alogénico de células madre
Por tipo de producto
- Productos para cultivo celular
- Productos para separación celular
- Productos para análisis celular
- Productos para análisis molecular
- Otras herramientas y reactivos de apoyo
Por usuario final
- Hospitales y centros de tratamiento del cáncer
- Empresas farmacéuticas y biotecnológicas
- Institutos académicos y de investigación
- Organizaciones de investigación por contrato (CROs)
- Otros usuarios finales
Por región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de células madre cancerosas en 2025 y la previsión para 2032?
¿Cuál es la TACC para el mercado de células madre cancerosas durante 2025–2032?
¿Cuál segmento es el más grande en el mercado de células madre cancerosas?
¿Qué factores están impulsando el crecimiento en el mercado de células madre cancerosas?
¿Quiénes son las empresas líderes en el mercado de células madre cancerosas?
¿Qué región liderará el mercado de células madre cancerosas en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Células Madre de Cáncer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Células Madre de Cáncer Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3,499 million → 2032: USD 6,561.71 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Células Madre de Cáncer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Células Madre de Cáncer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Células Madre de Cáncer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Células Madre de Cáncer Market Drivers
- 3.3 Mercado de Células Madre de Cáncer Market Restraints & Challenges
- 3.4 Mercado de Células Madre de Cáncer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Células Madre de Cáncer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Células Madre de Cáncer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Células Madre de Cáncer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Células Madre de Cáncer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Células Madre de Cáncer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Células Madre de Cáncer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Células Madre de Cáncer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Células Madre de Cáncer Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Células Madre de Cáncer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Células Madre de Cáncer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Células Madre de Cáncer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Células Madre de Cáncer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Células Madre de Cáncer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Células Madre de Cáncer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Células Madre de Cáncer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Células Madre de Cáncer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Células Madre de Cáncer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Células Madre de Cáncer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Células Madre de Cáncer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
