
Visión General del Mercado de Ceftiofur:
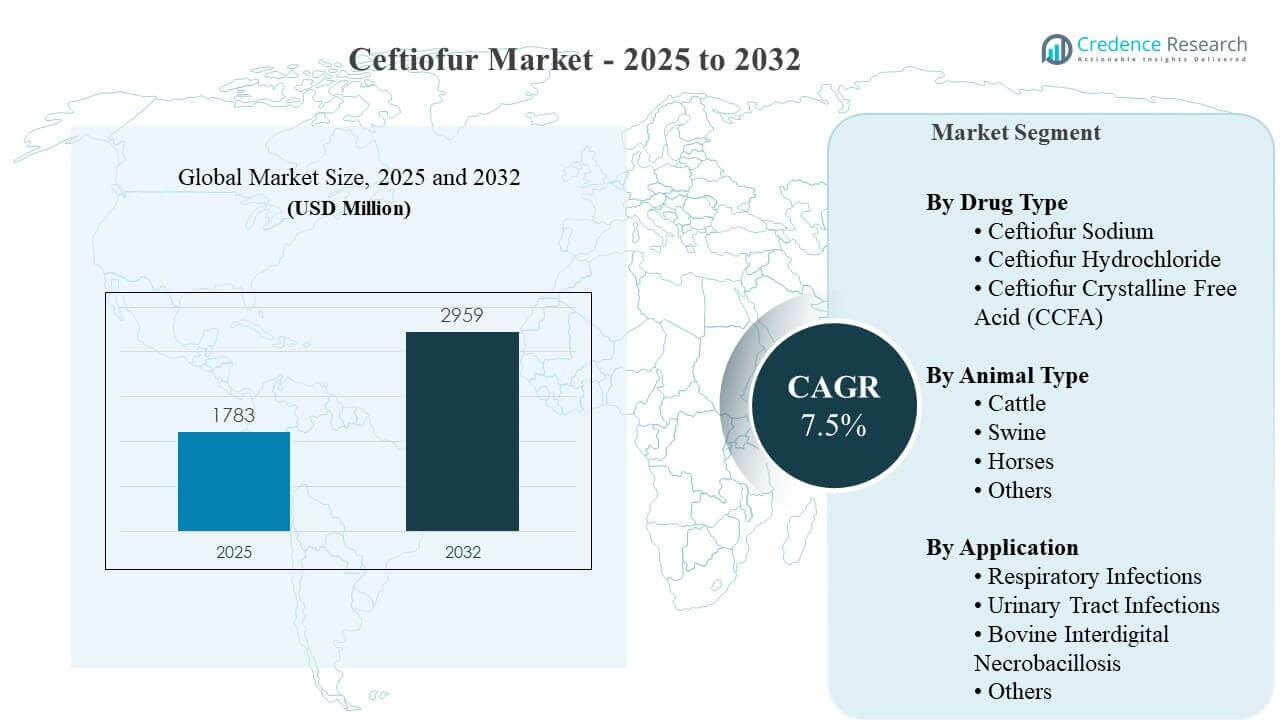
El tamaño del mercado global de Ceftiofur se estimó en USD 1783 millones en 2025 y se espera que alcance los USD 2959 millones para 2032, creciendo a una tasa compuesta anual del 7.5% de 2025 a 2032. La demanda se fortalece principalmente por la necesidad de controlar infecciones bacterianas de alto impacto en sistemas ganaderos comerciales, donde una respuesta clínica rápida y protocolos de tratamiento predecibles protegen la productividad y reducen los eventos de pérdida. América del Norte y Asia Pacífico siguen siendo los centros de consumo más importantes debido a la escala de producción de ganado y cerdos, las vías de prescripción veterinaria establecidas y el fuerte acceso a la distribución de antiinfecciosos inyectables.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Ceftiofur 2025 | USD 1783 millones |
| Mercado de Ceftiofur, CAGR | 7.5% |
| Tamaño del Mercado de Ceftiofur 2032 | USD 2959 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el Mercado de Ceftiofur se expanda a una tasa compuesta anual del 7.5% (2025–2032), reflejando un uso sostenido en los protocolos de manejo de infecciones en animales de consumo.
- El Ceftiofur Sódico representó la mayor participación con un 58.3% en 2025, respaldado por su amplio uso en indicaciones comunes de ganado y familiaridad establecida en la adquisición.
- El ganado representó el tipo de animal líder con una participación del 53.6% en 2025, indicando una fuerte demanda de los programas de manejo de enfermedades bovinas en entornos de carne y lácteos.
- América del Norte tuvo una participación del 34.7% en 2025, impulsada por una alta intensidad de gasto en medicamentos veterinarios y operaciones comerciales a gran escala de ganado y cerdos.
- Asia Pacífico alcanzó una participación del 28.6% en 2025, respaldada por la expansión de la escala de la agricultura comercial y el aumento del acceso veterinario en las principales economías productoras de ganado.
Análisis de Segmentos
La demanda del Mercado de Ceftiofur está determinada por la compra basada en protocolos en la medicina ganadera, donde la selección de productos se alinea con los patógenos objetivo, la vía de administración y la conveniencia del tratamiento en entornos de rebaño. Los interesados veterinarios priorizan el rendimiento clínico consistente, el comportamiento de dosificación predecible y la continuidad del suministro a lo largo de las temporadas de mayor incidencia de enfermedades. Los patrones de carga de enfermedades en condiciones respiratorias bovinas y porcinas y otras infecciones bacterianas de alta frecuencia mantienen las terapias basadas en ceftiofur relevantes en los algoritmos de tratamiento en granjas. Las expectativas de gestión y el cumplimiento del tiempo de retiro influyen aún más en la elección de la formulación y las prácticas de uso en la granja.
El rendimiento del segmento también refleja las realidades operativas en granjas comerciales, incluyendo la disponibilidad de mano de obra, la frecuencia de manejo y la necesidad de minimizar eventos de estrés durante el tratamiento. Las formulaciones de acción prolongada pueden reducir el número de administraciones requeridas en grandes rebaños y apoyar la adherencia a los horarios de tratamiento, especialmente en operaciones de alto rendimiento. Paralelamente, la disponibilidad genérica y la adquisición basada en licitaciones en algunos mercados aumentan la competencia de precios, lo que impulsa a los fabricantes a diferenciarse a través de la consistencia de calidad, la cobertura de canales y el soporte al cliente para redes veterinarias.
Por Perspectivas de Tipo de Medicamento
El Ceftiofur Sódico representó la mayor participación con un 58.3% en 2025. La amplia aplicabilidad en infecciones bacterianas comunes del ganado respalda la compra repetida, especialmente donde los protocolos de tratamiento favorecen los formatos inyectables establecidos. Los productos de ceftiofur sódico también se adaptan a los flujos de trabajo rutinarios de clínicas y granjas debido a las prácticas familiares de manejo y dosificación. La continuidad en la adquisición se refuerza con la disponibilidad de opciones de marca y genéricas, lo que permite a los compradores equilibrar el costo, la confiabilidad del suministro y la preferencia veterinaria.
Por Perspectivas de Tipo de Animal
El ganado representó la mayor participación con un 53.6% en 2025. El alto flujo de población bovina en corrales de engorde y granjas lecheras crea una demanda constante de antiinfecciosos efectivos utilizados en infecciones económicamente significativas. Los programas de salud bovina a menudo enfatizan la intervención rápida para limitar las pérdidas de productividad, lo que respalda el consumo constante de productos a base de ceftiofur donde sea apropiado. La fuerte penetración de servicios veterinarios y los canales de distribución establecidos en las principales regiones ganaderas refuerzan aún más la demanda liderada por bovinos.
Por Perspectivas de Aplicación
Las infecciones respiratorias siguen siendo un impulsor central de la demanda para el uso de ceftiofur, ya que los episodios de enfermedades respiratorias pueden propagarse rápidamente y crear grandes pérdidas de productividad tanto en sistemas de ganado como de cerdos. Los protocolos de tratamiento en operaciones comerciales típicamente priorizan antimicrobianos inyectables de acción rápida y confiable alineados con la supervisión veterinaria y las necesidades de cumplimiento de la granja. La gestión de la necrobacilosis interdigital bovina también apoya la compra dirigida en regiones con alta densidad de ganado donde la reducción de la cojera es económicamente importante. Las infecciones del tracto urinario y otras indicaciones bacterianas contribuyen a una demanda adicional, más episódica, dependiendo de la mezcla de especies y los patrones de práctica veterinaria local.
Impulsores del Mercado de Ceftiofur
Alto impacto económico de los eventos de enfermedades bacterianas en el ganado comercial
Las operaciones comerciales de ganado y cerdos enfrentan pérdidas de productividad materiales cuando las infecciones bacterianas interrumpen el aumento de peso, el rendimiento de leche, la conversión alimenticia o las tasas de supervivencia. Los protocolos de tratamiento liderados por veterinarios priorizan una respuesta clínica rápida para estabilizar el rendimiento animal y reducir las complicaciones posteriores. Las terapias basadas en ceftiofur siguen siendo relevantes en las vías de tratamiento donde la cobertura de amplio espectro y los patrones de uso establecidos se ajustan a las necesidades de la granja. El aumento de la intensidad de los sistemas de producción y el mayor flujo de animales sostienen aún más la demanda básica de antiinfecciosos inyectables efectivos.
Expansión y modernización de la producción ganadera y el acceso veterinario
El crecimiento en la ganadería organizada aumenta la estandarización de la gestión sanitaria y amplía la intervención veterinaria rutinaria. Las unidades agrícolas más grandes suelen adoptar programas estructurados de gestión de enfermedades con protocolos de tratamiento definidos y listas de productos preferidos. La mejora en el alcance de los servicios veterinarios y la mayor disponibilidad de productos de salud animal a través de distribuidores fortalecen el acceso a las formulaciones de ceftiofur. A medida que las operaciones agrícolas se expanden, las compras se vuelven más sistemáticas, apoyando la demanda repetida vinculada al tamaño del rebaño y la incidencia esperada de enfermedades.
- Por ejemplo, Huvepharma destaca la escala necesaria para apoyar un mayor acceso veterinario, afirmando que su red de distribución cubre más de 90 países en 6 continentes, lo que refleja el tipo de alcance geográfico que ayuda a los proveedores de salud animal a servir a sistemas ganaderos en expansión y mercados liderados por distribuidores.
Preferencia por formatos de administración predecibles y de tratamiento que favorecen el cumplimiento
Los operadores agrícolas valoran las opciones de tratamiento que se integran sin problemas con las rutinas de manejo, minimizan la carga laboral y reducen el estrés animal por la administración repetida. Las formulaciones de acción prolongada o convenientes pueden apoyar el cumplimiento de las instrucciones veterinarias y mejorar la finalización de los calendarios de dosificación. Las características de administración confiables ayudan a las granjas a mantener resultados consistentes en entornos de alto volumen. Estas consideraciones operativas influyen en la selección de productos y pueden sostener la demanda incluso cuando las restricciones de gestión influyen en las condiciones de uso.
- Por ejemplo, el Cevaxel-RTU de Ceva está diseñado para un uso práctico y que favorece el cumplimiento: es un inyectable de ceftiofur de 50 mg/ml para ganado y cerdos, no tiene período de retiro de leche en ganado y lista períodos de retiro de carne de 8 días en ganado y 5 días en cerdos, demostrando cómo la conveniencia del tratamiento y parámetros claros de cumplimiento apoyan su uso en rutinas agrícolas estructuradas.
Redes de proveedores establecidas y amplia participación de portafolio por parte de empresas de salud animal
Un amplio conjunto de fabricantes y distribuidores de salud animal apoya la disponibilidad de productos en diversas regiones y tipos de granjas. Una fuerte presencia en el canal mejora el acceso a los productos, reduce el riesgo de agotamiento de existencias y apoya la confianza de los agricultores en la continuidad del suministro. La amplitud del portafolio a través de formulaciones y tamaños de empaque permite a los proveedores atender las diversas necesidades de las granjas y modelos de adquisición. La actividad competitiva también apoya la educación sobre productos y el soporte en campo a los tomadores de decisiones veterinarias, reforzando la adopción en entornos de compra impulsados por protocolos.
Desafíos del Mercado de Ceftiofur
La presión por la gestión responsable de antimicrobianos continúa intensificándose en múltiples regiones, aumentando el escrutinio sobre la selección de antibióticos, la frecuencia de uso y la documentación de cumplimiento. Normas de prescripción más estrictas y monitoreo pueden reducir el uso discrecional y cambiar la demanda hacia protocolos más controlados y supervisados por veterinarios. Los requisitos de cumplimiento de residuos y tiempos de retiro aumentan la carga operativa para las granjas, particularmente en cadenas de suministro orientadas a la exportación. Estas restricciones pueden limitar el crecimiento en algunos segmentos incluso cuando la carga de enfermedades sigue siendo considerable.
- Por ejemplo, la etiqueta de Cefenil RTU de Norbrook destaca el cumplimiento estricto de la gestión, con un período de retiro de 4 días antes del sacrificio para cerdos y un período de 3 días para ganado después del tratamiento etiquetado. Los estudios de residuos de apoyo utilizaron 5 mg/kg durante 3 días consecutivos en cerdos y 2.2 mg/kg durante 5 días consecutivos en ganado, mostrando cómo el uso de ceftiofur está estrechamente ligado a la dosificación documentada y al control de retiro.
La presión sobre los precios también es un desafío persistente en mercados con mayor penetración de genéricos y adquisiciones basadas en licitaciones. Los compradores pueden priorizar el costo sobre la marca, lo que comprime los márgenes y aumenta la importancia de la eficiencia en la fabricación y la escala de distribución. El riesgo de continuidad del suministro, los cambios en el ciclo de vida regulatorio y las necesidades de manejo específicas de la formulación pueden complicar aún más la ejecución consistente en el mercado. La diferenciación competitiva depende cada vez más de la fiabilidad, la consistencia de calidad y la fortaleza del canal en lugar de la simple presencia en el portafolio.
Tendencias y Oportunidades del Mercado de Ceftiofur
Un cambio gradual hacia programas de salud del rebaño más estructurados crea oportunidades para los proveedores que ofrecen soporte de productos alineados con protocolos, educación veterinaria y disponibilidad constante. A medida que las operaciones ganaderas se expanden, los patrones de demanda favorecen a los proveedores que pueden atender grandes cuentas con logística predecible, opciones de empaque y servicio al cliente. Las estrategias de portafolio que alinean las formulaciones de ceftiofur con ofertas más amplias de antiinfecciosos y cuidados de apoyo pueden fortalecer la penetración en cuentas. Estas dinámicas apoyan oportunidades de crecimiento vinculadas a la consolidación y modernización de granjas.
- Por ejemplo, Zoetis posiciona su portafolio de ceftiofur en torno a la eficiencia del flujo de trabajo: la etiqueta oficial de EXCEDE para Cerdos especifica una única dosis intramuscular de 5.0 mg/kg, y la efectividad del producto fue confirmada en un estudio de campo en múltiples ubicaciones que involucró a 706 cerdos, destacando cómo los protocolos de tratamiento de menor manejo pueden encajar mejor en programas de salud del rebaño estandarizados en operaciones comerciales más grandes.
El crecimiento regional en Asia Pacífico crea oportunidades vinculadas a la expansión de la producción ganadera comercial, la mejora del acceso veterinario y el creciente enfoque en los resultados de productividad. Los proveedores que adaptan las estrategias de entrada al mercado a las estructuras de distribución locales y las expectativas regulatorias pueden mejorar la adopción. También surgen oportunidades a partir de una mejor vigilancia de enfermedades, mejores vías de diagnóstico y una iniciación de tratamiento más disciplinada en las granjas. Estos factores pueden apoyar una expansión constante incluso bajo marcos de gestión cuando el uso sigue siendo apropiado y conforme.
Perspectivas Regionales
América del Norte
América del Norte representó un 34.7% de participación en 2025, respaldada por industrias de ganado y cerdos a gran escala y una alta adopción de protocolos de tratamiento veterinario estandarizados. Las fuertes redes de distribución y las vías de prescripción establecidas apoyan el acceso constante a formulaciones de ceftiofur. Los requisitos de cumplimiento y los estándares de la cadena de suministro de alimentos también impulsan el uso disciplinado dentro de programas monitoreados.
Europa
Europa representó un 24.1% de participación en 2025, reflejando una producción ganadera significativa combinada con entornos de gestión y monitoreo comparativamente más estrictos. La demanda sigue respaldada por la práctica veterinaria regulada y la gestión estructurada de la salud en las granjas, con compras influenciadas por requisitos de cumplimiento y disciplina en la adquisición. El posicionamiento de los productos a menudo enfatiza la alineación con el uso adecuado y el suministro confiable.
Asia Pacífico
Asia Pacífico capturó un 28.6% de participación en 2025, impulsado por grandes poblaciones de ganado y la creciente comercialización de los sistemas de producción animal. La expansión del acceso veterinario y la modernización de la gestión agrícola apoyan un mayor uso del control de infecciones basado en protocolos. El crecimiento del mercado también se ve respaldado por un enfoque creciente en la productividad, la bioseguridad y la mejora del alcance de la distribución en las principales economías.
América Latina
América Latina tuvo un 7.9% de participación en 2025, respaldada por industrias ganaderas considerables y la expansión de operaciones ganaderas organizadas en países clave. Las compras tienden a ser más sensibles al precio en muchos mercados, aumentando el papel de los genéricos y el alcance de los distribuidores. El crecimiento de la demanda está vinculado a la modernización de las prácticas agrícolas y la mejora de los servicios veterinarios.
Oriente Medio y África
Oriente Medio y África representaron un 4.7% de participación en 2025, reflejando sistemas ganaderos más fragmentados y una penetración comparativamente menor de protocolos veterinarios estructurados en muchas áreas. La demanda se concentra en áreas con producción comercial y una cobertura de distribución veterinaria más fuerte. La mejora del acceso a los servicios veterinarios y la modernización gradual de las granjas apoyan un crecimiento incremental.
Panorama Competitivo
La competencia en el Mercado de Ceftiofur está determinada por la amplitud del portafolio, las capacidades de cumplimiento regulatorio y la fortaleza de la distribución en regiones con alta densidad de ganado. Los fabricantes compiten a través de la disponibilidad de formulaciones, la confiabilidad del suministro y la alineación con los protocolos de tratamiento veterinario que influyen en las compras repetidas. El acceso a los productos a través de clínicas veterinarias, distribuidores y canales agrícolas sigue siendo un diferenciador clave, especialmente donde las grandes cuentas requieren entrega consistente y empaque estandarizado. La competitividad de precios aumenta en los mercados con una mayor penetración de genéricos, haciendo que la eficiencia operativa y la escala de los canales sean importantes.
Zoetis Inc. mantiene una posición fuerte en antiinfecciosos para ganado al aprovechar una amplia presencia en canales agrícolas y relaciones veterinarias establecidas. Zoetis Inc. también se beneficia de la capacidad de apoyar las compras basadas en protocolos con educación en el campo, continuidad de distribución y alineación complementaria del portafolio en las necesidades de salud del ganado. La confianza en el producto se refuerza con la disponibilidad constante y la capacidad de atender grandes operaciones comerciales con patrones de demanda repetida. La ventaja competitiva también depende de navegar las expectativas de gestión mientras se mantiene una posición de uso adecuado para el manejo de enfermedades bovinas.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Zoetis Inc.
- Merck Animal Health
- Ceva Santé Animale
- HIPRA S.A.
- Hester Biosciences Ltd.
- Norbrook Laboratories Ltd.
- Vetoquinol S.A.
- Boehringer Ingelheim Animal Health
- Virbac SA
- Huvepharma EOOD
- Phibro Animal Health Corporation
- Intas Pharmaceuticals Ltd.
- Cadila Pharmaceuticals Ltd.
- Pfizer Inc.
- AN PharmaTech Co. Ltd.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En febrero de 2025, Zoetis Inc. amplió su cartera de antiinfecciosos para ganado al adquirir los derechos de comercialización de Loncor 300 (florfenicol) de Elanco Animal Health, fortaleciendo su posición junto a sus productos insignia de ceftiofur Excede y Naxcel, aunque esta adquisición añade un antibiótico amfenicol complementario en lugar de una nueva formulación de ceftiofur en sí misma.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 1783 millones |
| Pronóstico de ingresos en 2032 | USD 2959 millones |
| Tasa de crecimiento (CAGR) | 7.5% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Medicamento: Ceftiofur Sodio, Ceftiofur Clorhidrato, Ceftiofur Ácido Libre Cristalino (CCFA); Por Perspectiva de Tipo de Animal: Ganado, Porcino, Caballos, Otros; Por Perspectiva de Aplicación: Infecciones Respiratorias, Infecciones del Tracto Urinario, Necrobacilosis Interdigital Bovina, Otros |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Zoetis Inc.; Merck Animal Health; Ceva Santé Animale; HIPRA S.A.; Hester Biosciences Ltd.; Norbrook Laboratories Ltd.; Vetoquinol S.A.; Boehringer Ingelheim Animal Health; Virbac SA; Huvepharma EOOD; Phibro Animal Health Corporation; Intas Pharmaceuticals Ltd.; Cadila Pharmaceuticals Ltd.; Pfizer Inc.; AN PharmaTech Co. Ltd. |
| Número de páginas | 332 |
Segmentación
Por Tipo de Medicamento
- Ceftiofur Sodio
- Ceftiofur Clorhidrato
- Ceftiofur Ácido Libre Cristalino (CCFA)
Por Tipo de Animal
- Ganado
- Porcino
- Caballos
- Otros
Por Aplicación
- Infecciones Respiratorias
- Infecciones del Tracto Urinario
- Necrobacilosis Interdigital Bovina
- Otros
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y la previsión futura del mercado de Ceftiofur?
¿Cuál es la TACC para el mercado de Ceftiofur durante 2025–2032?
¿Cuál segmento es el más grande por tipo de droga?
¿Qué factores están impulsando el crecimiento en el mercado de Ceftiofur?
¿Qué empresas lideran el mercado de Ceftiofur?
¿Qué región lidera el mercado de Ceftiofur?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ceftiofur Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ceftiofur Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1783 million → 2032: USD 2959 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ceftiofur Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ceftiofur Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ceftiofur Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ceftiofur Market Drivers
- 3.3 Mercado de Ceftiofur Market Restraints & Challenges
- 3.4 Mercado de Ceftiofur Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ceftiofur Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ceftiofur Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ceftiofur category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ceftiofur Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ceftiofur Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ceftiofur market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ceftiofur Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ceftiofur Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ceftiofur Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ceftiofur (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ceftiofur Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ceftiofur Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ceftiofur Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ceftiofur Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ceftiofur Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ceftiofur Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ceftiofur Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ceftiofur Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ceftiofur Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
