
Resumen del Mercado de Caspofungina:
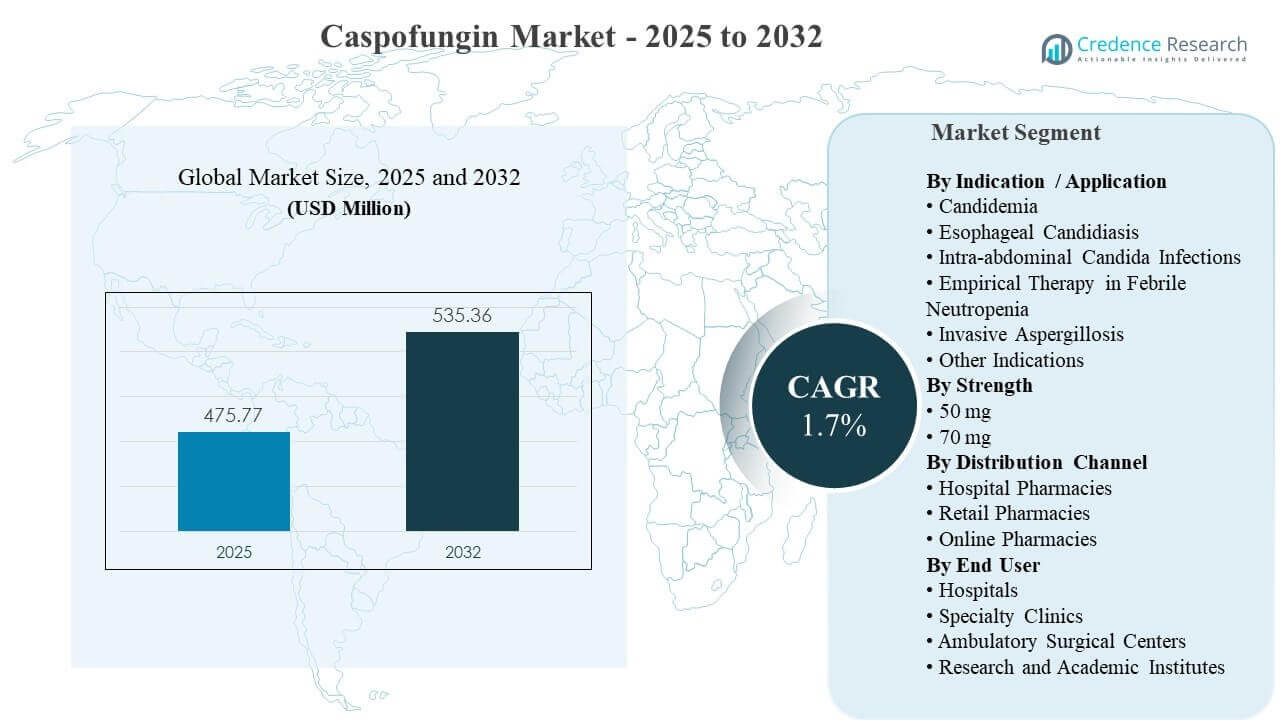
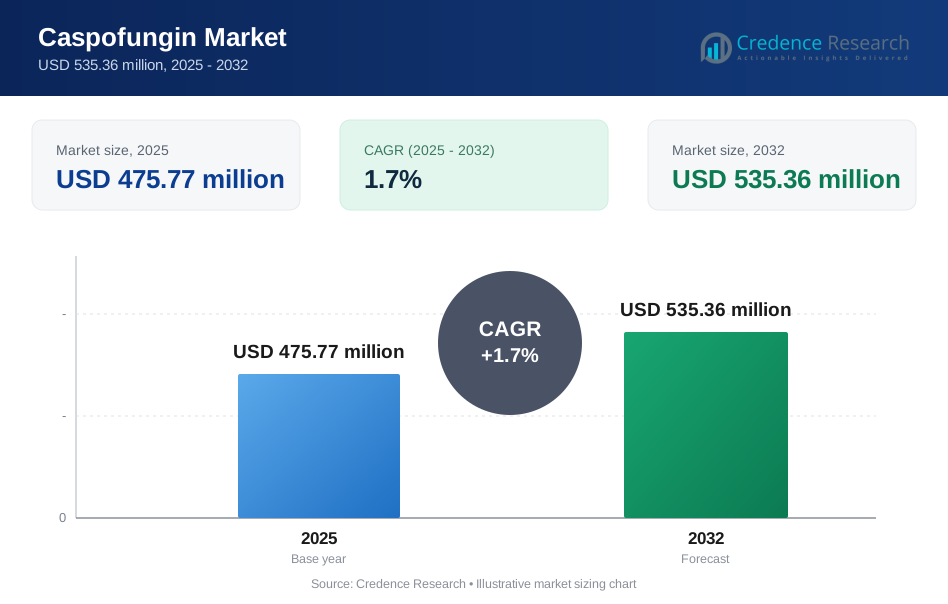
Se estimó que el tamaño del mercado global de Caspofungina era de USD 475.77 millones en 2025 y se espera que alcance los USD 535.36 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 1.7% de 2025 a 2032. La demanda se sostiene principalmente por la carga clínica persistente de infecciones fúngicas invasivas en pacientes inmunocomprometidos y críticamente enfermos, donde los equinocandinas siguen siendo una terapia intravenosa preferida debido a su eficacia y tolerabilidad en los protocolos hospitalarios. El rendimiento regional continúa siendo moldeado por la capacidad de atención aguda, la adopción de la gestión de antifúngicos y el ritmo de adopción de genéricos en las licitaciones hospitalarias, que colectivamente influyen en la utilización y las dinámicas de precios durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Caspofungina 2025 | USD 475.77 millones |
| Mercado de Caspofungina, CAGR | 1.7% |
| Tamaño del Mercado de Caspofungina 2032 | USD 535.36 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de Caspofungina se expanda de USD 475.77 millones (2025) a USD 535.36 millones (2032) a un CAGR del 1.7% (2025–2032).
- Las farmacias hospitalarias lideraron la distribución con una participación del 56.9% en 2025, reflejando la naturaleza protocolaria y orientada al paciente hospitalizado del uso de antifúngicos intravenosos.
- La candidemia y las indicaciones relacionadas con la candidiasis más amplia representaron el mayor grupo de indicaciones con un 41.2% en 2025, respaldado por la demanda de pacientes en UCI e inmunocomprometidos.
- Las formulaciones en polvo liofilizado representaron el 58.7% en 2025, impulsadas por la estabilidad, la practicidad de la cadena de frío y las preferencias de inventario hospitalario para inyectables estériles.
- América del Norte capturó el 38.10% de los ingresos globales en 2025, respaldada por una mayor intensidad de utilización de antifúngicos y vías establecidas de gestión hospitalaria.
Análisis de Segmentos
El mercado de Caspofungina sigue siendo en gran medida centrado en hospitales porque el medicamento se administra por vía intravenosa y se inicia más comúnmente para infecciones fúngicas graves y potencialmente mortales que requieren monitoreo cercano. Las decisiones de compra están fuertemente influenciadas por la posición en el formulario, las restricciones de gestión y la adquisición impulsada por licitaciones, lo que estabiliza los volúmenes pero limita la rápida expansión de precios. La disponibilidad de genéricos apoya el acceso y la continuidad, pero la presión competitiva también comprime el crecimiento del valor, contribuyendo a una trayectoria de crecimiento baja y estable durante el período de pronóstico.
La demanda clínica se concentra en la candidemia y otras infecciones invasivas por Candida, con un impulso adicional de los entornos de terapia empírica como la neutropenia febril y casos selectos de aspergilosis donde el uso de equinocandinas es clínicamente apropiado. La demanda por nivel de fuerza está determinada por la dosificación del protocolo y el equilibrio entre los regímenes de carga y mantenimiento, que pueden variar según el peso del paciente y la gravedad. La dinámica del canal favorece a las farmacias hospitalarias, mientras que los canales minoristas y en línea siguen siendo más pequeños debido a los requisitos de infusión y las limitaciones del entorno de atención.
Por Indicación / Información de Aplicación
La candidemia y las infecciones relacionadas con la candidiasis en general representaron la mayor participación de 41.2% en 2025. La posición de liderazgo está respaldada por la alta incidencia de infecciones invasivas por Candida entre pacientes de UCI, oncología y trasplante, donde el inicio rápido de la terapia intravenosa es común. Los programas de administración hospitalaria también refuerzan el uso de equinocandinas en enfermedades graves y en pacientes con contraindicaciones a alternativas. La cobertura más amplia en múltiples presentaciones invasivas de Candida sostiene una utilización constante en entornos de atención aguda.
Por Información de Fuerza
50 mg representaron la mayor participación de 29.6% en 2025. Las compras hospitalarias a menudo favorecen las concentraciones de viales estandarizadas alineadas con la dosificación de mantenimiento común y la simplificación del inventario. La dosificación del protocolo a través de una amplia población de pacientes respalda la demanda recurrente de tamaños de viales ampliamente utilizados en la terapia hospitalaria. Los resultados de licitaciones y la continuidad del suministro pueden reforzar aún más la mezcla de fuerzas líderes con el tiempo.
Por Información de Canal de Distribución
Las farmacias hospitalarias representaron la mayor participación de 56.9% en 2025. El tratamiento con caspofungina generalmente se inicia en entornos hospitalarios para infecciones graves, manteniendo la dispensación centralizada dentro de los sistemas de farmacia hospitalaria. Los requisitos de monitoreo clínico y los flujos de trabajo de administración de infusiones fortalecen aún más el dominio hospitalario. Las políticas de uso restringido y la supervisión de la administración también canalizan la utilización a través de los formularios hospitalarios en lugar de los canales ambulatorios.
Por Información de Usuario Final
Los hospitales representaron la base principal de usuarios finales para las terapias con caspofungina debido a la naturaleza de alta gravedad de las infecciones fúngicas invasivas y la necesidad de administración intravenosa hospitalaria. Las clínicas especializadas participan donde se utilizan modelos de infusión ambulatoria para pacientes estabilizados, pero la contribución general sigue siendo menor que la de los hospitales. Los centros quirúrgicos ambulatorios contribuyen mínimamente porque el uso de caspofungina no está estrechamente relacionado con la profilaxis de procedimientos. Los institutos de investigación y académicos influyen en la demanda principalmente a través de la investigación clínica y los estudios de administración en lugar de compras de alto volumen.
Impulsores del Mercado
Aumento de la Carga de Infecciones Fúngicas Invasivas en Pacientes de Alto Riesgo
Las infecciones fúngicas invasivas siguen siendo una amenaza persistente en poblaciones inmunocomprometidas, incluidos pacientes oncológicos, receptores de trasplantes y cohortes de UCI críticamente enfermos. La caspofungina se beneficia de su uso establecido en infecciones graves por Candida donde la terapia intravenosa oportuna mejora los resultados. Los protocolos hospitalarios a menudo priorizan perfiles de seguridad y eficacia predecibles en pacientes inestables, apoyando una utilización constante. El énfasis clínico en las vías de tratamiento empírico temprano en la neutropenia febril de alto riesgo sostiene aún más la demanda en los entornos de atención aguda.
- Por ejemplo, en un ensayo aleatorizado de candidiasis invasiva en pacientes de UCI, la caspofungina logró una respuesta clínica favorable al final de la terapia IV en el 68% (27/40) de los pacientes frente al 56% (32/57) con anfotericina B, mientras que la mortalidad por todas las causas a las 6-8 semanas fue del 45% (18/40) con caspofungina en comparación con el 40% (23/57) para anfotericina B, apoyando su uso continuo en infecciones graves por Candida donde la terapia IV oportuna es crucial.
Gestión Hospitalaria Y Vías Protocolizadas De Antifúngicos
Los programas de gestión de antimicrobianos estandarizan cada vez más la selección de antifúngicos, la dosificación y las vías de escalación en los hospitales. La caspofungina mantiene su relevancia en protocolos alineados con las guías para el manejo de la candidiasis invasiva y para pacientes con preocupaciones de intolerancia o resistencia. Los conjuntos de órdenes estructurados y la supervisión de la farmacia impulsan un comportamiento de compra repetible a través de los canales hospitalarios. Esta protocolización reduce la volatilidad en la demanda y apoya un consumo base constante.
Expansión De La Infraestructura De Cuidados Críticos Y Complejos
El crecimiento en la capacidad de UCI, el cuidado quirúrgico avanzado y los servicios de oncología especializada aumentan el grupo de pacientes en riesgo de infecciones fúngicas invasivas. Las vías de cuidado complejo frecuentemente involucran antibióticos de amplio espectro, líneas centrales e inmunosupresión que elevan el riesgo fúngico. La caspofungina sigue siendo una opción terapéutica importante en estos entornos donde se requiere cobertura antifúngica IV. A medida que la atención terciaria se expande, los patrones de utilización permanecen anclados en entornos hospitalarios.
- Por ejemplo, los análisis globales de candidiasis invasiva destacan que los pacientes de UCI pueden representar casi la mitad de los episodios de candidemia en algunas series, con cohortes de UCI en un ensayo de caspofungina que incluían 97 de 224 pacientes totales (alrededor del 43%), subrayando la concentración de la carga fúngica en entornos de cuidados críticos.
Disponibilidad Genérica Que Apoya El Acceso Y La Continuidad
La mayor disponibilidad de caspofungina genérica mejora la asequibilidad y la flexibilidad de adquisición para los hospitales, apoyando un acceso más amplio en los sistemas de salud públicos y privados. La obtención competitiva puede reducir el riesgo de interrupción del suministro al permitir la contratación con múltiples proveedores. El mayor acceso refuerza el uso en la terapia empírica y en entornos de candidiasis grave donde la rápida iniciación es clínicamente importante. Al mismo tiempo, la competencia de precios modera el crecimiento general del valor, contribuyendo a una expansión estable del mercado.
Desafíos Del Mercado
La fiabilidad del suministro y las limitaciones en la fabricación de inyectables estériles siguen siendo un desafío práctico para los equipos de adquisición hospitalaria. Los requisitos de calidad, las limitaciones de capacidad y las interrupciones en la distribución pueden crear brechas de disponibilidad a corto plazo que obligan a sustituciones o ajustes de protocolo. La dependencia de licitaciones y las estrategias de abastecimiento de múltiples proveedores mitigan el riesgo, pero las interrupciones aún pueden afectar la continuidad del tratamiento en entornos de alta agudeza. Estos factores mantienen la planificación de adquisiciones y los buffers de inventario como elementos centrales del comportamiento de compra hospitalaria.
- Por ejemplo, un estudio de 2025 sobre productos inyectables estériles en Arabia Saudita encontró que las interrupciones en la cadena de suministro farmacéutica aumentaron las probabilidades de escasez reportada con una razón de probabilidades de 1.32 y fueron citadas consistentemente por los gerentes de la cadena de suministro como el principal determinante de la falta de existencias a nivel hospitalario.
La presión de precios por la competencia genérica es otra restricción clave para la expansión del valor de mercado. Las licitaciones hospitalarias a menudo priorizan la eficiencia de costos, comprimiendo los márgenes y limitando el aumento de ingresos incluso cuando la demanda clínica es estable. Las ofertas competitivas pueden llevar a una rápida normalización de precios, especialmente en mercados maduros con múltiples proveedores. Esta dinámica ayuda a explicar el perfil de crecimiento constante pero comparativamente modesto del mercado.
Tendencias y Oportunidades del Mercado
Los hospitales están optimizando cada vez más la gestión de antifúngicos utilizando herramientas de apoyo a la decisión y vías estandarizadas que pueden mejorar la utilización adecuada de equinocandinas. Esto crea oportunidades para que los proveedores se diferencien a través de la fiabilidad, la flexibilidad en la contratación y el soporte de servicio para los sistemas hospitalarios. La adopción más amplia de la atención basada en protocolos puede mejorar la visibilidad de las previsiones y estabilizar los volúmenes de compra. La demanda sigue siendo apoyada por la expansión continua de poblaciones de atención compleja.
- Por ejemplo, un registro multicéntrico panindio de infecciones fúngicas invasivas coordinado por el Consejo Indio de Investigación Médica está inscribiendo a pacientes de alto riesgo en 8 centros avanzados de micología y ha logrado tasas de detección del 95-100% para infecciones fúngicas, subrayando el creciente grupo de pacientes inmunocomprometidos y en UCI que requieren antifúngicos sistémicos.
Los cambios hacia la diversificación de fuentes y la adquisición gestionada por riesgos están creando oportunidades para los fabricantes con cadenas de suministro fuertes y capacidad de inyectables estériles en cumplimiento. En los mercados emergentes, la expansión de redes de atención terciaria y la mejora de las capacidades diagnósticas pueden aumentar la identificación y el tratamiento de infecciones fúngicas invasivas. A medida que mejora el acceso, la adopción de antifúngicos intravenosos puede aumentar en entornos específicos como centros de oncología y cuidados críticos. Estas tendencias apoyan el crecimiento incremental y una penetración más profunda más allá de los mercados hospitalarios más maduros.
Perspectivas Regionales
América del Norte
América del Norte representó el 38.10% del mercado de Caspofungina en 2025, equivalente a aproximadamente USD 181.27 millones. La región se beneficia de altos volúmenes de procedimientos en UCI y trasplantes, programas sólidos de gestión de antifúngicos y sistemas de adquisición hospitalaria establecidos. La intensidad de utilización está respaldada por protocolos de inicio rápido para infecciones invasivas por Candida en pacientes de alto riesgo. La dinámica competitiva está fuertemente impulsada por licitaciones, con énfasis en la fiabilidad del suministro y el cumplimiento del formulario.
Europa
Europa representó el 30.90% de los ingresos globales en 2025, o alrededor de USD 147.01 millones. La demanda se sostiene por grandes redes de hospitales públicos, prácticas maduras de manejo de enfermedades infecciosas y la adopción estructurada de gestión en países clave. La adquisición está influenciada por compras centralizadas y controles de costos estrictos, lo que aumenta la competencia de precios y refuerza la adquisición de múltiples proveedores. La necesidad clínica sigue anclada en vías de atención crítica y pacientes inmunocomprometidos.
Asia Pacífico
Asia Pacífico capturó un 24.60% de participación en 2025, lo que se traduce en aproximadamente USD 117.04 millones. La expansión de hospitales terciarios, el aumento de la capacidad de oncología y cuidados críticos, y la mejora en el acceso a inyectables estériles apoyan la adopción en los principales mercados. La creciente adopción de protocolos antifúngicos estandarizados y la mayor disponibilidad de genéricos fortalecen la utilización en entornos hospitalarios de alto volumen. Las perspectivas de crecimiento de la región están respaldadas por la inversión en infraestructura y la expansión del acceso a tratamientos en cuidados complejos.
América Latina
América Latina tuvo un 4.70% del mercado en 2025, o aproximadamente USD 22.36 millones. La demanda se concentra en los hospitales urbanos más grandes y redes privadas donde la infraestructura de cuidados críticos y la capacidad diagnóstica están más desarrolladas. Las restricciones presupuestarias y la variabilidad en la adquisición pueden afectar la consistencia del acceso, reforzando la importancia de una obtención rentable. La utilización sigue siendo más alta en los centros de referencia que tratan casos severos de candidiasis.
Oriente Medio y África
Oriente Medio y África representaron un 1.70% de participación en 2025, equivalente a unos USD 8.09 millones. La actividad del mercado se concentra en hospitales terciarios de mayor capacidad, particularmente en países con servicios de cuidados críticos en expansión. El acceso limitado, los diagnósticos variables y los presupuestos hospitalarios restringidos pueden limitar una utilización más amplia. Donde está disponible, la adquisición está estrechamente vinculada a los formularios hospitalarios y las estructuras de compra gubernamentales.
Panorama Competitivo
La competencia en el mercado de Caspofungina está determinada por la transición de originador a genérico, la licitación hospitalaria y la capacidad de mantener un suministro constante de inyectables estériles. Los proveedores se diferencian a través de precios, cobertura de contratos, fiabilidad en la entrega y apoyo a los requisitos del formulario hospitalario. La amplitud de la cartera en antiinfecciosos y las relaciones establecidas con los cuerpos de adquisición hospitalaria también influyen en la estabilidad de la participación. El cumplimiento regulatorio y la calidad de fabricación siguen siendo barreras críticas que limitan el número de proveedores creíbles en algunos mercados.
Merck & Co., Inc. sigue siendo un punto de referencia central como el originador, con el legado de la marca moldeando la familiaridad clínica y la colocación histórica en formularios. La posición de la empresa enfatiza la evidencia clínica establecida, la continuidad de la farmacovigilancia y la alineación con las expectativas de los protocolos hospitalarios. En entornos competitivos, la diferenciación está influenciada por la estrategia de contratación y la fiabilidad del suministro en lugar de la novedad del producto. La credibilidad de la marca puede seguir siendo relevante en instituciones que priorizan la continuidad y el desempeño clínico validado.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Merck & Co., Inc.
- Fresenius Kabi
- Cipla Limited
- Gland Pharma Limited
- Sun Pharmaceutical Industries Ltd.
- Teva Pharmaceutical Industries Ltd.
- Sandoz International GmbH
- Viatris Inc.
- Dr. Reddy’s Laboratories Ltd.
- Natco Pharma Limited
- Biocon Limited
- Apotex Inc.
- Xellia Pharmaceuticals
- Sanofi S.A.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En noviembre de 2025, Merck & Co. anunció un acuerdo definitivo para adquirir Cidara Therapeutics por aproximadamente $9.2 mil millones. Aunque el candidato principal de Cidara, CD388, es un antiviral, la adquisición es estratégicamente significativa para el mercado de antifúngicos porque Cidara desarrolló Rezafungin, una equinocandina de nueva generación que fue clínicamente comparada con Caspofungin como el comparador activo "estándar de oro" en sus ensayos fundamentales.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 475.77 millones |
| Pronóstico de ingresos en 2032 | USD 535.36 millones |
| Tasa de crecimiento (CAGR) | 1.7% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Indicación / Perspectiva de Aplicación: Candidemia, Candidiasis Esofágica, Infecciones Intraabdominales por Candida, Terapia Empírica en Neutropenia Febril, Aspergilosis Invasiva, Otras Indicaciones; Por Perspectiva de Fuerza: 50 mg, 70 mg; Por Perspectiva de Canal de Distribución: Farmacias Hospitalarias, Farmacias Minoristas, Farmacias en Línea; Por Perspectiva de Usuario Final: Hospitales, Clínicas Especializadas, Centros Quirúrgicos Ambulatorios, Institutos de Investigación y Académicos |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Merck & Co., Inc.; Fresenius Kabi; Cipla Limited; Gland Pharma Limited; Sun Pharmaceutical Industries Ltd.; Teva Pharmaceutical Industries Ltd.; Sandoz International GmbH; Viatris Inc.; Dr. Reddy’s Laboratories Ltd.; Natco Pharma Limited; Biocon Limited; Apotex Inc.; Xellia Pharmaceuticals; Sanofi S.A. |
| Número de Páginas | 332 |
Segmentación
Por Indicación / Aplicación
- Candidemia
- Candidiasis Esofágica
- Infecciones Intraabdominales por Candida
- Terapia Empírica en Neutropenia Febril
- Aspergilosis Invasiva
- Otras Indicaciones
Por Fuerza
- 50 mg
- 70 mg
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Centros Quirúrgicos Ambulatorios
- Institutos de Investigación y Académicos
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Caspofungina y su valor pronosticado?
¿Cuál es la tasa de crecimiento del mercado de Caspofungina?
¿Cuál segmento es el más grande en el mercado de Caspofungina?
¿Cuáles son los factores clave que apoyan el crecimiento en este mercado?
¿Quiénes son las empresas líderes en el mercado de Caspofungina?
¿Qué región lidera el mercado de Caspofungina?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Caspofungina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Caspofungina Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 475.77 million → 2032: USD 535.36 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Caspofungina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Caspofungina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Caspofungina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Caspofungina Market Drivers
- 3.3 Mercado de Caspofungina Market Restraints & Challenges
- 3.4 Mercado de Caspofungina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Caspofungina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Caspofungina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Caspofungina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Caspofungina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Caspofungina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Caspofungina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Caspofungina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Caspofungina Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Caspofungina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Caspofungina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Caspofungina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Caspofungina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Caspofungina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Caspofungina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Caspofungina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Caspofungina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Caspofungina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Caspofungina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Caspofungina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
