
Mercado Global de Medicamentos para el Cáncer Refractario a Inhibidores de Puntos de Control
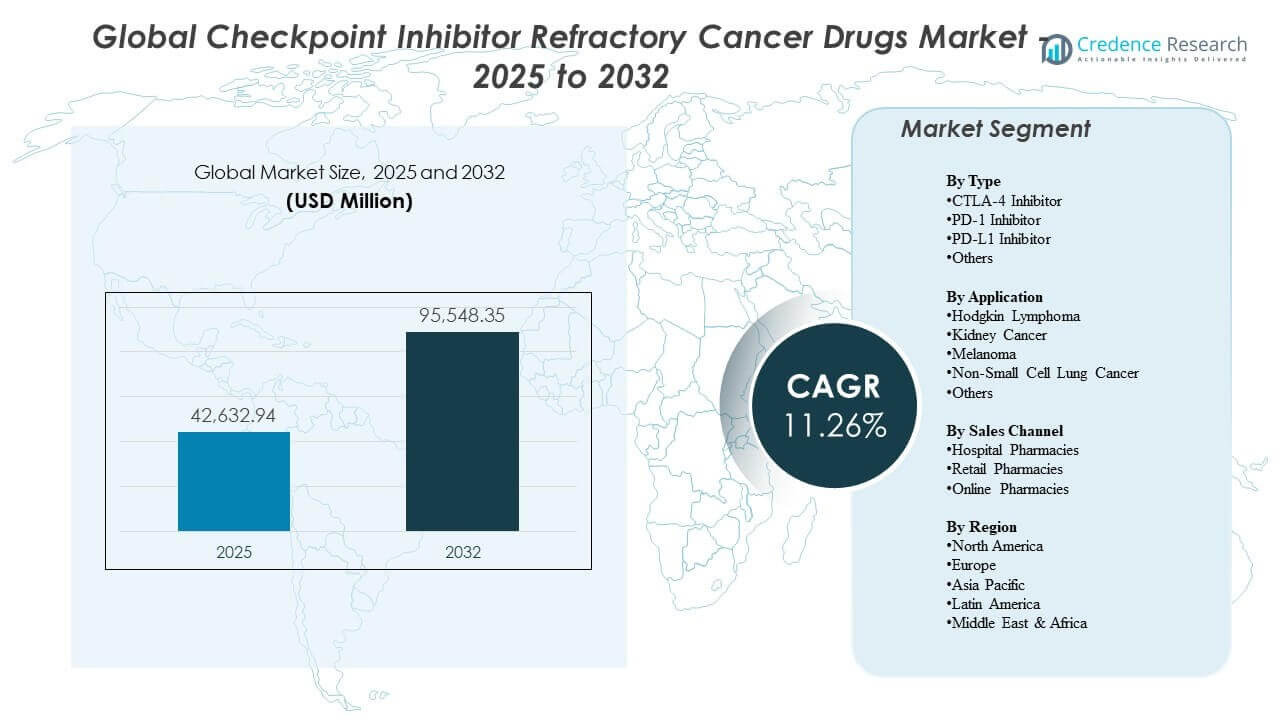
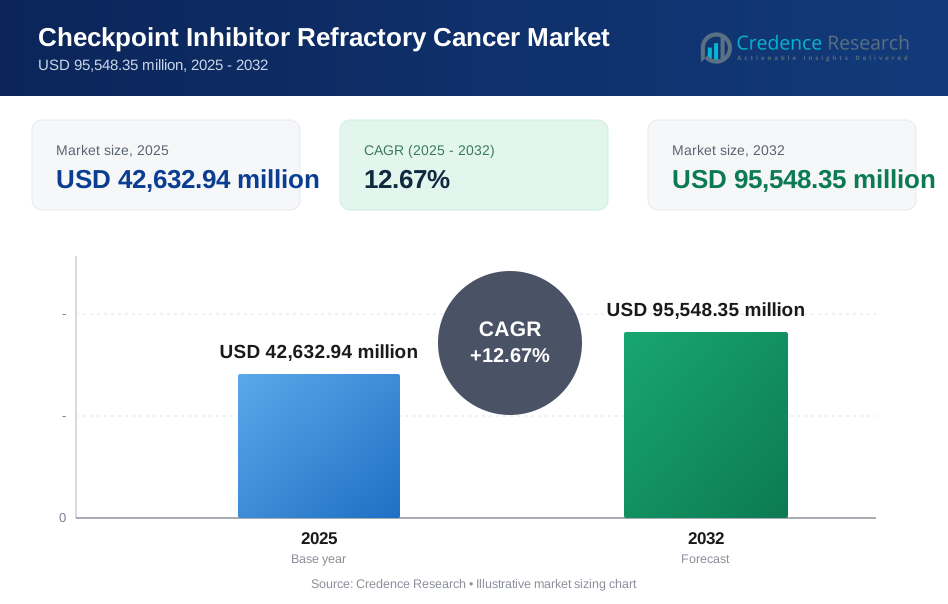
Se estimó que el tamaño del mercado global de medicamentos para el cáncer refractario a inhibidores de puntos de control fue de USD 42,632.94 millones en 2025 y se espera que alcance los USD 95,548.35 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 12.67% de 2025 a 2032, impulsado por el creciente grupo de pacientes que no responden o progresan después de la terapia con inhibidores de puntos de control PD-(L)1 y CTLA-4, lo que aumenta la demanda de regímenes de siguiente línea y estrategias de combinación. El énfasis clínico continuo en la secuenciación del tratamiento y los enfoques centrados en la resistencia apoya la adopción sostenida en tipos de tumores de alta incidencia e intensidad de tratamiento.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicamentos para el Cáncer Refractario a Inhibidores de Puntos de Control 2025 | USD 42,632.94 millones |
| Mercado de Medicamentos para el Cáncer Refractario a Inhibidores de Puntos de Control, CAGR | 12.67% |
| Tamaño del Mercado de Medicamentos para el Cáncer Refractario a Inhibidores de Puntos de Control 2032 | USD 95,548.35 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado se expanda a una tasa compuesta anual (CAGR) del 12.67% durante 2025–2032, reflejando la creciente demanda de vías de tratamiento post-inhibidores de puntos de control.
- Los inhibidores de PD-1 representaron la mayor participación del 0% en 2025, respaldados por su amplio uso en múltiples tipos de tumores y su continuo papel como base en regímenes de combinación.
- El cáncer de pulmón de células no pequeñas representó la mayor participación de aplicación del 0% en 2025, reflejando una alta penetración de inmunoterapia y una rápida secuenciación de líneas de tratamiento en el cuidado oncológico pulmonar.
- Se espera que Asia Pacífico crezca un 84% durante 2025–2032, indicando una expansión más rápida en la demanda de inmuno-oncología de línea refractaria que en regiones maduras.
- Se espera que África crezca un 14% durante 2025–2032, reflejando una expansión comparativamente más lenta vinculada a un acceso más limitado a la infraestructura oncológica especializada.
Análisis de Segmento
La demanda de medicamentos para el cáncer refractario a inhibidores de puntos de control está anclada en vías clínicas donde los pacientes progresan después de la terapia con PD-(L)1 y CTLA-4 y requieren regímenes alternativos para extender la supervivencia y manejar el control de la enfermedad. Esto crea un énfasis sostenido en los enfoques de combinación y estrategias de secuenciación a través de tumores sólidos y algunas malignidades hematológicas, particularmente donde los inhibidores de puntos de control se utilizan ampliamente en líneas anteriores. La selección del tratamiento está determinada por el historial de exposición previo, el estado de biomarcadores, las restricciones de tolerabilidad y la capacidad de los sistemas de salud para apoyar protocolos oncológicos complejos.
La actividad del mercado se concentra cada vez más en optimizar las opciones post-progresión dentro de indicaciones de alto volumen, lo que mantiene la utilización en entornos oncológicos hospitalarios y en vías de atención dirigidas por especialistas. El entorno refractario también tiende a intensificar la toma de decisiones clínicas porque los médicos deben equilibrar la eficacia incremental con consideraciones de toxicidad y costo, especialmente cuando se utilizan combinaciones. Estas dinámicas refuerzan la demanda de terapias que demuestren beneficios en poblaciones definidas post-inhibidor de puntos de control y que puedan integrarse en algoritmos de tratamiento estandarizados.
Por Tipo de Información
El inhibidor de PD-1 representó la mayor participación con un 43.0% en 2025. Este liderazgo refleja su amplia presencia en múltiples tipos de tumores, lo que amplía la base de pacientes que luego pasan a entornos refractarios tras la progresión. Los agentes PD-1 también siguen siendo centrales en estrategias de combinación destinadas a profundizar la respuesta o restaurar la sensibilidad, apoyando el uso continuo a lo largo de las líneas de tratamiento. La familiaridad con los perfiles de seguridad y la experiencia clínica establecida sostienen aún más la adopción en la secuenciación de líneas refractarias.
Por Aplicación de Información
El cáncer de pulmón de células no pequeñas representó la mayor participación con un 37.0% en 2025. El segmento lidera debido a la alta incidencia y la extensa utilización de inhibidores de puntos de control en múltiples etapas de la enfermedad, lo que expande el grupo de pacientes refractarios con el tiempo. El rápido movimiento a través de las líneas de terapia y la evaluación frecuente de regímenes de combinación aumentan la intensidad del tratamiento en este entorno. Estos factores mantienen al NSCLC en el centro de la innovación de líneas refractarias y la adopción clínica.
Por Canal de Ventas de Información
Las farmacias hospitalarias siguen siendo críticas para el acceso a medicamentos contra el cáncer refractario a inhibidores de puntos de control porque muchos regímenes requieren supervisión de especialistas, dosificación basada en protocolos y monitoreo dentro de centros oncológicos. El procesamiento de reembolsos, los controles de pagadores y la gobernanza de formularios también refuerzan la distribución liderada por hospitales para el uso complejo de inmuno-oncología. Los canales minoristas y en línea generalmente desempeñan un papel de apoyo donde se utilizan modelos de farmacia especializada, particularmente para terapias complementarias o componentes integrados en vías de atención más amplias. La mezcla de canales continúa siendo moldeada por los cambios en el lugar de atención y la disponibilidad de modelos de entrega oncológica ambulatoria.
Impulsores del Mercado de Medicamentos contra el Cáncer Refractario a Inhibidores de Puntos de Control
Expansión del Grupo de Pacientes Refractarios Tras el Uso de Inhibidores de Puntos de Control
Los inhibidores de puntos de control se utilizan en un conjunto creciente de tipos de tumores y líneas de tratamiento, lo que aumenta el número de pacientes que eventualmente progresan o no responden. Esto amplía la población abordable que requiere terapias de línea refractaria y opciones de secuenciación post-progresión. Los médicos requieren cada vez más enfoques estructurados para manejar la resistencia primaria y la resistencia adquirida después de la exposición a PD-(L)1 o CTLA-4. Estas condiciones sostienen la demanda de terapias que puedan ofrecer beneficios en poblaciones de pacientes previamente tratados y difíciles de manejar.
Enfoque Intensificado en Estrategias de Combinación y Secuenciación
La gestión de enfermedades refractarias depende cada vez más de enfoques combinados diseñados para superar los mecanismos de resistencia. Los regímenes de tratamiento se seleccionan para equilibrar la eficacia con la seguridad, especialmente en pacientes con tratamientos previos intensivos. A medida que los caminos de secuenciación maduran, el uso de medicamentos se vuelve más protocolizado, apoyando una demanda constante en los centros oncológicos. El enfoque en optimizar los resultados post-progresión refuerza la inversión continua en terapias posicionadas para entornos refractarios.
- Por ejemplo, el estudio RELATIVITY-047 de Bristol Myers Squibb (nivolumab + relatlimab vs nivolumab en melanoma avanzado) reportó una supervivencia libre de progresión media de 10.2 meses para la combinación vs 4.6 meses para nivolumab solo, con una tasa de respuesta objetiva del 43.7% vs 33.7%, demostrando un beneficio medible de las estrategias de doble punto de control que amplían las opciones de planificación post-progresión.
Alta Intensidad de Tratamiento en Tumores Sólidos Mayores
Cánceres de gran volumen como el cáncer de pulmón de células no pequeñas y el cáncer de riñón mantienen una alta exposición a inhibidores de punto de control, lo que alimenta la demanda refractaria con el tiempo. La necesidad clínica sigue siendo aguda porque la progresión después de la inmunoterapia a menudo limita las opciones y eleva la urgencia de terapias de siguiente línea. Las mejoras continuas en diagnósticos y algoritmos de tratamiento aumentan el número de pacientes elegibles y refinan la selección de tratamientos. Estos factores refuerzan la expansión sostenida del mercado en categorías de tumores de alta incidencia.
- Por ejemplo, en la actualización de 5 años de CheckMate 214 en carcinoma renal avanzado (nivolumab + ipilimumab vs sunitinib), el 48% de los pacientes tratados con nivolumab + ipilimumab estaban vivos a los 5 años (vs 37% con sunitinib), y las tasas de respuesta completa en un seguimiento prolongado se reportaron como 10.7% (vs 2.6%), subrayando tanto la alta intensidad de tratamiento como la considerable población que finalmente requiere decisiones de líneas posteriores después de la exposición a IO.
Expansión del Acceso a Través de Regiones y Entornos de Atención
Los sistemas de salud continúan ampliando el acceso a la inmuno-oncología mediante una mejor cobertura, aumentando la capacidad de oncología especializada y una mayor disponibilidad de tratamientos. A medida que el uso de inhibidores de punto de control se normaliza, la demanda de líneas refractarias sigue, especialmente en regiones donde la adopción de líneas anteriores está acelerando. Las redes de proveedores y los centros oncológicos también están fortaleciendo las vías de atención que pueden apoyar terapias complejas. Esto crea una base más amplia para la utilización de medicamentos contra el cáncer refractario durante el período de pronóstico.
Desafíos del Mercado de Medicamentos para el Cáncer Refractario a Inhibidores de Punto de Control
La heterogeneidad clínica en la enfermedad refractaria crea variabilidad en la respuesta al tratamiento, lo que dificulta estandarizar los regímenes en subgrupos de pacientes. La exposición a terapias previas, el estado de biomarcadores y la carga de comorbilidad pueden afectar materialmente los resultados y la tolerabilidad, lo que complica la toma de decisiones clínicas. Además, los regímenes combinados pueden aumentar la carga de manejo de toxicidad, limitando su uso en poblaciones frágiles o con tratamientos previos intensivos. Estas limitaciones pueden ralentizar la adopción en entornos donde los recursos de monitoreo son limitados.
- Por ejemplo, la etiqueta de la FDA para TECVAYLI (teclistamab-cqyv) de Janssen especifica hospitalización durante 48 horas después de la administración de todas las dosis de aumento, e informa síndrome de liberación de citocinas (CRS) en el 72% de los pacientes a la dosis recomendada (Grado 1: 50%, Grado 2: 21%, Grado 3: 0.6%)—un ejemplo concreto de cómo los regímenes avanzados pueden imponer requisitos significativos de monitoreo y manejo de toxicidad.
El acceso al mercado y la asequibilidad siguen siendo barreras significativas, particularmente donde el reembolso es restrictivo o los servicios de oncología especializada están concentrados en un número limitado de centros. Las vías de tratamiento también pueden verse influenciadas por controles de formularios y requisitos de secuenciación impulsados por los pagadores. Las disparidades regionales en la capacidad diagnóstica y la disponibilidad de especialistas pueden limitar la identificación de pacientes elegibles. Estos problemas son más pronunciados en partes de América Latina, Medio Oriente y África, donde el acceso puede ser desigual entre países y entornos de atención.
Tendencias y Oportunidades del Mercado de Medicamentos Refractarios a Inhibidores de Puntos de Control
Las vías clínicas están cada vez más moldeadas por estrategias informadas por la resistencia, incluyendo la selección guiada por biomarcadores y la optimización de regímenes después de la progresión de PD-(L)1. Esta tendencia apoya oportunidades para terapias que puedan mostrar beneficios en poblaciones refractarias bien definidas e integrarse en algoritmos de secuenciación establecidos. El crecimiento también se beneficia de la expansión continua del uso de inmunoterapia en etapas más tempranas de la enfermedad, lo que aumenta el grupo refractario a lo largo del tiempo. La estandarización del tratamiento en los principales centros oncológicos apoya una difusión más rápida de los protocolos actualizados.
- Por ejemplo, FoundationOne CDx, propiedad de Roche y aprobado por la FDA, está diseñado para perfilar 324 genes e informar firmas genómicas como inestabilidad de microsatélites (MSI) y carga mutacional tumoral (TMB), apoyando la selección de tratamientos guiados por biomarcadores en los flujos de trabajo oncológicos de rutina.
Las oportunidades también surgen de la expansión de la capacidad oncológica en regiones de rápido crecimiento, particularmente Asia Pacífico, donde el crecimiento de la infraestructura y un acceso más amplio pueden acelerar la adopción. A medida que los modelos de prestación de servicios oncológicos evolucionan, las farmacias especializadas y las vías de atención ambulatoria pueden expandirse, apoyando una distribución más fluida y el manejo de pacientes. Un mayor énfasis en las vías de atención coordinada puede mejorar la persistencia y la adherencia donde sea aplicable. Estos cambios crean espacio para terapias diferenciadas y estrategias de regímenes que se alineen con las restricciones clínicas del mundo real.
Perspectivas Regionales
Norteamérica
Se espera que Norteamérica crezca un 12.06% durante 2025–2032, respaldada por una alta penetración de inmunoterapia y prácticas de secuenciación establecidas en centros oncológicos especializados. La fuerte actividad de ensayos clínicos y las vías de tratamiento estructuradas refuerzan la adopción en entornos refractarios. El acceso está moldeado por controles de los pagadores, pero los marcos de reembolso maduros apoyan la utilización continua en poblaciones de pacientes elegibles.
Europa
Se espera que Europa crezca un 11.42% durante 2025–2032, respaldada por la adopción de inmunoterapia basada en guías y una amplia infraestructura oncológica en los principales mercados. La adquisición centralizada y la toma de decisiones de formularios influyen en el acceso a los regímenes y la secuenciación en el cuidado refractario. El énfasis continuo en protocolos estandarizados apoya una demanda constante en los sistemas oncológicos liderados por especialistas.
Asia Pacífico
Se espera que Asia Pacífico crezca un 13.84% durante 2025–2032, reflejando una expansión más rápida en la capacidad de oncología y un uso ampliado de inhibidores de puntos de control en diversas indicaciones. El crecimiento se refuerza con el aumento del acceso a la atención especializada en cáncer y la disponibilidad de tratamientos en grandes poblaciones de pacientes. A medida que la adopción de la inmunoterapia escala, el grupo de pacientes en línea refractaria aumenta, apoyando la demanda sostenida de estrategias para la siguiente línea.
América Latina
Se espera que América Latina crezca un 9.53% durante 2025–2032, con una adopción influenciada por la expansión de redes oncológicas privadas y mejoras graduales en la cobertura. El acceso sigue siendo desigual entre los países, con la demanda concentrada en los principales centros urbanos. El crecimiento del tratamiento se apoya a medida que la infraestructura especializada se expande y el uso de la inmuno-oncología se integra más en las vías de atención.
Medio Oriente & África
Se espera que el Medio Oriente crezca un 8.65% durante 2025–2032 y África un 7.14% durante 2025–2032, reflejando una expansión general más lenta debido a la concentración del acceso en centros con mayores capacidades. La adopción está impulsada por centros oncológicos especializados, particularmente en mercados con un reembolso más sólido y una infraestructura de atención terciaria. El crecimiento sigue dependiendo de la expansión de la capacidad diagnóstica, la disponibilidad de especialistas y la cobertura para terapias oncológicas avanzadas.
Panorama Competitivo
La competencia en medicamentos para cáncer refractario a inhibidores de puntos de control está impulsada por el posicionamiento dentro de la secuenciación post-inhibidor de puntos de control, el diseño de regímenes de combinación y la generación de evidencia en poblaciones refractarias definidas. Las empresas se diferencian a través del rendimiento clínico en entornos previamente tratados, la tolerabilidad de las combinaciones y la capacidad de alinear terapias con vías de atención impulsadas por biomarcadores. El éxito en el mercado también está influenciado por la aceptación de los pagadores, el acceso a formularios y la capacidad de apoyar a los centros oncológicos con la integración de protocolos y la generación de evidencia en el mundo real.
Bristol-Myers Squibb La compañía mantiene una fuerte presencia en inmuno-oncología a través de carteras establecidas de inhibidores de puntos de control y esfuerzos continuos para apoyar estrategias de secuenciación y combinaciones en entornos oncológicos complejos. Su enfoque competitivo se centra en reforzar la relevancia clínica en múltiples tipos de tumores y apoyar la confianza de los médicos a través del desarrollo de evidencia y la integración de vías. El énfasis continuo en estrategias de tratamiento relevantes para refractarios apoya la diferenciación en poblaciones de pacientes donde las opciones post-progresión son limitadas. Estos factores ayudan a mantener una posición competitiva a medida que la demanda refractaria se expande.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Bristol-Myers Squibb Company
- Merck & Co., Inc.
- Regeneron Pharmaceuticals, Inc.
- Exelixis, Inc.
- AstraZeneca plc
- GSK plc
- F. Hoffmann-La Roche Ltd
- Eisai Co., Ltd.
- Otros
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En junio de 2025, Teva Pharmaceutical Industries y Fosun Pharma anunciaron una asociación estratégica para desarrollar TEV‑56278, descrita como una terapia "ATTENUKINE" anti‑PD1‑IL2 en investigación, destinada a acelerar la generación de datos clínicos en varios tipos de cáncer, incluido el melanoma.
- En junio de 2025, Bristol-Myers Squibb Company y BioNTech anunciaron una asociación estratégica global para desarrollar y comercializar conjuntamente el candidato oncológico BNT327 de BioNTech, posicionándolo como una posible base de inmuno-oncología de próxima generación más allá de los inhibidores de puntos de control de un solo mecanismo.
- En marzo de 2025, Sun Pharmaceutical Industries anunció que adquiriría Checkpoint Therapeutics, destacando la terapia anti‑PD‑L1 aprobada por la FDA de Checkpoint, UNLOXCYT (cosibelimab‑ipdl), como parte de la transacción.
- En febrero de 2024, Iovance Biotherapeutics recibió la aprobación acelerada de la FDA para lifileucel (Amtagvi) para adultos con melanoma irresecable o metastásico previamente tratados con un anticuerpo bloqueador de PD‑1 (y terapia dirigida si es BRAF V600–positivo), creando una nueva opción comercial específicamente para una población refractaria/experimentada con inhibidores de puntos de control.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 42,632.94 millones |
| Pronóstico de ingresos en 2032 | USD 95,548.35 millones |
| Tasa de crecimiento (CAGR) | 12.67% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo: Inhibidor de CTLA-4, Inhibidor de PD-1, Inhibidor de PD-L1, Otros; Por Perspectiva de Aplicación: Linfoma de Hodgkin, Cáncer de Riñón, Melanoma, Cáncer de Pulmón de Células No Pequeñas, Otros; Por Perspectiva de Canal de Ventas: Farmacias Hospitalarias, Farmacias Minoristas, Farmacias en Línea |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Bristol-Myers Squibb Company, Merck & Co., Inc., Regeneron Pharmaceuticals, Inc., Exelixis, Inc., AstraZeneca plc, GSK plc, F. Hoffmann-La Roche Ltd, Eisai Co., Ltd., Otras empresas |
| Número de Páginas | 322 |
Segmentación
POR TIPO
- Inhibidor de CTLA-4
- Inhibidor de PD-1
- Inhibidor de PD-L1
- Otros
POR APLICACIÓN
- Linfoma de Hodgkin
- Cáncer de Riñón
- Melanoma
- Cáncer de Pulmón de Células No Pequeñas
- Otros
POR CANAL DE VENTAS
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
POR REGIÓN
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de los medicamentos para el cáncer refractario a inhibidores de puntos de control a nivel global?
¿Cuál es la TACC del mercado global de medicamentos para el cáncer refractario a inhibidores de puntos de control durante el período de pronóstico?
¿Cuál segmento es el más grande por tipo en 2025?
¿Cuáles son los factores clave que impulsan el crecimiento en este mercado?
¿Quiénes son los actores clave en el mercado global de medicamentos para el cáncer refractario a inhibidores de puntos de control?
¿Qué región se espera que crezca más rápido durante 2025-2032?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 42,632.94 million → 2032: USD 95,548.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market Drivers
- 3.3 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market Restraints & Challenges
- 3.4 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cáncer Refractario a Inhibidores de Puntos de Control category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cáncer Refractario a Inhibidores de Puntos de Control market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cáncer Refractario a Inhibidores de Puntos de Control (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cáncer Refractario a Inhibidores de Puntos de Control Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
