
Visión General del Mercado
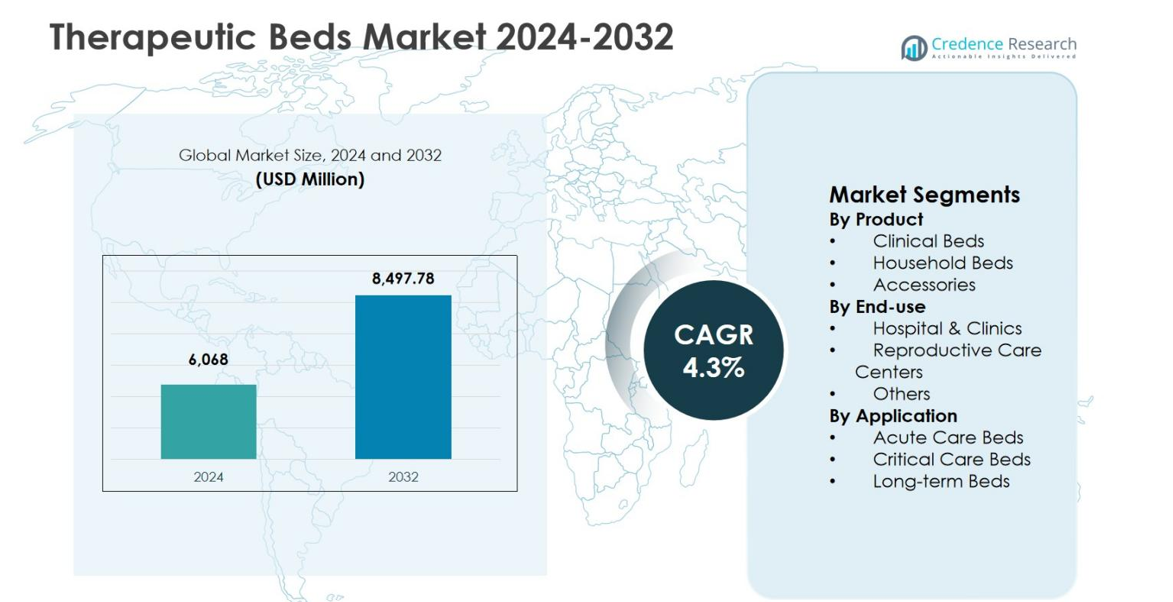
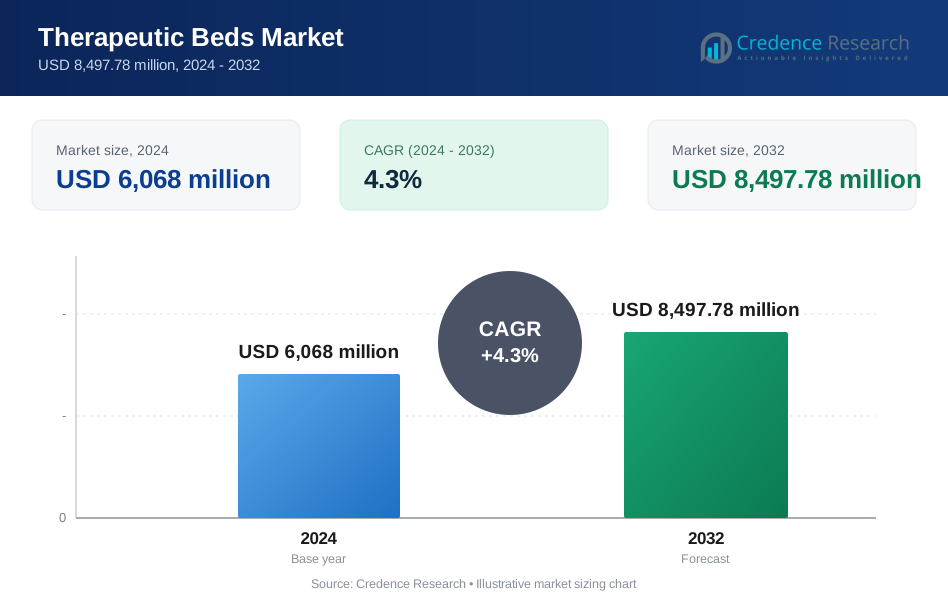
El tamaño del mercado de camas terapéuticas se valoró en USD 6,068 millones en 2024 y se anticipa que alcanzará los USD 8,497.78 millones para 2032, creciendo a una CAGR del 4.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Camas Terapéuticas 2024 | USD 6,068 millones |
| Camas Terapéuticas, CAGR | 4.3% |
| Tamaño del Mercado de Camas Terapéuticas 2032 | USD 8,497.78 millones |
El mercado de camas terapéuticas está impulsado por la fuerte presencia de fabricantes de equipos médicos establecidos que se centran en soluciones avanzadas de cuidado del paciente y amplios portafolios de productos. Los principales actores como Hill-Rom Holdings, Inc. (Baxter), Stryker Corporation, Invacare Corporation, Medline Industries, Inc., Arjo, Paramount Bed Holdings Co., Ltd., Joerns Healthcare LLC, Drive DeVilbiss Healthcare, GF Health Products, Inc., y Span-America Medical Systems, Inc. enfatizan la innovación, el diseño ergonómico y las tecnologías de gestión de presión para satisfacer las necesidades clínicas en evolución en entornos hospitalarios y de atención domiciliaria. América del Norte lideró el mercado de camas terapéuticas con una participación del 38.2% en 2024, respaldada por una infraestructura sanitaria avanzada y una alta adopción de camas especializadas, seguida de Europa con una participación del 29.4% y Asia Pacífico con una participación del 22.1%, impulsada por la expansión de instalaciones sanitarias y la creciente demanda de atención al paciente.
Perspectivas del Mercado
- El mercado de camas terapéuticas fue valorado en USD 6,068 millones en 2024 y se espera que alcance los USD 8,497.78 millones para 2032, registrando una CAGR del 4.3% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de las tasas de hospitalización, la expansión de la capacidad de UCI, el envejecimiento de la población y la creciente demanda de soluciones avanzadas de cuidado del paciente y prevención de lesiones por presión.
- Las camas clínicas dominaron con una participación del 58.6% del segmento en 2024, respaldadas por una alta adopción en hospitales, mientras que los hospitales y clínicas tuvieron una participación del 64.9% en el uso final y las camas de cuidados críticos representaron el 42.8% de la participación en la aplicación.
- Los principales actores se centran en la innovación de productos, tecnologías de camas inteligentes, diseño ergonómico y fuertes redes de distribución hospitalaria y de atención domiciliaria para fortalecer la presencia en el mercado.
- América del Norte lideró con una participación regional del 38.2% en 2024, seguida de Europa con el 29.4% y Asia Pacífico con el 22.1%, respaldada por la expansión de la infraestructura sanitaria y la creciente demanda de atención.
Análisis de Segmentación del Mercado:
Por Producto:
El mercado de camas terapéuticas por producto está liderado por camas clínicas, que representaron un 58.6% de la cuota de mercado en 2024, impulsadas por su uso extensivo en hospitales, centros de atención a largo plazo y centros de tratamiento especializados. Las camas clínicas ofrecen funcionalidades avanzadas como ajuste de altura, redistribución de presión y compatibilidad con monitoreo del paciente, apoyando un cuidado efectivo del paciente y la eficiencia del cuidador. El aumento de las tasas de hospitalización, el crecimiento de la población anciana y la creciente prevalencia de condiciones crónicas continúan impulsando la demanda. Las camas para el hogar representaron un 27.4% de la cuota, respaldadas por la expansión de la atención médica en el hogar, mientras que los accesorios representaron un 14.0%, impulsados por la demanda de actualizaciones y reemplazos.
- Por ejemplo, la cama Centrella Smart+ de Hill-Rom cuenta con transporte motorizado IntelliDrive para facilitar la movilidad del clínico, tecnología avanzada SlideGuard para prevenir lesiones por presión y monitoreo continuo del paciente sin contacto.
Por uso final:
Por uso final, hospitales y clínicas dominaron el mercado de camas terapéuticas con un 64.9% de la cuota en 2024, reflejando un alto flujo de pacientes, volúmenes quirúrgicos y requisitos de cuidados críticos. Las inversiones continuas en la modernización de la infraestructura hospitalaria y la expansión de la capacidad de cuidados intensivos siguen siendo impulsores clave del crecimiento. Los centros de atención reproductiva representaron un 18.7% de la cuota, respaldados por el creciente enfoque en la atención materna y las camas especializadas para partos. El segmento de otros tuvo un 16.4%, impulsado por centros de rehabilitación y centros de atención a largo plazo, respaldados por la creciente demanda de soluciones especializadas para el manejo de pacientes y entornos de tratamiento de atención extendida.
- Por ejemplo, el Sistema de Salud de la Clínica Mayo en Mankato completó una expansión de torre de camas de $155 millones en 2024, agregando 41 camas de UCI/PCU, 45 camas de medicina/cirugía y 38 camas de centro de nacimientos con herramientas integradas digitalmente para modernizar los entornos de atención al paciente.
Por aplicación:
En términos de aplicación, las camas de cuidados críticos lideraron el mercado de camas terapéuticas con un 42.8% de la cuota de mercado en 2024, impulsadas por el aumento de ingresos en UCI, casos de trauma y demanda de camas compatibles con monitoreo avanzado. Estas camas apoyan a pacientes ventilados y necesidades clínicas complejas, haciéndolas esenciales en entornos hospitalarios agudos. Las camas de cuidados agudos representaron un 34.6% de la cuota, respaldadas por ingresos de emergencia y necesidades de recuperación postquirúrgica. Las camas de largo plazo tuvieron un 22.6%, impulsadas por el envejecimiento de la población, la prevalencia de enfermedades crónicas y la creciente adopción de servicios de atención extendida y rehabilitación a nivel mundial.
Principales impulsores del crecimiento
Aumento de la hospitalización y demanda de cuidados críticos
El mercado de camas terapéuticas está fuertemente impulsado por el aumento de las tasas de hospitalización y la creciente demanda de servicios de cuidados críticos a nivel mundial. El crecimiento de enfermedades crónicas, casos de trauma y procedimientos quirúrgicos ha ampliado significativamente la necesidad de camas hospitalarias avanzadas capaces de apoyar los requisitos de cuidados intensivos y tratamiento agudo. Los hospitales continúan invirtiendo en camas terapéuticas tecnológicamente mejoradas que mejoran la seguridad del paciente, la prevención de lesiones por presión y la eficiencia del cuidador. La expansión de la capacidad de UCI y la infraestructura de atención de emergencia, particularmente en economías emergentes, acelera aún más la adopción en instalaciones de salud públicas y privadas.
- Por ejemplo, Stryker lanzó la plataforma SmartMedic en India en 2023, mejorando las camas de UCI existentes con características para monitorear cambios de peso del paciente, rastrear giros desde las estaciones de enfermería y permitir radiografías sin mover al paciente, reduciendo así la incomodidad y aumentando la productividad del cuidador.
Población Envejecida y Necesidades de Cuidado a Largo Plazo
La creciente población geriátrica es un impulsor importante para el mercado de camas terapéuticas, ya que los adultos mayores requieren cuidados médicos prolongados y apoyo a la movilidad. Las condiciones relacionadas con la edad, como los trastornos cardiovasculares, problemas musculoesqueléticos y enfermedades neurológicas, aumentan la demanda de camas para cuidados a largo plazo y rehabilitación. Los proveedores de atención médica y los entornos de atención domiciliaria están adoptando cada vez más camas terapéuticas que ofrecen redistribución de presión, prevención de caídas y posicionamiento ajustable. El apoyo gubernamental para instalaciones de cuidado de ancianos y el aumento de inversiones en hogares de ancianos y centros de vida asistida continúan estimulando el crecimiento sostenido del mercado.
- Por ejemplo, Arjo lanzó el Sistema de Cuidado del Paciente Citadel, una cama terapéutica con superficies de soporte integradas C100 y C200 para terapia de presión baja constante y presión alternante para prevenir lesiones por presión en pacientes ancianos.
Expansión de los Servicios de Atención Médica a Domicilio
La rápida expansión de los servicios de atención médica a domicilio está impulsando la demanda de camas terapéuticas diseñadas para uso doméstico. Las presiones de costos en los hospitales y la preferencia de los pacientes por la recuperación en el hogar han alentado a los sistemas de salud a cambiar hacia modelos de atención descentralizados. Las camas terapéuticas utilizadas en entornos domésticos mejoran la comodidad del paciente, reducen las tasas de readmisión y apoyan la prestación de atención remota. Los avances en diseños compactos, facilidad de instalación y compatibilidad con dispositivos de monitoreo están aumentando la adopción. El crecimiento en la cobertura de seguros para equipos de atención domiciliaria fortalece aún más este impulsor en los mercados desarrollados y emergentes.
Tendencias y Oportunidades Clave
Integración de Tecnologías Avanzadas
La integración de tecnologías avanzadas como el monitoreo basado en sensores, el mapeo de presión y la conectividad con sistemas de información hospitalaria es una tendencia clave en el mercado de camas terapéuticas. Los fabricantes se están enfocando en camas inteligentes que rastrean el movimiento del paciente, detectan riesgos de caídas y apoyan la toma de decisiones clínicas. Estas innovaciones mejoran los resultados del paciente mientras reducen la carga de trabajo del cuidador. Existen oportunidades en el desarrollo de camas terapéuticas habilitadas para IA y basadas en datos que apoyan el cuidado predictivo, particularmente en entornos de cuidados intensivos y a largo plazo, mejorando la eficiencia clínica y la seguridad del paciente.
- Por ejemplo, la cama Centrella Smart+ de Hillrom emplea monitoreo continuo sin contacto y un sistema mejorado de salida de cama de 3 modos para detectar movimientos del paciente y prevenir caídas mediante proyecciones visuales y avisos verbales.
Creciente Demanda en Mercados de Atención Médica Emergentes
Las economías emergentes presentan fuertes oportunidades de crecimiento para el mercado de camas terapéuticas debido a la expansión de la infraestructura de atención médica y al aumento del acceso a servicios médicos. El aumento del gasto en atención médica, los proyectos de construcción de hospitales y las iniciativas gubernamentales para fortalecer la capacidad de cuidados críticos están acelerando la demanda. Las inversiones privadas en atención médica y el crecimiento del turismo médico apoyan aún más la adopción. Los fabricantes que ofrecen camas terapéuticas rentables, duraderas y modulares adaptadas a las necesidades regionales están bien posicionados para capitalizar la demanda insatisfecha en Asia Pacífico, América Latina y Medio Oriente.
- Por ejemplo, el Grupo de Hospitales Saudí Alemán opera una instalación de 400 camas en el Medio Oriente, equipada con camas terapéuticas avanzadas y equipos médicos para apoyar servicios de cuidados críticos multidisciplinarios.
Desafíos Clave
Alto Costo de las Camas Terapéuticas Avanzadas
Los altos costos de adquisición y mantenimiento de las camas terapéuticas avanzadas siguen siendo un desafío clave para el mercado. Las camas equipadas con controles electrónicos, sistemas de gestión de presión y tecnologías de monitoreo requieren una inversión de capital significativa. Las limitaciones presupuestarias en hospitales públicos y centros de salud más pequeños pueden limitar la adopción, especialmente en regiones sensibles al precio. Los costos de mantenimiento, repuestos y capacitación aumentan aún más los gastos totales de propiedad, creando barreras para el despliegue generalizado a pesar de la creciente demanda clínica.
Cumplimiento Normativo y Complejidad en la Adquisición
El cumplimiento normativo y los complejos procesos de adquisición plantean desafíos para los fabricantes y proveedores de atención médica en el Mercado de Camas Terapéuticas. Las camas terapéuticas deben cumplir con estrictos estándares de seguridad, calidad y rendimiento, que varían según la región. Los largos plazos de aprobación y los costos de cumplimiento pueden retrasar los lanzamientos de productos. Además, los ciclos de adquisición hospitalaria suelen ser prolongados y orientados al precio, limitando la flexibilidad para los proveedores enfocados en la innovación e intensificando la competencia basada en el costo en lugar de la diferenciación tecnológica.
Análisis Regional
NorteaméricaNorteamérica lideró el Mercado de Camas Terapéuticas con un 38.2% de participación de mercado en 2024, impulsada por una infraestructura de salud avanzada, alta densidad de camas hospitalarias y fuerte adopción de equipos médicos tecnológicamente avanzados. La región se beneficia de tasas crecientes de hospitalización, una gran población envejecida y una inversión significativa en instalaciones de cuidados críticos y de larga duración. La alta conciencia sobre la prevención de lesiones por presión y los estándares de seguridad del paciente apoyan aún más la demanda. Políticas de reembolso favorables para equipos de atención médica hospitalaria y domiciliaria, junto con la continua innovación de productos por parte de los principales fabricantes, continúan fortaleciendo la posición de liderazgo de Norteamérica en el mercado global.
Europa
Europa representó un 29.4% de participación del Mercado de Camas Terapéuticas en 2024, respaldada por sistemas de salud pública bien establecidos y un creciente enfoque en el cuidado de ancianos. La creciente prevalencia de enfermedades crónicas y la creciente demanda de servicios de rehabilitación y largo plazo son contribuyentes principales al crecimiento. Los países de Europa Occidental continúan invirtiendo en la modernización hospitalaria y la infraestructura de hogares de ancianos, impulsando la adopción de camas terapéuticas avanzadas. Los estrictos estándares regulatorios que enfatizan la seguridad del paciente y la calidad del cuidado promueven aún más el reemplazo de camas convencionales con soluciones especializadas, mientras que Europa del Este muestra un crecimiento constante respaldado por la expansión de la infraestructura de salud.
Asia Pacífico
Asia Pacífico tuvo un 22.1% de participación de mercado en 2024, reflejando el rápido desarrollo de la infraestructura de salud y el creciente acceso a servicios médicos. El crecimiento poblacional, la creciente incidencia de enfermedades crónicas y la expansión de redes hospitalarias son impulsores clave de la demanda. Los gobiernos de la región están invirtiendo en capacidad de cuidados críticos e instalaciones para el cuidado de ancianos, apoyando la adopción de camas terapéuticas. El aumento del turismo médico y las inversiones en atención médica privada contribuyen aún más al crecimiento. La demanda es particularmente fuerte para camas terapéuticas rentables y duraderas, haciendo que la región sea atractiva para los fabricantes que se enfocan en ofertas de productos escalables y adaptadas localmente.
América Latina
América Latina representó un 6.1% de participación en el mercado de camas terapéuticas en 2024, respaldado por mejoras graduales en la infraestructura de salud y una creciente conciencia sobre soluciones avanzadas de atención al paciente. La expansión de redes de hospitales privados y el aumento del gasto gubernamental en salud están impulsando la adopción. La demanda de camas terapéuticas está creciendo en entornos de atención aguda y a largo plazo, especialmente en los centros urbanos. Sin embargo, las restricciones presupuestarias y el acceso desigual a equipos médicos avanzados en los países limitan una penetración más rápida. Las actualizaciones continuas de hospitales y el aumento de la carga de enfermedades crónicas siguen creando oportunidades de crecimiento constante en la región.
Medio Oriente y África
El Medio Oriente y África representaron un 4.2% de participación de mercado en 2024, impulsado por la expansión de inversiones en salud y la creciente demanda de infraestructura médica moderna. Los países del Golfo están liderando la adopción a través de proyectos de construcción de hospitales a gran escala y el énfasis en servicios de cuidados críticos. La creciente prevalencia de enfermedades relacionadas con el estilo de vida y el aumento del enfoque en la seguridad del paciente apoyan el crecimiento del mercado. En África, las mejoras graduales en el acceso a la salud y las iniciativas de financiamiento internacional contribuyen a la demanda. A pesar de los desafíos relacionados con la sensibilidad al costo y las brechas de infraestructura, las oportunidades a largo plazo se mantienen respaldadas por iniciativas de modernización del sistema de salud.
Segmentaciones del Mercado:
Por Producto
- Camas Clínicas
- Camas Domésticas
- Accesorios
Por Uso Final
- Hospitales y Clínicas
- Centros de Atención Reproductiva
- Otros
Por Aplicación
- Camas de Cuidados Agudos
- Camas de Cuidados Críticos
- Camas a Largo Plazo
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de camas terapéuticas presenta un entorno competitivo moderadamente consolidado, caracterizado por la presencia de fabricantes globales establecidos y proveedores especializados de equipos de salud, incluidos Hill-Rom Holdings, Inc. (Baxter), Stryker Corporation, Invacare Corporation, Medline Industries, Inc., Arjo, Paramount Bed Holdings Co., Ltd., Joerns Healthcare LLC, Drive DeVilbiss Healthcare, GF Health Products, Inc., y Span-America Medical Systems, Inc. Estas empresas compiten a través de la innovación de productos, la amplitud del portafolio y sólidas redes de distribución en entornos hospitalarios y de atención domiciliaria. Los participantes del mercado enfatizan funcionalidades avanzadas de las camas, como redistribución de presión, superficies de control de infecciones e integración de monitoreo inteligente para mejorar la seguridad del paciente y la eficiencia del cuidador. Las iniciativas estratégicas, incluyendo lanzamientos de nuevos productos, expansión geográfica y asociaciones con proveedores de salud, siguen siendo centrales para el posicionamiento competitivo. Además, los fabricantes se centran en el diseño ergonómico, la durabilidad y el cumplimiento de las normas regulatorias regionales para fortalecer el éxito en la adquisición. La inversión continua en investigación y desarrollo permite la diferenciación, mientras que las estrategias de optimización de costos apoyan la competitividad en mercados sensibles al precio.
Análisis de Jugadores Clave
- Drive DeVilbiss Healthcare
- Arjo
- Span-America Medical Systems, Inc.
- Hill-Rom Holdings, Inc. (Baxter)
- GF Health Products, Inc.
- Medline Industries, Inc.
- Paramount Bed Holdings Co., Ltd.
- Joerns Healthcare LLC
- Stryker Corporation
- Invacare Corporation
Desarrollos Recientes
- En febrero de 2025, Stryker lanzó la cama hospitalaria ProCeed, diseñada para mercados fuera de los EE. UU. con características como baja altura de cama para reducir riesgos de caídas y una quinta rueda para minimizar lesiones de los cuidadores.
- En mayo de 2025, Umano Medical presentó una nueva generación de la cama ook snow, dirigida a aplicaciones bariátricas, médico-quirúrgicas y de cuidados paliativos.
- En julio de 2025, SonderCare lanzó camas hospitalarias certificadas para el hogar, adaptadas para personas mayores de ingresos medios en medio de la crisis de atención a largo plazo.
- En septiembre de 2025, Invacare lanzó la cama de perfil médico New Accent para el cuidado en el hogar y a largo plazo, enfatizando la seguridad y facilidad de uso.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Uso Final, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de camas terapéuticas continuará expandiéndose de manera constante, respaldado por el aumento de las tasas de hospitalización y la creciente demanda de soluciones avanzadas de cuidado del paciente.
- El envejecimiento de la población impulsará una demanda sostenida de camas terapéuticas a largo plazo y de rehabilitación en las instalaciones de salud.
- Los hospitales priorizarán la sustitución de camas convencionales por camas terapéuticas tecnológicamente avanzadas para mejorar la seguridad del paciente y la eficiencia del cuidado.
- La adopción de camas terapéuticas inteligentes y conectadas aumentará, mejorando el monitoreo del paciente y la gestión del flujo de trabajo del cuidador.
- Los entornos de atención médica domiciliaria presenciarán una mayor adopción de camas terapéuticas a medida que los modelos de atención se desplacen hacia el tratamiento ambulatorio y en el hogar.
- La demanda de características de prevención de lesiones por presión y control de infecciones dará forma a las futuras estrategias de desarrollo de productos.
- Las economías emergentes ofrecerán fuertes oportunidades de crecimiento debido a la expansión de la infraestructura de salud y la capacidad de atención crítica.
- Los fabricantes se centrarán en diseños modulares y rentables para abordar las restricciones presupuestarias en los sistemas de salud pública.
- Las asociaciones estratégicas con proveedores de atención médica fortalecerán la penetración en el mercado y los acuerdos de suministro a largo plazo.
- El cumplimiento normativo y las certificaciones de calidad seguirán siendo críticos para mantener la ventaja competitiva y el acceso al mercado global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de camas terapéuticas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de camas terapéuticas entre 2024 y 2032?
¿Qué segmento de mercado lidera en términos de tipo?
¿Cuál segmento tecnológico se estima que tendrá la mayor CAGR durante todo el período de pronóstico?
¿Quiénes son los principales actores en la industria de camas terapéuticas a nivel mundial?
¿Quiénes son las empresas líderes en el mercado de camas terapéuticas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Camas Terapéuticas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Camas Terapéuticas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,068 million → 2032: USD 8,497.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Camas Terapéuticas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Camas Terapéuticas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Camas Terapéuticas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Camas Terapéuticas Market Drivers
- 3.3 Mercado de Camas Terapéuticas Market Restraints & Challenges
- 3.4 Mercado de Camas Terapéuticas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Camas Terapéuticas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Camas Terapéuticas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Camas Terapéuticas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Camas Terapéuticas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Camas Terapéuticas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Camas Terapéuticas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Camas Terapéuticas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Camas Terapéuticas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Camas Terapéuticas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Camas Terapéuticas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Camas Terapéuticas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Camas Terapéuticas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Camas Terapéuticas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Camas Terapéuticas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Camas Terapéuticas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Camas Terapéuticas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Camas Terapéuticas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Camas Terapéuticas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Camas Terapéuticas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
