
Descripción General del Mercado de Bloqueadores de Canales de Calcio:
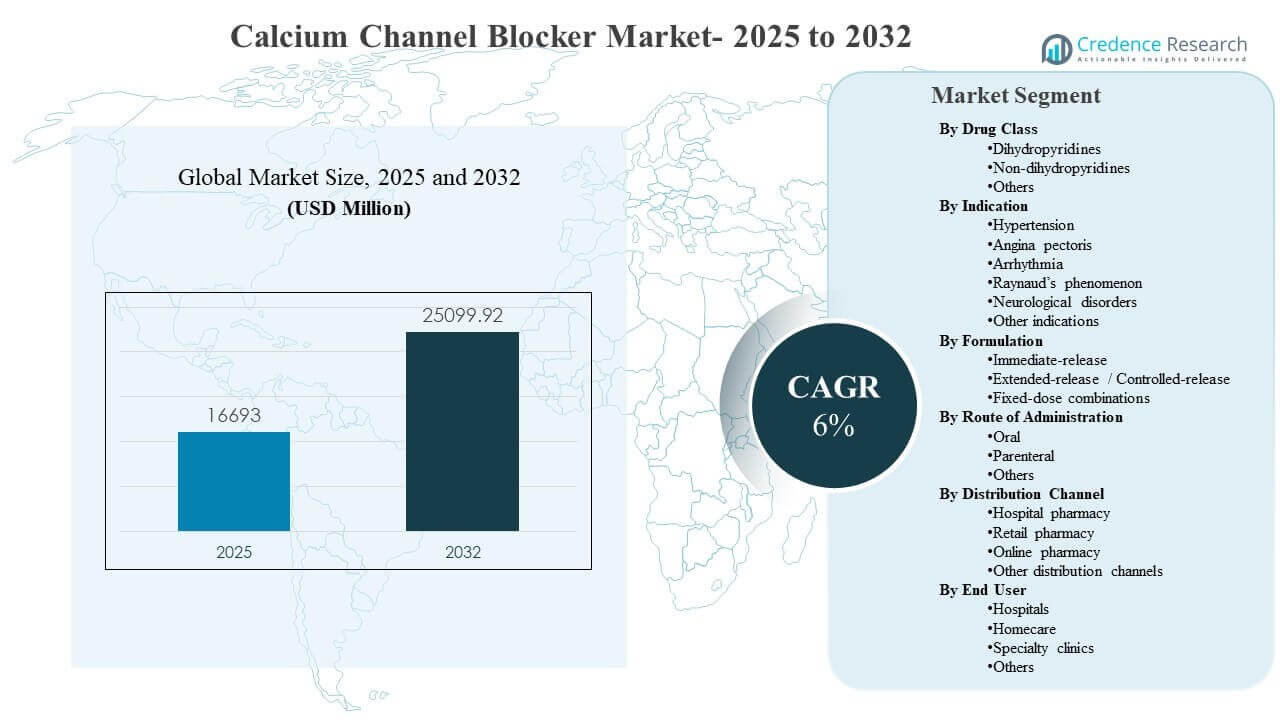
Se estimó que el tamaño del mercado global de Bloqueadores de Canales de Calcio era de USD 16693 millones en 2025 y se espera que alcance los USD 25099.92 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6% de 2025 a 2032. El aumento de los volúmenes de terapia antihipertensiva a largo plazo sigue expandiendo la demanda, ya que la práctica clínica depende cada vez más de los bloqueadores de canales de calcio para el control de la presión arterial de primera línea y complementario en amplios grupos de pacientes. La demanda también se ve respaldada por la sustitución genérica en curso, las preferencias de adherencia diaria y el creciente uso de regímenes combinados que mejoran la persistencia en las vías de atención cardiovascular crónica.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Bloqueadores de Canales de Calcio 2025 | USD 16693 millones |
| Mercado de Bloqueadores de Canales de Calcio, CAGR | 6% |
| Tamaño del Mercado de Bloqueadores de Canales de Calcio 2032 | USD 25099.92 millones |
Tendencias y Perspectivas Clave del Mercado
- América del Norte representó el 38.6% de la participación en 2025, respaldada por una alta intensidad de tratamiento y amplios volúmenes de prescripción crónica.
- Las dihidropiridinas representaron el 61.2% de la participación en 2025, reflejando una fuerte posición en la terapia de mantenimiento rutinario de la hipertensión.
- La hipertensión representó el 69.9% de la participación en 2025, manteniendo la demanda de indicaciones concentrada en los canales de prescripción de atención primaria.
- Las formulaciones de liberación prolongada/controlada mantuvieron el 54.3% de la participación en 2025, respaldadas por la dosificación diaria y los beneficios de adherencia.
- Se proyecta que las farmacias hospitalarias experimenten un fuerte crecimiento respaldado por la creciente demanda de atención aguda y hospitalaria impulsada por protocolos.
Análisis de Segmento
El mercado de Bloqueadores de Canales de Calcio está conformado por la prescripción crónica de alto volumen en hipertensión y la amplia disponibilidad de genéricos de bajo costo, lo que mantiene las formulaciones centradas en la adherencia y las recargas estructuralmente importantes. Las dihidropiridinas dominan debido al amplio uso en el manejo diario de la presión arterial y la fuerte familiaridad de los médicos, mientras que las no dihidropiridinas continúan expandiéndose en el uso adyacente de control de ritmo y frecuencia. Los productos de liberación prolongada siguen siendo preferidos donde se prioriza la cobertura estable de 24 horas y la dosificación simplificada, apoyando la demanda continua de poblaciones mayores y con multimorbilidad.
La dinámica del canal refuerza el perfil de terapia de mantenimiento del mercado. La demanda en farmacias minoristas está respaldada por recargas recurrentes y dispensación impulsada por sustituciones, mientras que el crecimiento en farmacias hospitalarias se fortalece con el manejo agudo de la presión arterial, la mezcla de casos cardiovasculares de pacientes hospitalizados y los patrones de compra liderados por el formulario. Los regímenes de combinación y las combinaciones de dosis fijas se expanden de manera constante a medida que los proveedores buscan mejorar la adherencia y una normalización más rápida de la presión arterial, apoyando el crecimiento incremental del valor en mercados maduros y emergentes.
Por Perspectivas de Clase de Medicamentos
Las dihidropiridinas representaron la mayor participación de 61.2% en 2025. Las dihidropiridinas lideran porque estas terapias se alinean bien con las vías comunes de manejo de la hipertensión y se utilizan ampliamente como opciones de primera línea en la práctica rutinaria. La amplia disponibilidad genérica apoya la asequibilidad y fomenta una alta sustitución, manteniendo volúmenes en canales tanto públicos como privados. Las opciones de dosificación diaria y los perfiles de tolerabilidad predecibles refuerzan el uso persistente en el cuidado cardiovascular a largo plazo.
Por Perspectivas de Indicación
La hipertensión representó la mayor participación de 69.9% en 2025. La hipertensión lidera porque el grupo de pacientes tratados es grande y la duración de la terapia es larga, generando una demanda recurrente durante múltiples años. Los patrones de inicio en atención primaria impulsan altos volúmenes de prescripción y recargas continuas, especialmente para moléculas genéricas establecidas. La adopción de la terapia combinada apoya la expansión continua a medida que los clínicos buscan mejorar las tasas de control y reducir la carga de píldoras.
Por Perspectivas de Formulación
Las formulaciones de liberación prolongada / liberación controlada representaron la mayor participación de 54.3% en 2025. Las formulaciones de liberación prolongada lideran porque los regímenes de dosificación diaria mejoran la adherencia en la terapia crónica y apoyan una cobertura farmacocinética más uniforme durante 24 horas. La reducción de la frecuencia de dosificación es especialmente importante para los pacientes mayores y aquellos con múltiples comorbilidades que manejan la polifarmacia. El control estable de la presión arterial y la conveniencia siguen siendo razones fundamentales por las que los pagadores y proveedores mantienen la preferencia por los formatos de liberación controlada.
Por Perspectivas de Vía de Administración
La administración oral domina la utilización en el mundo real porque los bloqueadores de canales de calcio se utilizan principalmente para el manejo ambulatorio a largo plazo, donde la dosificación diaria y la continuidad de las recargas impulsan la demanda recurrente. El uso parenteral se concentra en entornos de atención aguda para el control rápido de la presión arterial o necesidades específicas de pacientes hospitalizados, haciendo que el canal sea más pequeño pero clínicamente importante. La mezcla de vías está determinada por el entorno de atención, la urgencia clínica y los patrones de uso hospitalario basados en protocolos.
Por Perspectivas de Canal de Distribución
La farmacia minorista representó la mayor participación de 46.4% en 2025. La farmacia minorista lidera porque el manejo crónico de la hipertensión depende de recargas mensuales y dispensación impulsada por sustituciones, lo que canaliza la mayoría de la demanda hacia puntos de acceso comunitario. La alta penetración genérica fortalece los volúmenes minoristas a medida que los pacientes y los pagadores priorizan la asequibilidad. El crecimiento en la farmacia hospitalaria está respaldado por la mezcla de casos cardiovasculares de pacientes hospitalizados y una gestión más estricta del formulario para presentaciones agudas y complejas.
Por Perspectivas de Usuario Final
Los hospitales siguen siendo un usuario final central debido a que los episodios cardiovasculares hospitalarios, el manejo agudo de la presión arterial y la prescripción basada en protocolos impulsan una utilización constante en entornos institucionales. El uso en el hogar crece en paralelo con la prevalencia de enfermedades crónicas y los regímenes enfocados en la adherencia que trasladan el manejo a largo plazo a entornos ambulatorios. Las clínicas especializadas contribuyen a través de la optimización de regímenes liderada por cardiología para casos complejos, incluida la escalada de terapia combinada y el monitoreo.
Impulsores del Mercado de Bloqueadores de Canales de Calcio
Aumento de la Carga de Hipertensión Crónica y Necesidades de Terapia a Largo Plazo
El mercado de bloqueadores de canales de calcio está impulsado por un crecimiento sostenido en los volúmenes de tratamiento de la hipertensión crónica en poblaciones envejecidas y cada vez más urbanizadas. Los requisitos de terapia de larga duración crean una demanda recurrente a través de recargas y ciclos de intensificación de terapia a lo largo del tiempo. La amplia dependencia clínica de los bloqueadores de canales de calcio para el control de primera línea y complementario respalda bases estables de prescripción. La escala de prescripción en atención primaria fortalece la demanda de volumen, y las visitas de seguimiento de rutina refuerzan la continuación. Estas dinámicas colectivamente expanden la utilización en sistemas de salud maduros y emergentes.
- Por ejemplo, el besilato de amlodipino de Pfizer (Norvasc), evaluado por seguridad en más de 11,000 pacientes en ensayos clínicos en EE. UU. y en el extranjero, vio a su equivalente genérico alcanzar aproximadamente 71 millones de recetas en los Estados Unidos en 2022, casi el doble de los 37 millones registrados en 2004, ilustrando la escala compuesta de la prescripción en atención primaria a largo plazo para esta molécula a lo largo de ciclos sucesivos de terapia.
Amplia Disponibilidad Genérica y Sustitución Impulsada por el Costo
La alta penetración genérica fortalece la asequibilidad y apoya el amplio acceso de los pacientes, especialmente en grandes mercados sensibles al precio. La sustitución genérica expande los volúmenes a través de formularios liderados por pagadores e intercambiabilidad a nivel de farmacia donde está permitido. Los precios competitivos aumentan el potencial de adherencia al reducir los costos mensuales de bolsillo, apoyando la persistencia a largo plazo. Los contratos de adquisición más grandes favorecen cada vez más a los proveedores con sistemas de calidad confiables y distribución constante. Este impulsor apoya el crecimiento estable del mercado incluso cuando la innovación a nivel molecular es limitada.
Preferencia por Regímenes de Una Vez al Día y Formatos de Liberación Controlada
Las prioridades de adherencia apoyan la adopción de productos de liberación prolongada, particularmente para pacientes que manejan multimorbilidad y rutinas de medicación complejas. La dosificación de una vez al día mejora la persistencia y reduce las dosis omitidas, lo que apoya un mejor control en las vías de manejo crónico. Los formatos de liberación controlada también ayudan a mantener perfiles de exposición más suaves, reforzando la comodidad del médico para el uso a largo plazo. La prescripción impulsada por la conveniencia apoya una demanda estable en entornos minoristas y ambulatorios. Estos factores elevan el papel de la estrategia de formulación en el crecimiento del valor del mercado.
- Por ejemplo, el perfil farmacocinético diseñado del amlodipino, caracterizado por una vida media plasmática de 35–50 horas y una relación valle-pico que permanece por encima del 50% incluso 72 horas después de la última dosis activa, permite que la formulación Norvasc de Pfizer mantenga el efecto antihipertensivo más allá de un intervalo de dosificación único.
Expansión del Uso de Terapia Combinada y Combinaciones de Dosis Fija
La adopción de la terapia combinada apoya la expansión del mercado a medida que los médicos buscan un control más rápido y mejores resultados en pacientes que requieren más que monoterapia. Las combinaciones de dosis fija ayudan a reducir la carga de pastillas y simplificar los regímenes crónicos, mejorando la persistencia en la práctica real. Las vías de prescripción favorecen cada vez más los enfoques de combinación temprana para perfiles de mayor riesgo. Las estrategias de formularios y las preferencias de los pagadores también apoyan las combinaciones cuando las mejoras en la adherencia reducen los costos de atención posteriores. Este impulsor contribuye a un crecimiento más rápido en las líneas de productos centradas en combinaciones.
Desafíos del Mercado de Bloqueadores de Canales de Calcio
La competencia de precios sigue siendo un desafío persistente porque muchas moléculas clave de bloqueadores de canales de calcio son maduras y están ampliamente disponibles en forma genérica. Las ofertas agresivas y la presión de sustitución pueden comprimir los márgenes y desplazar el volumen hacia los proveedores de menor costo que cumplen con los requisitos. Las decisiones de adquisición dependen cada vez más de la fiabilidad del suministro y del historial regulatorio, aumentando el costo de calidad y cumplimiento. Las oscilaciones de inventario de canal también pueden ocurrir después de problemas de calidad, creando volatilidad a corto plazo. Estos factores limitan el poder de fijación de precios y aumentan el riesgo operativo.
- Por ejemplo, tras el vencimiento de la patente de amlodipino, la entrada de genéricos redujo hasta un 70% los costos de tratamiento en varios mercados importantes, desencadenando una sustitución impulsada por adquisiciones intensas y obligando a los formuladores, incluidos los proveedores de API indios y chinos que ahora representan la mayoría de la producción global de API, a competir principalmente en precio en rondas de licitación.
El cumplimiento de la calidad y los controles de impurezas crean un riesgo adicional, particularmente a medida que los reguladores mantienen una fuerte vigilancia sobre las prácticas de fabricación para medicamentos cardiovasculares crónicos. Los retiros o cartas de advertencia pueden interrumpir la continuidad del suministro y desencadenar cambios rápidos por parte de los pagadores, farmacias y hospitales. Los ciclos de calificación de proveedores pueden volverse más largos y exigentes, añadiendo complejidad para los fabricantes y distribuidores. Las restricciones de liberación de lotes y los plazos de remediación pueden crear escasez en fortalezas o formulaciones específicas. Este desafío aumenta la importancia de una gobernanza de fabricación robusta.
Tendencias y Oportunidades del Mercado de Bloqueadores de Canales de Calcio
Las combinaciones de dosis fija están ganando impulso a medida que los proveedores priorizan regímenes simplificados que mejoran la persistencia y reducen la carga de pastillas en poblaciones con multimorbilidad. Las oportunidades se expanden donde las vías de combinación se adoptan más temprano en la escalada del tratamiento y donde los pagadores reconocen los beneficios vinculados a la adherencia. Los fabricantes pueden diferenciarse a través de un suministro estable, proporciones de dosis optimizadas y formatos de productos amigables para el paciente. Las estrategias de cartera que alinean combinaciones con protocolos amplios de tratamiento de hipertensión pueden apoyar un crecimiento sostenido. Estas tendencias apoyan la expansión de valor incremental más allá de los genéricos de productos básicos.
- Por ejemplo, George Medicines informó que su combinación triple en una sola píldora GMRx2 de una vez al día para la hipertensión redujo la presión arterial sistólica en el hogar en 31 mmHg después de 6 meses en comparación con 26 mmHg con el cuidado estándar, mientras que el 81% de los pacientes logró el control de la presión arterial medido en la clínica dentro de 1 mes en comparación con el 55% con el cuidado estándar, con tasas de control aún en 82% frente a 72% a los 6 meses.
La innovación de liberación prolongada sigue siendo un área de oportunidad ya que la adherencia y la conveniencia continúan moldeando las decisiones de prescripción en la terapia cardiovascular crónica. Las reformulaciones que ofrecen una exposición más uniforme, menos dosis diarias y un control constante pueden mantener la preferencia en grandes poblaciones ambulatorias. Las asociaciones de distribución y las estrategias de acceso a farmacias pueden expandir el alcance de productos de alto volumen. Los mercados emergentes también ofrecen crecimiento a través de un mejor diagnóstico y la expansión de la cobertura del tratamiento. Estas dinámicas apoyan oportunidades continuas en formulación, acceso y confiabilidad del suministro.
Perspectivas Regionales
América del Norte
América del Norte representó un 38.6% de participación en 2025, respaldada por fuertes volúmenes de prescripción crónica, alta intensidad de diagnóstico y tratamiento, y amplio acceso a terapias cardiovasculares a largo plazo. La sustitución genérica y la infraestructura establecida de dispensación minorista refuerzan la demanda estable en los canales ambulatorios. La utilización hospitalaria sigue siendo importante para el manejo agudo de la presión arterial y la mezcla de casos cardiovasculares hospitalarios. El control de formularios y las expectativas de cumplimiento influyen en la selección de proveedores y la estabilidad de los contratos entre los principales compradores.
Europa
Europa representó un 26.9% de participación en 2025, respaldada por vías establecidas de manejo de la hipertensión y alta utilización de medicamentos genéricos rentables. La amplia cobertura y los protocolos de atención estandarizados impulsan volúmenes de prescripción estables en los entornos de atención primaria y especializada. La demanda sigue anclada en el manejo ambulatorio a largo plazo, con formatos de liberación controlada que apoyan la prescripción impulsada por la adherencia. Las estructuras regionales de adquisición y reembolso continúan moldeando el posicionamiento de precios y carteras.
Asia Pacífico
Asia Pacífico representó un 23.4% de participación en 2025, reflejando grandes volúmenes de pacientes y un acceso al tratamiento en expansión en los principales mercados. El crecimiento es respaldado por un mejor diagnóstico, un aumento en la utilización de la atención médica y una adopción más amplia de la terapia antihipertensiva a largo plazo. Los precios siguen siendo generalmente más bajos que en América del Norte y Europa, pero la escala respalda una fuerte demanda de volumen. Los canales minoristas y la creciente capacidad de manejo de enfermedades crónicas fortalecen la continua expansión del mercado.
América Latina
América Latina tuvo un 7.2% de participación en 2025, respaldada por la mejora en el acceso a la terapia cardiovascular crónica en entornos urbanos y de atención médica privada. La penetración genérica apoya la asequibilidad, pero la variabilidad en el reembolso y el acceso desigual entre países pueden limitar la persistencia de la terapia. Las farmacias minoristas siguen siendo importantes para la continuidad de las reposiciones, mientras que el uso hospitalario apoya la demanda de atención aguda. Las oportunidades de expansión están vinculadas a una mejor cobertura del tratamiento y un suministro estable de genéricos esenciales.
Oriente Medio y África
Oriente Medio y África representaron un 3.9% de participación en 2025, reflejando el acceso desigual a tratamientos y la variabilidad en la infraestructura de salud en los diferentes mercados. La demanda se concentra en países con mayor acceso y en centros urbanos donde las vías de manejo de enfermedades crónicas están más establecidas. La adquisición pública y las limitaciones de asequibilidad influyen en la mezcla de productos y el posicionamiento de los proveedores. Las oportunidades de crecimiento se alinean con la mejora en las tasas de diagnóstico, la adopción de guías y la expansión del acceso a la terapia antihipertensiva a largo plazo.
Panorama Competitivo
El mercado de los bloqueadores de los canales de calcio es altamente competitivo debido a los portafolios de moléculas maduras, la fuerte genericación y la alta sustitución en indicaciones principales como la hipertensión y la angina. Los fabricantes compiten en la fiabilidad del suministro, el cumplimiento regulatorio, la amplitud de fortalezas y formulaciones, y la capacidad de contratación en canales minoristas e institucionales. La diferenciación proviene cada vez más de formatos de liberación controlada, combinaciones de dosis fijas y disponibilidad constante en SKU de alto volumen. La estrategia de canal, la profundidad de distribución y la gobernanza de calidad siguen siendo decisivas para mantener grandes licitaciones y relaciones con farmacias.
Pfizer Inc. mantiene su relevancia a través de portafolios cardiovasculares establecidos, escala comercial y experiencia en la navegación de mercados regulados con estándares consistentes de fabricación y distribución. El enfoque de la compañía generalmente enfatiza la continuidad del portafolio, la cobertura de canales y la alineación con las necesidades de pagadores y proveedores en el cuidado cardiovascular crónico. El posicionamiento en el mercado se beneficia de sólidos marcos de cumplimiento y la capacidad de apoyar los requisitos de adquisición a gran escala. El enfoque estratégico en la amplitud terapéutica y la resiliencia del suministro respalda la estabilidad competitiva en clases de medicamentos maduras.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Pfizer Inc.
- Viatris Inc. (Mylan)
- Teva Pharmaceutical Industries Ltd.
- Sun Pharmaceutical Industries Ltd.
- Novartis AG
- Bausch Health
- Zydus Group
- Lupin
- GSK (GlaxoSmithKline)
- Glenmark Pharmaceuticals
- Amneal Pharmaceuticals
- Covis Pharma
- Sofgen
- Dr. Reddy’s Laboratories
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En agosto de 2025, George Medicines y Piramal Pharma Solutions informaron sobre una actualización de su asociación en torno a WIDAPLIK, una terapia para la hipertensión que combina telmisartán, amlodipino e indapamida en una sola píldora, con Piramal apoyando el desarrollo de la formulación y la fabricación para el programa.
- En mayo de 2024, Akums Drugs & Pharmaceuticals introdujo una nueva combinación de dosis fija de tabletas de liberación prolongada de amlodipino, telmisartán y metoprolol para el manejo de la hipertensión después de recibir la aprobación de DCGI.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 16693 millones |
| Pronóstico de ingresos en 2032 | USD 25099.92 millones |
| Tasa de crecimiento (CAGR) | 6% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Clase de Medicamentos: Dihidropiridinas; No dihidropiridinas (Fenilalquilaminas; Benzotiazepinas/Benzotizepinas); Otros; Por Perspectiva de Indicación: Hipertensión; Angina de pecho; Arritmia; Fenómeno de Raynaud; Trastornos neurológicos; Otras indicaciones; Por Perspectiva de Formulación: Liberación inmediata; Liberación prolongada / Liberación controlada; Combinaciones de dosis fija; Por Perspectiva de Vía de Administración: Oral; Parenteral; Otros; Por Perspectiva de Canal de Distribución: Farmacia hospitalaria; Farmacia minorista; Farmacia en línea; Otros canales de distribución; Por Perspectiva de Usuario Final: Hospitales; Cuidado en el hogar; Clínicas especializadas; Otros |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente & África |
| Empresas clave perfiladas | Pfizer Inc.; Viatris Inc. (Mylan); Teva Pharmaceutical Industries Ltd.; Sun Pharmaceutical Industries Ltd.; Novartis AG; Bausch Health; Grupo Zydus; Lupin; GSK (GlaxoSmithKline); Glenmark Pharmaceuticals; Amneal Pharmaceuticals; Covis Pharma; Sofgen; Laboratorios Dr. Reddy’s |
| Número de páginas | 340 |
Por Segmentación
Por Clase de Medicamento
- Dihidropiridinas (por ejemplo, amlodipino, nifedipino, felodipino, nicardipino)
- No dihidropiridinas [Fenilalquilaminas (por ejemplo, verapamilo), Benzotiazepinas / Benzotizepinas (por ejemplo, diltiazem)]
- Otros
Por Indicación
- Hipertensión
- Angina de pecho
- Arritmia
- Fenómeno de Raynaud
- Trastornos neurológicos
- Otras indicaciones
Por Formulación
- Liberación inmediata
- Liberación prolongada / Liberación controlada
- Combinaciones de dosis fija
Por Vía de Administración
- Oral
- Parenteral
- Otros
Por Canal de Distribución
- Farmacia hospitalaria
- Farmacia minorista
- Farmacia en línea
- Otros canales de distribución
Por Usuario Final
- Hospitales
- Cuidado en el hogar
- Clínicas especializadas
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de los bloqueadores de canales de calcio en 2025 y 2032?
¿Cuál es la TACC para el mercado de bloqueadores de canales de calcio durante 2025–2032?
¿Cuál segmento es el más grande en el mercado de bloqueadores de canales de calcio?
¿Qué factores están impulsando el crecimiento en el mercado de bloqueadores de canales de calcio?
¿Quiénes son las empresas líderes en el mercado de bloqueadores de canales de calcio?
¿Qué región lidera el mercado de bloqueadores de canales de calcio?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bloqueadores de Canales de Calcio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bloqueadores de Canales de Calcio Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 16693 million → 2032: USD 25099.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bloqueadores de Canales de Calcio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bloqueadores de Canales de Calcio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bloqueadores de Canales de Calcio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bloqueadores de Canales de Calcio Market Drivers
- 3.3 Mercado de Bloqueadores de Canales de Calcio Market Restraints & Challenges
- 3.4 Mercado de Bloqueadores de Canales de Calcio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bloqueadores de Canales de Calcio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bloqueadores de Canales de Calcio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bloqueadores de Canales de Calcio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bloqueadores de Canales de Calcio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bloqueadores de Canales de Calcio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bloqueadores de Canales de Calcio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bloqueadores de Canales de Calcio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bloqueadores de Canales de Calcio Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bloqueadores de Canales de Calcio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bloqueadores de Canales de Calcio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bloqueadores de Canales de Calcio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bloqueadores de Canales de Calcio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bloqueadores de Canales de Calcio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bloqueadores de Canales de Calcio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bloqueadores de Canales de Calcio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bloqueadores de Canales de Calcio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bloqueadores de Canales de Calcio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bloqueadores de Canales de Calcio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bloqueadores de Canales de Calcio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
