
Visión General del Mercado de Balones de Angioplastia:
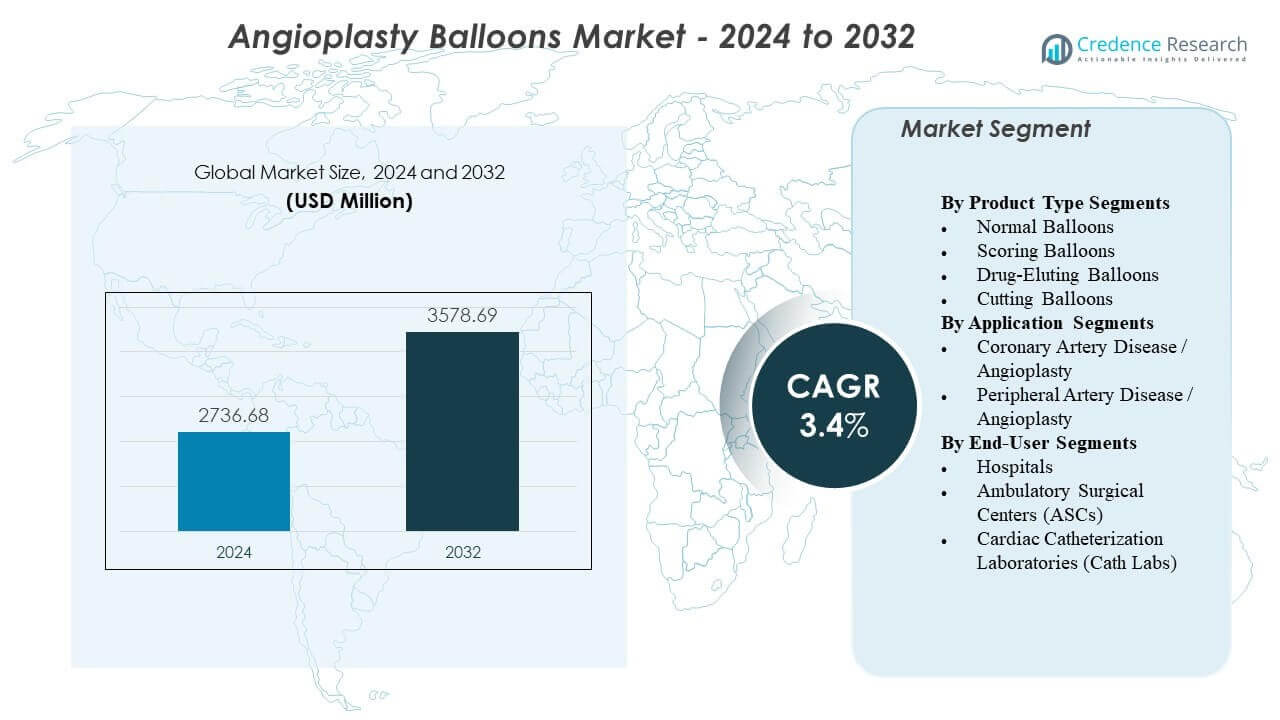
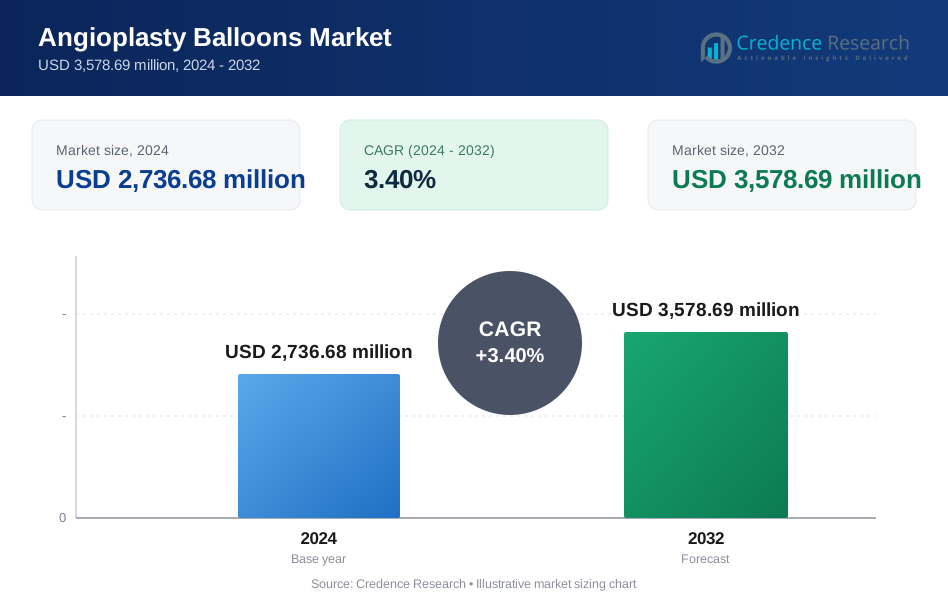
Se proyecta que el mercado de balones de angioplastia crezca de USD 2,736.68 millones en 2024 a un estimado de USD 3,578.69 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 3.4% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Balones de Angioplastia 2024 | USD 2,736.68 millones |
| Mercado de Balones de Angioplastia, CAGR | 3.4% |
| Tamaño del Mercado de Balones de Angioplastia 2032 | USD 3,578.69 millones |
El crecimiento del mercado está impulsado por la creciente carga de enfermedades coronarias y de arterias periféricas, lo que lleva a los hospitales a adoptar balones que ofrecen mejor precisión, capacidad de entrega y seguridad del vaso. Los avances en balones recubiertos de fármacos, de puntuación y no complacientes de alta presión apoyan una mejor preparación de lesiones y reducen las intervenciones repetidas. Los clínicos prefieren diseños más nuevos con perfiles refinados y sistemas de inflación controlada que mejoran la predictibilidad durante procedimientos complejos. Los fabricantes se centran en desarrollar plataformas adaptadas para lesiones calcificadas, vasos pequeños y casos de restenosis, apoyando una mayor adopción en la cardiología intervencionista.
Regionalmente, América del Norte lidera debido a la infraestructura cardiovascular avanzada, la fuerte adopción clínica y el uso extensivo de tecnologías de balones de alto rendimiento. Europa sigue con prácticas intervencionistas establecidas e integración constante de balones especializados diseñados para anatomías complejas. Asia Pacífico está emergiendo rápidamente a medida que la creciente inversión en salud, la expansión de redes de laboratorios de cateterismo y la creciente conciencia sobre el tratamiento cardiovascular temprano impulsan una adopción más amplia. América Latina y el Medio Oriente muestran un crecimiento gradual a medida que los programas cardíacos se fortalecen y el acceso a sistemas modernos de angioplastia mejora en los principales centros médicos.
Perspectivas del Mercado de Balones de Angioplastia:
- Se proyecta que el mercado de balones de angioplastia aumente de 2,736.68 millones de USD en 2024 a 3,578.69 millones de USD para 2032, avanzando a una CAGR del 3.4%.
- La creciente demanda de procedimientos cardiovasculares mínimamente invasivos y las tecnologías mejoradas de balones respaldan un fuerte impulso del mercado.
- El acceso limitado a infraestructura avanzada de laboratorios de cateterismo y los desafíos en el tratamiento de lesiones fuertemente calcificadas restringen una adopción más amplia en varias regiones.
- América del Norte lidera debido a los sistemas de intervención avanzados y altos volúmenes de procedimientos, mientras que Europa sigue con patrones de práctica clínica establecidos.
- Asia Pacífico emerge como la región de expansión más rápida impulsada por el aumento de la inversión en salud y la creciente disponibilidad de soluciones modernas de angioplastia.
Impulsores del Mercado de Balones de Angioplastia Drivers
Creciente Carga de Trastornos Cardiovasculares y Preferencia Creciente por Intervenciones Mínimamente Invasivas
La creciente carga global de bloqueos de arterias coronarias fortalece la demanda de procedimientos de angioplastia que apoyan una recuperación rápida. El mercado de balones de angioplastia gana fuerte tracción debido a la necesidad de herramientas precisas que reduzcan el trauma durante el tratamiento. Los sistemas de salud prefieren soluciones mínimamente invasivas que acorten la estancia hospitalaria y mejoren la seguridad del procedimiento. Los médicos apoyan estos balones debido a su rendimiento consistente durante la dilatación de lesiones. Esto fomenta la adopción en centros cardíacos de alto volumen. Los hospitales continúan expandiendo las capacidades de los laboratorios de cateterismo para satisfacer el aumento en el número de procedimientos. Los fabricantes responden con diseños adaptados a anatomías complejas. Los pacientes se benefician de resultados más rápidos y complicaciones reducidas.
Avances Rápidos en Tecnologías de Balones Mejorando el Éxito Clínico y la Eficiencia del Flujo de Trabajo
Los fabricantes introducen nuevas plataformas de balones con mayor empuje y control de inflación confiable que apoyan una navegación eficiente. Ayuda a los especialistas a manejar vasos calcificados y tortuosos con mayor confianza. El mercado de balones de angioplastia se expande debido a las tecnologías de recubrimiento mejoradas que apoyan la entrega controlada de medicamentos. Los hospitales valoran diseños que reducen los casos de reestenosis y aumentan la durabilidad del procedimiento. Los equipos clínicos adoptan balones con niveles de cumplimiento refinados para adaptarse a los requisitos de las lesiones. Las empresas se enfocan en la seguridad del producto para apoyar entornos de intervención exigentes. Las aprobaciones regulatorias fomentan la actividad innovadora dentro de los principales mercados. Los sistemas más nuevos ganan preferencia en centros que tratan perfiles cardiovasculares complejos.
- Por ejemplo, Medtronic lanzó el Balón Recubierto de Medicamento Prevail (DCB), que utiliza una tecnología PowerTrac que mejora el empuje en 2 veces en comparación con generaciones anteriores, permitiendo una mejor entregabilidad en sistemas de alambre altamente tortuosos de 0.014 pulgadas.
Creciente Adopción de Procedimientos Guiados por Imagen y Expansión de Capacidades de Cardiología Intervencionista en Todo el Mundo
Los laboratorios de cateterismo integran sistemas de imagen avanzados que aumentan la precisión durante la angioplastia. Estas herramientas permiten a los cardiólogos posicionar los balones con mayor claridad en múltiples estructuras vasculares. El mercado de balones de angioplastia se beneficia de las mejoras en imagen que mejoran la planificación del tratamiento. Los hospitales invierten en plataformas digitales para apoyar mejores resultados para los pacientes. Esto fortalece el éxito de los procedimientos tanto en tratamientos primarios como avanzados. Los proveedores de salud dependen de herramientas de guía actualizadas para reducir complicaciones. Los programas de formación se expanden para apoyar el aumento en el uso de dispositivos. Las naciones en desarrollo aumentan la inversión en unidades cardiovasculares para satisfacer la creciente demanda clínica.
- Por ejemplo, Philips Healthcare integró su plataforma de terapia guiada por imagen Azurion con herramientas especializadas de titulación de balones, lo que ha demostrado reducir el tiempo del procedimiento en un 17% y disminuir la exposición a la radiación hasta en un 50% durante casos complejos de angioplastia con balón.
Aumento en el Uso de Balones Recubiertos de Medicamento y Especializados Dirigidos a Lesiones Vasculares Complejas
Los balones recubiertos de medicamento ganan un uso más amplio debido a su capacidad para reducir la recurrencia del estrechamiento de los vasos. Los hospitales adoptan estos dispositivos en casos donde los stents muestran una idoneidad limitada. El mercado de balones de angioplastia ve un aumento en la penetración de balones diseñados para bifurcaciones, vasos pequeños y casos de reestenosis. Los clínicos dependen de formulaciones dirigidas que apoyan una mejor curación en el sitio del tratamiento. Esto respalda fuertes tendencias de uso en centros de atención avanzada. Los fabricantes construyen productos con transferencia uniforme de medicamento para un rendimiento confiable. Los proveedores de salud eligen plataformas adecuadas para tipos de lesiones de alto riesgo. La investigación apoya la expansión de balones especializados que mejoran los resultados a largo plazo.
Tendencias del Mercado de Balones de Angioplastia
Cambio Hacia Balones de Alta Presión y No Complacientes para la Preparación de Lesiones Complejas
Los equipos de intervención ahora prefieren balones de alta presión para placas calcificadas y resistentes donde las herramientas estándar tienen dificultades. El mercado de balones de angioplastia refleja este cambio debido a la creciente necesidad clínica de una fuerte modificación de lesiones. Los hospitales ven tasas de éxito más altas con diseños no complacientes que mantienen la estabilidad del diámetro. Esto mejora la precisión durante la preparación previa al stent. Los cardiólogos adoptan estos dispositivos para manejar anatomías desafiantes. La demanda aumenta por balones que limitan el deslizamiento durante la inflación. Los fabricantes mejoran la resistencia del material para soportar umbrales de inflación más altos. La adopción sigue siendo fuerte en centros cardiovasculares especializados.
- Por ejemplo, el balón no complaciente NC Emerge™ de Boston Scientific ofrece hasta 20 atm de presión de ruptura calificada, proporcionando una expansión controlada para lesiones calcificadas que resisten los balones estándar. Sus capas de polímero diseñadas mantienen la estabilidad del diámetro durante la preparación agresiva de lesiones.
Fuerte Adopción de Balones de Perfil Ultra Bajo que Apoyan Procedimientos en Vasos Pequeños y Periféricos
Los fabricantes de dispositivos desarrollan balones con perfiles reducidos para alcanzar vasos estrechos y angostos de manera segura. El mercado de balones de angioplastia ve un uso creciente de estos balones en intervenciones en vasos pequeños. Los médicos valoran la mejor cruzabilidad al tratar con anatomías delicadas. Esto reduce el trauma vascular y apoya una navegación más suave. Los hospitales integran estos dispositivos tanto para aplicaciones coronarias como periféricas. Los equipos clínicos prefieren diseños que mantengan la flexibilidad sin perder la resistencia estructural. La demanda se extiende a regiones que expanden programas cardíacos. Las carteras de productos crecen para coincidir con diversos tipos de lesiones.
Expansión de la Integración Digital, Incluyendo Sistemas de Inflado Inteligentes y Plataformas de Soporte de Flujo de Trabajo
Las herramientas de inflado inteligente ayudan a los clínicos a controlar los niveles de presión con mayor precisión. El mercado de los globos de angioplastia se beneficia de los sistemas digitales que apoyan un rendimiento constante y reducen el error del operador. Los hospitales integran pantallas que rastrean los parámetros de inflado en tiempo real. Esto fortalece la fiabilidad del procedimiento para intervenciones complejas. Los equipos adoptan plataformas que registran datos para la mejora de la calidad. Los fabricantes de dispositivos invierten en sistemas que vinculan los globos con herramientas predictivas. Los resultados clínicos mejoran debido a una mayor estandarización. La adopción aumenta en redes cardíacas avanzadas.
- Por ejemplo, el dispositivo de inflado digital NuMED Pre-SION™ ofrece lecturas de presión de alta precisión, típicamente dentro de ±1–2% de escala completa, permitiendo a los clínicos gestionar los ciclos de inflado con un control más estricto durante los procedimientos de globos NC de alta presión.
Preferencia Creciente por la Selección Personalizada de Globos Impulsada por la Planificación de Tratamientos Basada en Datos
Los proveedores adoptan plataformas que analizan las dimensiones del vaso y las características de la lesión para guiar la elección del globo. El mercado de los globos de angioplastia se alinea con esta tendencia a través de una mayor variedad de productos. Los médicos confían en un dimensionamiento preciso para reducir complicaciones. Esto apoya resultados postoperatorios más sólidos. Los hospitales valoran las herramientas que igualan la conformidad del globo con las necesidades específicas del paciente. Las empresas desarrollan familias de productos adaptadas para satisfacer demandas anatómicas variadas. Los estudios clínicos fomentan vías estructuradas de selección de globos. La tendencia crece con la integración mejorada de imágenes diagnósticas.
Análisis de Desafíos del Mercado de Globos de Angioplastia
Complejidad Regulatoria, Presiones de Costos y Acceso Limitado en Sistemas de Atención Cardíaca Subdesarrollados
Los altos requisitos regulatorios aumentan los tiempos de desarrollo para plataformas de globos que apuntan a condiciones cardiovasculares avanzadas. El mercado de los globos de angioplastia enfrenta la carga de estrictos estándares de prueba que extienden las fases de aprobación. Los hospitales en naciones en desarrollo luchan por mantener presupuestos de compra para dispositivos premium. Esto aumenta la disparidad entre los sistemas de atención avanzados y emergentes. Las demoras en la cadena de suministro interrumpen la disponibilidad de productos en regiones remotas. La escasez de capacitación reduce el éxito de los procedimientos en unidades cardíacas más nuevas. Los equipos clínicos necesitan calidad de dispositivo consistente, pero las variaciones persisten entre los fabricantes. La sensibilidad al costo continúa restringiendo la adopción en entornos de bajos recursos.
Preferencia Clínica Creciente por Tecnologías Alternativas y Mayor Enfoque en Resultados a Largo Plazo
Los métodos de tratamiento vascular alternativos reducen la dependencia de los globos para algunos tipos de lesiones. Los hospitales evalúan las tasas de éxito a largo plazo antes de expandir la adquisición de dispositivos. El mercado de los globos de angioplastia experimenta presión de los proveedores que buscan herramientas con durabilidad extendida. Esto crea demanda de sistemas que superen a los globos convencionales en la reducción de recurrencias. La complejidad aumenta al tratar lesiones fuertemente calcificadas con respuesta limitada de los globos. Los clínicos requieren perfiles de seguridad mejorados para pacientes de alto riesgo. La diferenciación de productos se vuelve difícil en un mercado con muchas ofertas similares. Los organismos regulatorios enfatizan las evaluaciones basadas en resultados que desafían a los fabricantes más lentos.
Oportunidades del Mercado de Globos de Angioplastia
Innovaciones Técnicas, Expansión de Redes de Laboratorios de Cateterismo y Creciente Demanda de Plataformas de Globos Orientadas al Valor
Los nuevos diseños con control de inflación mejorado, recubrimientos mejorados y estructuras especializadas crean un fuerte potencial de crecimiento a nivel mundial. El mercado de globos de angioplastia se beneficia de la expansión de la capacidad de los laboratorios de cateterismo en regiones en desarrollo. Aumenta el acceso a los servicios de cardiología intervencionista. Los fabricantes introducen modelos rentables para apoyar una adopción más amplia dentro de sistemas con restricciones presupuestarias. Las herramientas digitales elevan la precisión de la colocación del producto y generan una mayor confianza clínica. Las asociaciones con proveedores de atención médica fortalecen los procesos de capacitación y validación. La demanda crece por globos optimizados para lesiones recurrentes. Las empresas obtienen ventaja a través de avances en materiales que apoyan una mejor durabilidad.
Creciente Oportunidad en Globos Revestidos de Medicamentos, Categorías de Lesiones de Nicho y Planificación de Terapias Personalizadas
Los globos revestidos de medicamentos crean nuevos flujos de valor para tratar la reestenosis sin colocación de stents. El mercado de globos de angioplastia gana oportunidad en segmentos que se centran en lesiones de bifurcación y tipos de vasos desafiantes. Acelera la adopción en centros que manejan cargas procedimentales complejas. Los proveedores buscan globos especializados que se ajusten a requisitos anatómicos y diagnósticos únicos. Los diseñadores de productos invierten en recubrimientos de liberación controlada que apoyan una mejor curación. Las redes clínicas amplían la investigación para validar formulaciones de próxima generación. El enfoque global en reducir las complicaciones post-procedimiento impulsa el interés en vías innovadoras de terapia con globos.
Análisis de Segmentación del Mercado de Globos de Angioplastia:
Por Tipo de Producto
Los globos normales tienen un uso fuerte en la angioplastia de rutina y apoyan la dilatación consistente de los vasos. Los globos de puntuación proporcionan mayor precisión para la placa resistente y ayudan a los clínicos a tratar lesiones fibróticas con control. Los globos liberadores de medicamentos ganan tracción en casos de reestenosis donde la colocación de stents ofrece una ventaja limitada. Los globos de corte apoyan la modificación controlada de lesiones en vasos estrechos o calcificados. El mercado de globos de angioplastia crece con una adopción más amplia de diseños especializados que satisfacen necesidades cardiovasculares complejas. Se beneficia de una fuerte demanda clínica de herramientas que se ajusten a condiciones anatómicas y procedimentales variadas. Los hospitales y centros cardíacos prefieren carteras de productos que aseguren flexibilidad. Los fabricantes responden con opciones tecnológicas ampliadas que apoyan mejores resultados.
- Por ejemplo, el globo liberador de medicamentos Passeo-18 Lux de BIOTRONIK demostró una reducción de >60% en reestenosis a los 12 meses, respaldado por tecnología de matriz recubierta de paclitaxel que asegura una transferencia de medicamentos consistente.
Por Aplicación
La angioplastia de arterias coronarias sigue siendo el segmento dominante debido a los altos volúmenes de procedimientos para tratar vasos coronarios estrechados. Los clínicos confían en globos que ofrecen una expansión predecible durante intervenciones pre-stent o independientes. La angioplastia de arterias periféricas se expande rápidamente con el aumento en la detección de isquemia de las extremidades y la demanda de tratamientos mínimamente invasivos. El mercado de globos de angioplastia se alinea con ambos entornos clínicos a través de diseños de dispositivos adecuados para diámetros de vasos distintos. Apoya la planificación del tratamiento donde la durabilidad y la seguridad guían la elección del producto. Los hospitales valoran los globos que manejan la reestenosis y las lesiones complejas en vías periféricas. La adopción crece con el aumento de la concienciación en los programas de atención vascular. Los fabricantes continúan refinando productos que elevan el éxito procedimental.
Por Usuario Final
Los hospitales lideran debido a laboratorios de cateterismo avanzados, un alto flujo de pacientes cardíacos y un acceso más amplio a especialistas capacitados. Estas instalaciones manejan casos complejos de angioplastia que requieren tipos variados de globos. Los centros quirúrgicos ambulatorios expanden su uso con tratamientos de corta estancia y flujos de trabajo optimizados. Apoya modelos de atención enfocados en la eficiencia y la recuperación rápida. Los laboratorios de cateterismo cardíaco juegan un papel central porque gestionan cargas de trabajo diagnósticas e intervencionistas. El mercado de globos de angioplastia se beneficia del aumento de la capacidad de los laboratorios y la inversión en tecnologías de imagen e inflación. Los laboratorios especializados prefieren globos que mantengan la fiabilidad durante procedimientos exigentes. El crecimiento se extiende a través de regiones que mejoran la infraestructura de tratamiento cardiovascular.
- Por ejemplo, la plataforma de laboratorio de cateterismo Azurion de Philips mejoró la eficiencia del flujo de trabajo hasta en un 17%, permitiendo a los hospitales manejar mayores volúmenes de angioplastia con imágenes optimizadas y automatización de procesos.
Segmentación:
Por Segmentos de Tipo de Producto
- Globos Normales
- Globos de Puntuación
- Globos Liberadores de Medicamentos
- Globos de Corte
Por Segmentos de Aplicación
- Enfermedad de las Arterias Coronarias / Angioplastia
- Enfermedad de las Arterias Periféricas / Angioplastia
Por Segmentos de Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios (ASCs)
- Laboratorios de Cateterismo Cardíaco (Laboratorios de Cateterismo)
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Análisis Regional:
América del Norte posee la mayor participación del mercado de globos de angioplastia debido a los altos volúmenes de procedimientos cardiovasculares y la fuerte adopción de herramientas intervencionistas avanzadas. La región se beneficia de redes de laboratorios de cateterismo establecidas que apoyan una demanda constante en hospitales y centros especializados. Mantiene una posición de liderazgo debido a sistemas de reembolso sólidos y continuas actualizaciones de productos. El mercado gana fuerza con el uso generalizado de globos liberadores de medicamentos y globos especializados. América del Norte continúa estableciendo puntos de referencia de rendimiento que influyen en las estrategias de dispositivos globales. El mercado de globos de angioplastia crece de manera constante aquí, y apoya ciclos de innovación moldeados por evidencia clínica.
Europa asegura la segunda mayor cuota de mercado respaldada por sistemas de salud maduros y vías estructuradas de atención cardiovascular. Los hospitales adoptan una amplia variedad de globos de cumplimiento, no cumplimiento y de puntuación adaptados a lesiones complejas. Se beneficia de una fuerte preferencia clínica por dispositivos validados por evidencia y del creciente uso de globos recubiertos de fármacos. Las intervenciones de la enfermedad arterial periférica se expanden de manera constante en esta región, impulsando un mayor número de procedimientos. Los países europeos mantienen altos estándares de calidad que moldean las tendencias de adquisición. La región fortalece la competitividad global a través de redes de investigación activas y la adopción de tecnología.
Asia Pacífico registra el crecimiento más rápido y expande su cuota de mercado con el aumento de volúmenes de procedimientos y la mejora de la infraestructura de atención cardíaca. El mercado de globos de angioplastia gana impulso en países que invierten en nuevos laboratorios de cateterismo y programas de tratamiento cardiovascular. Se beneficia del aumento de la concienciación sobre la enfermedad coronaria y del mayor acceso a procedimientos mínimamente invasivos. Los hospitales adoptan nuevas plataformas de globos para satisfacer la alta demanda de pacientes. Los fabricantes apuntan a esta región con diseños rentables y de alto rendimiento. El crecimiento se acelera a medida que los programas de capacitación se expanden y los hospitales privados mejoran sus capacidades de intervención.
Análisis de Jugadores Clave:
- Medtronic
- Boston Scientific Corporation
- Terumo Corporation
- BIOTRONIK
- Abbott Laboratories
- Braun Melsungen AG
- BD (Becton, Dickinson and Company)
- Cook Medical
- Johnson & Johnson
- Teleflex Incorporated
- AngioDynamics
- Cardinal Health
- Koninklijke Philips N.V.
Análisis Competitivo:
El mercado de globos de angioplastia refleja una fuerte competencia impulsada por la innovación de productos, el rendimiento clínico y la expansión geográfica. Empresas líderes como Medtronic, Boston Scientific Corporation, Terumo Corporation, BIOTRONIK y Abbott Laboratories se centran en ofrecer plataformas avanzadas de globos que apoyan intervenciones cardiovasculares complejas. Esto impulsa a las empresas a perfeccionar la resistencia de los materiales, las tecnologías de recubrimiento y los sistemas de control de inflación para mejorar los resultados clínicos. Empresas como B. Braun Melsungen AG, BD, Cook Medical y Johnson & Johnson compiten ampliando carteras de productos que abordan aplicaciones tanto coronarias como periféricas. Las empresas también mejoran los programas de capacitación para apoyar a los médicos que manejan casos avanzados. Las fuertes redes de distribución ayudan a empresas como Teleflex Incorporated, AngioDynamics, Cardinal Health y Koninklijke Philips N.V. a alcanzar diversos entornos de atención médica. El panorama competitivo continúa evolucionando a medida que las empresas integran herramientas digitales y compatibilidad de imágenes en sus plataformas. La fuerza de la innovación, el éxito regulatorio y la validación clínica moldean el posicionamiento a largo plazo en los mercados globales.
Desarrollos Recientes:
- En febrero de 2025, Teleflex anunció la adquisición del negocio de intervención vascular de BIOTRONIK por aproximadamente EUR 760 millones (USD 820 millones). Este acuerdo mejora la cartera de cardiología intervencionista de Teleflex al agregar balones recubiertos de medicamentos (DCBs), stents liberadores de fármacos y otros dispositivos relacionados con la angioplastia de BIOTRONIK.
- En enero de 2025, Boston Scientific adquirió Bolt Medical por USD 664 millones, ingresando al segmento de litotricia intravascular con tecnología de balón de presión acústica diseñada para tratar la enfermedad arterial calcificada, relevante para los procedimientos de angioplastia.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Segmentos por Tipo de Producto, Segmentos de Aplicación, Segmentos de Usuario Final y Segmentos de Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El mercado verá una fuerte adopción de balones de alta presión y no complacientes que apoyan la preparación precisa de lesiones en casos coronarios y periféricos complejos.
- Los balones liberadores de fármacos ganarán un uso más amplio debido a su capacidad para manejar la reestenosis sin implantes permanentes, fortaleciendo su papel en intervenciones repetidas.
- Los balones de perfil ultra bajo se expandirán en el uso clínico a medida que los proveedores busquen dispositivos que naveguen por vasos estrechos y tortuosos con un trauma mínimo.
- Los hospitales aumentarán las inversiones en sistemas de control de inflación digital que mejoran la consistencia y ayudan a agilizar los flujos de trabajo intervencionistas.
- La innovación de productos se centrará en materiales avanzados que ofrezcan expansión controlada y mayor durabilidad durante procedimientos exigentes.
- La planificación de terapias personalizadas influirá en la selección de balones, respaldada por herramientas de imagen que guían la elección de tamaño y cumplimiento.
- Las regiones emergentes acelerarán la adopción debido a la expansión de redes de laboratorios de cateterismo y al aumento de la conciencia sobre el tratamiento cardiovascular temprano.
- Los fabricantes fortalecerán las colaboraciones con centros de cardiología para validar nuevas plataformas de balones y mejorar los programas de capacitación.
- La competencia se desplazará hacia tecnologías diferenciadas que aborden tipos de lesiones de nicho y reduzcan las complicaciones después de la intervención.
- Las vías regulatorias apoyarán dispositivos más seguros y efectivos, impulsando a las empresas a refinar el diseño de productos y el rendimiento clínico.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los globos de angioplastia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de globos de angioplastia entre 2024 y 2032?
¿Qué segmento del mercado de balones de angioplastia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de globos de angioplastia?
¿Quiénes son las empresas líderes en el mercado de globos de angioplastia?
¿Qué región tuvo la mayor participación en el mercado de globos de angioplastia en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Balones de Angioplastia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Balones de Angioplastia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,736.68 million → 2032: USD 3,578.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Balones de Angioplastia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Balones de Angioplastia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Balones de Angioplastia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Balones de Angioplastia Market Drivers
- 3.3 Mercado de Balones de Angioplastia Market Restraints & Challenges
- 3.4 Mercado de Balones de Angioplastia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Balones de Angioplastia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Balones de Angioplastia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Balones de Angioplastia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Balones de Angioplastia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Balones de Angioplastia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Balones de Angioplastia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Balones de Angioplastia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Balones de Angioplastia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Balones de Angioplastia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Balones de Angioplastia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Balones de Angioplastia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Balones de Angioplastia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Balones de Angioplastia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Balones de Angioplastia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Balones de Angioplastia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Balones de Angioplastia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Balones de Angioplastia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Balones de Angioplastia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Balones de Angioplastia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
