
Visión General del Mercado
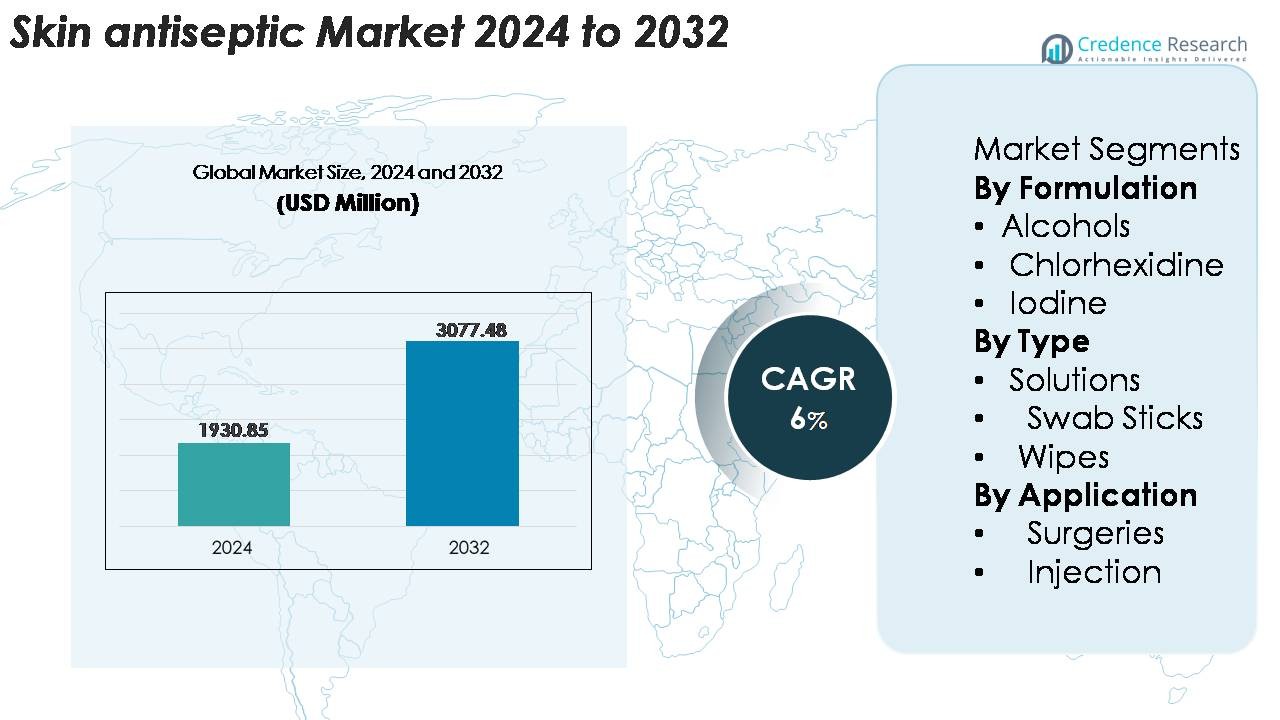
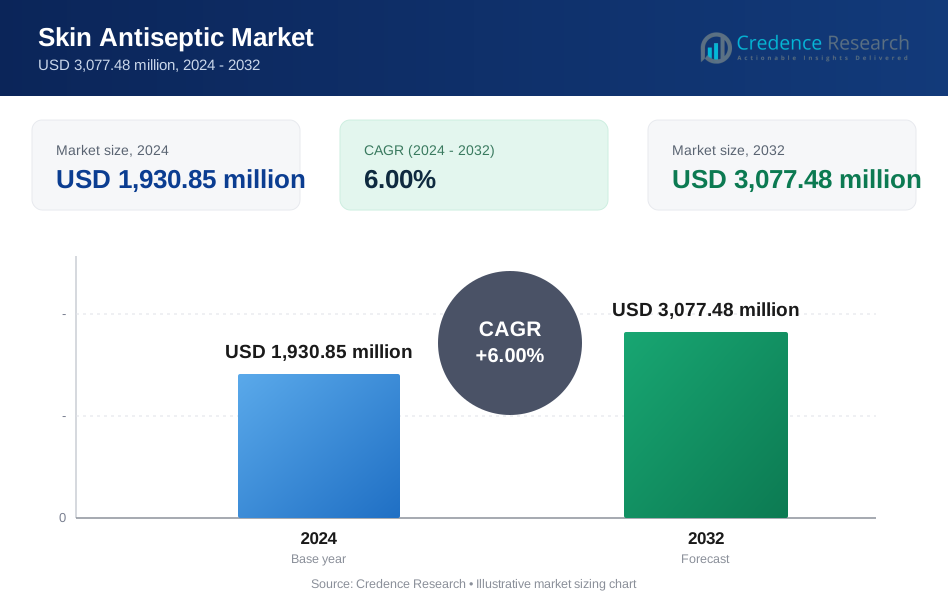
El mercado global de antisépticos para la piel fue valorado en USD 1,930.85 millones en 2024 y se proyecta que alcance los USD 3,077.48 millones para 2032, expandiéndose a una CAGR del 6% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Antisépticos para la Piel 2024 | USD 1,930.85 Millones |
| Mercado de Antisépticos para la Piel, CAGR | 6% |
| Tamaño del Mercado de Antisépticos para la Piel 2032 | USD 3,077.48 Millones |
El mercado de antisépticos para la piel está dominado por importantes empresas de atención médica y prevención de infecciones como 3M, BD (Becton, Dickinson and Company), Johnson & Johnson, B. Braun Melsungen AG, Ecolab, Schülke & Mayr, y la marca Betadine de Purdue Pharma, cada una ofreciendo amplios portafolios en formulaciones de alcoholes, clorhexidina y yodo. Estos actores fortalecen la competitividad a través de aplicadores estériles de un solo uso, formulaciones de larga duración y sistemas de control de infecciones enfocados en hospitales. América del Norte lidera el mercado global con aproximadamente el 35% de participación, respaldada por altos volúmenes quirúrgicos, estrictos protocolos de prevención de SSI y rápida adopción de formatos avanzados de entrega de antisépticos en hospitales, centros de atención ambulatoria y clínicas ambulatorias.
Perspectivas del Mercado
- El mercado de antisépticos para la piel alcanzó los USD 1,930.85 millones en 2024 y se proyecta que llegue a los USD 3,077.48 millones para 2032, reflejando un CAGR del 6% durante el período de pronóstico.
- El aumento en los volúmenes quirúrgicos, el incremento de los procedimientos ambulatorios y la expansión de los programas de inmunización están impulsando una fuerte demanda de antisépticos a base de alcohol y clorhexidina, con las formulaciones de alcohol manteniendo la mayor participación del segmento debido a sus rápidas tasas de eliminación microbiana y su versatilidad en procedimientos.
- Las tendencias del mercado destacan la creciente adopción de formulaciones combinadas, aplicadores estériles de un solo uso y antisépticos de larga duración que apoyan protocolos mejorados de prevención de infecciones quirúrgicas en hospitales y entornos de atención ambulatoria.
- La actividad competitiva se intensifica a medida que los principales actores amplían sus carteras, optimizan la esterilización de envases y fortalecen la distribución en entornos clínicos de alto volumen; sin embargo, la volatilidad de los costos de las materias primas y las preocupaciones sobre la sensibilidad de la piel presentan restricciones notables.
- Regionalmente, América del Norte lidera con una participación de ~35%, seguida por Europa con ~30% y Asia Pacífico con ~25%, reflejando una fuerte infraestructura quirúrgica, énfasis regulatorio en el control de infecciones y rápida expansión del sector salud.
 Análisis de Segmentación del Mercado:
Por Formulación
Las formulaciones a base de alcohol tienen la participación dominante del mercado de antisépticos para la piel debido a sus rápidas tasas de eliminación microbiana, eficacia de amplio espectro y fuerte adopción en entornos quirúrgicos, de procedimientos y de atención de emergencia. Su rápida evaporación, bajo riesgo residual y compatibilidad con los flujos de trabajo preoperatorios las convierten en la opción preferida tanto para hospitales como para instalaciones ambulatorias. La clorhexidina sigue ganando terreno por su fuerte actividad residual, particularmente en procedimientos de catéter y áreas quirúrgicas de alto riesgo. Mientras tanto, el yodo y otras formulaciones siguen siendo relevantes para pacientes con sensibilidad al alcohol o cuando se requiere una cobertura antimicrobiana extendida.
- Por ejemplo, el antiséptico de manos Avagard™ de 3M contiene 61% p/p de alcohol etílico y ofrece una reducción logarítmica de 4.5 en 15 segundos de aplicación, apoyando su uso en cirugías de alto volumen.
Por Tipo
Las soluciones representan el subsegmento líder en el mercado de antisépticos para la piel, impulsadas por su amplio uso clínico en la preparación de sitios quirúrgicos, desinfección de grandes áreas y limpieza pre-inyección. Su eficiencia de costos, disponibilidad en múltiples concentraciones y compatibilidad con formulaciones de alcohol y clorhexidina apoyan su adopción generalizada en hospitales y clínicas especializadas. Los bastoncillos continúan expandiéndose en aplicaciones de procedimientos que requieren precisión, esterilidad de un solo uso e integración rápida en el flujo de trabajo, particularmente en entornos de emergencia y ambulatorios. Las toallitas siguen siendo importantes en el cuidado en el hogar, campañas de vacunación y kits médicos portátiles donde la conveniencia, portabilidad y dosificación controlada son factores clave de decisión.
- Por ejemplo, la solución Softasept® de Braun se suministra en volúmenes de hasta 1,000 mL (y canisters más grandes) y contiene una combinación de alcoholes como ingredientes activos, permitiendo una preparación eficiente de la piel quirúrgica en instalaciones de alto volumen.
Por Aplicación
Las cirugías representan la mayor parte del consumo basado en aplicaciones debido a los altos volúmenes de procedimientos, estrictos protocolos de esterilidad y demanda constante de protección antimicrobiana de amplio espectro. Los hospitales priorizan los antisépticos para la piel que ofrecen una eliminación rápida, un fuerte efecto residual y compatibilidad con los métodos de colocación de campos quirúrgicos. Las aplicaciones basadas en inyecciones continúan expandiéndose con el aumento de los programas de inmunización, la gestión de enfermedades crónicas que requieren inyecciones frecuentes y el crecimiento de las actividades de atención ambulatoria. La demanda de toallitas de un solo uso y bastoncillos es particularmente fuerte en este segmento, impulsada por la facilidad de uso, la dosificación estandarizada y la mejora en la prevención de infecciones en flujos de trabajo clínicos de alto rendimiento.
Principales Impulsores del Crecimiento
Aumento de Volúmenes Quirúrgicos y Expansión de Procedimientos Ambulatorios
El creciente volumen de trabajo quirúrgico a nivel mundial impulsa significativamente la demanda de productos antisépticos para la piel, ya que hospitales, centros de cirugía ambulatoria y clínicas especializadas intensifican los protocolos de prevención de infecciones antes de procedimientos invasivos. El aumento de cirugías mínimamente invasivas, reconstrucciones ortopédicas, intervenciones cardiovasculares y procedimientos estéticos incrementa aún más el consumo de formulaciones a base de alcohol y clorhexidina. Los procedimientos ambulatorios y de un solo día están expandiéndose rápidamente debido a tiempos de recuperación más cortos, costos más bajos y mejoras en tecnologías de imagen y anestesia. Este cambio aumenta la necesidad de soluciones de preparación preoperatoria que proporcionen una rápida eliminación microbiana y actividad residual duradera. La creciente carga de infecciones del sitio quirúrgico (ISQ) y los requisitos de acreditación por niveles refuerzan la adquisición constante de antisépticos de alto rendimiento. Además, una población envejecida con enfermedades crónicas contribuye a mayores volúmenes de intervenciones, creando un impulsor sostenido de expansión del mercado.
• Por ejemplo, el sistema ChloraPrep™ de BD combina 2% de gluconato de clorhexidina con 70% de alcohol isopropílico y ofrece una rápida reducción microbiana en 30 segundos, con la clorhexidina proporcionando actividad residual en la piel hasta por 48 horas.
Mayor Énfasis en la Prevención de Infecciones y Cumplimiento de Seguridad Hospitalaria
El fortalecimiento del enfoque global en medidas de control de infecciones sigue siendo un impulsor central del crecimiento para el mercado de antisépticos para la piel. Los sistemas de salud están bajo presión constante para reducir las infecciones asociadas a la atención sanitaria (IAAS), especialmente las infecciones del sitio quirúrgico y las infecciones del torrente sanguíneo asociadas a catéteres. Los organismos reguladores y las agencias de acreditación han intensificado las auditorías de cumplimiento, exigiendo protocolos antisépticos estandarizados en procedimientos prequirúrgicos, preinyección y relacionados con dispositivos. Las guías basadas en evidencia favorecen cada vez más las formulaciones con eficacia antimicrobiana rápida y protección persistente. Este endurecimiento regulatorio acelera el cambio hacia formulaciones que combinan alcohol con clorhexidina o yodo para una mejor supresión microbiana. La conciencia sobre infecciones post-pandemia entre clínicos y pacientes impulsa aún más el consumo. Las mejoras tecnológicas en la estabilidad de las formulaciones, la esterilidad del empaque y la facilidad de aplicación también fortalecen la adopción del producto, particularmente en grandes redes hospitalarias que buscan mejorar resultados y eficiencia en el flujo de trabajo.
- Por ejemplo, octenisept® de Schülke & Mayr ofrece una reducción microbiana comprobada en 60 segundos e incorpora 0.1 g de dihidrocloruro de octenidina por 100 g, apoyando entornos de procedimientos de alto riesgo.
Aumento de Programas de Vacunación y Crecimiento de la Atención Clínica en el Hogar
La expansión de las iniciativas globales de inmunización, el creciente uso de terapias inyectables y el cambio acelerado hacia la gestión de pacientes en el hogar impulsan colectivamente la demanda de toallitas antisépticas para la piel, hisopos y soluciones de pequeño volumen. Los pacientes con enfermedades crónicas que reciben inyecciones frecuentes, como los usuarios de insulina o los receptores de biológicos, requieren una aplicación antiséptica constante para minimizar las infecciones localizadas. Los trabajadores de salud comunitarios, las clínicas móviles y la atención domiciliaria apoyada por telemedicina también dependen de formatos antisépticos listos para usar para servicios descentralizados al paciente. Las campañas de salud pública, las campañas de vacunación de emergencia y la preparación para futuros brotes amplifican el consumo tanto a nivel institucional como de salud pública. Estas tendencias favorecen los formatos antisépticos de un solo uso y dosis unitaria que aseguran la esterilidad, la precisión de la dosis y un bajo riesgo de error de aplicación, fortaleciendo el crecimiento del mercado a largo plazo.
Tendencias y Oportunidades Clave
Aumento de la Tendencia hacia Formulaciones Combinadas y Antisépticos de Acción Prolongada
Una tendencia importante que está dando forma al mercado es la creciente adopción de formulaciones combinadas, en particular mezclas de alcohol-clorhexidina, que proporcionan tasas de eliminación rápidas y una fuerte actividad residual. Las instalaciones de salud buscan antisépticos de múltiples mecanismos para controlar mejor los patógenos resistentes y prevenir complicaciones postoperatorias. Los avances en I+D están permitiendo productos de duración extendida que mantienen la protección antimicrobiana por períodos más largos sin necesidad de reaplicación, mejorando la eficiencia del flujo de trabajo quirúrgico. Esta tendencia crea oportunidades para los fabricantes que desarrollan formulaciones híbridas, agentes formadores de película mejorados y compatibilidad óptima con la piel. Además, el creciente uso de antisépticos en la inserción de catéteres, diálisis y procedimientos de atención crónica amplía el mercado para tecnologías antisépticas avanzadas de acción prolongada.
- Por ejemplo, la Solución Quirúrgica DuraPrep™ de 3M combina 0.7% de povacriléx de yodo con 74% de alcohol isopropílico y crea una película antimicrobiana duradera en la piel que resiste la eliminación durante procedimientos quirúrgicos prolongados, apoyando una preparación aséptica consistente.
Aumento de la Demanda de Formatos de Entrega de Un Solo Uso, Preempaquetados y Estériles
El creciente énfasis en la garantía de esterilidad en los entornos clínicos está impulsando una fuerte adopción de formatos antisépticos preempaquetados, como los hisopos, las toallitas de dosis unitaria y las ampollas estériles. Las instalaciones de salud prefieren los sistemas de entrega de un solo uso para reducir los riesgos de contaminación cruzada, mejorar la consistencia de la dosificación y simplificar el cumplimiento de los estándares de procedimiento. Esta tendencia fortalece las oportunidades para los fabricantes que ofrecen empaques a prueba de manipulaciones, materiales libres de látex y diseños de aplicadores amigables para los clínicos. El auge de los centros ambulatorios, los servicios médicos móviles y las unidades de respuesta de emergencia acelera aún más la demanda de formatos antisépticos compactos y portátiles. Además, los equipos de adquisición priorizan cada vez más los productos que permiten una aplicación más rápida y reducen el desperdicio, incentivando la innovación en aplicadores ergonómicos y empaques responsables con el medio ambiente.
- Por ejemplo, los aplicadores ChloraPrep™ de BD dispensan una dosis controlada de 10.5 mL de antiséptico a través de una esponja estéril, permitiendo una aplicación precisa y uniforme en el flujo de trabajo preoperatorio.
Creciente Penetración de Antisépticos en el Cuidado Domiciliario, Telemedicina y Gestión de Enfermedades Crónicas
La expansión de la prestación de servicios de salud descentralizados presenta una oportunidad significativa para los proveedores de antisépticos para la piel. Los entornos de atención domiciliaria, las terapias de auto-inyección y los programas de enfermedades crónicas respaldados por telemedicina requieren cada vez más soluciones antisépticas confiables para mantener la seguridad contra infecciones fuera de los entornos clínicos. El aumento en la monitorización remota de pacientes, los tratamientos biológicos en el hogar y los servicios de inyección liderados por farmacias están impulsando la demanda de toallitas y hisopos antisépticos portátiles y fáciles de usar. Los fabricantes están explorando líneas de productos orientadas al consumidor con instrucciones simplificadas, formulaciones sensibles a la piel y formatos de empaque compactos. Esta tendencia se ve reforzada por el envejecimiento de la población y la creciente preferencia por vías de tratamiento no hospitalarias, creando oportunidades comerciales a largo plazo tanto en los canales de distribución minorista como médica.
Desafíos Clave
Preocupaciones Crecientes Sobre la Resistencia Antiséptica y la Sensibilidad de la Piel
La creciente aparición de patógenos tolerantes a los antisépticos, particularmente con la exposición repetida a la clorhexidina y el yodo, genera preocupaciones clínicas y puede limitar el uso generalizado de ciertas formulaciones. Las instalaciones de salud deben equilibrar la eficacia con la posible irritación de la piel, reacciones alérgicas y riesgos de sensibilidad a largo plazo, especialmente entre los pacientes quirúrgicos y las personas que reciben inyecciones frecuentes. Las agencias reguladoras continúan monitoreando las tendencias emergentes de resistencia, lo que lleva a los hospitales a alternar protocolos antisépticos o adoptar formulaciones combinadas. Estos factores aumentan la presión sobre los fabricantes para mejorar la seguridad dermatológica, el rendimiento antimicrobiano y la estabilidad de las formulaciones mientras se adhieren a las pautas globales en evolución. Manejar estas complejidades clínicas sigue siendo una barrera clave para la estandarización de productos a largo plazo.
Volatilidad de Materias Primas, Presión en la Cadena de Suministro y Costos de Cumplimiento
Los fabricantes enfrentan desafíos debido a los precios fluctuantes de los alcoholes, derivados del yodo e ingredientes de clorhexidina, que impactan directamente en los costos de producción y la estabilidad de precios. Las interrupciones en la cadena de suministro global, los retrasos en el envío y los requisitos variables de importación regulatoria añaden más presiones, especialmente para las instituciones que dependen de la adquisición de antisépticos en grandes volúmenes. El cumplimiento de estrictos estándares de esterilidad, regulaciones de empaque y certificaciones de seguridad química aumenta la complejidad de la fabricación y el gasto operativo. Los fabricantes más pequeños luchan con los requisitos de capital para la esterilización avanzada, el empaque a prueba de manipulaciones y los procesos de llenado libres de contaminantes. Estas presiones estructurales pueden obstaculizar la disponibilidad de productos, retrasar el desarrollo de nuevas formulaciones y limitar la diferenciación competitiva en el mercado.
Análisis Regional
Norteamérica
Norteamérica representa la mayor participación del mercado de antisépticos para la piel con aproximadamente el 35%, impulsada por altos volúmenes quirúrgicos, fuertes mandatos de prevención de infecciones y la adopción generalizada de formulaciones a base de alcohol y clorhexidina. Los hospitales y los centros quirúrgicos ambulatorios mantienen un estricto cumplimiento de las pautas de prevención de infecciones del sitio quirúrgico (SSI), apoyando la adquisición constante de soluciones de preparación preoperatoria, toallitas y hisopos. La región se beneficia de una infraestructura de salud avanzada, tasas de procedimientos per cápita más altas y una rápida adopción de aplicadores estériles de un solo uso. Las inversiones continuas en la expansión de la atención ambulatoria y la gestión de enfermedades crónicas siguen reforzando la fuerte demanda de productos en los EE. UU. y Canadá.
Europa
Europa representa alrededor del 30% del mercado global, respaldada por sistemas de salud bien establecidos, marcos regulatorios estrictos y una fuerte adherencia a protocolos antisépticos estandarizados en entornos quirúrgicos y de procedimientos. Países como Alemania, Francia y el Reino Unido mantienen un alto uso de soluciones a base de clorhexidina y yodo, particularmente en procedimientos ortopédicos, cardíacos y de cuidados críticos. La región enfatiza la administración de antimicrobianos, impulsando el uso de formulaciones de alta eficacia con perfiles de irritación reducida. La creciente adopción de cirugía mínimamente invasiva y una población envejecida con cargas de enfermedades crónicas apoyan aún más la demanda constante. La expansión de instalaciones ambulatorias y el fortalecimiento de las iniciativas de prevención de infecciones nosocomiales también contribuyen a la posición estable del mercado en Europa.
Asia Pacífico
Asia Pacífico representa aproximadamente el 25% del consumo global de antisépticos para la piel, impulsado por la rápida expansión del cuidado de la salud, mayores cargas de trabajo quirúrgicas y el aumento de las actividades de vacunación en China, India, Japón y el sudeste asiático. El aumento de las inversiones gubernamentales en la modernización de hospitales y la infraestructura de control de infecciones apoyan una mayor adopción de soluciones de preparación a base de alcohol y toallitas rentables. El creciente sector de turismo médico de la región y la creciente carga de enfermedades crónicas que requieren inyecciones frecuentes elevan aún más la demanda. La conciencia sobre las infecciones adquiridas en hospitales está aumentando, lo que lleva a las instalaciones a adoptar formulaciones antisépticas de mayor calidad. A medida que se expande el acceso a la atención médica en economías emergentes, Asia Pacífico se posiciona como el mercado regional de más rápido crecimiento.
América Latina
América Latina representa aproximadamente el 6% del mercado global, con la demanda concentrada en Brasil, México, Argentina y Chile. El crecimiento está respaldado por el aumento de los volúmenes de procedimientos quirúrgicos, la mejora de los estándares de higiene hospitalaria y la expansión de los programas de inmunización. Los sistemas de salud pública cada vez más exigen protocolos antisépticos estandarizados, lo que impulsa la adquisición de toallitas y soluciones a base de alcohol de bajo costo. Sin embargo, las restricciones presupuestarias y la infraestructura de salud desigual limitan la penetración de productos premium. Los hospitales privados y las clínicas urbanas lideran la adopción de formulaciones de mayor eficacia, como las mezclas de clorhexidina. El fortalecimiento de las iniciativas de prevención de infecciones, junto con la expansión de los centros de tratamiento ambulatorio, está mejorando gradualmente la adopción regional de productos antisépticos de grado profesional.
Oriente Medio y África
Oriente Medio y África representan aproximadamente el 4% de la demanda global, impulsada por el desarrollo de la infraestructura de salud y el aumento de las inversiones en la capacidad de atención quirúrgica en el CCG, Sudáfrica y el norte de África. Los hospitales en los países del Golfo más ricos muestran una fuerte adopción de formulaciones antisépticas avanzadas, mientras que las soluciones de alcohol rentables dominan en las regiones de menores ingresos. La creciente prevalencia de enfermedades crónicas que requieren inyecciones regulares y la expansión de las iniciativas de vacunación apoyan el crecimiento del mercado. Sin embargo, las restricciones de adquisición, el acceso limitado a la atención médica y la aplicación regulatoria desigual moderan la adopción más amplia. Las inversiones continuas en la modernización de hospitales y programas de control de infecciones fortalecen gradualmente la demanda en toda la región.
Segmentaciones del Mercado:
Por Formulación
- Alcoholes
- Clorhexidina
- Yodo
Por Tipo
- Soluciones
- Palitos de hisopo
- Toallitas
Por Aplicación
- Cirugías
- Inyección
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de antisépticos para la piel se caracteriza por una combinación de fabricantes de atención médica globales, compañías farmacéuticas y proveedores especializados en soluciones de prevención de infecciones. Los líderes del mercado se centran en expandir sus carteras de productos en formulaciones a base de alcohol, clorhexidina y yodo para satisfacer diversos requisitos quirúrgicos y de procedimientos. Las empresas invierten cada vez más en desarrollar aplicadores estériles de un solo uso, mezclas antisépticas de larga duración y formulaciones sensibles a la piel para fortalecer la adopción clínica. Las prioridades estratégicas incluyen aprobaciones regulatorias, resiliencia en la cadena de suministro y asociaciones con hospitales y redes de adquisiciones para asegurar contratos de alto volumen. La diferenciación competitiva también se impulsa por avances en la estabilidad de formulaciones, innovación en empaques y cumplimiento de estrictas directrices de control de infecciones. Las fusiones, adquisiciones y expansiones regionales siguen siendo comunes a medida que las empresas buscan aumentar su alcance de distribución y abordar la creciente demanda de centros ambulatorios, entornos de atención domiciliaria y programas de vacunación. En general, la competencia se intensifica a medida que los fabricantes priorizan la garantía de calidad, la escalabilidad de la fabricación y la consistencia del producto para mantener el liderazgo tanto en mercados maduros como emergentes.
Análisis de Jugadores Clave
- Schülke & Mayr GmbH
- B. Braun Melsungen AG
- Sage Products LLC
- BD (Becton, Dickinson and Company)
- Ecolab
- Johnson & Johnson
- 3M
Desarrollos Recientes
- En septiembre de 2025, Schülke & Mayr GmbH adquirió Redditch Medical, un especialista del Reino Unido en soluciones de control de contaminación en salas limpias, incluyendo la gama InSpec® de desinfectantes y detergentes, para expandir sus capacidades en Ciencias de la Vida para clientes farmacéuticos y biotecnológicos en todo el mundo.
- En julio de 2025, BD (Becton, Dickinson and Company) celebró el 25º aniversario de su línea de Preparación de Piel BD ChloraPrep™, destacando su papel duradero y relevancia continua en la antisepsia quirúrgica de la piel
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Formulación, Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de sus negocios, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de antisépticos para la piel seguirá aumentando a medida que los volúmenes quirúrgicos, los procedimientos ambulatorios y las intervenciones mínimamente invasivas se expandan globalmente.
- La adopción de formulaciones combinadas que ofrecen eliminación rápida y protección residual más prolongada se acelerará en hospitales y centros ambulatorios.
- El crecimiento en programas de vacunación y terapias de auto-inyección incrementará el consumo de toallitas de un solo uso y bastoncillos de algodón.
- Los hospitales preferirán cada vez más los aplicadores estériles y pre-envasados que ofrecen dosificación consistente y reducen los riesgos de contaminación.
- El énfasis regulatorio en la reducción de infecciones en el sitio quirúrgico impulsará la adquisición de soluciones antisépticas de mayor eficacia.
- La atención clínica en el hogar y la gestión remota de pacientes aumentarán la demanda de formatos antisépticos portátiles.
- Los fabricantes se centrarán en formulaciones seguras para la piel y pediátricas para satisfacer necesidades clínicas diversificadas.
- Las mejoras tecnológicas en la estabilidad de las formulaciones y la esterilización del embalaje mejorarán el rendimiento y la adopción del producto.
- Los mercados emergentes experimentarán un rápido crecimiento debido a las mejoras en infraestructura y un acceso más amplio a la atención quirúrgica.
- Las iniciativas de sostenibilidad fomentarán el desarrollo de envases ecológicos y sistemas antisépticos de menor desperdicio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de antisépticos para la piel y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de antisépticos para la piel entre 2024 y 2032?
¿Qué segmento de antisépticos para la piel tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de antisépticos para la piel?
¿Quiénes son las empresas líderes en el mercado de antisépticos para la piel?
¿Qué región comandó la mayor parte del mercado de antisépticos para la piel en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Antisépticos para la Piel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Antisépticos para la Piel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,930.85 million → 2032: USD 3,077.48 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Antisépticos para la Piel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Antisépticos para la Piel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Antisépticos para la Piel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Antisépticos para la Piel Market Drivers
- 3.3 Mercado de Antisépticos para la Piel Market Restraints & Challenges
- 3.4 Mercado de Antisépticos para la Piel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Antisépticos para la Piel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Antisépticos para la Piel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Antisépticos para la Piel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Antisépticos para la Piel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Antisépticos para la Piel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Antisépticos para la Piel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Antisépticos para la Piel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Antisépticos para la Piel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Antisépticos para la Piel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Antisépticos para la Piel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Antisépticos para la Piel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Antisépticos para la Piel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Antisépticos para la Piel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Antisépticos para la Piel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Antisépticos para la Piel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Antisépticos para la Piel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Antisépticos para la Piel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Antisépticos para la Piel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Antisépticos para la Piel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
