
Mercado de Analizadores de Bioprocesos
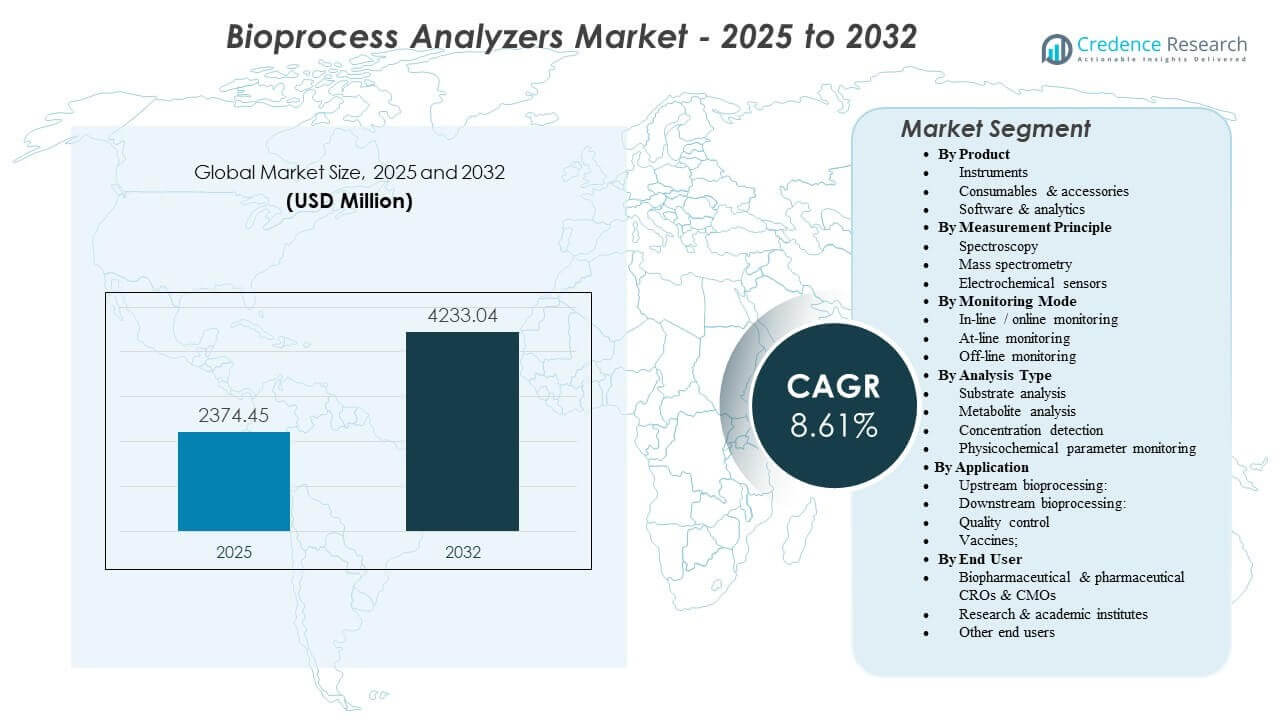
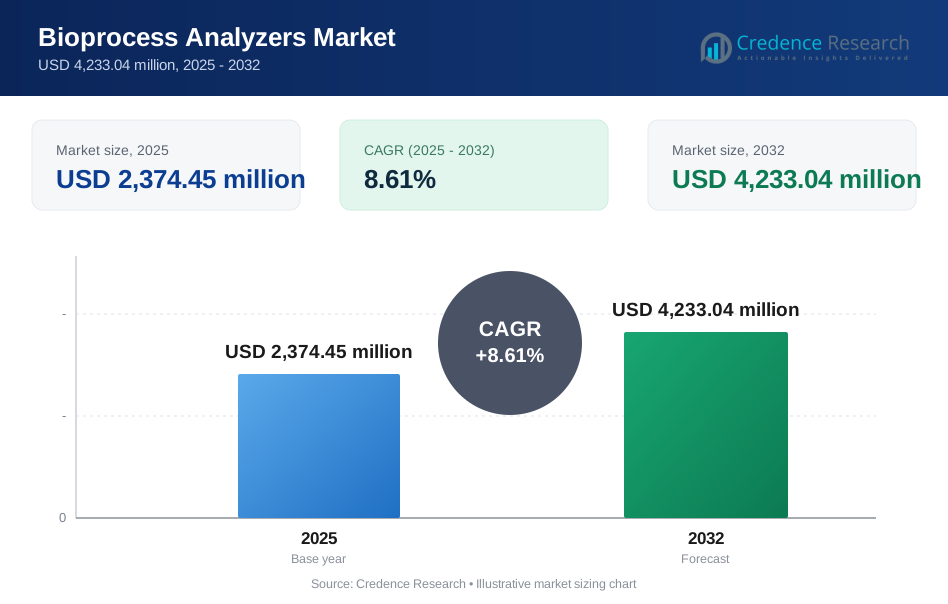
El tamaño del mercado global de analizadores de bioprocesos se estimó en USD 2,374.45 millones en 2025 y se espera que alcance los USD 4,233.04 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.61% de 2025 a 2032. La expansión de la capacidad de fabricación de biológicos y las expectativas más estrictas para el control de procesos están aumentando la necesidad de mediciones rápidas de parámetros críticos de calidad y proceso en operaciones upstream y downstream. La demanda también está respaldada por una adopción más amplia de flujos de trabajo de monitoreo en tiempo real que reducen la variabilidad de los lotes y acortan los tiempos de desarrollo a escalado.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Analizadores de Bioprocesos 2025 | USD 2,374.45 millones |
| Mercado de Analizadores de Bioprocesos, CAGR | 8.61% |
| Tamaño del Mercado de Analizadores de Bioprocesos 2032 | USD 4,233.04 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado se expanda de USD 2,374.45 millones (2025) a USD 4,233.04 millones (2032) a una CAGR del 8.61% (2025–2032).
- Norteamérica representó el 40.31% de los ingresos globales en 2025, reflejando una alta concentración de sitios de biomanufactura comercial e infraestructura analítica.
- Los instrumentos representaron el 58.47% de la participación en 2025, respaldados por la expansión de la base instalada y las compras impulsadas por la validación en la fabricación regulada.
- La espectroscopía Raman representó el 41.56% de la participación en 2025, reflejando la preferencia por mediciones no destructivas y compatibles en línea en entornos de bioprocesos.
- Las vacunas capturaron el 32.68% de la participación en 2025, impulsadas por la producción de alto volumen y los estrictos requisitos de control en proceso.
Análisis de Segmento
Los analizadores de bioprocesos se seleccionan cada vez más como parte de estrategias de control de extremo a extremo, donde el hardware de medición y los flujos de trabajo de datos se implementan juntos para apoyar una toma de decisiones más rápida y lotes más consistentes. Los compradores priorizan plataformas que puedan escalar desde el desarrollo de procesos hasta la fabricación con un rendimiento repetible, rutinas de calibración robustas e integración en sistemas de automatización y control. En paralelo, la adopción de analíticas está en aumento a medida que los equipos estandarizan las prácticas de integridad de datos y buscan reducir la interpretación manual en entornos de alto rendimiento.
El mercado también está moldeado por un cambio hacia el monitoreo continuo y casi continuo en pasos críticos, particularmente donde ventanas de control más estrictas afectan materialmente el rendimiento, la calidad del producto y la preparación para el lanzamiento. A medida que las huellas de biomanufactura se expanden globalmente, las decisiones de adquisición cada vez más ponderan el soporte del ciclo de vida, la documentación de validación, la interoperabilidad y la capacidad de ejecutar múltiples ensayos o parámetros con una carga mínima de muestreo.
Por Producto Insights
Los instrumentos representaron la mayor participación de 58.47% en 2025. Los instrumentos lideran porque los entornos de fabricación regulados favorecen plataformas de hardware validadas y repetibles que pueden estandarizarse en suites y sitios. La expansión de la capacidad instalada de biorreactores y purificación aumenta la demanda de sistemas de medición centrales que pueden apoyar múltiples operaciones unitarias. Los requisitos de rendimiento de los instrumentos en torno al tiempo de actividad, la trazabilidad y la integración con sistemas de automatización también refuerzan la preferencia por plataformas establecidas con cobertura de servicio comprobada.
Por Principio de Medición / Tecnología Insights
La espectroscopía Raman representó la mayor participación de 41.56% en 2025. Raman lidera debido a su idoneidad para el despliegue en línea, la preparación mínima de muestras y la compatibilidad con entornos de bioprocesos acuosos donde la medición no destructiva es valiosa. Los equipos pueden construir modelos quimiométricos durante el desarrollo y transferirlos a los flujos de trabajo de fabricación para reducir el riesgo de escalado y mejorar el control. La capacidad de generar huellas espectrales ricas apoya un monitoreo más amplio de la dinámica del proceso más allá de la medición de un solo analito.
Por Modo de Monitoreo Insights
El monitoreo en línea y en tiempo real se prioriza cada vez más donde la retroalimentación en tiempo real puede reducir la carga de muestreo y permitir acciones correctivas más rápidas durante pasos críticos del proceso. Los flujos de trabajo en línea siguen siendo ampliamente utilizados donde se necesita velocidad pero la complejidad de la integración debe controlarse, especialmente en instalaciones multiproducto y entornos de desarrollo. El monitoreo fuera de línea continúa desempeñando un papel para pruebas confirmatorias, desarrollo de métodos y casos de uso donde la colocación de sondas es poco práctica o donde se requiere rigor analítico adicional para la preparación de liberación.
Por Tipo de Análisis Insights
El análisis de sustrato representó la mayor participación de 45.62% en 2025. El monitoreo de sustrato lidera porque el control de nutrientes es central para la productividad y consistencia en muchos procesos ascendentes, particularmente en cultivos de alta densidad. El seguimiento estricto de los insumos clave apoya cinéticas de crecimiento estables y reduce la variabilidad que puede trasladarse a la purificación descendente y atributos de calidad. Los flujos de trabajo de sustrato estandarizados también son más fáciles de validar e incorporar en procedimientos operativos rutinarios, apoyando una alta utilización en todos los sitios.
Por Aplicación Insights
Las vacunas representaron la mayor participación de 32.68% en 2025. La producción de vacunas impulsa una demanda sostenida de analizadores debido a los altos volúmenes de lotes, las estrictas necesidades de control de procesos y el monitoreo frecuente de parámetros críticos en todas las etapas de fabricación. Las líneas de fabricación a menudo requieren detección y tendencias rápidas para mantener la consistencia y reducir las desviaciones que afectan el rendimiento. El énfasis en un control robusto en proceso y la preparación eficiente para la liberación aumenta la intensidad de utilización de analizadores tanto en la producción como en los flujos de trabajo de calidad.
Por Usuario Final Insights
Las empresas biofarmacéuticas y farmacéuticas representaron la mayor parte con un 58.74% en 2025. Las grandes organizaciones biofarmacéuticas y farmacéuticas lideran porque operan con amplias huellas internas de desarrollo y fabricación que requieren prácticas estandarizadas de monitoreo, validación y documentación. Los equipos internos de desarrollo de procesos también invierten en analizadores para mejorar la escalabilidad y reducir el riesgo de transferencia tecnológica a la fabricación. Los requisitos de estandarización multisede y soporte del ciclo de vida favorecen aún más las implementaciones empresariales dentro de estas organizaciones.
Impulsores del Mercado de Analizadores de Bioprocesos
Expansión de la capacidad de fabricación de biológicos
Las empresas biofarmacéuticas y los contratistas continúan expandiendo la capacidad para apoyar la creciente demanda de biológicos complejos, vacunas y terapias avanzadas. Cada suite añadida incrementa la necesidad de una medición confiable de los parámetros del proceso y la calidad del material. A medida que las instalaciones escalan, las organizaciones buscan plataformas de analizadores estandarizadas para asegurar la comparabilidad entre líneas. Esto aumenta la demanda de instrumentos validados, métodos consistentes y flujos de trabajo de datos integrados en todos los sitios. Las adiciones de capacidad también incrementan el número de puntos de muestreo y pasos de monitoreo por lote, elevando las tasas de utilización de analizadores. Las grandes redes multisede priorizan aún más la analítica armonizada para apoyar una transferencia tecnológica más rápida y decisiones consistentes de liberación de lotes.
- Por ejemplo, el sitio de Lonza en Vacaville, California, ha alcanzado una capacidad total de biológicos de 332,000 litros en 19 biorreactores de mamíferos, requiriendo la estandarización en todo el sitio de los analizadores de procesos y flujos de trabajo de monitoreo para apoyar la producción en etapas finales y comercial.
Mayor enfoque en la comprensión y control en tiempo real del proceso
Los fabricantes están ajustando las ventanas de control para mejorar la consistencia del rendimiento y reducir las desviaciones. La medición en tiempo real o casi en tiempo real permite una intervención más rápida cuando los procesos se desvían, reduciendo el riesgo del lote. Las tecnologías capaces de operar en línea apoyan la visibilidad continua de parámetros críticos sin un muestreo manual intensivo. Estos requisitos impulsan la adopción de sistemas de analizadores que se integran con arquitecturas de control y permiten tendencias automatizadas. Las percepciones en tiempo real también apoyan investigaciones más rápidas de la causa raíz al vincular los cambios de proceso con las entradas y condiciones operativas aguas arriba. Con el tiempo, esto reduce el tiempo de inactividad relacionado con desviaciones y mejora la efectividad general del equipo en instalaciones de alto rendimiento.
- Por ejemplo, el Analizador Raman de Proceso MarqMetrix de Thermo Scientific se ha utilizado para el monitoreo en línea de cultivos de perfusión de alta densidad a 100–130 millones de células por mililitro durante un ciclo continuo de biorreactor de 50 días, permitiendo el control en tiempo real de glucosa, lactato, amonio, título del producto y viabilidad celular sin muestreo fuera de línea.
Crecimiento de la subcontratación a CROs y CMOs
La subcontratación incrementa el número de entornos de producción que necesitan implementaciones flexibles de analizadores capaces de manejar múltiples procesos de clientes. Los contratistas deben demostrar un monitoreo y documentación robustos para cumplir con las expectativas del cliente y regulatorias. Esto apoya la demanda de plataformas de analizadores de múltiples aplicaciones y modelos de servicio sólidos. El resultado es una compra más amplia entre contratistas medianos y grandes, no solo los mayores fabricantes biofarmacéuticos. Las operaciones de múltiples clientes también aumentan la necesidad de cambios rápidos y reportes estandarizados en todos los programas. A medida que los contratistas escalan, invierten en plataformas de analizadores que pueden ser calificadas una vez y desplegadas repetidamente en diferentes moléculas y operaciones unitarias.
Importancia creciente de la integridad de los datos y los flujos de trabajo analíticos conformes
La fabricación regulada pone un fuerte énfasis en la trazabilidad, la auditabilidad y la consistencia en los informes. Las plataformas de analizadores que combinan instrumentos con software y análisis ayudan a estandarizar la captura de datos y a reducir el riesgo de transcripción manual. Los flujos de trabajo de datos centralizados también mejoran la comparabilidad en el desarrollo y la fabricación. Estos factores aumentan el valor estratégico de los analizadores como parte de los sistemas operativos conformes. Las organizaciones también buscan una gobernanza más sólida de los metadatos, el acceso de usuarios y las pistas de auditoría para satisfacer las expectativas de integridad de los datos. Esto eleva la demanda de capas de software validadas que integren analizadores con LIMS, MES y sistemas de gestión de calidad.
Desafíos del mercado de analizadores de bioprocesos
El despliegue de analizadores de bioprocesos puede estar limitado por la complejidad de la integración, especialmente cuando deben conectarse sistemas de automatización heredados, instrumentos heterogéneos y flujos de trabajo específicos del sitio. Los requisitos de validación y los procesos de control de cambios pueden extender los plazos para la instalación y la transferencia de métodos. En instalaciones multiproducto, mantener un rendimiento consistente en condiciones de proceso variadas añade una carga adicional al mantenimiento del modelo y las rutinas de calibración. Las limitaciones de conectividad y los diferentes estándares del sitio pueden ralentizar la armonización en las redes de fabricación globales. Los equipos operativos también pueden enfrentar tiempos de inactividad o restricciones en la programación de la producción que limitan cuándo se pueden ejecutar las actualizaciones y actividades de calificación.
- Por ejemplo, en un despliegue de PAT de Emerson en un sitio comercial de biológicos, integrar analizadores multivariantes en un sistema de control DeltaV existente requirió configurar más de 200 nuevas etiquetas de E/S y mapear más de 50 parámetros PAT en tiempo real en el historiador antes de que fuera posible el registro rutinario de "lotes dorados" a través de campañas.
Las restricciones de costos y habilidades también influyen en la adopción, especialmente para tecnologías de medición avanzadas que requieren desarrollo de métodos especializados e interpretación de datos. Las organizaciones pueden enfrentar una experiencia interna limitada para el modelado quimiométrico, la calificación de instrumentos y la gestión continua del ciclo de vida. Los equipos de adquisiciones también evalúan el costo total de propiedad, incluidos consumibles, contratos de servicio y capacitación, lo que puede ralentizar las actualizaciones en entornos con restricciones presupuestarias. La presión presupuestaria se amplifica cuando el ROI es difícil de cuantificar en múltiples procesos con diferentes economías de lotes. Las brechas de habilidades también pueden crear dependencia de proveedores o consultores, aumentando los costos operativos continuos y extendiendo los ciclos de resolución de problemas.
Tendencias y oportunidades del mercado de analizadores de bioprocesos
La adopción de flujos de trabajo integrados de hardware-software está acelerándose a medida que los fabricantes buscan estandarizar la medición, las tendencias y los informes de cumplimiento en los sitios. Las plataformas que apoyan la interoperabilidad, el análisis centralizado y las pistas de auditoría robustas están ganando preferencia. Esto crea oportunidades para los proveedores que pueden ofrecer soluciones de extremo a extremo con paquetes de validación claros y un fuerte soporte del ciclo de vida. Los proveedores que ofrecen arquitecturas escalables y conectores de integración preconstruidos pueden acortar los plazos de implementación y reducir la carga de TI. Los flujos de trabajo estandarizados también permiten una incorporación más rápida de nuevos sitios y una transferencia de métodos más fluida desde el desarrollo hasta la fabricación.
- Por ejemplo, los sistemas de datos de cromatografía como Waters Empower y Agilent OpenLab mantienen registros de auditoría inmutables para cada inyección y evento de reprocesamiento, los cuales pueden ser referenciados durante la transferencia de métodos para replicar parámetros de integración y revisar historiales al implementar métodos analíticos desde laboratorios de desarrollo en entornos comerciales de control de calidad.
Otra oportunidad radica en expandir el uso del monitoreo en tiempo real para reducir la carga de muestreo y acortar los tiempos de ciclo tanto en pasos ascendentes como descendentes. Los sensores en línea y los flujos de trabajo más rápidos en línea se utilizan cada vez más para mejorar la capacidad de respuesta y reducir la variabilidad de los lotes. Los proveedores que puedan simplificar la implementación, mejorar la transferibilidad del modelo y ofrecer un rendimiento estable en condiciones de proceso cambiantes están posicionados para captar una mayor adopción en huellas de fabricación a escala. El monitoreo en tiempo real también apoya la detección temprana de desviaciones, reduciendo el riesgo de desperdicio y mejorando las tasas de éxito de los lotes. A medida que crece la fabricación continua e híbrida, debería aumentar la demanda de sensores y analizadores que puedan operar de manera confiable durante largos tiempos de ejecución con mínima intervención.
Perspectivas Regionales
América del Norte
América del Norte representó el 40.31% de los ingresos del mercado en 2025, respaldada por una alta concentración de fabricación de biológicos comerciales, una fuerte inversión en desarrollo de procesos y una adopción establecida de flujos de trabajo de monitoreo conforme. Las organizaciones en la región continúan estandarizando plataformas de analizadores en todas las suites para mejorar la comparabilidad y reducir el riesgo de desviación. Las decisiones de compra a menudo priorizan la preparación para la validación, la cobertura de servicio y la integración en sistemas de automatización y calidad.
Europa
Europa representó el 26.88% de los ingresos en 2025, respaldada por una producción madura de biológicos y fuertes expectativas en torno a los sistemas de calidad y documentación. Los fabricantes enfatizan rutinas de medición robustas para mantener perfiles de producto consistentes en todos los lotes y sitios. La demanda se ve reforzada por la continua inversión en infraestructura de bioprocesamiento y la necesidad de métodos estandarizados en redes regionales.
Asia Pacífico
Asia Pacífico tuvo una participación del 22.41% en 2025, impulsada por la expansión de huellas de fabricación y un énfasis creciente en operaciones escalables y conformes en todo el desarrollo y la producción. Las instalaciones a menudo adoptan analizadores para mejorar la consistencia, aumentar el rendimiento y reducir las limitaciones de muestreo manual. La creciente adopción de plataformas estandarizadas en sitios nuevos y en expansión apoya una demanda sostenida tanto de instrumentos como de flujos de trabajo analíticos de apoyo.
América Latina
América Latina capturó el 6.43% de los ingresos en 2025, reflejando una base de fabricación instalada más pequeña pero con esfuerzos continuos para modernizar las capacidades de bioprocesamiento. La adquisición comúnmente se centra en la fiabilidad, la capacidad de servicio y los modelos de implementación rentables. La expansión de la producción local y los programas de transferencia de tecnología pueden aumentar la utilización de analizadores con el tiempo, especialmente donde los requisitos de calidad y consistencia se endurecen.
Oriente Medio y África
Oriente Medio y África representaron el 3.97% del mercado en 2025, con la demanda concentrada en países selectos que expanden las capacidades locales de productos farmacéuticos y biológicos. La adopción está respaldada por la inversión en fabricación orientada a la calidad y el desarrollo gradual de instalaciones especializadas. Los proveedores con un fuerte apoyo en la implementación y programas de capacitación están mejor posicionados para capturar el crecimiento en sitios emergentes con experiencia local limitada.
Panorama Competitivo
La competencia se centra en ofrecer un rendimiento validado de instrumentos junto con software y análisis que apoyen la captura de datos conforme, la automatización de flujos de trabajo y la integración en sistemas de control. Los proveedores se diferencian a través de la amplitud de medición, la flexibilidad de implementación en operaciones unitarias y modelos de servicio que reducen el tiempo de inactividad y aceleran la calificación. Las estrategias de producto enfatizan cada vez más la interoperabilidad, las bibliotecas de métodos estandarizados y las plataformas escalables que pueden pasar del desarrollo a la fabricación con resultados consistentes.
Agilent Technologies, Inc. compite a través de fortalezas en instrumentación analítica y ofertas orientadas a flujos de trabajo que apoyan las expectativas de precisión de medición, repetibilidad e integridad de datos en entornos regulados. La posición de la empresa se beneficia de una amplia experiencia en análisis de laboratorio y procesos que puede alinearse con las necesidades de monitoreo de bioprocesos a lo largo de los flujos de trabajo de desarrollo y calidad. El enfoque de Agilent generalmente enfatiza la consistencia de la solución, el soporte del ciclo de vida y la compatibilidad con los requisitos de documentación y reporte controlados en entornos de biomanufactura.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Agilent Technologies, Inc.
- Danaher Corporation (incl. Cytiva, Beckman Coulter)
- Thermo Fisher Scientific Inc.
- Sartorius AG
- F. Hoffmann-La Roche Ltd. (Roche Diagnostics)
- Merck KGaA (MilliporeSigma)
- Eppendorf SE
- Nova Biomedical
- BD (Becton, Dickinson and Company)
- Bio-Rad Laboratories, Inc.
- Revvity, Inc. (anteriormente PerkinElmer life sciences)
- Bruker Corporation
- Hamilton Company
- HORIBA, Ltd.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En julio de 2025, Roche CustomBiotech lanzó el Cedex Lactose Assay para su uso con sus analizadores Cedex Bio y Cedex Bio HT. Roche dijo que el nuevo ensayo fue diseñado para una medición precisa y confiable de lactosa en soluciones acuosas, apoyando un control más estricto de bioprocesos en la producción farmacéutica y la fabricación de alimentos.
- En julio de 2025, Univercells Technologies se asoció con Repligen para llevar la tecnología analítica de procesos en tiempo real a los biorreactores scale-X. Bajo la colaboración, la plataforma MAVEN de Repligen se está integrando para el monitoreo en tiempo real de glucosa y lactato, ayudando a reducir las pruebas manuales de nutrientes y mejorar la resolución de datos de procesos en la biomanufactura de vectores virales y vacunas.
- En marzo de 2025, Repligen anunció la adquisición del portafolio de análisis de bioprocesos de escritorio de 908 Devices, añadiendo cuatro productos de tecnología analítica de procesos: MAVERICK, MAVEN, REBEL y ZipChip. El acuerdo se posicionó como un movimiento para fortalecer las capacidades analíticas de bioprocesos upstream y downstream de Repligen y expandir su cobertura de flujo de trabajo para clientes biofarmacéuticos.
- En diciembre de 2024, Eppendorf SE entró en una asociación estratégica con DataHow AG para avanzar en la gestión de datos de bioprocesos. La colaboración integra la solución DataHowLab habilitada por IA de DataHow con la plataforma en la nube BioNsight de Eppendorf para que los científicos puedan combinar de manera más efectiva el monitoreo, análisis y modelado predictivo en el desarrollo de bioprocesos.
Alcance del Informe
| Atributo del Informe | Detalles |
| Nombre del Mercado | Mercado de Analizadores de Bioprocesos |
| Valor del tamaño del mercado en 2025 | USD 2,374.45 millones |
| Pronóstico de ingresos en 2032 | USD 4,233.04 millones para 2032 |
| Tasa de crecimiento (CAGR) | 8.61% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Producto: Instrumentos; Consumibles y accesorios; Software y análisis. Por Principio de Medición / Tecnología: Espectroscopía (Espectroscopía Raman, Infrarrojo cercano (NIR)); Espectrometría de masas; Sensores electroquímicos. Por Modo de Monitoreo: Monitoreo en línea / online; Monitoreo at-line; Monitoreo off-line. Por Tipo de Análisis: Análisis de sustratos; Análisis de metabolitos; Detección de concentración; Monitoreo de parámetros fisicoquímicos. Por Aplicación: Bioprocesamiento upstream (Monitoreo de cultivo celular; Monitoreo de fermentación); Bioprocesamiento downstream (Purificación de proteínas / monitoreo downstream); Control de calidad (pruebas en proceso / de liberación); Vacunas; Antibióticos; Proteínas recombinantes; Biosimilares. Por Usuario Final: Empresas biofarmacéuticas y farmacéuticas; CROs y CMOs / organizaciones de fabricación y investigación por contrato; Institutos de investigación y académicos; Otros usuarios finales. |
| Alcance regional | Norteamérica; Europa; Asia Pacífico; América Latina; Medio Oriente y África |
| Empresas clave perfiladas | Agilent Technologies, Inc.; Danaher Corporation (incl. Cytiva, Beckman Coulter); Thermo Fisher Scientific Inc.; Sartorius AG; F. Hoffmann-La Roche Ltd. (Roche Diagnostics); Merck KGaA (MilliporeSigma); Eppendorf SE; Nova Biomedical; BD (Becton, Dickinson and Company); Bio-Rad Laboratories, Inc.; Revvity, Inc. (anteriormente PerkinElmer life sciences); Bruker Corporation; Hamilton Company; HORIBA, Ltd. |
| Número de Páginas | 340 |
Segmentación
Por Producto
- Instrumentos
- Consumibles & accesorios
- Software & análisis
Por Principio de Medición / Tecnología
- Espectroscopía [Espectroscopía Raman, Infrarrojo cercano (NIR)]
- Espectrometría de masas
- Sensores electroquímicos
Por Modo de Monitoreo
- Monitoreo en línea / en línea
- Monitoreo en el lugar
- Monitoreo fuera de línea
Por Tipo de Análisis
- Análisis de sustrato
- Análisis de metabolitos
- Detección de concentración
- Monitoreo de parámetros fisicoquímicos
Por Aplicación
- Bioprocesamiento ascendente [Monitoreo de cultivo celular; Monitoreo de fermentación]
- Bioprocesamiento descendente [Purificación de proteínas / monitoreo descendente]
- Control de calidad (pruebas en proceso / de liberación)
- Vacunas
- Antibióticos
- Proteínas recombinantes
- Bioequivalentes
Por Usuario Final
- Empresas biofarmacéuticas & farmacéuticas
- CROs & CMOs / organizaciones de fabricación & investigación por contrato
- Institutos de investigación & académicos
- Otros usuarios finales
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de los analizadores de bioprocesos en 2025?
¿Cuál es el valor pronosticado del mercado de analizadores de bioprocesos para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del mercado de analizadores de bioprocesos durante 2025–2032?
¿Qué segmento líder tendrá la mayor participación en 2025?
¿Qué región lidera el mercado en 2025?
¿Quiénes son los actores clave en el mercado de analizadores de bioprocesos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Analizadores de Bioprocesos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Analizadores de Bioprocesos Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,374.45 million → 2032: USD 4,233.04 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Analizadores de Bioprocesos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Analizadores de Bioprocesos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Analizadores de Bioprocesos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Analizadores de Bioprocesos Market Drivers
- 3.3 Mercado de Analizadores de Bioprocesos Market Restraints & Challenges
- 3.4 Mercado de Analizadores de Bioprocesos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Analizadores de Bioprocesos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Analizadores de Bioprocesos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Analizadores de Bioprocesos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Analizadores de Bioprocesos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Analizadores de Bioprocesos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Analizadores de Bioprocesos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Analizadores de Bioprocesos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Analizadores de Bioprocesos Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Analizadores de Bioprocesos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Analizadores de Bioprocesos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Analizadores de Bioprocesos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Analizadores de Bioprocesos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Analizadores de Bioprocesos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Analizadores de Bioprocesos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Analizadores de Bioprocesos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Analizadores de Bioprocesos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Analizadores de Bioprocesos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Analizadores de Bioprocesos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Analizadores de Bioprocesos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
