
Visión General del Mercado
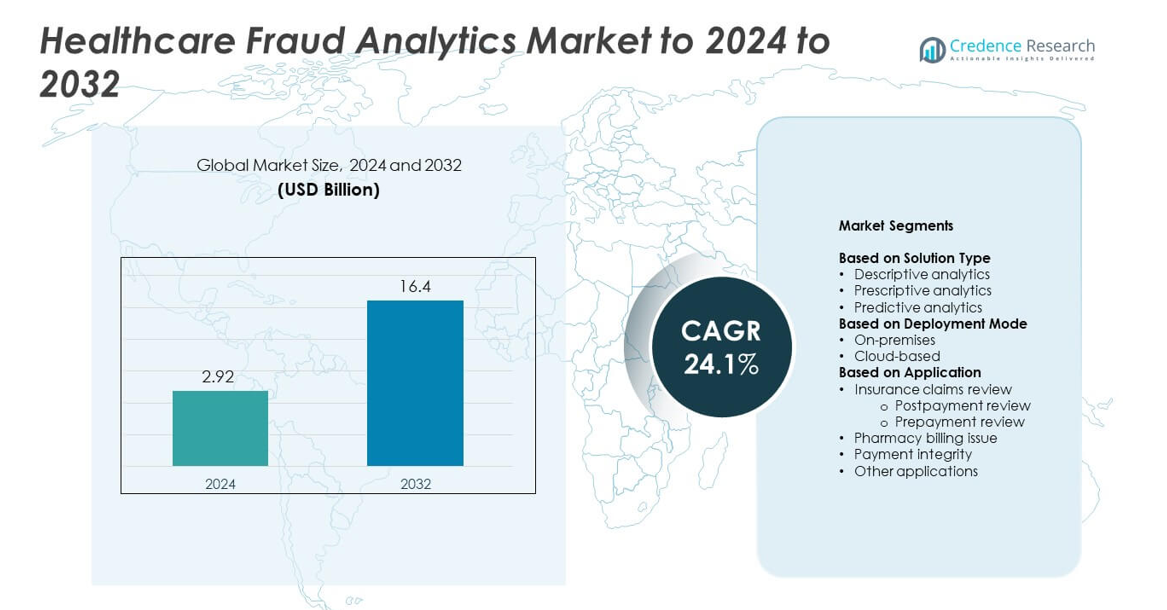
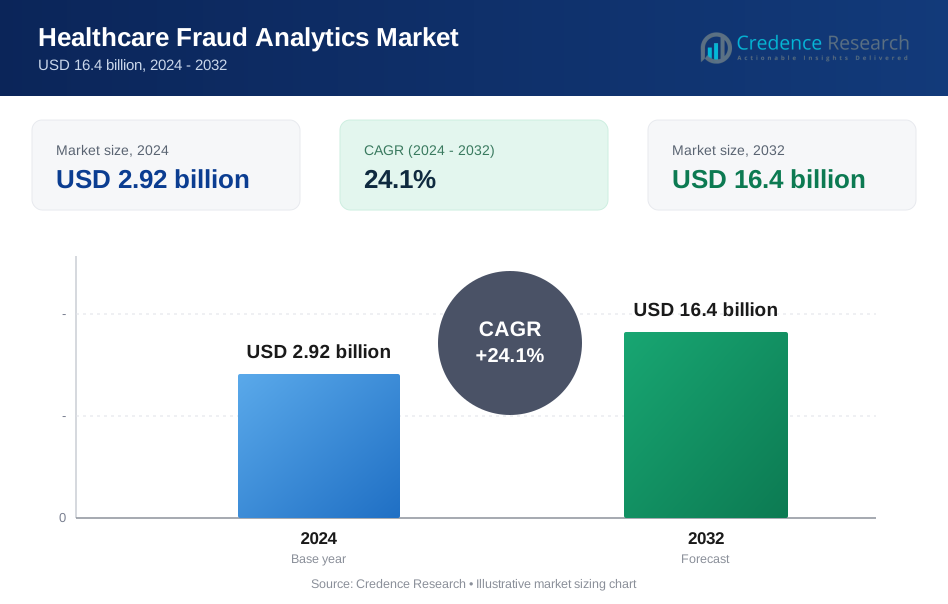
El tamaño del mercado de Análisis de Fraude en el Cuidado de la Salud fue valorado en USD 2.92 mil millones en 2024 y se anticipa que alcanzará USD 16.4 mil millones para 2032, con un CAGR del 24.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Análisis de Fraude en el Cuidado de la Salud 2024 | USD 2.92 mil millones |
| Mercado de Análisis de Fraude en el Cuidado de la Salud, CAGR | 24.1% |
| Tamaño del Mercado de Análisis de Fraude en el Cuidado de la Salud 2032 | USD 16.4 mil millones |
El mercado de Análisis de Fraude en el Cuidado de la Salud incluye actores clave como Conduent, Inc, SAS Institute, Inc, Kyndryl, Optum, Inc, Wipro Limited, Cotiviti, Inc, EXL Service Holdings, Inc, HCL Technologies Limited, IBM, y DXC Technology. Estas empresas fortalecen su posición a través de herramientas de detección de fraude basadas en IA, plataformas de análisis en la nube y soluciones integradas de integridad de pagos que apoyan el monitoreo en tiempo real de reclamaciones. América del Norte se mantuvo como la región líder en 2024 con aproximadamente un 46% de participación debido a la estricta supervisión regulatoria, la fuerte adopción digital y el despliegue temprano de análisis avanzados en las redes de seguros. Europa mantuvo alrededor del 28% de participación, apoyada por sistemas de salud nacionales que adoptan tecnologías predictivas de detección de fraude y enfocadas en el cumplimiento.
Perspectivas del Mercado
- El mercado de Análisis de Fraude en el Cuidado de la Salud fue valorado en USD 2.92 mil millones en 2024 y se proyecta que alcance USD 16.4 mil millones para 2032, creciendo a un CAGR del 24.1%.
- La fuerte demanda aumenta a medida que aseguradoras y hospitales adoptan análisis para reducir el aumento de reclamaciones fraudulentas, con la revisión de reclamaciones de seguros manteniendo aproximadamente un 52% de participación en 2024.
- La detección impulsada por IA, la migración a la nube y el monitoreo en tiempo real siguen siendo tendencias clave a medida que las organizaciones fortalecen el cumplimiento y reducen las fugas de pagos.
- La competencia crece a medida que los principales proveedores mejoran los modelos predictivos y las plataformas integradas de prevención de fraude, enfocándose en la precisión, la automatización y el despliegue escalable.
- América del Norte lideró el mercado con aproximadamente un 46% de participación en 2024, seguida de Europa con un 28%, mientras que el despliegue basado en la nube mantuvo casi un 58% de participación debido a la escalabilidad más rápida y menores costos de infraestructura.
Análisis de Segmentación del Mercado:
Por Tipo de Solución
El análisis descriptivo lideró el segmento de tipo de solución en 2024 con aproximadamente un 46% de participación del mercado de Análisis de Fraude en el Cuidado de la Salud. Los hospitales y aseguradoras utilizaron modelos descriptivos para detectar tendencias de facturación sospechosas y señalar patrones anormales de reclamaciones en tiempo real. El crecimiento provino del aumento del volumen de registros de salud digitales y la necesidad de obtener claros conocimientos sobre actividades propensas al fraude. El análisis predictivo también se expandió a medida que los pagadores adoptaron herramientas de aprendizaje automático para prever riesgos de fraude, mientras que el análisis prescriptivo ganó atención por guiar acciones correctivas.
- Por ejemplo, los análisis de fraude de SAS apoyan el esquema BSKY (Biju Swasthya Kalyan Yojana) de Odisha, que proporciona cobertura de salud a más de 3.56 crore (35.6 millones) de titulares de tarjetas en una red de 9,509 hospitales
Por modo de implementación
La implementación basada en la nube dominó este segmento en 2024 con casi el 58% de la participación del mercado de Análisis de Fraude en el Cuidado de la Salud. Los proveedores de salud prefirieron las plataformas en la nube porque ofrecen un escalado más rápido, una integración más fuerte con los sistemas de reclamaciones y menores costos iniciales de infraestructura. La adopción aumentó a medida que las aseguradoras cambiaron a herramientas de detección de fraude basadas en SaaS que apoyan el monitoreo en tiempo real y el intercambio seguro de datos a través de redes. La implementación en las instalaciones permaneció relevante para organizaciones con políticas estrictas de control interno de datos, pero creció a un ritmo más lento.
- Por ejemplo, Amazon Web Services apoya cargas de trabajo de salud para 19 de las 20 principales compañías farmacéuticas globales utilizando su plataforma en la nube.
Por aplicación
La revisión de reclamaciones de seguros mantuvo la posición líder en 2024 con aproximadamente el 52% de la participación del mercado de Análisis de Fraude en el Cuidado de la Salud. Tanto los sistemas de revisión previa al pago como los de revisión posterior al pago ganaron tracción a medida que las aseguradoras trabajaban para reducir reclamaciones falsas e identificar errores de codificación antes del reembolso. La demanda aumentó debido a la estricta supervisión regulatoria y al aumento de los costos de atención médica, lo que impulsó a los pagadores a adoptar herramientas de revisión automatizadas. La detección de problemas de facturación de farmacias y las soluciones de integridad de pagos también crecieron a medida que el fraude relacionado con reclamaciones de medicamentos y la sobrefacturación se volvieron más comunes en las redes de atención médica.
Principales impulsores de crecimiento
Aumento de casos de fraude en el cuidado de la salud
Los casos de fraude en el cuidado de la salud aumentaron en las redes de seguros y proveedores, lo que llevó a las organizaciones a adoptar herramientas avanzadas de análisis. Los pagadores buscaron formas más rápidas de detectar comportamientos anormales en las reclamaciones y reducir las pérdidas financieras vinculadas a la facturación falsa y el uso indebido de identidades. La adopción aumentó a medida que las agencias regulatorias endurecieron las reglas de auditoría y promovieron sistemas de vigilancia más fuertes. Estas condiciones posicionaron los análisis de fraude como un requisito central para los programas de salud tanto privados como públicos.
- Por ejemplo, CVS Caremark procesó alrededor de 2.3 mil millones de reclamaciones de farmacia para aproximadamente 108 millones de miembros en 2023, destacando la escala de reclamaciones expuestas al riesgo de uso indebido.
Cambio hacia registros de salud digitales
El creciente uso de registros de salud electrónicos creó grandes conjuntos de datos que apoyaron una detección de fraude más fuerte. Los proveedores de salud aprovecharon los análisis para detectar información de pacientes no coincidente, codificación incorrecta y presentaciones duplicadas de reclamaciones. La migración a plataformas digitales permitió el monitoreo en tiempo real y redujo los retrasos en la revisión manual. Este cambio mejoró la transparencia, fortaleció el cumplimiento y aceleró la demanda de herramientas automatizadas de análisis de fraude en hospitales y aseguradoras.
- Por ejemplo, Epic gestiona registros electrónicos para más de 325 millones de pacientes y apoya el intercambio masivo de datos entre hospitales y clínicas a través de su red de interoperabilidad.
Expansión de la IA y el aprendizaje automático
Los modelos de IA y aprendizaje automático mejoraron la precisión de la detección de fraudes al identificar patrones de facturación ocultos que los sistemas tradicionales a menudo pasaban por alto. Las aseguradoras de salud adoptaron sistemas de puntuación basados en ML para señalar reclamaciones de alto riesgo y reducir errores de pago. Los modelos de decisión automatizados ayudaron a acortar el tiempo de investigación y apoyar la prevención proactiva del fraude. Estas capacidades hicieron que los análisis impulsados por IA fueran un importante catalizador de crecimiento en el mercado.
Tendencias y Oportunidades Clave
Crecimiento de análisis basados en la nube
Las plataformas en la nube ganaron gran tracción a medida que los pagadores y proveedores cambiaron de sistemas heredados a herramientas escalables de detección de fraude. El despliegue en la nube redujo los costos de instalación y permitió una integración más rápida con las plataformas de reclamaciones. Los paneles de control en tiempo real apoyaron una mejor clasificación de riesgos y el intercambio de datos entre las partes interesadas. Esta tendencia abrió grandes oportunidades para los proveedores que ofrecen soluciones de análisis en la nube seguras, flexibles e integradas con IA.
- Por ejemplo, Salesforce Health Cloud está en uso activo por cientos de organizaciones de atención médica y ciencias de la vida en todo el mundo—más de 630 clientes en total—apoyando el compromiso del paciente basado en la nube, la coordinación de la atención y el análisis de datos.
Enfoque creciente en la integridad de los pagos
Los proveedores de atención médica pusieron un mayor enfoque en la precisión de los pagos debido a las crecientes presiones de reembolso. Las herramientas de análisis que validaban las presentaciones de reclamaciones, verificaban la precisión de la codificación y monitoreaban el comportamiento del proveedor vieron una rápida adopción. Los pagadores utilizaron plataformas integradas para reducir el gasto innecesario y asegurar el cumplimiento con las pautas de reembolso. Esta tendencia creó nuevas oportunidades para los proveedores que ofrecen tecnología unificada de integridad de pagos y prevención de fraude.
- Por ejemplo, la suite de precisión de pagos de Cotiviti puede reducir los ciclos de revisión de reclamaciones de más de 90 días a menos de cinco días para los planes de salud.
Creciente adopción en la detección de fraude en farmacias
El aumento del uso indebido de reclamaciones de medicamentos y el aumento de los costos de prescripción impulsaron la demanda de análisis en la supervisión de facturación de farmacias. Los sistemas diseñados para detectar patrones inusuales de recarga, el uso indebido de sustancias controladas y las presentaciones falsas de farmacias ganaron un uso más profundo. Los planes de salud vieron los análisis de fraude en farmacias como una herramienta de alto valor para reducir pérdidas y gestionar el gasto en formularios. Este cambio proporcionó una creciente oportunidad para los proveedores de análisis especializados.
Desafíos Clave
Preocupaciones sobre la privacidad y seguridad de los datos
Los datos de atención médica siguen siendo altamente sensibles, y las plataformas de análisis de fraude requieren acceso a grandes conjuntos de datos para un rendimiento efectivo. Esto crea preocupaciones relacionadas con el intercambio de datos, el acceso a través de redes y el cumplimiento de las leyes de privacidad. Los proveedores y aseguradoras deben equilibrar una fuerte adopción de análisis con la estricta protección de los registros de los pacientes. Estas restricciones ralentizan el despliegue y aumentan la necesidad de una infraestructura segura y conforme.
Complejidad de integrar múltiples fuentes de datos
Las redes de atención médica operan con sistemas diversos, estándares de codificación y formatos de reclamaciones, lo que dificulta la integración de datos. Las herramientas de análisis de fraude necesitan entradas consistentes y de alta calidad para ofrecer una detección precisa. La fusión de conjuntos de datos de hospitales, aseguradoras, farmacias y administradores de terceros puede crear desafíos técnicos. Esta complejidad retrasa la implementación y aumenta los costos operativos para las organizaciones de atención médica que adoptan plataformas de análisis.
Análisis Regional
Norteamérica
Norteamérica tuvo la mayor participación del Mercado de Análisis de Fraude en Atención Médica en 2024 con aproximadamente el 46%. La fuerte adopción provino de una estricta supervisión regulatoria, sistemas de seguros avanzados y alta integración digital en hospitales y pagadores. Estados Unidos lideró el crecimiento debido al aumento de casos de reclamaciones fraudulentas y al rápido uso de herramientas de detección basadas en IA por parte de los principales aseguradores. Canadá también expandió su adopción de análisis a medida que las agencias de salud fortalecieron los procesos de auditoría. La demanda aumentó a medida que las redes de atención médica se enfocaron en reducir el gasto innecesario y mejorar la integridad de los pagos. El amplio despliegue de análisis en la nube apoyó aún más la fuerte posición de la región.
Europa
Europa representó casi el 28% de la cuota del mercado de Análisis de Fraude en el Sector Salud en 2024. El crecimiento se aceleró a medida que los sistemas de salud nacionales adoptaron análisis predictivos para identificar errores de facturación y codificación indebidos. Países como Alemania, el Reino Unido y Francia fortalecieron los marcos de prevención de fraudes y fomentaron la supervisión digital en los organismos de seguros. La región vio un creciente interés en soluciones basadas en la nube a medida que las organizaciones buscaban plataformas flexibles con características de cumplimiento sólidas. El aumento de las actividades de salud transfronterizas también impulsó a los aseguradores a invertir en mejores herramientas de detección de fraudes. Estos factores apoyaron una adopción constante en las redes de salud públicas y privadas.
Asia Pacífico
Asia Pacífico capturó alrededor del 17% de la cuota del mercado de Análisis de Fraude en el Sector Salud en 2024 y mostró un alto potencial de crecimiento. La expansión de la cobertura de seguros de salud y la rápida digitalización en países como China, India y Japón impulsaron la adopción. Los gobiernos invirtieron en análisis avanzados para gestionar el aumento de los volúmenes de reclamaciones y reducir las pérdidas relacionadas con el fraude. Los hospitales y aseguradores utilizaron plataformas habilitadas con IA para detectar comportamientos de facturación inusuales y fortalecer el cumplimiento. El aumento del uso de la nube mejoró el acceso a sistemas escalables de detección de fraudes. El creciente gasto en salud privada y la creciente conciencia sobre el fraude apoyaron aún más la trayectoria ascendente de la región.
América Latina
América Latina mantuvo alrededor del 6% de la cuota del mercado de Análisis de Fraude en el Sector Salud en 2024. El crecimiento fue apoyado por el aumento de la actividad de reclamaciones fraudulentas y la necesidad de una supervisión más estricta en los programas de seguros públicos. Países como Brasil y México adoptaron plataformas digitales de monitoreo de fraudes para mejorar el rendimiento de las auditorías y reducir las pérdidas monetarias. La región vio un aumento en el despliegue de análisis basados en la nube a medida que las organizaciones buscaban herramientas de detección rentables. La infraestructura digital limitada en algunas naciones ralentizó el progreso, pero los mercados de seguros en expansión crearon una demanda constante de prevención de fraudes impulsada por análisis.
Oriente Medio y África
Oriente Medio y África representaron casi el 3% de la cuota del mercado de Análisis de Fraude en el Sector Salud en 2024. La adopción creció a medida que los sistemas de salud se modernizaron y los aseguradores introdujeron plataformas digitales de procesamiento de reclamaciones. Los gobiernos en la región del Golfo invirtieron en análisis para fortalecer el cumplimiento normativo y detectar facturaciones indebidas. África mostró un progreso gradual con la expansión de los programas de seguros de salud y el aumento de las iniciativas de salud digital. El crecimiento del mercado se mantuvo moderado debido a la infraestructura tecnológica desigual, pero el aumento de la conciencia sobre el fraude y el desperdicio animó a más organizaciones a adoptar herramientas analíticas para una mayor integridad en los pagos.
Segmentaciones del Mercado:
Por Tipo de Solución
- Análisis descriptivo
- Análisis prescriptivo
- Análisis predictivo
Por Modo de Implementación
- En las instalaciones
- Basado en la nube
Por Aplicación
- Revisión de reclamaciones de seguros
- Revisión postpago
- Revisión prepago
- Problemas de facturación de farmacia
- Integridad de pagos
- Otras aplicaciones
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El Mercado de Análisis de Fraude en el Sector Salud cuenta con importantes actores como Conduent, Inc, SAS Institute, Inc, Kyndryl, Optum, Inc, Wipro Limited, Cotiviti, Inc, EXL Service Holdings, Inc, HCL Technologies Limited, IBM y DXC Technology. El panorama competitivo refleja una fuerte inversión en plataformas de análisis basadas en IA, aprendizaje automático y en la nube, diseñadas para mejorar la detección de fraudes en tiempo real y reducir las fugas relacionadas con reclamaciones. Los proveedores se centran en desarrollar soluciones integradas que apoyen la integridad de los pagos, la revisión automatizada de reclamaciones y la puntuación de riesgos. Las asociaciones con aseguradoras, agencias gubernamentales de salud y grandes redes hospitalarias ayudan a expandir el alcance del mercado y fortalecer la adopción de productos. Muchas empresas mejoran sus ofertas mediante capacidades avanzadas de integración de datos, modelado predictivo e infraestructura segura en la nube para cumplir con los requisitos regulatorios. La creciente demanda de plataformas escalables y automatizadas de detección de fraudes continúa intensificando la competencia, alentando a los actores a diferenciarse a través de un procesamiento más rápido, mayor precisión en la detección y mejor interoperabilidad con los sistemas de TI de salud existentes.
Análisis de los Principales Actores
- Conduent, Inc
- SAS Institute, Inc
- Kyndryl
- Optum, Inc
- Wipro Limited
- Cotiviti, Inc
- EXL Service Holdings, Inc
- HCL Technologies Limited
- IBM
- DXC Technology
Desarrollos Recientes
- En 2025, Cotiviti, Inc. presentó su solución avanzada, 360 Pattern Review™, en la Conferencia Anual de Capacitación de la Asociación Nacional de Lucha contra el Fraude en el Cuidado de la Salud (NHCAA).
- En 2025, DXC Technology anunció que había sido nombrada en la prestigiosa lista de Forbes de las Mejores Firmas de Consultoría de Gestión de América 2025 por tercer año consecutivo.
- En 2023, Kyndryl anunció el despliegue de una nueva generación de análisis de fraude en seguros con una solución tecnológica integral para ClaimSearch Israel Ltd.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Solución, Modo de Implementación, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de modelos de detección de fraude impulsados por IA crecerá entre aseguradoras y hospitales.
- Las plataformas de análisis basadas en la nube se expandirán a medida que las organizaciones cambien de sistemas heredados.
- El monitoreo de reclamaciones en tiempo real se convertirá en estándar para reducir retrasos en los pagos y pérdidas por fraude.
- El análisis predictivo ganará un uso más profundo para identificar patrones de alto riesgo más temprano en el ciclo de reclamaciones.
- Las herramientas de detección de fraude en farmacias aumentarán debido al creciente uso indebido de la facturación de medicamentos.
- La integración de análisis con registros electrónicos de salud mejorará la precisión de los datos y la calidad de las percepciones.
- Las plataformas de integridad de pagos se fusionarán con los sistemas de detección de fraude para una supervisión unificada.
- La presión regulatoria se intensificará, empujando a los proveedores a invertir en herramientas avanzadas de prevención de fraude.
- La automatización basada en aprendizaje automático reducirá la carga de trabajo de revisión manual para los pagadores.
- La expansión de los ecosistemas de salud digital creará conjuntos de datos más grandes que mejorarán la precisión en la detección de fraudes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de análisis de fraude en el sector salud y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de análisis de fraude en el cuidado de la salud entre 2025 y 2032?
¿Cuál es la región líder del mercado de análisis de fraudes en el sector salud?
¿Cuáles son los principales impulsores del crecimiento del mercado de análisis de fraude en el sector salud?
¿Cuál es el segmento principal en el mercado de Análisis de Fraude en Salud por aplicación?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Análisis de Fraude en el Sector Salud Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Análisis de Fraude en el Sector Salud Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.92 billion → 2032: USD 16.4 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Análisis de Fraude en el Sector Salud Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Análisis de Fraude en el Sector Salud Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Análisis de Fraude en el Sector Salud Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Análisis de Fraude en el Sector Salud Market Drivers
- 3.3 Mercado de Análisis de Fraude en el Sector Salud Market Restraints & Challenges
- 3.4 Mercado de Análisis de Fraude en el Sector Salud Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Análisis de Fraude en el Sector Salud Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Análisis de Fraude en el Sector Salud Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Análisis de Fraude en el Sector Salud category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Análisis de Fraude en el Sector Salud Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Análisis de Fraude en el Sector Salud Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Análisis de Fraude en el Sector Salud market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Análisis de Fraude en el Sector Salud Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Análisis de Fraude en el Sector Salud Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Análisis de Fraude en el Sector Salud Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Análisis de Fraude en el Sector Salud (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Análisis de Fraude en el Sector Salud Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Análisis de Fraude en el Sector Salud Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Análisis de Fraude en el Sector Salud Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Análisis de Fraude en el Sector Salud Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Análisis de Fraude en el Sector Salud Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Análisis de Fraude en el Sector Salud Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Análisis de Fraude en el Sector Salud Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Análisis de Fraude en el Sector Salud Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Análisis de Fraude en el Sector Salud Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
