
Descripción general del mercado de accesorios para bombas de infusión IV:
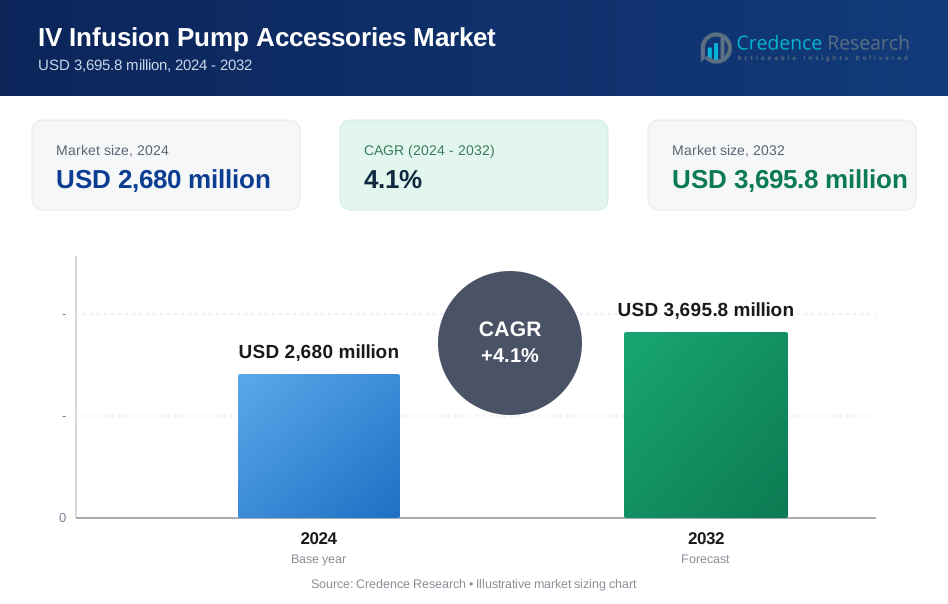
El tamaño del mercado de accesorios para bombas de infusión IV se valoró en USD 2,680 millones en 2024 y se anticipa que alcanzará los USD 3,695.8 millones para 2032, con un CAGR del 4.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Accesorios para Bombas de Infusión IV 2024 | USD 2,680 millones |
| Mercado de Accesorios para Bombas de Infusión IV, CAGR | 4.1% |
| Tamaño del Mercado de Accesorios para Bombas de Infusión IV 2032 | USD 3,695.8 millones |
Perspectivas del mercado de accesorios para bombas de infusión IV
- El crecimiento del mercado está impulsado por el aumento de las tasas de hospitalización, el incremento de los volúmenes quirúrgicos y el uso creciente de terapias intravenosas para el manejo de enfermedades crónicas en hospitales y entornos de atención domiciliaria.
- Las tendencias clave incluyen la creciente adopción de sistemas de infusión inteligentes y conectores sin aguja, mientras que los conjuntos de infusión IV dominaron por tipo de producto con una participación del 34.6% en 2024 debido a su uso rutinario y de alta frecuencia.
- Los principales actores se centran en amplios portafolios de accesorios, cumplimiento de seguridad, soluciones de prevención de infecciones y contratos de suministro a largo plazo, mientras que la presión de precios y el cumplimiento regulatorio siguen siendo restricciones clave.
- América del Norte lideró con una participación de mercado del 38.4% en 2024, seguida de Europa con un 27.1% y Asia Pacífico con un 22.6%, respaldada por infraestructura avanzada, acceso creciente a la atención médica y aumento de la demanda de terapia de infusión.

Análisis de segmentación del mercado de accesorios para bombas de infusión IV:
Por tipo de producto:
El mercado de accesorios para bombas de infusión IV por tipo de producto está liderado por conjuntos de infusión IV, que representaron un 34.6% de participación de mercado en 2024, respaldados por su uso rutinario en terapias de infusión continua, intermitente y controlada por el paciente. La fuerte demanda está impulsada por el aumento de las admisiones hospitalarias, la creciente prevalencia de enfermedades crónicas que requieren terapia intravenosa a largo plazo y los protocolos de reemplazo estandarizados para prevenir riesgos de infección. Las líneas de infusión IV y los conectores sin aguja también contribuyen de manera constante debido a los mandatos de seguridad y la compatibilidad con bombas de infusión avanzadas. El crecimiento en este segmento se ve reforzado por el énfasis regulatorio en el control de infecciones y el uso creciente de sistemas de infusión inteligentes en entornos de atención aguda.
- Por ejemplo, el conjunto de administración IV Intrafix SafeSet de B. Braun incluye una membrana AirStop que asegura que el tubo permanezca lleno de líquido durante el cebado, actuando como un filtro de partículas con una eficiencia de 15μm para reducir la infusión de aire y los riesgos de infección.
Por usuario final:
Por usuario final, los hospitales dominaron el mercado de accesorios para bombas de infusión intravenosa con una participación del 57.2% en 2024, reflejando sus altos volúmenes de procedimientos, utilización de cuidados intensivos y necesidad continua de terapia de infusión en cuidados críticos y postquirúrgicos. El dominio se debe a la infraestructura avanzada, mayor adopción de bombas de infusión y estricta conformidad con los estándares de seguridad y calidad. Los entornos de atención domiciliaria se están expandiendo debido al aumento de la atención ambulatoria y la gestión de enfermedades crónicas, mientras que los centros quirúrgicos ambulatorios ganan terreno por el aumento de procedimientos mínimamente invasivos, apoyando colectivamente la demanda sostenida en diversos entornos de prestación de atención médica.
- Por ejemplo, la bomba volumétrica Flo-Gard 6201 de Baxter apoya el uso en todo el hospital con características como reinicio automático de oclusión y tasas de flujo de 1-1999 mL/h para fluidos que incluyen emulsiones de sangre.
Principales Impulsores del Crecimiento
Aumento de Hospitalizaciones y Volúmenes Quirúrgicos
El mercado de accesorios para bombas de infusión intravenosa continúa expandiéndose debido al aumento de las tasas de hospitalización y el creciente volumen de procedimientos quirúrgicos en los sistemas de salud. La creciente carga de enfermedades crónicas, incluyendo cáncer, trastornos cardiovasculares y condiciones renales, ha incrementado la dependencia de las terapias intravenosas para la administración de medicamentos, hidratación y nutrición. Las mayores admisiones en unidades de cuidados intensivos y salas de recuperación postoperatoria elevan aún más el consumo de sets de infusión, catéteres y cánulas. Además, la expansión de la infraestructura sanitaria en economías emergentes y el mejor acceso a tratamientos médicos avanzados continúan reforzando la demanda sostenida de accesorios para bombas de infusión intravenosa.
- Por ejemplo, la bomba de infusión Plum Duo de ICU Medical, aprobada por la FDA en 2023, cuenta con un diseño de doble canal que permite la administración simultánea de hasta cuatro medicamentos intravenosos compatibles a tasas independientes, con el software LifeShield para la gestión de bibliotecas de medicamentos en la nube.
Expansión de la Terapia de Infusión en el Hogar y Ambulatoria
El rápido cambio hacia entornos de tratamiento en el hogar y ambulatorios es un importante impulsor de crecimiento para el mercado de accesorios para bombas de infusión intravenosa. Los proveedores de atención médica promueven cada vez más las terapias de infusión domiciliaria para reducir los costos de tratamiento y la carga hospitalaria, al tiempo que mejoran la comodidad del paciente. La gestión de enfermedades crónicas, la quimioterapia, la terapia antibiótica y la nutrición parenteral dependen cada vez más de bombas de infusión portátiles y accesorios desechables. Esta transición impulsa la demanda de accesorios fáciles de usar, seguros y resistentes a infecciones, adecuados para entornos no hospitalarios, apoyando el crecimiento constante del mercado tanto en regiones desarrolladas como emergentes.
- Por ejemplo, la bomba Infusomat Space de B. Braun, que pesa 3 libras con una duración de batería de 8 horas a 25 mL/h, se adapta a la atención domiciliaria portátil mediante apilamiento modular y protección contra flujo libre, junto con desechables dedicados como juegos filtrados.
Creciente Enfoque en el Control de Infecciones y la Seguridad del Paciente
El énfasis creciente en la prevención de infecciones y la seguridad del paciente apoya significativamente el crecimiento en el Mercado de Accesorios para Bombas de Infusión IV. Las instituciones de salud están adoptando accesorios avanzados diseñados para reducir infecciones del torrente sanguíneo relacionadas con catéteres y lesiones por pinchazos de aguja. Los conectores sin aguja, los sistemas de infusión cerrados y los catéteres recubiertos con antimicrobianos están ganando una adopción generalizada debido a los estrictos requisitos regulatorios y los estándares de acreditación hospitalaria. El reemplazo frecuente de accesorios estériles impulsa aún más la demanda recurrente. Este fuerte enfoque en el cumplimiento de la seguridad mejora los resultados clínicos mientras impulsa la adquisición constante de accesorios de alta calidad para bombas de infusión.
Tendencias Clave y Oportunidades
Adopción de Tecnologías de Infusión Inteligente y Accesorios Compatibles
El despliegue creciente de bombas de infusión inteligentes representa una tendencia y oportunidad importante dentro del Mercado de Accesorios para Bombas de Infusión IV. Los proveedores de atención médica están integrando sistemas de reducción de errores de dosificación y bibliotecas de medicamentos automatizadas para mejorar la precisión de la medicación. Esto ha creado una demanda creciente de accesorios que aseguren compatibilidad sin problemas, control de flujo preciso y un rendimiento de seguridad mejorado. Los fabricantes están invirtiendo en innovación para desarrollar accesorios alineados con plataformas de infusión digital, ofreciendo oportunidades para la diferenciación de productos, contratos de suministro a largo plazo e integración más profunda dentro de los ecosistemas de infusión hospitalaria.
- Por ejemplo, la Bomba de Infusión SIGMA Spectrum de Baxter cuenta con una Biblioteca Maestra de Medicamentos con hasta 5,000 medicamentos en 32 áreas de atención, incluyendo límites superiores/inferiores suaves y duros, además de tasas de inicio para una programación precisa.
Oportunidades de Crecimiento en Mercados de Salud Emergentes
Las economías emergentes presentan fuertes oportunidades de crecimiento para el Mercado de Accesorios para Bombas de Infusión IV debido al rápido desarrollo de la infraestructura de salud y el aumento del gasto médico. La expansión de hospitales, centros de diagnóstico y centros de atención ambulatoria incrementa la demanda de accesorios relacionados con la infusión. Las inversiones gubernamentales en sistemas de salud pública, combinadas con una creciente conciencia sobre los estándares de prevención de infecciones, están acelerando la adopción de accesorios certificados de calidad. Las iniciativas de fabricación local y las ofertas de productos rentables permiten además la penetración en el mercado, posicionando a las regiones emergentes como contribuyentes clave al crecimiento futuro del mercado.
- Por ejemplo, B. Braun ha fortalecido su presencia en India al suministrar la bomba de infusión volumétrica Infusomat Space junto con accesorios compatibles como los sets IV Intrafix, apoyando la expansión de capacidades en UCI donde ahora son estándar tres a cuatro bombas por cama.
Desafíos Clave
Presión de Precios y Sensibilidad al Costo en la Adquisición de Atención Médica
El mercado de accesorios para bombas de infusión IV enfrenta desafíos significativos debido a la presión de precios y las prácticas de adquisición sensibles al costo. Los hospitales y proveedores de atención médica negocian cada vez más contratos al por mayor y priorizan proveedores de bajo costo para gestionar los gastos operativos. Esto limita la flexibilidad de precios para los fabricantes y reduce los márgenes de ganancia, especialmente para los accesorios desechables con alta frecuencia de reemplazo. Los procesos de licitación competitiva intensifican aún más la competencia de precios, dificultando que las ofertas de productos premium logren una adopción generalizada sin una clara justificación de costo-beneficio.
Cumplimiento Normativo y Restricciones de Estandarización de Productos
Los estrictos requisitos regulatorios y la estandarización de productos plantean desafíos notables en el mercado de accesorios para bombas de infusión IV. Los accesorios deben cumplir con diversos estándares internacionales de seguridad, esterilidad y calidad, lo que aumenta el tiempo de desarrollo y los costos de cumplimiento. Las actualizaciones frecuentes en los marcos regulatorios requieren validación continua de productos y documentación, ralentizando la entrada al mercado de nuevos productos. Además, los requisitos de compatibilidad entre diferentes marcas de bombas de infusión limitan la flexibilidad de diseño, creando barreras técnicas y operativas para los fabricantes que buscan expandir sus carteras de productos a nivel global.
Análisis Regional
América del Norte
América del Norte representó un 38.4% de la cuota de mercado en 2024 en el mercado de accesorios para bombas de infusión IV, respaldada por una infraestructura de atención médica avanzada y una alta adopción de terapias de infusión en hospitales y entornos de atención domiciliaria. La fuerte demanda está impulsada por una alta prevalencia de enfermedades crónicas, el uso extensivo de bombas de infusión en cuidados críticos y estrictas regulaciones de control de infecciones. La región se beneficia de la continua innovación tecnológica y la rápida adopción de conectores sin aguja y accesorios antimicrobianos. Políticas de reembolso favorables y una fuerte presencia de fabricantes líderes de dispositivos médicos refuerzan aún más el crecimiento sostenido del mercado en Estados Unidos y Canadá.
Europa
Europa tuvo un 27.1% de la cuota de mercado en 2024 en el mercado de accesorios para bombas de infusión IV, impulsada por el acceso generalizado a sistemas de salud universales y el aumento de volúmenes quirúrgicos. El creciente enfoque en la seguridad del paciente y la prevención de infecciones ha acelerado la adopción de accesorios de infusión avanzados en hospitales y centros de atención ambulatoria. Países como Alemania, Francia y el Reino Unido contribuyen significativamente debido al fuerte cumplimiento normativo y protocolos de tratamiento estandarizados. La creciente demanda de poblaciones envejecidas y la expansión de servicios de atención ambulatoria continúan apoyando la expansión estable del mercado en los mercados de atención médica de Europa Occidental y Oriental.
Asia Pacífico
Asia Pacífico capturó 22.6% de la cuota de mercado en 2024 en el mercado de accesorios para bombas de infusión IV, reflejando una rápida expansión de la infraestructura sanitaria y un aumento en el volumen de pacientes. El aumento de la prevalencia de enfermedades crónicas, el creciente turismo médico y las inversiones gubernamentales en el desarrollo hospitalario impulsan la demanda de accesorios. Países como China, India y Japón están experimentando una mayor adopción de terapias de infusión tanto en instalaciones de salud públicas como privadas. La expansión del acceso a dispositivos médicos asequibles y la mejora en la concienciación sobre los estándares de control de infecciones apoyan aún más el fuerte potencial de crecimiento en toda la región.
América Latina
América Latina representó 7.1% de la cuota de mercado en 2024 en el mercado de accesorios para bombas de infusión IV, respaldada por mejoras graduales en la infraestructura sanitaria y el aumento de las admisiones hospitalarias. El aumento de la incidencia de enfermedades crónicas y la expansión de los procedimientos quirúrgicos impulsan la demanda de accesorios de infusión en hospitales y centros de diagnóstico. Brasil y México lideran la adopción regional debido a un mayor gasto en salud y la expansión de los sectores de salud privada. El creciente enfoque en la seguridad del paciente y la modernización del equipo médico continúan apoyando un crecimiento constante del mercado en toda la región.
Oriente Medio y África
La región de Oriente Medio y África mantuvo 4.8% de la cuota de mercado en 2024 en el mercado de accesorios para bombas de infusión IV, impulsada por la expansión de la capacidad hospitalaria y el aumento de la inversión en la modernización de la atención médica. El crecimiento está respaldado por la creciente demanda de terapia de infusión en entornos de atención aguda y crítica, particularmente en los países del Consejo de Cooperación del Golfo. Las iniciativas gubernamentales para mejorar el acceso a la atención médica y los estándares de control de infecciones están impulsando la adopción de accesorios de infusión certificados de calidad. Aunque persisten las disparidades en la infraestructura, la expansión gradual de las instalaciones de salud privada apoya el desarrollo del mercado regional a largo plazo.
Segmentaciones del mercado de accesorios para bombas de infusión IV:
Por tipo de producto
- Conjunto de infusión IV
- Líneas de infusión IV
- Catéteres IV
- Cánulas IV
- Conectores sin aguja
Por usuario final
- Hospitales
- Entornos de atención domiciliaria
- Centros de cirugía ambulatoria
- Centro de diagnóstico
- Otros
Por geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Accesorios para Bombas de Infusión IV incluye actores clave como B. Braun Melsungen AG, Baxter International Inc., Becton, Dickinson & Company, ICU Medical, Inc., Terumo Corporation, Fresenius Kabi, Smiths Medical, Teleflex, Inc., Nipro Corporation y Moog Inc. El mercado está moderadamente consolidado, con empresas líderes compitiendo a través de amplios portafolios de productos que cubren sets de infusión, líneas, catéteres, cánulas y conectores sin aguja. Los actores se centran en la fiabilidad del producto, el cumplimiento de normas de seguridad y la compatibilidad con sistemas avanzados de bombas de infusión para fortalecer su presencia en el mercado. Las iniciativas estratégicas incluyen la expansión de capacidades de fabricación, la innovación continua de productos para abordar la prevención de infecciones y contratos de suministro a largo plazo con hospitales y organizaciones de compras grupales. Las empresas también enfatizan la expansión geográfica en mercados emergentes de atención médica y ofertas optimizadas en costos para abordar la presión de precios, mientras mantienen una estricta adherencia a los estándares regulatorios y de calidad para sostener su posición competitiva.
Análisis de Jugadores Clave
- B. Braun Melsungen AG
- Smiths Medical (Smiths Group plc)
- Terumo Corporation
- Becton, Dickinson & Company (BD)
- ICU Medical, Inc.
- Teleflex, Inc.
- Nipro Corporation
- Fresenius Kabi
- Moog Inc.
- Baxter International Inc.
Desarrollos Recientes
- En noviembre de 2024, ICU Medical y Otsuka Pharmaceutical Factory anunciaron una empresa conjunta para mejorar la fabricación e innovación de soluciones intravenosas, combinando las bombas de infusión y consumibles de ICU Medical con la escala de producción global de Otsuka para la resiliencia del suministro en América del Norte.
- En abril de 2024, Baxter recibió la aprobación de la FDA de EE. UU. para su bomba de infusión de gran volumen Novum IQ con el software de seguridad Dose IQ, ampliando su plataforma integrada para una terapia de infusión más segura en entornos clínicos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado continuará expandiéndose de manera constante, respaldado por la creciente demanda de terapias intravenosas en entornos de atención aguda, crónica y de emergencia.
- La creciente adopción de bombas de infusión en entornos de atención domiciliaria y ambulatoria fortalecerá la demanda a largo plazo de accesorios compatibles.
- Los hospitales seguirán siendo los principales usuarios finales, impulsados por altos volúmenes de pacientes y estrictos requisitos de control de infecciones.
- El creciente énfasis en la seguridad del paciente acelerará la adopción de conectores sin aguja y sistemas de infusión cerrados.
- La integración tecnológica con bombas de infusión inteligentes impulsará la innovación en el diseño y compatibilidad de accesorios.
- Las poblaciones geriátricas en expansión aumentarán la dependencia de las terapias de infusión a largo plazo.
- Las economías emergentes presenciarán una adopción más rápida debido al desarrollo de infraestructura sanitaria y mejor acceso a dispositivos médicos.
- Los fabricantes se centrarán en accesorios rentables y desechables para abordar la presión de precios y los desafíos de adquisición.
- El cumplimiento normativo y la certificación de calidad seguirán siendo críticos para la participación y expansión en el mercado.
- Las asociaciones estratégicas y acuerdos de suministro con proveedores de atención médica darán forma al posicionamiento competitivo durante el período de pronóstico.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de accesorios para bombas de infusión intravenosa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de accesorios para bombas de infusión IV entre 2024 y 2032?
¿Qué segmento del mercado de accesorios para bombas de infusión IV tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de accesorios para bombas de infusión intravenosa?
¿Quiénes son las empresas líderes en el mercado de accesorios para bombas de infusión IV?
¿Qué región comandó la mayor parte del mercado de accesorios para bombas de infusión IV en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Accesorios para Bombas de Infusión Intravenosa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Accesorios para Bombas de Infusión Intravenosa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,680 million → 2032: USD 3,695.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Accesorios para Bombas de Infusión Intravenosa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Accesorios para Bombas de Infusión Intravenosa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Accesorios para Bombas de Infusión Intravenosa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Accesorios para Bombas de Infusión Intravenosa Market Drivers
- 3.3 Mercado de Accesorios para Bombas de Infusión Intravenosa Market Restraints & Challenges
- 3.4 Mercado de Accesorios para Bombas de Infusión Intravenosa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Accesorios para Bombas de Infusión Intravenosa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Accesorios para Bombas de Infusión Intravenosa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Accesorios para Bombas de Infusión Intravenosa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Accesorios para Bombas de Infusión Intravenosa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Accesorios para Bombas de Infusión Intravenosa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Accesorios para Bombas de Infusión Intravenosa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Accesorios para Bombas de Infusión Intravenosa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Accesorios para Bombas de Infusión Intravenosa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Accesorios para Bombas de Infusión Intravenosa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Accesorios para Bombas de Infusión Intravenosa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Accesorios para Bombas de Infusión Intravenosa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Accesorios para Bombas de Infusión Intravenosa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Accesorios para Bombas de Infusión Intravenosa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Accesorios para Bombas de Infusión Intravenosa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Accesorios para Bombas de Infusión Intravenosa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Accesorios para Bombas de Infusión Intravenosa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Accesorios para Bombas de Infusión Intravenosa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Accesorios para Bombas de Infusión Intravenosa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Accesorios para Bombas de Infusión Intravenosa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
