
Visión General del Mercado:
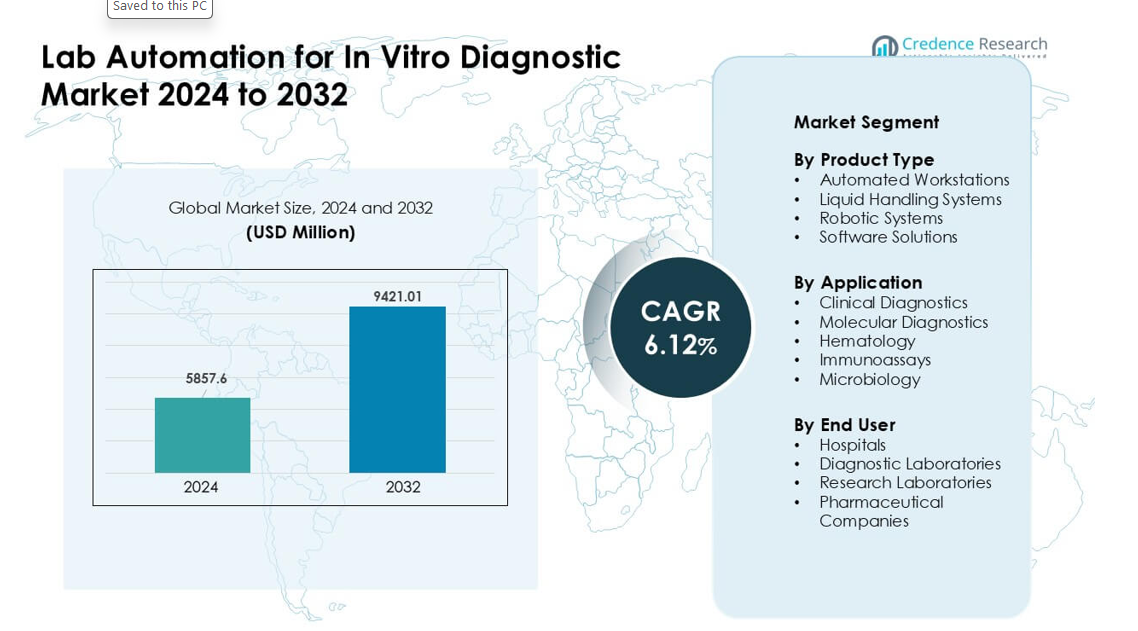
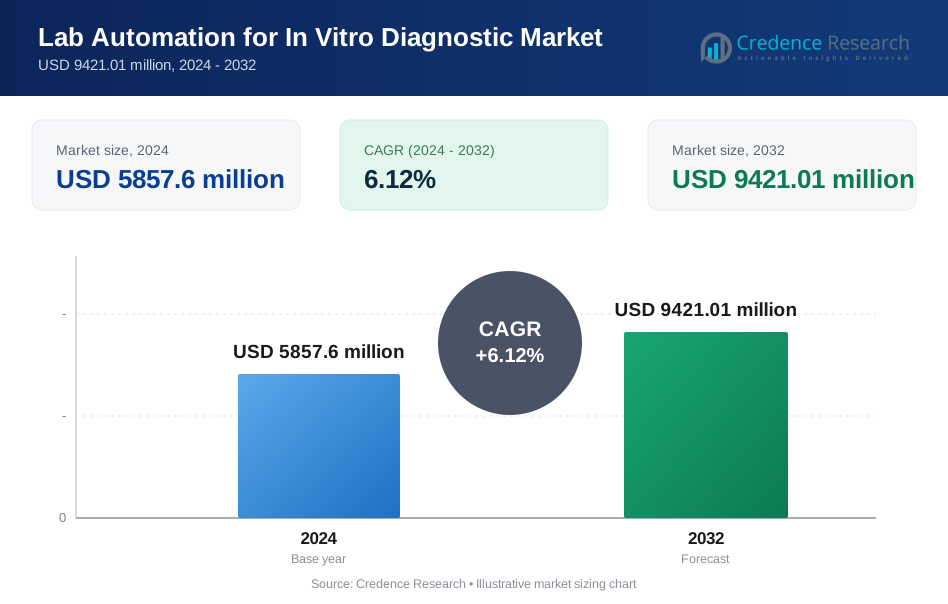
El mercado de Automatización de Laboratorios para Diagnóstico In Vitro fue valorado en USD 5857.6 millones en 2024 y se anticipa que alcance USD 9421.01 millones para 2032, creciendo a una CAGR del 6.12% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Automatización de Laboratorios para Diagnóstico In Vitro 2024 | USD 5857.6 millones |
| Mercado de Automatización de Laboratorios para Diagnóstico In Vitro, CAGR | 6.12% |
| Tamaño del Mercado de Automatización de Laboratorios para Diagnóstico In Vitro 2032 | USD 9421.01 millones |
El mercado de Automatización de Laboratorios para Diagnóstico In Vitro está conformado por actores principales como Thermo Fisher Scientific, Agilent Technologies, PerkinElmer Inc., Siemens Healthineers, Becton Dickinson and Company, Beckman Coulter, Abbott Laboratories, Danaher Corporation, bioMérieux SA, y Roche Diagnostics. Estas empresas lideran a través de estaciones de trabajo automatizadas avanzadas, robótica y software integrado que apoyan pruebas más rápidas y precisas. Portafolios fuertes en diagnósticos moleculares, clínicos y de alto rendimiento les ayudan a mantener una amplia adopción global. América del Norte se mantuvo como la región líder en 2024 con un 37% de participación de mercado, impulsada por una infraestructura de salud avanzada, una fuerte inversión en automatización y altas cargas de trabajo de diagnóstico en grandes redes de laboratorios.
Perspectivas del Mercado:
- El mercado de Automatización de Laboratorios para Diagnóstico In Vitro alcanzó USD 6 millones en 2024 y se proyecta que llegue a USD 9421.01 millones para 2032, creciendo a una CAGR del 6.12%.
- La demanda aumenta debido al incremento en los volúmenes de diagnóstico, la fuerte adopción de pruebas moleculares y el impulso por flujos de trabajo más rápidos y sin errores en laboratorios de alto rendimiento.
- Las tendencias incluyen un uso más amplio de análisis impulsados por IA, plataformas de automatización modulares y herramientas de software integradas que mejoran el seguimiento de muestras y la eficiencia operativa.
- El mercado sigue siendo competitivo, liderado por Thermo Fisher Scientific, Agilent Technologies, PerkinElmer Inc., Siemens Healthineers, Becton Dickinson and Company, Beckman Coulter, Abbott Laboratories, Danaher Corporation, bioMérieux SA, y Roche Diagnostics.
- América del Norte lidera con un 37% de participación, Europa tiene el 30% y Asia-Pacífico representa el 25%; las estaciones de trabajo automatizadas dominan el tipo de producto con un 42% de participación, mientras que los diagnósticos clínicos siguen siendo la principal aplicación con un 48%.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Las estaciones de trabajo automatizadas mantuvieron la mayor participación en 2024 con aproximadamente un 42%. Los compradores favorecieron estos sistemas debido a su alta capacidad de procesamiento, reducción de errores manuales e integración fluida con herramientas de preparación de muestras. Muchos hospitales y laboratorios adoptaron estas unidades para manejar el aumento de volúmenes de diagnóstico relacionados con pruebas de enfermedades infecciosas y detección de cuidados crónicos. Los sistemas de manejo de líquidos y los sistemas robóticos crecieron a medida que los laboratorios buscaban tiempos de respuesta más rápidos. Las soluciones de software avanzaron mediante análisis más sólidos y monitoreo en tiempo real, pero las estaciones de trabajo automatizadas se mantuvieron a la vanguardia porque ofrecían la mejor combinación de velocidad, precisión y control del flujo de trabajo.
- Por ejemplo, el cobas® c 703 de Roche, parte de su línea de estaciones de trabajo integradas cobas pro, soporta hasta 2,000 pruebas por hora con una capacidad de reactivos de 70 posiciones.
Por Aplicación
El diagnóstico clínico lideró el segmento de aplicación en 2024 con casi un 48% de participación. La demanda aumentó debido a grandes volúmenes de pruebas en paneles de rutina, detección de enfermedades infecciosas, pruebas metabólicas y monitoreo de enfermedades crónicas. Las plataformas automatizadas ayudaron a los laboratorios a mejorar la precisión y reducir la carga de trabajo del operador, lo que apoyó una rápida adopción. El diagnóstico molecular creció rápidamente con un mayor uso de PCR y secuenciación, mientras que hematología, inmunoensayos y microbiología adoptaron la automatización para manejar el aumento de cargas de muestras. El diagnóstico clínico mantuvo el primer lugar porque los hospitales y laboratorios nacionales dependían en gran medida de sistemas automatizados para mantener tiempos de respuesta estables.
- Por ejemplo, la suite de automatización molecular cobas 5800 de Roche ofrece hasta 144 resultados en un turno de 8 horas, consolidando múltiples ensayos en una sola plataforma, lo que ayuda a los laboratorios a gestionar eficientemente las cargas de trabajo de diagnóstico molecular de rutina.
Por Usuario Final
Los laboratorios de diagnóstico dominaron el segmento de usuarios finales con alrededor del 46% de participación en 2024. Estos laboratorios manejaron grandes flujos diarios de muestras, lo que impulsó la demanda de estaciones de trabajo automatizadas, unidades de manejo de líquidos y robótica. La automatización ayudó a reducir la carga laboral, mejorar la reproducibilidad y mantener el cumplimiento de los estándares de calidad. Los hospitales ampliaron la adopción para apoyar las pruebas de emergencia y hospitalización, mientras que los laboratorios de investigación y las compañías farmacéuticas utilizaron la automatización para el desarrollo de ensayos y estudios de alto volumen. Los laboratorios de diagnóstico siguieron siendo los principales usuarios porque requerían un rendimiento constante y de alto rendimiento para apoyar las necesidades de pruebas rutinarias y especializadas.
Principales Impulsores de Crecimiento:
Aumento de Volúmenes de Diagnóstico y Necesidad de Tiempos de Respuesta Más Rápidos
Los volúmenes de pruebas globales continúan aumentando debido a la mayor prevalencia de enfermedades crónicas, una mayor detección de enfermedades infecciosas y la creciente adopción de programas de salud preventiva. Los laboratorios ahora procesan miles de muestras cada día, lo que aumenta la presión sobre la precisión y la velocidad. La automatización de laboratorios apoya esta necesidad al reducir el trabajo manual, disminuir las tasas de error y mejorar la trazabilidad de las muestras. Las estaciones de trabajo automatizadas y las plataformas robóticas permiten un manejo fluido de tareas repetitivas, lo que ayuda a los laboratorios a eliminar cuellos de botella durante la demanda máxima. Muchos hospitales y cadenas de diagnóstico también utilizan la automatización para cumplir con los estrictos plazos de informes exigidos por los sistemas de salud nacionales. Estos factores ponen un fuerte énfasis en los flujos de trabajo automatizados avanzados en centros de diagnóstico urbanos y regionales.
- Por ejemplo, el Área de Trabajo Molecular de Roche construida alrededor de sus sistemas cobas® 5800/6800/8800 afirma entregar hasta 10 millones de resultados confiables y reproducibles cada mes en todo el mundo, consolidando pruebas de alto volumen sin aumentar las necesidades de personal.
Expansión de Pruebas Moleculares y de Alta Complejidad
El rápido crecimiento en diagnósticos moleculares impulsa una fuerte demanda de automatización en laboratorios globales. Los flujos de trabajo de PCR, secuenciación y detección avanzada de patógenos requieren un manejo preciso de líquidos, control de contaminación y rendimiento repetible, que los sistemas automatizados ofrecen con alta fiabilidad. Muchos laboratorios ahora adoptan unidades de extracción automatizadas, estaciones de preparación de muestras y robótica integrada para apoyar ensayos de alta complejidad a gran escala. El uso creciente de perfiles genómicos en oncología, pruebas de enfermedades hereditarias y estudios de resistencia antimicrobiana también empuja a los laboratorios hacia la instrumentación automatizada. La automatización permite un procesamiento más rápido de ensayos multiplex y apoya la operación continua. Este cambio se alinea con las crecientes inversiones nacionales en programas de medicina de precisión y vigilancia de enfermedades infecciosas, que dependen de un rendimiento constante.
- Por ejemplo, utilizando el sistema Roche cobas® 6800, un laboratorio molecular puede producir hasta 576 resultados en 8 horas (y hasta 2,112 en 24 horas), proporcionando una capacidad de PCR de alto rendimiento ideal para diagnósticos moleculares a gran escala.
Escasez de Personal y Enfoque Creciente en la Eficiencia Operativa
Muchos países enfrentan crecientes escaseces de técnicos de laboratorio calificados, lo que ralentiza los flujos de trabajo de diagnóstico y afecta la calidad del servicio. La automatización ayuda a los laboratorios a mantener la producción a pesar del personal limitado al asumir tareas repetitivas y laboriosas. Los sistemas automatizados también reducen las necesidades de capacitación, mejoran la consistencia de los procedimientos y apoyan la operación continua sin errores relacionados con la fatiga. Los laboratorios privados y las redes hospitalarias utilizan la automatización para reducir los costos operativos mientras cumplen con estrictos estándares de acreditación. Las herramientas digitales como la programación automatizada, el seguimiento de control de calidad y la visibilidad en tiempo real del flujo de trabajo fortalecen aún más la eficiencia. Estos beneficios hacen de la automatización una inversión estratégica para los laboratorios que buscan un rendimiento estable y una resiliencia operativa a largo plazo.
Tendencia y Oportunidad Clave:
Integración de Análisis Impulsados por IA y Herramientas Predictivas de Flujo de Trabajo
La inteligencia artificial juega un papel creciente en los laboratorios de diagnóstico modernos. Las nuevas plataformas combinan hardware de automatización con análisis predictivo para optimizar la planificación de lotes, el uso de reactivos y el tiempo de actividad de los instrumentos. La IA ayuda a detectar anomalías de procesamiento temprano y apoya la validación automatizada de control de calidad para grandes cargas de muestras. Los proveedores de software invierten en análisis vinculados a la nube, monitoreo remoto y características de interoperabilidad que mejoran la toma de decisiones en el laboratorio. Los laboratorios también se benefician de herramientas automatizadas de interpretación de resultados para ensayos moleculares y clínicos. A medida que los volúmenes de datos crecen, la automatización impulsada por IA crea oportunidades para informes en tiempo real, flujos de trabajo optimizados y mejores conocimientos clínicos. Esta tendencia apoya una fuerte demanda de sistemas de automatización inteligentes y conectados.
- Por ejemplo, LabLynx ofrece un Sistema de Gestión de Información de Laboratorio (LIMS) impulsado por IA que proporciona detección de anomalías en tiempo real, análisis predictivo y programación inteligente de tareas, ayudando a los laboratorios a anticipar picos de carga de trabajo, asignar recursos y minimizar cuellos de botella antes de que ocurran.
Aumento de la Adopción de Plataformas de Automatización Modulares y Escalables
Muchos laboratorios ahora prefieren unidades de automatización modulares que pueden escalar con el volumen de pacientes y la complejidad de las pruebas. Estas plataformas permiten una expansión paso a paso, comenzando desde el manejo básico de líquidos hasta la integración robótica completa. Los diseños modulares reducen los costos iniciales y ayudan a los laboratorios más pequeños a adoptar la automatización a un ritmo manejable. Los proveedores ofrecen unidades plug-and-play para preparación de muestras, alicuotado, gestión de almacenamiento y manejo de placas, lo que aumenta la flexibilidad operativa. Esta tendencia se alinea con la creciente demanda de cadenas de diagnóstico medianas en mercados emergentes. Las soluciones escalables apoyan una amplia adopción y crean oportunidades para actualizaciones a largo plazo a medida que crece la capacidad de pruebas.
- Por ejemplo, Formulatrix comercializa sus sistemas de automatización “Rover” y “STACK” como un enfoque modular y escalable donde los laboratorios pueden comenzar con el manejo simple de placas y luego escalar agregando brazos robóticos o pistas adicionales a medida que crecen las demandas de rendimiento.
Creciente Penetración en Mercados Emergentes
La adopción de la automatización aumenta en regiones como Asia-Pacífico, Medio Oriente y América Latina debido a la expansión de la infraestructura de salud y el aumento de las cargas de pruebas. Los gobiernos invierten en redes de laboratorios modernos, vigilancia de enfermedades infecciosas y programas de salud digital, creando una fuerte demanda de plataformas de diagnóstico automatizadas. Muchas cadenas de laboratorios privados se expanden rápidamente en estas regiones, agregando estaciones de trabajo automatizadas para fortalecer la calidad del servicio y el tiempo de respuesta. Los proveedores también localizan la capacitación, el servicio y el soporte de reactivos para ganar contratos a largo plazo. Estos desarrollos crean grandes oportunidades para la automatización de alto rendimiento, sistemas modulares asequibles y herramientas de flujo de trabajo impulsadas por software.
Desafío Clave:
Altos Costos de Capital y Flexibilidad Presupuestaria Limitada
Muchos laboratorios de diagnóstico, especialmente instalaciones pequeñas y medianas, luchan con el alto costo inicial de los instrumentos automatizados. Los gastos relacionados con hardware, instalación, software y mantenimiento crean barreras para la adopción. Las tasas de reembolso limitadas para pruebas diagnósticas dificultan que los laboratorios justifiquen actualizaciones rápidas. Algunos laboratorios en mercados emergentes dependen de flujos de trabajo manuales debido a restricciones financieras, lo que ralentiza la penetración de la automatización. Los proveedores intentan abordar este desafío mediante modelos de arrendamiento, suscripción y plataformas modulares, pero las preocupaciones de costos siguen siendo una restricción significativa. Las limitaciones presupuestarias a menudo retrasan los ciclos de reemplazo de sistemas y reducen la inversión en robótica avanzada y software.
Complejidad de Integración y Problemas de Compatibilidad de Flujos de Trabajo
Integrar nuevos sistemas automatizados en los flujos de trabajo de laboratorio existentes a menudo presenta obstáculos técnicos y operativos. Muchos laboratorios utilizan plataformas LIS heredadas, marcas de instrumentos diversas y SOP variables, lo que puede limitar la interoperabilidad fluida. El personal debe ser capacitado para gestionar nuevos flujos de trabajo robóticos, recalibrar procesos de control de calidad y mantener el equipo. Los entornos de laboratorio complejos también enfrentan desafíos en ajustes de diseño físico, control de contaminación y actualizaciones de seguimiento de muestras. Cualquier desajuste entre los instrumentos y el diseño del flujo de trabajo puede reducir la eficiencia en lugar de mejorarla. Estos problemas de integración ralentizan la adopción y requieren una planificación cuidadosa, estandarización y coordinación con los proveedores para superarlos.
Análisis Regional:
Norteamérica
América del Norte mantuvo la cuota líder de alrededor del 37% en 2024 debido a una sólida infraestructura de diagnóstico, alta adopción de pruebas moleculares e integración rápida de estaciones de trabajo automatizadas en los principales laboratorios. Las grandes redes hospitalarias y los laboratorios de referencia nacionales utilizaron la automatización para manejar el creciente volumen de pruebas de enfermedades crónicas e infecciosas. La región se benefició de un fuerte gasto en medicina de precisión, programas avanzados de secuenciación e iniciativas de eficiencia laboral. Los proveedores expandieron la robótica, las plataformas de software y las herramientas de flujo de trabajo conectadas para igualar la creciente complejidad de las pruebas. Estos factores mantuvieron a América del Norte a la vanguardia de la adopción de la automatización.
Europa
Europa representó casi el 30% del mercado en 2024, impulsada por un fuerte apoyo regulatorio para el control de calidad, redes de laboratorios estructuradas y amplia adopción de sistemas automatizados en diagnósticos clínicos y moleculares. Muchos países ampliaron los programas nacionales de modernización de laboratorios, lo que aumentó la demanda de soluciones de automatización escalables. Los laboratorios de referencia en Alemania, el Reino Unido, Francia y los países nórdicos utilizaron la robótica para mejorar la precisión y reducir la carga de trabajo manual. El creciente uso de ensayos moleculares para el cáncer, enfermedades infecciosas y resistencia antimicrobiana fortaleció aún más la adopción. Europa siguió siendo una región clave debido a sus sistemas de salud maduros y fuertes estándares de cumplimiento.
Asia-Pacífico
Asia-Pacífico capturó aproximadamente el 25% de la cuota en 2024 y siguió siendo la región de más rápido crecimiento. Las grandes bases de población y el aumento de los volúmenes de pruebas de enfermedades crónicas e infecciosas llevaron a los centros de diagnóstico hacia la automatización de alto rendimiento. Países como China, India, Japón y Corea del Sur invirtieron fuertemente en la expansión de laboratorios, manejo automatizado de muestras y plataformas avanzadas de pruebas moleculares. Las cadenas de diagnóstico privadas escalaron rápidamente y adoptaron la automatización para apoyar la eficiencia y la asequibilidad. Los proveedores expandieron la fabricación local, las redes de servicio y las soluciones de automatización modular. La trayectoria de crecimiento de Asia-Pacífico refleja la expansión del acceso a la atención médica y la creciente adopción de tecnologías de laboratorio digitales y automatizadas.
América Latina
América Latina mantuvo aproximadamente el 5% de la cuota en 2024 con una adopción constante impulsada por la modernización creciente de la atención médica y la mayor disponibilidad de servicios de diagnóstico avanzados. Brasil, México y Argentina lideraron la demanda a medida que los laboratorios privados invirtieron en estaciones de trabajo automatizadas y unidades de manejo de líquidos para mejorar la calidad de las muestras y reducir los errores manuales. Las restricciones presupuestarias ralentizaron la automatización a gran escala, pero los sistemas modulares y las plataformas de rango medio ganaron tracción. La creciente adopción de diagnósticos moleculares, especialmente en la vigilancia de enfermedades infecciosas, apoyó una mayor adopción. El progreso de la región refleja una inversión creciente en eficiencia y flujos de trabajo de pruebas estandarizados.
Oriente Medio y África
Oriente Medio y África representaron aproximadamente el 3% de la cuota en 2024, respaldados por la creciente inversión en infraestructura sanitaria y capacidad diagnóstica. Los países del Golfo expandieron las redes hospitalarias y adoptaron plataformas automatizadas para apoyar pruebas de alto volumen y programas de control de infecciones. África mostró una adopción más lenta debido a presupuestos limitados, pero las asociaciones internacionales ayudaron a introducir soluciones automatizadas en los principales laboratorios urbanos. La creciente demanda de diagnósticos moleculares en programas de vigilancia de enfermedades impulsó el interés en la automatización escalable. A pesar de una base más pequeña, el desarrollo de la región continúa fortaleciéndose a medida que la modernización de la atención médica se acelera.
Segmentaciones del mercado:
Por tipo de producto
- Estaciones de trabajo automatizadas
- Sistemas de manejo de líquidos
- Sistemas robóticos
- Soluciones de software
Por aplicación
- Diagnósticos Clínicos
- Diagnósticos Moleculares
- Hematología
- Inmunoensayos
- Microbiología
Por Usuario Final
- Hospitales
- Laboratorios de Diagnóstico
- Laboratorios de Investigación
- Empresas Farmacéuticas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo:
El panorama competitivo del mercado de Automatización de Laboratorios para Diagnóstico In Vitro cuenta con una fuerte participación de Thermo Fisher Scientific, Agilent Technologies, PerkinElmer Inc., Siemens Healthineers, Becton Dickinson and Company, Beckman Coulter, Abbott Laboratories, Danaher Corporation, bioMérieux SA y Roche Diagnostics. Estas empresas fortalecen su posición a través de estaciones de trabajo automatizadas avanzadas, robótica escalable y plataformas de software integradas que apoyan diagnósticos de alto rendimiento. Muchos actores se centran en sistemas modulares que permiten a los laboratorios expandir su capacidad sin una interrupción importante del flujo de trabajo. Las inversiones en análisis impulsados por IA, instrumentos conectados a la nube y herramientas de control de calidad automatizadas apoyan aún más el liderazgo del mercado. Las colaboraciones estratégicas con hospitales, cadenas de diagnóstico y programas de salud gubernamentales ayudan a expandir las bases instaladas. Los proveedores también compiten mediante una mayor fiabilidad, diseños de bajo mantenimiento y redes de servicio más sólidas, que abordan la creciente demanda de precisión y eficiencia operativa en laboratorios globales.
Análisis de Jugadores Clave:
- Thermo Fisher Scientific
- Agilent Technologies
- PerkinElmer Inc.
- Siemens Healthineers
- Becton Dickinson and Company
- Beckman Coulter
- Abbott Laboratories
- Danaher Corporation
- bioMérieux SA
- Roche Diagnostics
Desarrollos Recientes:
- En julio de 2025, Thermo Fisher Scientific presentó LabLink360 (programa de aseguramiento de calidad de próxima generación / software QAP) y los controles de calidad Thermo Scientific™ MAS Omni•CORE™ Max de carga y listo para simplificar y automatizar el QC de laboratorio clínico y reducir el tiempo de intervención manual, anunciado y presentado en ADLM 2025.
- En marzo de 2025, Beckman Coulter anunció la aprobación FDA 510(k) para el Analizador Clínico DxC 500i, un sistema integrado de química clínica e inmunoensayo que mejora las pruebas de alto rendimiento y la automatización para laboratorios IVD centrales. La plataforma está diseñada para ayudar a laboratorios de todos los tamaños a reducir pasos manuales y manejar volúmenes crecientes de pruebas de manera más eficiente.
- En junio de 2024, Roche lanzó las unidades analíticas cobas c 703 y cobas ISE neo para la plataforma de soluciones integradas cobas pro, ofreciendo mayor capacidad de prueba y mayor automatización. Estos analizadores están diseñados para mejorar los flujos de trabajo del laboratorio central, el rendimiento y la eficiencia en diagnósticos rutinarios in vitro.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de sistemas automatizados de alto rendimiento aumentará a medida que crezcan los volúmenes de diagnóstico.
- Las herramientas de IA y aprendizaje automático fortalecerán la precisión del flujo de trabajo y el mantenimiento predictivo.
- Las plataformas de automatización modular expandirán la adopción entre laboratorios medianos y con presupuesto limitado.
- La robótica integrada optimizará los flujos de trabajo complejos de pruebas moleculares y genómicas.
- Los instrumentos conectados a la nube respaldarán el monitoreo remoto y el seguimiento del rendimiento en tiempo real.
- Las herramientas automatizadas de control de calidad reducirán la intervención manual y mejorarán la fiabilidad de los resultados.
- Los mercados emergentes acelerarán la adopción a medida que mejore la infraestructura sanitaria.
- Los proveedores invertirán en sistemas compactos diseñados para laboratorios descentralizados y en el punto de atención.
- La colaboración entre proveedores de automatización y cadenas de diagnóstico crecerá para permitir mejoras a gran escala en los flujos de trabajo.
- Los diseños enfocados en la sostenibilidad ganarán tracción a medida que los laboratorios busquen soluciones de automatización eficientes en energía y de bajo desperdicio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Automatización de Laboratorios para el Mercado de Diagnósticos In Vitro, y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de Automatización de Laboratorios para Diagnósticos In Vitro entre 2024 y 2032?
¿Qué segmento del mercado de automatización de laboratorios para diagnóstico in vitro tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de automatización de laboratorios para diagnósticos in vitro?
¿Quiénes son las empresas líderes en Automatización de Laboratorios para el Mercado de Diagnósticos In Vitro?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5857.6 million → 2032: USD 9421.01 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market Drivers
- 3.3 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market Restraints & Challenges
- 3.4 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Automatización de Laboratorios para el Mercado de Diagnóstico In Vitro Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
