
Visión General del Mercado
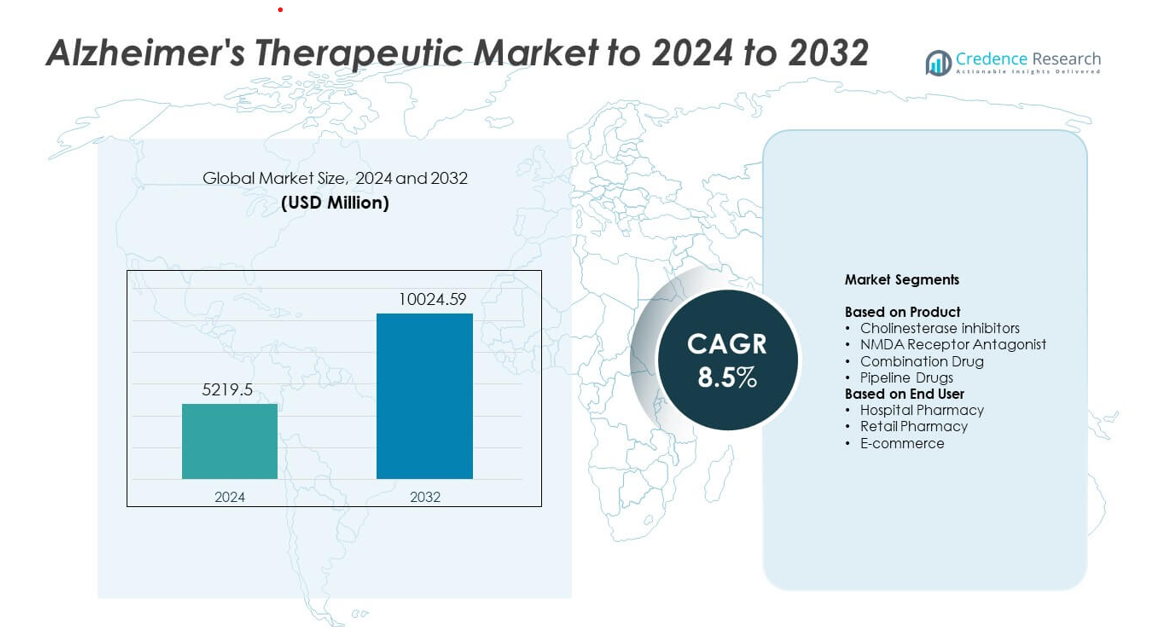
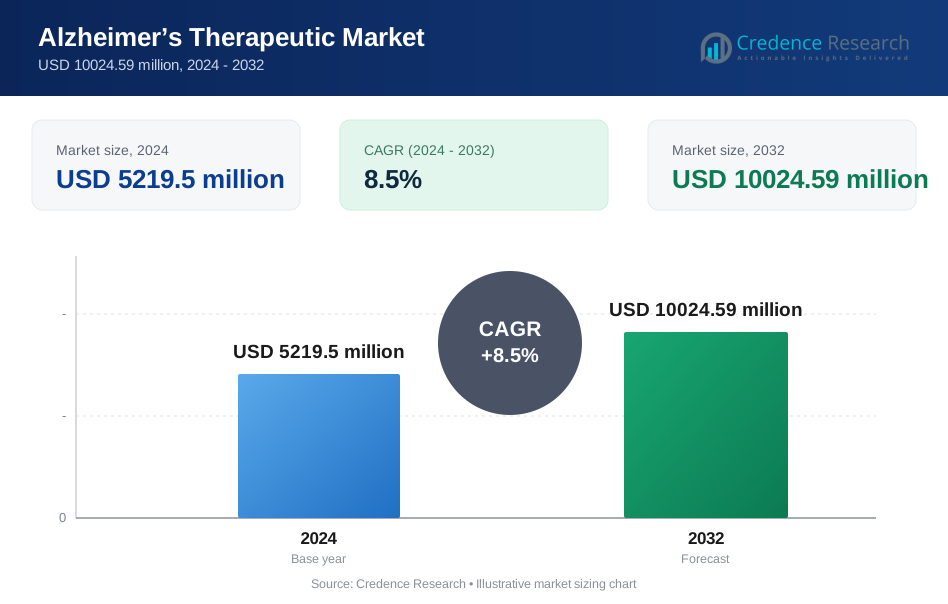
El tamaño del mercado terapéutico del Alzheimer se valoró en USD 5219.5 millones en 2024 y se anticipa que alcanzará USD 10024.59 millones para 2032, con un CAGR del 8.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado Terapéutico del Alzheimer 2024 | USD 5219.5 millones |
| Mercado Terapéutico del Alzheimer, CAGR | 8.5% |
| Tamaño del Mercado Terapéutico del Alzheimer 2032 | USD 10024.59 millones |
El mercado terapéutico del Alzheimer está conformado por los principales actores que incluyen Johnson & Johnson Services, Inc., Novartis AG, AC Immune, TauRx Pharmaceuticals Ltd., F. Hoffmann La Roche Ltd., AbbVie Inc., Daiichi Sankyo Company, Limited, Biogen, Eisai Co., Ltd., H. Lundbeck A/S, y Adamas Pharmaceuticals, Inc. Estas empresas avanzan en el mercado a través de sólidas carteras de productos, terapias impulsadas por biomarcadores y una mayor adopción de medicamentos que modifican la enfermedad. América del Norte lideró el mercado en 2024 con una participación del 41% debido a las tasas de diagnóstico temprano, amplia cobertura de reembolsos y rápida adopción de tratamientos avanzados. Europa siguió con un crecimiento estable respaldado por sistemas de salud robustos y una expansión del acceso terapéutico.
Perspectivas del Mercado
- El mercado terapéutico del Alzheimer alcanzó USD 5219.5 millones en 2024 y aumentará a USD 10024.59 millones para 2032 con un CAGR del 8.5%.
- El aumento de la prevalencia de la enfermedad y la creciente adopción de terapias que modifican la enfermedad impulsan una fuerte demanda, respaldada por tasas de diagnóstico más altas y una aceptación clínica más amplia de opciones de tratamiento avanzadas.
- Las tendencias clave incluyen la expansión del tratamiento basado en biomarcadores, el crecimiento de herramientas de monitoreo digital y un enfoque creciente en enfoques terapéuticos de múltiples vías para mejorar los resultados a largo plazo.
- La actividad competitiva se intensifica a medida que las principales empresas fortalecen sus carteras, avanzan en programas de anticuerpos monoclonales y expanden el acceso global a través de aprobaciones regulatorias y asociaciones estratégicas.
- América del Norte lideró el mercado con una participación del 41% en 2024, seguida por Europa con un 29%, mientras que Asia Pacífico mostró el crecimiento más rápido con un 21%; los inhibidores de la colinesterasa mantuvieron la mayor participación del segmento con aproximadamente un 46%.
Análisis de Segmentación del Mercado:
Por Producto
Los inhibidores de la colinesterasa mantuvieron la participación dominante en 2024 con aproximadamente un 46% del mercado terapéutico del Alzheimer. La fuerte demanda provino de su papel establecido en el manejo del deterioro cognitivo en etapas leves a moderadas. La adopción clínica más amplia y el amplio apoyo de seguros ayudaron a este grupo a mantener el liderazgo. Los antagonistas del receptor NMDA vieron una adopción constante debido a los beneficios en síntomas moderados a severos. Los medicamentos combinados ganaron tracción a medida que los médicos buscaban enfoques de múltiples vías. Los medicamentos en desarrollo continuaron expandiéndose a medida que nuevos anticuerpos monoclonales y candidatos que modifican la enfermedad avanzaban en ensayos de última etapa.
- Por ejemplo, Eisai confirmó en el ensayo CLARITY-AD Fase III (noviembre de 2022) que lecanemab redujo los niveles de placa amiloide en una media de 55.48 centiloides durante 18 meses, basado en la cuantificación mediante PET-scan que involucró a 1,795 participantes.
Por Usuario Final
La farmacia hospitalaria dominó el mercado en 2024 con casi un 48% de participación. Los hospitales lideraron debido a tasas más altas de diagnóstico, acceso a especialistas e inicio rápido de terapia para casos moderados a severos. Un fuerte control de prescripción y planes de tratamiento estructurados apoyaron una mayor utilización. Las farmacias minoristas mostraron un crecimiento estable a medida que los casos leves y las recetas crónicas aumentaron en entornos comunitarios. El comercio electrónico se expandió a un ritmo más rápido debido a la creciente demanda de entrega a domicilio, renovaciones de recetas digitales y herramientas mejoradas de adherencia del paciente.
- Por ejemplo, en su Informe Anual 2023, CVS Health informó que su segmento PBM, CVS Caremark, procesó aproximadamente 2.3 mil millones de reclamaciones de farmacia en base a un equivalente de 30 días en 2023.
Principales Impulsores de Crecimiento
Aumento de la prevalencia de la enfermedad de Alzheimer
Los casos globales de Alzheimer continúan aumentando debido al crecimiento de las poblaciones envejecidas y a una mayor esperanza de vida. Las tasas más altas de diagnóstico impulsan la demanda de intervención médica temprana y terapia a largo plazo. Los sistemas de salud expanden los programas de detección, lo que aumenta los volúmenes de tratamiento en hospitales y clínicas. Los fabricantes de medicamentos responden con una mayor disponibilidad de productos y formulaciones mejoradas que apoyan un mejor control de los síntomas. Este creciente grupo de pacientes sigue siendo el impulsor más influyente para la expansión del mercado.
- Por ejemplo, la Organización Mundial de la Salud declaró en 2023 que los casos globales de Alzheimer alcanzaron aproximadamente 55 millones, con proyecciones que aumentan en casi 10 millones de nuevos casos de demencia cada año.
Avances en terapias modificadoras de la enfermedad
La nueva investigación en anticuerpos monoclonales y medicamentos dirigidos al amiloide fortalece la cartera para el tratamiento modificador de la enfermedad. Las aprobaciones recientes y los ensayos en etapas finales generan una fuerte confianza en las terapias de próxima generación. Estos medicamentos ofrecen un valor clínico más profundo al ralentizar la progresión en lugar de solo tratar los síntomas. Una fuerte inversión de compañías farmacéuticas globales acelera la innovación y el impulso regulatorio. Este progreso crea un importante impulsor de crecimiento para la expansión del mercado a largo plazo.
- Por ejemplo, el análisis del ensayo EMERGE Fase III de Biogen (Estudio 302) informó que aducanumab redujo los niveles de placa amiloide en aproximadamente 60.8 centiloides en los grupos de dosis alta durante un período de tratamiento de 18 meses, validado a través de imágenes PET.
Creciente gasto en salud y políticas de apoyo
Los gobiernos y aseguradoras aumentan la financiación para el cuidado neurodegenerativo debido a la creciente carga social y económica. Los programas de reembolso de apoyo ayudan a mejorar el acceso a terapias premium. Los hospitales adoptan vías de atención estructuradas para mejorar los resultados del tratamiento, lo que aumenta la demanda de prescripciones. Las agencias de salud pública promueven campañas de concienciación y detección temprana. Estas acciones combinadas hacen de este impulsor una de las fuerzas más fuertes que moldean el crecimiento del mercado.
Tendencias y Oportunidades Clave
Cambio hacia el tratamiento de precisión y basado en biomarcadores
El desarrollo de terapias se mueve hacia mecanismos dirigidos que dependen de biomarcadores y diagnósticos digitales. El uso creciente de escáneres PET y pruebas basadas en sangre mejora la selección de pacientes para terapias avanzadas. Los enfoques de precisión aumentan las tasas de éxito del tratamiento y crean nuevas oportunidades para modelos de atención personalizada. Las compañías farmacéuticas invierten en diseños de ensayos avanzados para emparejar mejor los perfiles de los medicamentos con la biología del paciente. Esta tendencia remodela las estrategias terapéuticas futuras.
- Por ejemplo, C2N Diagnostics informó en 2021 que su prueba de sangre original PrecivityAD tenía un límite de detección (LoD) para el plasma Aβ42 de 2 pg/mL y era lineal hasta 254 pg/mL, mientras que el Error Total Permitido (TAE) requerido para la medición de Aβ42 se definió como 4 pg/mL (o 20%, lo que fuera mayor).
Expansión de enfoques de terapia combinada y de múltiples vías
Los investigadores exploran combinaciones que apuntan a varias vías como amiloide, tau e inflamación. Estos enfoques buscan proporcionar un impacto clínico más fuerte al abordar múltiples mecanismos de la enfermedad. Los regímenes combinados atraen el interés de los clínicos que tratan etapas moderadas a severas. Las asociaciones entre empresas biotecnológicas crecen a medida que las compañías co-desarrollan nuevas terapias de acción dual. Esta tendencia crea nuevas oportunidades para una amplia expansión de portafolios.
- Por ejemplo, en el estudio pivotal TRAILBLAZER-ALZ 2 Fase III, Eli Lilly informó en 2023 que el tratamiento con donanemab ralentizó el declive clínico en un 35% en la población de análisis primaria (participantes con tau baja/media) en la Escala de Calificación Integrada de la Enfermedad de Alzheimer (iADRS) en comparación con el placebo durante 76 semanas.
Creciente adopción de herramientas digitales para el manejo de enfermedades
Las plataformas de salud digital ayudan a rastrear síntomas, apoyar la adherencia a la medicación y asistir a los cuidadores. Las herramientas de monitoreo remoto permiten a los clínicos ajustar los planes de terapia con mayor precisión. Los algoritmos basados en IA mejoran la detección temprana y el manejo a largo plazo. Estas herramientas crean oportunidades para ecosistemas de tratamiento integrados que combinan medicación con soporte en tiempo real. La adopción crece rápidamente en entornos de atención domiciliaria y hospitalaria.
Desafíos Clave
Altos costos de tratamiento y accesibilidad global limitada
El creciente uso de biológicos avanzados incrementa los gastos generales de terapia. Muchas regiones aún enfrentan cobertura de reembolso limitada para tratamientos de alto valor. Las barreras de precios reducen la adopción en países de ingresos bajos y medios. Los pacientes a menudo enfrentan retrasos en el inicio de la terapia debido a brechas de asequibilidad. Este desafío sigue siendo un gran obstáculo para el acceso equitativo y generalizado al tratamiento.
Complejidad de la biología de la enfermedad y lento éxito en el desarrollo de medicamentos
El Alzheimer sigue siendo difícil de tratar debido a su naturaleza multifactorial y lenta progresión. Muchos ensayos clínicos no logran mostrar resultados significativos, lo que retrasa el lanzamiento de nuevos productos. Los altos costos de investigación y el estricto escrutinio regulatorio añaden más presión a los plazos de desarrollo. Los fabricantes de medicamentos enfrentan dificultades para predecir la respuesta del paciente debido a los variados patrones de la enfermedad. Esta complejidad científica sigue siendo un gran desafío para el avance del mercado.
Análisis Regional
América del Norte
América del Norte mantuvo la mayor participación en 2024 con aproximadamente el 41% del Mercado Terapéutico del Alzheimer. El fuerte acceso a tratamientos avanzados y la adopción temprana de medicamentos que modifican la enfermedad apoyaron su liderazgo. Las altas tasas de diagnóstico, las pruebas de biomarcadores generalizadas y la amplia cobertura de reembolso ayudaron a expandir la adopción de terapias. Las principales compañías farmacéuticas avanzaron en ensayos clínicos, lo que fortaleció aún más el crecimiento regional. Los programas de concienciación en aumento, los sistemas de apoyo a cuidadores y las redes hospitalarias estructuradas mejoraron la continuidad del tratamiento a largo plazo. Estos factores mantuvieron a América del Norte como el centro principal tanto para la innovación como para la demanda comercial.
Europa
Europa representó casi el 29% de la participación en 2024. Los sólidos marcos de salud pública y el amplio acceso a herramientas de evaluación cognitiva respaldaron una alta penetración del tratamiento. Los países con poblaciones envejecidas mostraron un crecimiento más rápido a medida que el cribado temprano mejoró la identificación de casos. El respaldo regulatorio para terapias innovadoras aumentó el interés en los medicamentos recién aprobados. Los sistemas hospitalarios mantuvieron vías de atención estructuradas que fomentaron la adherencia a la medicación a largo plazo. Las asociaciones farmacéuticas en mercados clave como Alemania, Francia y el Reino Unido fortalecieron la expansión comercial y de investigación de la región.
Asia Pacífico
Asia Pacífico tuvo aproximadamente un 21% de participación en 2024 y mostró el potencial de crecimiento más rápido. Las crecientes poblaciones geriátricas en China, Japón y Corea del Sur aumentaron los volúmenes de diagnóstico. Los gobiernos expandieron las clínicas de memoria y los programas públicos para mejorar la detección temprana. La creciente cobertura de seguros médicos ayudó a ampliar el acceso a terapias comúnmente prescritas. Las instituciones de investigación regional avanzaron en estudios de biomarcadores y neuroimagen, lo que apoyó la adopción de tratamientos avanzados. La mejora de la infraestructura sanitaria y un fuerte enfoque en la formación de especialistas impulsaron aún más el desarrollo del mercado.
América Latina
América Latina capturó cerca del 6% de la participación en 2024. La adopción del tratamiento aumentó a medida que las campañas de concienciación mejoraron la comprensión de los trastornos neurodegenerativos. La expansión del acceso a la atención médica privada apoyó la demanda de medicamentos tanto estándar como avanzados. Los centros urbanos mostraron un crecimiento más rápido debido a mejores servicios de diagnóstico y disponibilidad de neurólogos. La cobertura limitada de reembolso siguió siendo una restricción, pero la expansión gradual de los programas de seguros mejoró el apoyo. Las asociaciones entre agencias públicas y distribuidores regionales ayudaron a ampliar la disponibilidad de productos en los principales países.
Oriente Medio y África
Oriente Medio y África representaron casi el 3% de la participación en 2024. El aumento de la esperanza de vida y el mayor reporte de trastornos cognitivos incrementaron la necesidad de atención especializada. Los países del Golfo invirtieron en centros de memoria y herramientas de diagnóstico avanzadas, lo que mejoró la detección temprana. El acceso a terapias innovadoras siguió siendo limitado en varias regiones, pero la mejora de los sistemas de adquisición aumentó la disponibilidad en mercados clave. Las autoridades de salud pública promovieron programas de concienciación centrados en la intervención temprana. Estos pasos ayudaron a la región a expandir gradualmente su panorama terapéutico para el Alzheimer.
Segmentaciones del Mercado:
Por Producto
- Inhibidores de la colinesterasa
- Antagonista del Receptor NMDA
- Medicamento Combinado
- Medicamentos en Desarrollo
Por Usuario Final
- Farmacia Hospitalaria
- Farmacia Minorista
- Comercio Electrónico
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado terapéutico del Alzheimer incluye a importantes actores como Johnson & Johnson Services, Inc., Novartis AG, AC Immune, TauRx Pharmaceuticals Ltd., F. Hoffmann La Roche Ltd., AbbVie Inc., Daiichi Sankyo Company, Limited, Biogen, Eisai Co., Ltd., H. Lundbeck A/S y Adamas Pharmaceuticals, Inc. Las empresas líderes se centran en expandir sus carteras a través de terapias modificadoras de la enfermedad, anticuerpos monoclonales y activos de próxima generación. La mayoría de las firmas invierten fuertemente en ensayos clínicos en etapas avanzadas para mejorar la eficacia y ralentizar la progresión de la enfermedad. Las asociaciones estratégicas fortalecen la investigación de biomarcadores, diagnósticos digitales y modelos de tratamiento basados en precisión. Las empresas también mejoran su presencia en el mercado global a través de aprobaciones regulatorias, expansión de reembolsos y colaboraciones con institutos de investigación. La innovación continua en enfoques dirigidos a amiloides y centrados en tau guía la competencia, mientras que el creciente énfasis en la detección temprana apoya el crecimiento comercial a largo plazo.
Análisis de Jugadores Clave
- Johnson & Johnson Services, Inc. (EE.UU.)
- Novartis AG (Suiza)
- AC Immune (Suiza)
- TauRx Pharmaceuticals Ltd. (Reino Unido)
- Hoffmann La Roche Ltd. (Suiza)
- AbbVie Inc. (Allergan Plc.) (EE.UU.)
- Daiichi Sankyo Company, Limited (Japón)
- Biogen (EE.UU.)
- Eisai Co., Ltd. (Japón)
- Lundbeck A/S (Dinamarca)
- Adamas Pharmaceuticals, Inc. (EE.UU.)
Desarrollos Recientes
- En 2024, Otsuka y Lundbeck presentaron nuevos análisis post-hoc de Fase 3 y de extensión en el AAIC 2024 que muestran que REXULTI (brexpiprazol) mantiene mejoras en la agitación vinculada a la demencia de Alzheimer y apoya la reducción de la carga del cuidador durante 24 semanas.
- En 2024, AbbVie anunció un acuerdo para adquirir Aliada Therapeutics, añadiendo ALIA-1758, un candidato a anticuerpo transportado a través de la barrera hematoencefálica que incluye el Alzheimer como una indicación objetivo, fortaleciendo su cartera temprana de neurodegeneración.
- En 2024, Eisai anunció más lanzamientos y avances en etiquetas para Leqembi, incluyendo una expansión global más amplia, antes de asegurar la aprobación de la UE con Biogen en abril de 2025 para el Alzheimer sintomático temprano.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de terapias avanzadas para el Alzheimer aumentará a medida que el envejecimiento global se acelere.
- Los tratamientos que modifican la enfermedad ganarán una adopción más amplia con evidencia clínica más sólida.
- El diagnóstico basado en biomarcadores se expandirá y apoyará una selección de pacientes más precisa.
- Las terapias combinadas crecerán a medida que los enfoques de múltiples vías muestren mejores resultados.
- Las herramientas de salud digital mejorarán el monitoreo, la adherencia y el tratamiento personalizado.
- La inversión farmacéutica en investigación de neurodegeneración continuará aumentando.
- Los marcos de reembolso se fortalecerán para mejorar el acceso a terapias de alto valor.
- Los mercados emergentes adoptarán tratamientos modernos a medida que mejore la infraestructura sanitaria.
- Los estudios de datos del mundo real darán forma a futuras guías y vías de tratamiento.
- Las colaboraciones entre empresas biotecnológicas y centros académicos acelerarán el descubrimiento de medicamentos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de terapias para el Alzheimer y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado terapéutico del Alzheimer entre 2025 y 2032?
¿Cuál es el mercado líder para la terapia del Alzheimer?
¿Cuáles son los principales impulsores del crecimiento del mercado terapéutico del Alzheimer?
¿Quiénes son las empresas líderes en el mercado terapéutico del Alzheimer?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado Terapéutico del Alzheimer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado Terapéutico del Alzheimer Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5219.5 million → 2032: USD 10024.59 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado Terapéutico del Alzheimer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado Terapéutico del Alzheimer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado Terapéutico del Alzheimer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado Terapéutico del Alzheimer Market Drivers
- 3.3 Mercado Terapéutico del Alzheimer Market Restraints & Challenges
- 3.4 Mercado Terapéutico del Alzheimer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado Terapéutico del Alzheimer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado Terapéutico del Alzheimer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado Terapéutico del Alzheimer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado Terapéutico del Alzheimer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado Terapéutico del Alzheimer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado Terapéutico del Alzheimer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado Terapéutico del Alzheimer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado Terapéutico del Alzheimer Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado Terapéutico del Alzheimer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado Terapéutico del Alzheimer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado Terapéutico del Alzheimer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado Terapéutico del Alzheimer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado Terapéutico del Alzheimer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado Terapéutico del Alzheimer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado Terapéutico del Alzheimer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado Terapéutico del Alzheimer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado Terapéutico del Alzheimer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado Terapéutico del Alzheimer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado Terapéutico del Alzheimer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
