
Visión General del Mercado:
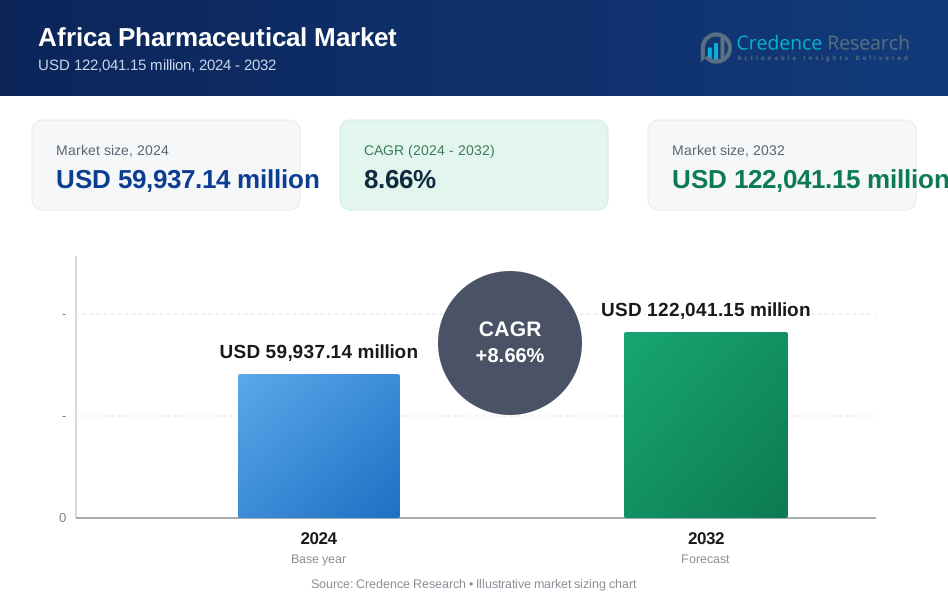
El tamaño del mercado farmacéutico de África fue valorado en USD 36,000.03 millones en 2018, alcanzando USD 59,937.14 millones en 2024, y se anticipa que alcanzará USD 122,041.15 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.66% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado Farmacéutico de África 2024 | USD 59,937.14 millones |
| Mercado Farmacéutico de África, CAGR | 8.66% |
| Tamaño del Mercado Farmacéutico de África 2032 | USD 122,041.15 millones |
El aumento de las inversiones en salud, la expansión del acceso a medicamentos esenciales y el crecimiento en la fabricación local de medicamentos están impulsando el progreso del mercado. Las iniciativas gubernamentales que fomentan la cobertura universal de salud han mejorado la asequibilidad y accesibilidad. Además, la creciente prevalencia de enfermedades crónicas como la diabetes y los trastornos cardiovasculares impulsa la demanda de medicamentos recetados y vacunas. La rápida urbanización, el crecimiento demográfico y una base demográfica joven aumentan aún más el consumo farmacéutico tanto en categorías de marca como genéricas.
Regionalmente, Sudáfrica sigue siendo el mayor centro farmacéutico debido a su sólida infraestructura de salud y marco regulatorio. Nigeria y Kenia son mercados emergentes, respaldados por la expansión de redes privadas de salud y la mejora de los sistemas logísticos. Egipto sirve como una base importante de fabricación y exportación para el norte de África. Mientras tanto, economías más pequeñas como Ghana y Etiopía están presenciando un aumento de la inversión en producción local y cadenas de venta al por menor de farmacias, señalando un cambio regional más amplio hacia la autosuficiencia y la modernización de la atención médica.
Perspectivas del Mercado:
- El mercado farmacéutico de África fue valorado en USD 36,000.03 millones en 2018, alcanzó USD 59,937.14 millones en 2024, y se proyecta que llegue a USD 122,041.15 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 8.66% durante 2024–2032.
- África del Sur (34%), África del Norte (28%) y África Occidental (22%) dominan el mercado debido a sólidas bases de fabricación, apoyo político y aumento del gasto en salud en Sudáfrica, Egipto y Nigeria.
- África Oriental (10%) es la región de más rápido crecimiento, impulsada por la expansión de la infraestructura privada de salud en Kenia, el aumento de la adopción digital y el crecimiento de la producción farmacéutica local.
- Los medicamentos recetados representan alrededor del 46% de la cuota total de mercado, respaldados por la creciente demanda de tratamientos crónicos y especializados en los principales países.
- Los medicamentos de venta libre (OTC) tienen aproximadamente un 24% de participación, impulsados por el aumento de las prácticas de automedicación, la asequibilidad y una mayor penetración de la venta al por menor de farmacias en áreas urbanas y semiurbanas de África.
Impulsores del Mercado:
Expansión de la Infraestructura Sanitaria y Acceso a Medicamentos
Las inversiones públicas y privadas están transformando los sistemas de salud en África, mejorando el acceso a medicamentos esenciales y a instalaciones de tratamiento. Los gobiernos están priorizando la cobertura sanitaria universal, aumentando la financiación para hospitales públicos y centros de atención primaria. Organizaciones internacionales, incluyendo la OMS y GAVI, apoyan programas de accesibilidad a vacunas y medicamentos. El Mercado Farmacéutico de África se beneficia de la expansión de farmacias minoristas y redes de distribución médica en áreas rurales. Fomenta el crecimiento del mercado a través de mejores canales de entrega de medicamentos y una creciente conciencia del consumidor. Las empresas locales están invirtiendo en genéricos asequibles para satisfacer las necesidades regionales. Las asociaciones continuas entre empresas farmacéuticas extranjeras y actores locales fortalecen la capacidad de producción. Esta evolución apoya el avance sostenido de la atención sanitaria en economías en desarrollo.
- Por ejemplo, Eva Pharma en Egipto produce genéricos de bajo costo para un acceso más amplio. Las asociaciones continuas entre empresas farmacéuticas extranjeras y actores locales fortalecen la capacidad de producción.
Aumento de la Carga de Enfermedades Crónicas e Infecciosas
Las enfermedades crónicas como la diabetes, la hipertensión y el cáncer están aumentando debido a los estilos de vida urbanos y al envejecimiento de la población. Las enfermedades infecciosas como la malaria, la tuberculosis y el VIH/SIDA continúan exigiendo intervenciones médicas a gran escala. El Mercado Farmacéutico de África experimenta una mayor demanda de medicamentos en diversas clases terapéuticas, incluyendo antivirales, antibióticos y medicamentos cardiovasculares. Motiva a los gobiernos a mejorar las instalaciones de diagnóstico y tratamiento a nivel nacional. Los fabricantes farmacéuticos están ampliando sus líneas de investigación dirigidas a condiciones de salud específicas de la región. Las campañas de concienciación sobre la salud y los programas de detección temprana también elevan los volúmenes de prescripción. Los hospitales y clínicas están integrando plataformas digitales para el monitoreo y la gestión de prescripciones. El aumento de casos tanto agudos como crónicos refuerza los patrones consistentes de consumo farmacéutico.
- Por ejemplo, las iniciativas locales de biotecnología en Sudáfrica buscan mejorar las opciones de tratamiento oncológico. Las campañas de concienciación sobre la salud y los programas de detección temprana también elevan los volúmenes de prescripción. Los hospitales y clínicas están integrando plataformas digitales para el monitoreo y la gestión de prescripciones.
Regulaciones Gubernamentales que Apoyan la Manufactura Local
Varios países africanos están introduciendo marcos políticos para reducir la dependencia de las importaciones. Incentivos como exenciones fiscales y subsidios promueven la producción nacional de medicamentos. El Mercado Farmacéutico de África gana fuerza a través de zonas industriales dedicadas a la manufactura sanitaria. Ayuda a reducir costos, mejorar la eficiencia de la cadena de suministro y asegurar la disponibilidad de medicamentos. Países como Sudáfrica, Egipto y Nigeria están ampliando la armonización regulatoria bajo acuerdos comerciales regionales. Las colaboraciones público-privadas apoyan instalaciones certificadas por GMP, atrayendo inversión extranjera. Los ministerios de salud se enfocan en la calidad del producto y el cumplimiento de la seguridad para alinearse con estándares internacionales. Las estrategias de manufactura local fortalecen la resiliencia y la creación de empleo en el sector.
Crecimiento de las Inversiones Extranjeras Directas y Asociaciones Estratégicas
Las multinacionales farmacéuticas ven a África como un destino de inversión de alto crecimiento. Las empresas están formando alianzas con fabricantes regionales para optimizar las cadenas de suministro y el acceso al mercado. El Mercado Farmacéutico de África gana impulso a través de la transferencia de tecnología y acuerdos de coproducción. Esto mejora la autosuficiencia farmacéutica del continente y su potencial de exportación. Las empresas conjuntas permiten a las firmas diversificar sus carteras de productos y atender diversas necesidades terapéuticas. Los gobiernos facilitan este crecimiento mediante procedimientos regulatorios simplificados y una mejor protección de la propiedad intelectual. Los donantes internacionales también apoyan iniciativas de infraestructura e I+D. El impacto combinado de las asociaciones y la financiación impulsa la competitividad del mercado y la innovación.
Tendencias del Mercado:
Rápida Expansión de la E-Farmacia y Plataformas de Salud Digital
El cambio hacia soluciones de salud digital está transformando la distribución y el acceso a los medicamentos. Las farmacias en línea están creciendo rápidamente debido a la penetración móvil y la mejora de la infraestructura de internet. El Mercado Farmacéutico de África está aprovechando las plataformas de comercio electrónico para llegar a poblaciones desatendidas. Mejora la conveniencia, la transparencia y la trazabilidad del producto para los consumidores. Los sistemas de pago digital simplifican aún más el proceso de compra en regiones urbanas y rurales. La integración de la telemedicina fortalece la entrega de recetas y las consultas remotas. Las empresas están invirtiendo en seguimiento de suministro impulsado por IA para reducir la falsificación. Este cambio digital está creando un ecosistema farmacéutico más inclusivo y eficiente.
- Por ejemplo, la startup mPedigree en Ghana permite a los consumidores enviar un código único por SMS o aplicación móvil para verificar instantáneamente la autenticidad de los medicamentos, ayudando a combatir los medicamentos falsificados. El Mercado Farmacéutico de África está aprovechando las plataformas de comercio electrónico para llegar a poblaciones desatendidas. Los sistemas de pago digital simplifican las compras en regiones urbanas y rurales.
Emergencia de Iniciativas de Biotecnología y Desarrollo de Vacunas
África se está posicionando como un centro emergente para la innovación en vacunas y biotecnología. Los gobiernos y organizaciones globales están estableciendo centros de investigación biotecnológica locales y asociaciones. El Mercado Farmacéutico de África experimenta un creciente interés en biológicos y biosimilares para abordar enfermedades crónicas. Apoya colaboraciones de investigación clínica centradas en condiciones endémicas y genéticas. Naciones como Senegal, Sudáfrica y Ruanda están desarrollando centros de fabricación de vacunas. La creciente presencia de parques tecnológicos permite una capacidad avanzada de I+D farmacéutica. El aumento de la financiación en ciencias de la vida fomenta la innovación en medicina de precisión. Estos desarrollos marcan un cambio estratégico de la dependencia a la atención médica impulsada por la innovación.
- Por ejemplo, el Instituto Biovac en Sudáfrica se asoció con Pfizer en 2023 para producir vacunas de ARNm localmente. El mercado farmacéutico de África experimenta un creciente interés en biológicos y biosimilares para abordar enfermedades crónicas. Apoya colaboraciones de investigación clínica centradas en condiciones endémicas y genéticas. Naciones como Senegal, Sudáfrica y Ruanda están desarrollando centros de fabricación de vacunas.
Creciente Adopción de Medicamentos Genéricos y de Venta Libre
La asequibilidad sigue siendo una prioridad para la mayoría de los consumidores, impulsando el crecimiento de los genéricos. Las empresas farmacéuticas están ampliando carteras de productos de bajo costo para captar un público más amplio. El mercado farmacéutico de África se beneficia de reformas regulatorias que favorecen la producción genérica nacional. Ofrece oportunidades para que fabricantes pequeños y medianos expandan redes de distribución. Las farmacias están diversificando estantes con genéricos de marca y medicamentos OTC para dolencias comunes. Los consumidores prefieren la automedicación para condiciones no críticas, aumentando las ventas de OTC. El aumento de la alfabetización en salud y las campañas de concienciación promueven el uso seguro de medicamentos. La adopción de genéricos asegura la asequibilidad de la atención médica sin comprometer la calidad del producto.
Fortalecimiento de la Integración Comercial Regional y Regulación Armonizada
Los bloques comerciales africanos están trabajando para simplificar los estándares regulatorios entre los estados miembros. La armonización simplifica las aprobaciones de medicamentos transfronterizas y los procesos de importación. El mercado farmacéutico de África se beneficia de marcos como el Área de Libre Comercio Continental Africana (AfCFTA). Permite una distribución rentable y acelera la entrada al mercado para los fabricantes. La colaboración regional asegura la calidad de los medicamentos y combate el comercio de medicamentos falsificados. Los gobiernos están alineando políticas nacionales para mejorar la transparencia de la cadena de suministro. Las instalaciones compartidas de prueba y certificación reducen la duplicación y los retrasos regulatorios. Tal integración fomenta la competitividad y mejora el comercio farmacéutico intraafricano.
Análisis de Desafíos del Mercado:
Infraestructura Limitada, Brechas en la Cadena de Suministro y Barreras de Control de Calidad
La débil infraestructura de transporte y los sistemas de cadena de frío inadecuados restringen la disponibilidad de medicamentos. Las carencias de energía y las redes logísticas subdesarrolladas aumentan los costos operativos. El mercado farmacéutico de África enfrenta retrasos recurrentes en la distribución debido a cuellos de botella en aduanas. Experimenta un acceso desigual a instalaciones de salud entre regiones urbanas y rurales. Los medicamentos falsificados y de calidad inferior siguen siendo riesgos importantes, afectando la confianza del consumidor. La aplicación regulatoria es inconsistente entre países, ralentizando la garantía de calidad. La capacidad de fabricación limitada conduce a una alta dependencia de importaciones. Estos desafíos colectivamente obstaculizan la escalabilidad y eficiencia en la cadena de valor farmacéutica.
Complejidad Regulatoria y Escasez de Mano de Obra Calificada
Las regulaciones nacionales fragmentadas dificultan que las empresas farmacéuticas operen en diferentes regiones. Cada país mantiene sus propios plazos de aprobación, documentación y reglas de cumplimiento. El mercado farmacéutico de África debe navegar por marcos legales superpuestos y preocupaciones de propiedad intelectual. Lucha con la insuficiencia de personal calificado para investigación, control de calidad y desarrollo clínico. Los programas de capacitación siguen siendo limitados, reduciendo la innovación y la calidad de producción. La alta rotación entre profesionales de la salud agrava la brecha de talento. Los inversores extranjeros a menudo enfrentan obstáculos burocráticos al establecer operaciones. Abordar las deficiencias regulatorias y de mano de obra es esencial para la expansión sostenible del mercado.
Oportunidades de Mercado:
Aumento de la Demanda de Manufactura Local y Potencial de Exportación
Muchas naciones africanas se están enfocando en fortalecer la producción doméstica para reducir la dependencia de importaciones. Los gobiernos están fomentando la transferencia de tecnología y la inversión en parques farmacéuticos. El Mercado Farmacéutico de África tiene un potencial no explotado para las exportaciones regionales de medicamentos. Puede servir a países vecinos con productos rentables y de alta calidad. Las crecientes poblaciones de clase media crean una demanda constante de medicamentos de marca y especializados. Las políticas favorables a la exportación bajo el AfCFTA abren caminos para el comercio intracontinental. La inversión en innovación manufacturera mejorará la competitividad de África a nivel global. Esta oportunidad puede posicionar al continente como un centro emergente de producción farmacéutica.
Expansión de la Digitalización en Salud y Colaboraciones en Investigación
África está adoptando la transformación digital en la prestación de servicios de salud y la investigación farmacéutica. Los gobiernos y las empresas emergentes están invirtiendo en infraestructura de salud digital y análisis de IA. El Mercado Farmacéutico de África se beneficia de los registros electrónicos de salud y el monitoreo predictivo de enfermedades. Esto permite un desarrollo más rápido de medicamentos y la generación de información de mercado. Las colaboraciones con empresas globales de I+D apoyan los ensayos clínicos para enfermedades regionales. Las universidades están asociándose con empresas biotecnológicas para avanzar en la investigación de vacunas y biosimilares. La adopción de tecnología en salud continuará impulsando la transparencia, eficiencia e innovación. Estos desarrollos abren una nueva era de soluciones integradas de salud.
Análisis de Segmentación de Mercado:
Por Tipo de Producto
Los medicamentos con receta dominan el Mercado Farmacéutico de África, impulsados por la creciente demanda de tratamientos para enfermedades crónicas y terapias especializadas. Los medicamentos de venta libre (OTC) están ganando participación debido al creciente conocimiento sobre el autocuidado y la asequibilidad. Las vacunas ocupan una posición estratégica en los programas de prevención de enfermedades, respaldadas por el financiamiento de salud pública y asociaciones globales. Los suplementos dietéticos se están expandiendo a través del comportamiento del consumidor enfocado en el estilo de vida y el creciente conocimiento sobre nutrición. Se beneficia de la creciente demanda en aplicaciones de salud preventiva y la evolución de las redes de venta farmacéutica en todo el continente.
- Por ejemplo, Quality Chemical Industries Limited en Uganda informó una capacidad de producción de alrededor de 1.2 mil millones de píldoras por año para medicamentos genéricos, reflejando la escala de producción de medicamentos con receta. Los medicamentos de venta libre (OTC) están ganando participación debido al creciente conocimiento sobre el autocuidado y la asequibilidad.
Por Tipo de Medicamento
Los medicamentos genéricos lideran debido a su asequibilidad y la expansión de la manufactura local. Los medicamentos de marca mantienen una participación constante, respaldados por una fuerte lealtad a la marca en los mercados urbanos. Los biosimilares están emergiendo rápidamente con la inversión en biológicos y centros locales de I+D. El Mercado Farmacéutico de África sigue atrayendo a inversores enfocados en expandir la producción biofarmacéutica. Refleja un cambio hacia la innovación y soluciones de salud orientadas al valor que satisfacen las crecientes expectativas de los pacientes. El fortalecimiento del apoyo regulatorio mejora la confianza y accesibilidad en todas las categorías terapéuticas.
- Por ejemplo, el cambio hacia los genéricos en países como Sudáfrica y Egipto fue señalado en un informe de McKinsey de 2014, mostrando un aumento en la participación de genéricos a expensas de los productos de marca. Los medicamentos de marca mantienen una participación constante, respaldados por una fuerte lealtad a la marca en los mercados urbanos. Los biosimilares están emergiendo rápidamente con la inversión en biológicos y centros locales de I+D
Por Aplicación
La oncología, cardiología y diabetes dominan los segmentos de aplicación debido al creciente predominio de enfermedades crónicas. Las terapias neurológicas y respiratorias están avanzando gracias al diagnóstico temprano y la expansión de la infraestructura hospitalaria. Otras áreas terapéuticas incluyen trastornos infecciosos y gastrointestinales, contribuyendo a la diversidad del mercado. El mercado farmacéutico de África se beneficia del mejor acceso a la atención médica y del aumento de la concienciación sobre el cumplimiento del tratamiento a largo plazo. Muestra una clara transición hacia medicamentos especializados y preventivos en todas las regiones.
Por Vía de Administración y Canal de Distribución
Los medicamentos orales lideran debido a la conveniencia y cumplimiento del paciente, mientras que las vías parenterales sirven para cuidados críticos y terapias hospitalarias. Los productos tópicos atienden a los segmentos dermatológicos y de alivio del dolor. Los hospitales siguen siendo el mayor canal de distribución, seguidos por las farmacias minoristas con amplia cobertura regional. Las farmacias en línea están emergiendo con fuerza con la adopción del comercio electrónico y las plataformas de prescripción digital. Permite a los consumidores acceder a medicamentos auténticos de manera conveniente, reforzando la expansión general del mercado en África.
Segmentación:
Por Tipo de Producto
- Medicamentos con Receta
- Medicamentos de Venta Libre (OTC)
- Vacunas
- Suplementos Dietéticos
Por Tipo de Medicamento
- Medicamentos Genéricos
- Medicamentos de Marca
- Bioequivalentes
Por Aplicación
- Oncología
- Cardiología
- Diabetes
- Neurología
- Respiratorio
- Otros
Por Vía de Administración
- Oral
- Tópica
- Parenteral
- Otros
Por Canal de Distribución
- Hospitales
- Farmacias Minoristas
- Farmacias en Línea
- Otros
Por Región / País
- Egipto
- Nigeria
- Argelia
- Marruecos
- Resto de África
Análisis Regional:
África Meridional: Mercado Regional Dominante con Fuerte Infraestructura Farmacéutica
África Meridional posee la mayor participación del mercado farmacéutico de África, representando casi el 34% de los ingresos regionales totales en 2024. Sudáfrica lidera debido a su avanzada infraestructura de atención médica, base establecida de fabricación farmacéutica y sólido marco regulatorio. Atrae a importantes actores globales mediante políticas de inversión favorables y redes de distribución eficientes. Los sistemas hospitalarios maduros de la región y la penetración de seguros también impulsan las ventas de medicamentos de prescripción y para enfermedades crónicas. Las empresas multinacionales colaboran con fabricantes locales para expandir las capacidades de producción y exportación. El aumento del gasto en atención médica apoya la innovación en terapias oncológicas, cardiovasculares y para la diabetes. África Meridional sigue siendo el centro farmacéutico del continente, asegurando la fiabilidad del suministro y la calidad clínica.
África del Norte: Mercado en Expansión Apoyado por Iniciativas de Fabricación y Políticas
África del Norte contribuye con alrededor del 28% de la cuota de mercado, impulsada por Egipto, Argelia y Marruecos. Egipto lidera la producción con un ecosistema farmacéutico bien establecido y políticas orientadas a la exportación. El mercado farmacéutico africano se beneficia de la armonización regulatoria bajo acuerdos comerciales regionales y el creciente desarrollo de biológicos. Apoya la fabricación de medicamentos a gran escala con fuertes inversiones en I+D y mano de obra calificada. Argelia se centra en la producción de genéricos para satisfacer la demanda local, mientras que Marruecos enfatiza la eficiencia en la distribución a través de marcos logísticos modernos. El aumento de la prevalencia de enfermedades crónicas y las reformas sanitarias respaldadas por el gobierno estimulan la accesibilidad a los medicamentos. África del Norte está evolucionando rápidamente hacia un centro de innovación farmacéutica y comercio dentro del continente.
África Occidental, Oriental y Central: Centros Emergentes con Potencial de Crecimiento Rápido
África Occidental representa aproximadamente el 22% de la cuota de mercado, liderada por Nigeria, que está expandiendo la producción farmacéutica local para reducir las importaciones. Kenia domina África Oriental, respaldada por el desarrollo de infraestructura y un creciente sector de salud privado, contribuyendo con alrededor del 10% del total de la cuota. El mercado farmacéutico africano en estas subregiones se beneficia del crecimiento poblacional, la urbanización y la transformación digital en la atención médica. Experimenta un aumento de la inversión en redes de farmacias minoristas y plataformas de salud móvil. Las startups locales están colaborando con socios internacionales para mejorar la accesibilidad y asequibilidad de los medicamentos. África Central tiene una cuota menor de alrededor del 6%, pero está presenciando mejoras graduales en la prestación de servicios de salud y cadenas de suministro. Juntas, estas regiones emergentes representan la próxima fase de expansión del mercado y autosuficiencia farmacéutica en toda África.
Análisis de Jugadores Clave:
- Abbott Laboratories
- AbbVie Inc.
- Alfasigma
- Aspen Pharmacare Holdings Limited
- Aurobindo Pharma
- AstraZeneca PLC
- Bristol Myers Squibb
Análisis Competitivo:
El mercado farmacéutico africano es altamente competitivo, con una mezcla de corporaciones multinacionales y fabricantes locales emergentes. Incluye empresas como Abbott Laboratories, AstraZeneca, Aspen Pharmacare, AbbVie, Aurobindo Pharma y Bristol Myers Squibb. Estos actores se centran en expandir las instalaciones de producción, introducir genéricos rentables y mejorar las redes de distribución. Las empresas regionales están ganando impulso a través de incentivos respaldados por el gobierno y programas de salud pública. La competencia se centra en la asequibilidad de los medicamentos, la innovación terapéutica y el alcance del mercado en áreas urbanas y rurales. Las colaboraciones estratégicas, fusiones e integración digital siguen siendo tácticas clave para el dominio del mercado. El mercado refleja un equilibrio entre marcas globales impulsadas por la innovación y empresas locales enfocadas en la asequibilidad.
Desarrollos Recientes:
- En octubre de 2025, Abbott Laboratories reportó un fuerte impulso en su negocio farmacéutico en mercados emergentes, que incluye países clave de África. Su segmento de productos farmacéuticos establecidos registró un aumento de ventas orgánicas del 11.1% en estos mercados para el tercer trimestre de 2025, impulsado por la alta demanda de genéricos de marca y nuevos lanzamientos de productos adaptados a las necesidades de salud locales en África y otras regiones.
- En octubre de 2025, AbbVie Inc. finalizó la adquisición del candidato principal bretisilocina de Gilgamesh Pharmaceuticals, un compuesto psicodélico de próxima generación actualmente en ensayos de Fase 2 para el trastorno depresivo mayor. Esta adquisición es parte de la inversión estratégica de AbbVie para mejorar su cartera de neurociencia y psiquiatría a nivel global, incluyendo mercados emergentes como África, mientras la compañía busca un acceso más amplio y expansión regional para terapias innovadoras.
- El 6 de octubre de 2025, AstraZeneca PLC entró en una asociación de alto perfil con Algen Biotechnologies en un acuerdo valorado en hasta $555 millones. El acuerdo otorga a AstraZeneca derechos para desarrollar y comercializar terapias génicas para trastornos relacionados con el sistema inmunológico utilizando la plataforma de descubrimiento impulsada por IA de Algen. Este movimiento global tiene como objetivo acelerar la introducción de terapias avanzadas en varios mercados clave, alineándose con el compromiso declarado de AstraZeneca con iniciativas políticas y programas de acceso, como Healthy Heart Africa, en todo el continente.
- Aurobindo Pharma fue noticia en agosto de 2025 al adquirir la farmacéutica de genéricos Lannett Company, con sede en EE. UU., por $250 millones, mejorando su capacidad de fabricación y acceso a genéricos de nicho. Si bien el mercado principal de Lannett es EE. UU., la agresiva expansión de Aurobindo la posiciona para aprovechar las cadenas de suministro globales y dirigir nuevos productos a los mercados africanos, apoyando la disponibilidad regional de genéricos y terapias especializadas.
- En julio de 2025, Bristol Myers Squibb (BMS) y Bain Capital formaron una nueva compañía independiente enfocada en desarrollar medicamentos innovadores para la inmunología, con una inversión de respaldo de $300 millones. BMS mantiene una participación significativa en el capital y otorga derechos a terapias en investigación, algunas de las cuales están siendo dirigidas para su introducción en países de ingresos bajos y medios, incluidos aquellos en África. BMS también ha avanzado en acuerdos institucionales en África Oriental para ampliar el acceso a la oncología a través de iniciativas colaborativas como la Coalición ATOM.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Tipo de Producto, Tipo de Medicamento, Aplicación, Vía de Administración y Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La expansión de la fabricación local fortalecerá la autosuficiencia farmacéutica de África.
- El aumento del gasto en salud apoyará una mayor accesibilidad a los medicamentos.
- Las asociaciones estratégicas impulsarán la transferencia de tecnología y la innovación en la producción.
- La adopción de la farmacia electrónica acelerará la distribución de medicamentos y el alcance al consumidor.
- El aumento de la prevalencia de enfermedades crónicas impulsará una demanda sostenida de medicamentos recetados.
- La armonización regulatoria liderada por el gobierno mejorará la calidad del producto y la eficiencia comercial.
- El creciente interés en biológicos y biosimilares remodelará los portafolios terapéuticos.
- Las capacidades de exportación regional se expandirán a través de la integración del AfCFTA.
- La transformación digital mejorará la transparencia y la visibilidad de la cadena de suministro.
- Las continuas mejoras en la infraestructura sanitaria respaldarán el crecimiento a largo plazo de la industria.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado farmacéutico en África y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado farmacéutico de África entre 2024 y 2032?
¿Qué segmento del mercado farmacéutico de África tuvo la mayor participación en 2024?
¿Quiénes son las empresas líderes en el mercado farmacéutico de África?
¿Qué papel juegan los avances tecnológicos, como la telemedicina y las e-farmacias, en la transformación del panorama farmacéutico en África?
¿Cómo están influyendo las colaboraciones e inversiones internacionales en el mercado farmacéutico africano, y qué impacto tienen en la investigación y el desarrollo, la innovación de productos y la expansión del mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado Farmacéutico de África Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado Farmacéutico de África Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 59,937.14 million → 2032: USD 122,041.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado Farmacéutico de África Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado Farmacéutico de África Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado Farmacéutico de África Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado Farmacéutico de África Market Drivers
- 3.3 Mercado Farmacéutico de África Market Restraints & Challenges
- 3.4 Mercado Farmacéutico de África Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado Farmacéutico de África Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado Farmacéutico de África Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado Farmacéutico de África category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado Farmacéutico de África Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado Farmacéutico de África Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado Farmacéutico de África market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado Farmacéutico de África Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado Farmacéutico de África Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado Farmacéutico de África Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado Farmacéutico de África (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado Farmacéutico de África Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado Farmacéutico de África Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado Farmacéutico de África Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado Farmacéutico de África Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado Farmacéutico de África Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado Farmacéutico de África Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado Farmacéutico de África Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado Farmacéutico de África Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado Farmacéutico de África Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
