
Resumen del Mercado:
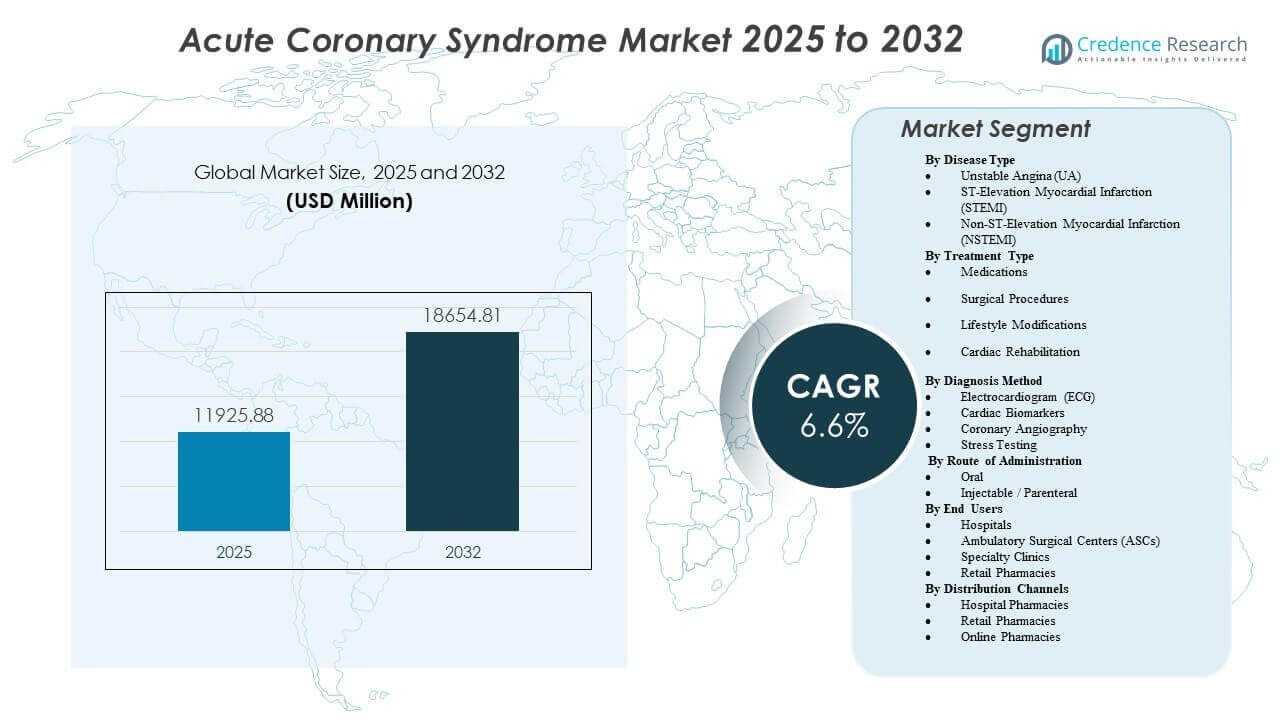
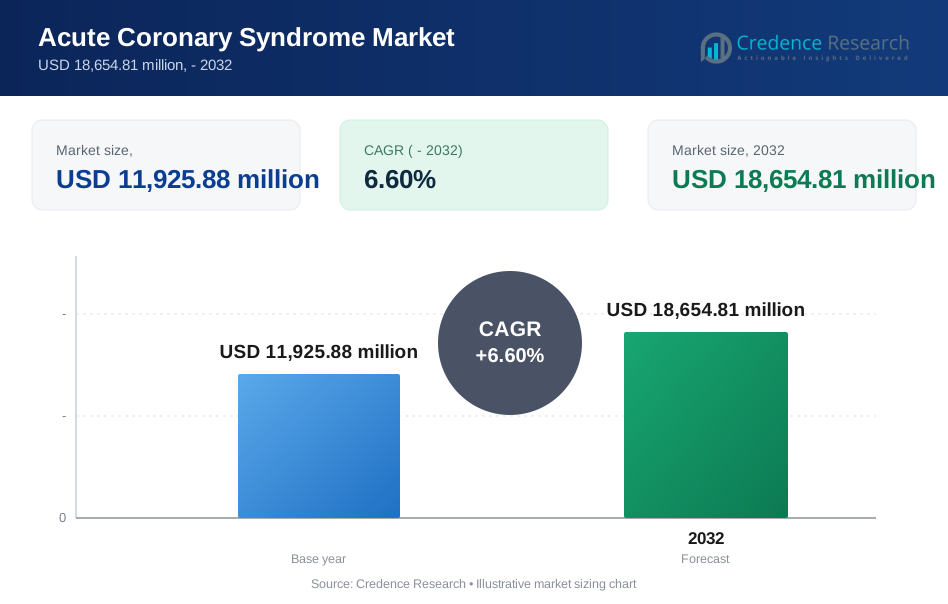
Se proyecta que el mercado del síndrome coronario agudo crecerá de USD 11,925.88 millones en 2025 a un estimado de USD 18,654.81 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 6.6% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado del Síndrome Coronario Agudo 2025 | USD 11,925.88 millones |
| Síndrome Coronario Agudo, CAGR | 6.6% |
| Tamaño del Mercado del Síndrome Coronario Agudo 2032 | USD 18,654.81 millones |
El mercado del síndrome coronario agudo (SCA) está siendo impulsado por la creciente prevalencia global de enfermedades cardiovasculares, junto con cambios en el estilo de vida como el comportamiento sedentario, la mala alimentación y el aumento de los niveles de estrés. Además, los avances en tecnologías de diagnóstico y procedimientos de intervención, incluidos los stents liberadores de fármacos y los nuevos agentes antiplaquetarios, están mejorando los resultados del tratamiento. La innovación farmacéutica, como los inhibidores de P2Y12 de acción rápida y las terapias para reducir lípidos, está impulsando aún más la expansión del mercado. La creciente concienciación entre los pacientes y los proveedores de atención médica, junto con un mejor acceso a la atención cardíaca de emergencia, sigue acelerando la demanda de productos y servicios relacionados con el SCA.
Regionalmente, América del Norte lidera el mercado del síndrome coronario agudo debido a su infraestructura de salud avanzada, altos niveles de concienciación y fuerte presencia de actores farmacéuticos clave. Europa sigue de cerca, beneficiándose de políticas de reembolso favorables y una población anciana en crecimiento. En contraste, la región de Asia Pacífico está emergiendo como un mercado de alto crecimiento, impulsada por una creciente carga de enfermedades cardiovasculares, urbanización y expansión del acceso a la atención médica en países como China e India. América Latina y Oriente Medio & África también están experimentando un crecimiento gradual, impulsado por la mejora de la infraestructura médica y un enfoque en la detección y tratamiento temprano de enfermedades.
Perspectivas del Mercado:
- El mercado del Síndrome Coronario Agudo alcanzó los 11,925.88 millones de USD y se prevé que llegue a los 18,654.81 millones de USD para 2032, respaldado por un CAGR constante del 6.6% impulsado por la creciente demanda de diagnóstico y tratamiento.
- El aumento de los factores de riesgo cardiovascular fortalece la expansión del mercado a medida que los hospitales invierten en diagnósticos más rápidos, vías de tratamiento estructuradas y un mayor acceso a terapias basadas en evidencia.
- Las brechas de infraestructura, el acceso desigual a procedimientos avanzados y los altos costos de tratamiento limitan la adopción en regiones con pocos recursos, creando un potencial de crecimiento variado en los entornos de atención.
- América del Norte mantiene la mayor participación debido a sus fuertes redes de emergencia y capacidad de intervención avanzada, mientras que Europa se beneficia de protocolos cardíacos estandarizados.
- Asia-Pacífico ofrece un fuerte impulso impulsado por el aumento de riesgos relacionados con el estilo de vida, la expansión de centros cardíacos y una mayor inversión en tecnologías de diagnóstico e intervención.
Impulsores del Mercado
Aumento de la Carga de Factores de Riesgo Cardiovascular Acelerando la Demanda en las Vías de Atención
El mercado del Síndrome Coronario Agudo gana un fuerte impulso debido al aumento de condiciones de alto riesgo como la diabetes, la hipertensión y la obesidad. La demanda aumenta porque más pacientes experimentan inestabilidad de la placa que requiere atención médica inmediata. Los hospitales dependen de herramientas de diagnóstico más rápidas para manejar el creciente número de casos. Los clínicos enfatizan las pruebas tempranas para apoyar el triaje preciso en unidades de emergencia abarrotadas. Los gobiernos promueven programas de prevención para frenar eventos recurrentes. Las empresas farmacéuticas fortalecen el acceso a terapias dirigidas por guías a través de redes de distribución más amplias. Los sistemas de salud adoptan modelos de atención integrada para reducir los retrasos en el tratamiento. El mercado del Síndrome Coronario Agudo se beneficia de este cambio hacia la intervención estandarizada.
Creciente Adopción de Tecnologías Diagnósticas de Alta Sensibilidad en Redes de Emergencia
Los ensayos de biomarcadores de alta sensibilidad remodelan los protocolos de detección al reducir el tiempo necesario para las decisiones clínicas. Los equipos de emergencia dependen de pruebas rápidas de troponina para confirmar lesiones miocárdicas con mayor precisión. Los hospitales despliegan sistemas avanzados de ECG para rastrear cambios sutiles vinculados a la isquemia. La adopción aumenta porque los clínicos valoran una evaluación de riesgos más precisa. Los laboratorios de diagnóstico amplían su capacidad para apoyar altos volúmenes de pacientes. Los informes digitales aceleran la comunicación entre las salas de emergencia y las unidades de cardiología. Las instalaciones remotas obtienen acceso a través de plataformas portátiles que mantienen la calidad de las pruebas. El mercado del Síndrome Coronario Agudo se fortalece debido a la demanda de pruebas confiables en el punto de atención.
- Por ejemplo, el ensayo Elecsys de Troponina-T de Alta Sensibilidad de Roche detecta niveles de troponina tan bajos como 5 ng/L, permitiendo decisiones de inclusión o exclusión en 1 hora en vías clínicas validadas.
Aumento de la Preferencia por Procedimientos Invasivos Tempranos y Estrategias de Revascularización Basadas en Evidencia
Los departamentos de cardiología se centran en una derivación más rápida para la angiografía para limitar el daño muscular. Los pacientes llegan a centros que ofrecen tratamiento intervencionista en ventanas de tiempo más cortas. Los hospitales amplían los laboratorios de cateterismo para satisfacer la creciente necesidad de ICP. Los clínicos confían en las estrategias invasivas debido a los claros beneficios de supervivencia en grupos de alto riesgo. La demanda de stents avanzados y dispositivos guiados crece en instalaciones urbanas. Los programas de capacitación mejoran los niveles de habilidad de los operadores en redes en expansión. Los sistemas de salud invierten en cuidados post-procedimiento estructurados para prevenir futuras complicaciones. El mercado del síndrome coronario agudo se beneficia del fuerte enfoque en la atención invasiva guiada por directrices.
- Por ejemplo, el stent de polímero bioabsorbible SYNERGY de Boston Scientific mostró una tasa de falla de lesión objetivo de solo el 6.3% a los 5 años, reforzando su uso en vías de intervención basadas en evidencia.
Expansión del Uso de Herramientas de Coordinación de Atención Digital a Través de Ecosistemas de Tratamiento y Recuperación
Las plataformas digitales mejoran la calidad de la atención al permitir la comunicación en tiempo real entre los equipos de emergencia y las unidades de cardiología. Los hospitales vinculan herramientas de apoyo a la decisión para reducir los retrasos en el tratamiento. Los clínicos acceden a paneles de riesgo que ayudan a refinar los planes de terapia. La monitorización remota ayuda a la recuperación de pacientes con perfiles de salud inestables. Los fabricantes de dispositivos ofrecen herramientas conectadas que rastrean signos vitales. Los canales de telemedicina apoyan el asesoramiento para prevenir eventos recurrentes. Las plataformas de integración de datos facilitan el flujo de información entre proveedores. El mercado del síndrome coronario agudo crece debido al enfoque en vías de tratamiento coordinadas y habilitadas por tecnología.
Tendencias del Mercado
Cambio Hacia Terapéuticas Guiadas por Precisión y Protocolos de Atención Basados en Biomarcadores
Los clínicos ajustan la selección de tratamientos a través de una comprensión más profunda de los biomarcadores. Los pacientes de alto riesgo reciben terapias adaptadas a sus perfiles individuales. Los fabricantes de medicamentos invierten en agentes antitrombóticos dirigidos que mejoran la seguridad del tratamiento. Los médicos rastrean los resultados de la terapia a través de planes de monitoreo estructurados. Las analíticas avanzadas destacan patrones de recuperación en grupos de riesgo específicos. Las empresas de diagnóstico introducen herramientas que apoyan reglas de decisión complejas. Los sistemas de salud refinan las vías de tratamiento para reducir la variación entre instalaciones. El mercado del síndrome coronario agudo evoluciona con el impulso hacia una atención alineada con la precisión.
Crecimiento de Modelos de Emergencia Híbridos que Integran Tele-Cardiología y Unidades de Respuesta Móvil
La tele-cardiología conecta a especialistas remotos con unidades de primera línea que necesitan apoyo de evaluación rápida. Los equipos de ambulancia comparten datos de ECG para acelerar la planificación del tratamiento antes de la llegada al hospital. Las unidades de atención móvil escalan la intervención más rápida en regiones de alta densidad. Las redes de emergencia despliegan canales de comunicación basados en la nube para manejar más llamadas. Los médicos confían en herramientas de revisión digital para interpretar signos clínicos complejos. Las clínicas rurales se benefician del apoyo a la decisión remota. Las redes urbanas mejoran la capacidad a través de centros móviles y estaciones de triaje rápido. El mercado del síndrome coronario agudo avanza con un uso más amplio de marcos de emergencia híbridos.
- Por ejemplo, el sistema MUSE ECG de GE Healthcare permite la transmisión de ECG de 12 derivaciones en segundos, apoyando el triaje prehospitalario en más de 12,000 instalaciones globales.
Aumento del Uso de Herramientas de Estratificación de Riesgo Habilitadas por IA en Decisiones Diagnósticas y de Tratamiento
Los modelos de IA ayudan a los clínicos a identificar pacientes de alto riesgo en una etapa más temprana. Los hospitales adoptan algoritmos que apoyan un diagnóstico más preciso en salas de emergencia ocupadas. La puntuación basada en máquinas mejora la predicción de complicaciones. Los proveedores obtienen una visión más clara de los patrones de respuesta al tratamiento. Los flujos de trabajo de imágenes integran IA para detectar cambios coronarios sutiles. Los paneles de riesgo mejoran la coordinación entre equipos multidisciplinarios. Los programas de formación clínica promueven la alfabetización en IA entre los profesionales de primera línea. El mercado del síndrome coronario agudo incorpora herramientas inteligentes que aumentan la precisión de las decisiones.
Expansión Creciente de los Programas de Alta el Mismo Día Apoyados por Herramientas de Monitoreo Digital
Los hospitales reducen las estancias hospitalarias a través de modelos de recuperación estructurados. Los clínicos dan de alta a pacientes seleccionados después de pasos de evaluación seguros. El monitoreo remoto rastrea signos vitales durante la recuperación temprana. Las aplicaciones móviles guían el uso de medicamentos y la verificación de síntomas. Los equipos de enfermería siguen el progreso a través de paneles digitales. Las instalaciones dependen de protocolos claros para identificar a los pacientes elegibles para el alta temprana. Los sistemas de salud reducen la presión de recursos a través de vías optimizadas. El mercado del síndrome coronario agudo apoya estos programas mediante herramientas de recuperación conectadas.
- Por ejemplo, la plataforma de monitoreo remoto LATITUDE de Boston Scientific apoya el seguimiento continuo del ritmo cardíaco para más de 1 millón de pacientes, mejorando la detección temprana de complicaciones.
Análisis de Desafíos del Mercado
Alta Carga de Costos y Acceso Desigual a Tratamientos Avanzados en Diversos Entornos de Atención
Los sistemas de salud enfrentan costos crecientes vinculados a diagnósticos avanzados y tratamientos invasivos. Los pacientes en regiones con pocos recursos luchan por llegar a centros con el equipo más reciente. El personal calificado sigue siendo limitado en hospitales más pequeños. Las brechas en la cadena de suministro reducen el acceso a dispositivos esenciales en ciertos mercados. La cobertura de seguros varía ampliamente entre regiones y ralentiza la adopción de nuevas terapias. Los clínicos dependen de financiamiento constante para mejorar la infraestructura. Los hospitales buscan reducir los retrasos causados por la escasez de equipos. El mercado del síndrome coronario agudo experimenta presión debido al acceso desigual en los ecosistemas de atención.
Complejidad de las Vías de Tratamiento y Creciente Necesidad de Modelos de Atención Multidisciplinaria Coordinada
Los clínicos navegan por múltiples pasos que requieren una coordinación precisa entre departamentos. Las unidades de emergencia dependen de evaluaciones rápidas para apoyar a los especialistas posteriores. Los hospitales enfrentan presión de flujo de trabajo debido al aumento de la carga de pacientes. Los médicos necesitan formación continua para gestionar estándares de tratamiento en evolución. Las brechas de datos dificultan la comunicación entre los equipos de atención aguda y de recuperación. Los pacientes requieren asesoramiento para mantener la adherencia después del alta. Los proveedores buscan sistemas digitales que simplifiquen vías complejas. El mercado del síndrome coronario agudo enfrenta desafíos vinculados a la coordinación en redes de tratamiento en expansión.
Oportunidades del Mercado
Expansión de Plataformas de Salud Digital y Gestión Remota de Pacientes a lo Largo de los Ciclos de Recuperación
Las plataformas digitales crean nuevo valor al mejorar la comunicación entre proveedores y pacientes. La monitorización remota apoya la detección temprana de complicaciones. Los médicos utilizan herramientas móviles para mantener el compromiso después del alta. Los paneles de control respaldados por IA refinan los ajustes terapéuticos. Los hospitales obtienen una mejor comprensión del progreso del paciente a través del flujo continuo de datos. La telemedicina aumenta el acceso para las comunidades rurales. Los proveedores reducen los riesgos de readmisión a través de planes de seguimiento estructurados. El mercado del síndrome coronario agudo se beneficia de una integración digital más sólida a lo largo de las fases de recuperación.
Potencial de Crecimiento en Dispositivos de Intervención Avanzada y Terapias Farmacológicas de Nueva Generación
Las empresas de dispositivos innovan con stents más precisos y herramientas guiadas que mejoran los resultados de los procedimientos. Los desarrolladores de medicamentos exploran nuevos agentes antitrombóticos que mejoran los perfiles de seguridad. Los hospitales adoptan herramientas de imagen avanzada para apoyar procedimientos PCI complejos. Los médicos utilizan protocolos precisos para personalizar los planes terapéuticos. Los centros de formación amplían su capacidad para satisfacer la demanda de operadores cualificados. Los sistemas de salud modernizan los laboratorios de cateterismo con plataformas modernas. Los proveedores introducen vías de recuperación estructuradas vinculadas a mejores resultados procedimentales. El mercado del síndrome coronario agudo obtiene oportunidades a través de innovaciones terapéuticas de nueva generación.
Análisis de Segmentación del Mercado:
Por Tipo de Enfermedad
El mercado del síndrome coronario agudo refleja una fuerte demanda en angina inestable, STEMI y NSTEMI debido a su alta urgencia clínica. Los casos de angina inestable impulsan evaluaciones consistentes en unidades de emergencia porque los síntomas requieren monitoreo cercano. Los casos de STEMI exigen intervención rápida debido a la obstrucción arterial completa que requiere revascularización inmediata. Los casos de NSTEMI muestran un crecimiento constante porque más pacientes presentan obstrucción parcial vinculada a riesgos de estilo de vida y metabólicos. Los hospitales invierten en herramientas de triaje más rápidas para reducir demoras en la identificación de cada tipo de enfermedad. Los médicos refinan las vías de atención para limitar complicaciones en pacientes de mayor riesgo. Las mejoras diagnósticas aumentan la precisión de la clasificación temprana. El mercado del síndrome coronario agudo se beneficia de una fuerte adopción en las tres categorías.
- Por ejemplo, el ensayo Atellica IM High-Sensitivity Troponin I de Siemens Healthineers apoya las vías de inclusión y exclusión en 60 minutos, mejorando la diferenciación temprana de STEMI vs NSTEMI.
Por Tipo de Tratamiento
El tratamiento abarca medicamentos, procedimientos quirúrgicos, planificación del estilo de vida y rehabilitación cardíaca. Los medicamentos dominan debido al amplio uso de antiplaquetarios, betabloqueantes, anticoagulantes y estatinas. Los procedimientos quirúrgicos ganan relevancia donde se requiere restauración arterial para limitar el daño muscular. La planificación del estilo de vida apoya el control de riesgos a largo plazo en pacientes con síntomas recurrentes. La rehabilitación cardíaca crece a través de programas estructurados que mejoran la recuperación y previenen eventos repetidos. Los hospitales promueven la terapia basada en guías para reducir resultados adversos. Los médicos personalizan los planes según los perfiles de riesgo individuales para una mejor estabilidad. El mercado del síndrome coronario agudo se beneficia de la adopción más amplia de modelos de terapia integral.
Por Método de Diagnóstico
El diagnóstico se basa en ECG, biomarcadores cardíacos, angiografía coronaria y pruebas de esfuerzo. El ECG sigue siendo la herramienta principal porque ofrece información rápida en las salas de emergencia. Los biomarcadores cardíacos confirman la lesión miocárdica a través de pruebas de laboratorio sensibles. La angiografía coronaria proporciona visualización directa que guía los pasos de intervención. Las pruebas de esfuerzo apoyan la evaluación en pacientes estables con patrones de síntomas poco claros. Los hospitales amplían la capacidad diagnóstica para igualar el aumento en el volumen de casos. Los clínicos dependen de protocolos claros para acortar el tiempo de decisión. El mercado del síndrome coronario agudo avanza gracias a la disponibilidad de métodos diagnósticos confiables.
Por Vía de Administración
La vía de administración incluye vías orales e inyectables. Los medicamentos orales fomentan la adherencia a largo plazo en pacientes que requieren terapia de prevención secundaria regular. Los agentes inyectables tienen valor en situaciones de emergencia donde se necesita una acción más rápida. Los hospitales optimizan los protocolos para asegurar la dosificación adecuada en casos agudos. Los clínicos eligen las vías basándose en la estabilidad, comorbilidades y gravedad de los síntomas. Las farmacias apoyan el acceso continuo a medicamentos esenciales en grandes grupos de pacientes. Esto fortalece la confianza en la prestación de atención estandarizada. El mercado del síndrome coronario agudo respalda ambas vías debido a las diversas necesidades clínicas.
- Por ejemplo, la enoxaparina de Sanofi se administra por vía subcutánea y ha demostrado perfiles de anticoagulación predecibles con niveles de anti-Xa mantenidos consistentemente dentro de rangos terapéuticos en diversos cohortes de pacientes.
Por Usuarios Finales
Los usuarios finales incluyen hospitales, centros de cirugía ambulatoria (ASCs), clínicas especializadas y farmacias minoristas. Los hospitales manejan la mayoría de los casos agudos debido a las necesidades inmediatas de diagnóstico e intervención. Los ASCs manejan procedimientos de seguimiento seleccionados y planificación de atención crónica. Las clínicas especializadas guían el manejo a largo plazo en grupos de alto riesgo. Las farmacias minoristas distribuyen medicamentos crónicos que mantienen la estabilidad cardiovascular. Los proveedores mejoran la coordinación para mejorar la continuidad de la atención en diferentes entornos. Las instalaciones invierten en equipos capacitados para manejar el aumento del flujo de pacientes. El mercado del síndrome coronario agudo se alinea con modelos de prestación de atención en múltiples niveles.
Por Canales de Distribución
Los canales de distribución incluyen farmacias hospitalarias, farmacias minoristas y farmacias en línea. Las farmacias hospitalarias manejan terapias agudas utilizadas en unidades de emergencia e intervención. Las farmacias minoristas apoyan las necesidades de medicación continua para la prevención secundaria. Las farmacias en línea amplían el acceso para pacientes que mantienen planes de terapia a largo plazo. Los clínicos enfatizan el suministro constante para apoyar la adherencia. Los pacientes se benefician de puntos de acceso flexibles que reducen las barreras de reabastecimiento. Los proveedores rastrean los patrones de uso para refinar los planes de terapia. El mercado del síndrome coronario agudo crece a través de una amplia cobertura de distribución.
Segmentación:
Por Tipo de Enfermedad
- Angina Inestable (UA)
- Infarto de Miocardio con Elevación del ST (STEMI)
- Infarto de Miocardio sin Elevación del ST (NSTEMI)
Por Tipo de Tratamiento
- Medicamentos
- Procedimientos Quirúrgicos
- Modificaciones del Estilo de Vida
- Rehabilitación Cardíaca
Por Método de Diagnóstico
- Electrocardiograma (ECG)
- Biomarcadores cardíacos
- Angiografía coronaria
- Pruebas de esfuerzo
Por vía de administración
- Oral
- Inyectable / Parenteral
Por usuarios finales
- Hospitales
- Centros de cirugía ambulatoria (ASCs)
- Clínicas especializadas
- Farmacias minoristas
Por canales de distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Farmacias en línea
Por regiones
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis regional:
América del Norte posee la mayor participación del mercado del síndrome coronario agudo con casi un 38%, impulsada por una fuerte capacidad diagnóstica y rápido acceso a cuidados intervencionistas. Los hospitales operan redes cardíacas maduras que apoyan un alto flujo de pacientes con mínimos retrasos en el tratamiento. La adopción farmacéutica sigue siendo alta debido a la amplia cobertura de seguros y la práctica clínica basada en guías. La región se beneficia de pruebas avanzadas de biomarcadores que mejoran la precisión durante la evaluación temprana. Los proveedores se enfocan en cuidados estructurados post-evento para reducir readmisiones. Recibe apoyo constante de la inversión continua en programas cardiovasculares.
Europa representa aproximadamente un 30% de la participación global, respaldada por sistemas de respuesta de emergencia organizados y el uso creciente de terapias guiadas por precisión. Los países fortalecen unidades cardíacas que se centran en las vías de atención STEMI y NSTEMI. La integración diagnóstica en instalaciones públicas y privadas mejora el flujo de pacientes y reduce el riesgo de mortalidad. Los clínicos confían en protocolos estandarizados que mejoran la consistencia en las redes nacionales. Las empresas farmacéuticas mantienen fuertes canales de distribución en poblaciones de alta carga. El mercado del síndrome coronario agudo crece a través de una mayor adopción de servicios de imagen avanzada y rehabilitación.
Asia-Pacífico representa casi un 24% del mercado global, impulsada por cambios en el estilo de vida, aumento de las tasas de diabetes y una fuerte expansión de hospitales urbanos. Los gobiernos invierten en nuevos centros cardíacos para manejar el creciente número de pacientes. La capacidad diagnóstica se fortalece debido al rápido despliegue de biomarcadores de alta sensibilidad. La cardiología intervencionista se expande en las principales ciudades donde mejora la conciencia del paciente. Los actores regionales trabajan para reducir las brechas en el acceso al tratamiento en diversos sistemas de salud. Gana impulso por la creciente penetración del seguro y la mayor demanda de atención cardíaca crónica.
Análisis de Jugadores Clave:
- AstraZeneca
- Sanofi
- Daiichi Sankyo
- Pfizer
- Merck
- Amgen
- Bristol Myers Squibb
- Johnson & Johnson
- Jiangsu Vcare PharmaTech
- Abcentra
- Resverlogix Corp
- Idorsia Pharmaceuticals
- DalCor Pharmaceuticals
Análisis Competitivo:
El mercado del síndrome coronario agudo presenta una fuerte competencia entre las compañías farmacéuticas, fabricantes de dispositivos y empresas de diagnóstico que se dirigen a entornos de atención de alta agudeza. Los principales fabricantes de medicamentos se centran en antiplaquetarios, anticoagulantes y agentes reductores de lípidos que apoyan la terapia basada en evidencia. Las empresas de dispositivos fortalecen sus carteras con stents avanzados, catéteres y herramientas de imagen diseñadas para mejorar los resultados de los procedimientos. Las empresas de diagnóstico compiten a través de plataformas de biomarcadores más rápidas y sistemas de ECG compactos que mejoran el triaje de emergencia. Los hospitales prefieren proveedores que ofrezcan un rendimiento constante en grandes volúmenes de pacientes. Las empresas amplían asociaciones con centros de cardiología para apoyar la capacitación y las actualizaciones tecnológicas. Mantiene un panorama competitivo moldeado por la innovación, la evidencia clínica y un fuerte enfoque en reducir los retrasos en el tratamiento.
Desarrollos Recientes:
- En agosto de 2025, Gland Pharma anunció que recibió la aprobación de la FDA de EE. UU. para su versión genérica de cangrelor para inyección. Este inhibidor P2Y12 se administra específicamente durante la intervención coronaria percutánea (ICP) para reducir el riesgo de infarto de miocardio periprocedural y trombosis del stent en pacientes con síndrome coronario agudo.
- En febrero de 2025, Idorsia y Viatris revisaron su acuerdo de colaboración global para selatogrel y cenerimod, avanzando en los esfuerzos de desarrollo para tratamientos del síndrome coronario agudo.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Enfermedad, Tipo de Tratamiento, Método de Diagnóstico, Vía de Administración, Usuarios Finales, Canales de Distribución y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La creciente adopción de diagnósticos de alta sensibilidad fortalece la detección temprana y mejora la alineación del tratamiento en las redes de emergencia.
- El creciente enfoque en terapias guiadas por precisión apoya la intervención dirigida y mejora la estabilidad a largo plazo del paciente.
- La expansión de los laboratorios de cateterismo en regiones de alta carga aumenta el acceso a opciones avanzadas de revascularización.
- La integración digital acelera los modelos de atención coordinada que reducen los retrasos en las vías de tratamiento agudo.
- Las herramientas de monitoreo remoto mejoran el seguimiento de la recuperación y aumentan la adherencia para el manejo post-evento.
- Los sistemas de decisión basados en IA ganan un uso más amplio para refinar la evaluación de riesgos durante la primera evaluación clínica.
- La innovación farmacéutica fortalece la profundidad de la terapia a través de agentes antitrombóticos y reductores de lípidos de nueva generación.
- Los hospitales amplían los programas de rehabilitación estructurada para apoyar los resultados cardiovasculares a largo plazo.
- Los cambios en los patrones de estilo de vida en regiones emergentes aumentan la demanda de diagnóstico temprano y atención preventiva.
- El mercado del síndrome coronario agudo avanza a través de mejoras continuas en la infraestructura clínica y modelos de atención basados en datos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado del Síndrome Coronario Agudo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado del síndrome coronario agudo entre 2025 y 2032?
¿Qué segmento del mercado del síndrome coronario agudo tuvo la mayor participación en 2025?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado del síndrome coronario agudo?
¿Quiénes son las empresas líderes en el mercado del síndrome coronario agudo?
¿Qué región comandó la mayor parte del mercado del síndrome coronario agudo en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado del Síndrome Coronario Agudo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado del Síndrome Coronario Agudo Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 11,925.88 million → 2032: USD 18,654.81 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado del Síndrome Coronario Agudo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado del Síndrome Coronario Agudo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado del Síndrome Coronario Agudo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado del Síndrome Coronario Agudo Market Drivers
- 3.3 Mercado del Síndrome Coronario Agudo Market Restraints & Challenges
- 3.4 Mercado del Síndrome Coronario Agudo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado del Síndrome Coronario Agudo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado del Síndrome Coronario Agudo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado del Síndrome Coronario Agudo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado del Síndrome Coronario Agudo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado del Síndrome Coronario Agudo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado del Síndrome Coronario Agudo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado del Síndrome Coronario Agudo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado del Síndrome Coronario Agudo Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado del Síndrome Coronario Agudo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado del Síndrome Coronario Agudo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado del Síndrome Coronario Agudo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado del Síndrome Coronario Agudo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado del Síndrome Coronario Agudo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado del Síndrome Coronario Agudo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado del Síndrome Coronario Agudo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado del Síndrome Coronario Agudo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado del Síndrome Coronario Agudo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado del Síndrome Coronario Agudo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado del Síndrome Coronario Agudo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
