
Visión General del Mercado
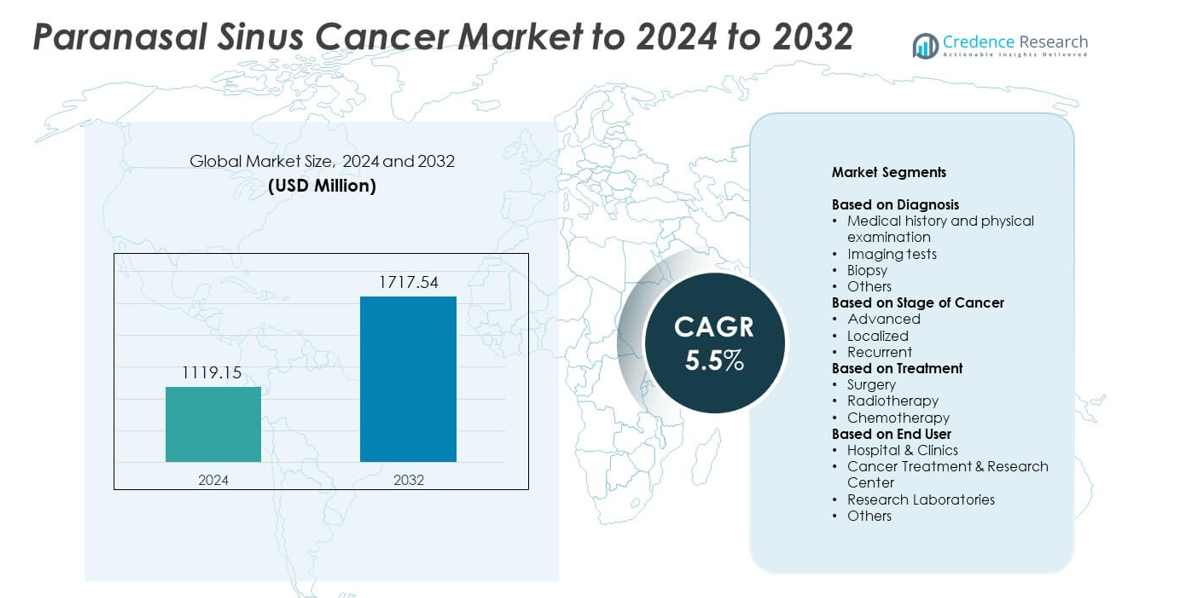
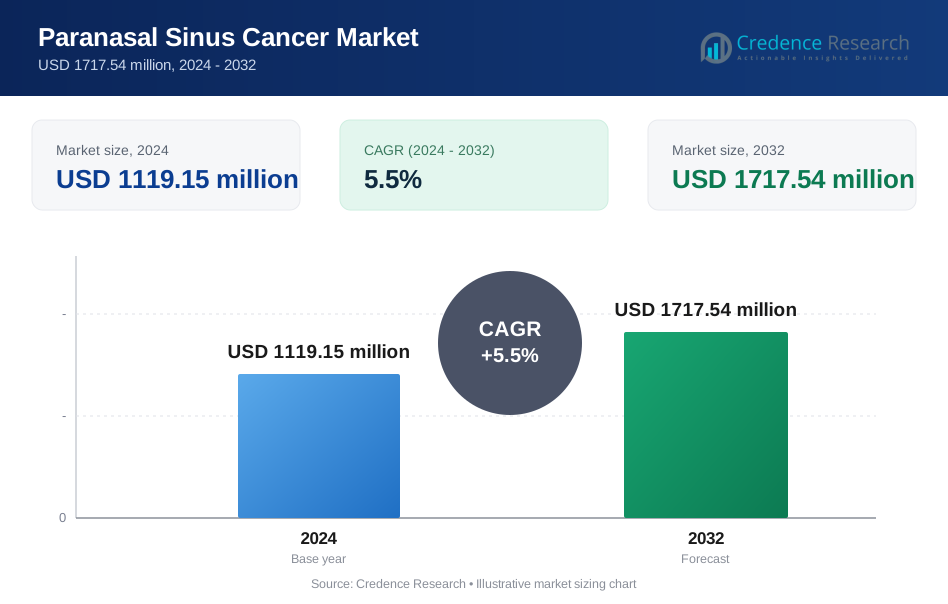
El tamaño del mercado del cáncer de senos paranasales se valoró en USD 1119.15 millones en 2024 y se anticipa que alcanzará USD 1717.54 millones para 2032, con un CAGR del 5.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cáncer de Senos Paranasales 2024 | USD 1119.15 millones |
| Cáncer de Senos Paranasales, CAGR | 5.5% |
| Tamaño del Mercado de Cáncer de Senos Paranasales 2032 | USD 1717.54 millones |
El mercado del cáncer de senos paranasales cuenta con actores importantes como AstraZeneca plc, Johnson & Johnson, Novartis AG, Pfizer Inc., Sanofi S.A., Merck & Co., Inc., Eli Lilly and Company, Bristol Myers Squibb, y F. Hoffmann-La Roche AG. Estas empresas fortalecieron sus posiciones a través de carteras avanzadas de oncología, terapias dirigidas e inversiones en investigación para cánceres raros de cabeza y cuello. También ampliaron el acceso a diagnósticos de precisión y mejoraron las tecnologías de tratamiento en hospitales. América del Norte lideró el mercado con aproximadamente el 41% de participación debido a una sólida infraestructura de salud, alta adopción de diagnósticos y amplia disponibilidad de centros de atención oncológica multidisciplinaria.
Perspectivas del Mercado
- El mercado del cáncer de senos paranasales se valoró en USD 1119.15 millones en 2024 y se proyecta que alcance USD 1717.54 millones para 2032, creciendo a un CAGR del 5.5%.
- El aumento de diagnósticos en etapas avanzadas y la fuerte demanda de cirugía, que representó aproximadamente el 47% de participación en 2024, continuaron impulsando la expansión del tratamiento en los centros oncológicos.
- Las tendencias incluyen un uso más amplio de la cirugía endoscópica y una creciente adopción de la oncología de precisión, apoyando mejores resultados y una mayor demanda de herramientas de imagen y biopsia, con la historia médica y el examen físico representando el 38% de participación.
- La competencia creció a medida que las empresas oncológicas globales expandieron terapias dirigidas, plataformas avanzadas de radioterapia y asociaciones de diagnóstico molecular en los principales mercados.
- América del Norte lideró con aproximadamente el 41% de participación en 2024, seguida por Europa con el 29% y Asia Pacífico con el 22%, mientras que los casos en etapas avanzadas representaron casi el 52% del mercado, moldeando la demanda regional de atención multidisciplinaria.
Análisis de Segmentación del Mercado:
Por Diagnóstico
La historia médica y el examen físico lideraron el mercado del cáncer de senos paranasales en 2024 con aproximadamente el 38% de participación. Este método siguió siendo el primer paso diagnóstico debido a su bajo costo, amplia accesibilidad y capacidad para identificar síntomas tempranos relacionados con la obstrucción nasal y la hinchazón facial. Las pruebas de imagen como la TC y la RM crecieron de manera constante a medida que los proveedores confiaban en vistas anatómicas detalladas para evaluar la extensión del tumor. La biopsia mantuvo un uso vital para la confirmación, mientras que otras herramientas de diagnóstico avanzadas apoyaron casos complejos que requerían una estadificación precisa.
- Por ejemplo, Siemens Healthineers es un importante fabricante en la industria de tecnología médica, conocido por su cartera Somatom de escáneres CT, incluyendo el NAEOTOM Alpha, que es el primer sistema CT de conteo de fotones del mundo. Como una gran corporación global, emplea aproximadamente a 72,000 personas en todo el mundo (a partir de septiembre de 2024).
Por Etapa del Cáncer
El cáncer en etapa avanzada dominó el Mercado de Cáncer de Senos Paranasales en 2024 con casi un 52% de participación. Muchos pacientes se presentaron tarde debido a síntomas iniciales vagos, lo que aumentó la proporción de diagnósticos en etapa avanzada. Las necesidades de tratamiento aumentaron porque los tumores más grandes requerían atención multimodal que involucraba cirugía, radioterapia y terapia sistémica. Los casos localizados mostraron un crecimiento moderado a medida que los programas de concienciación mejoraron la detección temprana. Los casos recurrentes también contribuyeron a la expansión del mercado debido al seguimiento a largo plazo y las intervenciones terapéuticas repetidas.
- Por ejemplo, Varian Medical Systems, ahora parte de Siemens Healthineers, informó que los pedidos de su plataforma de radioterapia TrueBeam alcanzaron las 1,000 unidades en enero de 2015, 2,000 en febrero de 2018 y 3,000 en agosto de 2019.
Por Tratamiento
La cirugía tuvo la mayor participación en 2024 con aproximadamente el 47% del Mercado de Cáncer de Senos Paranasales. Los cirujanos prefirieron la resección para tumores localizados y operables porque ofrecía un fuerte control y mejoraba la supervivencia en muchos pacientes. La radioterapia siguió como una opción clave para pacientes con tumores avanzados o aquellos no aptos para cirugía. La quimioterapia desempeñó un papel de apoyo en los planes de tratamiento combinados, ayudando a manejar enfermedades agresivas o en etapas avanzadas y expandiendo su uso en múltiples entornos hospitalarios.
Impulsores Clave del Crecimiento
Incidencia creciente y diagnóstico en etapas avanzadas
El aumento de casos de cáncer de senos paranasales y la detección frecuente en etapas avanzadas incrementaron la demanda de tratamiento. Muchos pacientes llegaron a los hospitales con síntomas avanzados como presión facial o bloqueo nasal persistente, lo que aumentó la necesidad de cuidados intensivos. Los hospitales expandieron las unidades de diagnóstico para manejar mayores cargas de pacientes. Este cambio fomentó la adopción de herramientas avanzadas de imagen y biopsia junto con terapias multimodales, impulsando un crecimiento constante del mercado en las principales regiones.
- Por ejemplo, Apollo Hospitals Group ordenó 12 aceleradores lineales médicos avanzados y 5 sistemas de braquiterapia para su red en India en 2016 para expandir la capacidad de tratar el creciente número de casos de cáncer, incluidos los tumores de cabeza y cuello que se presentan tarde.
Avances en imagen diagnóstica y patología
Las herramientas mejoradas de CT, MRI y endoscopia mejoraron la visualización del tumor y la precisión en la estadificación. Los proveedores utilizaron imágenes de alta resolución para planificar enfoques quirúrgicos precisos y evaluar la respuesta al tratamiento. Los métodos modernos de patología también fortalecieron la evaluación molecular, permitiendo a los especialistas adaptar las terapias según el comportamiento del tumor. Estas mejoras apoyaron la detección temprana y redujeron los errores de diagnóstico. Una mejor precisión aumentó las tasas de éxito del tratamiento y estimuló la demanda de servicios integrales de atención del cáncer.
- Por ejemplo, Philips informa haber ayudado a más de 300 clientes de patología a implementar soluciones de patología digital en sus laboratorios desde 2013, y específicamente a más de 20 laboratorios de patología hospitalaria a lograr operaciones completamente digitales desde 2019.
Expansión de los centros de tratamiento multidisciplinario del cáncer
Los centros integrados de cáncer que ofrecen cirugía, radioterapia y quimioterapia en un solo lugar fortalecieron el acceso de los pacientes a una atención completa. Los hospitales invirtieron en cirujanos capacitados y plataformas modernas de radioterapia para manejar cánceres complejos de cabeza y cuello. Los equipos médicos coordinados mejoraron los resultados a través de la toma de decisiones compartida y planes de tratamiento personalizados. Este modelo redujo los retrasos entre el diagnóstico y la terapia, mejorando la supervivencia general y contribuyendo a la expansión sostenida del mercado.
Tendencias y Oportunidades Clave
Crecimiento de las técnicas quirúrgicas mínimamente invasivas
Los procedimientos endoscópicos ganaron un uso más amplio debido a la reducción del tiempo de recuperación, menores tasas de complicaciones y mejores resultados estéticos. Los cirujanos prefirieron estos métodos para tumores localizados porque preservaban las estructuras circundantes mientras aseguraban una eliminación efectiva. Los avances en navegación quirúrgica y ópticas de alta definición mejoraron la precisión durante la extirpación del tumor. Estos beneficios alentaron a más hospitales a adoptar tales enfoques, creando oportunidades para las empresas que ofrecen herramientas endoscópicas y sistemas de navegación.
- Por ejemplo, Karl Storz informa ofrecer alrededor de 10,000 productos médicos diferentes, incluidos endoscopios rígidos y flexibles ampliamente utilizados en cirugía endoscópica de senos paranasales y base del cráneo para la eliminación mínimamente invasiva de lesiones paranasales.
Aumento de la adopción de la oncología de precisión
El tratamiento basado en precisión creció a medida que el perfil genético ayudó a los especialistas a identificar mutaciones tumorales vinculadas a la respuesta al tratamiento. Los proveedores utilizaron terapias dirigidas y planificación de radioterapia personalizada para manejar casos complejos. Este cambio apoyó el uso de la selección basada en biomarcadores para terapias sistémicas. La tendencia abrió oportunidades para que las empresas de diagnóstico y los centros oncológicos expandieran los servicios de pruebas moleculares e integraran plataformas de tratamiento avanzadas en la práctica rutinaria.
- Por ejemplo, el sistema NovaSeq 6000 de Illumina puede generar hasta 20,000,000,000 de lecturas individuales en una ejecución de alto rendimiento, lo que permite un perfil genómico integral que sustenta la selección de terapias dirigidas en la oncología de precisión.
Aumento de la inversión en investigación sobre cáncer de cabeza y cuello
Organismos gubernamentales y grupos privados aumentaron la financiación para estudios clínicos centrados en cánceres raros. Los programas de investigación exploraron nuevas combinaciones de medicamentos, métodos mejorados de radioterapia y herramientas mejoradas de detección temprana. Esta inversión fomentó la colaboración entre hospitales e instituciones académicas. El creciente enfoque en la investigación creó nuevas oportunidades comerciales para desarrolladores de terapias e innovadores de diagnóstico dirigidos al cáncer de senos paranasales.
Desafíos Clave
Anatomía compleja que lleva a la dificultad quirúrgica
Los tumores que crecen cerca de los ojos, el cerebro y los principales vasos sanguíneos aumentaron los riesgos quirúrgicos y requirieron equipos altamente capacitados. Los cirujanos enfrentaron desafíos para lograr la eliminación completa del tumor sin dañar estructuras vitales. Estas limitaciones redujeron el número de candidatos elegibles para la resección completa. Los hospitales necesitaban equipos avanzados y personal experimentado para manejar tales casos, lo que elevó los costos del tratamiento y limitó el acceso para los pacientes en centros más pequeños.
Baja concienciación y diagnóstico tardío
Los primeros síntomas a menudo se asemejaban a problemas comunes de los senos paranasales, lo que llevó a muchas personas a posponer la evaluación médica. Este retraso provocó presentaciones en etapas más avanzadas, reduciendo las tasas de éxito del tratamiento. La limitada concienciación entre los proveedores de atención primaria también ralentizó la derivación a especialistas. El patrón aumentó la necesidad de planes de tratamiento complejos y añadió cargas financieras a los pacientes. Abordar este desafío requirió programas de concienciación más sólidos y prácticas de detección mejoradas.
Análisis Regional
Norteamérica
Norteamérica tuvo aproximadamente el 41% de participación en el Mercado de Cáncer de Senos Paranasales en 2024, respaldada por una sólida infraestructura de diagnóstico y amplio acceso a especialistas en oncología. Los hospitales utilizaron herramientas de imagen avanzadas y sistemas endoscópicos, lo que mejoró la detección temprana y los resultados quirúrgicos. La alta concienciación entre los proveedores aumentó las derivaciones a centros de cáncer para casos complejos de cabeza y cuello. Los programas de investigación en curso y las políticas de reembolso favorables también fomentaron la adopción de tratamientos multidisciplinarios. La región continuó creciendo a medida que las inversiones en mejoras de radioterapia y pruebas moleculares expandieron la precisión del tratamiento en las principales redes de salud.
Europa
Europa representó casi el 29% de participación en el Mercado de Cáncer de Senos Paranasales en 2024, impulsada por sistemas de atención del cáncer establecidos y un creciente énfasis en diagnósticos de precisión. Los países de Europa Occidental ofrecieron un fuerte acceso a herramientas de imagen, biopsia y centros oncológicos especializados, mejorando la evaluación del paciente y la planificación del tratamiento. Los programas nacionales de salud apoyaron iniciativas de diagnóstico temprano para reducir la presentación en etapas tardías. La colaboración en investigación entre hospitales académicos fortaleció los ensayos clínicos para terapias combinadas. La creciente concienciación sobre la cirugía mínimamente invasiva y el uso más amplio de enfoques endoscópicos también apoyaron la expansión del mercado en toda la región.
Asia Pacífico
Asia Pacífico capturó aproximadamente el 22% de participación en el Mercado de Cáncer de Senos Paranasales en 2024, con un crecimiento respaldado por el aumento de casos de pacientes y la expansión de la capacidad hospitalaria. Muchos países aumentaron las inversiones en unidades de oncología y sistemas de imagen avanzados para manejar mayores cargas de cáncer. Los centros urbanos mejoraron el acceso a la cirugía endoscópica y la tecnología de radioterapia, mientras que las áreas rurales continuaron enfrentando un alcance diagnóstico limitado. Los programas de capacitación en crecimiento para cirujanos de cabeza y cuello y la creciente adopción de pruebas de precisión también impulsaron la demanda regional. El crecimiento económico alentó a los hospitales privados a introducir plataformas de tratamiento modernas.
América Latina
América Latina tuvo alrededor del 5% de participación en el Mercado de Cáncer de Senos Paranasales en 2024, moldeada por el acceso desigual a la atención médica y un enfoque creciente en la detección temprana. Los principales hospitales urbanos ofrecieron servicios de TC, RM y biopsia, pero las regiones más pequeñas enfrentaron retrasos en el diagnóstico y la disponibilidad de especialistas. Las inversiones en programas de cáncer mejoraron la capacidad de tratamiento en países como Brasil y México. La adopción de cirugía endoscópica y mejoras en radioterapia aumentó gradualmente a medida que los hospitales modernizaban el equipo. Las campañas de concienciación pública apoyaron la notificación temprana de síntomas, ayudando a reducir la presentación en etapas tardías en toda la región.
Oriente Medio y África
El Medio Oriente y África representaron casi el 3% de la cuota del mercado de cáncer de senos paranasales en 2024, con un crecimiento influenciado por la expansión de centros oncológicos en los países del Golfo. Los hospitales avanzados invirtieron en sistemas de navegación quirúrgica y plataformas modernas de radioterapia para manejar tumores complejos. Muchos países en África enfrentaron una capacidad diagnóstica limitada, lo que resultó en detecciones en etapas avanzadas y mayores necesidades de tratamiento. Las asociaciones internacionales y las iniciativas gubernamentales mejoraron la capacitación de especialistas. La adopción gradual de mejoras en imagenología y el aumento de la derivación de pacientes a centros terciarios apoyaron un desarrollo del mercado constante pero lento.
Segmentaciones del Mercado:
Por Diagnóstico
- Historia clínica y examen físico
- Pruebas de imagen
- Biopsia
- Otros
Por Etapa del Cáncer
- Avanzado
- Localizado
- Recurrente
Por Tratamiento
- Cirugía
- Radioterapia
- Quimioterapia
Por Usuario Final
- Hospitales y Clínicas
- Centro de Tratamiento e Investigación del Cáncer
- Laboratorios de Investigación
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El panorama competitivo del mercado de cáncer de senos paranasales está conformado por empresas líderes como AstraZeneca plc (Reino Unido), Johnson & Johnson (Estados Unidos), Novartis AG (Suiza), Pfizer Inc. (Estados Unidos), Sanofi S.A. (Francia), Merck & Co., Inc. (Estados Unidos), Eli Lilly and Company (Estados Unidos), Bristol Myers Squibb (Estados Unidos) y F. Hoffmann-La Roche AG (Suiza). Los fabricantes globales se centraron en expandir sus carteras oncológicas a través de inmunoterapias avanzadas, medicamentos dirigidos y soluciones de tratamiento basadas en precisión. Muchas empresas fortalecieron sus líneas clínicas invirtiendo en ensayos relacionados con cánceres raros de cabeza y cuello. Las compañías adoptaron estrategias como mejorar las asociaciones de diagnóstico molecular, mejorar las plataformas de radioterapia e integrar servicios de apoyo a lo largo de las vías de atención del cáncer. El creciente énfasis en la medicina personalizada alentó a las empresas a refinar los modelos de tratamiento impulsados por biomarcadores. Los líderes del mercado también ampliaron las colaboraciones con instituciones de investigación para acelerar el desarrollo de nuevas terapias y mejorar el acceso a opciones de tratamiento efectivas en regiones desarrolladas y emergentes.
Análisis de Jugadores Clave
- AstraZeneca plc (Reino Unido)
- Johnson & Johnson (Estados Unidos)
- Novartis AG (Suiza)
- Pfizer Inc. (Estados Unidos)
- Sanofi S.A. (Francia)
- Merck & Co., Inc. (Estados Unidos)
- Eli Lilly and Company (Estados Unidos)
- Bristol Myers Squibb (Estados Unidos)
- F. Hoffmann-La Roche AG (Suiza)
Desarrollos Recientes
- En octubre de 2025, Johnson & Johnson, a través de su compañía farmacéutica Janssen, presentó resultados positivos del estudio OrigAMI-4 de Fase 1b/2 en el Congreso ESMO.
- En octubre de 2024, Merck reportó resultados positivos del ensayo de Fase 3 KEYNOTE-689 para pembrolizumab como tratamiento perioperatorio para carcinoma de células escamosas de cabeza y cuello localmente avanzado resecado de la orofaringe, cavidad oral, laringe o hipofaringe.
- En 2023, Bristol Myers Squibb (BMS) colaboró con Paradigm para crear un nuevo modelo de ensayo clínico destinado a mejorar el acceso de los pacientes, acelerar la finalización de ensayos y aliviar la carga sobre los proveedores de atención médica.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Diagnóstico, Etapa del Cáncer, Tratamiento, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá a medida que los programas de detección temprana se expandan en las principales regiones.
- Los hospitales aumentarán la adopción de herramientas de imagen avanzadas para una evaluación precisa de tumores.
- La cirugía endoscópica mínimamente invasiva tendrá un uso más amplio en centros especializados.
- La oncología de precisión dará forma a la planificación del tratamiento mediante un mayor uso de pruebas moleculares.
- Los centros integrados de atención oncológica fortalecerán la gestión multidisciplinaria de casos complejos.
- La inversión en investigación aumentará para desarrollar opciones mejoradas de radioterapia y terapia dirigida.
- Las campañas de concienciación ayudarán a reducir el diagnóstico en etapas avanzadas y mejorar los resultados del tratamiento.
- Los mercados emergentes mejorarán la infraestructura oncológica y ampliarán el acceso a especialistas capacitados.
- Las herramientas digitales como los diagnósticos asistidos por IA apoyarán evaluaciones más rápidas y precisas.
- Las colaboraciones entre hospitales e instituciones de investigación impulsarán la innovación en las vías de tratamiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado del cáncer de senos paranasales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cáncer de senos paranasales entre 2025 y 2032?
¿Cuáles son los factores críticos para el crecimiento del mercado del cáncer de seno paranasal?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cáncer de senos paranasales?
¿Quiénes son las empresas líderes en el mercado del cáncer de senos paranasales?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado del Cáncer de los Senos Paranasales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado del Cáncer de los Senos Paranasales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1119.15 million → 2032: USD 1717.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado del Cáncer de los Senos Paranasales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado del Cáncer de los Senos Paranasales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado del Cáncer de los Senos Paranasales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado del Cáncer de los Senos Paranasales Market Drivers
- 3.3 Mercado del Cáncer de los Senos Paranasales Market Restraints & Challenges
- 3.4 Mercado del Cáncer de los Senos Paranasales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado del Cáncer de los Senos Paranasales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado del Cáncer de los Senos Paranasales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado del Cáncer de los Senos Paranasales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado del Cáncer de los Senos Paranasales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado del Cáncer de los Senos Paranasales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado del Cáncer de los Senos Paranasales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado del Cáncer de los Senos Paranasales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado del Cáncer de los Senos Paranasales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado del Cáncer de los Senos Paranasales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado del Cáncer de los Senos Paranasales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado del Cáncer de los Senos Paranasales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado del Cáncer de los Senos Paranasales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado del Cáncer de los Senos Paranasales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado del Cáncer de los Senos Paranasales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado del Cáncer de los Senos Paranasales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado del Cáncer de los Senos Paranasales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado del Cáncer de los Senos Paranasales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado del Cáncer de los Senos Paranasales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado del Cáncer de los Senos Paranasales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
