
Visión General del Mercado
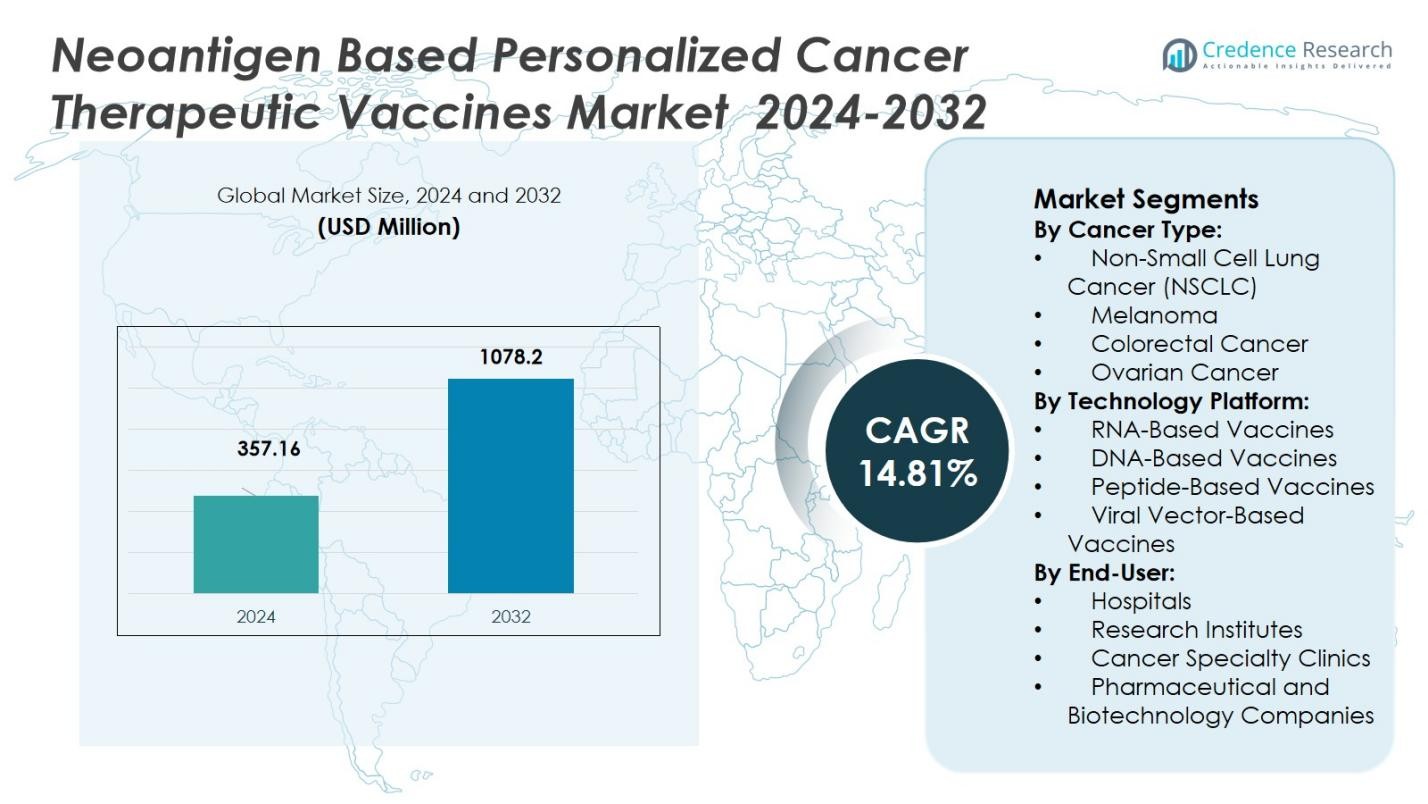
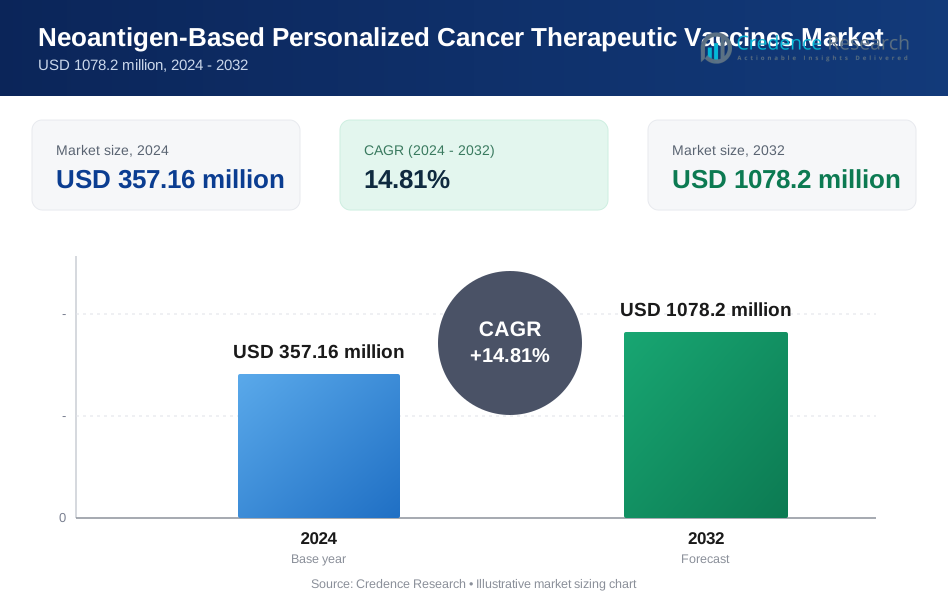
El mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos se valoró en USD 357.16 millones en 2024 y se anticipa que alcanzará USD 1078.2 millones para 2032, creciendo a una CAGR del 14.81% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos 2024 | USD 357.16 Millones |
| Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos, CAGR | 14.81% |
| Tamaño del Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos 2032 | USD 1078.2 Millones |
El mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos cuenta con jugadores prominentes, incluyendo BioNTech SE, Moderna, Inc., CureVac AG, Gritstone Bio, Inc., Transgene S.A., Evaxion Biotech, Elicio Therapeutics, Agenus Inc., Imugene Ltd., y OSE Immunotherapeutics. Norteamérica emerge como la región líder con una cuota de mercado del 45%, respaldada por su avanzado ecosistema biotecnológico, robusta infraestructura de I+D y adopción temprana de inmunoterapias personalizadas. Estas compañías aprovechan plataformas de vanguardia de ARNm, vectores virales y péptidos para desarrollar vacunas de neoantígenos específicas para cada paciente. A medida que estas empresas avanzan en sus líneas clínicas y amplían sus capacidades de fabricación, es probable que el dominio de Norteamérica se fortalezca, reforzando su posición como el principal impulsor del crecimiento del mercado global.
Perspectivas del Mercado
- El mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos se valoró en USD 357.16 millones en 2024 y se espera que alcance USD 1078.2 millones para 2032, creciendo a una CAGR del 14.81% durante el período de pronóstico.
- El aumento de la prevalencia del cáncer, particularmente en el cáncer de pulmón de células no pequeñas (NSCLC), melanoma y cáncer colorrectal, está impulsando el crecimiento del mercado. Los tratamientos personalizados basados en neoantígenos ofrecen potencial para mejorar los resultados de los pacientes.
- La demanda de tratamientos personalizados contra el cáncer está acelerándose debido a los avances en la tecnología de ARNm, la predicción de neoantígenos impulsada por IA y la creciente adopción de inmunoterapias en oncología.
- Los principales actores del mercado, incluyendo BioNTech, Moderna y CureVac, están liderando el desarrollo de vacunas de neoantígenos utilizando plataformas basadas en ARN, ADN y péptidos, mejorando la eficacia del tratamiento.
- Norteamérica posee la mayor cuota de mercado del 45% en 2024, impulsada por una fuerte infraestructura de salud, mientras que Asia-Pacífico es la región de más rápido crecimiento, con crecientes inversiones y aumento de la incidencia de cáncer.
 Análisis de Segmentación del Mercado:
Por Tipo de Cáncer:
El mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos está segmentado por tipo de cáncer, con el Cáncer de Pulmón de Células No Pequeñas (CPCNP) liderando el segmento, manteniendo una participación dominante del 40% en 2024. Esto se debe a la alta prevalencia del CPCNP y la significativa necesidad médica no satisfecha de tratamientos personalizados. Otros tipos de cáncer clave incluyen melanoma, cáncer colorrectal y cáncer de ovario, cada uno mostrando un fuerte potencial de crecimiento. El creciente número de ensayos clínicos y aprobaciones de la FDA para vacunas de CPCNP son factores clave del dominio de este segmento en el mercado.
- Por ejemplo, la vacuna personalizada de neoantígenos NEO-PV-01 combinada con anticuerpos anti-PD-1 ha demostrado seguridad y eficacia en la respuesta inmune en ensayos clínicos de fase temprana para CPCNP avanzado en instituciones como la Universidad de California y el Hospital General de Massachusetts.
Por Plataforma Tecnológica:
En términos de plataformas tecnológicas, las Vacunas Basadas en ARN tienen la mayor participación del 45% en el mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos. Este dominio se atribuye al éxito de las plataformas de ARNm, demostrado por el rápido desarrollo de las vacunas contra el COVID-19, y su potencial para la inmunoterapia personalizada contra el cáncer. Las Vacunas Basadas en ADN siguen con una participación del 30%, mientras que las Vacunas Basadas en Péptidos y en Vectores Virales representan el 15% y el 10%, respectivamente. La flexibilidad y escalabilidad de las vacunas de ARN continúan impulsando su liderazgo en el mercado, permitiendo un desarrollo y producción más rápidos de tratamientos personalizados.
- Por ejemplo, Pfizer-BioNTech y Moderna demostraron el rápido desarrollo y despliegue a gran escala de las vacunas de ARNm contra el COVID-19, validando la rapidez y eficacia de la plataforma para aplicaciones de medicina personalizada.
Por Usuario Final:
El mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos está segmentado por usuario final, con los hospitales liderando el mercado con una participación del 50% en 2024. Los hospitales son el principal entorno de atención médica para tratamientos de vacunas personalizadas contra el cáncer, impulsados por la creciente demanda de atención oncológica avanzada y la integración de terapias personalizadas. Los institutos de investigación y las clínicas especializadas en cáncer siguen, con participaciones del 25% y 15%, respectivamente. Las empresas farmacéuticas y biotecnológicas tienen una participación del 10%, contribuyendo significativamente a través del desarrollo y comercialización de vacunas en colaboración con proveedores de atención médica.
Factores Clave de Crecimiento
Incremento de la Prevalencia del Cáncer
El aumento de la incidencia global de cáncer, particularmente el cáncer de pulmón de células no pequeñas (CPCNP), melanoma y cáncer colorrectal, es un factor de crecimiento importante para el mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos. Con una población envejecida y factores de estilo de vida que contribuyen a tasas más altas de cáncer, hay una creciente demanda de tratamientos personalizados y dirigidos. Las vacunas personalizadas contra el cáncer basadas en neoantígenos ofrecen esperanza para mejorar los resultados de los pacientes al potenciar las respuestas inmunitarias, impulsando así la inversión e innovación en esta área. Se espera que este aumento en los casos de cáncer sostenga el crecimiento del mercado a largo plazo.
- Por ejemplo, Moderna y Merck informaron en 2023 que su vacuna personalizada contra el cáncer de ARNm, mRNA-4157 (V940), combinada con pembrolizumab, redujo el riesgo de recurrencia o muerte por melanoma en un 44 por ciento en ensayos de Fase 2.
Avances en la Tecnología de ARNm
El éxito de las vacunas de ARNm para COVID-19 ha acelerado significativamente el desarrollo de terapias basadas en ARNm en el tratamiento del cáncer. La capacidad de personalizar vacunas para tumores individuales utilizando tecnología de ARNm ofrece una vía prometedora para las inmunoterapias personalizadas contra el cáncer. Este avance ha llevado a una mayor confianza en la eficacia de las vacunas basadas en neoantígenos y ha generado inversiones sustanciales en investigación y ensayos clínicos. Se espera que la creciente adopción de plataformas basadas en ARNm para el tratamiento del cáncer continúe impulsando el mercado hacia adelante, particularmente en el desarrollo de tratamientos más rápidos y escalables.
- Por ejemplo, BioNTech está avanzando en su programa BNT122, que ofrece vacunas de ARNm individualizadas dirigidas a neoantígenos tumorales específicos, actualmente evaluadas en ensayos de Fase II para el cáncer de páncreas.
Apoyo y Financiamiento Gubernamental
Las iniciativas gubernamentales y el financiamiento para la investigación del cáncer y la medicina personalizada son impulsores fundamentales del crecimiento en el mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos. Diversos organismos reguladores, como la FDA y la EMA, están priorizando cada vez más el desarrollo de tratamientos personalizados contra el cáncer debido a su potencial para mejorar los resultados de los pacientes. Esto ha llevado a políticas favorables, incluyendo subvenciones e incentivos para ensayos clínicos e innovaciones en tecnologías de vacunas. El apoyo financiero continuo asegura un entorno propicio para acelerar el desarrollo y la comercialización de vacunas personalizadas contra el cáncer.
Tendencias y Oportunidades Clave
Creciente Demanda de Medicina Personalizada
La medicina personalizada se está convirtiendo cada vez más en una tendencia clave en oncología, y las Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos están a la vanguardia de este cambio. La capacidad de adaptar tratamientos basados en el perfil genético y las mutaciones cancerígenas de un individuo se considera la próxima frontera en el cuidado del cáncer. Esta tendencia está ganando impulso a medida que los pacientes y los proveedores de atención médica demandan terapias más efectivas y dirigidas que minimicen los efectos secundarios. Las oportunidades de crecimiento residen en desarrollar vacunas que puedan personalizarse fácilmente para diferentes tipos de cáncer y pacientes individuales, impulsando la expansión futura del mercado.
- Por ejemplo, el ARNm-4157 (V940) de Moderna, desarrollado en colaboración con Merck, demostró una reducción del 49% en el riesgo de recurrencia o muerte en pacientes con melanoma cuando se combinó con pembrolizumab, según datos clínicos de Fase 2b publicados en The Lancet en 2023.
Integración de la Inteligencia Artificial (IA) en el Desarrollo de Vacunas
La Inteligencia Artificial (IA) está revolucionando el desarrollo de vacunas personalizadas contra el cáncer al mejorar la identificación de neoantígenos. Los algoritmos de IA y aprendizaje automático pueden analizar vastos conjuntos de datos de secuenciación genómica para predecir los neoantígenos más efectivos para pacientes individuales. Esta integración mejora la precisión del desarrollo de vacunas, acelera el proceso de descubrimiento y reduce costos. El creciente uso de IA en el diseño de vacunas presenta una oportunidad emocionante para que las empresas mejoren la precisión y eficacia de las vacunas personalizadas, ofreciendo ventajas competitivas en el mercado.
- Por ejemplo, los algoritmos de IA han sido fundamentales en el diseño de vacunas de ARNm dirigidas a la proteína espiga del SARS-CoV-2, mejorando significativamente la inmunogenicidad y acelerando los tiempos de desarrollo de años a meses.
Desafíos Clave
Altos Costos de Desarrollo
Uno de los principales desafíos en el mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos es el alto costo de desarrollo. Crear vacunas personalizadas requiere tecnología sofisticada, extensos ensayos clínicos e inversiones sustanciales en I+D. El proceso de secuenciación de tumores de pacientes, identificación de neoantígenos y desarrollo de vacunas a medida es intensivo en recursos. Estos altos costos pueden limitar la accesibilidad de las vacunas personalizadas, especialmente en regiones con menos financiación para la salud. Para superar este desafío, las empresas deben centrarse en reducir los costos de producción mientras mantienen la eficacia y seguridad, permitiendo un acceso más amplio al mercado.
Obstáculos Regulatorios y Retrasos en la Aprobación
Los desafíos regulatorios siguen siendo una barrera significativa para la adopción generalizada de las vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos. El proceso de aprobación para las vacunas personalizadas es complejo y prolongado, involucrando múltiples etapas de pruebas clínicas para demostrar seguridad y eficacia. Los organismos reguladores deben evaluar cada tratamiento de manera individual, lo que puede resultar en retrasos para llevar los productos al mercado. Racionalizar los procesos regulatorios y asegurar directrices claras para los tratamientos personalizados será crucial para abordar estos retrasos y asegurar un acceso oportuno a estas terapias para los pacientes.
Análisis Regional
América del Norte
América del Norte lidera el mercado global de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos, representando una cuota de mercado del 45% en 2024. El dominio de la región se debe a su robusta infraestructura sanitaria, un avanzado ecosistema de I+D en inmunoterapia y una alta adopción de la secuenciación de próxima generación y la medicina personalizada. Las principales compañías biotecnológicas y farmacéuticas impulsan el desarrollo y la comercialización de vacunas, respaldadas por sólidos marcos regulatorios e importantes inversiones público-privadas. Las altas tasas de incidencia de cáncer, particularmente en tumores sólidos como el de pulmón y melanoma, estimulan aún más la demanda de terapias dirigidas a neoantígenos, sosteniendo el crecimiento del mercado en la región.
Europa
Europa ocupa una posición significativa en el mercado de vacunas contra el cáncer basadas en neoantígenos, con una cuota de mercado del 30% en 2024. La región se beneficia de centros oncológicos bien establecidos, diagnósticos integrados y una creciente adopción de la inmunoterapia. Países como Alemania, el Reino Unido y Francia lideran en ensayos clínicos y desarrollo de vacunas. Los sistemas de pago de atención médica y la creciente conciencia sobre la oncología de precisión apoyan aún más la demanda de vacunas personalizadas. Las empresas biotecnológicas europeas y las instituciones de investigación juegan un papel vital en el avance de la investigación de vacunas de neoantígenos, contribuyendo al crecimiento constante de la región en el mercado.
Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento para las vacunas contra el cáncer basadas en neoantígenos, con una cuota de mercado proyectada del 15% en 2024. El crecimiento de la región está impulsado por el aumento de la incidencia de cáncer, la expansión de la infraestructura sanitaria y el creciente interés en la inversión en biotecnología. Países como China, India y Japón están cada vez más involucrados en la investigación clínica y las aprobaciones regulatorias para inmunoterapias personalizadas. Se espera que las iniciativas gubernamentales para mejorar la biomanufactura y el creciente financiamiento público-privado aceleren la adopción de vacunas basadas en neoantígenos, posicionando a Asia-Pacífico como un importante contribuyente a la expansión del mercado global en los próximos años.
América Latina
América Latina tiene una participación de mercado relativamente pequeña del 5% en el mercado global de vacunas contra el cáncer basadas en neoantígenos en 2024. Sin embargo, la región está experimentando una tendencia al alza en el cuidado oncológico con crecientes inversiones en terapias avanzadas contra el cáncer. Se espera que las mejoras en las capacidades de diagnóstico y el aumento de la conciencia sobre la medicina personalizada fomenten gradualmente el crecimiento de las vacunas basadas en neoantígenos. Las colaboraciones entre institutos de investigación locales y empresas biotecnológicas globales sugieren que América Latina podría experimentar una presencia más sustancial en el mercado a medida que avanza en la adopción de tratamientos personalizados contra el cáncer.
Medio Oriente y África
Medio Oriente y África contribuyen con una participación menor del 5% al mercado global de vacunas contra el cáncer basadas en neoantígenos, enfrentando desafíos continuos relacionados con la infraestructura de salud y el acceso limitado a tratamientos oncológicos avanzados. Sin embargo, la región está comenzando a mostrar potencial de crecimiento a través de crecientes inversiones gubernamentales en salud, colaboraciones con empresas biotecnológicas globales y mejoras en las capacidades de diagnóstico. A medida que aumenta la conciencia sobre el tratamiento personalizado del cáncer y mejora la infraestructura de inmunoterapia, se espera que la región aumente gradualmente su participación de mercado en los próximos años, contribuyendo al crecimiento global de las vacunas contra el cáncer basadas en neoantígenos.
Segmentaciones del Mercado:
Por Tipo de Cáncer:
- Cáncer de Pulmón de Células No Pequeñas (NSCLC)
- Melanoma
- Cáncer Colorrectal
- Cáncer de Ovario
Por Plataforma Tecnológica:
- Vacunas Basadas en ARN
- Vacunas Basadas en ADN
- Vacunas Basadas en Péptidos
- Vacunas Basadas en Vectores Virales
Por Usuario Final:
- Hospitales
- Institutos de Investigación
- Clínicas Especializadas en Cáncer
- Empresas Farmacéuticas y Biotecnológicas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El panorama competitivo en el mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos está conformado por líderes como BioNTech SE, Moderna, CureVac AG, Gritstone Bio, Transgene S.A., Evaxion Biotech, Elicio Therapeutics, Agenus Inc., Nouscom, y otros. Estas organizaciones están aprovechando plataformas avanzadas de ARN mensajero, vectores virales y péptidos para desarrollar vacunas contra el cáncer individualizadas adaptadas a las mutaciones tumorales específicas de cada paciente. La intensidad competitiva surge de la rápida expansión de la cartera en múltiples tipos de cáncer y de las agresivas inversiones en secuenciación genómica, bioinformática e infraestructura de fabricación para permitir la producción escalable de vacunas basadas en neoantígenos. Las asociaciones estratégicas entre grandes empresas farmacéuticas y firmas biotecnológicas aceleran aún más la I+D, mientras que los éxitos en ensayos clínicos y el impulso regulatorio mejoran la credibilidad del mercado. Como resultado, las empresas con plataformas técnicas probadas, fuerte capacidad de I+D y protocolos de fabricación flexibles están mejor posicionadas para capturar participación de mercado en este espacio de rápida evolución.
Análisis de Jugadores Clave
- BioNTech SE
- Moderna, Inc.
- CureVac AG
- Gritstone Bio, Inc.
- Elicio Therapeutics
- Evaxion Biotech
- Agenus Inc.
- Transgene S.A.
- Imugene Ltd.
- OSE Immunotherapeutics SA
Desarrollos Recientes
- En marzo de 2025, Everest Medicines administró la primera dosis a un paciente con su vacuna contra el cáncer de ARNm personalizada desarrollada internamente, EVM16.
- En enero de 2025, myNEO Therapeutics estableció una asociación con la Universidad de Liverpool para lanzar un ensayo clínico de Fase 1 de una vacuna terapéutica personalizada contra el cáncer dirigida al cáncer de pulmón de células no pequeñas.
- En junio de 2025, Transgene S.A. y su colaborador NEC informaron sobre una supervivencia libre de enfermedad duradera de 24 meses y respuestas sostenidas de células T en pacientes tratados con su vacuna contra el cáncer individualizada TG4050.
- En 2025, Moderna, Inc., en asociación con Merck & Co., continuó avanzando en su vacuna de neoantígenos individualizada mRNA-4157/V940, ahora bajo evaluación de Fase III en múltiples tipos de tumores.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Cáncer, Plataforma Tecnológica, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Se espera que el número de ensayos clínicos para vacunas personalizadas de neoantígenos aumente sustancialmente, ampliando la gama de tipos de cáncer tratados.
- Los avances en bioinformática, secuenciación de próxima generación y predicción de neoantígenos impulsada por aprendizaje automático mejorarán la precisión y velocidad de la selección de antígenos, reduciendo el tiempo desde la toma de muestras del tumor hasta la administración de la vacuna.
- Las tecnologías de administración de vacunas (por ejemplo, nanopartículas lipídicas, plataformas de células dendríticas o liposomales) evolucionarán para mejorar la inmunogenicidad y seguridad, permitiendo regímenes de tratamiento más eficientes y amigables para el paciente.
- La combinación de vacunas de neoantígenos con terapias inmunomoduladoras (por ejemplo, inhibidores de puntos de control inmunitario) aumentará la eficacia terapéutica general y ayudará a superar los mecanismos de resistencia inmune del tumor.
- La expansión hacia aplicaciones de terapia adyuvante y de mantenimiento (post-cirugía o para prevenir recurrencias) extenderá los casos de uso más allá del cáncer avanzado, ampliando el grupo de pacientes.
- Los marcos regulatorios emergentes y el creciente reconocimiento de las inmunoterapias personalizadas acelerarán las vías de aprobación y reducirán el tiempo de llegada al mercado para nuevas vacunas de neoantígenos.
- El aumento de colaboraciones entre empresas biotecnológicas y centros de investigación académica en todo el mundo impulsará la innovación, diversificará la distribución geográfica de ensayos clínicos y acelerará la adopción global.
- La reducción de los costos de fabricación, impulsada por la ampliación de las instalaciones de producción de vacunas basadas en ARNm y péptidos, mejorará la asequibilidad y aumentará el acceso en mercados emergentes.
- El creciente conocimiento de pacientes y médicos sobre oncología de precisión e inmunoterapia personalizada aumentará la demanda del mercado y la aceptación de tratamientos basados en neoantígenos.
- La continua demostración de memoria inmune duradera y respuestas sostenidas en ensayos clínicos generará confianza en las vacunas de neoantígenos como una opción terapéutica convencional, impulsando su adopción.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos entre 2025 y 2032?
¿Qué segmento del mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos?
¿Quiénes son las empresas líderes en el mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos?
¿Qué región comandó la mayor parte del mercado de vacunas terapéuticas personalizadas contra el cáncer basadas en neoantígenos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 357.16 million → 2032: USD 1078.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market Drivers
- 3.3 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market Restraints & Challenges
- 3.4 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Vacunas Terapéuticas Personalizadas contra el Cáncer Basadas en Neoantígenos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
