
Visión General del Mercado de Dispositivos de Sierras para Yeso:
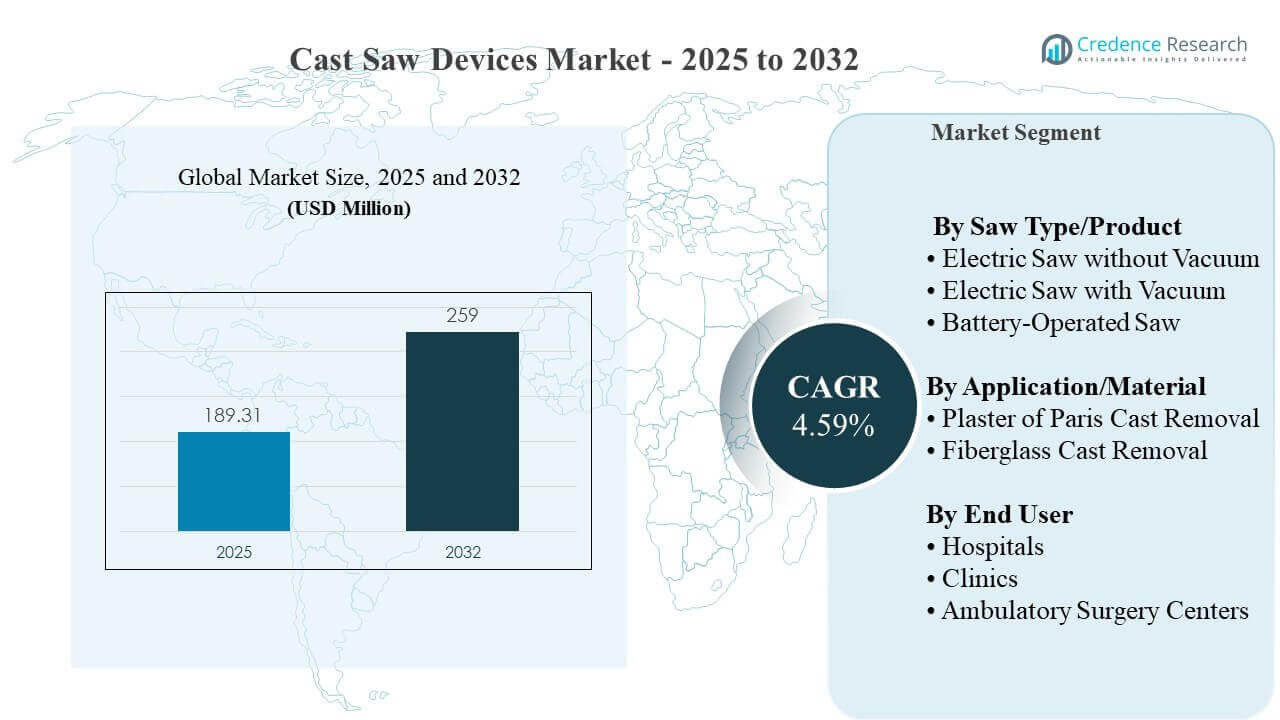
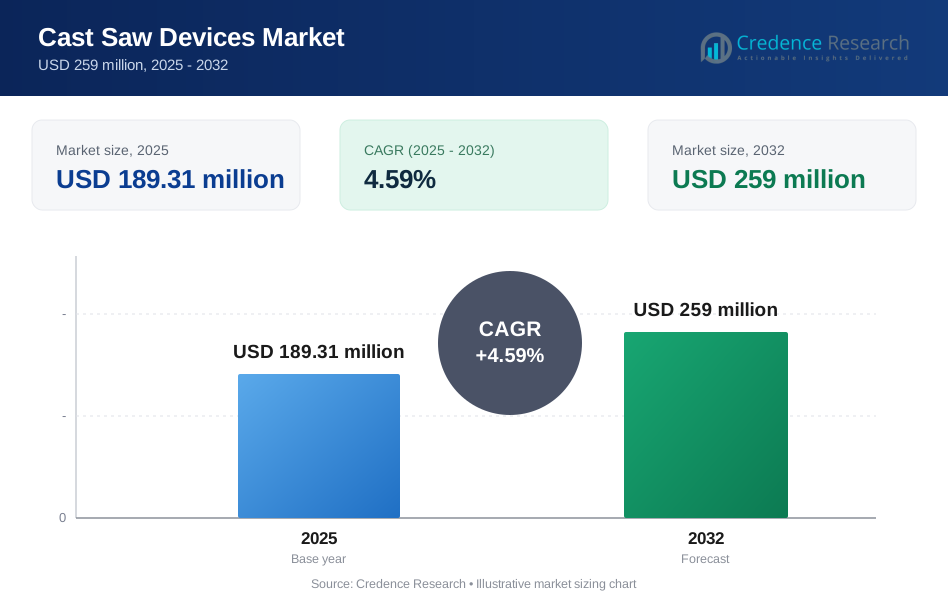
El tamaño del mercado global de dispositivos de sierras para yeso se estimó en USD 189.31 millones en 2025 y se espera que alcance los USD 259 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.59% de 2025 a 2032. La demanda está respaldada por el volumen sostenido de inmovilización ortopédica y la necesidad de flujos de trabajo eficientes y seguros para la eliminación de yesos que reduzcan la incomodidad del paciente y la exposición del clínico al polvo y la vibración. La creciente estandarización de las vías de atención de fracturas en hospitales y entornos ortopédicos ambulatorios respalda aún más los ciclos de reemplazo constantes para el equipo de eliminación de yesos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Dispositivos de Sierras para Yeso 2025 | USD 189.31 millones |
| Mercado de Dispositivos de Sierras para Yeso, CAGR | 4.59% |
| Tamaño del Mercado de Dispositivos de Sierras para Yeso 2032 | USD 259 millones |
Tendencias Clave del Mercado e Información
- Se proyecta que el mercado se expanda a una CAGR del 4.59% durante 2025–2032.
- La eliminación de yesos de París lideró la mezcla de aplicaciones/materiales con una participación del 57.3% en 2025, reflejando el uso continuo de yesos POP en el cuidado rutinario de fracturas.
- La sierra eléctrica con aspiradora fue la categoría de producto líder con un 47.2% en 2025, indicando una creciente preferencia por la eliminación de yesos gestionada por polvo en entornos de mayor rendimiento.
- Los hospitales representaron el 44.1% en 2025, reforzando su papel como el sitio principal para la gestión de casos de trauma/fractura y volúmenes de eliminación de yesos.
- América del Norte tuvo la mayor participación regional con un 36.4% en 2025, respaldada por un alto rendimiento de procedimientos y una adopción más rápida de mejoras de dispositivos orientadas al flujo de trabajo.
Análisis de Segmentos
La compra de dispositivos de sierras para yeso está cada vez más influenciada por la seguridad, la eficiencia del flujo de trabajo y la ergonomía del clínico. Los proveedores priorizan el rendimiento de oscilación consistente, la profundidad de corte controlable y la estabilidad de la hoja para reducir el riesgo de lesiones en la piel y mejorar la experiencia del paciente durante la eliminación. La gestión del polvo se ha convertido en un factor de decisión práctico, especialmente en salas de fracturas y clínicas ortopédicas ambulatorias concurridas, ya que el control de partículas reduce la carga de limpieza y apoya un mejor rendimiento de la sala.
La mezcla de materiales también influye en la selección del sistema. Los yesos POP siguen siendo ampliamente utilizados en muchos entornos rutinarios, manteniendo la demanda de configuraciones de sierras oscilantes de propósito general y hojas compatibles. Al mismo tiempo, la utilización de yesos de fibra de vidrio en muchos entornos desarrollados respalda la demanda de hojas y configuraciones optimizadas para materiales de yeso rígido, ya que los proveedores buscan una eliminación más rápida y suave con menor percepción de calor y vibración en la interfaz del yeso.
Por Tipo de Sierra/Información de Producto
La sierra eléctrica con aspiradora representó la mayor participación con un 47.2% en 2025. La extracción de polvo se alinea con las expectativas de control de infecciones y reduce la exposición a partículas de yeso en el aire para los clínicos y pacientes durante los días de alta demanda de extracción de yesos. Estos sistemas también reducen el tiempo de limpieza posterior al procedimiento, apoyando un cambio más rápido de sala en clínicas ortopédicas y departamentos de emergencia. Los hospitales y clínicas más grandes tienden a valorar la fiabilidad y el soporte de servicio, haciendo que las plataformas integradas con aspiradora sean atractivas en las decisiones de adquisición.
Por Aplicación/Material
La extracción de yeso de París representó la mayor participación con un 57.3% en 2025. El uso de yeso de París sigue siendo común en la inmovilización rutinaria de fracturas debido a su familiaridad, versatilidad clínica y amplia disponibilidad en los entornos de atención. Esto mantiene una demanda constante de dispositivos y hojas de sierra configurados para procedimientos de extracción frecuentes y estandarizados. Las instalaciones también favorecen un rendimiento de extracción predecible que reduce la ansiedad del paciente y apoya un flujo clínico consistente.
Por Usuario Final
Los hospitales representaron la mayor participación con un 44.1% en 2025. Los hospitales manejan una gran parte de los casos de trauma agudo y fracturas, haciendo de la aplicación y extracción de yesos una capacidad rutinaria en los departamentos de ortopedia y emergencia. Las compras suelen estar centralizadas, lo que apoya la adopción de plataformas y accesorios estandarizados en los departamentos. La formación, la capacidad de respuesta en el mantenimiento y el tiempo de actividad del dispositivo tienden a ser factores importantes en las decisiones de compra de los hospitales debido al mayor volumen diario de procedimientos.
Impulsores del Mercado de Dispositivos de Sierra para Yesos
Volumen sostenido de fracturas e inmovilización ortopédica
La demanda de extracción de yesos está anclada a la incidencia continua de fracturas y las vías rutinarias de inmovilización ortopédica. Los dispositivos de sierra para yesos siguen siendo un requisito estándar para las salas de fracturas, los departamentos de emergencia y las clínicas ortopédicas ambulatorias donde se realiza la extracción de yesos a gran escala. Los volúmenes de casos consistentes crean una demanda de reemplazo básica para sierras, hojas y accesorios. A medida que los proveedores aumentan la estandarización de los protocolos de atención de fracturas, el equipo de extracción de yesos se trata cada vez más como un activo crítico para el flujo de trabajo en lugar de una herramienta discrecional.
Eficiencia del flujo de trabajo y requisitos de cambio de sala
Los entornos de atención de alto rendimiento priorizan los procesos de extracción de yesos que reducen el tiempo de procedimiento y minimizan la limpieza. Los dispositivos diseñados para una oscilación predecible, control estable de la hoja y manejo simplificado apoyan un flujo de pacientes más rápido y reducen la fatiga del clínico. Los diseños habilitados para aspiradora ayudan a contener los desechos, mejorando la preparación de la sala para el siguiente paciente. Este enfoque operativo alienta a las instalaciones a actualizar los sistemas antiguos para mejorar la eficiencia clínica y la seguridad.
- Por ejemplo, el DeSoutter CleanCast CC7 opera a un ciclo de corte de alta velocidad de 17,000 CPM y una configuración de baja velocidad de 14,000 CPM, entrega 138 W de potencia de motor e incorpora carga de hoja sin herramientas, todo dentro de una pieza de mano que pesa solo 1.5 lbs, permitiendo a los clínicos completar los cambios de hoja y reanudar el corte sin tiempo de inactividad del instrumento entre pacientes.
Mayor atención a la exposición al polvo, ergonomía y seguridad
Los clínicos y administradores están prestando más atención a la exposición del personal al polvo de yeso y a la tensión ergonómica asociada con la remoción repetitiva de yesos. La reducción de vibraciones, el menor ruido y el diseño mejorado del agarre ayudan a mejorar la comodidad del clínico en prácticas ortopédicas ocupadas. La comodidad del paciente durante la remoción del yeso también es un factor importante de calidad de atención, moldeando las preferencias por un rendimiento de remoción más suave y mejor control. Estas necesidades refuerzan la demanda de plataformas premium y consumibles compatibles.
- Por ejemplo, la sierra para yesos OSCIMED 2000 de Oscimed, con sede en Suiza, combina un motor sin escobillas de 100 W con una oscilación de la hoja de 14,500 rev/min, un nivel de ruido de 62 dBA, una pieza de mano de 760 g y un botón de parada instantánea, convirtiéndola en un ejemplo más fuerte para instalaciones que priorizan la menor exposición al ruido, el manejo más fácil y la seguridad del operador durante la remoción repetitiva de yesos.
Expansión de la atención ortopédica ambulatoria
El crecimiento en el seguimiento ortopédico ambulatorio y los volúmenes de tratamiento aumenta el número de remociones de yesos realizadas fuera de los entornos hospitalarios. Las clínicas y los entornos ambulatorios generalmente prefieren sistemas portátiles y fáciles de mantener que apoyen el uso frecuente con un tiempo de configuración limitado. A medida que se expanden las vías ambulatorias, aumenta la demanda de dispositivos compactos, accesorios de cambio rápido y capacitación estandarizada. Esto desplaza parte del enfoque de compra hacia sistemas optimizados para la movilidad y flujos de trabajo diarios rápidos.
Desafíos del mercado de dispositivos de sierras para yesos
Los compradores de dispositivos de sierras para yesos enfrentan restricciones de costo y adquisición, especialmente cuando las actualizaciones implican no solo la sierra, sino también hojas compatibles, componentes de vacío y programas de mantenimiento. En instalaciones con presupuesto limitado, los sistemas con cable más antiguos pueden mantenerse por más tiempo, retrasando los ciclos de reemplazo. La variación en los materiales de yeso y las preferencias de los clínicos también pueden complicar la estandarización entre departamentos. Los requisitos de capacitación y la adherencia a técnicas seguras de remoción siguen siendo esenciales para reducir el riesgo de lesiones, lo que puede ralentizar la adopción de nuevas plataformas sin una incorporación estructurada.
- Por ejemplo, el cortador de yesos Stryker 940 por sí solo requiere la selección entre tres variantes de hojas patentadas distintas: hojas de acero inoxidable, nitrurado de plasma iónico y nitrurado de titanio (cada una con un precio de aproximadamente $114.95 por hoja) cada una optimizada para diferentes materiales de yeso como yeso o compuestos sintéticos, lo que significa que una instalación que almacene las tres variantes debe gestionar canales de adquisición separados y protocolos de compatibilidad entre tipos de yeso.
La fiabilidad operativa y el soporte de servicio pueden ser desafiantes en entornos donde el acceso al mantenimiento es limitado. El tiempo de inactividad del dispositivo interrumpe el flujo de trabajo de la clínica y puede forzar la reprogramación o la dependencia de herramientas de respaldo. La compatibilidad de consumibles y el suministro continuo de hojas también influyen en la experiencia de propiedad, particularmente en salas de fracturas de alto volumen. Estos factores llevan a los compradores a priorizar proveedores con redes de servicio robustas y disponibilidad consistente de accesorios.
Tendencias y oportunidades del mercado de dispositivos de sierras para yesos
La remoción de yesos con integración de vacío está ganando importancia a medida que las instalaciones buscan una mejor gestión del polvo y una rotación más rápida de las salas. Esta tendencia crea oportunidades para que los proveedores se diferencien con un rendimiento de extracción más fuerte, operación más silenciosa y flujos de trabajo de filtro o recolección simplificados. Los sistemas operados por batería también apoyan la movilidad en clínicas de fracturas, departamentos de emergencia y sitios ortopédicos satélite, permitiendo una configuración más rápida y menos restricciones relacionadas con cables. Los accesorios y diseños de hojas específicos para materiales siguen siendo una vía clave para la diferenciación del rendimiento.
- Por ejemplo, el CleanCast CC7 de De Soutter Medical combina una pieza de mano de 200 W que pesa 670 g con un extractor de 800 W que ofrece una succión de 1,900 mm H2O, captura HEPA de partículas superiores a 0.3 micrones y capacidad de bolsa de polvo de 10 L, mientras que su modelo inalámbrico CSB-100 opera a 15,000 cpm y utiliza baterías de 10.8 V, 2,600 mAh para apoyar los flujos de trabajo móviles de extracción de yesos.
Hay una creciente oportunidad en la capacitación, los protocolos y las ofertas de servicios combinados que reducen la variabilidad en la práctica de extracción de yesos y mejoran la seguridad. Los proveedores que combinan dispositivos con capacitación estandarizada para clínicos, mantenimiento preventivo y logística de consumibles pueden fortalecer la retención en los sistemas hospitalarios. El diseño de productos que enfatiza el manejo ergonómico y la reducción de vibraciones apoya la satisfacción del clínico y puede influir en las decisiones de recompra. Con el tiempo, estas tendencias apoyan un cambio hacia plataformas de mayor valor incluso en entornos conscientes de los costos.
Perspectivas Regionales
América del Norte
América del Norte representó el 36.4% del mercado en 2025. El alto rendimiento de procedimientos ortopédicos y la infraestructura establecida de atención a fracturas sostienen la demanda básica de dispositivos en hospitales y clínicas especializadas. Los proveedores muestran una fuerte adopción de mejoras orientadas al flujo de trabajo que apoyan la eficiencia del personal, incluyendo la extracción de yesos con gestión de polvo. La demanda de reemplazo se apoya en la estandarización continua de dispositivos en sistemas de salud más grandes.
Europa
Europa representó el 22.7% en 2025. La demanda se apoya en cargas de trabajo ortopédicas consistentes y vías de atención estructuradas en proveedores de salud públicos y privados. La adquisición a menudo favorece el rendimiento confiable, las características de seguridad y los ecosistemas de accesorios duraderos. La capacitación estandarizada y los protocolos de equipo en los departamentos de ortopedia apoyan la utilización constante de plataformas de extracción de yesos.
Asia Pacífico
Asia Pacífico representó el 26.1% en 2025. La expansión de redes hospitalarias y la mejora del acceso a la atención ortopédica apoyan el aumento en la utilización de herramientas de gestión de yesos. Las instalaciones enfatizan cada vez más la modernización de los flujos de trabajo ambulatorios y de emergencia, apoyando la demanda de dispositivos portátiles y fáciles de operar. La amplia variabilidad en los entornos de atención sostiene la demanda tanto de plataformas básicas como de aquellas con más características.
América Latina
América Latina representó el 8.3% en 2025. La mejora del acceso a la atención ortopédica y de trauma apoya la adopción gradual de equipos de extracción de yesos en hospitales y clínicas. Las decisiones de compra a menudo son sensibles al costo, lo que sostiene la demanda de configuraciones básicas confiables. El crecimiento también se beneficia de la expansión de servicios ortopédicos en centros urbanos de mayor volumen.
Oriente Medio y África
Oriente Medio y África representaron el 6.5% en 2025. La demanda se apoya en la expansión de capacidad en servicios de trauma y ortopedia en países selectos y sistemas hospitalarios más grandes. La adquisición puede priorizar plataformas duraderas con soporte de servicio accesible y capacitación. La expansión gradual de servicios ortopédicos ambulatorios también apoya la adopción constante de equipos.
Panorama Competitivo
La competencia está determinada por la fiabilidad del producto, el manejo ergonómico, la compatibilidad de las cuchillas y el rendimiento de seguridad en flujos de trabajo de extracción de yeso de alta frecuencia. Los proveedores se diferencian a través de la capacidad de gestión del polvo, la comodidad percibida por el paciente y características que reducen la fatiga del clínico, como menor vibración y diseño de agarre mejorado. La capacidad de respuesta del servicio, la disponibilidad de consumibles y el apoyo en capacitación son criterios de compra importantes, especialmente para los sistemas hospitalarios que requieren un rendimiento estandarizado en todos los departamentos.
El enfoque de Stryker Corporation típicamente se alinea con las prioridades de adquisición centradas en hospitales, enfatizando la integración estandarizada del flujo de trabajo ortopédico, el rendimiento confiable del dispositivo y una infraestructura de soporte adecuada para entornos de alto volumen de procedimientos. Esta posición es relevante donde los grandes sistemas de salud buscan consistencia en el equipo en entornos ortopédicos y de emergencia. La amplitud del portafolio y las capacidades de servicio pueden influir en las decisiones de compra en múltiples sitios. A medida que las instalaciones priorizan la eficiencia del personal y las prácticas de seguridad, los proveedores establecidos a menudo se benefician de la confianza en el tiempo de actividad y la continuidad de los accesorios.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Stryker Corporation
- De Soutter Medical
- Essity Aktiebolag
- OSCIMED SA
- Smith & Nephew plc
- HEBU Medical GmbH
- Prime Medical Inc.
- Shanghai Bojin Medical Instrument Co., Ltd.
- Hanshin Medical Co., Ltd.
- McArthur Medical Sales, Inc.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En diciembre de 2025, la actividad del portafolio ortopédico de Essity destacó Delta-Cast® Serene™, introducido como un removedor de yeso posicionado en torno a una operación más silenciosa, seguridad y facilidad de uso simplificada para mejorar la experiencia de remoción para los clínicos y pacientes.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 189.31 millones |
| Pronóstico de ingresos en 2032 | USD 259 millones |
| Tasa de crecimiento (CAGR) | 4.59% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Tipo de Sierra/Perspectiva de Producto: Sierra Eléctrica sin Vacío, Sierra Eléctrica con Vacío, Sierra a Batería; Por Aplicación/Perspectiva de Material: Remoción de Yeso de París, Remoción de Yeso de Fibra de Vidrio; Por Perspectiva de Usuario Final: Hospitales, Clínicas, Centros de Cirugía Ambulatoria |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Stryker Corporation, De Soutter Medical, Essity Aktiebolag, OSCIMED SA, Smith & Nephew plc, HEBU Medical GmbH, Prime Medical Inc., Shanghai Bojin Medical Instrument Co., Ltd., Hanshin Medical Co., Ltd., McArthur Medical Sales, Inc. |
| Número de páginas | 327 |
Segmentación
Por Tipo de Sierra/Producto
- Sierra Eléctrica sin Vacío
- Sierra Eléctrica con Vacío
- Sierra a Batería
Por Aplicación/Material
- Remoción de Yeso de París
- Remoción de Yeso de Fibra de Vidrio
Por Usuario Final
- Hospitales
- Clínicas
- Centros de Cirugía Ambulatoria
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de dispositivos de sierra de yeso?
¿Cuál es la TACC para el mercado de dispositivos de sierra de yeso?
¿Cuál es el segmento más grande en el mercado?
¿Qué factores están impulsando el crecimiento del mercado?
¿Quiénes son las empresas líderes en el mercado de dispositivos de sierra de fundición?
¿Qué región lidera el mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Sierras para Yesos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Sierras para Yesos Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 189.31 million → 2032: USD 259 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Sierras para Yesos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Sierras para Yesos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Sierras para Yesos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Sierras para Yesos Market Drivers
- 3.3 Mercado de Dispositivos de Sierras para Yesos Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Sierras para Yesos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Sierras para Yesos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Sierras para Yesos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Sierras para Yesos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Sierras para Yesos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Sierras para Yesos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Sierras para Yesos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Sierras para Yesos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Sierras para Yesos Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Sierras para Yesos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Sierras para Yesos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Sierras para Yesos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Sierras para Yesos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Sierras para Yesos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Sierras para Yesos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Sierras para Yesos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Sierras para Yesos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Sierras para Yesos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Sierras para Yesos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Sierras para Yesos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
